
Tamanho e Participação do Mercado de Logística de Mineração da Austrália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
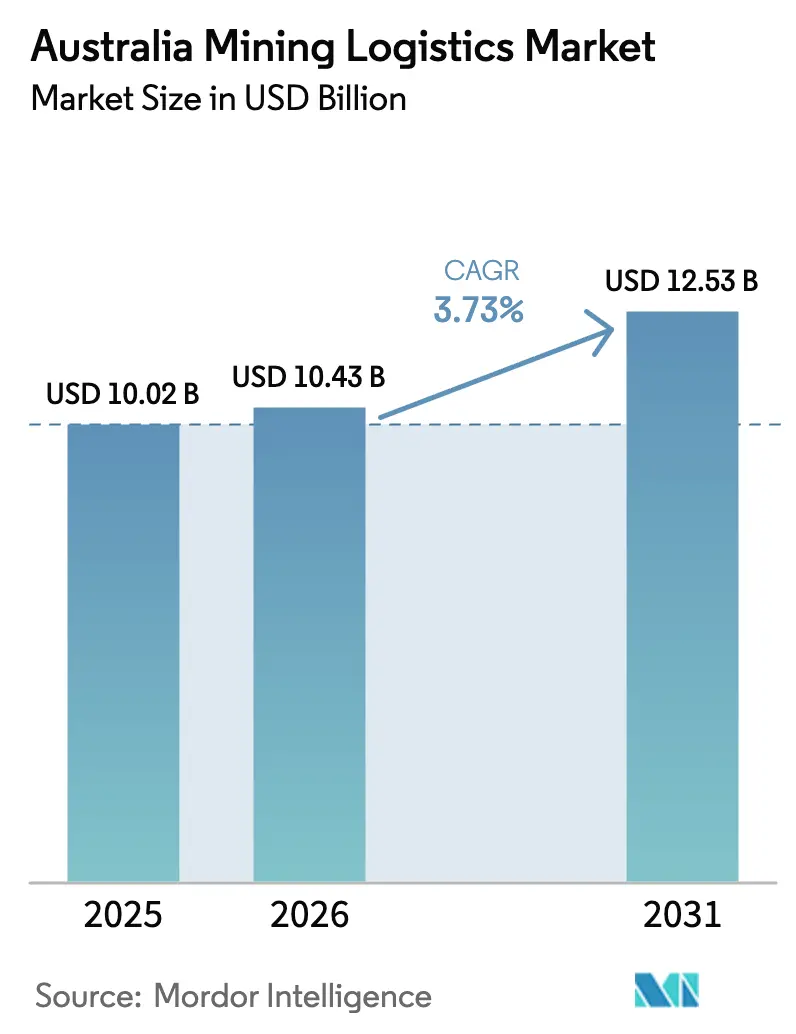
| Tamanho do mercado no ano base (2025) | 10.02 Bilhões de dólares |
| Tamanho do Mercado (2026) | 10.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.53 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.73 % |
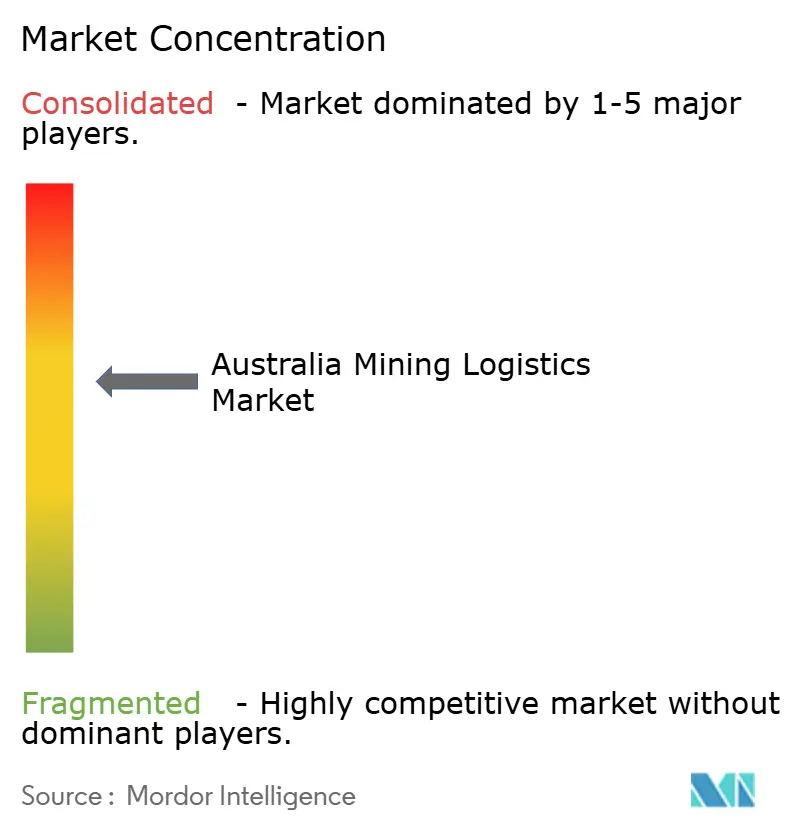
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Mineração da Austrália por Mordor Intelligence
O tamanho do Mercado de Logística de Mineração da Austrália foi avaliado em USD 10,02 bilhões em 2025 e estima-se que cresça de USD 10,43 bilhões em 2026 para atingir USD 12,53 bilhões até 2031, a um CAGR de 3,73% durante o período de previsão (2026-2031).
O aumento dos volumes de transporte a granel de minério de ferro, os gastos contínuos de capital federal e estadual em corredores de transporte de carga pesada e a rápida adoção de operações ferroviárias autônomas mantêm o mercado de logística de mineração da Austrália em uma trajetória de crescimento estável e orientada pela eficiência. As tecnologias digitais, incluindo locomotivas AutoHaul e gêmeos digitais em toda a rede, estão reduzindo o consumo de combustível, minimizando o tempo de inatividade não planejado e aprimorando a rotação de estoques, o que ajuda a estabilizar os custos por tonelada mesmo quando os preços do diesel e a escassez de mão de obra exercem pressão ascendente. Simultaneamente, o surgimento das exportações de lítio, terras raras e cobre está forçando os operadores a redesenhar as redes em torno de fluxos flexíveis e de múltiplas commodities, em vez de dutos de produto único. Os compromissos públicos no valor de AUD 14 bilhões (USD 8,71 bilhões) para melhorias em ferrovias e portos de 2024 a 2026 criam margem de capacidade que amortece as interrupções relacionadas ao clima e as oscilações nos preços das commodities.
Principais Conclusões do Relatório
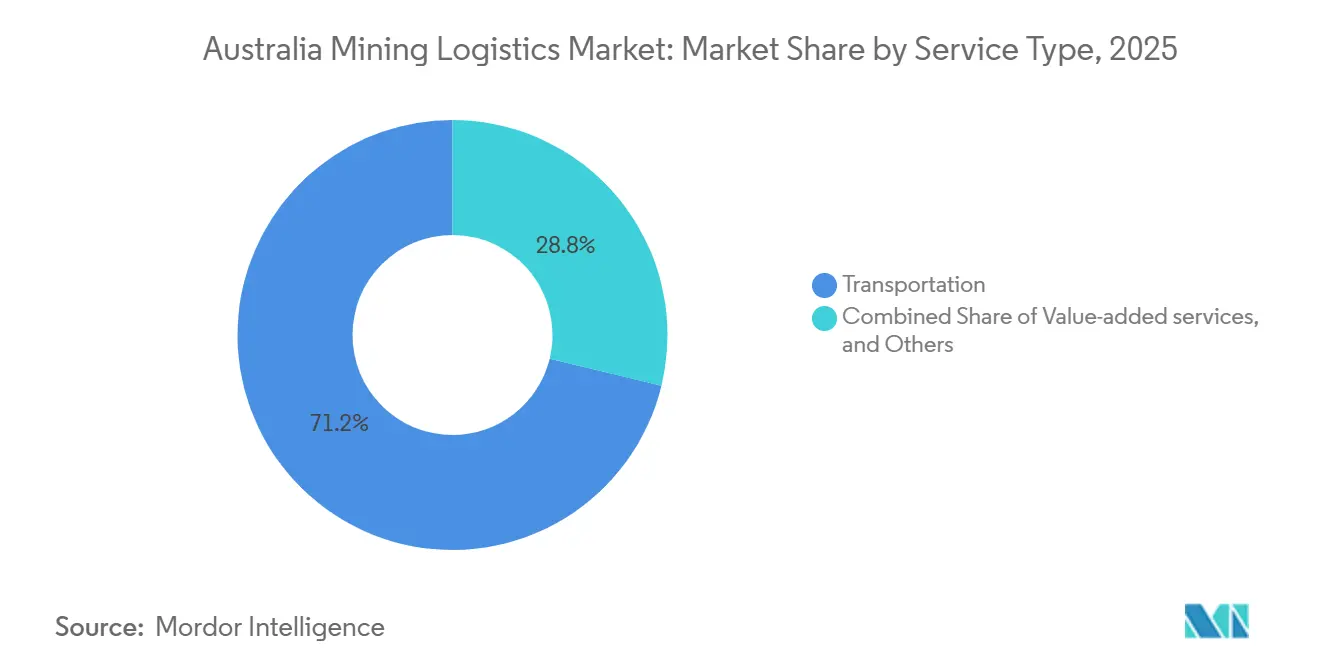
- Por tipo de serviço, os serviços de transporte lideraram com 71,20% da participação do mercado de logística de mineração da Austrália em 2025, enquanto os serviços de valor agregado devem se expandir a um CAGR de 4,65% entre 2026-2031, a taxa mais rápida entre as categorias de serviço.
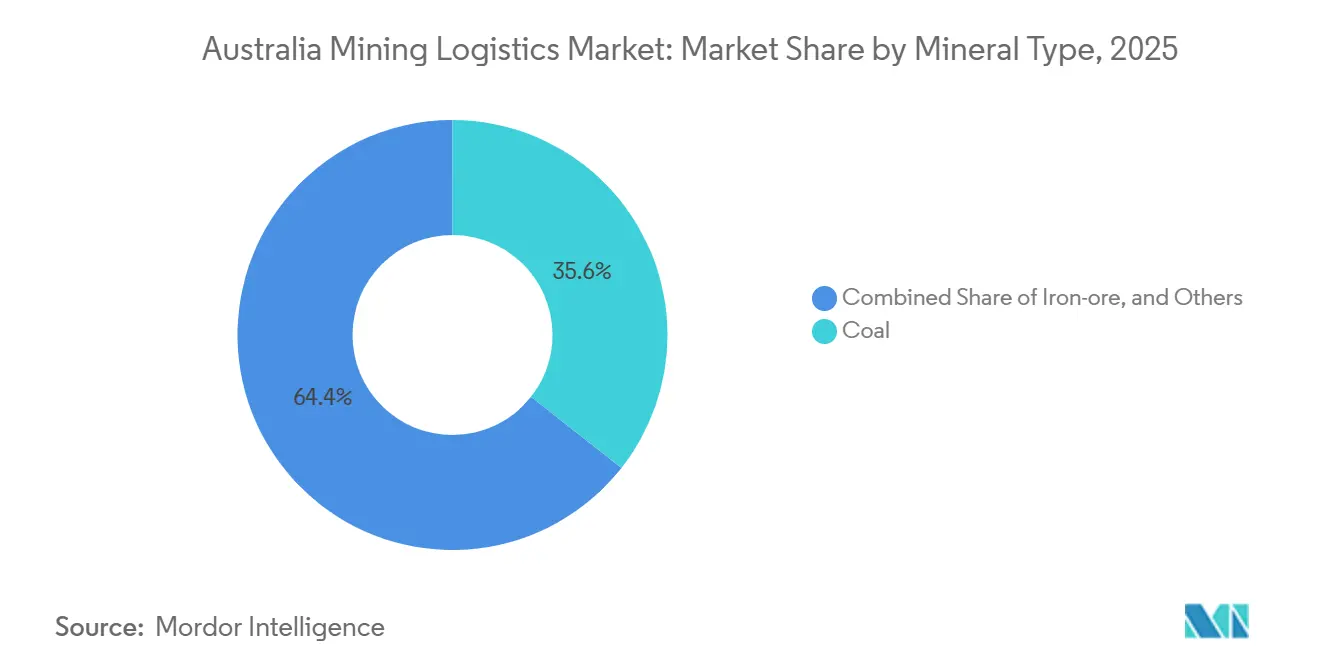
- Por tipo de mineral, o carvão capturou 35,61% do tamanho do mercado de logística de mineração da Austrália em 2025, a maior participação entre os segmentos minerais. A logística de ouro avança a um CAGR de 5,13% entre 2026-2031, o ritmo mais rápido entre os minerais.
- Por geografia, a Austrália Ocidental deteve uma participação de receita de 63,70% em 2025, a maior posição regional. Queensland deve registrar a expansão regional mais forte, crescendo a um CAGR de 4,50% entre 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística de Mineração da Austrália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O aumento dos volumes de exportação de minério de ferro sustenta a demanda de transporte a granel | +0.9% | Austrália Ocidental, com repercussão no Território do Norte | Médio prazo (2-4 anos) |
| Aumento dos gastos de capital federal/estadual em ferrovias de carga pesada e melhorias portuárias | +0.7% | Nacional, com concentração no Pilbara da Austrália Ocidental e nos corredores de carvão de Queensland | Longo prazo (≥ 4 anos) |
| A rápida digitalização (AutoHaul, telemática, gêmeos digitais) aumenta a eficiência | +0.6% | Regiões mineradoras centrais da Austrália Ocidental e Queensland | Curto prazo (≤ 2 anos) |
| A demanda global por minerais críticos (lítio, terras raras) diversifica os fluxos | +0.5% | Cinturão de lítio da Austrália Ocidental, terras raras do Território do Norte | Médio prazo (2-4 anos) |
| Projetos-piloto de ferro verde criam novos corredores domésticos de mina à planta | +0.3% | Port Hedland e região do Pilbara na Austrália Ocidental | Longo prazo (≥ 4 anos) |
| Os primeiros corredores de caminhões a hidrogênio reduzem o custo de combustível e abrem rotas no interior | +0.2% | Austrália do Sul, com testes iniciais no cinturão de cobre até Port Adelaide | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento dos Volumes de Exportação de Minério de Ferro Sustenta a Demanda de Transporte a Granel
A Austrália exportou 912 milhões de toneladas de minério de ferro em 2025, 3,2% acima de 2024, e os volumes contratados apontam para 945 milhões de toneladas até 2027. O aumento concentra-se nas redes ferroviárias estabelecidas do Pilbara, onde Rio Tinto e BHP já operam mais de 1.800 quilômetros de ferrovia de carga pesada. Como as extensões da vida útil das minas, e não novos poços, geram a tonelagem, os volumes incrementais fluem por ativos comprovados, preservando o poder de precificação dos operadores. O minério de ferro permanece acima de 50% do total de cargas, ancorando o mercado de logística de mineração da Austrália mesmo com o crescimento dos minerais críticos. O impulsionador de médio prazo acrescenta 0,9 ponto percentual ao CAGR previsto ao consolidar contratos de fornecimento de longo prazo que se estendem até 2028[1]"Projeto Ferroviário Interior," Infraestrutura Austrália, infrastructureaustralia.gov.au.
Gastos de Capital Federal e Estadual em Ferrovias de Carga Pesada e Portos
Canberra destinou AUD 9,3 bilhões (USD 5,79 bilhões) para a Ferrovia Interior durante 2024-2026, reduzindo o tempo de trânsito de Melbourne a Brisbane em 18 horas e o custo por tonelada-quilômetro em 12% após a conclusão em 2027. A Austrália Ocidental alocou AUD 2,8 bilhões (USD 1,74 bilhão) para desvios portuários no Pilbara, aumentando a capacidade de Port Hedland de 570 milhões para 620 milhões de toneladas até 2027. Queensland investiu AUD 1,9 bilhão (USD 1,18 bilhão) para duplicar linhas-chave de carvão, permitindo 25 milhões de toneladas extras quando as obras forem concluídas no final de 2026. Esses ativos consolidam custos logísticos estruturais mais baixos por décadas, conferindo às exportações australianas uma vantagem sobre os concorrentes brasileiros e africanos[2]"Revisão Global de Hidrogênio 2024," Agência Internacional de Energia, iea.org.
A Rápida Digitalização Reduz os Custos Operacionais
A frota AutoHaul da Fortescue expandiu-se para 54 locomotivas autônomas e movimentou 1,2 bilhão de toneladas em 2025 sem nenhum incidente com tripulação, reduzindo o consumo de combustível das locomotivas em 7%. O gêmeo digital da Rio Tinto reduziu a manutenção não planejada em 18% logo após a implantação em 2024. A telemática da BHP reduziu o combustível dos trens rodoviários em 6% em 2024. O rápido retorno do investimento posiciona as ferramentas digitais no centro dos ganhos imediatos, acrescentando 0,6 ponto percentual ao CAGR do mercado de logística de mineração da Austrália.
A Demanda Global por Minerais Críticos Diversifica os Fluxos
A produção de lítio atingiu 86.000 toneladas de ECL em 2025, alta de 22%, enquanto os óxidos de terras raras chegaram a 23.000 toneladas. Os concentrados são transportados em cargas de contêineres que exigem controle de contaminação, ao contrário do minério de ferro a granel. Os prestadores de serviços logísticos terceirizados estão instalando manuseio de gás inerte e galpões de mistura que oferecem prêmios de margem superiores a 20%. Os volumes aumentarão até 2029, impulsionando um acréscimo de 0,5 ponto percentual ao CAGR do setor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A volatilidade dos preços das commodities reduz a visibilidade dos contratos de prestadores de serviços logísticos terceirizados | -0.4% | Nacional, com impacto agudo na logística de carvão e metais de base | Curto prazo (≤ 2 anos) |
| Eventos ciclônicos extremos e inundações perturbam as cadeias de suprimentos do Pilbara e de Queensland | -0.3% | Pilbara da Austrália Ocidental e regiões costeiras de Queensland | Curto prazo (≤ 2 anos) |
| O aumento dos limites de emissão de diesel eleva o custo dos trens rodoviários | -0.2% | Nacional, com concentração nos corredores de carvão de Nova Gales do Sul e Queensland | Médio prazo (2-4 anos) |
| A escassez aguda de motoristas e técnicos de manutenção em áreas remotas sobrecarrega a capacidade | -0.3% | Austrália Ocidental, Território do Norte e regiões de mineração remotas de Queensland | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade dos Preços das Commodities Reduz a Visibilidade dos Contratos
Os preços do minério de ferro oscilaram entre USD 95 e USD 135 por tonelada em 2025, enquanto o carvão metalúrgico variou dentro de uma faixa de USD 100. Os mineradores reduziram os contratos de transporte plurianuais e migraram para vagas spot, corroendo a certeza de receita para transportadoras terceirizadas. A menor visibilidade eleva o custo de financiamento de vagões especializados e carregamento automatizado, reduzindo 0,4 ponto percentual do CAGR previsto[3]"Minerando Nossos Recursos," Departamento de Recursos de Queensland, resources.qld.gov.au.
Eventos Ciclônicos Extremos e Inundações Perturbam as Cadeias de Suprimentos
O Ciclone Ellie interrompeu a ferrovia do Pilbara por 12 dias em fevereiro de 2025, paralisando 4,5 milhões de toneladas de minério e custando aos operadores AUD 320 milhões (USD 199,29 milhões) em vendas. As inundações em Queensland em março de 2025 alagaram 40 quilômetros da linha Goonyella, suspendendo as exportações por nove dias. Eventos recorrentes agora levam as seguradoras a aumentar os prêmios em 15%-25%, removendo 0,3 ponto percentual do crescimento[4]"Anuário de Estatísticas de Infraestrutura Australiana 2025," Departamento de Pesquisa em Infraestrutura e Economia dos Transportes, bitre.gov.au.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: A Automação Redistribui os Grupos de Margem em Direção às Atividades de Valor Agregado
Os serviços de transporte dominaram o mercado de logística de mineração da Austrália com uma participação de 71,20% em 2025. A ferrovia movimentou 620 milhões de toneladas e os trens rodoviários transportaram 180 milhões de toneladas, evidenciando a escala dos fluxos de mina a porto na Austrália Ocidental e em Queensland. No entanto, as frotas de locomotivas digitalizadas, a manutenção preditiva e o carregamento otimizado estão nivelando a curva de custos, moderando o crescimento no segmento central de transporte. O modal rodoviário permanece indispensável para locais remotos de metais de base e ouro além do alcance ferroviário, enquanto a navegação costeira lida com areias minerais e manganês onde se aplicam limitações de calado.
Os serviços de valor agregado, como mistura, gestão de estoques, garantia de qualidade e embalagem, registram um CAGR de 4,65% (2026-2031), confortavelmente acima da média do mercado de logística de mineração da Austrália. Os mineradores reduziram os dias de cobertura de estoque nas usinas siderúrgicas chinesas para 18, estimulando a demanda por remessas precisas e just-in-time. A Fortescue reinvestiu AUD 216 milhões (USD 134,52 milhões) economizados com o AutoHaul em centros de mistura no Pilbara, confirmando como a automação realoca capital para ofertas de maior margem. Qube e Toll adicionaram manuseadores automatizados de contêineres e expandiram o armazenamento coberto para capturar os fluxos de lítio e cobre que exigem controle de contaminação, enquanto a medição de pátio de estoque por drone reduziu a variabilidade da mistura em 15% nas instalações da BHP.


Por Mineral/Metal: A Diversificação Impulsiona Fluxos de Maior Valor
O carvão reteve 35,61% da participação do mercado de logística de mineração da Austrália em 2025, com os tipos metalúrgicos em 22% e o térmico em 14%. A gradual migração das siderúrgicas asiáticas para fornos elétricos a arco corroeu os carregamentos de carvão metalúrgico em 4% em 2025, e as políticas climáticas europeias reduziram as cargas de carvão térmico em 6%.
A logística de ouro, por outro lado, deve registrar um CAGR de 5,13% entre 2026-2031, superando o carvão e o minério de ferro. Os preços recordes de USD 2.340 por onça aceleram a produção na Austrália Ocidental e no Território do Norte, gerando demanda por transporte seguro e urgente do portão da mina à refinaria. Os emergentes corredores de terras raras e lítio adicionam cargas especializadas em contêineres que exigem prêmios sobre o frete a granel. O concentrado de cobre de Mount Isa e Cloncurry chegou a 1,8 milhão de toneladas em 2025 e se beneficiará do crescimento do tamanho do mercado de logística de mineração da Austrália à medida que a nova capacidade no porto de Townsville entrar em operação.
Análise Geográfica
A Austrália Ocidental contribuiu com 63,70% do valor do mercado de logística de mineração da Austrália em 2025, ancorada por 620 milhões de toneladas de minério de ferro e 3,2 milhões de toneladas de concentrado de lítio. A ferrovia cativa abrangendo 1.800 quilômetros e os berços de escala mundial de Port Hedland sustentam o menor custo de entrega às usinas siderúrgicas asiáticas. As locomotivas autônomas reduziram as despesas operacionais ferroviárias em 7% em 2025, reforçando a dominância da região. Ainda assim, três ciclones em dois anos provocaram interrupções de vários dias, evidenciando lacunas de resiliência nos ativos costeiros. Os projetos-piloto de ferro verde agora criam corredores intraestaduais de mina à planta que podem desviar parte do fluxo de exportação para o processamento doméstico até 2028.
Queensland deve crescer mais rapidamente, a um CAGR de 4,50% (2026-2031), apoiada pela recuperação da demanda de carvão metalúrgico e pela expansão do cobre no noroeste. As duplicações ferroviárias nos sistemas Goonyella e Blackwater entregam capacidade adicional de 25 milhões de toneladas até o final de 2026, reduzindo os tempos de fila em Dalrymple Bay. No entanto, a inundação de março de 2025 que submergiou 40 quilômetros de trilhos revelou a exposição dos corredores costeiros a eventos climáticos.
A Austrália do Sul está emergindo como um laboratório de logística de hidrogênio. Seis trens rodoviários de célula de combustível no corredor de Prominent Hill visam 30% de economia de combustível, e a capacidade de reabastecimento para 20 caminhões estará operacional até 2026. O projeto de terras raras Nolans do Território do Norte movimentará 14.000 toneladas anualmente até 2027 ao longo de um novo corredor de 1.800 quilômetros até o porto de Darwin, que necessita de contêineres ISO com gás inerte. Nova Gales do Sul permanece centrada no carvão do Vale Hunter, enquanto Victoria e Tasmânia lidam com cargas modestas de areias minerais e carvão marrom, limitadas por portos rasos. Coletivamente, esses estados respondem por 12% do volume do mercado de logística de mineração da Austrália.
Panorama regulatório
A logística de mineração na Austrália é moldada por uma política de frete nacionalmente coordenada e por aprovações estaduais de mineração e ambientais, com as operações de veículos pesados ancoradas pela Heavy Vehicle National Law (HVNL) na maioria das jurisdições para veículos acima de 4,5 toneladas (massa, dimensão, carregamento e conformidade). O National Heavy Vehicle Regulator (NHVR) e a National Transport Commission (NTC) também influenciam os requisitos operacionais por meio de orientações e normas nacionais usadas por transportadoras e contratantes, incluindo o Load Restraint Guide e o National Code of Practice for Heavy Vehicle Modifications (VSB6), que afetam o design e a operação de combinações road-train e equipamentos especializados nos corredores mina-porto.
Para ativos logísticos relacionados à mineração, as aprovações podem se cruzar com o Environment Protection and Biodiversity Conservation Act 1999 (EPBC Act) em questões de significância ambiental nacional, afetando o cronograma e o alcance de ramais ferroviários, obras portuárias e novas estradas de transporte. Iniciativas de política federal também estabelecem prioridades de investimento para cadeias de suprimento de minerais críticos, incluindo a Australian Government Critical Minerals Strategy 2023-2030 e a National Freight and Supply Chain Strategy (Plano de Ação 2025-29), que enfatizam redes de frete resilientes e habilitadas por dados, além de infraestrutura estratégica para fluxos minerais emergentes. A logística de minerais offshore, quando aplicável, está sob o Offshore Minerals Act 1994, administrado por Autoridades Conjuntas federais e estaduais/territoriais.
Análise da cadeia de valor
A logística de mineração na Austrália segue principalmente cadeias de valor mina-porto (e mina-planta), com o fluxo começando no planejamento da mina, perfuração e detonação, e manuseio de materiais, passando então pelo transporte primário (dentro da mina ou em estradas particulares de transporte), transporte secundário (road trains ou ferrovia de carga pesada) e serviços de interface portuária (descarregamento de trens, empilhamento e retomada em pátios de estocagem, mistura e carregamento de navios). Mineradoras integradas, particularmente no minério de ferro do Pilbara, controlam sistemas ferroviários e portuários cativos que internalizam o transporte de longa distância e reduzem o acesso de terceiros. Ao mesmo tempo, prestadores e contratantes terceirizados, incluindo Aurizon, Linfox, Qube, Toll e empresas especializadas em transporte rodoviário e logística de projetos, fornecem capacidade de transporte de longa distância, armazenagem, containerização e serviços de valor agregado, como controle de contaminação para concentrados de minerais críticos.
Os principais pontos de fricção da cadeia de valor concentram-se na interface porto-ferrovia e ao longo de corredores regionais restritos, onde eventos climáticos, paradas de segurança e limitações de infraestrutura podem interromper o fluxo e transferir a carga para modais de custo mais alto. Sinais operacionais recentes mostram risco e custo sendo gerenciados por meio de contratação integrada e multimodal e infraestrutura direcionada: o contrato logístico de longo prazo da BHP com a Aurizon para o Copper South Australia enfatiza a coordenação ponta a ponta entre ferrovia, rodovia e porto para reduzir a exposição rodoviária e melhorar a confiabilidade, enquanto pausas motivadas por segurança em estradas particulares de transporte na Austrália Ocidental destacam a importância contínua da conformidade, manutenção e gestão de incidentes para sustentar a produtividade dos road trains. Para minerais containerizados e de maior valor, a cadeia adiciona cada vez mais armazenamento cobertos, manuseio com gás inerte e processos de cadeia de custódia mais rígidos, desde o portão da mina até o terminal de exportação, para proteger a integridade do produto.
Cenário Competitivo
O mercado de logística de mineração da Austrália apresenta um nível moderado de concentração. Os mineradores integrados BHP, Rio Tinto e Fortescue movimentam dois terços da tonelagem de minério de ferro por redes cativas, consolidando eficiências de escala, mas limitando o acesso de terceiros. A ferrovia de Queensland da Aurizon transportou 210 milhões de toneladas em 2025, mas está canalizando USD 78 milhões em novos vagões para diversificação de granéis. A Pacific National implanta manutenção preditiva nos corredores de carvão para defender contratos. Qube e Toll ampliam as pegadas de valor agregado por meio de armazéns automatizados que atendem aos fluxos de lítio e cobre, conquistando tarifas premium.
O crescimento em espaços inexplorados reside nos minerais críticos que exigem manuseio livre de contaminação e atmosferas inertes. A Linfox fez parceria com a Arafura em contêineres de terras raras adaptados ao controle de oxidação, capturando rotas de alta margem. Empresas menores como a Centurion visam o transporte de ouro-doré, onde a segurança e a urgência superam o tamanho. Os projetos-piloto de caminhões a hidrogênio ameaçam os incumbentes a diesel em rotas interiores superiores a 400 quilômetros, caso os custos das células de combustível diminuam conforme previsto.
As patentes de tecnologia para ferrovias autônomas cresceram 35% durante 2024-2025, com Hitachi e Wabtec aprimorando a detecção de obstáculos e o gerenciamento de energia. A conformidade com os padrões de gestão de ativos ISO 55001 tornou-se um pré-requisito contratual à medida que os mineradores exigem transparência de ponta a ponta para auditorias de ESG.
Líderes do Setor de Logística de Mineração da Austrália
Aurizon
Linfox Pty, Ltd.
BIS Industries
Centurion
Toll Holdings, Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A automação e as operações digitais estão criando espaços em branco de serviços além do transporte de longa distância principal, especialmente à medida que frotas e corredores migram de testes para o uso autônomo diário. Em 2026, uma implantação de transporte autônomo retrofit na Austrália Ocidental (operações autônomas em turno diurno da EACON Mining Technology usando caminhões Komatsu HD1500 retrofitados no Havana Pit) e uma adoção mais ampla de ferramentas de aprendizado de máquina para classificação de produção (implantações da MaxMine em locais operados por clientes incluindo Glencore, NRW Holdings e Macmahon) ampliam a demanda por integração de TO, interoperabilidade e gestão de desempenho baseada em dados na logística de mineração. Isso apoia ofertas de valor agregado, como otimização de despacho, manutenção preditiva e medição automatizada de pátios de estocagem.
A resiliência de capacidade e os caminhos de exportação multiusuário são outra área de oportunidade, particularmente na Austrália Ocidental, onde o acesso portuário e as restrições de segurança podem se intensificar durante períodos de disrupção. Um sinal visível de investimento é a obra do canal de desvio de Port Hedland, com a Pilbara Ports concedendo um contrato à Jan De Nul Australia para o projeto Zone 5 Bypass Channel em 2026, visando melhorar a segurança marítima e a resiliência operacional, juntamente com as obras de desbottleneck da BHP em Port Hedland, em Nelson Point (incluindo a construção do Car Dumper 6 sob um projeto portuário mais amplo). Para produtores emergentes e menores, conceitos de acesso aberto ferrovia-porto, como o memorando de entendimento entre a Arc Infrastructure e a FIJV para avaliar caminhos de exportação baseados em ferrovia para o Yogi Magnetite Project no Porto de Geraldton, apontam para interesse comercial em cadeias logísticas compartilhadas que reduzem o ônus de infraestrutura inicial. Mudanças de prioridade de corredores, incluindo a remoção pela Infrastructure Australia, em março de 2026, do Mount Isa-Townsville Rail Corridor Upgrade de sua lista de prioridades nacionais, também sublinham uma lacuna de execução e o papel potencial de atualizações graduais, participação privada e soluções de programação de rede em regiões restritas.
Desenvolvimentos recentes do setor
- Julho de 2026: a BHP aprovou a execução de seu projeto Ministers North na Austrália Ocidental, incluindo a construção de uma estrada de transporte de 13 km e uma ponte de terra conectando-se à infraestrutura existente de Yandi. A decisão avança a conectividade mina-rede e sustenta atividades adicionais internas de transporte e manuseio de materiais ligadas aos sistemas logísticos estabelecidos do Pilbara.
- Setembro de 2025: a Linfox fortaleceu sua parceria com a Fortescue, expandindo serviços especializados de transporte, armazenagem e distribuição em todo o Pilbara. A medida apoia maior intensidade de serviço em torno das principais operações de minério de ferro e reforça a demanda por suporte integrado de site a porto na Austrália Ocidental.
- Junho de 2024: a Rio Tinto concluiu uma expansão do AutoHaul para estender o controle autônomo a seções ferroviárias adicionais do Pilbara. A atualização aprofunda a transição para operações ferroviárias autônomas de carga pesada, aumentando a confiabilidade dos ciclos e a importância de capacidades de manutenção habilitadas por dados e de programação de trens.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, dimensionamos a logística de mineração como os serviços pagos utilizados para movimentar insumos de mineração e materiais extraídos dentro da Austrália, começando nos locais de mina e processamento e seguindo até terminais ferroviários, portos e pontos de transferência domésticos ou de exportação.
Exclusões de abrangência: exclui o valor da própria commodity extraída, o transporte cativo interno que não é precificado como serviço, e a maior parte do frete industrial não relacionado à mineração que não atende às cadeias de suprimento de mineração.
Visão geral da segmentação
- Por Serviço
- Transporte
- Rodoviário
- Ferroviário
- Navegação Costeira/Barcaça
- Aéreo
- Armazenagem e Gestão de Estoques
- Serviços de Valor Agregado
- Transporte
- Por Mineral/Metal
- Minério de Ferro
- Carvão Metalúrgico e Térmico
- Metais de Base (Cu, Zn, Ni)
- Ouro
- Outros Minerais/Metais
- Por Geografia
- Austrália Ocidental
- Queensland
- Nova Gales do Sul
- Austrália do Sul
- Território do Norte
- Victoria
- Tasmânia
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a estabelecer referências consistentes para volumes, rotas e condições operacionais antes da aplicação de premissas de precificação. As fontes públicas e oficiais utilizadas incluíram as séries de indústria e frete do Australian Bureau of Statistics, estatísticas de mineração da Geoscience Australia, atualizações do Department of Industry, Science and Resources sobre produção e exportações de recursos e energia, departamentos e reguladores estaduais de mineração (como os da Austrália Ocidental e de Queensland), publicações de rede da Australian Rail Track Corporation e relatórios de fluxo e comércio de autoridades portuárias.
Para traduzir esses sinais em um modelo de mercado utilizável, também analisamos relatórios anuais de empresas, apresentações a investidores e demonstrações financeiras auditadas, além de coberturas jornalísticas confiáveis sobre atualizações de corredores, impactos climáticos e expansões de minas. Quando necessário, utilizamos assinaturas pagas selecionadas para dados financeiros de empresas, bases de dados de patentes para verificar a adoção de tecnologia em transporte e manuseio, e verificações de importação e exportação em nível de embarque para validar cruzadamente volumes ligados ao comércio. Esses exemplos não são exaustivos, e muitas outras fontes foram consultadas para coleta, validação e esclarecimento de dados durante o trabalho.
Entrevistas e pesquisas primárias
Os dados primários foram coletados por meio de entrevistas e pesquisas com operadores de logística, equipes de cadeia de suprimento de mineração, partes interessadas portuárias e ferroviárias, e contratantes de serviços envolvidos em movimentações mina-porto. Para a abrangência da Austrália, as conversas foram equilibradas entre os principais estados produtores e as principais rotas de commodities, de modo que as premissas de precificação, utilização e mix de serviços pudessem ser confirmadas e depois testadas em relação aos achados documentais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 12% |
| Nível médio: 50% | Líderes funcionais/de unidade: 31% |
| Empresas menores: 14% | Gerentes: 57% |
Dimensionamento e previsão de mercado
O dimensionamento começa a partir de um pool de demanda reconstruído usando indicadores de produção de mineração e fluxo de corredores na Austrália, que são então traduzidos em valor de serviço logístico usando participações de modais, distâncias típicas de transporte, etapas de manuseio e faixas de precificação de serviços. Os totais são corroborados com aproximações bottom-up seletivas, como divisões de receita amostradas de operadores vinculadas à exposição à mineração e verificações no nível dos corredores sobre o preço médio por tonelada-quilômetro, e o modelo é então ajustado quando as taxas implícitas não correspondem ao feedback do mercado.
As entradas usadas no modelo incluem a tonelagem extraída para as principais commodities (minério de ferro, carvão, metais básicos e ouro), padrões de movimentação mina-porto e mina-ferrovia, fluxo de granéis portuários, acesso ferroviário e disponibilidade de trajetos nas principais redes, tendências de preço do diesel que influenciam a precificação do transporte rodoviário de longa distância, e mudanças de utilização impulsionadas por novas expansões de minas ou disrupções climáticas. Quando uma variável não estava consistentemente disponível por estado ou corredor, as lacunas foram preenchidas usando participações proxy de períodos adjacentes e depois validadas por meio de confirmação baseada em entrevistas.
Para a previsão, recorremos à análise de cenários ancorada na produção de mineração esperada e no ritmo de exportação, aplicando então trajetórias de precificação e utilização que foram verificadas com participantes do setor. Mantivemos o cenário-base consistente entre as commodities e depois o ajustamos para corredores onde restrições ferroviárias ou expansões portuárias claramente alteram o mix logístico.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, como o fluxo portuário publicado, a intensidade do frete ferroviário e a exposição de receita relacionada à mineração discutida publicamente em divulgações financeiras, e as maiores variações foram investigadas antes da aprovação final. Quando um ponto de dados conflitava com a lógica esperada de tonelagem ou preço, revisitamos a premissa, reexecutamos análises de sensibilidade e recontatamos um subconjunto de respondentes se a mudança pudesse alterar materialmente o total.
Cada relatório é atualizado anualmente, com atualizações intermediárias realizadas quando ocorre um evento material, como uma grande adição de capacidade, uma mudança de política que afeta a economia do transporte, ou uma oscilação acentuada no preço do combustível. Antes da entrega, um analista realiza uma nova revisão das principais entradas e conversões para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de logística de mineração da Austrália segundo a Mordor Intelligence, comparado com outras estimativas publicadas
Os números de mercado publicados para a logística de mineração na Austrália podem parecer inconsistentes porque diferentes grupos contabilizam camadas de serviço distintas e usam proxies diferentes para volumes e precificação. A dispersão geralmente decorre de se os serviços de última milha na mina são agrupados com o transporte de longa distância, de como o manuseio portuário e ferroviário é tratado, e de com que rapidez se assume que a precificação acompanha os custos de diesel e mão de obra.
Algumas estimativas externas incorporam um gasto mais amplo da cadeia de suprimento de mineração, incluindo serviços de site que nem sempre são precificados como logística de terceiros. Segundo a Mordor Intelligence, o total é limitado ao transporte ligado à mineração, à armazenagem e gestão de estoque, e à logística de valor agregado que apoia diretamente a movimentação de materiais de mineração de locais de mina ou processamento até ferrovias, portos e mercados de destino, e as premissas de tonelagem e corredores são atualizadas em ciclo anual para evitar mixagens de ano-base desatualizadas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 10,02 bilhões de USD (2025) | |
| Instituto de Pesquisa do Setor A | 10,00 bilhões de USD (2024) | Utiliza um ano-base anterior com arredondamento, e parece agrupar logística de apoio à mineração adicional além da cadeia principal de movimentação mina-ferrovia e mina-porto, o que altera tanto o pool de demanda quanto o mix de precificação de serviços. |
| Publicação Setorial B | 9,20 bilhões de USD (2025) | Frequentemente constrói totais a partir de um conjunto mais restrito de corredores visíveis e aplica uma escalada de tarifas conservadora, o que pode subestimar rotas remotas de custo mais alto e etapas de manuseio pago que aparecem na precificação dos operadores. |
A comparação mostra que a seleção do ano, a abrangência das camadas de serviço e as premissas de escalada de tarifas explicam a maior parte da variação. Ao vincular o pool de demanda à tonelagem de commodities e aos movimentos de corredores, e depois verificar os preços por meio do feedback dos operadores, o número final permanece rastreável a entradas repetíveis e verificações diretas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de logística de mineração da Austrália em 2026?
Qual é o tamanho do mercado de logística de mineração da Austrália em 2026?
Qual é a taxa de crescimento prevista até 2031?
Qual é a taxa de crescimento prevista até 2031?
Qual área de serviço está se expandindo mais rapidamente?
Qual área de serviço está se expandindo mais rapidamente?
Qual região registra a maior participação de valor em 2025?
A Austrália Ocidental responde por 63,70% do valor total do mercado em 2025, impulsionada pela produção de minério de ferro do Pilbara.
Qual tendência tecnológica é mais transformadora?
Qual tendência tecnológica é mais transformadora?
Qual segmento mineral apresenta as perspectivas de crescimento mais fortes?
Qual segmento mineral apresenta as perspectivas de crescimento mais fortes?
Página atualizada pela última vez em:



