
Tamanho e Participação do Mercado de Logística de E commerce da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
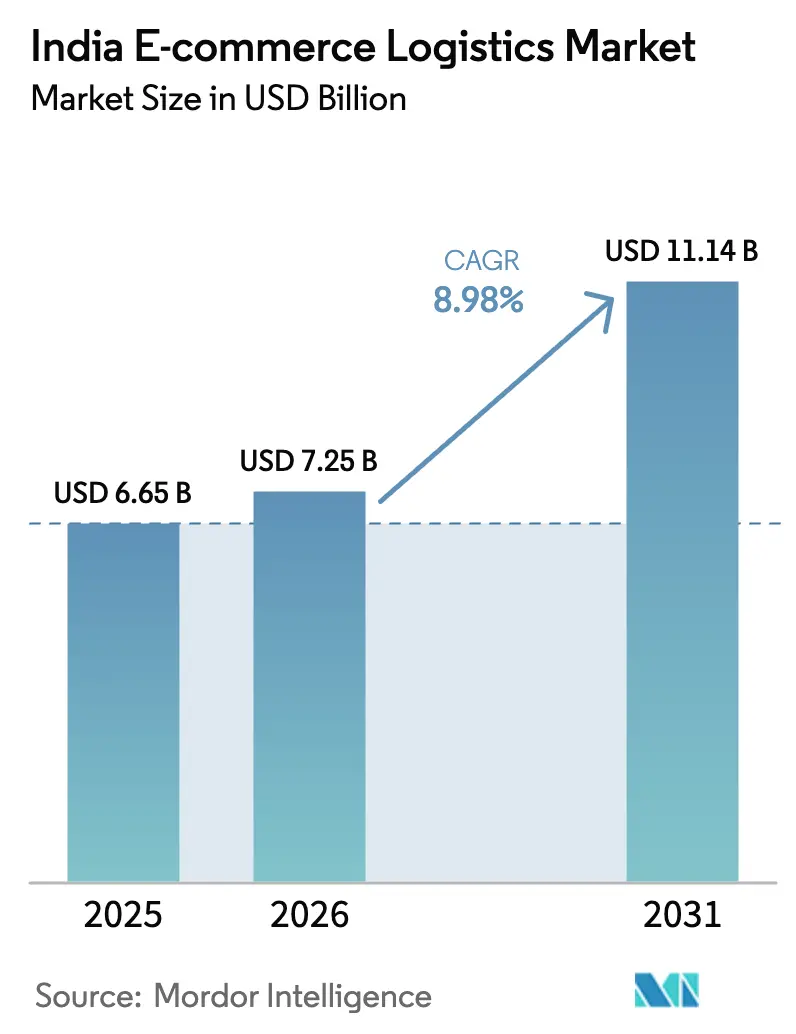
| Tamanho do mercado no ano base (2025) | 6.65 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.25 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.14 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.98 % |
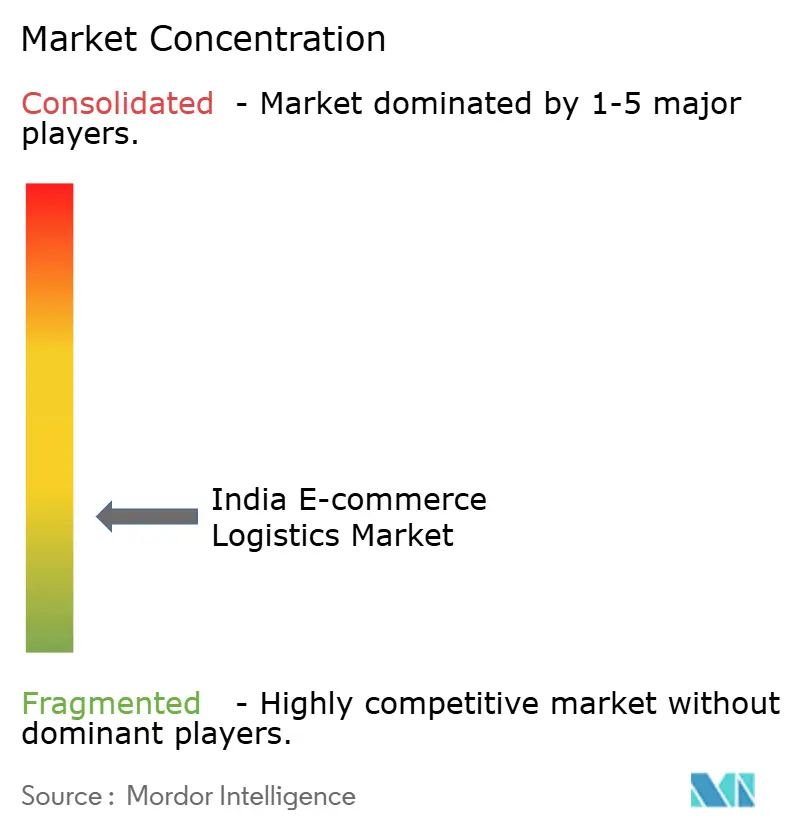
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de E commerce da Índia por Mordor Intelligence
O tamanho do Mercado de Logística de E commerce da Índia foi avaliado em USD 6,65 bilhões em 2025 e estima-se que cresça de USD 7,25 bilhões em 2026 para atingir USD 11,14 bilhões até 2031, a um CAGR de 8,98% durante o período de previsão (2026-2031).
A trajetória esperada reflete a transição da Índia da distribuição convencional para ecossistemas de fulfillment habilitados por tecnologia que atendem a uma base de consumidores digitais cada vez mais ampla. Os serviços de valor agregado, a infraestrutura de comércio rápido e os corredores expressos ferroviários estão remodelando os parâmetros competitivos, enquanto programas governamentais como o PM Gati Shakti e o Corredor Dedicado de Cargas continuam a reduzir as barreiras estruturais de custo. A Rede Aberta para o Comércio Digital (ONDC) está abrindo capacidade para provedores de logística menores, reduzindo a dependência de plataformas e elevando as expectativas de qualidade de serviço. O impulso para consolidação é evidente à medida que os grandes players integram triagem automatizada, análise preditiva e frotas sustentáveis para proteger as margens e ampliar a cobertura regional.
Principais Conclusões do Relatório
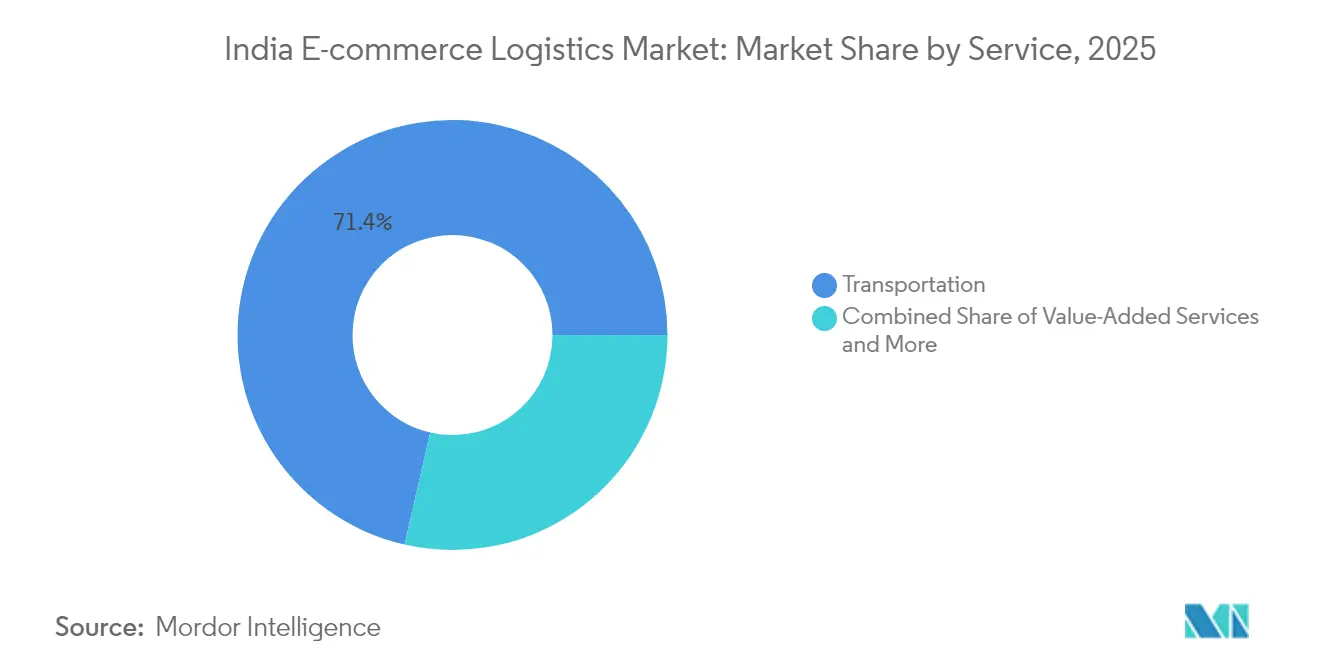
- Por serviço, o Transporte deteve 71,42% da participação do mercado de logística de e-commerce da Índia em 2025, e os serviços de valor agregado devem avançar a um CAGR de 7,11% até 2031.
- Por modelo de negócio, o segmento B2C capturou 62,58% do tamanho do mercado de logística de e-commerce da Índia em 2025, enquanto o C2C apresenta a expansão mais rápida a um CAGR de 6,42% até 2031.
- Por destino, as entregas domésticas responderam por 90,35% do tamanho do mercado de logística de e-commerce da Índia em 2025; a logística internacional é prevista para crescer a um CAGR de 6,69% entre 2026 e 2031.
- Por velocidade de entrega, a entrega padrão comandou 50,62% da participação do mercado de logística de e-commerce da Índia em 2025; os serviços no mesmo dia devem crescer a um CAGR de 6,09% até 2031.
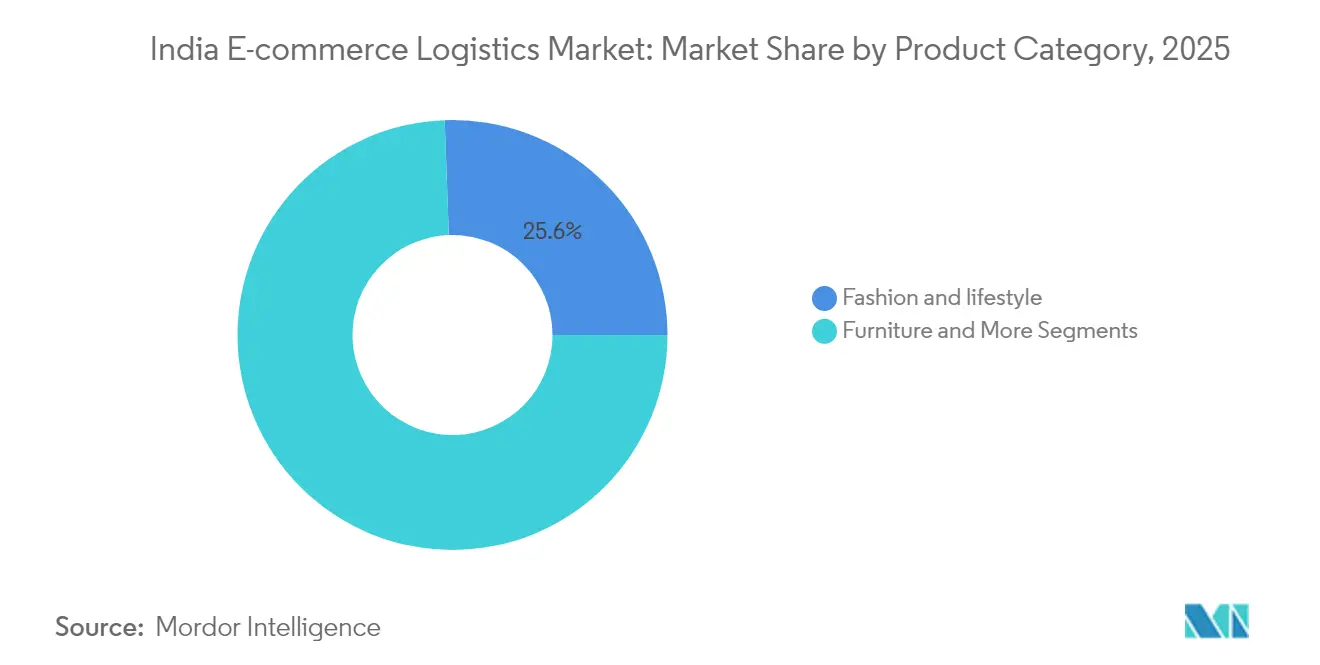
- Por categoria de produto, moda e estilo de vida deteve 25,58% de participação no tamanho do mercado de logística de e-commerce da Índia em 2025 e está crescendo a um CAGR de 6,41% até 2031.
- Por nível de cidade, as cidades de nível 3 e abaixo representaram 40,48% do mercado de logística de e-commerce da Índia em 2025, evidenciando a bem-sucedida penetração digital fora das áreas metropolitanas.
- Por região, o Norte dominou com 21,78% de participação em 2025; o Oeste está projetado para registrar um CAGR de 6,58% durante 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Logística de E commerce da Índia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Integração de micro, pequenas e médias empresas via ONDC | +1.8% | Nacional, com ganhos iniciais em cidades de Nível 2/3 | Médio prazo (2 a 4 anos) |
| Proliferação de marcas D2C | +1.5% | Centros urbanos com expansão para mercados semiurbanos | Curto prazo (≤ 2 anos) |
| Expansão do comércio no mesmo dia e do comércio rápido | +2.1% | Cidades metropolitanas com transbordamento para o Nível 2 | Curto prazo (≤ 2 anos) |
| Ubiquidade do UPI e dos pagamentos digitais | +1.2% | Nacional, acelerada em áreas rurais | Longo prazo (≥ 4 anos) |
| Corredores expressos ferroviários de cargas | +0.9% | Corredores Ocidental e Oriental principalmente | Longo prazo (≥ 4 anos) |
| Crescimento das plataformas de comércio social | +1.4% | Nacional, mais forte em mercados de línguas regionais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Integração de Micro, Pequenas e Médias Empresas via ONDC
O ONDC elimina os silos de plataforma, permitindo que as empresas de logística atendam a múltiplos ecossistemas de vendedores por meio de APIs padronizadas que reduzem os custos de integração e elevam a utilização de ativos. O modelo beneficia especialmente os mercados de nível 2 e nível 3, onde o alcance do e-commerce tradicional era limitado, estimulando novos canais de receita ao mesmo tempo em que força os operadores estabelecidos a competir em transparência e qualidade de serviço. Os volumes de transações no ONDC escalaram em todo o país, confirmando seu papel na democratização do acesso à logística[1]Departamento de Promoção da Indústria e Comércio Interno, "Documento Conceitual do ONDC," dpiit.gov.in.
Proliferação de Marcas D2C
As marcas diretas ao consumidor exigem gestão integrada de estoque, embalagem personalizada e logística reversa ágil, pressionando os provedores a investir em automação e análise preditiva. A proliferação de SKUs combinada com picos sazonais aumenta a complexidade, mas o alto valor atribuído à experiência do consumidor permite margens mais elevadas por meio de serviços de valor agregado especializados. Essa tendência fortalece a adoção de sistemas de gestão de armazéns que sincronizam o fulfillment multi-nó e suportam precificação diferenciada.
Expansão do Comércio no Mesmo Dia e do Comércio Rápido
O fulfillment hiperlocal passou de novidade para expectativa básica nas zonas metropolitanas. As dark stores e os centros de micro-fulfillment posicionados a 3-5 quilômetros de clusters residenciais exigem imóveis intensivos em capital e softwares sofisticados de roteamento. Os grandes players aproveitam o acesso a financiamento, enquanto especialistas hiperlocais de nicho capturam crescimento específico por categoria em mercearia, eletrônicos e moda. A triagem automatizada e a otimização de rotas guiada por inteligência artificial mantêm os níveis de serviço apesar do aumento dos volumes de pedidos[2]Redação da Bloomberg News, "Players de comércio rápido aceleram implantação de infraestrutura," bloomberg.com.
Ubiquidade do UPI e dos Pagamentos Digitais
A Interface de Pagamentos Unificados (UPI) diminui o atrito do pagamento contra entrega, melhorando os ciclos de capital de giro e as taxas de sucesso nas entregas. Os volumes de transações via UPI superaram 20 bilhões em agosto de 2025, com o e-commerce representando uma parcela crescente[3]Corporação Nacional de Pagamentos da Índia, "Estatísticas do UPI - Agosto de 2025," npci.org.in. As liquidações em tempo real permitem que fornecedores de logística menores atendam aos padrões corporativos, e os serviços financeiros integrados geram novos fluxos de receita.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Infraestrutura rodoviária e de armazenagem rural abaixo do ideal | -1.4% | Áreas rurais e semiurbanas, estados do Leste | Longo prazo (≥ 4 anos) |
| Alta proporção de devoluções de produtos e pagamento contra entrega | -0.8% | Nacional, mais pronunciada em cidades de Nível 2/3 | Médio prazo (2 a 4 anos) |
| Regras de e-commerce em elaboração e custos de localização de dados | -0.6% | Nacional, maior impacto nas operações internacionais | Médio prazo (2 a 4 anos) |
| Conformidade mais rigorosa com ESG e descarbonização | -0.4% | Centros urbanos e corredores industriais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura Rodoviária e de Armazenagem Rural Abaixo do Ideal
As lacunas de conectividade aumentam os custos por remessa e prolongam os prazos de entrega nos mercados rurais. A escassez de armazéns restringe as categorias de produtos sensíveis à temperatura e volumosos, limitando a variedade de SKUs. As iniciativas governamentais de construção de estradas continuam a reduzir essa lacuna, mas o desenvolvimento da infraestrutura fica aquém da demanda do e-commerce[4]Ministério do Desenvolvimento Rural, "Atualização de progresso do Pradhan Mantri Gram Sadak Yojana," pmgsy.nic.in. As complexidades da logística reversa elevam ainda mais os custos onde as opções de transporte permanecem escassas.
Alta Proporção de Devoluções de Produtos e Pagamento Contra Entrega
Os elevados níveis de retorno à origem inflam as despesas com logística reversa, e os pedidos com pagamento contra entrega intensificam o risco de cobrança. As categorias de moda registram as maiores devoluções, exigindo verificações de qualidade assistidas por inteligência artificial e centros de processamento especializados. Os provedores menores enfrentam pressão sobre o capital de giro decorrente de múltiplas tentativas de entrega e liquidações atrasadas, tornando os investimentos em tecnologia essenciais para a proteção das margens.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: Serviços de Valor Agregado Capturam Demanda Premium
O Transporte gerou 71,42% da participação do mercado de logística de e-commerce da Índia em 2025, e o CAGR do segmento de Serviços de Valor Agregado é de 7,11% até 2031. Os provedores que oferecem embalagem com marca, kitting e inspeção desfrutam de forte poder de precificação. O Transporte enfrenta comoditização, mas o transporte rodoviário ainda oferece o volume de base para o mercado de logística de e-commerce da Índia. As melhorias ferroviárias encurtam os tempos de trânsito para cargas a granel, e o frete aéreo permanece crítico para remessas internacionais sensíveis ao tempo.
A automação orientada por tecnologia na armazenagem reduz as taxas de erro e suporta a escala, enquanto o controle de qualidade habilitado por inteligência artificial permite que os provedores se expandam sem escalada proporcional de custos. Essas capacidades sustentam as estratégias de retenção de clientes e criam barreiras competitivas.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Modelo de Negócio: B2C Permanece o Centro de Gravidade
O segmento B2C contribuiu com 62,58% para o tamanho do mercado de logística de e-commerce da Índia em 2025 e continua a definir os parâmetros de nível de serviço. O corredor C2C, impulsionado pela atividade de comércio social, está avançando a um CAGR de 6,42% (2026-2031) e exige rastreamento profissional, seguro e suporte para empreendedores individuais. As remessas B2B oferecem estabilidade, mas geram menores oportunidades de diferenciação tecnológica.
O crescimento do B2C alinha-se com as crescentes expectativas de comércio rápido e a ampla adoção de smartphones, compelindo os provedores a aprimorar as redes de última milha e as ferramentas de comunicação com o cliente. A expansão do comércio social amplifica a necessidade de soluções de micro-fulfillment escaláveis que atendam às exigências individualizadas dos vendedores.
Por Destino: Domínio Doméstico com Potencial Internacional
As entregas domésticas dominaram com 90,35% do tamanho do mercado de logística de e-commerce da Índia em 2025, refletindo o vasto consumo interno da Índia. Os serviços internacionais, embora menores, estão crescendo a um CAGR de 6,69% até 2031, à medida que os exportadores aproveitam a digitalização aduaneira no âmbito do Sistema Nacional de Janela Única.
A conformidade com o Imposto Unificado sobre Bens e Serviços suporta a distribuição nacional, e os novos corredores econômicos encurtam o trânsito doméstico. Para os vendedores internacionais, soluções especializadas de corretagem aduaneira e multimodais permitem precificação premium e erguem barreiras de entrada.
Por Velocidade de Entrega: A Entrega Padrão Mantém a Liderança em Custo
A entrega padrão controlou 50,62% do mercado de logística de e-commerce da Índia em 2025. O roteamento consolidado sustenta o menor custo por unidade, atraindo consumidores sensíveis ao preço. A entrega no mesmo dia, embora de nicho, cresce a um CAGR de 6,09% (2026-2031) à medida que os compradores metropolitanos mais abastados pagam pela conveniência.
A entrega no dia seguinte atende ao meio-termo, enquanto "Outros" com prazo acima de 5 dias absorvem o tráfego volumoso e não urgente por ferrovia e via marítima. Os algoritmos de otimização de rotas ajudam a encurtar os prazos sem crescimento linear de custos, empurrando o mercado para normas mais rápidas sem comprometer a rentabilidade.
Por Categoria de Produto: Moda Impulsiona a Inovação em Serviços
Moda e estilo de vida manteve uma participação de 25,58% no tamanho do mercado de logística de e-commerce da Índia em 2025 e lidera o crescimento a um CAGR de 6,41% (2026-2031). As altas taxas de devolução impelem investimentos em instalações de logística reversa e mecanismos de recomendação baseados em inteligência artificial. A logística de eletrônicos exige camadas mais elevadas de seguro e segurança, enquanto alimentos e bebidas dependem de ativos de cadeia fria que poucos concorrentes conseguem igualar.
Os cuidados pessoais desfrutam de demanda previsível e menores devoluções, suportando um planejamento eficiente de capacidade. O mobiliário requer manuseio de produtos volumosos e opções de montagem, abrindo mais uma via de especialização.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Nível de Cidade: A Penetração nas Cidades de Nível 3 Remodela o Design de Redes
As cidades de nível 3 e abaixo formaram 40,48% do mercado de logística de e-commerce da Índia em 2025, impulsionadas por interfaces vernáculas e conectividade de dados acessível. Extensões de redes hub-and-spoke, parcerias com empreendedores locais e pontos alternativos de retirada permitem um alcance econômico apesar da menor densidade de remessas. Os volumes das cidades de nível 1 permanecem elevados, mas enfrentam saturação, enquanto as cidades de nível 2 equilibram o potencial de crescimento com a prontidão da infraestrutura.
Análise Geográfica
O Norte reteve 21,78% do mercado de logística de e-commerce da Índia em 2025, beneficiando-se de clusters industriais estabelecidos e corredores multimodais. A Região Metropolitana de Delhi (NCR) atua como um gateway central, e os recém-sancionados Parques Logísticos Multimodais fortalecem o fluxo de cargas. As seções do Corredor Dedicado de Cargas Ocidental já estão reduzindo os tempos de trânsito e aumentando a capacidade.
O Oeste é a região de crescimento mais rápido a um CAGR de 6,58% (2026-2031), aproveitando a base de consumidores diversificada de Maharashtra e o foco de Gujarat em exportações centradas em portos. Soluções integradas de transporte marítimo-terrestre suportam os fluxos de encomendas internacionais, e as zonas econômicas especiais adicionam demanda industrial.
Panorama regulatório
A logística de e-commerce na Índia opera sob conformidade multiagência que abrange impostos indiretos, alfândega e padrões de produtos. As guias eletrônicas GST (e-way bills) sustentam a movimentação doméstica, enquanto processos ligados ao DGFT regem a documentação de exportação. Uma atualização notável de 2026 para os fluxos transfronteiriços de encomendas foi a Circular CBIC 17/2026-Customs (31 de março de 2026), que removeu o limite de valor de consignação de INR 10 lakh para exportações via courier, ampliando o mix endereçável de encomendas de exportação para redes de courier e entrega expressa.
Para prestadores de serviços que gerenciam transações transfronteiriças e logística vinculada a plataformas, esclarecimentos sobre tributação e regras de fornecimento também afetam a estruturação de contratos e o faturamento. O Finance Act 2026 abordou aspectos de disputas sobre o local de fornecimento de serviços intermediários no âmbito do IGST. Enquanto isso, um mecanismo de desembaraço Single Window para categorias regulamentadas (alimentos, medicamentos, produtos de origem animal), operacional desde abril de 2026, aumenta os requisitos de conformidade de ponta a ponta para vendedores de e-commerce e seus parceiros de logística. Padrões BIS obrigatórios em categorias selecionadas de produtos (por exemplo, eletrônicos e brinquedos) e discussões em curso sobre localização de dados e o anteprojeto de regras de e-commerce continuam a moldar a forma como as empresas de logística projetam seus fluxos de KYC, rastreabilidade e documentação.
Análise da cadeia de valor
A cadeia de valor da logística de e-commerce na Índia vai desde o cadastro de vendedores e captura de pedidos (marketplaces, marcas D2C e vendedores vinculados à ONDC) até o armazenamento de entrada e o fulfillment, seguido pelo transporte de longa distância (predominantemente rodoviário, com papéis crescentes de ferrovia e aéreo) e a execução de última milha, apoiada por devoluções e serviços de valor agregado. Integradores nacionais e empresas de entrega expressa (por exemplo, Delhivery, Blue Dart, XpressBees, Shadowfax e DTDC) competem junto a redes cativas como Ekart e Amazon Supply Chain Services, que vêm cada vez mais vendendo capacidades semelhantes a 3PL além de seus próprios marketplaces. Isso eleva as expectativas em relação à promessa de entrega, rastreamento e precificação.
Operacionalmente, hubs automatizados, softwares de otimização de rotas e logística reversa estruturada estão se tornando facilitadores centrais à medida que as redes se expandem para cidades de nível 2/3 e abaixo, que representaram 40,48% da demanda de mercado em 2025. Os Parques Logísticos Multimodais atuam como pontos de agregação para armazenagem e, quando pertinente, processos relacionados à alfândega, reduzindo o manuseio intermediário e melhorando a economia das rotas. Na camada de transporte, o ecossistema de frete ferroviário está avançando em direção a uma containerização mais ampla e equipamentos especializados para cargas tradicionalmente transportadas por rodovia, complementando o transporte rodoviário de longa distância para movimentos de longa distância com custo eficiente, enquanto o transporte aéreo expresso permanece importante para encomendas sensíveis ao tempo.
Cenário Competitivo
A competição no mercado de logística de e-commerce da Índia permanece fragmentada, porém está em processo de consolidação. Aquisições como a compra da Ecom Express pela Delhivery sublinham a tendência de integração de escala e extensão da rede nacional. Os líderes investem em otimização de rotas baseada em inteligência artificial, triagem automatizada e robótica de armazéns para melhorar as métricas de custo de atendimento.
Três estratos estratégicos definem o cenário. Os players nacionais combinam redes extensas com serviços de pilha completa. Os especialistas regionais concentram-se na profundidade territorial ou vertical, frequentemente oferecendo manuseio com controle de temperatura ou de mercadorias volumosas. As startups orientadas por tecnologia capturam nichos hiperlocais e de comércio rápido.
As variáveis de sustentabilidade entram nas mesas de negociação à medida que a conformidade com ESG se intensifica. Frotas de veículos elétricos, hubs abastecidos por energia solar e painéis de rastreamento de carbono diferenciam as ofertas de serviço e atraem contratos corporativos. Os provedores com capital para adotar tecnologia verde antecipadamente ganham vantagem.
Líderes do Setor de Logística de E commerce da Índia
Delhivery
Ekart Logistics
XpressBees
Blue Dart Express
DTDC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As encomendas de e-commerce transfronteiriço oferecem um caminho de monetização mais claro à medida que mudanças de política e processo reduzem o atrito. A remoção, pela Circular CBIC 17/2026-Customs de 31 de março de 2026, do limite de valor de consignação de INR 10 lakh para exportações via courier amplia os perfis de envio viáveis para operadores de entrega expressa. Ao mesmo tempo, a digitalização alfandegária sob o National Single Window System apoia desembaraços mais rápidos para categorias de bens regulamentados onde já está operacional. Paralelamente, a consideração de política em torno da permissão de IED em e-commerce baseado em estoque estritamente para exportação, com armazenagem separada obrigatória, cria espaço em branco para fulfillment focado em exportação. Isso inclui processamento afiançado e próximo a portos, além de fluxos de devolução e substituição compatíveis, projetados para compradores internacionais.
As oportunidades domésticas estão centradas na densificação de rede e na redução do custo de atendimento, à medida que o quick-commerce e a penetração em cidades de níveis inferiores elevam os requisitos de nível de serviço. Braços de logística cativos e vinculados a marketplaces (Amazon Supply Chain Services e Ekart) que ampliam suas ofertas de logística terceirizada aumentam as opções de contratação para marcas e MPMEs. Esse desenvolvimento pressiona os provedores independentes a se diferenciarem por meio de serviços de valor agregado, hubs automatizados e processamento de devoluções para categorias de alta taxa de retorno, como moda. Programas de descarbonização e de redução de custos operacionais também abrem vias de contratação e parceria na última milha, apoiados pelo plano da Delhivery de implantar 1.500 triciclos elétricos Bajaj, que vincula licitações de sustentabilidade e economia unitária às transições de frota em rotas urbanas densas e de nível 2/3.
Desenvolvimentos recentes do setor
- Julho de 2026: a DTDC Express Ltd. lançou o DTDC Bharat One Hub em Rathiwas, Haryana, para expandir sua infraestrutura logística no norte da Índia. Amplia a capacidade da rede nacional; fortalece a cobertura de última milha no norte da Índia. Aumenta o alcance competitivo e os níveis de serviço em uma região-chave de crescimento, apoiando planos mais amplos de expansão de mercado.
- Junho de 2026: Delhivery e Bajaj Auto firmaram parceria para implantar 1.500 eCarts Bajaj RIKI para entrega de última milha, começando com 200 unidades em cidades de nível 2/3. Implantação de frota eletrificada de última milha para logística de e-commerce. Acelera a estratégia de eletrificação e micro-fulfillment; expande o alcance para cidades menores.
- Junho de 2026: a Flipkart está expandindo o serviço de quick-commerce Minutes para 1.500 centros de micro-fulfillment até o fim de 2026. Fortalece a presença em quick-commerce e a velocidade de entrega em toda a rede. Reforça a diferenciação competitiva em quick-commerce; apoia a economia de entrega de alta frequência.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, definimos a logística de e-commerce na Índia como os serviços de logística pagos utilizados para movimentar, armazenar e entregar pedidos online dentro da Índia, desde a coleta no vendedor até o transporte de longa distância, triagem, armazenagem e entrega de última milha.
Exclusões de escopo: excluímos receitas de plataformas não relacionadas à logística (como comissões de marketplace ou taxas de pagamento) e o valor dos bens vendidos.
Visão geral da segmentação
- Por Serviço
- Transporte
- Rodoviário
- Ferroviário
- Aéreo
- Marítimo
- Armazenagem e Fulfillment
- Serviços de Valor Agregado (Etiquetagem, Embalagem, Kitting)
- Transporte
- Por Modelo de Negócio
- B2C
- B2B
- C2C
- Por Destino
- Doméstico
- Internacional (cross-border)
- Por Velocidade de Entrega
- No mesmo dia (menos de 24 h)
- No dia seguinte (24–48 h)
- Padrão (3 a 5 dias)
- Outros (mais de 5 dias)
- Por Categoria de Produto
- Alimentos e Bebidas
- Cuidados Pessoais e Domésticos
- Moda e Estilo de Vida (acessórios, vestuário, calçados)
- Mobiliário
- Eletrônicos de Consumo e Eletrodomésticos
- Outros Produtos
- Por Nível de Cidade
- Nível 1
- Nível 2
- Nível 3 e Abaixo
- Por Região (Índia)
- Norte
- Sul
- Leste
- Oeste
- Centro
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o conjunto de demanda de encomendas e fretes online e, em seguida, vinculando-o aos gastos com serviços de logística na Índia. Estatísticas públicas e divulgações de políticas ajudam a fundamentar as realidades operacionais, incluindo atualizações do Ministério de Transporte Rodoviário e Rodovias, divulgações da India Post, notas de política de logística e armazenagem do DPIIT, e dados de comércio alfandegário (Directorate General of Commercial Intelligence and Statistics) para a direcionalidade transfronteiriça.
Para manter o modelo fundamentado, também utilizamos evidências que refletem a intensidade de encomendas e a capacidade de serviço, como atualizações de corredores da National Highway Authority of India, tendências de movimentação de carga da Airports Authority of India e publicações do Reserve Bank of India que indicam mudanças na atividade de comércio digital. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável são usados para validar adições de capacidade, expansões de hubs e mudanças no mix de serviços, apoiados por assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e finanças, e verificações de importação e exportação em nível de envio, quando relevante. As fontes documentais listadas aqui são apenas ilustrativas, e recorremos a muitas outras fontes públicas e pagas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar sob pressão o que os sinais documentais não conseguem explicar totalmente, especialmente o mix de serviços dentro da logística de e-commerce e a lógica de precificação por rota, faixa de peso e velocidade de entrega. Conversamos com operadores, gerentes de 3PL, especialistas em armazenagem e fulfillment, e grandes remetentes em toda a Índia, para que premissas sobre volumes, utilização e sobretaxas pudessem ser corrigidas antes da finalização dos números.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 12% |
| Nível médio: 40% | Líderes funcionais/de unidade: 36% |
| Players menores: 21% | Gerentes: 52% |
Dimensionamento e previsão de mercado
Dimensionamos o mercado usando uma abordagem top-down e bottom-up, na qual a construção top-down parte da atividade de e-commerce na Índia e depois reconstrói os gastos com logística usando uma camada de capacidade de atendimento e precificação. O conjunto de demanda é moldado usando indicadores como crescimento de pedidos e encomendas por categoria, mix de velocidade de entrega (mesmo dia versus padrão), participação de fluxos domésticos versus transfronteiriços, dispersão por nível de cidade que altera a extensão do trajeto, e o custo típico por envio para transporte e para armazenagem e fulfillment. Como a intensidade de fulfillment difere entre os tipos de produto, o modelo aplica diferentes dias de armazenamento, pontos de manuseio e taxas de devolução (logística reversa) antes de calcular a receita.
Para manter os totais realistas, corroboramos os resultados com aproximações bottom-up seletivas, incluindo verificações amostrais de preço por envio por faixa de peso e faixa de distância, verificações de sanidade de capacidade e utilização de armazéns, e divisões de receita dos operadores entre transporte e fulfillment. Quando existem lacunas de cobertura nas verificações bottom-up, usamos faixas conservadoras e depois as reduzimos por meio de chamadas de acompanhamento e verificações cruzadas com adições de capacidade publicamente visíveis.
Para a previsão, aplicamos análise de cenários em torno das variáveis que mais frequentemente afetam a receita de logística, que são a movimentação do ASP a partir dos custos de combustível e de transporte de longa distância, os padrões de desconto na última milha, mudanças nas taxas de devolução e o ritmo de adoção da entrega rápida nas principais cidades. A trajetória final da previsão é alinhada às visões de consenso dos respondentes primários sobre como os níveis de serviço, as estruturas de sobretaxa e a densidade da rede devem evoluir.
Validação de dados e ciclo de atualização
A validação é feita em várias etapas para que valores discrepantes sejam identificados precocemente e as premissas não sejam levadas adiante por engano. Comparamos a receita modelada com sinais operacionais independentes, como tendências de movimentação de carga, adições de armazenagem e movimentação de envios transfronteiriços, e então investigamos as variações por linha de serviço e tipo de destino.
Antes da aprovação final, outro analista revisa os insumos, o fluxo de cálculo e a razoabilidade dos ASPs e do crescimento de volume. Recontatamos as fontes quando surge uma discrepância significativa. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como uma movimentação abrupta de combustível, uma mudança de política que afete a logística, ou uma mudança visível no mix de velocidade de entrega. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam uma visão atualizada com base nos dados mais recentes disponíveis.
Tamanho do mercado de logística de e-commerce na Índia segundo a Mordor Intelligence versus outras estimativas publicadas
Os números publicados para a logística de e-commerce na Índia nem sempre coincidem, pois o limite do mercado pode variar de formas pequenas, mas significativas, e as premissas de tempo também podem alterar o número final. As diferenças geralmente vêm do que é contabilizado como receita de logística versus receita adjacente de plataforma, de como as etapas transfronteiriças são tratadas, e de se a precificação é mantida atualizada com mudanças de combustível e sobretaxas.
Um fator-chave é a cadência de atualização e o momento de conversão de moeda, já que os ASPs de logística podem mudar dentro de um ano à medida que as redes se rebalanceiam e o desconto se move entre rotas e níveis de cidade. Quando as atualizações de ASP são alinhadas aos sinais de preço mais recentes e depois validadas com o feedback dos operadores antes da conversão para USD, o resultado permanece mais próximo do que os remetentes realmente pagam, que é a abordagem usada na estimativa de 2025 divulgada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,65 bilhões de USD (2025) | |
| Associação Setorial A | 7,40 bilhões de USD (2025) | Este número parece usar um limite mais amplo de gastos com logística, que pode incluir encargos de capacitação do lado do vendedor e taxas de entrega selecionadas lideradas pela plataforma, o que eleva o total acima dos serviços de logística puros. |
| Periódico Setorial B | 5,90 bilhões de USD (2025) | Esta estimativa parece se basear em tabelas de tarifas médias mais antigas e em um mix de serviços mais restrito, o que pode subestimar a receita de armazenagem e fulfillment e não captar o impacto de mudanças rápidas na velocidade de entrega e nas devoluções. |
A dispersão na tabela é explicada principalmente pela forma como a receita puramente de logística é separada da receita adjacente de e-commerce, e pela frequência com que a precificação e o mix são atualizados. Ao manter as premissas rastreáveis à atividade de envio, ao mix de serviços e à lógica de ASP atualizada, chegamos a um número prático que pode ser repetido e verificado ano após ano.


Principais Questões Respondidas no Relatório
Qual será o tamanho do mercado de logística de e-commerce da Índia até 2031?
Está projetado para atingir USD 11,14 bilhões, crescendo a um CAGR de 8,98% de 2026 a 2031.
Qual segmento de serviço detém a maior participação?
O Transporte comandou 71,42% da participação de mercado em 2025, impulsionado pelo aumento das remessas de e-commerce e pela crescente necessidade de soluções de entrega de última milha mais rápidas.
Qual região está crescendo mais rapidamente?
O Oeste está crescendo a um CAGR de 6,58%, apoiado pela infraestrutura portuária e pela diversificação industrial.
Como os modelos de comércio rápido estão afetando as redes de logística?
A demanda por entrega no mesmo dia impulsiona investimentos em dark stores e a otimização de rotas baseada em inteligência artificial, direcionando capital para o fulfillment hiperlocal.
Qual é a principal barreira para a expansão do e-commerce rural?
A infraestrutura rodoviária e de armazenagem inadequada aumenta os custos de entrega e complica os fluxos de trabalho de logística reversa.
Por que as devoluções representam um desafio significativo na logística de moda?
As devoluções elevadas relacionadas a tamanho desencadeiam logística reversa dispendiosa, levando os provedores a construir hubs de processamento dedicados e sistemas preditivos de qualidade.
Página atualizada pela última vez em:


