
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 487.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 624.06 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.06 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Projetos por Mordor Intelligence
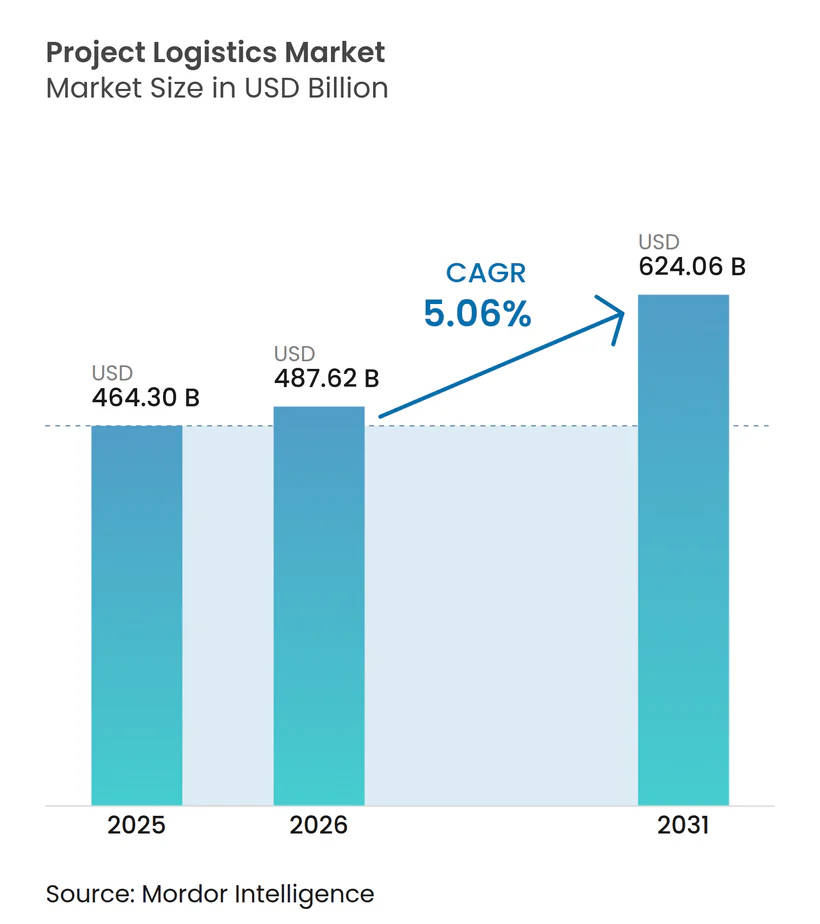
O tamanho do Mercado de Logística de Projetos foi avaliado em USD 464,30 bilhões em 2025 e estima-se que cresça de USD 487,62 bilhões em 2026 para atingir USD 624,06 bilhões até 2031, a um CAGR de 5,06% durante o período de previsão (2026-2031).
Os serviços especializados para cargas superdimensionadas, de içamento pesado e de carga geral estão passando de um papel de suporte para um alavancador central de valor, à medida que os gastos de capital se concentram na transição energética, nas aquisições de defesa e na manufatura avançada. A persistente escassez de capacidade em embarcações de içamento pesado está levando os embarcadores a garantir equipamentos com antecedência, o que fortalece a posição dos provedores de logística integrada que possuem terminais, barcaças e frotas especializadas. A diversificação multimodal continua após o crescimento do tráfego no Corredor do Meio em 2024, com as hidrovias interiores e o transporte ferroviário ganhando relevância nos planos de roteamento que protegem contra riscos geopolíticos. As mudanças de política nos principais mercados estão adicionando complexidade ao planejamento e incentivando o estoque pré-posicionado, especialmente para componentes de energias renováveis e de redes elétricas. Os investimentos em plataformas de visibilidade e manuseio especializado estão se tornando pontos de diferenciação, à medida que os clientes exigem confiabilidade na execução em vez de propostas baseadas apenas em tarifas.
Principais Conclusões do Relatório
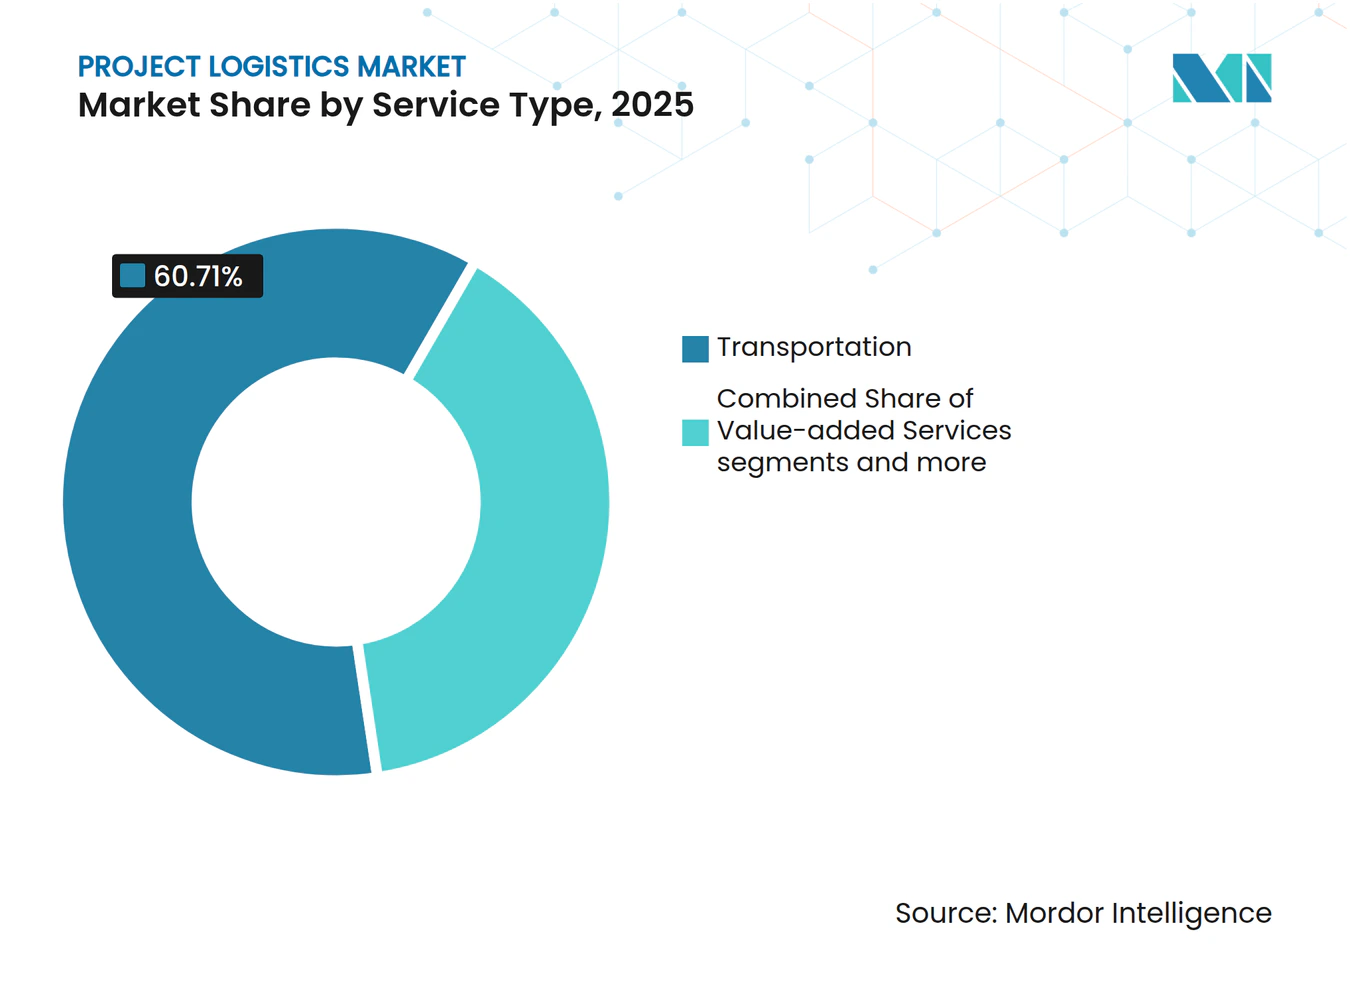
- Por serviço, os serviços de transporte lideraram com 60,71% de participação no mercado de logística de projetos em 2025, enquanto a armazenagem, distribuição e gestão de estoque devem se expandir a um CAGR de 5,24% no período de 2026 a 2031.
- Por tipo de carga, a carga superdimensionada representou uma participação de 32,61% em 2025, enquanto a carga de içamento pesado deve crescer a um CAGR de 5,65% no período de 2026 a 2031.
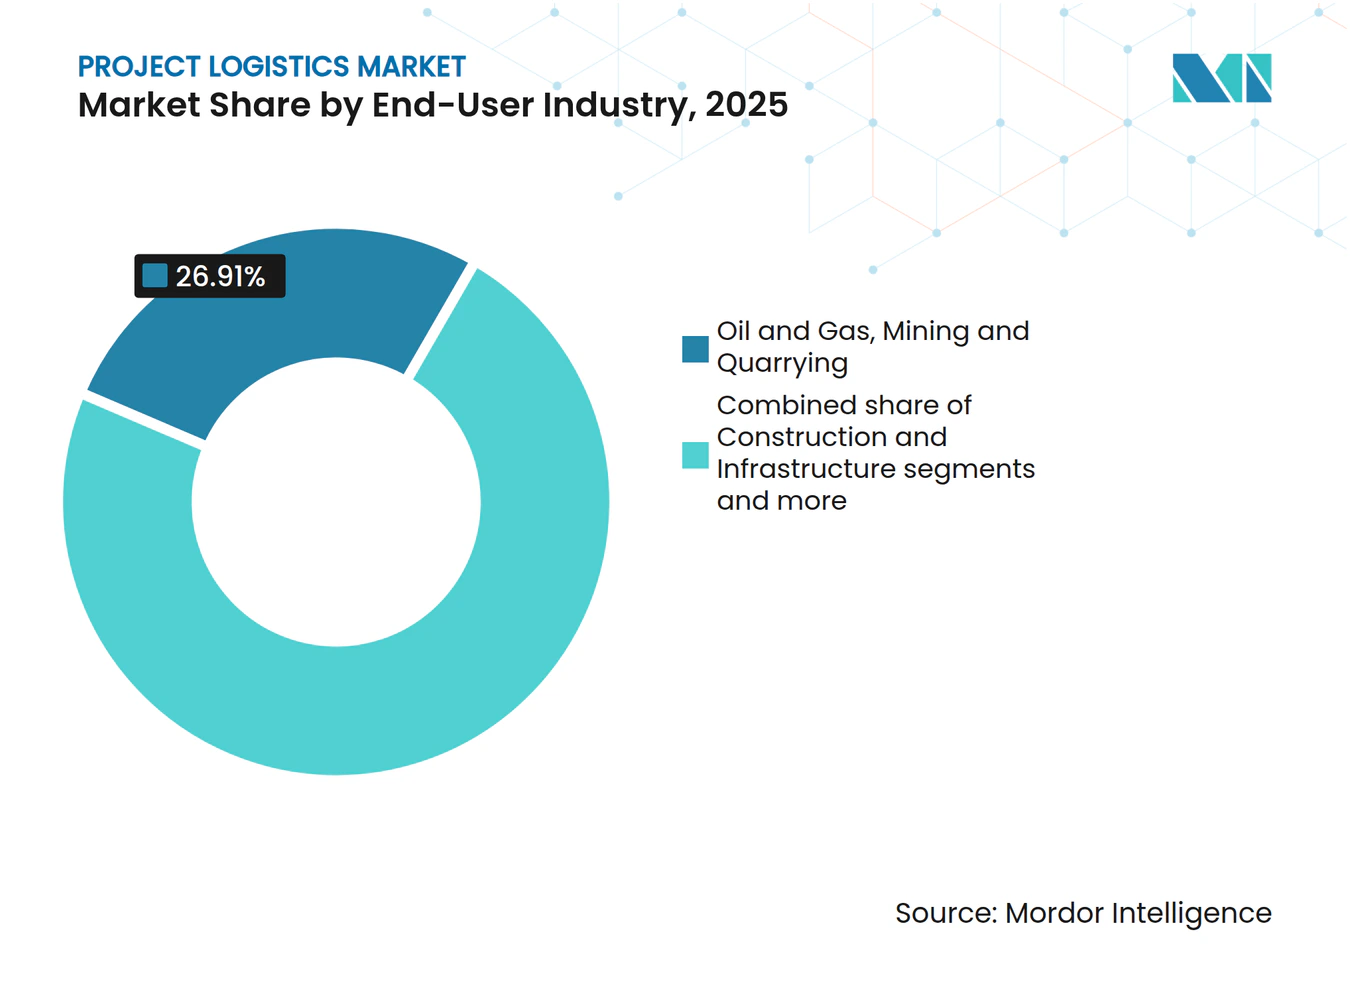
- Por setor de usuário final, os projetos de petróleo e gás detinham 26,91% de participação no tamanho do mercado de logística de projetos em 2025, enquanto a geração e transmissão de energia deve crescer a um CAGR de 5,90% no período de 2026 a 2031.
- Por geografia, a Ásia-Pacífico detinha uma participação de 38,90% em 2025, enquanto a América do Norte deve registrar o crescimento mais rápido, a um CAGR de 6,49% no período de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Instalações do Setor de Petróleo e Gás e Energia | +1.2% | Global, concentrado no Oriente Médio, nas bacias centrais da América do Norte e no offshore da África Ocidental | Médio prazo (2 a 4 anos) |
| Desenvolvimento de Projetos de Energia Renovável | +1.8% | Global, maior na Ásia-Pacífico (China, Índia), Europa (Alemanha, Países Baixos), emergente no Oriente Médio | Longo prazo (≥ 4 anos) |
| Adoção de Soluções de Transporte Multimodal | +0.7% | Centros regionais da Europa e da América do Norte, corredores interiores da Ásia (Corredor do Meio, ferrovia China-Europa) | Curto prazo (≤ 2 anos) |
| Iniciativas Governamentais para Conectividade Portuária e Ferroviária | +0.9% | América do Norte, Ásia Central, Índia | Médio prazo (2 a 4 anos) |
| Foco em Manuseio Especializado e Serviços de Valor Agregado | +0.6% | Global, demanda premium em centros de semicondutores e data centers | Curto prazo (≤ 2 anos) |
| Inteligência Artificial e Construção de Data Centers | +0.8% | América do Norte, Ásia-Pacífico, Oriente Médio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Instalações do Setor de Petróleo e Gás e Energia
Os programas de capital de petróleo e gás estão aumentando a complexidade logística à medida que os operadores transportam módulos maiores e mais pesados por corredores congestionados com frotas limitadas. A escassez de capacidade em embarcações de içamento pesado impulsiona reservas antecipadas, beneficiando provedores de logística com ativos especializados. A integração vertical está crescendo, com provedores adicionando içamento especializado e transportadores modulares para escopos turnkey. Os projetos de GNL e petroquímicos dependem da construção modular, exigindo gestão avançada de carregamento e rotas. Os investimentos energéticos no Oriente Médio e os projetos offshore na África Ocidental sustentam a demanda por navios semissubmersíveis e expertise em posicionamento dinâmico. Os provedores com ativos alinhados a carteiras de projetos oferecem contratos a preço fixo e com prazo garantido, reduzindo a exposição dos clientes às flutuações das tarifas spot. Essa tendência está deslocando o mercado de logística de projetos em direção a modelos de execução baseados em ativos, com ênfase em escala e profundidade de engenharia.
Desenvolvimento de Projetos de Energia Renovável
A expansão da energia eólica e solar está remodelando os fluxos de carga com componentes de grande porte, cronogramas de interconexão mais rígidos e descarbonização do transporte. As aprovações de capacidade eólica onshore da Alemanha em 2025 foram aceleradas, comprimindo os prazos de licenciamento e agilizando o estágio de componentes nos portos. Os provedores de logística estão adotando o transporte fluvial de baixa emissão e o combustível de aviação sustentável para reduzir as emissões de transporte. A circularidade em baterias e eletrônicos de potência está impulsionando a logística reversa para coleta e recondicionamento, expandindo os ciclos de carga bidirecionais. Os investimentos chineses em energias renováveis na Ásia, África e América Latina estão influenciando os padrões de transporte de componentes pesados. À medida que o armazenamento em escala de rede e a energia eólica offshore crescem, o manuseio especializado e a conformidade estão se tornando elementos-chave na logística de projetos.
Adoção de Soluções de Transporte Multimodal
A diversificação de rotas está remodelando o mercado de logística de projetos, à medida que os embarcadores distribuem o risco entre múltiplos modais de transporte para os cronogramas dos projetos. O corredor do Reno utiliza serviços de embarcações fluviais para reduzir o congestionamento rodoviário e as emissões, exigindo pré-reserva. O Corredor do Meio demonstra que cadeias híbridas ferroviário-marítimas podem reduzir os prazos de entrega em comparação com as rotas oceânicas, embora as transferências e os processos fronteiriços necessitem de forte coordenação. As plataformas digitais agora fornecem rastreamento em tempo real e atualizações alfandegárias, alinhando o transporte terrestre e as janelas de entrega no local para módulos críticos. Os organismos do setor estão digitalizando a documentação para reduzir atrasos e melhorar os processos transfronteiriços. Essas mudanças estão impulsionando cotações integradas que combinam entrega aérea, marítima e terrestre sob controle unificado.
Iniciativas Governamentais para Conectividade Portuária e Ferroviária
O investimento público está aliviando as restrições sobre cargas superdimensionadas e de içamento pesado, particularmente na América do Norte. A Lei de Infraestrutura Bipartidária está aprimorando o transporte de superfície, ferroviário e portuário, melhorando a profundidade dos berços, o manuseio de cargas e a conectividade interior para componentes de energias renováveis e módulos de GNL.[1] O Programa de Eliminação de Cruzamentos Ferroviários reduz os atrasos nas linhas de carga que movimentam transformadores, pás e geradores, apoiando uma melhor programação de transporte terrestre e ferroviário. As subvenções para hidrovias interiores modernizam eclusas, pátios de triagem e infraestrutura de içamento para cargas fora de gabarito. Os padrões de documentação digital agilizam os processos alfandegários e as transferências intermodais, abordando os atrasos transfronteiriços. As crescentes expectativas de conformidade em licitações públicas favorecem provedores de logística certificados, reduzindo os riscos de cronograma e melhorando a confiabilidade na execução de projetos.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital para Equipamentos Pesados e Frota | -0.9% | Global, agudo em mercados emergentes com infraestrutura de arrendamento limitada | Médio prazo (2 a 4 anos) |
| Desafios de Coordenação entre Múltiplos Partes Interessadas | -0.6% | Projetos transfronteiriços e megaprojetos com mais de 10 contratantes | Curto prazo (≤ 2 anos) |
| Conformidade Alfandegária e Regulatória Complexa | -0.7% | Alta em mercados emergentes, mudanças regulatórias nos EUA/UE | Longo prazo (≥ 4 anos) |
| Gargalos de Infraestrutura em Economias Emergentes | -0.8% | África Subsaariana, Sul da Ásia, Ásia Central | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Capital para Equipamentos Pesados e Frota
As movimentações especializadas exigem equipamentos especializados de alto custo, imobilizando capital e elevando os limiares de equilíbrio financeiro. Os provedores que possuem frotas de içamento pesado mobilizam-se rapidamente, mas enfrentam maiores riscos de ativos durante quedas de demanda ou atrasos. As empresas de médio porte frequentemente alugam equipamentos, mas os longos prazos de entrega forçam os clientes a trocar margem por certeza de cronograma. As operações de içamento pesado também exigem pessoal certificado, pátios especializados e sistemas de segurança, adicionando custos fixos. Essa intensidade de capital remodela a concorrência, à medida que os provedores integrados garantem disponibilidade trazendo mais escopo para dentro de casa. Nos mercados emergentes, as opções limitadas de arrendamento e financiamento favorecem empresas internacionais com balanços patrimoniais mais sólidos, reduzindo os licitantes para as cargas mais pesadas e beneficiando provedores com carteiras de projetos plurianuais.
Desafios de Coordenação entre Múltiplas Partes Interessadas
Projetos complexos envolvem múltiplos atores com prioridades variadas, onde pequenos atrasos podem escalar os custos. Coordenar mais de 1.000 entregas diárias em um canteiro de obras requer uma orquestração precisa para evitar congestionamentos, tempo ocioso de guindastes e marcos perdidos. As ferramentas digitais agora permitem o rastreamento porta a porta e atualizações alfandegárias, agilizando as transferências multimodais e as atividades no local. Os esforços para digitalizar a documentação de remessas visam reduzir atrasos, embora a adoção permaneça inconsistente entre os despachantes menores e as autoridades alfandegárias.[2] As licenças para cargas superdimensionadas frequentemente exigem levantamentos detalhados, escoltas e movimentações com prazo definido, adicionando burocracia e dependências. As regras transfronteiriças para cargas por eixo, folgas em pontes e avaliações ambientais aumentam ainda mais os encargos administrativos e os riscos.[3] Os provedores com planejamento especializado e torres de controle digitais estão mais bem posicionados para gerenciar essas complexidades em escala.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
O Transporte Comanda a Receita, a Armazenagem Ganha Importância EstratégicaOs serviços de transporte representaram 60,71% do mercado de logística de projetos em 2025, impulsionados pelo transporte rodoviário, ferroviário, marítimo e aéreo de módulos pesados e equipamentos fora de gabarito. A armazenagem e a gestão de estoque são o segmento de crescimento mais rápido, com projeção de crescimento a um CAGR de 5,24%, à medida que os clientes adicionam capacidade de reserva próxima a pátios de fabricação e portos. As hidrovias interiores na Europa estão ganhando participação por meio de serviços regulares de embarcações, reduzindo as emissões e estabilizando as janelas de entrega. As torres de controle digitais estão se tornando padrão, melhorando a visibilidade das remessas, o status alfandegário e o sequenciamento no local. O transporte aéreo desempenha um papel de nicho para componentes de caminho crítico, como sistemas de controle que protegem as datas de comissionamento. As crescentes expectativas de conformidade tornam o manuseio certificado e as capacidades para mercadorias perigosas essenciais na Europa e na América do Norte.
O crescimento da armazenagem reflete uma mudança do just-in-time para estratégias just-in-case para energias renováveis, equipamentos de rede elétrica e módulos industriais. Os provedores estão adicionando centros alfandegários com kitting, submontagem e integração de última milha para reduzir a mão de obra no local e absorver a variabilidade a montante. A logística reversa para baterias e eletrônicos adiciona fluxos de carga bidirecionais que exigem armazenamento especializado, diagnósticos e sistemas de segurança. Os serviços de corredor europeu agora utilizam embarcações fluviais de baixa emissão para estagiar componentes eólicos e lidar com fluxos constantes para projetos de rede elétrica. Os contratos de provedor único agrupam manuseio especializado, corretagem alfandegária e logística de canteiro de obras com transporte, priorizando a certeza de cronograma em vez de soluções baseadas apenas em tarifas. Essa mudança remodela as avaliações de propostas em direção à confiabilidade na execução, conformidade e orquestração multimodal.



Por Tipo de Carga:
O Superdimensionado Domina, o Içamento Pesado Acelera com a Demanda por Construção ModularA carga superdimensionada detinha uma participação de 32,61% no mercado de logística de projetos em 2025, impulsionada por pás, invólucros de transformadores e vasos de pressão que exigem levantamentos de rota, escoltas e licenças. Espera-se que a carga de içamento pesado cresça a um CAGR de 5,65% até 2031, impulsionada pela modularização em plantas de GNL, energia eólica offshore e manufatura avançada. Os provedores com sistemas de içamento especializado e transportadores de plataforma autopropelidos podem garantir movimentações turnkey para módulos de alto valor. As remessas de energias renováveis são apoiadas por hidrovias interiores e estágio portuário, facilitando a entrega de componentes de grande porte sob licenças rígidas. Os riscos de execução nas curvas de última milha enfatizam a necessidade de equipes experientes que gerenciem levantamentos de rotas locais e escoltas.
O aço em carga geral e as máquinas embaladas permanecem vitais para construções industriais, embora o crescimento esteja se deslocando para unidades mais pesadas e integradas, reduzindo a montagem no local. A logística de baterias e eletrônicos agora inclui fluxos reversos para diagnósticos e reciclagem, exigindo manuseio especializado. A expansão das hidrovias interiores e os serviços de barcaças reduzem o congestionamento rodoviário para perfis pesados. O mercado observa mais movimentações especializadas que necessitam de monitoramento, sensores de choque e controles climáticos para proteger módulos sensíveis. A gestão de riscos e os seguros dependem cada vez mais da conformidade e do manuseio rastreável durante todo o trânsito.
Por Setor de Usuário Final:
Mudanças Estratégicas na Logística de Projetos de Módulos Pesados para a Integração de Energias RenováveisPetróleo e gás, mineração e extração representarão 26,91% da demanda em 2025, impulsionados por programas de upstream e midstream que priorizam módulos de grande porte e sequências de comissionamento rígidas. A geração e transmissão de energia devem crescer a um CAGR de 5,90%, com exposição crescente a componentes em escala de rede e fundações de energia eólica offshore, à medida que as aprovações se aceleram e as janelas de instalação se estreitam. As aprovações de energia eólica onshore da Alemanha em 2025 e os prazos de licença comprimidos estão impulsionando a atividade logística em hidrovias interiores e pátios de triagem. A logística reversa para baterias e eletrônicos de potência está se tornando padrão nas implantações europeias, alinhando-se com os requisitos regulatórios e de segurança. Na América do Norte e no Oriente Médio, os módulos pesados para projetos de energia e industriais sustentam fluxos constantes de transporte especializado e içamento.
A manufatura industrial, os data centers e as instalações especializadas exigem movimentações de alto cuidado com ambientes controlados e estágio preciso. Os provedores estão investindo em automação de armazéns e plataformas de visibilidade para aumentar o rendimento e reduzir erros, com foco na entrega pontual e em sequência em vez de custo. Os investimentos chineses em energias renováveis estão influenciando o roteamento e o fornecimento para fornecedores de EPC e componentes no Sudeste Asiático e na África Subsaariana. O mercado de logística de projetos está se adaptando com presença em múltiplos países, manuseio certificado de mercadorias perigosas e fluxos reversos estruturados para atender aos requisitos regulatórios e de garantia. Essas mudanças destacam as habilidades de orquestração, o design multimodal e a profundidade de conformidade como critérios-chave de adjudicação.

Análise Geográfica
Mercado de Logística de Projetos da APAC e MEA
Espera-se que a Ásia-Pacífico detenha uma participação de 38,90% no mercado de logística de projetos em 2025, impulsionada por programas energéticos e industriais de grande escala e pelo seu papel na fabricação de componentes e na preparação para exportação. As cadeias de suprimentos para equipamentos eólicos, de rede elétrica e de exportação de energia estão moldando as prioridades das redes portuárias e interioranas. O investimento chinês no exterior em energias renováveis está sustentando corredores para o Sudeste Asiático, o Oriente Médio e a África, impulsionando a demanda por capacidade de içamento pesado e carga a granel. Os serviços de vias navegáveis interiores e alimentadores costeiros estão aliviando o congestionamento portuário e apoiando a preparação de módulos pesados. Os prestadores de serviços estão alinhando suas operações e certificações para atender aos crescentes padrões de documentação e manuseio de mercadorias perigosas.
Mercado de Logística de Projetos da América do Norte
Projeta-se que a América do Norte cresça a um CAGR de 6,49%, apoiada pelo financiamento de infraestrutura, modernização de portos e melhorias ferroviárias. A Lei de Infraestrutura Bipartidária está viabilizando melhorias que reduzem os riscos de cronograma para projetos com janelas de instalação apertadas. Os prestadores de serviços logísticos estão expandindo hubs alfandegados e serviços de valor agregado para posicionar componentes renováveis mais próximos dos locais de instalação. As plataformas de visibilidade digital estão melhorando a confiabilidade nas cadeias multimodais, apoiando o mercado de logística de projetos à medida que os projetos de transição energética se aceleram.
Mercado de Logística de Projetos da Europa, Oriente Médio e América do Sul
A Europa está ampliando os investimentos em energia eólica e redes elétricas, ao mesmo tempo em que endurece os requisitos de emissões e documentação. O impulso da Alemanha aumentou a demanda por serviços de transporte fluvial interior e preparação portuária para componentes eólicos. Os serviços regulares no Reno estão reduzindo o congestionamento rodoviário e melhorando a previsibilidade das entregas. Os esforços de documentação digital estão avançando, embora a adoção desigual mantenha processos manuais como alternativa. No Oriente Médio, os programas industriais e energéticos estão impulsionando o investimento em hubs logísticos alfandegados e serviços de última milha. Os corredores da América do Sul estão se fortalecendo à medida que prestadores europeus conectam a Península Ibérica ao Brasil e a outros mercados, apoiando os setores de energia eólica offshore e mineração.
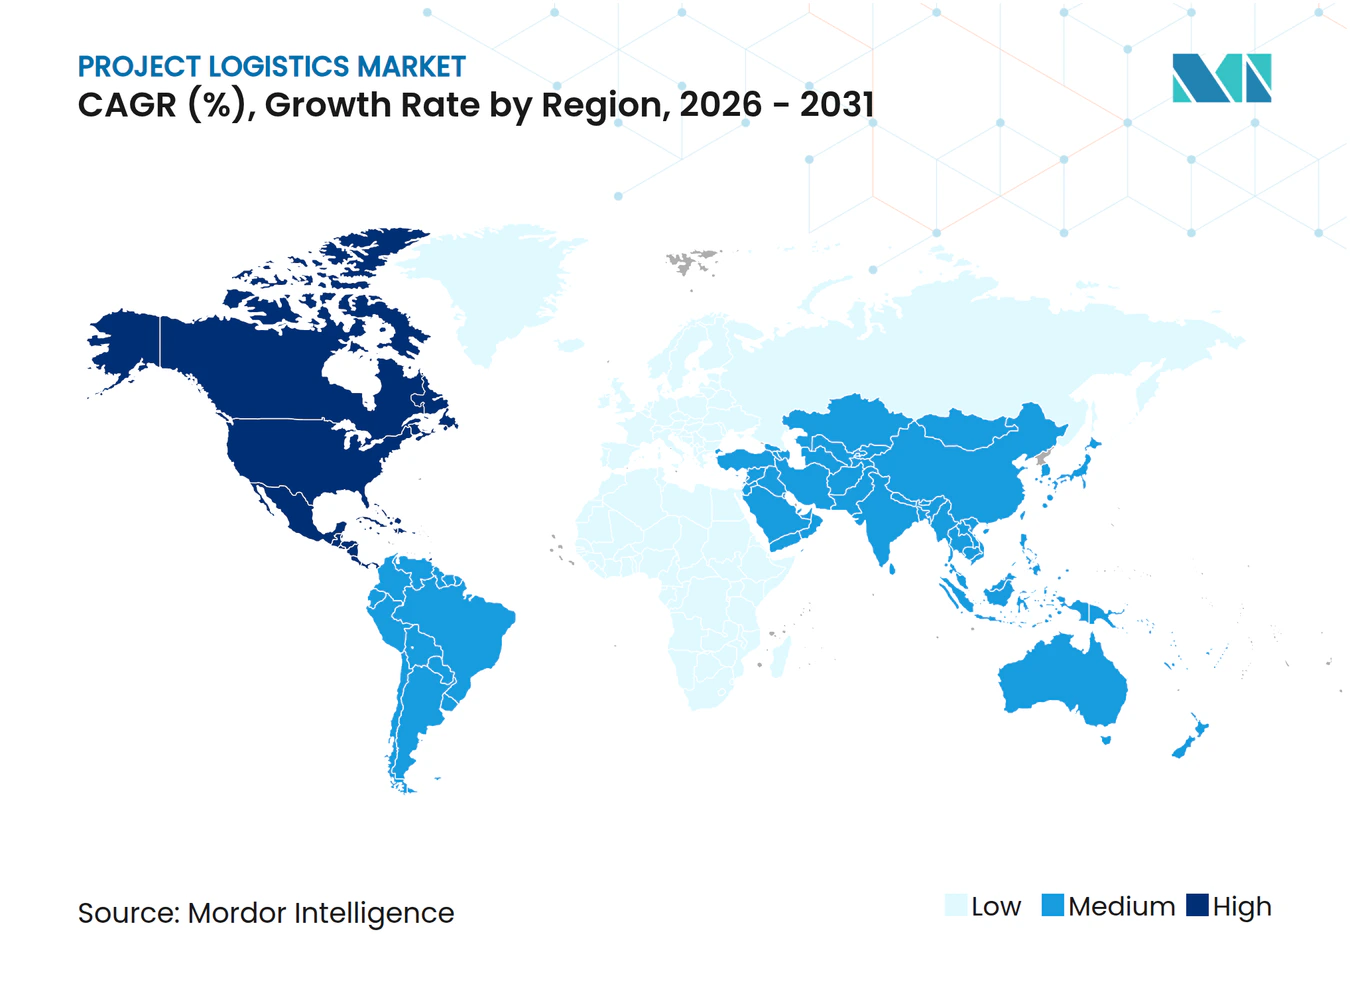
Edições regionais
Cenário Competitivo
Concentração do Mercado
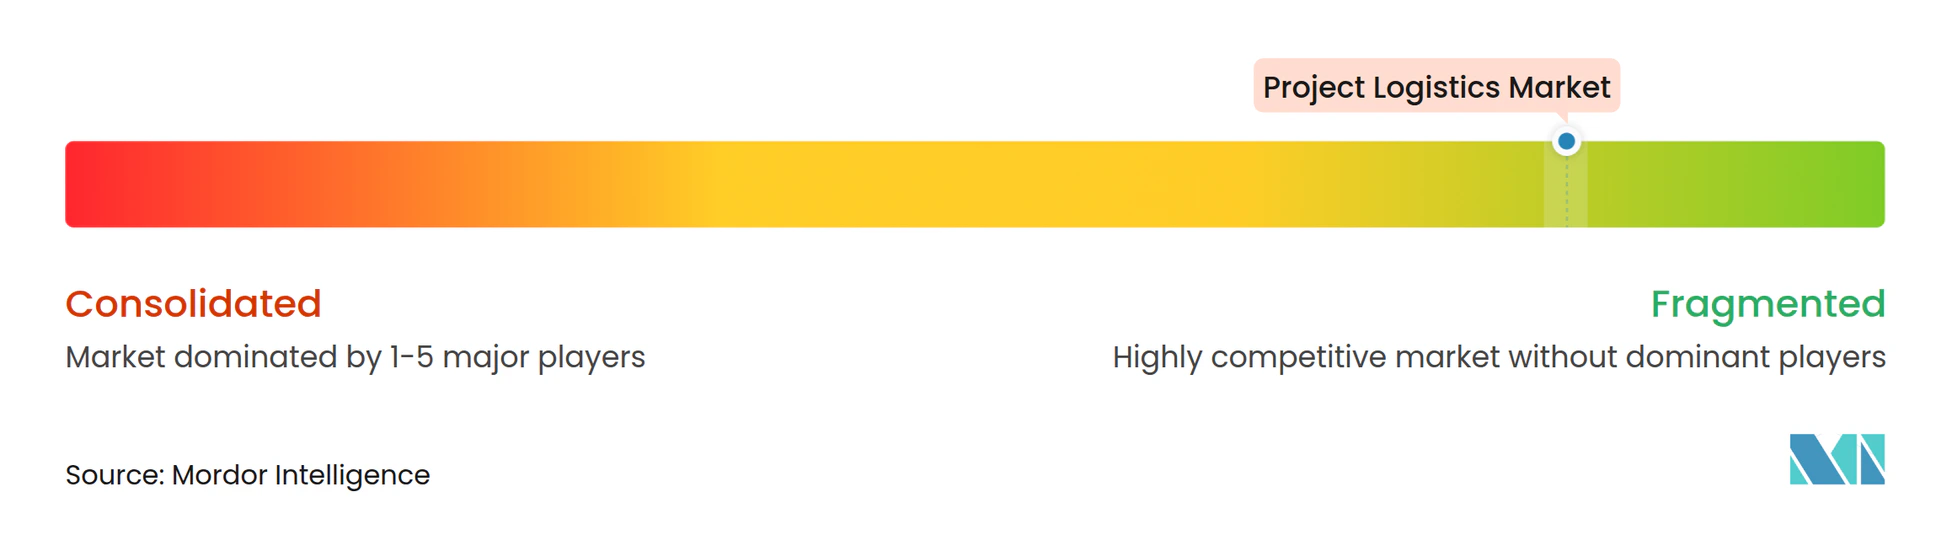
O mercado de logística de projetos permanece fragmentado, com uma ampla base de especialistas regionais e um punhado de players globais que escalam por meio de integração, manuseio especializado e plataformas de visibilidade. Os provedores de grande escala continuam a consolidar redes e frotas para absorver oscilações de demanda e oferecer soluções turnkey a preço fixo que empresas menores não conseguem igualar em condições de spot voláteis. A integração vertical está se acelerando, à medida que as empresas internalizam capacidades de içamento pesado para reduzir os prazos de mobilização e garantir o controle do cronograma em movimentações especializadas complexas. Nas propostas, os clientes enfatizam a confiabilidade comprovada na execução, as credenciais de conformidade e a visibilidade transparente em vez da concorrência baseada apenas em tarifas, o que amplifica a vantagem das plataformas integradas.
Os líderes globais estão complementando a escala de rede com iniciativas tecnológicas e de sustentabilidade direcionadas que ressoam com clientes de energia e industriais. Os compromissos com combustível de aviação sustentável estão ajudando a abordar as emissões de Escopo 3 vinculadas a movimentos aéreos de caminho crítico, o que melhora o perfil de emissões de remessas urgentes em cadeias de suprimentos verdes. A capacidade de içamento pesado especializado permanece um diferenciador, pois a propriedade de guindastes, macacos de cabo e transportadores de plataforma autopropelidos permite resposta rápida a janelas de construção rígidas e reduz a dependência de mercados de aluguel restritos. Os serviços de hidrovias interiores europeias estão se expandindo para apoiar a logística de energia eólica e rede elétrica, o que adiciona novas opções de roteamento e reduz a dependência de licenças rodoviárias limitadas. Os provedores também estão aprofundando a expertise vertical em logística aeroespacial, de energia e de data centers para alinhar os padrões de manuseio e as certificações com equipamentos sensíveis e de alto valor.
A adoção de tecnologia é agora um eixo competitivo central no mercado de logística de projetos, à medida que os provedores implantam torres de controle e orquestração no local que reduzem erros e congestionamentos. As plataformas que oferecem visibilidade porta a porta e gestão de exceções estão se tornando requisitos em propostas multimodais complexas que dependem de sequenciamento rígido entre modais e jurisdições. Os parceiros especializados na Alemanha e em outros mercados enfatizam levantamentos de rotas especializados e gestão de licenças para cargas fora de gabarito, o que acelera as aprovações e reduz as ordens de mudança durante a execução. Os provedores que demonstram desempenho consistente em programas de alta intensidade, incluindo data centers com centenas a mais de 1.000 entregas diárias, podem cobrar prêmios por cronogramas garantidos. A conformidade, o manuseio de mercadorias perigosas e os sistemas de qualidade documentados continuam a moldar as decisões de adjudicação e a formalizar um mercado de dois níveis baseado em capacidades certificadas e profundidade de ativos.
Líderes do Setor de Logística de Projetos
-
Deutsche Post DHL
-
Rhenus Logistics
-
CEVA Logistics
-
Kuehne + Nagel
-
EMO Trans
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Projetos Empresas cobertas neste relatório
- Deutsche Post DHL
- Rhenus Logistics
- CEVA Logistics
- Kuehne + Nagel
- EMO Trans
- Hellmann Worldwide Logistics
- C.H. Robinson
- NMT Global Project Logistics
- Rohlig Logistics
- Expeditors International
- Kerry Logistics
- DSV A/S
- Fagioli group
- FLS Transportation
- Megalift
- Express Global Logistics (EXG)
- Yusen Logistics
- Geodis
- Crane Worldwide Logistics
- Transworld
Desenvolvimentos industriais recentes em Mercado de Logística de Projetos
- Fevereiro de 2026: A Rhenus Logistics concluiu a aquisição de 100% do Grupo Totalmédia em Portugal, adicionando 16 plataformas logísticas e 3,5 milhões de remessas anuais para fortalecer a conectividade dos corredores ibérico e latino-americano.
- Dezembro de 2025: A CEVA Logistics adquiriu o Fagioli Group, reforçando suas operações de logística de projetos com a expertise de mais de 1.000 especialistas.
- Novembro de 2025: A DSV divulgou os resultados do 3º trimestre de 2025 e confirmou o progresso acelerado na integração da Schenker, citando sinergias de rede e frota que devem fortalecer a execução em projetos complexos.
- Novembro de 2025: O Grupo DHL assinou um acordo de três anos com a Phillips 66 para adquirir mais de 240.000 toneladas de combustível de aviação sustentável para reduzir as emissões de Escopo 3 vinculadas a remessas aéreas.
Escopo do Relatório Global do Mercado de Logística de Projetos
O Mercado de Logística de Projetos é Segmentado por Serviço (Transporte, Armazenagem e Serviços de Valor Agregado), por Tipo de Carga (Superdimensionada, Içamento Pesado, Carga Geral e Outros), por Usuário Final (Petróleo e Gás/Mineração, Geração de Energia, Construção, Manufatura, Aeroespacial e Outros) e por Geografia (América do Norte, América do Sul, Ásia-Pacífico, Europa e Oriente Médio e África). As previsões estão em Valor (USD).
Visão geral da segmentação
Por Serviço
| Transporte | Rodoviário |
| Ferroviário | |
| Aéreo | |
| Marítimo | |
| Armazenagem, Distribuição e Gestão de Estoque | |
| Serviços de Valor Agregado e Outros |
Por Tipo de Carga
| Carga Superdimensionada (Fora de Gabarito) |
| Carga de Içamento Pesado |
| Carga Geral |
| Outros |
Por Setor de Usuário Final
| Petróleo e Gás, Mineração e Extração |
| Geração e Transmissão de Energia (Inclui Energia Renovável) |
| Construção e Infraestrutura |
| Manufatura e Plantas Industriais |
| Aeroespacial e Defesa |
| Outros (Marítimo e Construção Naval, Telecomunicações, etc.) |
Por Geografia
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Serviço | Transporte | Rodoviário |
| Ferroviário | ||
| Aéreo | ||
| Marítimo | ||
| Armazenagem, Distribuição e Gestão de Estoque | ||
| Serviços de Valor Agregado e Outros | ||
| Por Tipo de Carga | Carga Superdimensionada (Fora de Gabarito) | |
| Carga de Içamento Pesado | ||
| Carga Geral | ||
| Outros | ||
| Por Setor de Usuário Final | Petróleo e Gás, Mineração e Extração | |
| Geração e Transmissão de Energia (Inclui Energia Renovável) | ||
| Construção e Infraestrutura | ||
| Manufatura e Plantas Industriais | ||
| Aeroespacial e Defesa | ||
| Outros (Marítimo e Construção Naval, Telecomunicações, etc.) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de logística de projetos?
O tamanho do mercado de logística de projetos foi de USD 464,3 bilhões em 2025 e projeta-se que atinja USD 624,06 bilhões até 2031, a um CAGR de 5,06% de 2026 a 2031.
Quais linhas de serviço estão liderando o crescimento no mercado de logística de projetos?
O transporte liderou com 60,71% da receita de 2025, enquanto a armazenagem, distribuição e gestão de estoque é o serviço de crescimento mais rápido, com um CAGR projetado de 5,24% até 2031.
Quais tipos de carga são mais importantes no mercado de logística de projetos?
A carga superdimensionada detinha uma participação de 32,61% em 2025, e a carga de içamento pesado deve crescer mais rapidamente, a um CAGR de 5,65% até 2031, à medida que a construção modular se expande.
Quais segmentos de usuário final impulsionam a demanda no mercado de logística de projetos?
Os projetos de petróleo e gás representaram 26,91% da demanda de 2025, enquanto a geração e transmissão de energia deve crescer a um CAGR de 5,90% com base nos investimentos em energia eólica e rede elétrica.
Qual região crescerá mais rapidamente no mercado de logística de projetos até 2031?
Projeta-se que a América do Norte cresça mais rapidamente, a um CAGR de 6,49%, devido ao financiamento de infraestrutura, melhorias em portos e ferrovias e ao licenciamento acelerado que melhora a confiabilidade dos cronogramas.
Como as empresas líderes estão se diferenciando no mercado de logística de projetos?
Os líderes estão integrando ativos especializados de içamento pesado, expandindo centros alfandegários e serviços de valor agregado, adotando plataformas de visibilidade e comprometendo-se com combustível sustentável para garantir execução com cronograma certo e redução de emissões.