
Tamanho e Participação do Mercado de Sistema de Monitoramento de Pressão de Pneus (TPMS) da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
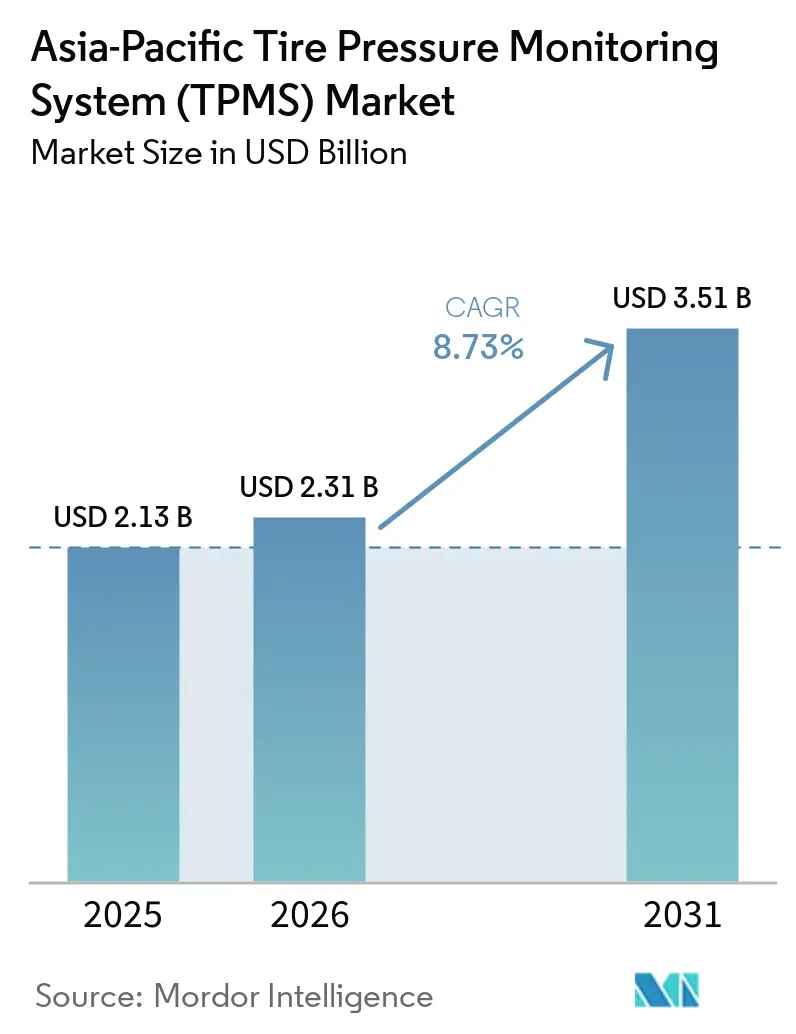
| Tamanho do mercado no ano base (2025) | 2.13 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.51 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.73 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistema de Monitoramento de Pressão de Pneus (TPMS) da Ásia Pacífico pela Mordor Intelligence
O mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico foi avaliado em 2,13 bilhões de USD em 2025 e deverá atingir 2,31 bilhões de USD em 2026 e 3,51 bilhões de USD até 2031, a um CAGR de 8,73% no período de 2026 a 2031. Os mandatos regulatórios continuam a sustentar a demanda de base porque os requisitos de instalação na China já estão estabelecidos, a Índia passou à conformidade obrigatória para novos veículos de passeio a partir de novembro de 2025, e o Japão concluiu a transição para a harmonização de 433 MHz como caminho para um padrão regional mais amplo em 2026. O mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico também está sendo impulsionado pela adoção de veículos elétricos, pois a resistência ao rolamento afeta o consumo da bateria, tornando os dados de pressão de pneus em tempo real parte do gerenciamento de autonomia, e não apenas uma função de alerta. A integração de telemática está ampliando o papel do produto à medida que dados de pressão, temperatura e movimento passam a integrar fluxos de trabalho de manutenção conectada, o que está impulsionando a demanda por sistemas diretos, sensores habilitados para BLE e suporte remoto de software. A concorrência está se intensificando entre fornecedores globais de primeiro nível e fabricantes asiáticos locais, à medida que a produção regional de MEMS, a padronização de 433 MHz e programas mais amplos de veículos elétricos reduzem as diferenças históricas de custo e melhoram a escala de instalação. O crescimento ainda enfrenta limitações decorrentes da sensibilidade a preços em veículos de entrada, dos custos de substituição de sensores selados e do aumento dos requisitos de cibersegurança após pesquisas publicadas mostrarem que sinais comuns de 433 MHz podem expor identificadores de sensores em texto simples.
Principais Conclusões do Relatório
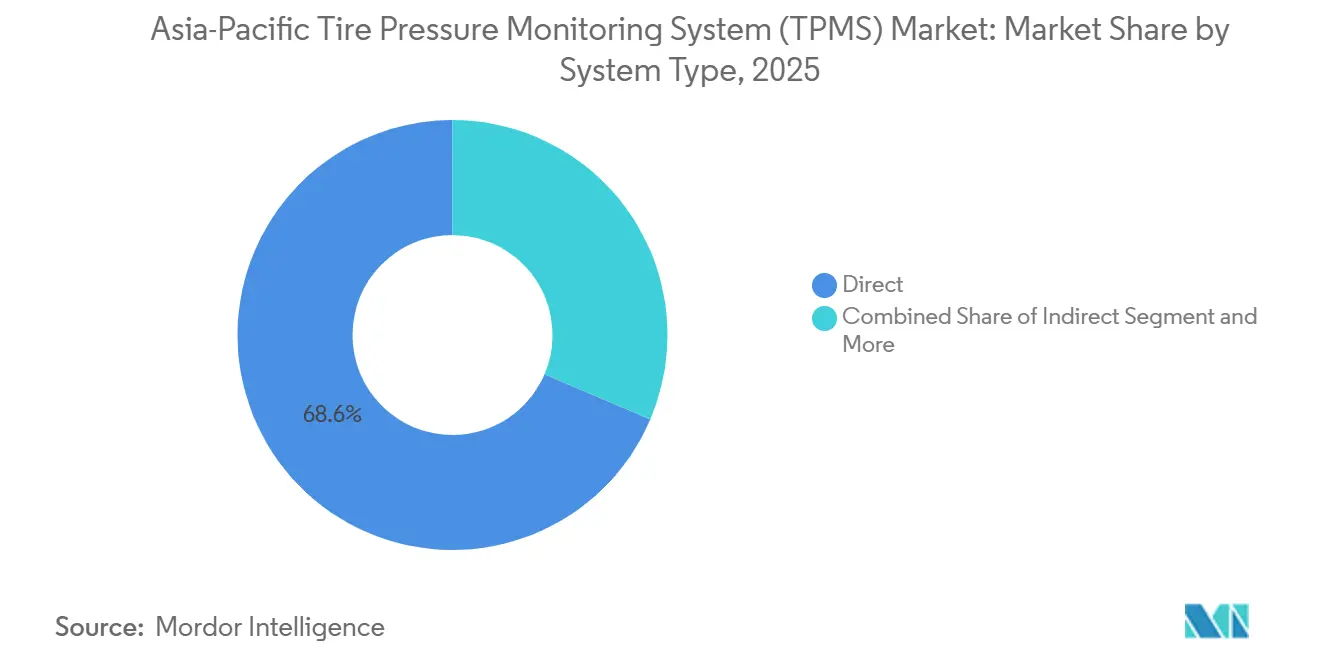
- Por tipo de sistema, o TPMS direto liderou com 68,55% da receita em 2025, enquanto o TPMS híbrido tem previsão de crescimento a um CAGR de 11,02% até 2031.
- Por tecnologia de sensor, os sensores MEMS capacitivos detinham 52,61% da receita em 2025 e também registraram o maior CAGR projetado de 9,12% até 2031.
- Por método de instalação, os sensores de haste de válvula responderam por 61,40% da receita em 2025, enquanto os módulos embutidos no pneu têm projeção de expansão a um CAGR de 10,34% até 2031.
- Por faixa de frequência, 433 MHz representou 71,31% da receita de 2025, enquanto o grupo de ≥2,4 GHz e UWB avança a um CAGR de 10,78% até 2031.
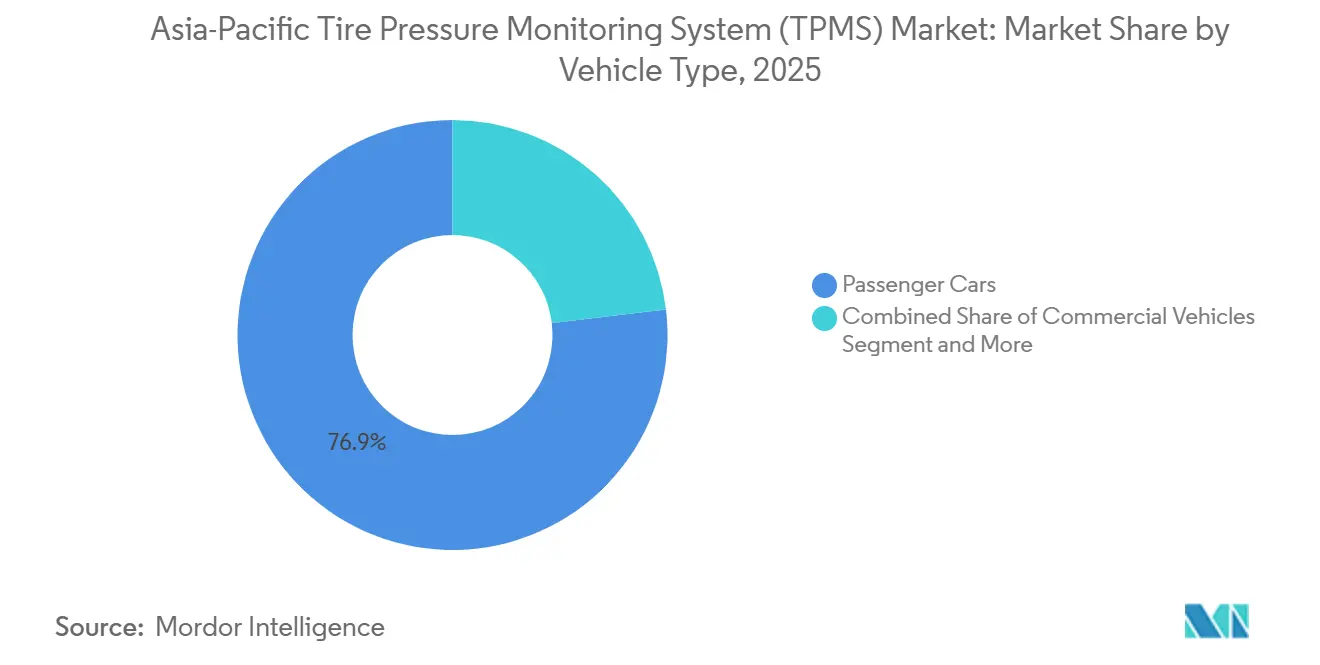
- Por tipo de veículo, os automóveis de passeio detinham 76,85% da participação de mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico em 2025 e também registraram o CAGR mais rápido de 9,68% até 2031.
- Por canal de vendas, as instalações de fábrica OEM capturaram 82,50% da receita em 2025, enquanto o canal de retrofit de pós-venda tem projeção de crescimento a um CAGR de 10,11% até 2031.
- Por país, a China capturou 51,80% da participação de mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico em 2025 e se expandirá com o CAGR mais rápido de 9,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Sistema de Monitoramento de Pressão de Pneus (TPMS) da Ásia Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Obrigatórias de TPMS | +2.8% | China, Índia, ASEAN e transbordamento para a Coreia do Sul | Curto prazo (≤ 2 anos) |
| Eficiência de Combustível e Otimização de Autonomia | +1.9% | China, Índia e Coreia do Sul estão em crescimento | Médio prazo (2 a 4 anos) |
| TPMS Sem Bateria Habilitado para BLE | +1.5% | China e Japão são centrais, e a Índia está emergindo | Médio prazo (2-4 anos) |
| Integração de Frotas e Telemática | +0.9% | China, Índia, Austrália e Coreia do Sul | Médio prazo (2-4 anos) |
| Harmonização de 433 MHz no Japão | +0.8% | Japão, com transbordamento na cadeia de suprimentos para a Coreia do Sul | Curto prazo (≤ 2 anos) |
| Produção Localizada de Sensores MEMS | +0.6% | China e Japão são centrais, com benefício em toda a APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Obrigatórias de TPMS na China, Índia e ASEAN
O mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico está passando por uma expansão regulatória em etapas, e não por um salto único na demanda. A China já criou uma grande base instalada quando a GB 26149-2017 exigiu TPMS em veículos de passeio da Categoria M a partir de janeiro de 2020, o que estabeleceu uma demanda OEM de longo prazo e um ciclo de reposição crescente. A Índia então transferiu um grande mercado de veículos da instalação voluntária para a conformidade obrigatória a partir de novembro de 2025, o que adicionou uma nova camada de demanda baseada em regras à região em 2026. Esse sequenciamento é importante porque os fornecedores que aprenderam a construir arquiteturas de sensores de baixo custo para a China estão agora mais bem posicionados para competir por programas OEM indianos que ainda enfrentam metas de custo rigorosas. O Japão alinhou a faixa de 433 MHz em 2025, com implementação completa concluída em 2026, enquanto a Coreia do Sul já mantém um regime de instalação estabelecido, e essa combinação está ajudando a padronizar o fornecimento em todo o Nordeste Asiático. A ASEAN permanece em uma fase anterior do ciclo de políticas, mas as metas de segurança veicular e frotas maiores mantêm a direção regulatória favorável ao crescimento futuro de instalações.
Demanda dos OEMs por Eficiência de Combustível e Otimização da Autonomia de EVs
No mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico, as montadoras tratam cada vez mais o TPMS como um componente de eficiência, e não como um item de segurança restrito. Essa mudança é mais forte nos veículos elétricos a bateria porque a calibração insuficiente aumenta a resistência ao rolamento e afeta diretamente a autonomia utilizável, o que transforma a visibilidade da pressão em um insumo operacional tanto para as montadoras quanto para os motoristas. O lançamento do módulo de segunda geração da Continental em sua planta de Bangalore em junho de 2024 expandiu a produção local para 3,3 milhões de unidades de roda por ano e vinculou a detecção de pressão, temperatura e movimento à exibição de dados via smartphone, o que mostra como o produto está sendo embalado como uma função conectada, e não como uma simples lâmpada de aviso. A proposta de valor também aumenta nos programas de veículos definidos por software porque os dados de pneus podem ser roteados para a lógica de controle do chassi, ferramentas de diagnóstico e alertas de manutenção com pouco ônus adicional de hardware. É por isso que os sistemas diretos premium continuam a ganhar preferência em plataformas de veículos de passeio onde o desempenho de autonomia e a integração de software já influenciam o mix de opções. O resultado é um argumento mais sólido para especificações de TPMS de maior valor na China, Índia, Japão e Coreia do Sul, especialmente em novos modelos de veículos elétricos.
TPMS sem Bateria com BLE para o Segmento de EVs em Rápido Crescimento
O mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico também está sendo remodelado por designs de sensores habilitados para BLE que se encaixam mais naturalmente nas arquiteturas de veículos elétricos conectados. A Bosch introduziu o SMP290 em junho de 2025 como um sensor TPMS totalmente integrado baseado em MEMS com Bluetooth Low Energy em um único chip, o que marcou um passo visível em direção a uma integração sem fio mais simples para as montadoras. A lógica de design é importante porque o BLE pode usar a infraestrutura sem fio já presente para outras funções do veículo, o que reduz a necessidade de um caminho receptor sub-GHz separado em algumas arquiteturas. A cibersegurança também se torna um argumento de venda mais forte neste segmento porque o suporte a AES-128 e o alinhamento com a ISO 21434 respondem a uma fraqueza real que pesquisas acadêmicas identificaram nas transmissões de 433 MHz em texto simples. A plataforma TPMS BLE da Sensata amplia o argumento de valor ao permitir atualizações de firmware bidirecionais via rede, o que ajuda a resolver problemas de campo sem substituir o hardware e reduz o atrito no serviço ao longo do ciclo de vida [1]"Intelligent Tire Solutions TPMS Sensor," Sensata Technologies, sensata.com. À medida que o suporte a BLE se expande pelas plataformas de veículos elétricos, o mix de produtos regional está gradualmente migrando para o monitoramento nativo de smartphone e atualizável por software, em vez de designs de RF de função fixa.
Integração de Telemática para Frotas para Manutenção Preditiva
O mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico está ganhando uma camada adicional de demanda proveniente das operações de frotas conectadas. Os operadores de frotas querem dados mais frequentes sobre as condições dos pneus porque paradas não programadas aumentam rapidamente os custos no transporte público, na logística e no uso de veículos de longa distância. Na Índia, a Manatec Mobility vincula o TPMS a unidades de rastreamento em conformidade com o AIS 140, e a empresa afirma que seu sistema é a única solução aprovada pela ASRTU para empresas estaduais de transporte, o que mostra que a integração de frotas agora está vinculada a requisitos operacionais formais, e não a retrofits opcionais [2]"Fleet Management System in India," Manatec Mobility, manatecmobility.com. Na China, a Lupital combina detecção BLE 5.0 com modelagem de vibração de pneus treinada em grandes conjuntos de dados de ciclo de vida, o que leva o produto além dos alertas de limite e em direção à previsão de falhas. Isso muda a lógica comercial para os fornecedores porque as frotas aceitam um preço de sistema mais alto quando os dados podem fluir diretamente para painéis de telemática e agendamento de manutenção. Isso também favorece arquiteturas de TPMS direto em detrimento de alternativas indiretas básicas em populações de veículos de uso mais intenso, onde a frequência e a confiabilidade dos dados importam mais do que o menor custo inicial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sensibilidade a Preços em Motocicletas e Automóveis | -1.2% | Índia, Indonésia, Vietnã e ASEAN em geral | Curto prazo (≤ 2 anos) |
| Alto Custo de Substituição de Bateria | -0.8% | Em toda a APAC, com pressão mais acentuada na Índia e no restante da APAC | Médio prazo (2-4 anos) |
| Volatilidade no Fornecimento de Chips | -0.5% | Cadeias de suprimentos OEM da China, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Hacking de RF e Cibersegurança | -0.4% | Em toda a APAC, com maior importância na China sob a GB 44495-2024 | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Sensibilidade ao Preço em Motocicletas e Automóveis de Entrada
Na região da Ásia-Pacífico, os sistemas de monitoramento de pressão de pneus (TPMS) enfrentam desafios de acessibilidade, particularmente em motocicletas e veículos de passeio econômicos. Esse problema é mais pronunciado na Índia. Por exemplo, a TVS Motor Company introduziu o TPMS exclusivamente por meio de um kit dinâmico premium, o que posicionou o recurso além do alcance dos compradores de motocicletas do mercado de massa. No mercado de massa, onde as motocicletas são tipicamente precificadas em faixas de entrada, um pacote TPMS se mostra difícil de justificar. Sem suporte regulatório ou um benefício operacional mais claro, muitos consumidores hesitam. Consequentemente, apesar das vendas regionais mais elevadas de motocicletas em comparação com automóveis em vários países, a adoção de TPMS em motocicletas fica significativamente atrás da adoção em automóveis de passeio. O cenário muda ligeiramente com as motocicletas elétricas. Aqui, a sensibilidade à autonomia torna o monitoramento de pressão de pneus economicamente vital. Essa relevância impulsiona o apelo dos pilotos de sensores de tampa BLE de baixo custo, um recurso menos enfatizado nos modelos tradicionais de combustão interna. No entanto, o desafio abrangente da acessibilidade continua a desacelerar a expansão do mercado endereçável em relação ao crescimento da tecnologia.
Alto Custo de Substituição de Bateria no Mercado de Reposição
O mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico também enfrenta uma curva de reposição mais lenta do que o esperado, à medida que os primeiros sensores de instalação direta avançam para o fim da vida útil de suas baterias. Muitos sensores instalados durante a primeira grande onda regulatória eram unidades seladas, portanto, o esgotamento da bateria não leva a uma troca de célula de baixo custo e, em vez disso, requer a substituição completa do sensor. Na prática, os conjuntos de reposição para pós-venda frequentemente custam entre 20 e 60 USD por roda, o que pode transformar um serviço de quatro rodas em uma conta de manutenção significativa para proprietários de veículos de entrada e médio porte. O custo se torna mais difícil de aceitar em mercados onde pequenas oficinas ainda carecem de ferramentas de programação, equipamentos de reaprendizagem ou rotinas de serviço padronizadas para modelos de TPMS mais recentes. Essa combinação incentiva a substituição tardia, o que reduz o benefício de segurança originalmente esperado da instalação obrigatória e desacelera a receita realizada no pós-venda em relação às premissas de planejamento de volume. O resultado não é um colapso na demanda, mas uma conversão mais lenta da base instalada em receita de serviço recorrente do que muitos fornecedores prefeririam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sistema: A Dominância Direta Cede Espaço à Adoção Híbrida
O TPMS direto detinha 68,55% da participação de mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico em 2025, o que refletiu a preferência da região por dados na roda, precisão de posição do pneu e melhor alinhamento de conformidade em programas de veículos de passeio. A China permaneceu central nesse padrão porque sua grande base regulamentada de automóveis de passeio favoreceu sistemas capazes de fornecer informações contínuas de pressão e temperatura no nível da roda. O formato direto também se encaixa melhor nos programas de veículos elétricos a bateria, onde as montadoras querem dados confiáveis em tempo real que possam ser vinculados ao gerenciamento de autonomia, diagnósticos e funções de controle definidas por software. O TPMS indireto ainda manteve espaço em programas de veículos sensíveis a custos porque usa sinais de velocidade de roda do ABS e evita hardware adicional na roda, o que reduz o custo dos materiais para modelos de entrada. Fornecedores de software como a NIRA Dynamics apoiam esse argumento de valor ao mostrar como a estimativa de pressão pode ser tratada por meio de algoritmos em plataformas de veículos existentes.
O TPMS híbrido tem projeção de crescimento a um CAGR de 11,02% até 2031, o que o torna a arquitetura de crescimento mais rápido nessa divisão de sistemas. Seu apelo vem do equilíbrio entre o baixo ônus de hardware dos sistemas indiretos e os benefícios de precisão da detecção direta, o que é útil em plataformas de veículos elétricos já sobrecarregadas pelos custos de bateria e eletrônica de potência. Novos conceitos de aviso de estouro também mostram como os layouts direto e híbrido podem enviar dados para os controladores do chassi em milissegundos, o que expande seu papel além dos alertas no painel. Isso importa porque a detecção de pressão está começando a apoiar a lógica de estabilização e as funções avançadas de assistência ao motorista em programas de veículos de maior valor. Os fornecedores que conseguem qualificar a saída direta ou híbrida em relação às necessidades de interface ADAS têm um caminho mais claro para preços médios de venda mais altos do que os fornecedores limitados a produtos básicos de conformidade. Os sistemas indiretos ainda permanecerão relevantes em veículos de menor preço, mas a hierarquia de produtos está migrando para arquiteturas capazes de fornecer dados mais ricos e melhor integração.


Por Tecnologia de Sensor: MEMS Capacitivo Consolida a Liderança de Mercado
Os sensores MEMS capacitivos capturaram 52,61% da receita em 2025 e também registraram o maior CAGR projetado de 9,12% até 2031, o que lhes conferiu tanto liderança em escala quanto o perfil de crescimento mais forte no mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico. Essa posição dupla reflete como as fábricas regionais na China e no Japão melhoraram a produção, reduziram as diferenças de custo e tornaram os designs MEMS mais fáceis de padronizar para as montadoras domésticas em linhas de veículos de alto volume. À medida que essas cadeias de suprimentos amadureceram, a tecnologia passou de uma opção premium para uma especificação mais rotineira para programas de TPMS direto em veículos de passeio do mercado de massa. A economia é especialmente favorável quando a produção local de wafers, a montagem de módulos e a integração final no veículo ocorrem dentro do mesmo ecossistema de fornecimento regional. Essa vantagem de escala local também pressiona os designs de sensores importados que historicamente carregavam um prêmio de marca, mas agora enfrentam alternativas domésticas mais fortes.
O argumento de investimento permanece ativo porque o desempenho do sensor, o consumo de energia e o tamanho do pacote ainda importam nas aplicações de veículos elétricos e veículos conectados de próxima geração. A STMicroelectronics usou seu Taiwan Tech Day em dezembro de 2025 para delinear a evolução de MEMS relevante para a detecção automotiva, o que sinalizou que as atualizações de capacidade de baixa potência e dentro do pneu ainda estão avançando no pipeline de produtos [3]"Automotive Imaging and MEMS Evolution," STMicroelectronics Asia Pacific, STMicroelectronics Taiwan Tech Day Materials, st.com . Os sensores de extensômetro e piezoelétricos permanecem muito menores em termos de receita, mas ainda são importantes em casos de uso especializados onde a coleta de energia, a resposta a vibrações ou formatos alternativos de medição estão sendo avaliados. Os conceitos piezoelétricos são particularmente relevantes para roteiros sem bateria, embora a adoção comercial em toda a Ásia-Pacífico ainda esteja em estágio inicial. A categoria "Outros", incluindo abordagens ópticas e SAW, permanece de nicho e está principalmente vinculada a programas que valorizam o desempenho especializado mais do que o custo em escala. Por ora, o MEMS capacitivo permanece o centro de gravidade claro porque combina a força de fabricação regional com a demanda OEM mais ampla.
Por Método de Instalação: Escala de Haste de Válvula Encontra Ambição de Nível Embutido
Os sensores de haste de válvula responderam por 61,40% da receita em 2025, o que os manteve como o principal método de instalação tanto em instalações OEM quanto no pós-venda no mix de tamanho do mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico. Sua liderança vem da facilidade de manutenção, pois os técnicos podem substituir um sensor de haste de válvula rapidamente e sem os procedimentos mais complexos frequentemente necessários para alternativas mais profundamente integradas. Isso torna o formato prático para veículos de passeio, redes de oficinas e demanda de reposição, onde o tempo de instalação afeta tanto o custo de mão de obra quanto a aceitação do cliente. O método também se encaixa bem com a base instalada criada pelos primeiros lançamentos de TPMS direto, especialmente na China e em outros grandes mercados de veículos onde a demanda de reposição está começando a importar mais. A Pacific Industrial fortaleceu o argumento de acessibilidade em abril de 2025 ao lançar um sensor de válvula do tipo tampa que não requer a desmontagem do pneu, o que aborda diretamente uma das maiores barreiras de instalação no pós-venda e no uso em motocicletas.
Os sensores montados em banda e em aro continuam a servir a funções mais restritas, mas importantes, em aplicações de veículos comerciais e especializados, onde o posicionamento na parede interna já faz parte da rotina de serviço. Mesmo assim, os módulos embutidos no pneu têm expectativa de crescimento a um CAGR de 10,34% até 2031, o que os torna o método de instalação de crescimento mais rápido na divisão regional. Esse crescimento está vinculado a programas de veículos elétricos premium, onde posicionar o sensor mais próximo da cavidade de ar pode apoiar melhor consistência de medição e integração mais profunda com designs de pneus inteligentes. O conceito também se alinha com os esforços das montadoras para mover mais capacidade de detecção para o próprio pneu à medida que as funções de mobilidade conectada se expandem. O interesse é mais forte onde a premiumização de veículos elétricos já é visível, especialmente na China e na Coreia do Sul, porque esses programas estão mais dispostos a arcar com o custo de engenharia adicional. O mercado atual ainda favorece a escala de haste de válvula, mas as soluções embutidas estão emergindo como a rota de maior valor para instalações avançadas.
Por Faixa de Frequência: 433 MHz Lidera enquanto BLE Redesenha a Conectividade
A faixa de 433 MHz representou 71,31% da receita de 2025, o que a manteve como o padrão de comunicação dominante em todo o mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico. Sua liderança reflete tanto o impulso da base instalada quanto as vantagens práticas de usar uma faixa regional ampla em vez de manter múltiplas variantes nacionais. A mudança do Japão para permitir 433,05 a 434,79 MHz para TPMS e RKE removeu uma complicação de engenharia de longa data porque os fornecedores não precisam mais de um caminho de 315 MHz exclusivo para o Japão para produtos futuros na mesma escala. Essa mudança importa para fornecedores taiwaneses, coreanos e multinacionais porque menos SKUs reduzem o ônus de estoque, simplificam as atualizações anuais de cobertura e encurtam os ciclos de validação. Também apoia o fornecimento transfronteiriço mais amplo porque os designers de plataformas podem usar um conjunto de componentes mais consistente em múltiplos programas de veículos da APAC.
O grupo de ≥2,4 GHz e UWB tem previsão de crescimento a um CAGR de 10,78% até 2031, o que o torna a classe de conectividade de crescimento mais rápido neste segmento. O BLE é a principal razão porque os veículos elétricos já carregam infraestrutura sem fio para outras funções conectadas, e o TPMS pode cada vez mais aproveitar essa mesma arquitetura em vez de permanecer em um silo sub-GHz separado. Esse caminho de design também suporta monitoramento nativo de smartphone e capacidade de atualização remota, ambos mais importantes à medida que o produto se torna parte da pilha de veículos conectados. A faixa de 315 MHz ainda manterá um papel legado em veículos japoneses mais antigos e peças de pós-venda relacionadas durante o período de transição, portanto não desaparecerá imediatamente. A Melexis ilustra a estratégia de transição com um sistema em pacote que suporta tanto 315 MHz quanto 433 MHz em um único chip, o que ajuda os fornecedores a gerenciar bases instaladas antigas e novas ao mesmo tempo. Com o tempo, o padrão ainda aponta para um uso mais amplo de 433 MHz em produtos convencionais e mais crescimento liderado por BLE em plataformas de veículos elétricos conectados.
Por Tipo de Veículo: Automóveis de Passeio Moldam a Receita, Motocicletas Sinalizam a Próxima Fronteira
Os automóveis de passeio geraram 76,85% da receita em 2025 e também registraram o CAGR de previsão mais rápido de 9,68% até 2031, o que os tornou tanto a maior quanto a categoria de veículos de crescimento mais rápido no mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico. Essa combinação está intimamente ligada à expansão de automóveis de passeio elétricos da região porque as montadoras estão mais dispostas a especificar designs de TPMS direto premium quando a pressão dos pneus tem um efeito mensurável na autonomia, na qualidade de condução e nos diagnósticos baseados em software. Os automóveis de passeio também se beneficiam primeiro dos mandatos regulatórios, o que significa que a categoria captura tanto a demanda impulsionada pela conformidade quanto as atualizações de conteúdo de maior valor. O resultado é um padrão de receita autorreforçante onde arquiteturas de sensores mais avançadas, recursos conectados e ampla instalação OEM continuam elevando o valor médio por conjunto de veículo. Os veículos comerciais ainda adicionam uma contribuição estável porque as frotas valorizam a frequência de dados, a integração de telemática e a redução do tempo de inatividade mais do que o menor preço de aquisição.
As motocicletas permanecem a maior oportunidade inexplorada em termos de volume, mas também mostram a maior resistência a preços. Somente a Índia vende muito mais motocicletas do que automóveis de passeio, mas a penetração do TPMS ainda é baixa porque a maioria dos compradores opera dentro de limites rígidos de acessibilidade. A mudança para motocicletas elétricas altera essa equação porque a ansiedade com a autonomia torna o gerenciamento de pressão de pneus mais fácil de justificar em termos econômicos. Sensores de tampa BLE de baixo custo projetados para scooters elétricos sem câmara mostram como os fornecedores estão tentando trazer o recurso abaixo dos limites de preço anteriores, e isso poderia ampliar a adoção se a escala melhorar. Uma única decisão de uma grande montadora de padronizar esse tipo de sistema mudaria materialmente as perspectivas de receita para o segmento de motocicletas. Até que isso aconteça, os automóveis de passeio continuarão a definir o centro de valor do negócio regional, enquanto as motocicletas representam a próxima grande fronteira, ainda emergente.
Por Canal de Vendas: Instalação OEM Lidera, mas o Pós-Venda Ganha Tração
As instalações de fábrica OEM responderam por 82,50% da receita em 2025, o que deixou as linhas de montagem de veículos como a principal rota para o mercado na estrutura de tamanho do mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico. A razão é direta porque o TPMS está profundamente vinculado à engenharia de plataforma, ciclos de validação e integração de software, portanto os fornecedores estabelecidos se beneficiam de longos períodos de qualificação e altos custos de troca. Esses ciclos de qualificação frequentemente duram de 18 a 24 meses, o que confere às empresas de primeiro nível incumbentes uma vantagem defensiva significativa uma vez que garantem um lugar em um programa OEM. A posição da Schrader reflete esse padrão porque a empresa afirma que sua cobertura de TPMS se estende por mais de 50% das plataformas de veículos OEM em todo o mundo, e mantém presença regional em Xangai para apoiar a demanda da APAC. Essa estrutura favorece fornecedores que conseguem gerenciar design de sensor, integração de sistema, suporte de validação e logística regional como um único pacote.
O canal de pós-venda, no entanto, tem projeção de crescimento a um CAGR de 10,11% até 2031, o que o torna a rota de vendas de movimento mais rápido mesmo a partir de uma base muito menor. Três forças apoiam esse crescimento porque os primeiros sensores de instalação direta estão envelhecendo para a reposição, a nova regra de veículos de passeio da Índia está ampliando a conscientização, e os kits baseados em BLE estão tornando o monitoramento de retrofit mais fácil para os consumidores. O lançamento do produto do tipo tampa da Pacific Industrial em abril de 2025 mostrou como o canal está se tornando mais acessível quando a instalação não requer mais a desmontagem do pneu ou intervenção complexa em oficina. A concorrência de preços é mais acirrada aqui do que no fornecimento OEM, especialmente onde marcas chinesas e taiwanesas competem por meio de comércio eletrônico e redes de oficinas com atualizações de cobertura de modelos mais rápidas e preços unitários mais baixos. Isso significa que o pós-venda se expandirá rapidamente, mas sua economia permanecerá mais fragmentada e mais sensível a custos do que o negócio de instalação de fábrica. O mix geral de vendas, portanto, ainda favorece a liderança OEM, mesmo que a demanda de retrofit se torne uma segunda camada de crescimento mais visível.
Análise Geográfica
A China respondeu por 51,80% da participação de mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico em 2025 e tem projeção de crescimento a um CAGR de 9,21% até 2031, o que a mantém como a maior e a de crescimento mais rápido das geografias nomeadas no panorama regional. A escala do país vem da sobreposição de instalação obrigatória em automóveis de passeio, alta produção de veículos e um ecossistema local de sensores que avançou muito além da simples montagem. Essa combinação dá aos programas OEM acesso a fornecimento doméstico mais profundo, cadeias de suprimentos mais curtas e melhor controle de custos do que muitos mercados vizinhos podem oferecer. A China também está entrando em uma nova fase de demanda porque uma grande onda de veículos instalados sob o mandato anterior está entrando no primeiro ciclo de reposição significativo para baterias de sensores diretos. Ao mesmo tempo, a GB 44495-2024 eleva as expectativas de cibersegurança em 2026 ao impulsionar a eletrônica veicular em direção à capacidade de atualização segura, o que apoia os fornecedores já posicionados em torno de BLE e suporte de software mais robusto.
O Japão e a Coreia do Sul formam o corredor de tecnologia premium da região dentro do mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico. A harmonização de 433 MHz do Japão removeu um obstáculo específico do país de longa data, o que deve reduzir a complexidade de engenharia e ampliar a base de fornecedores para futuros programas de veículos. A Pacific Industrial permanece um ponto de referência importante no Japão porque a empresa se descreve como o único fabricante doméstico de transmissores TPMS e um importante fornecedor de válvulas de pneus, o que sublinha como a cadeia de suprimentos local ainda é especializada. A Coreia do Sul adiciona uma base de demanda estável e também se conecta ao fornecimento regional mais amplo porque fornecedores como a Continental usam a produção baseada na Índia para apoiar programas OEM coreanos juntamente com a demanda doméstica indiana. Juntos, esses dois mercados importam menos pelo volume puro do que por definir a direção premium e de conectividade do design de produtos.
A Índia está entrando em uma fase de mudança significativa porque o AIS 150 transformou a instalação de TPMS em novos veículos de passeio em uma questão de conformidade, e não em um recurso discricionário, a partir do final de 2025. A expansão da Continental em Bangalore para 3,3 milhões de unidades de roda por ano, com meta declarada de dobrar a capacidade em 3 anos, mostra que os fornecedores já veem a Índia como uma plataforma de fabricação e demanda de longa duração, e não como uma história de recuperação de curto prazo. A Austrália e o restante da Ásia-Pacífico permanecem menos uniformes porque a regulamentação local é anterior ou menos definida, mas as plataformas de veículos importados e os padrões de instalação de origem chinesa ainda estão espalhando o TPMS pela Indonésia, Tailândia, Vietnã e Malásia. Isso significa que a regulamentação formal não é o único motor, mas uma mudança regulatória mais ampla ainda aceleraria materialmente a adoção nos mercados regionais restantes.
Panorama regulatório
A demanda por TPMS na Ásia-Pacífico está ancorada em regras obrigatórias de instalação e de desempenho técnico que cada vez mais fazem referência às estruturas da UNECE. A China torna obrigatório o TPMS em veículos de passageiros M1 sob a norma GB 26149-2017 (com instalação em todo o território nacional desde 2020, no contexto deste relatório), e também estende a estrutura de teste e desempenho a veículos comerciais por meio da JT/T 1429-2022 para as categorias M2, M3 e N, ampliando o alcance da homologação além dos veículos de passageiros.
A harmonização regulatória e as atualizações continuam por meio do Regulamento nº 141 da ONU, que vários regimes regionais espelham ou utilizam para o alinhamento da homologação de tipo. Em junho de 2026, o WP.29 GRBP da UNECE avançou trabalhos solicitando propostas de suplementos ao UN R141, refletindo uma transição contínua da conformidade básica de alerta de pressão para requisitos de desempenho atualizados que se cruzam com funções veiculares mais recentes (incluindo considerações sobre sistemas de condução automatizada). Isso aumenta as exigências de documentação e validação para fornecedores que vendem em múltiplas jurisdições da Ásia-Pacífico.
Análise de Valor / Cadeia de Suprimentos
A cadeia de valor do TPMS na Ásia-Pacífico vai desde pastilhas de detecção de pressão MEMS, microcontroladores e front-ends de RF, e componentes de bateria, passando pela embalagem de sensores e montagem de módulos, até a integração de Tier-1 (receptor/ECU, antenas, diagnóstico de software) e a instalação em veículos OEM. A reposição e a retrofitagem são tratadas por meio de borracharias e redes de serviço de frotas. A presença de semicondutores e montagem de módulos está concentrada na China, Japão e Coreia do Sul, enquanto integradores Tier-1 globais como Continental, Denso e ZF coordenam projeto, validação e entrega para OEMs. Fornecedores especializados de componentes, como NXP e Sensata, dão suporte à eletrônica central.
As normas moldam cada vez mais as interfaces e a integração downstream, em vez de apenas a precisão do sensor. A ISO 21750 fornece orientações de desempenho para TPMS, a ISO 24163-1:2024 trata das interfaces de válvula do tipo clamp-in para M1/N1, e a ISO 15638-23:2025 reflete as necessidades de troca de dados telemáticos no transporte de cargas comerciais. À medida que o alinhamento com o UN R141 se amplia entre categorias de veículos, os fornecedores dão mais ênfase à capacidade de testes, a pilhas de software prontas para cibersegurança e a configurações de RF multimercado. Os riscos de fornecimento se concentram na capacidade de fundição e em restrições de mão de obra, além de dependências de fonte única em algumas etapas de processamento de química de baterias.
Cenário Competitivo
O mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico permanece moderadamente concentrado no topo e fragmentado no nível intermediário. Fornecedores globais de primeiro nível como Schrader, Continental e ZF Friedrichshafen continuam a dominar os relacionamentos OEM porque combinam design de sensor, suporte de validação e capacidade de integração veicular em escala. Os concorrentes asiáticos estão se tornando mais visíveis, especialmente na China e em Taiwan, onde fornecedores locais competem por meio de disciplina de custos, adaptação mais rápida de plataformas e presença mais forte no canal de reposição. O lado do pós-venda é mais fragmentado porque marcas como CUB Elecparts, Orange Electronic e Steelmate podem conquistar negócios por meio de preços agressivos e atualizações mais rápidas de cobertura de modelos. Isso deixa a estrutura regional dividida entre uma camada OEM relativamente defendida e uma camada de retrofit muito mais disputada.
A estratégia tecnológica é agora a linha divisória mais clara dentro do mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico. A Bosch usou o lançamento do SMP290 para sinalizar uma mudança em direção ao BLE, maior segurança e integração mais simples para veículos conectados, o que melhora seu encaixe com programas OEM focados em veículos elétricos. A Sensata está impulsionando uma direção semelhante por meio de sensores BLE com suporte OTA bidirecional, o que lhe confere uma proposta de serviço e ciclo de vida mais forte tanto para uso OEM quanto de reposição. A expansão de fabricação da Continental em Bangalore é outro movimento estratégico porque fortalece a segurança do fornecimento regional e posiciona a produção mais próxima da demanda impulsionada pela conformidade da Índia. O lançamento do sensor do tipo tampa da Pacific Industrial mostra um caminho diferente, onde a vantagem competitiva vem da instalação mais fácil e maior alcance de retrofit, e não apenas de uma integração OEM mais profunda. Esses movimentos mostram que a arquitetura do produto, a conectividade e a capacidade de manutenção agora importam tanto quanto a precisão básica do sensor.
O ônus competitivo também está aumentando porque as expectativas de cibersegurança e software estão elevando o piso técnico para cada fornecedor no mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico. Os riscos de transmissão em texto simples e as expectativas de atualização segura reduzem o espaço para produtores de baixo custo competirem apenas no preço quando as montadoras agora exigem maior alinhamento de conformidade. Mesmo com essa barra mais alta, o espaço em branco permanece aberto em sistemas de motocicletas do mercado de massa, módulos de pneus inteligentes embutidos para veículos elétricos premium e produtos de frotas vinculados aos fluxos de trabalho do AIS 140 na Índia. Nenhum fornecedor pan-APAC único lidera claramente todos os 3 desses espaços hoje, o que significa que a próxima fase de competição ainda está aberta. O mercado regional, portanto, parece estável no topo, ativo no meio e ainda indefinido em vários nichos de alto crescimento.
Líderes da Indústria de Sistema de Monitoramento de Pressão de Pneus (TPMS) da Ásia Pacífico
-
Schrader TPMS Solutions (Sensata Technologies)
-
Continental AG
-
Pacific Industrial Co., Ltd.
-
Huf Hülsbeck & Fürst GmbH & Co. KG
-
ZF Friedrichshafen AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A instalação em veículos comerciais e frotas cria um espaço em branco onde a regulamentação e o retorno operacional se sobrepõem. A China já possui uma estrutura técnica dedicada para TPMS em veículos comerciais (JT/T 1429-2022 para as categorias M2/M3/N), e o mercado também é impulsionado por ofertas de análise de frotas que convertem fluxos de pressão e temperatura em ações de manutenção, incluindo o Goodyear TPMS Connect e o Continental ContiConnect Lite. Essa combinação favorece nós de TPMS diretos que podem ser tratados como dispositivos conectados, particularmente à medida que as frotas migram para manutenção de pneus baseada em condição, em vez de manutenção apenas por quilometragem.
As mudanças na arquitetura dos veículos também abrem oportunidades para fornecedores capazes de entregar sensores e gateways seguros e atualizáveis. O TPMS habilitado para BLE, como refletido no Bosch SMP290 e em designs BLE de chip único referenciados no contexto do relatório, junto com a integração de CAN-FD e Ethernet automotivo, oferece suporte à calibração e ao diagnóstico via OTA. Isso está alinhado com os esforços das OEMs para reduzir a complexidade de variantes após o Japão se alinhar à faixa de 433 MHz em fevereiro de 2025. Um segundo foco de demanda é o ciclo de reposição a partir de 2026 na China, à medida que os veículos com mandato antecipado atingem o fim de vida típico da bateria do sensor, o que eleva a demanda por sensores programáveis universais e kits de retrofit fáceis de instalar no canal de reposição.
Desenvolvimentos recentes do setor
- Março de 2026: A Pacific Industrial Co., Ltd. lançou seu sensor de pressão de pneus TPMS PMR-H101 no Japão. O lançamento renova sua linha de sensores voltada para OE em um mercado que vem simplificando as variantes de RF após a mudança para 433 MHz, apoiando a reutilização de plataformas em programas de veículos regionais.
- Abril de 2025: A Pacific Industrial Co., Ltd. apresentou um sensor de monitoramento de pressão de pneus do tipo tampa, integrado a smartphone, para o mercado de reposição (PMC-0001), destinado a veículos de passageiros. A adição expande seu alcance além da instalação de fábrica para retrofits liderados pelo consumidor, alinhando-se com a crescente demanda por reposição no mercado de aftermarket e diagnósticos baseados em aplicativo.
- Junho de 2024: A Continental expandiu a produção de TPMS para veículos de passageiros em Bangalore, na Índia, adicionando uma nova linha de montagem de TPMS com capacidade inicial de 3,3 milhões de unidades de rodas por ano. O investimento fortalece o fornecimento local para as OEMs indianas e cria um polo com capacidade de exportação para atender às demandas mais amplas da Ásia-Pacífico.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado é definido como a receita obtida com sistemas de monitoramento de pressão de pneus automotivos vendidos e instalados na Ásia-Pacífico, abrangendo tanto a demanda de instalação de fábrica quanto a de retrofit e os componentes de sistema associados.
Exclusões do escopo: Excluímos casos de uso de monitoramento de pressão de pneus não automotivos e ferramentas gerais de pressão de pneus que não são TPMS de propósito específico para veículos.
Visão Geral da Segmentação
-
Por Tipo de Sistema
- Direto
- Indireto
- Híbrido
-
Por Tecnologia de Sensor
- MEMS Capacitivo
- Extensômetro
- Piezoelétrico
- Outros (Óptico, SAW, etc.)
-
Por Método de Instalação
- Haste de Válvula (Encaixe e Fixação por Abraçadeira)
- Montado em Faixa / Aro
- Módulo Embarcado no Pneu
-
Por Banda de Frequência
- 315 MHz
- 433 MHz
- ≥ 2,4 GHz e UWB
-
Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais
- Motocicletas
-
Por Canal de Vendas
- Instalação de Fábrica pelos OEMs
- Retrofit para o Mercado de Reposição
-
Por País
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental ajudou a estabelecer os limites externos para a demanda e os preços, antes que as premissas fossem testadas em campo. Revisamos séries públicas de produção e vendas de veículos, notificações de regras de segurança e tendências de instalação para entender como a adoção do TPMS muda por país e categoria de veículo.
As fontes típicas incluíram publicações de reguladores de transporte rodoviário e segurança governamentais (com textos de regulamentação da UNECE referenciados por autoridades locais onde aplicável), escritórios nacionais de estatística, portais de alfândega e comércio onde disponíveis, e publicações de associações vinculadas a componentes automotivos e segurança rodoviária. Também usamos relatórios anuais de empresas, notas de resultados, apresentações para investidores e cobertura de imprensa confiável para confirmar movimentos de mix, como sistemas diretos versus indiretos e preferências de faixa de frequência. Além disso, referenciamos assinaturas pagas para finanças corporativas e triagem de notícias, e para bancos de dados de patentes para rastrear a atividade de design de sensores e o momento de adoção. As fontes mencionadas acima são apenas ilustrativas, e outras referências públicas e internas também foram usadas para coleta, esclarecimento e validação.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram usadas para testar as taxas de adoção, os preços típicos de sistemas e a mudança de mix entre OEM e pós-venda nos principais centros de veículos da Ásia-Pacífico. Conversamos com partes interessadas em fornecimento de componentes, fabricação de veículos, distribuição e redes de serviços, e as contribuições ajudaram a fechar lacunas deixadas por dados públicos e confirmar quais premissas eram razoáveis.
Por ser um mercado regional, o trabalho de campo abrangeu diferentes partes da Ásia-Pacífico para capturar diferenças em nível de país no momento da regulamentação, penetração de instalação e comportamento de reposição antes que os totais finais fossem aprovados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 33% |
| Participantes menores: 18% | Gerentes: 54% |
Dimensionamento e Previsão do Mercado
O dimensionamento central usou uma abordagem de cima para baixo na qual os sinais de produção e parque de veículos foram reconstruídos em um conjunto de demanda de TPMS, depois filtrados por taxas de penetração para ciclos de instalação de fábrica e reposição de retrofit. Após moldar o conjunto de demanda, os preços foram aplicados usando faixas típicas de preço médio de venda por tipo de veículo e por tipo de sistema, e os resultados por país foram consolidados para a Ásia-Pacífico.
Para manter o modelo fundamentado, também realizamos aproximações seletivas de baixo para cima usando verificações de fornecedores e canais, onde volumes e preços médios de venda amostrados foram multiplicados e comparados com os totais por país antes da finalização. Os insumos mais importantes incluíram a produção de automóveis de passeio versus veículos comerciais, mandatos de instalação de TPMS e momento de aplicação, mix direto versus indireto, comportamento do ciclo de reposição de sensores, preferências de faixa de frequência (315 MHz e 433 MHz) e movimentos de moeda local que podem deslocar a receita reportada em USD mesmo quando a demanda unitária é estável. Onde a visibilidade direta de volume era limitada, as lacunas foram tratadas por meio de indicadores proxy como produção de veículos, base instalada e taxas de reposição, seguidos de revisão analítica e validação em campo.
Para a previsão, usamos análise de cenários para que a velocidade de adoção, a mudança de mix e a normalização de preços pudessem ser ajustadas por país e depois recombinadas. Os cenários foram ancorados no que os especialistas descreveram como resultados plausíveis para mudanças regulatórias, ciclos de fornecimento OEM e progressão do preço médio de venda de sensores ao longo da janela de previsão.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados em múltiplas passagens para que grandes mudanças não fossem aceitas sem um driver claro de demanda ou preço. Comparamos os resultados com sinais independentes, como tendências de produção de veículos, padrões de importação e exportação para categorias de peças relevantes, e comentários sobre capacidade ou remessa reportados em divulgações públicas.
Se a variação aparecesse no nível do país, os analistas revisitavam os insumos de penetração e preço médio de venda, e conversas de acompanhamento eram usadas para confirmar se a mudança era real ou impulsionada por timing e conversão de moeda. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças regulatórias ou mudanças acentuadas de preços. Antes da entrega, uma revisão analítica final é concluída para que o cliente receba a visão mais atual com base nos insumos mais recentes disponíveis.
Tamanho do Mercado Automotivo TPMS da Ásia-Pacífico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para TPMS automotivo da APAC frequentemente não coincidem porque o limite do estudo e o momento das atualizações de preços não são consistentes entre as fontes. As diferenças também vêm de como os sistemas diretos versus indiretos são tratados, se as motocicletas estão incluídas e se o valor está vinculado apenas à instalação OEM ou também conta a reposição no pós-venda.
Em verificações lideradas por atualização, o momento da conversão de moeda e a cadência das atualizações de preço médio de venda podem mover o valor de mercado em USD mesmo quando as tendências unitárias são semelhantes, e esse efeito aparece na dispersão abaixo. Um conjunto repetível de verificações sobre a instalação OEM por país, seguido de validação do ciclo de reposição, é o que mantém a atualização anual da Mordor Intelligence alinhada ao conjunto de demanda, e não a um instantâneo de receita de um único ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,13 bilhões de USD (2025) | |
| Consultoria Regional A | 1,50 bilhão de USD (2024) | Usa um ano base anterior e uma visão mais simples liderada por OEM, e os preços parecem ser mantidos amplamente constantes, o que pode subestimar o valor em USD quando o mix de TPMS direto e os preços médios de venda aumentam. |
| Publicação Especializada do Setor B | 3,19 bilhões de USD (2023) | Provavelmente reflete um limite de escopo mais amplo para a região, e o momento da conversão em USD mais uma premissa de crescimento mais rápido podem elevar o valor inicial em comparação com uma curva de preço médio de venda atualizada país a país. |
No geral, a dispersão é explicada principalmente pelo alinhamento de anos e pela forma como os preços e o escopo são tratados, e não por uma única discordância sobre a direção da demanda. Ao manter as etapas rastreáveis à penetração, aos ciclos de reposição e a um tratamento atualizado de preço médio de venda e moeda, o tamanho de mercado resultante permanece mais fácil de reproduzir e reconciliar quando as premissas são questionadas.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico?
O mercado de sistema de monitoramento de pressão de pneus da Ásia-Pacífico atingiu 2,31 bilhões de USD em 2026 e tem projeção de alcançar 3,51 bilhões de USD até 2031, crescendo a um CAGR de 8,73% ao longo do período de previsão.
Qual categoria de veículo contribui com mais receita neste espaço?
Os automóveis de passeio lideraram com 76,85% da receita de 2025 e também mostraram o crescimento mais rápido a um CAGR de 9,68%, em grande parte porque a adoção de veículos elétricos é mais forte nessa categoria e apoia a instalação de TPMS direto premium.
Por que 433 MHz ainda é a faixa de comunicação líder?
A faixa de 433 MHz detinha 71,31% da receita de 2025 porque oferece ampla compatibilidade com a base instalada, e o alinhamento regulatório do Japão agora apoia uma padronização regional mais ampla para produtos futuros.
Por que o pós-venda está crescendo mais rápido do que a instalação de fábrica OEM?
O OEM ainda domina a receita atual, mas o pós-venda está crescendo a um CAGR de 10,11% porque os primeiros sensores de instalação direta estão entrando nos ciclos de reposição de bateria e produtos de retrofit mais fáceis estão melhorando o acesso.
Página atualizada pela última vez em:



