
Tamanho e Participação do Mercado de Antidepressivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 23.56 Bilhões de dólares |
| Tamanho do Mercado (2031) | 32.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.48 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
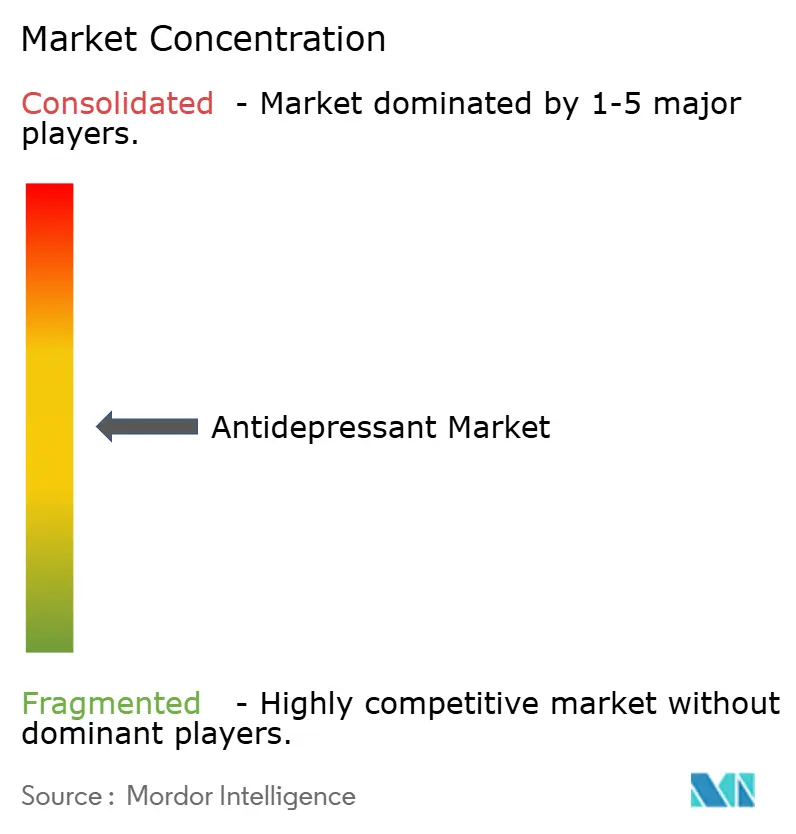
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Antidepressivos por Mordor Intelligence
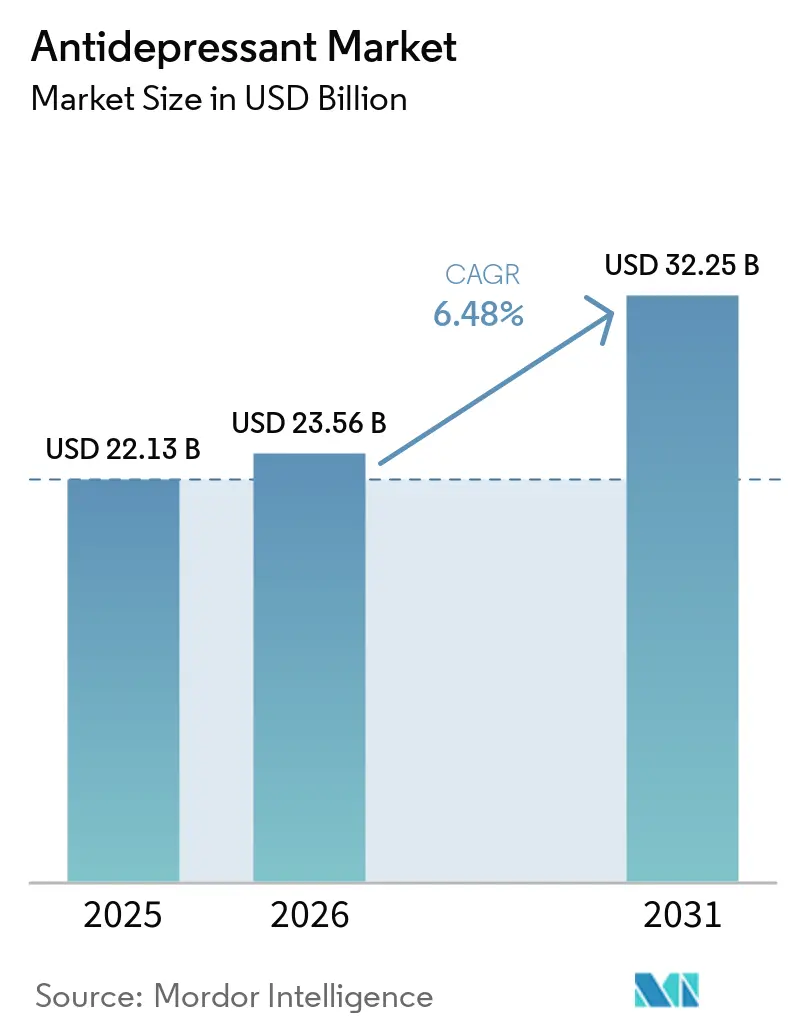
O tamanho do Mercado de Antidepressivos deve crescer de 22,13 bilhões de USD em 2025 para 23,56 bilhões de USD em 2026 e está previsto para atingir 32,25 bilhões de USD até 2031, a um CAGR de 6,48% no período 2026-2031.
O crescimento repousa sobre medicamentos glutamatérgicos de ação rápida que reduzem os tempos de alívio dos sintomas, prescrição de precisão habilitada por inteligência artificial e adoção constante de serviços de saúde mental baseados em telessaúde. A América do Norte ancora a demanda, mas a Ásia-Pacífico agora dita a curva de crescimento mais acentuada à medida que o estigma recua e a cobertura de seguros se amplia. A intensificação da atividade competitiva vai desde o acordo de 14,6 bilhões de USD entre Johnson & Johnson e Intra-Cellular Therapies até uma série de designações de via rápida da FDA para agentes de próxima geração[1]. A flexibilidade regulatória em torno de novos mecanismos (por exemplo, a aprovação de esketamina em monoterapia pela FDA em 2025) combina-se com a expansão das portas de entrada digitais para o cuidado, criando pontos de entrada consideráveis para inovadores. Marcas com patentes expirando e a consequente erosão genérica moderam as perspectivas de receita, mas táticas focadas de ciclo de vida e terapia combinada amenizam as lacunas de receita. Enquanto isso, os mandatos de sustentabilidade sobre o descarte de ingredientes farmacêuticos ativos (IFA) apertam as estruturas de custo, mas recompensam os primeiros adotantes da química verde.
Principais Conclusões do Relatório
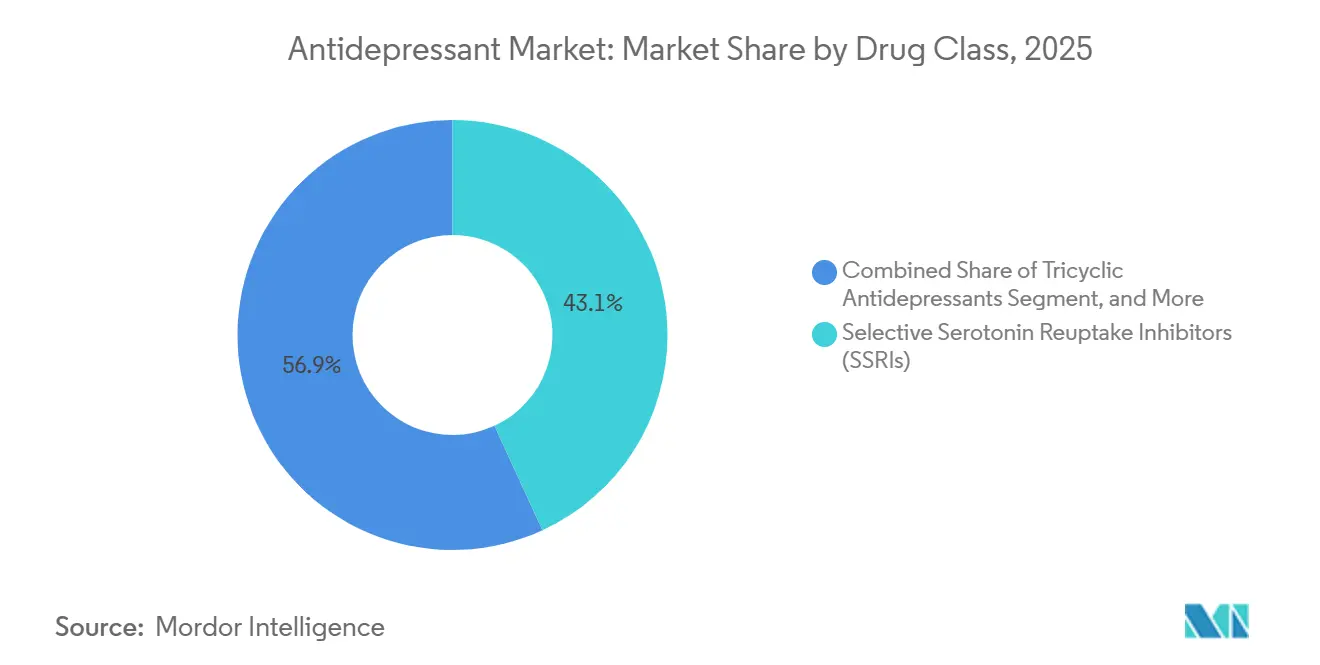
- Por classe de medicamento, os inibidores seletivos da recaptação de serotonina lideraram com 43,12% da participação de mercado de antidepressivos em 2025, enquanto os agentes glutamatérgicos de ação rápida devem se expandir a um CAGR de 6,78% até 2031.
- Por transtorno depressivo, o transtorno depressivo maior deteve 36,74% do tamanho do mercado de antidepressivos em 2025, enquanto a depressão pós-parto deve crescer a um CAGR de 7,03% até 2031.
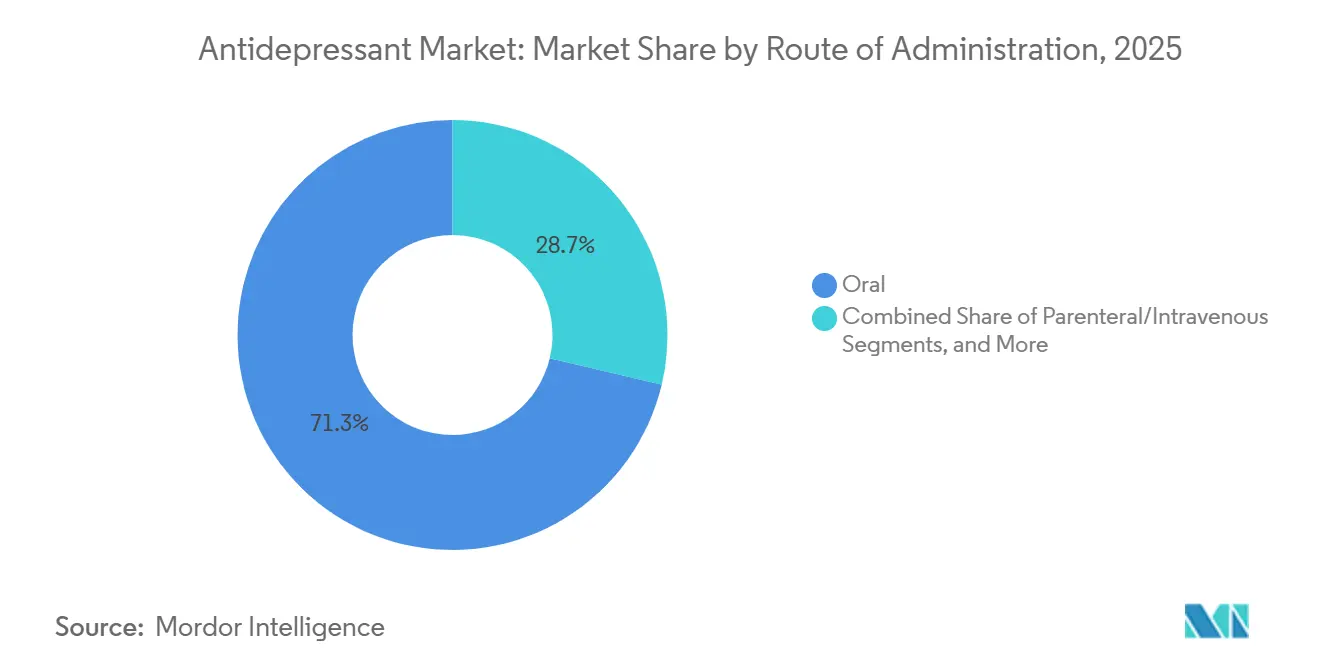
- Por via de administração, as formulações orais responderam por 71,28% da participação no tamanho do mercado de antidepressivos em 2025, enquanto a administração intranasal avança a um CAGR de 7,66% até 2031.
- Por canal de distribuição, as farmácias hospitalares capturaram 40,12% da participação de receita em 2025, e as farmácias on-line estão posicionadas para registrar um CAGR de 7,36% no período 2026-2031.
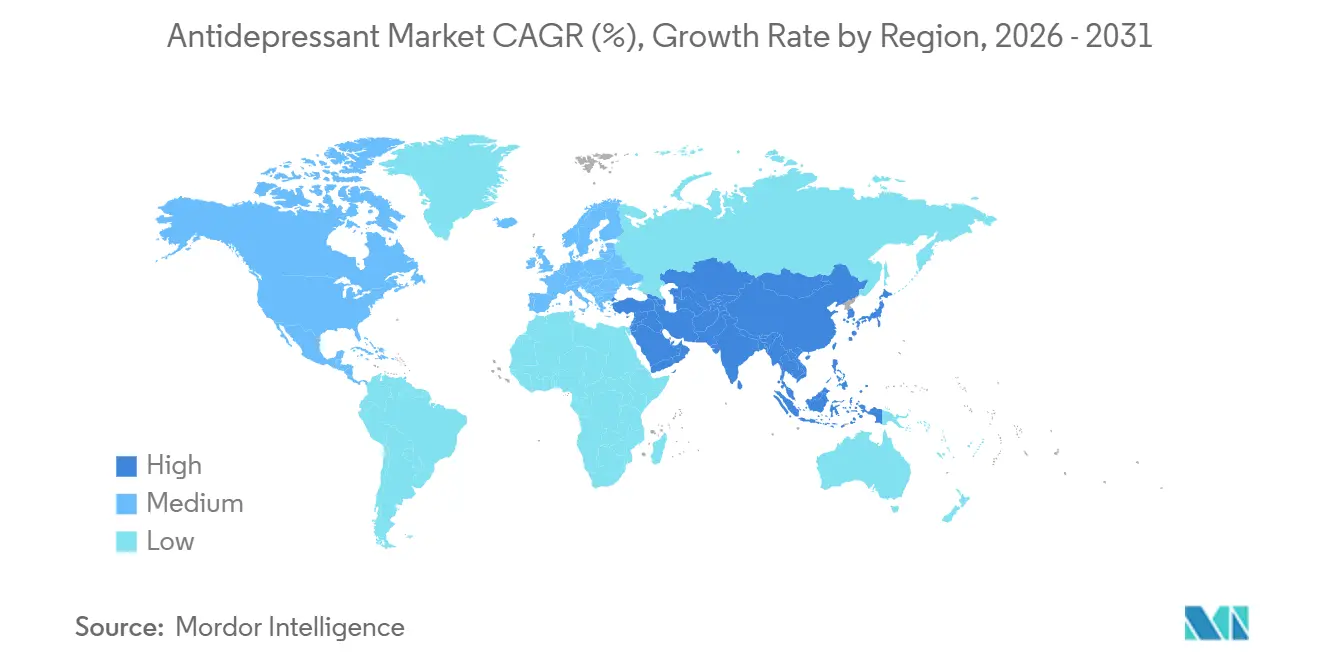
- Por geografia, a América do Norte comandou 36,21% do tamanho do mercado de antidepressivos em 2025, enquanto a Ásia-Pacífico se expande a um CAGR de 7,96% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência do transtorno depressivo maior | +1.2% | Global; maior na América do Norte e Europa | Médio prazo (2-4 anos) |
| Envelhecimento da população com maior risco de depressão | +0.9% | Global; concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Lançamentos frequentes de ISRSs/IRSNs de próxima geração | +1.1% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão da telepsiquiatria e das prescrições eletrônicas | +1.4% | Global; liderado pela América do Norte | Curto prazo (≤ 2 anos) |
| Adoção de cetamina/esketamina de ação rápida | +1.6% | América do Norte, Europa, Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Psiquiatria de precisão baseada em IA e diagnósticos por biomarcadores | +0.8% | América do Norte, Europa, Ásia-Pacífico selecionada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência do Transtorno Depressivo Maior
Os casos globais de depressão subiram para quase 300 milhões até 2024, com o transtorno depressivo maior representando a maior parcela. O estresse pós-pandemia, a incerteza econômica e o isolamento social sustentaram as taxas de incidência, especialmente entre mulheres e adultos mais velhos. Protocolos mais amplos de triagem na atenção primária e equipes integradas de saúde comportamental agora encaminham mais pacientes para a farmacoterapia baseada em evidências. As seguradoras reembolsam cada vez mais os regimes de manutenção de longo prazo, posicionando o mercado de antidepressivos para um crescimento contínuo de volume. Os pipelines farmacêuticos respondem com agentes que prometem início de ação mais rápido e melhor tolerabilidade, atendendo às expectativas clínicas em evolução.
Envelhecimento da População com Maior Risco de Depressão
A depressão na terceira idade acomete mais de 20% dos adultos com mais de 50 anos e proporções muito maiores em ambientes de cuidados de longa duração. As comorbidades crônicas complicam a escolha e a dosagem dos antidepressivos, impulsionando a pesquisa e o desenvolvimento em direção a moléculas com potencial mínimo de interação medicamentosa. Ensaios geriátricos dedicados e ajustes de formulação (por exemplo, comprimidos de liberação prolongada em doses mais baixas) ressaltam uma mudança estratégica em direção a coortes mais velhas. Os orçamentos dos sistemas de saúde também enfrentam custos indiretos crescentes ligados à depressão geriátrica não tratada, estimulando a intervenção farmacológica mais precoce.
Lançamentos Frequentes de Produtos de ISRSs/IRSNs de Próxima Geração
Os reguladores aprovaram o Exxua (gepirona) em 2024, o primeiro agonista seletivo de 5-HT1A para depressão [2]. A ansofaxina, um inibidor da recaptação de serotonina-norepinefrina-dopamina, aguarda agora a autorização nos EUA após dados positivos de Fase III. Esses lançamentos visam os desafios residuais dos ISRSs clássicos, principalmente a disfunção sexual e o início de ação tardio. As químicas de liberação prolongada e deuteradas aumentam a estabilidade metabólica, estendendo a conveniência de uma dose diária. Programas agressivos de educação médica e contratação com pagadores aceleram a captura precoce do mercado.
Expansão da Telepsiquiatria e das Prescrições Eletrônicas
Os dados de sinistros nos EUA mostram que as consultas de telepsiquiatria ultrapassaram 60% dos atendimentos de saúde comportamental em 2024. A consulta por vídeo normaliza o atendimento remoto de saúde mental, eliminando as barreiras geográficas ao acesso a especialistas. A prescrição eletrônica se articula com ferramentas digitais de adesão à medicação, apoiando a titulação e o monitoramento rápidos. As seguradoras e os reguladores estaduais avançaram para a paridade permanente de reembolso para a psiquiatria virtual, marcando uma mudança estrutural de canal que sustenta os volumes de prescrição no mercado de antidepressivos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vencimento de patentes e erosão genérica | -1.8% | Global; maior na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Perfil de eventos adversos e avisos em caixa preta | -0.9% | Global; foco regulatório em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Mudança em direção a terapêuticas digitais reduzindo a demanda por medicamentos | -0.7% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escrutínio regulatório sobre resíduos de IFA em corpos d'água | -0.4% | Global; mais rigoroso na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Perfil de Eventos Adversos e Avisos em Caixa Preta
Todos os antidepressivos carregam avisos em caixa preta da FDA sobre suicidalidade em pacientes com menos de 25 anos. As altas taxas de descontinuação ligadas à disfunção sexual e ao ganho de peso estimulam a não adesão. Inovações como o Exxua anunciam risco reduzido de efeitos colaterais sexuais, mas exigem monitoramento por eletrocardiograma para prolongamento do intervalo QT, adicionando complexidade. O perfil dissociativo do Spravato exige clínicas certificadas pelo REMS, limitando a adoção fora das áreas urbanas.
Mudança em Direção às Terapêuticas Digitais Reduzindo a Demanda por Medicamentos
As terapêuticas digitais prescritas agora fornecem terapia cognitivo-comportamental baseada em diretrizes por meio de smartphones e obtiveram códigos de reembolso dos Centros de Serviços Medicare e Medicaid. Ensaios clínicos randomizados e controlados relatam eficácia comparável à farmacoterapia na depressão leve. À medida que os contratos de cuidados responsáveis se expandem, os sistemas de saúde adotam opções digitais de primeira linha de menor custo, potencialmente reduzindo os volumes de prescrição, especialmente na terapia de manutenção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
ISRSs Permanecem como Pilar Enquanto Agentes Glutamatérgicos Aceleram a InovaçãoOs ISRS mantiveram uma participação de mercado de antidepressivos de 43,12% em 2025, devido à familiaridade médica de décadas e à ampla inclusão em formulários. No entanto, o mercado de antidepressivos agora se volta para medicamentos glutamatérgicos de ação rápida, cujo CAGR de 6,78% até 2031 ampliará materialmente a presença da classe. A aprovação de esketamina em monoterapia e os comprimidos orais de R-cetamina na Fase III exemplificam esse avanço. Os titulares de IRSN ainda comandam volume significativo, impulsionados pela dupla eficácia na dor neuropática. Os atípicos, como a bupropiona, atraem pacientes que buscam benefícios neutros em relação ao peso ou de cessação do tabagismo, amortecendo a erosão nos segmentos tricíclicos mais antigos.
Os dados do pipeline confirmam uma paleta mecanística em expansão: potenciadores do receptor AMPA, agonistas de neuroesteroides e análogos psicodélicos 5-HT2A estão cada um em ensaios de estágio intermediário. O interesse sustentado das franquias de neurociência de grandes farmacuticas coincide com a exploração de biotecnologia apoiada por capital de risco, posicionando o mercado de antidepressivos para ondas de inovação sucessivas. As extensões do ciclo de vida de marcas em torno dos ISRS — incluindo química deuterada e regimes de microdosagem — mantêm relevância, mas o capital estratégico voltado para o futuro é direcionado para caminhos não monoaminérgicos que prometem diferenciação competitiva.

Por Transtorno Depressivo:
O Transtorno Depressivo Maior Domina Enquanto o Segmento Pós-Parto Cresce RapidamenteO transtorno depressivo maior deteve 36,74% do tamanho do mercado de antidepressivos em 2025, refletindo sua prevalência e forte suporte de reembolso nos planos de saúde. A aprovação do Zurzuvae em 2024 abriu um submercado dedicado à depressão pós-parto, projetado para crescer a um CAGR de 7,03% até 2031. O novo curso de neuroesteroide ativo de uma vez ao dia, com duração de 14 dias, oferece alívio em 3 dias, atraindo novas mães que buscam restauração funcional rápida. Os nichos de TOC e depressão bipolar continuam a aproveitar o uso de ISRS e antipsicóticos adjuvantes; no entanto, moléculas de pipeline direcionadas, como a lumateperona, visam aprimorar a eficácia em grupos de sintomas como a depressão com características mistas.
As campanhas de defesa dos pacientes e os benefícios de saúde materna patrocinados por empregadores aceleram o diagnóstico de depressão pós-parto e o encaminhamento a especialistas em tratamento, consolidando contribuições de volume a longo prazo. Enquanto isso, os pagadores segmentam cada vez mais os formulários pelo desempenho clínico específico do transtorno, recompensando os ativos que demonstram remissão dentro de prazos definidos. Portanto, os fabricantes que defendem as franquias de TDM diversificam-se em sub-rótulos pós-parto ou geriátricos para garantir preços premium em múltiplos espectros depressivos, fortalecendo sua posição no mercado de antidepressivos mais amplo.
Por Via de Administração:
A Dominância Oral Enfrenta a Disrupção IntranasalOs comprimidos e cápsulas orais compreenderam 71,28% das vendas de 2025, ressaltando a conveniência consolidada e as economias de produção. No entanto, os sprays intranasais exibem um CAGR de 7,66%, liderados pela dosagem clínica da esketamina que contorna o metabolismo hepático de primeira passagem. As infusões parenterais mantêm uma posição nos centros terciários, reservadas para casos de suicidalidade aguda.
Os titulares da via oral contra-atacam com péletes de liberação prolongada, camadas de dissuasão de abuso e ciência de polímeros de liberação de medicamentos para igualar as vantagens de rapidez dos modos intranasais. Além disso, a modelagem farmacocinética apoiada por IA agora orienta esquemas de dosagem oral personalizados que mantêm os níveis séricos mínimos enquanto minimizam os picos que causam efeitos colaterais, fortalecendo assim a franquia oral dentro do mercado de antidepressivos em evolução.
Por Canal de Distribuição:
Farmácias Hospitalares Mantêm a Liderança Enquanto Plataformas Online Crescem RapidamenteAs farmácias hospitalares controlaram 40,12% da receita em 2025, dada a necessidade de observação no local durante o início de agentes como a esketamina. As farmácias online, expandindo-se a um CAGR de 7,36%, aproveitam a onda da telepsiquiatria, oferecendo entrega discreta em domicílio que ressoa em coortes de consumidores sensíveis ao estigma. As redes de varejo continuam a fornecer recargas de ISRSs em alto volume, mas estão digitalizando aplicativos de lembrete de recarga e serviços de retirada para competir.
As mudanças nas políticas estaduais que concedem aos farmacêuticos o status de prestador de serviços permitem o faturamento de gerenciamento de terapia medicamentosa, transformando os pontos de venda no varejo em nós comunitários de saúde mental. Os sistemas hospitalares, enquanto isso, integram portais de prescrição eletrônica que se conectam diretamente às suas próprias farmácias ambulatoriais, solidificando a captura de prescrições de alta. A disputa de canais, portanto, impulsiona a inovação em serviços e ferramentas digitais integradas, ambas as quais evoluem a experiência de compra mais ampla do mercado de antidepressivos.
Análise Geográfica
Mercado de Antidepressivos da América do Norte
A América do Norte deteve 36,21% das receitas globais em 2025, graças ao elevado gasto per capita, à ampla cobertura de seguros e à rápida adoção de medicamentos com aprovação acelerada. A política da FDA dos EUA, que equilibra vias de aprovação acelerada com rigorosa vigilância pós-comercialização, consolida o status de inovação da região. Os formulários centralizados do Canadá aceleram a adoção nacional assim que a Health Canada aprova um novo agente. A expansão do Seguro Popular no México incorpora mais pacientes ao atendimento formal, elevando os volumes de SSRI genéricos.
Mercado de Antidepressivos da Ásia-Pacífico
A Ásia-Pacífico registra a trajetória mais acelerada, com um CAGR de 7,96%, impulsionada pelo crescimento da urbanização e da literacia em saúde mental. A inclusão da toludesvenlafaxina na Lista Nacional de Medicamentos Reembolsáveis da China em 2024 validou o compromisso do governo com o financiamento da assistência psiquiátrica. O impulso à fabricação doméstica na Índia reduz os custos de genéricos, ampliando o acesso nas áreas rurais. A demografia de população superenvelhecida do Japão e o seguro de saúde universal sustentam uma elevada utilização de medicamentos por paciente, apesar dos esforços de contenção de custos. A Coreia do Sul aproveita sua avançada infraestrutura de saúde digital para integrar dispositivos vestíveis de monitoramento de humor ao gerenciamento de prescrições, ilustrando o futuro tecnológico do tratamento com antidepressivos.
Mercado de Antidepressivos da Europa
A Europa apresenta expansão estável, uma vez que a autorização de comercialização centralizada da Agência Europeia de Medicamentos agiliza os lançamentos transfronteiriços, enquanto os organismos nacionais de avaliação de tecnologias em saúde impõem critérios de custo-efetividade. A Alemanha lidera o reembolso de terapêuticas digitais por meio de seu programa DiGA, criando pressão complementar ou substitutiva sobre o uso de medicamentos. Os rigorosos padrões ambientais da UE sobre efluentes farmacêuticos impõem custos incrementais de conformidade, incentivando os fabricantes a adotarem plantas de reciclagem de água em circuito fechado. O aumento dos níveis de renda na Europa Central e Oriental favorece a penetração de genéricos de marca, embora as restrições de capacidade na psiquiatria ambulatorial continuem sendo um obstáculo ao crescimento.
Panorama regulatório
A regulamentação dos antidepressivos continua a equilibrar o acesso acelerado para novos mecanismos com controles mais rígidos de segurança e utilização. Nos Estados Unidos, a FDA mantém salvaguardas de rotulagem para toda a classe, como o aviso em caixa preta sobre suicidabilidade em pacientes com menos de 25 anos, enquanto aprovações recentes nas categorias de ação rápida e adjuvante ampliaram as opções de tratamento, incluindo a aprovação de esketamina (Spravato) em janeiro de 2025 para uso isolado na depressão resistente ao tratamento. A atenção política também se ampliou para a adequação da prescrição em 2026, quando o Departamento de Saúde e Serviços Humanos dos Estados Unidos (HHS) anunciou um plano de ação federal que eleva as abordagens não medicamentosas e apoia a desprescrição liderada por clínicos por meio de mecanismos de reembolso do Medicare e Medicaid.
Fora dos EUA, as decisões de precificação e reembolso permanecem centrais para o acesso ao mercado e a adoção de terapias mais recentes. Na Europa, a Agência Europeia de Medicamentos apoiou o zuranolone (Zurzuvae) para depressão pós-parto em 17 de setembro de 2025, após um parecer positivo do CHMP em julho de 2025, reforçando um caminho de indicação de nicho para tratamentos de esteroides neuroativos de preço premium. No Japão, a Shionogi lançou o Zurzuvae após a aprovação em dezembro de 2025 e a listagem de preço no NHI em março de 2026, mostrando como o momento do lançamento está intimamente ligado aos marcos de listagem nacional. No nível subnacional, os pagadores também acrescentam atrito por meio da gestão de utilização, como as revisões dos critérios de autorização prévia do Departamento de Saúde e Meio Ambiente do Kansas (KDHE) em janeiro de 2026, que reforçam os controles sobre o uso concomitante de antidepressivos e padrões de doses mais elevadas em populações cobertas pelo estado.
Análise da cadeia de valor
A cadeia de valor dos antidepressivos abrange descoberta e desenvolvimento clínico, submissão regulatória, fabricação de IFA e intermediários, formulação da dosagem final, serialização e distribuição, dispensação e vigilância de segurança pós-comercialização. Para os moduladores monoaminérgicos estabelecidos (ISRSs/IRSNs/ADTs/IMAOs), a cadeia é fortemente genericizada, com preço e continuidade impulsionados pelo fornecimento de IFA, sistemas de qualidade e fabricação eficiente de formas sólidas orais. Para agentes de ação rápida e classes mais novas (por exemplo, esquetamina intranasal sob distribuição controlada e esteroides neuroativos para terapia de curso definido), a distribuição especializada, a capacidade de administração clínica e a autorização prévia dos pagadores adicionam camadas operacionais além do atendimento varejista padrão.
A resiliência e a rastreabilidade da cadeia de suprimentos ganharam mais centralidade em toda a cadeia. A FDA dos EUA continua a implementar os requisitos da Drug Supply Chain Security Act (DSCSA) para identificação e rastreamento eletrônico de medicamentos prescritos, levando fabricantes, distribuidores e dispensadores a manter registros interoperáveis de movimentação de produtos. Paralelamente, a FDA lançou o Programa Piloto PreCheck em abril de 2026 como iniciativa destinada a fortalecer a cadeia de suprimentos farmacêutica ao reduzir barreiras regulatórias, enquanto propostas legislativas como H.R. 8339 e S. 3788 enfatizam a transparência de origem por meio de conceitos de relatórios e identificadores de instalações que se estendem aos fabricantes de IFA. Essas medidas aumentam o valor de redes de fornecedores em conformidade e prontas para auditoria, e elevam a importância da análise de qualidade e da documentação em toda a produção multissítio de intermediários e IFA, que frequentemente abrange múltiplas geografias antes da liberação final do produto farmacêutico.
Cenário Competitivo
O mercado de antidepressivos apresenta concentração moderada: as cinco principais empresas farmacêuticas respondem por cerca de metade das vendas de marcas, enquanto os genéricos introduzem fragmentação em moléculas maduras. A aquisição da Intra-Cellular Therapies pela Johnson & Johnson em janeiro de 2025 instalou o CAPLYTA como um ativo fundamental para a expansão no TDM, com pico de vendas projetado em 5 bilhões de USD. A Sage Therapeutics e a Biogen comercializam conjuntamente a zuranolona, aproveitando canais de marketing voltados para mulheres e logística de farmácias especializadas para superar um custo de tratamento de 16.000 USD.
O prospectivo acordo de licenciamento de 2 bilhões de USD da AbbVie com a Gilgamesh marca um salto das grandes farmacêuticas para ativos derivados de psicodélicos, prenunciando a diversificação do portfólio para além da inibição da recaptação de monoaminas. A Lundbeck encerra suas obrigações de co-promoção do Trintellix, realocando capital para atualizações do ciclo de vida do Rexulti e quatro novos candidatos na Fase III programados para resultados em 2026. Os entrantes genéricos — incluindo a vortioxetina da Zydus Cadila — reduzem rapidamente os prêmios de preço, mas as marcas de novos mecanismos protegem o valor por meio de posicionamento semelhante ao de medicamentos órfãos e distribuição REMS.
Os produtores de terapêuticas digitais, frequentemente apoiados por capital de risco, fazem parcerias cada vez mais com fabricantes de medicamentos para agrupar aplicativos que melhoram a adesão e coletam resultados do mundo real. As plataformas de telessaúde apoiadas pela Amazon agora oferecem pacotes de saúde mental por assinatura que integram prescrição eletrônica e painéis de dados de dispositivos vestíveis, desafiando os funis de vendas tradicionais. O sucesso dependerá do codesenvolvimento sincronizado de medicamento-dispositivo que comprove benefício clínico adicional, garantindo assim o reembolso.
Líderes do Setor de Antidepressivos
-
AstraZeneca plc
-
Eli Lilly and Company
-
GlaxoSmithKline plc
-
Sanofi S.A.
-
Pfizer Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Antidepressivos Empresas cobertas neste relatório
- Abbvie
- AstraZeneca
- Aurobindo Pharma
- Axsome Therapeutics
- Alkermes plc
- atai Life Sciences N.V.
- Alto Neuroscience, Inc.
- Bristol-Myers Squibb
- COMPASS Pathways plc
- Dr. Reddy’s Laboratories Ltd.
- Eli Lilly and Company
- GlaxoSmithKline
- Hikma Pharmaceuticals
- H. Lundbeck
- Johnson & Johnson
- Lupin
- Merck
- Novartis
- Organon
- Otsuka
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
- Sage Therapeutics
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
Oportunidades de mercado e perspectivas futuras
O espaço em branco de necessidades não atendidas está concentrado na depressão resistente ao tratamento (DRT), no alívio mais rápido dos sintomas e em segmentos de pacientes onde a tolerabilidade e a adesão limitam os resultados de longo prazo. Aprovações recentes nos EUA destacam um caminho comercial claro para posicionamento diferenciado: a Johnson & Johnson obteve a aprovação da FDA em janeiro de 2025 para o Spravato (esquetamina) como monoterapia em DRT em adultos, e em novembro de 2025 a FDA aprovou o CAPLYTA (lumateperona) como terapia adjuvante com antidepressivos para adultos com transtorno depressivo maior. Essas expansões de rótulo reforçam oportunidades para regimes combinados e adjuvantes, incluindo abordagens que visam grupos de sintomas comórbidos (por exemplo, insônia) e ambientes capazes de operacionalizar a iniciação monitorada, apoiando a dispensação em hospitais e clínicas especializadas, além da captura de reabastecimento nos canais de varejo e online.
Uma segunda trilha de oportunidade centra-se em cuidados habilitados por tecnologia que melhoram o diagnóstico, o engajamento e a adesão, integrando-se aos fluxos de trabalho de telepsiquiatria e prescrição eletrônica que já estão remodelando o acesso. Evidências de pesquisas em saúde mental digital publicadas em 2026 e no final de 2025 apontam para ferramentas voltadas ao paciente e de apoio ao clínico que vão além dos cadernos digitais estáticos, incluindo aplicativos habilitados por IA que aumentam a duração do engajamento e conceitos de realidade estendida (XR) para tarefas estruturadas de regulação emocional e microtarefas de estilo TCC. No nível sistêmico, o uso de antidepressivos aumentou marcadamente nos países da OCDE na última década, indicando escala contínua para ferramentas que apoiam a seleção de medicamentos, o monitoramento e a persistência. Juntas, essas mudanças criam espaço para fabricantes e provedores de serviços agruparem antidepressivos com companheiros digitais validados, coleta de resultados do mundo real e modelos de suporte de farmácia especializada, ao mesmo tempo em que navegam pela gestão de utilização dos pagadores e pelo empuxo político mais amplo em prescrição adequada e suporte à redução gradual de medicação.
Desenvolvimentos industriais recentes em Mercado de Antidepressivos
- Maio de 2026: O Departamento de Saúde e Serviços Humanos dos EUA (HHS) anunciou um plano de ação federal destinado a reduzir a prescrição excessiva de psicofármacos e expandir o apoio a abordagens não medicamentosas, incluindo mecanismos de reembolso do Medicare e do Medicaid para a redução gradual de medicação conduzida por médicos. A direção política aumenta o escrutínio sobre o uso prolongado de ISRSs/IRSNs e eleva a importância do posicionamento baseado em evidências, do monitoramento e da navegação de terapia escalonada para antidepressivos de marca e de mecanismo inovador.
- Novembro de 2025: A FDA dos EUA aprovou o CAPLYTA (lumateperona) como terapia adjuvante com antidepressivos para adultos com transtorno depressivo maior. A aprovação ampliou uma opção de marca para uma indicação de alto volume e reforçou a mudança do mercado em direção a estratégias de complemento para pacientes com resposta parcial, em vez de depender apenas da troca tradicional de monoterapia.
- Janeiro de 2025: A FDA dos EUA autorizou o spray nasal SPRAVATO (esquetamina) para uso isolado em adultos com depressão resistente ao tratamento. Essa expansão de rótulo fortaleceu o segmento glutamatérgico de ação rápida e reforçou ainda mais os caminhos de administração clínica e de farmácia hospitalar ou especializada devido às exigências de dosagem monitorada.
Mercado de Antidepressivos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de antidepressivos abrange o valor das vendas de medicamentos prescritos para terapias utilizadas no tratamento da depressão e condições intimamente relacionadas nas quais os antidepressivos são comumente prescritos, medido nos principais mercados de saúde globais.
Exclusões do escopo: Não contabilizamos suplementos de humor de venda livre, terapias de neuromodulação baseadas em dispositivos ou estabilizadores de humor utilizados principalmente para transtorno bipolar.
Visão Geral da Segmentação
- Por Classe de Medicamento (Valor)
- Antagonistas do Receptor NMDA
- Aumento com Antipsicóticos Atípicos
- Moduladores de Monoaminas (ISRS/IRSN, IMAO, ATC)
- Psicodélicos e Compostos Novos
- Outros
- Por Usuário Final (Valor)
- Hospitais
- Clínicas Especializadas
- Cuidados Domiciliares e Telepsiquiatria
- Centros de Pesquisa e Acadêmicos
- Por Canal de Distribuição (Valor)
- Farmácias de Varejo
- Farmácias Hospitalares
- Farmácias Online
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado, construir o contexto de pacientes e tratamentos em nível de país e criar pontos de partida para premissas que posteriormente são testadas no modelo. Consultamos estatísticas de saúde pública e relatórios epidemiológicos, como publicações do CDC, conjuntos de dados de saúde mental da OMS e indicadores de saúde da OCDE, pois estes nos ajudam a acompanhar as mudanças na prevalência, no diagnóstico e na população tratada ao longo do tempo.
No lado da oferta e do acesso, utilizamos fontes como os bancos de dados públicos da FDA e da EMA para aprovações e atualizações de segurança, juntamente com comunicados de pagadores e reembolsos quando disponíveis. Também revisamos relatórios anuais, apresentações para investidores e imprensa de reputação para entender as mudanças de composição entre produtos de marca e genéricos e as principais classes terapêuticas. As assinaturas pagas que apoiam este trabalho limitaram-se a dados financeiros e de inteligência de empresas, notícias e dados financeiros e bancos de dados de patentes, que auxiliaram nas verificações de cronograma e na validação cruzada de sinais em nível de produto. As fontes de pesquisa documental listadas aqui são meramente ilustrativas, e muitas outras fontes públicas também foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar como os antidepressivos são utilizados na prática, uma vez que os padrões de prescrição, a duração do tratamento e a substituição por genéricos podem alterar o valor mesmo que os números de pacientes pareçam estáveis. Conversamos com uma combinação de clínicos, partes interessadas de farmácias hospitalares e de varejo, distribuidores e especialistas do lado dos pagadores na Ásia-Pacífico, EMEA e nas Américas, para que as premissas sobre preços, acesso e composição de classes pudessem ser refinadas com base em feedback do mundo real.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 13% | Ásia-Pacífico: 39% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 41% | EMEA: 35% |
| Participantes menores: 14% | Gerentes: 46% | Américas: 26% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa a partir de uma construção de pool de demanda de cima para baixo que vincula coortes tratadas em nível de país a padrões típicos de terapia e, em seguida, traduz isso em valor usando premissas de preço e composição. Na prática, as tendências de prevalência e de população diagnosticada foram conectadas às taxas de tratamento com antidepressivos, à duração média da terapia e à divisão pelas principais classes de medicamentos, que é então convertida em vendas usando preços combinados que refletem a composição de marca para genérico.
Para manter os totais realistas, o resultado é então corroborado com aproximações seletivas de baixo para cima, como pontos de preço em nível de produto amostrados multiplicados por volumes estimados, verificações de canal com partes interessadas de farmácias e consolidações de divulgações de receita públicas onde os antidepressivos são discutidos separadamente. Quando um sinal de baixo para cima está incompleto, as lacunas são tratadas usando proxies de composição de classe e comparadores de países, e então o modelo é reequilibrado para que permaneça consistente com as realidades de acesso e reembolso.
A previsão usa análise de cenários apoiada por uma camada leve de regressão multivariada em nível regional, onde o crescimento está vinculado a indicadores como expansão da população tratada, penetração de genéricos, novos lançamentos de produtos e expansões de rótulos e tendências de pressão de preços. O caminho de previsão final só é aceito após as premissas dos direcionadores serem confirmadas por meio de feedback primário e alinhadas a curvas de adoção realistas.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de triangulação entre sinais independentes, seguida de verificações de variância estruturadas em nível de região e classe, para que os valores discrepantes possam ser investigados. Quando um número parece incorreto, rastreamos até a entrada específica que o causou e recontatamos os especialistas relevantes se a mudança estiver vinculada a preços, acesso ou uma nova aprovação que altere o uso.
Antes da aprovação final, o modelo e o texto passam por revisões analíticas em múltiplas etapas para que as definições, premissas e resultados sejam consistentes em todo o relatório. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes ações regulatórias ou grandes mudanças no reembolso. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão atualizada mais recente disponível naquele momento.
Tamanho do Mercado de Antidepressivos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de antidepressivos frequentemente diferem porque as equipes nem sempre contabilizam as mesmas indicações, e também aplicam lógicas diferentes de preços e composição para genéricos versus terapias de marca. As diferenças de tempo também importam, pois as escolhas do ano base e os pontos de conversão de moeda podem mover o valor final em qualquer direção.
Os sinais de volume de prescrição, as verificações do caminho do paciente tratado e a validação da composição de classes por clínicos e partes interessadas do canal são as evidências que ancoram a Mordor Intelligence em 23,56 bilhões de USD (2026). Outras estimativas podem divergir quando usam um ano base anterior, aplicam um preço combinado único sem refletir a substituição por genéricos por mercado ou usam um conjunto mais restrito de casos de uso para antidepressivos, apesar da prescrição no mundo real em múltiplas condições.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 23,56 bilhões de USD (2026) | |
| Publicador de Pesquisa Global A | 18,99 bilhões de USD (2024) | Utiliza um ano base de 2024 com um horizonte mais longo e um caminho de crescimento mais lento, e não mostra claramente como as mudanças de composição de marca para genérico são atualizadas por país na construção do valor. |
| Publicador de Pesquisa do Setor B | 17,80 bilhões de USD (2024) | Ancora em um valor inicial de 2024 com um amplo conjunto de indicações, mas a construção de preços não é suficientemente transparente para separar a adoção em nível de classe dos efeitos de inflação de preços e de timing cambial. |
Em conjunto, a dispersão decorre principalmente da seleção do ano base e de como os preços e a composição são tratados à medida que os genéricos se expandem. Ao manter as entradas vinculadas a sinais observáveis de tratamento e canal, e então verificar os totais em relação a verificações práticas de realidade de baixo para cima, a estimativa permanece rastreável a variáveis claras que podem ser repetidas e revisadas.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de antidepressivos?
O mercado de antidepressivos atingiu USD 23,56 bilhões em 2026 e está previsto para chegar a USD 32,25 bilhões até 2031.
Qual região lidera as vendas globais?
A América do Norte deteve 36,21% da receita de 2025, impulsionada pelo alto gasto per capita e pela rápida adoção de medicamentos inovadores.
Qual classe de medicamento está crescendo mais rapidamente?
Os agentes glutamatérgicos, incluindo a esketamina e os candidatos a cetamina oral, estão projetados para crescer a um CAGR de 6,78% até 2031.
Qual é o tamanho da oportunidade de terapia para depressão pós-parto?
As terapias para depressão pós-parto devem registrar um CAGR de 7,03%, impulsionadas pelo lançamento da zuranolona, visando cerca de 500.000 mulheres norte-americanas anualmente.
A telepsiquiatria afetará os volumes de prescrição?
Sim. A telepsiquiatria já representa mais de 60% das consultas de saúde comportamental nos Estados Unidos, expandindo o alcance das prescrições e impulsionando o crescimento das farmácias online.
Quais são as principais ameaças às receitas de antidepressivos de marca?
O vencimento de patentes levando a genéricos de menor preço, problemas de adesão relacionados a avisos em caixa preta e o surgimento de terapêuticas digitais reembolsadas exercem pressão descendente sobre as vendas de marcas.