
Tamanho e Participação do Mercado de Instrumentação Analítica em Ciências da Vida
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 22.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 31.72 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.60 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
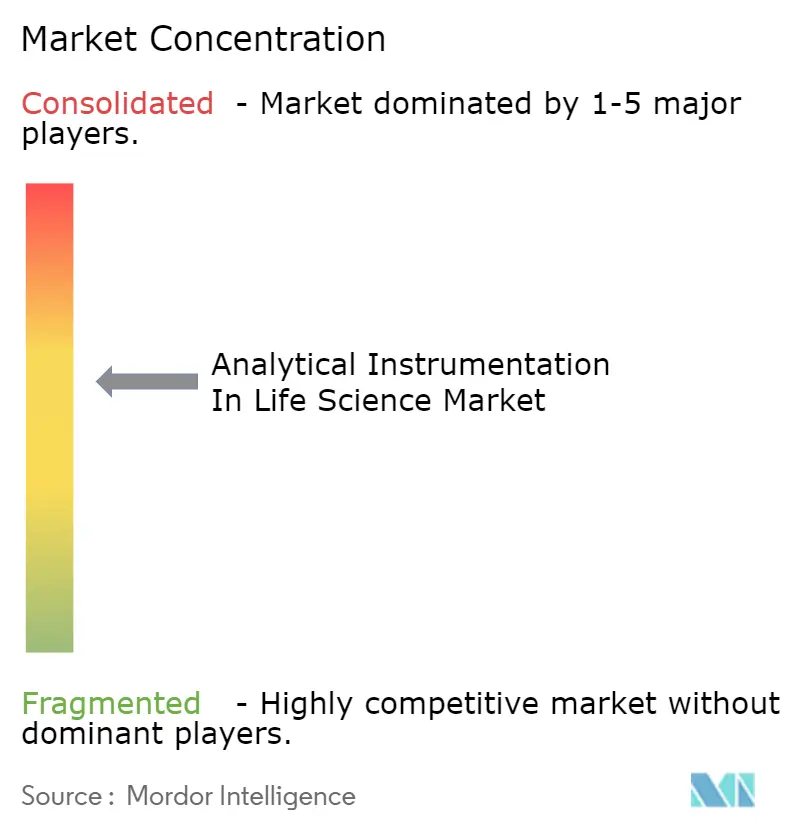
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Instrumentação Analítica em Ciências da Vida por Mordor Intelligence
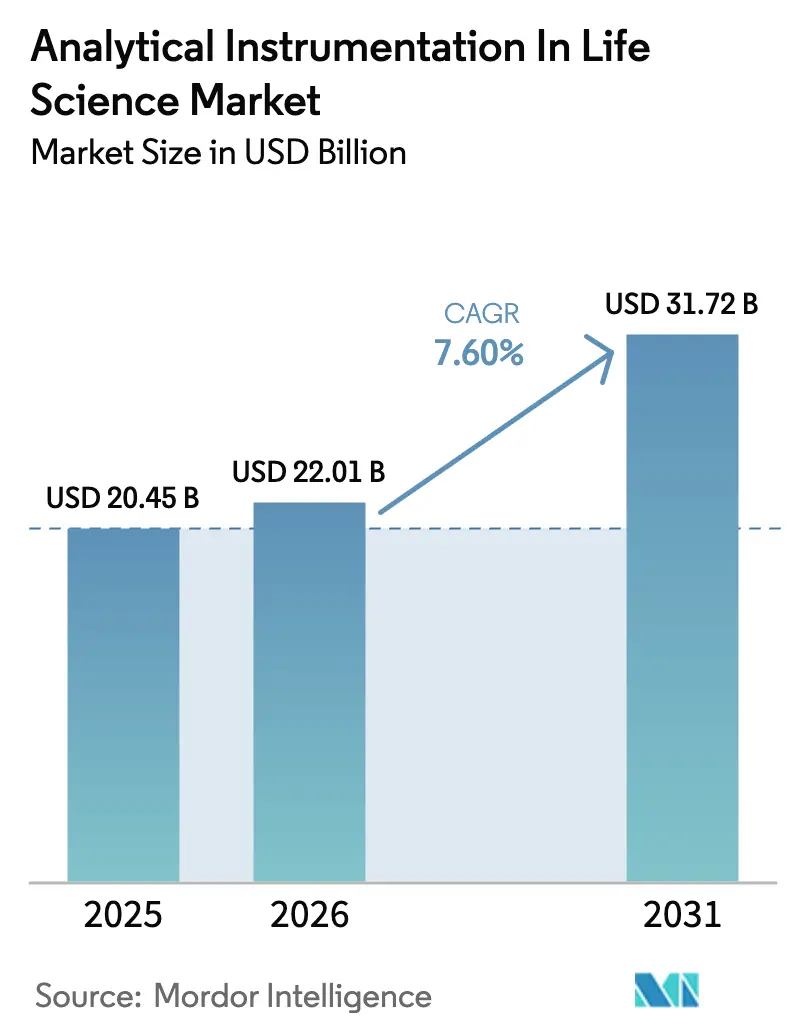
O tamanho do mercado de instrumentação analítica em ciências da vida deverá crescer de USD 20,45 bilhões em 2025 para USD 22,01 bilhões em 2026 e está previsto para atingir USD 31,72 bilhões até 2031 a um CAGR de 7,60% no período de 2026-2031. O aumento do desenvolvimento de biológicos, as expectativas regulatórias mais rigorosas para o controle de processos em tempo real e a aceleração dos programas de medicina de precisão são os principais motores desta expansão.[1]FDA, "Conteúdo e Revisão de Informações de CMC para INDs de Terapia Celular Somática Humana," fda.gov A crescente demanda por espectrometria de massa de alta resolução, inovações em cromatografia que suportam a fabricação contínua e análise de dados baseada em inteligência artificial continuam a ampliar o escopo de aplicação dos instrumentos de próxima geração. A Ásia-Pacífico registra a adoção mais rápida à medida que as CDMOs regionais padronizam a triagem de alto rendimento, enquanto a América do Norte capitaliza sua infraestrutura consolidada de P&D para manter a liderança em valor.[2]ISPE, "Navegando pelo Cenário Farmacêutico da Ásia-Pacífico para Impacto Global," ispe.org A atividade competitiva é caracterizada por aquisições de grande escala que agrupam instrumentos, software e consumíveis em soluções integradas de fluxo de trabalho.
Principais Conclusões do Relatório
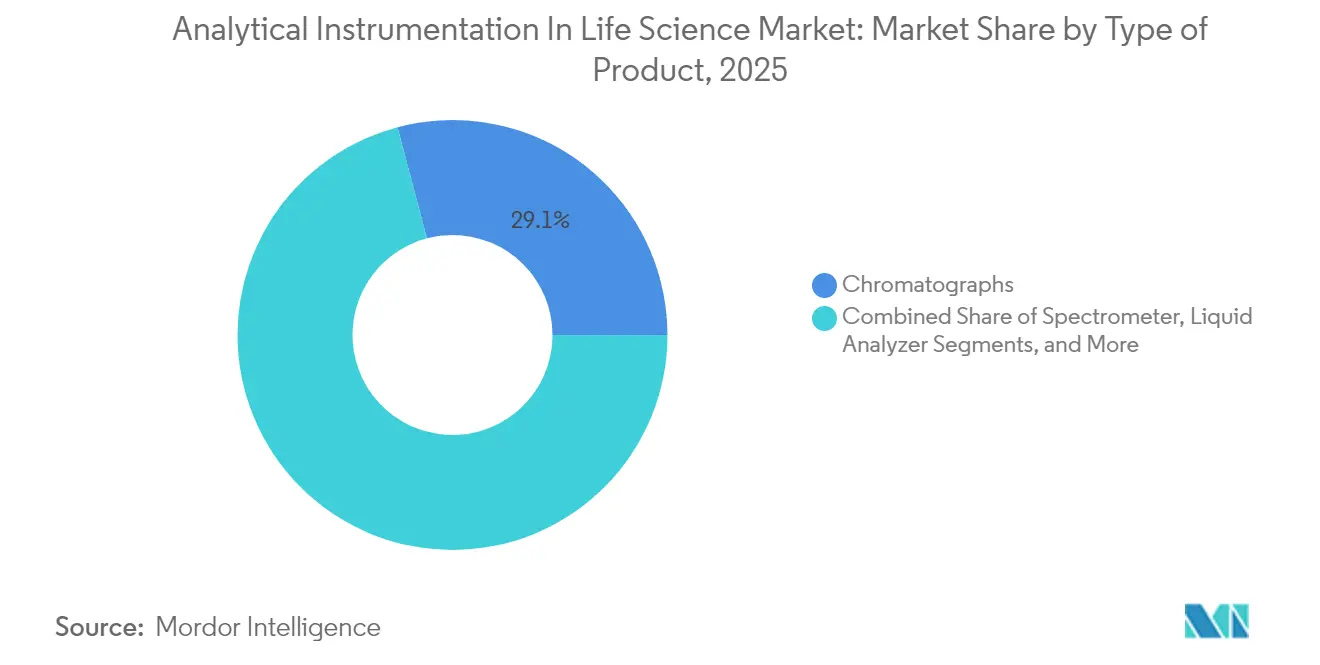
- Por tipo de produto, os cromatógrafos lideraram com 29,12% de participação na receita em 2025, enquanto os espectrômetros registram o maior CAGR de 8,06% até 2031.
- Por usuário final, o segmento farmacêutico deteve 59,35% da participação do mercado de instrumentação analítica em ciências da vida em 2025; as aplicações biofarmacêuticas e nutracêuticas avançam a um CAGR de 8,74%.
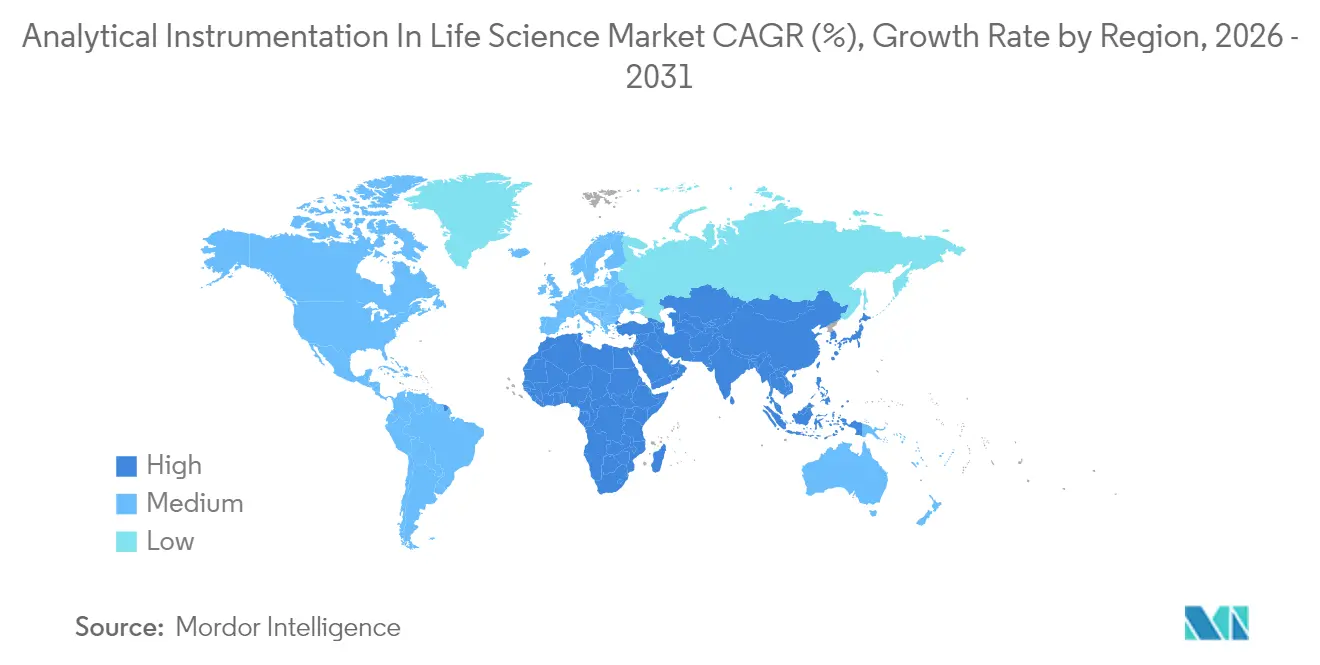
- Por geografia, a América do Norte comandou 38,95% da receita em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 9,03% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Demanda por Instrumentação Analítica na Indústria Farmacêutica | +1.8% | Global, com concentração na América do Norte e na UE | Médio prazo (2-4 anos) |
| Expansão do Pipeline de Terapia Celular e Gênica Exigindo Caracterização de Alta Resolução | +1.5% | América do Norte e UE como núcleo, expandindo para a APAC | Longo prazo (≥ 4 anos) |
| Pressão Regulatória para Tecnologia Analítica de Processo em Linha na Fabricação Contínua | +1.2% | Global, liderado pelas jurisdições da FDA e da EMA | Médio prazo (2-4 anos) |
| Crescimento do Financiamento Público-Privado em Pesquisa de Ômica e Biomarcadores | +1.0% | América do Norte e UE, emergindo na APAC | Longo prazo (≥ 4 anos) |
| Aumento da Potência de Novas Modalidades de Medicamentos Exigindo Detecção Ultrassensível | +0.9% | Global, concentrado nos principais polos farmacêuticos | Médio prazo (2-4 anos) |
| Adoção Acelerada de Triagem de Alto Rendimento pelas CDMOs Asiáticas | +0.7% | APAC como núcleo, com transbordamento para cadeias de suprimentos globais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da demanda por instrumentação analítica na fabricação farmacêutica
A atualização de 2025 da FDA ao 21 CFR 211.110 formaliza as expectativas para o processamento contínuo, elevando os sistemas de tecnologia analítica de processo de aprimoramentos opcionais a ferramentas de controle essenciais. As diretrizes harmonizadas ICH Q2(R2) e Q14 permitem que os métodos de plataforma sejam validados em múltiplos produtos, reduzindo os prazos e criando uma demanda sustentada por soluções de cromatografia multiatributo e espectrometria de massa. Os fabricantes agora dependem de medições de atributos em tempo real para liberar lotes em horas em vez de dias, uma mudança que aumenta materialmente a base instalada de instrumentos de alto desempenho em sites de desenvolvimento e comerciais.
Expansão do pipeline de terapia celular e gênica
Os reguladores agora destacam o controle de cápsides vazias e o monitoramento de modificações pós-traducionais como atributos de qualidade críticos para vetores virais, impulsionando as empresas biofarmacêuticas em direção à espectrometria de massa de classe orbitrap e à cromatografia de alta resolução.[3]BioProcess International, "Medir Duas Vezes, Tratar Uma Vez: Desenvolvimento de Ensaios em Terapia Celular e Gênica," bioprocessintl.com A Samsung Biologics reduziu a análise de variantes de proteínas de 6-8 semanas para 1-2 semanas ao integrar LC-MS/MS com fluxos de trabalho multiplexados, demonstrando os ganhos de produtividade associados às plataformas de próxima geração. À medida que os ensaios clínicos globais de terapia gênica se multiplicam, a demanda por ferramentas de caracterização sensíveis e de alto rendimento consolida os espectrômetros como motores de crescimento fundamentais no mercado de instrumentação analítica em ciências da vida.
Pressão regulatória para tecnologia analítica de processo em linha na fabricação contínua
Os paradigmas de qualidade por design exigem monitoramento de parâmetros em tempo real; a espectrometria de massa de setor magnético e a espectroscopia Raman estão sendo integradas em biorreatores e circuitos de recuperação de solventes para orientar o controle de retroalimentação instantânea. O alinhamento da Europa com o PIC/S é agora espelhado por Singapura e Coreia do Sul, permitindo que os fornecedores entreguem conjuntos padronizados de tecnologia analítica de processo em múltiplas jurisdições, acelerando a penetração no mercado global.
Crescimento do financiamento público-privado em pesquisa de ômica e biomarcadores
A aquisição da Olink pela Thermo Fisher por USD 3,1 bilhões sublinha o peso comercial da proteômica de alto rendimento na medicina de precisão. A espectroscopia Raman orientada por inteligência artificial mapeia microambientes tumor-imune com resolução de célula única, confirmando como o aprendizado de máquina aumenta o valor dos instrumentos e amplia a utilidade clínica. Robusto financiamento impulsiona os laboratórios a investir em plataformas de espectrometria de massa multiplexada e de imagem que acomodam fluxos de trabalho integrados de genômica-proteômica, reforçando os gastos de longo prazo com equipamentos.[4]CACLP, "Thermo Fisher Scientific Divulga Resultados do 1º Trimestre de 2025," caclp.com
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo Inicial | -1.4% | Global, com impacto particular nos mercados emergentes | Médio prazo (2-4 anos) |
| Escassez de Químicos Analíticos Qualificados e Cientistas de Dados | -1.1% | Global, aguda na América do Norte e na UE | Longo prazo (≥ 4 anos) |
| Ônus de Conformidade com Integridade de Dados e Validação (requisitos ALCOA+) | -0.8% | Global, concentrado em mercados regulados | Médio prazo (2-4 anos) |
| Manutenção Preventiva Complexa Levando a Maiores Custos de Inatividade | -0.6% | Global, afetando instalações de alto rendimento | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo inicial
Os orçamentos de capital permanecem rigidamente controlados; 64% dos laboratórios relatam dificuldade em aprovar novas aquisições de instrumentos, e os consumíveis podem consumir até 80% dos custos ao longo da vida útil. Modelos de instrumento como serviço e consórcios de instalações compartilhadas estão surgindo para compensar as barreiras de fluxo de caixa, enquanto espectrômetros portáteis miniaturizados projetados para atingir USD 4 bilhões até 2030 oferecem alternativas de menor preço e adaptadas para ensaios de nicho.[5]Spectroscopy Online, "Aplicações da Micro Espectroscopia de Fluorescência de Raios X," spectroscopyonline.com
Escassez de químicos analíticos qualificados e cientistas de dados
A fusão da inteligência artificial com os fluxos de trabalho analíticos exige habilidades híbridas que permanecem escassas; as universidades subutilizam equipamentos avançados de espectrometria de massa, deixando os graduados despreparados para funções na indústria. Os salários medianos de químicos analíticos estagnaram em USD 105.000 em 2024, promovendo a migração de talentos para setores de tecnologia com remuneração mais elevada e sustentando um déficit estrutural de mão de obra. Os fornecedores estão respondendo com software intuitivo e plataformas de suporte remoto, mas a interpretação complexa de dados ainda requer supervisão especializada, prolongando o gargalo de competências.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os espectrômetros impulsionam a inovação além das fronteiras tradicionaisA categoria de espectrômetros contribuiu com USD 7,1 bilhões para o tamanho do mercado de instrumentação analítica em ciências da vida em 2025 e está definida para crescer a um CAGR de 8,06% até 2031. Os cromatógrafos líquidos preservaram uma fatia de 66,85% da receita de cromatografia, mas os cromatógrafos de íons agora registram crescimento de 8,1% com base nos mandatos de teste de impurezas em traços. O Orbitrap Astral Zoom estreou em 2025 com taxas de varredura 35% mais rápidas, permitindo o mapeamento de peptídeos em tempo real de biológicos complexos e consolidando a espectrometria de massa de alta resolução como a plataforma preferida para análises de terapia celular. Os fornecedores de cromatografia a gás respondem à escassez de hélio integrando intertravamentos de segurança de hidrogênio e kits de troca para nitrogênio, limitando os custos de gás de arraste para laboratórios de controle de qualidade. Os instrumentos de micro-FRX ganham tração para mapeamento elementar não destrutivo em revestimentos de comprimidos de liberação controlada, estendendo seu alcance além da ciência dos materiais tradicional. Novos analisadores de gás orientados para o monitoramento de bioprocessos agora registram crescimento anual de 8,92%, refletindo a mudança em direção a fluxos de trabalho de biofabricação contínua que dependem de análises em linha de CO₂ e O₂.
Os espectrômetros de segunda geração reduzem ainda mais os custos de aquisição por ponto de dados, ampliando a adoção em empresas de médio porte sem diluir o poder analítico. À medida que o rendimento dos instrumentos aumenta, os fornecedores de consumíveis agrupam colunas de volume morto ultrabaixo e cartuchos de captura de alta capacidade, criando um ecossistema holístico que aumenta o bloqueio do fornecedor. O mercado de instrumentação analítica em ciências da vida, portanto, se beneficia do codesenvolvimento de hardware, software e reagentes que otimiza fluxos de trabalho completos em vez do desempenho isolado dos instrumentos.


Por Vertical de Usuário Final:
Os biofarmacêuticos reformulam os requisitos analíticosO segmento farmacêutico capturou 59,35% da receita em 2025, mas a fabricação biofarmacêutica está projetada para superá-lo, expandindo a um CAGR de 8,74% e elevando o tamanho coletivo do mercado de instrumentação analítica em ciências da vida para biológicos a USD 13,42 bilhões até 2031. Os produtores de IFA ainda respondem por 63,15% das compras farmacêuticas, mas a terceirização para organizações de desenvolvimento e fabricação por contrato (CDMOs) está acelerando a 9,68%, criando demanda distribuída nos centros de serviços da América do Norte e da Ásia.
A WuXi Biologics expandiu a capacidade de Worcester para 36.000 litros, sublinhando a escala da demanda analítica incorporada em sites de biológicos multiprodutos. O campus de 784.000 litros da Samsung Biologics exemplifica como as megainstalações integram centenas de estações de cromatografia, espectroscopia e tecnologia analítica de processo em linha para manter uma produção consistente de vetores virais. Os produtores de nutracêuticos adotam cada vez mais a validação de grau farmacêutico, aproveitando instrumentos de LC-MS e FT-IR de médio porte para autenticação de ingredientes e vigilância de microcontaminantes. A convergência dos requisitos dos usuários finais incentiva designs de instrumentos de plataforma que oferecem flexibilidade de conformidade em um espectro de produtos terapêuticos e de bem-estar.
Análise Geográfica
Mercado de Instrumentação Analítica em Ciências da Vida na América do Norte
A América do Norte reteve 38,95% da receita de 2025, impulsionada por sua avançada infraestrutura de biofabricação e pela adoção pioneira das diretrizes de processamento contínuo. O rigor regulatório da região impulsiona atualizações constantes de instrumentos de alta resolução, e os pacotes de estímulo domésticos direcionam investimentos em escala de bilhões de dólares para a resiliência da fabricação nacional.
Mercado de Instrumentação Analítica em Ciências da Vida na Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais rápido, operando a um CAGR de 9,03% até 2031, à medida que as CDMOs ampliam capacidade e os governos oferecem incentivos fiscais para biorreatores de uso único e equipamentos de PAT. O setor de genéricos da Índia e o corredor de biológicos de Singapura atraem empresas multinacionais que exigem plataformas de controle de qualidade padronizadas e compatíveis com registros globais, impulsionando o mercado de instrumentação analítica em ciências da vida em toda a região. A indústria de CRO da China superou CNY 64,77 bilhões em 2023 e continua a importar sistemas premium de LC-MS e UHPLC para atender a pipelines de moléculas complexas.
Mercado de Instrumentação Analítica em Ciências da Vida na EMEA e América do Sul
A Europa mantém crescimento estável à medida que o alinhamento com a PIC/S simplifica a validação de instrumentos multinacionais. A planta Longbridge da Waters, avaliada em 45 milhões de USD, triplica a capacidade local de componentes de orbitrap, evidenciando a demanda europeia sustentada por insumos de fabricação de precisão. A América do Sul é uma base de compradores emergente; a subsidiária da Shimadzu no México busca um crescimento de vendas de 150% até 2028, sinalizando o apetite regional por instrumentos de primeira linha. O Oriente Médio e a África permanecem em estágio inicial, mas atraem investimentos em escala piloto vinculados a programas de autossuficiência em vacinas, prenunciando remessas incrementais de instrumentos alinhadas à construção de instalações GMP.

Panorama regulatório
A regulamentação para instrumentação analítica nas ciências da vida é moldada pela validação de métodos, pelas expectativas de sistemas de qualidade e por estruturas de acreditação que regem como os dados são gerados e defendidos em submissões regulatórias e controles oficiais. Em 2026, o FDA Laboratory Manual of Quality Policies reforçou as expectativas de qualidade laboratorial vinculadas ao 21 CFR e à ISO/IEC 17025:2017, mantendo os requisitos de integridade de dados e rastreabilidade como centrais para instrumentos, softwares e documentação usados em ambientes de GMP e testes oficiais.
Na Europa, os atos de execução de 2026 acrescentaram especificidade aos requisitos analíticos usados nas decisões de conformidade. O Regulamento de Execução (UE) 2026/765 da Comissão (abril de 2026) codificou regras para amostragem, análise e interpretação de resíduos de pesticidas em alimentos e rações, o que aumenta a importância de fluxos de trabalho multirresíduos validados, geralmente LC-MS e GC-MS, em laboratórios de controle oficial. O Regulamento de Execução (UE) 2026/977 da Comissão (maio de 2026) também reforçou as expectativas uniformes de gestão da qualidade para avaliação de conformidade de dispositivos médicos e IVDs sob os regulamentos (UE) 2017/745 e 2017/746, reforçando métodos analíticos validados e controles de software auditáveis nas operações laboratoriais regulamentadas. Na Índia, a FSSAI emitiu, em maio de 2026, um aviso aprovando especificações técnicas para equipamentos de ponta como LC/EA-IRMS, apoiando parâmetros de desempenho harmonizados para sistemas analíticos avançados usados em testes oficiais de segurança alimentar.
Análise da cadeia de valor
A cadeia de valor abrange fornecedores de componentes e subsistemas (sistemas de vácuo, detectores, lasers, eletrônica de alta tensão, fontes de íons), fabricação de instrumentos OEM (cromatografia, espectrometria de massa, espectroscopia e analisadores de gás/líquido) e a viabilização de fluxos de trabalho downstream por meio de software, consumíveis e serviços. Grandes OEMs, incluindo Thermo Fisher Scientific, Agilent Technologies, Waters Corporation, Bruker Corporation e Shimadzu, costumam usar uma abordagem de "aparelho e lâmina", com receitas recorrentes de colunas, reagentes, kits de preparo de amostras, contratos de serviço e ambientes de software validados complementando as vendas de bens de capital para laboratórios regulamentados.
A distribuição e a implantação normalmente ocorrem por meio de vendas diretas para contas estratégicas de biofarmacêuticas e grandes CROs/CDMOs, e por meio de parceiros de canal regionais para laboratórios acadêmicos, clínicos e industriais de nível intermediário. Após a instalação, os compradores geralmente dependem de suporte de qualificação de instalação/qualificação operacional, desenvolvimento de métodos de aplicação e manutenção preventiva contínua. O risco do lado da oferta se concentra em commodities restritas e insumos especializados, por exemplo, a disponibilidade de hélio que afeta os fluxos de trabalho de GC, e dependências relacionadas a terras raras relevantes para certos sistemas analíticos de alto campo. No lado da demanda, os custos de mudança se concentram cada vez mais em camadas digitais, como integrações proprietárias de CDS/LIMS e práticas de governança de dados. Âncoras regulatórias e de acreditação, incluindo a ISO/IEC 17025:2017 e métodos compendiais (USP/NF/AOAC para métodos oficiais em contextos relevantes), reforçam consumíveis rastreáveis, validação de software e documentação de serviço como pontos centrais de captura de valor além do próprio hardware do instrumento.
Cenário Competitivo
O mercado de instrumentação analítica em ciências da vida é moderadamente consolidado; os cinco principais fornecedores controlam 49% da receita global de 2024, com a Thermo Fisher detendo 23%. Pipelines de aquisição plurianuais visam garantir software integrado, consumíveis e serviços que elevam os custos de troca. A compra de USD 4,1 bilhões da unidade de purificação da Solventum pela Thermo Fisher amplia sua presença no processamento downstream e reforça a venda cruzada de consumíveis de cromatografia e filtração. A aquisição da BioVectra pela Agilent por USD 925 milhões fortalece a oferta de serviços de terapêuticos baseados em RNA da empresa, combinando instrumentação de preparação de amostras com capacidade de fabricação personalizada.
Waters, Danaher e Bruker focam em sistemas diferenciados de espectrometria de massa de alta resolução, GC-MS e FT-IR, incorporando análises orientadas por inteligência artificial para aumentar a produtividade dos operadores. A coluna BioResolve Protein A da Waters alcança ganhos de sensibilidade de 7×, sublinhando como a inovação em consumíveis apoia a competitividade do hardware. A Bruker integra a ionização DART para monitoramento mais rápido de medicamentos terapêuticos, ampliando a aplicabilidade clínica de sua plataforma timsTOF. Especialistas de médio porte aproveitam designs modulares para atender a fluxos de trabalho de nicho, como análise de gás em linha e teste de alimentos por mini-FRX, cultivando posições defensáveis apesar das desvantagens de escala.
Os ecossistemas digitais em nível de plataforma emergem como o próximo campo de batalha. Os fornecedores que combinam repositórios de dados em nuvem seguros com algoritmos de manutenção preditiva criam retorno sobre o investimento visível para laboratórios que enfrentam escassez de mão de obra qualificada. A expansão contínua da receita de software baseado em assinatura protege as margens em um ambiente onde o hardware de instrumentos está se tornando incrementalmente uma commodity.
Líderes do Setor de Instrumentação Analítica em Ciências da Vida
Agilent Technologies
Thermo Fisher Scientific
Waters Corporation
Bruker Corporation
Shimadzu Scientific
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Instrumentação Analítica em Ciências da Vida
- Thermo Fisher Scientific Inc.
- Agilent Technologies Inc.
- Waters Corporation
- Shimadzu Corporation
- Bruker Corporation
- Danaher Corporation (SCIEX and Pall)
- PerkinElmer Inc.
- Mettler Toledo International Inc.
- Sartorius AG
- Merck KGaA (MilliporeSigma)
- Bio-Rad Laboratories Inc.
- Malvern Panalytical Ltd.
- Metrohm AG
- JASCO Corporation
- JEOL Ltd.
- LECO Corporation
- Anton Paar GmbH
- HORIBA Ltd.
- Tecan Group Ltd.
- Hitachi High-Tech Corporation

Oportunidades de mercado e perspectivas futuras
O espaço em branco está se expandindo à medida que reguladores e órgãos de acreditação formalizam expectativas de desempenho e qualidade que favorecem fluxos de trabalho padronizados, auditáveis e de alta sensibilidade. Exemplos incluem a FSSAI (maio de 2026) publicando especificações técnicas aprovadas para equipamentos de ponta como LC/EA-IRMS, e a UE atualizando as regras de métodos de controle oficial por meio do Regulamento de Execução (UE) 2026/765 da Comissão (abril de 2026) para amostragem e análise de resíduos de pesticidas. Ambos os desenvolvimentos apoiam o investimento em pilhas analíticas de alta resolução e validadas em laboratórios públicos, laboratórios contratados e controle de qualidade de fabricantes.
Esse cenário cria espaço para fornecedores e prestadores de serviços empacotarem a qualificação de instrumentos, a transferência de métodos e a documentação alinhada à ISO/IEC 17025 em modelos implantáveis para redes multissite. Outra área de oportunidade é a automação de fluxos de trabalho e a produtividade orientada por software, que aborda as restrições de mão de obra qualificada ao mesmo tempo em que atende às expectativas ALCOA+, levando os compradores a ecossistemas integrados de instrumento-software-consumível. Ações recentes de empresas reforçam essa direção: a Thermo Fisher Scientific apresentou plataformas Orbitrap de próxima geração na ASMS 2026, a Waters lançou novos sistemas de MS habilitados para mobilidade, e a Bruker avançou o desempenho de proteômica 4D, o que está ligado à demanda por maior rendimento e informações estruturais mais ricas por amostra em biofarmacêutica e ômica. Investimentos de fabricação em ciências da vida em larga escala também expandem a base instalada de laboratórios regulamentados que normalmente exigem cromatografia padronizada, MS, espectroscopia e análises adjacentes a PAT para desenvolvimento, transferência de tecnologia e testes de liberação de rotina, incluindo a Merck construindo um Centro de Excelência de 3 bilhões de dólares em Elkton, Virginia, anunciado em outubro de 2025, e a AbbVie anunciando um compromisso de aproximadamente 1,4 bilhão de dólares em P&D e instalações de fabricação em abril de 2026.
Recent Industry Developments in Mercado de Instrumentação Analítica em Ciências da Vida
- Junho de 2026: a Thermo Fisher Scientific revelou os espectrômetros de massa Orbitrap Tribrid Apex e Orbitrap Excedion na ASMS 2026. O lançamento expande os fluxos de trabalho farmacêutico e biotecnológico com plataformas MS de próxima geração, fortalecendo as capacidades de processamento downstream e multi-ômica; amplia a liderança em MS de ponta.
- Junho de 2026: a Bruker Corporation lançou o sistema timsMRMS e anunciou uma parceria com a Integrated Protein Technologies para preparo de amostras de alto rendimento. O timsMRMS permite proteômica rápida e de alta resolução, melhorando o rendimento e a integração do ecossistema para fluxos de trabalho de proteômica.
- Junho de 2026: a Waters Corporation lançou os espectrômetros de massa Xevo MRT P10 e Cyclic IMS P20. O MS de próxima geração com mobilidade iônica permite a análise de amostras complexas, ampliando o portfólio de MS de ponta da Waters com plataformas habilitadas para mobilidade.


Mercado de Instrumentação Analítica em Ciências da Vida Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por instrumentos analíticos usados em trabalhos de ciências da vida, incluindo atividades de pesquisa, desenvolvimento, controle de qualidade e testes de rotina em ambientes farmacêuticos e biofarmacêuticos.
Exclusões de escopo: não contabilizamos consumíveis de laboratório em geral, reagentes independentes ou serviços laboratoriais amplos que não estejam diretamente ligados ao valor das vendas de instrumentos analíticos.
Visão geral da segmentação
- Por Tipo de Produto
- Cromatógrafos
- Cromatógrafos a Gás (GC)
- Cromatógrafos Líquidos (HPLC, UHPLC)
- Cromatógrafos de Íons
- Espectrômetro (Análise de Massa, Análise Elementar e Análise Molecular)
- Espectrometria de Massa
- LC-MS
- GC-MS
- MALDI-TOF
- Análise Elementar
- ICP-MS
- ICP-OES
- Análise Molecular
- FT-IR
- Raman
- UV-Vis
- Espectrometria de Massa
- Analisador de Gás
- Analisadores de Gás a Laser
- Analisadores de Gás Eletroquímicos
- Analisadores de Gás Fotoacústicos
- Analisador de Líquidos
- Analisadores de pH/ORP
- Analisadores de Oxigênio Dissolvido (OD)
- Analisadores de Condutividade e Carbono Orgânico Total (COT)
- Instrumentação Analítica de Raios X e Microscópios Analíticos
- Difração de Raios X (DRX)
- Fluorescência de Raios X (FRX)
- Microscópios Eletrônicos (MEV, MET)
- Microscópios de Força Atômica (MFA)
- Cromatógrafos
- Por Vertical de Usuário Final
- Biofarmacêutico e Nutracêutico
- Fabricantes de Biológicos
- Produtores de Nutracêuticos
- Farmacêutico
- Fabricantes de Ingrediente Farmacêutico Ativo (IFA)
- Organizações de Pesquisa e Fabricação por Contrato (CROs/CDMOs)
- Biofarmacêutico e Nutracêutico
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Países Nórdicos
- Resto da Europa
- América do Sul
- Brasil
- Resto da América do Sul
- Ásia-Pacífico
- China
- Japão
- Índia
- Sudeste Asiático
- Resto da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Países do Conselho de Cooperação do Golfo
- Turquia
- Resto do Oriente Médio
- África
- África do Sul
- Resto da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com a construção de uma visão clara da base de demanda de ciências da vida e da base instalada de laboratórios, de modo que a demanda por instrumentos pudesse ser vinculada aos níveis reais de atividade. Fontes públicas como as bases de dados do FDA e da EMA dos EUA, as estatísticas de P&D do NIH e da OCDE dos EUA, e as séries macroeconômicas do Banco Mundial foram usadas para entender as tendências de financiamento, aprovações e atividade laboratorial que moldam os ciclos de compra de instrumentos.
Para converter a atividade em um modelo pronto para dimensionamento, também revisamos fontes como o UN Comtrade para fluxos comerciais de classes de instrumentos relevantes, diretrizes da USP e do ICH para expectativas de qualidade, e periódicos revisados por pares para padrões de adoção de métodos em cromatografia, espectroscopia e microscopia. Registros de empresas, apresentações a investidores e imprensa confiável foram usados para mapear o mix de receita de produtos e a exposição ao mercado final, e bancos de dados de patentes foram usados como verificação de para onde a intensidade de inovação está se movendo. Quando necessário, assinaturas pagas cobrindo dados financeiros de empresas, notícias e finanças, e bancos de dados de patentes foram usadas para reduzir lacunas nas divisões financeiras e verificar cronologias. As fontes de pesquisa documental listadas acima são meramente ilustrativas, e muitas outras fontes públicas e pagas também foram consultadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para confirmar quais instrumentos estão realmente sendo comprados em laboratórios de ciências da vida e o que impulsiona compras de substituição versus expansão. Conversamos com uma combinação de fabricantes OEM de instrumentos, distribuidores, equipes de compras de laboratório e gerentes de laboratório em geografias-chave para verificar faixas de preços, níveis de utilização e atualizações motivadas por regulamentação, e então usar esses insumos para ajustar as premissas. O feedback também foi usado para validar quais usuários finais estão crescendo mais rapidamente (por exemplo, análises de processos biofarmacêuticos versus pesquisa acadêmica) e para testar os direcionadores de previsão sob pressão.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 14% | APAC: 47% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 27% | EMEA: 35% |
| Participantes menores: 18% | Gerentes: 59% | Américas: 18% |
Dimensionamento e previsão de mercado
O modelo de dimensionamento usa uma construção top-down que começa com a atividade e os sinais de gastos de laboratórios de ciências da vida, e então reconstrói a demanda por instrumentos por meio de lógica de penetração e substituição para as principais famílias de tecnologia usadas em fluxos de trabalho regulamentados e de pesquisa. Depois que o conjunto de demanda foi construído, os totais foram corroborados com verificações bottom-up seletivas, como amostragem de ASP x volumes de unidades para sistemas comuns, feedback de canais sobre o momentum de pedidos e indícios públicos de mix de receita dos fornecedores, que foram então usados para ajustar quaisquer excessos.
Os insumos monitorados incluem a direção dos gastos com P&D em farmacêutica e biotecnologia, o ritmo das aprovações de medicamentos e produtos biológicos que impulsionam os volumes de testes, a adoção de métodos para cromatografia e espectrometria de massa em controle de qualidade e caracterização, e os prazos de aquisição que afetam o momento das reservas. Também usamos a direção dos fluxos comerciais para categorias de instrumentos relevantes como uma verificação de razoabilidade, e então testamos sob pressão as premissas sobre a progressão de preços e os ciclos de substituição.
A previsão foi feita usando análise de cenários apoiada por regressão multivariada onde as relações históricas eram estáveis, seguida de validação por especialistas dos principais direcionadores. Quando o detalhe em nível de país era escasso, as lacunas foram tratadas usando indicadores de intensidade laboratorial e tendências de importação como proxy, e depois reverificadas por meio de feedback de entrevistas antes de os totais serem finalizados.
Validação de dados e ciclo de atualização
A validação foi feita por meio de triangulação entre sinais documentais, feedback de entrevistas e verificações cruzadas com métricas independentes, como o movimento comercial e a direção reportada dos gastos em ciências da vida. Os valores discrepantes foram investigados no nível de país e de família de instrumentos, e as premissas foram revisadas quando a variação não podia ser explicada por questões de tempo, efeitos cambiais ou ciclos de compra pontuais. Antes da aprovação final, o modelo passa por uma revisão de várias etapas, na qual os cálculos, insumos e a lógica são verificados por outro analista e então ajustados para consistência interna.
Os relatórios são atualizados anualmente, e atualizações provisórias são feitas quando eventos materiais alteram a demanda, os preços ou a disponibilidade de fornecimento. Antes da entrega, uma nova revisão é concluída para garantir que os lançamentos públicos mais recentes e os aprendizados das entrevistas estejam refletidos nos números finais.
Tamanho do mercado de instrumentação analítica para ciências da vida da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para instrumentação analítica em ciências da vida podem variar porque os grupos nem sempre contabilizam as mesmas famílias de instrumentos, usuários finais ou componentes de receita, e alguns também se baseiam em anos-base diferentes. As diferenças também aparecem quando os preços são modelados com um simples ajuste de inflação em vez de serem ajustados usando feedback real de aquisição e movimento do mix de produtos.
O movimento de importação e exportação para as principais classes de instrumentos, a direção reportada de P&D em farmacêutica e biotecnologia, e o ritmo das necessidades de testes regulamentados são as verificações que mantêm a estimativa da Mordor Intelligence vinculada ao conjunto de demanda de instrumentos de ciências da vida, em vez de uma cesta mais ampla de equipamentos de laboratório que pode inflar os totais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 22,01 bilhões de dólares (2026) | |
| Editora do Setor A | 28,60 bilhões de dólares (2025) | Usa uma definição mais ampla de ciências da vida que combina mais usos finais e uma janela de previsão mais longa, e a escolha do ano-base altera o nível reportado em comparação com um ponto de partida em 2026. |
| Mídia Especializada B | 56,56 bilhões de dólares (2024) | Parece agrupar instrumentos de ciências da vida com um conjunto mais amplo de instrumentos analíticos e sistemas de laboratório adjacentes, o que expande o escopo além da receita de instrumentos analíticos contabilizada neste estudo. |
A dispersão vem principalmente de limites de escopo e da seleção do ano-base, e depois de como os preços e o mix são transportados ao longo da previsão. Ao manter claro o conjunto de instrumentos e o limite de uso final, e ao reverificar com sinais de atividade e insumos de entrevistas, o total final permanece repetível e mais fácil de rastrear até os direcionadores práticos de demanda.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de instrumentação analítica em ciências da vida?
O mercado de instrumentação analítica em ciências da vida atingiu USD 22,01 bilhões em 2026 e está projetado para expandir para USD 31,72 bilhões até 2031.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico é a região de crescimento mais rápido, registrando um CAGR de 9,03% até 2031 devido à expansão da capacidade das CDMOs e aos incentivos governamentais.
Qual segmento de produto apresenta o maior crescimento?
Os espectrômetros, particularmente as plataformas de espectrometria de massa de alta resolução, estão previstos para crescer a um CAGR de 8,06% até 2031 à medida que as necessidades de caracterização de biológicos se intensificam.
Quais são as principais empresas neste mercado?
A Thermo Fisher Scientific lidera com 23% de participação na receita, seguida pela Agilent Technologies, Waters Corporation, Danaher e Bruker.
Como a regulamentação está influenciando a demanda por instrumentos?
As diretrizes mais rigorosas da FDA e da EMA sobre fabricação contínua e tecnologia analítica de processo impulsionam a adoção analítica em tempo real, aumentando a demanda por sistemas de cromatografia e espectrometria de massa em linha.
Qual desafio principal poderia desacelerar o crescimento do mercado?
Os altos gastos de capital e a escassez de químicos analíticos qualificados permanecem barreiras significativas, podendo restringir a implantação de instrumentos em ambientes com recursos limitados.
Página atualizada pela última vez em:



