
Tamanho e Participação do Mercado de Instrumentação Analítica de Processo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.46 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.36 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Instrumentação Analítica de Processo por Mordor Intelligence
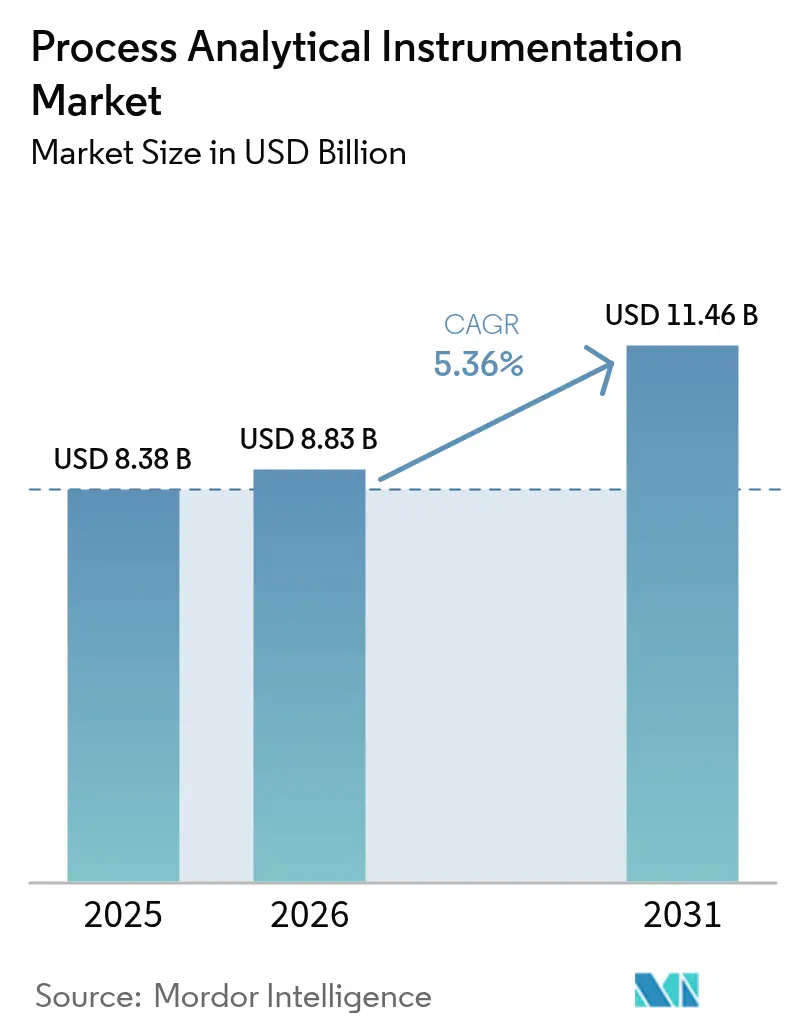
O tamanho do mercado de instrumentação analítica de processo deve crescer de USD 8,38 bilhões em 2025 para USD 8,83 bilhões em 2026 e está previsto para atingir USD 11,46 bilhões até 2031 a um CAGR de 5,36% no período 2026-2031. A forte adoção de monitoramento em tempo real, regulamentações globais cada vez mais rigorosas e estratégias operacionais orientadas por dados continuam impulsionando o mercado de instrumentação analítica de processo, mesmo enquanto os setores enfrentam crescente complexidade dos sistemas e riscos de cibersegurança. A convergência de tecnologia operacional e de informação converteu analisadores antes independentes em nós digitais que alimentam ecossistemas mais amplos da Indústria 4.0, permitindo ciclos de retroalimentação de alta fidelidade e rotinas de manutenção preditiva que reduzem o tempo de inatividade e o desperdício. Essa mudança tecnológica é reforçada por projetos de capital intensivo no processamento de hidrocarbonetos, na fabricação contínua biofarmacêutica e na construção de eletrolisadores de hidrogênio verde, todos os quais exigem análises robustas em linha. O impulso da Ásia-Pacífico para se alinhar às normas de emissão norte-americanas e europeias está remodelando as redes de fornecedores, enquanto a escassez global de hélio continua a influenciar as decisões de aquisição de cromatógrafos.
Principais Conclusões do Relatório
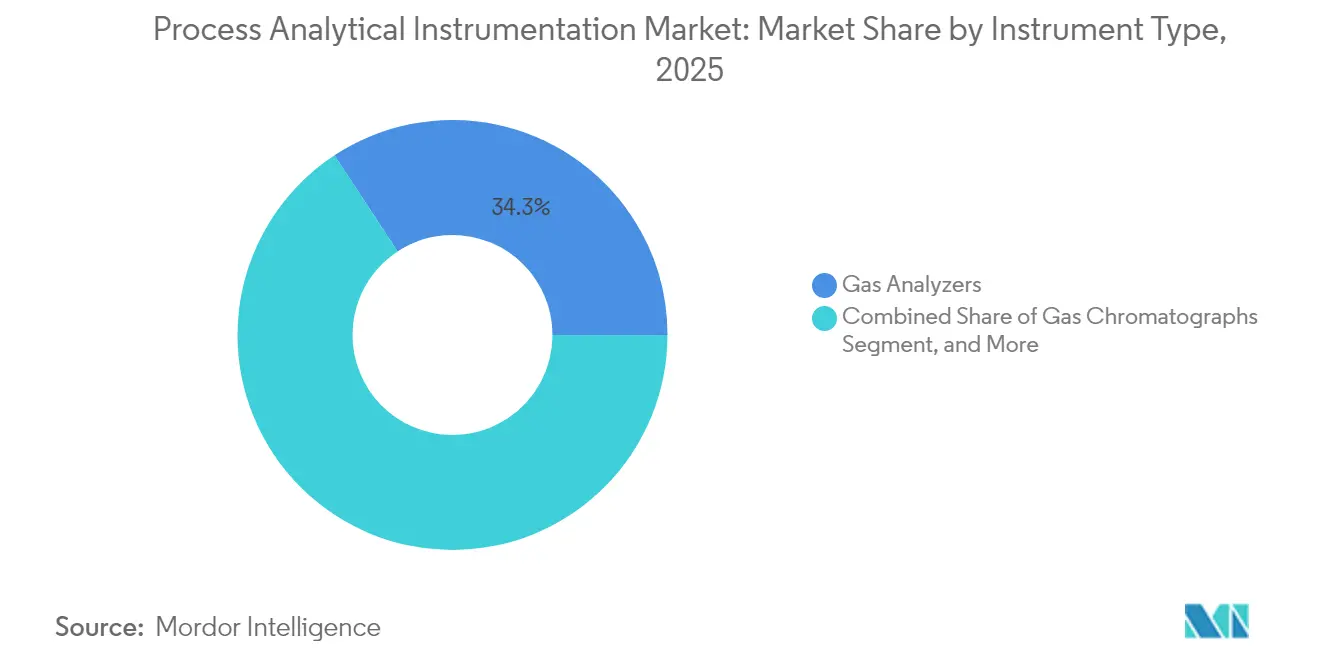
- Por tipo de instrumento, os analisadores de gás detinham 34,25% da participação do mercado de instrumentação analítica de processo em 2025, enquanto os espectrômetros avançam a um CAGR de 6,38% até 2031.
- Por componente, o hardware capturou 51,35% da receita em 2025; o software está projetado para expandir a um CAGR de 6,55% até 2031.
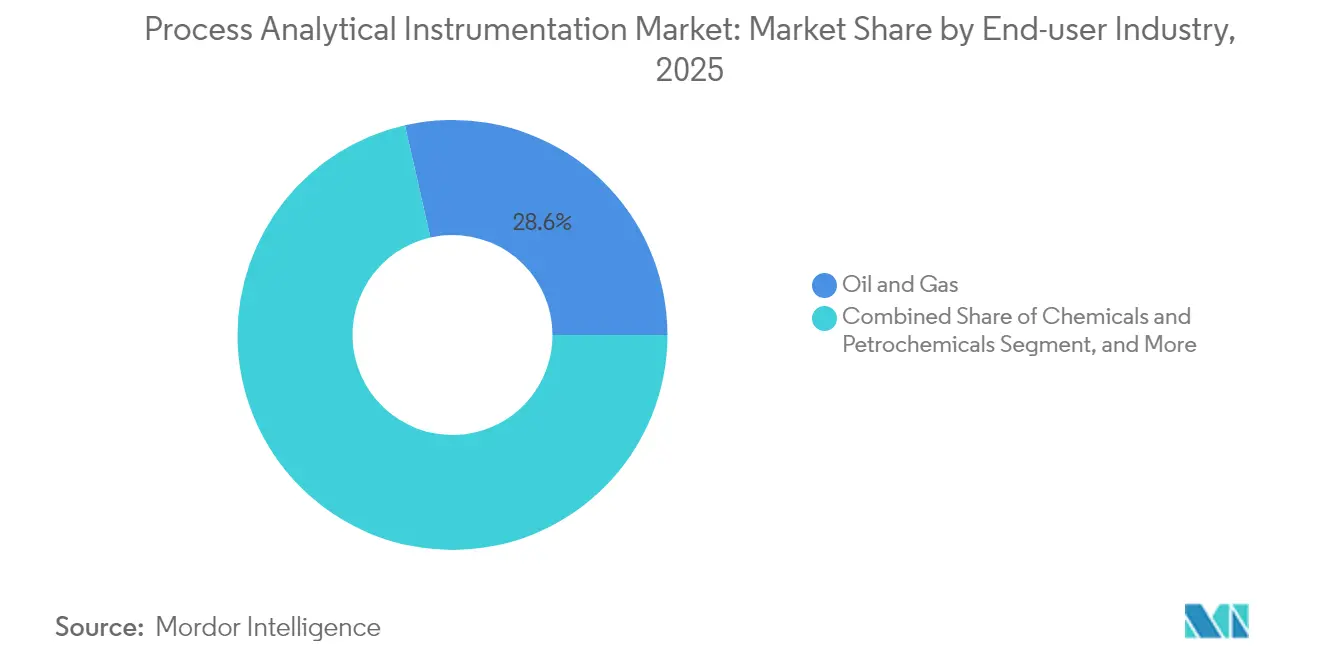
- Por indústria do usuário final, petróleo e gás respondeu por 28,55% do tamanho do mercado de instrumentação analítica de processo em 2025, enquanto as aplicações farmacêuticas e de biotecnologia registraram o CAGR mais rápido, de 7,84%, na previsão.
- Por tipo de instalação, as configurações em linha/on-line comandaram uma participação de 54,85% do tamanho do mercado de instrumentação analítica de processo em 2025 e estão crescendo a um CAGR de 7,42% até 2031.
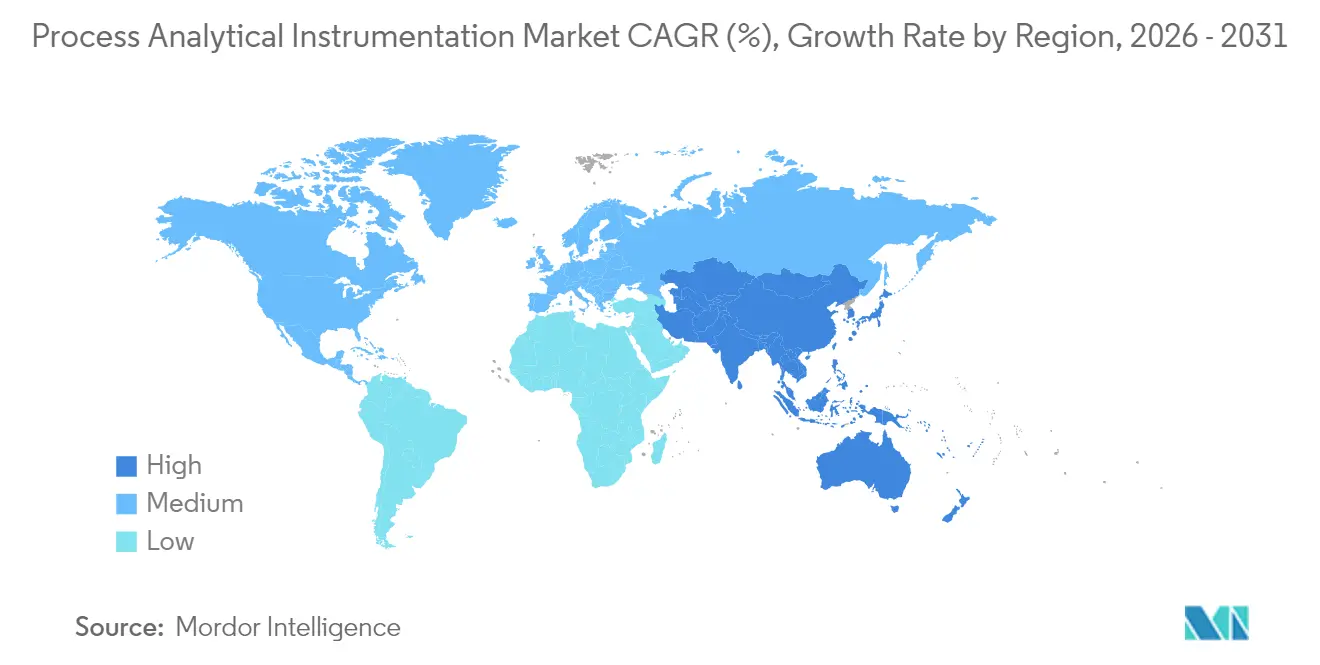
- Por geografia, a América do Norte liderou com 41,05% de participação de mercado em 2025; a Ásia-Pacífico está escalando com um CAGR de 8,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão regulatória por qualidade no processo e conformidade com emissões | +1.20% | Global, com ênfase na América do Norte e Europa | Médio prazo (2-4 anos) |
| Digitalização e adoção da Indústria 4.0 nos setores de processo | +1.50% | Global, liderado pela América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda crescente por análises em tempo real em petróleo, gás e petroquímicos | +0.90% | Global, concentrado no Oriente Médio, América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão rápida de linhas de fabricação contínua biofarmacêutica | +0.80% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Construção de eletrolisadores de hidrogênio verde necessitando de análise de gás de alta pureza | +0.60% | Europa e Ásia-Pacífico, emergindo na América do Norte | Longo prazo (≥ 4 anos) |
| Implantação de modelos de gêmeo digital exigindo dados em linha de alta fidelidade | +0.70% | Global, liderado por regiões de manufatura avançada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão regulatória por qualidade no processo e conformidade com emissões
Uma onda de novos estatutos ambientais está forçando o monitoramento contínuo em chaminés, tochas e biorreatores, ampliando imediatamente a base endereçável do mercado de instrumentação analítica de processo.[1]TSI Editorial, "A Nova Diretiva da UE sobre Qualidade do Ar Ambiente," TSI Resources, 1 jan. 2025, tsi.com A Diretiva de Qualidade do Ar Ambiente da UE de 2024 exige a contagem de partículas ultrafinas, enquanto o código CEMS do Canadá aperta os ciclos de calibração para sondas de SO₂, NOx e CO. Regulamentações semelhantes na Ásia estão fechando lacunas históricas de fiscalização, movendo milhares de plantas em direção ao monitoramento contínuo de emissões obrigatório. Fornecedores capazes de fornecer analisadores pré-certificados segundo as normas ISO 17025 e EN 15267 encurtam o caminho dos clientes para a conformidade. Além das chaminés ambientais, a mesma intenção regulatória está penetrando nas normas de BPF farmacêuticas e de segurança alimentar, onde a análise em linha mitiga os custos de rejeição de lotes.
Digitalização e adoção da Indústria 4.0 nos setores de processo
À medida que plataformas SCADA nativas em nuvem e gateways de IoT industrial proliferam, o mercado de instrumentação analítica de processo ganha novos mandatos de conectividade, obrigando os fabricantes de instrumentos a incorporar OPC UA, MQTT e pilhas IP seguras.[2]ABB Newsroom, "ABB Reporta Fortes Resultados do 4T 2024 e Fornece Orientação para 2025," ABB News, 1 jan. 2025, abb.com Plantas que combinam analisadores com gêmeos digitais obtêm insights multivariados, como desvio na qualidade da alimentação ou envelhecimento do catalisador, muito antes de o produto se degradar. Os motores quimiométricos aprimorados por IA dos fornecedores de software agora automatizam a interpretação de espectros, expandindo a análise avançada além de especialistas com nível de doutorado. No entanto, a exposição à rede aumenta o risco cibernético, de modo que empresas que promovem dispositivos certificados pela IEC 62443 ganham credibilidade competitiva. Esse duplo requisito de conectividade e segurança impulsiona receitas recorrentes de software e serviços, deslocando a criação de valor do hardware para as ofertas digitais.
Demanda crescente por análises em tempo real em petróleo, gás e petroquímicos
Produtores de hidrocarbonetos que implantam espectrômetros e cromatógrafos em linha quantificam razões de mistura, teor de enxofre e pressão de vapor em minutos em vez de horas, desbloqueando milhões em melhoria anual de rendimento.[3]AspenTech Analysts, "Estudo de Caso de Redução de Combustível Petroquímico," AspenTech Resources, 1 jan. 2025, aspentech.com Estudos de caso da Cenosco relatam economias anuais de USD 2,35 milhões, enquanto outras refinarias alcançam USD 9,3 milhões em ganhos ao vincular dados de analisadores a loops de controle de processo avançado. No tratamento de gás upstream, monitores de ponto de orvalho em tempo real evitam o uso excessivo de glicol, reduzindo despesas operacionais e volumes de tocha. Esses ganhos quantificáveis aceleram a aprovação de capital para projetos de analisadores, compensando as preocupações com o fornecimento de hélio em cromatografia a gás ao impulsionar a adoção de micro-CG e sistemas de gás carreador de hidrogênio.
Expansão rápida de linhas de fabricação contínua biofarmacêutica
Os reguladores incentivam os fabricantes de medicamentos a migrar da produção em lotes para a produção contínua, desde que os testes de liberação em tempo real verifiquem a qualidade a cada segundo.[4]BioProcess International Editors, "Adoção de TAP na Fabricação Contínua," BioProcess International, 1 jan. 2025, bioprocessintl.com Sondas Raman e NIR agora percorrem cristalizadores e secadores, capturando atributos críticos de qualidade com latência inferior a um segundo. Grandes empresas farmacêuticas registram ganhos de produtividade de dois dígitos e economias anuais de materiais de seis dígitos, como visto na redução de EUR 90.000 (USD 96.300) no uso de solventes da Valtris Champlor. Diretrizes claras da Farmacopeia Europeia para ferramentas Raman portáteis simplificam a validação, nivelando as barreiras para empresas de biotecnologia menores. Esse fluxo sustentado de investimentos reforça o vetor de crescimento de longo prazo do mercado de instrumentação analítica de processo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de capital e de ciclo de vida de analisadores sofisticados | -0.80% | Global, com impacto particular em mercados emergentes | Curto prazo (≤ 2 anos) |
| Escassez de pessoal qualificado para calibração e manutenção | -0.60% | Global, aguda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Vulnerabilidades de cibersegurança em analisadores em rede | -0.40% | Global, crítico em setores regulamentados | Curto prazo (≤ 2 anos) |
| Escassez global de hélio impactando operações de CG | -0.50% | Global, impacto severo em laboratórios analíticos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de capital e de ciclo de vida de analisadores sofisticados
Plataformas CEMS completas ou espectrômetros de massa de triplo quadrupolo exigem desembolsos superiores a USD 500.000, com custos anuais de serviço chegando a 20% do preço de compra. Economias emergentes enfrentam volatilidade cambial, tarifas de importação e escassez de centros de serviço locais que inflacionam os preços entregues. Em plantas de processo contínuo onde as penalidades por tempo de inatividade são severas, a redundância torna-se obrigatória, dobrando os requisitos de capital. Essa economia atrasa a adoção de analisadores entre produtores de pequena escala nos setores químico, alimentício e de materiais especiais.
Escassez de pessoal qualificado para calibração e manutenção
A expertise multidisciplinar, abrangendo espectroscopia, eletrônica, software e conformidade, é escassa e está envelhecendo fora da força de trabalho.[5]BioProcess International Editors, "Adoção de TAP na Fabricação Contínua," BioProcess International, 1 jan. 2025, bioprocessintl.com Plantas em bacias remotas têm dificuldade em reter analistas dispostos a trabalhar em turnos rotativos em condições críticas de segurança. Programas acadêmicos limitados para tecnologia analítica de processo agravam o problema de formação de profissionais. Diagnósticos remotos conduzidos por fornecedores e ferramentas de campo com realidade aumentada oferecem alívio parcial, mas não podem substituir completamente os técnicos no local, moderando a trajetória de crescimento do mercado de instrumentação analítica de processo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Instrumento:
Analisadores de gás consolidam liderança enquanto espectrômetros aceleramOs analisadores de gás detinham uma participação de 34,25% no mercado de instrumentação analítica de processo em 2025, sustentada por mandatos universais de monitoramento de emissões e rotinas pervasivas de otimização de processos em refinarias, craqueadores químicos e caldeiras de energia. Sua vantagem de participação decorre da necessidade de leituras contínuas de SO₂, NOx, CO e CO₂ para cumprir licenças ambientais e esquemas de precificação de carbono. A demanda por espectrômetros, embora menor, está crescendo a um CAGR de 6,38% até 2031, à medida que dispositivos XRF portáteis e Raman de mão empurram a identificação elemental e molecular para docas de carregamento e skids de utilidades.
Na segunda metade da década, as concessionárias que retrofitam linhas de co-queima de hidrogênio e os OEMs de eletrolisadores ampliarão a base instalada de analisadores de gás, mas os espectrômetros podem erodir participação em linhas de biotecnologia e materiais para baterias, onde o rastreamento de impurezas em tempo real se torna crítico. Arquiteturas de micro-CG, gases carreadores de hidrogênio e fornos com válvulas inteligentes contornam a escassez de hélio enquanto preservam o desempenho de separação. A evolução combinada sustenta as vendas de hardware, mas desloca o valor para a quimiometria específica de aplicação, reforçando a importância estratégica do software dentro do mercado de instrumentação analítica de processo.


Por Componente:
Hardware ainda é dominante, software captura velocidadeO hardware contribuiu com 51,35% para a receita de 2025, refletindo grandes contagens de sensores e a complexidade mecânica dos sistemas de condicionamento de amostras que compõem cada skid de analisador. Óptica sofisticada, células de gás robustecidas e invólucros à prova de explosão mantêm os preços médios de venda elevados. O tamanho do mercado de instrumentação analítica de processo para software, no entanto, está registrando um CAGR de 6,55% porque motores de IA embarcados traduzem espectros brutos em mudanças de ponto de ajuste acionáveis. Fornecedores como a Bruker, integrando a plataforma de dados SciY em seu portfólio, estão empacotando quimiometria baseada em assinatura que aumenta a margem bruta e cria receita recorrente.
Contratos de serviço envolvem calibração, validação e correção de vulnerabilidades cibernéticas em acordos plurianuais; a Emerson sozinha registrou USD 4,06 bilhões em serviços de medição e análise em 2024. A lacuna de habilidades do setor eleva a intensidade de serviços, dando aos fornecedores que mantêm redes de campo globais uma vantagem estrutural. À medida que os algoritmos de manutenção preditiva amadurecem, as ofertas de software como serviço provavelmente superarão as vendas de capital de hardware após 2030.
Por Indústria do Usuário Final:
Petróleo e gás mantém escala, farmacêutico ganha impulsoAs operações de petróleo e gás responderam por 28,55% da receita de 2025, tornando o setor o maior consumidor individual de cromatografia a gás contínua, espectrometria de massa e configurações de absorção a laser sintonizável por diodo. As refinarias dependem de análises de loop de octanagem e enxofre para comprovar a conformidade do combustível, enquanto os terminais de GNL implantam espectrômetros rápidos para cálculos caloríficos de transferência de custódia.
As linhas farmacêuticas e de biotecnologia estão registrando um CAGR de 7,84%, impulsionadas por células de fabricação contínua e respaldo regulatório para testes de liberação em tempo real. O Raman em linha verifica razões de polimorfos, e modelos NIR quantificam a umidade sem amostragem, comprimindo os tempos de liberação de lotes de dias para minutos. Operadores de água e águas residuais, concentradores de metais e mineração, e processadores de alimentos e bebidas ampliam nichos endereçáveis ao recorrer a analisadores para conformidade de efluentes e integridade de ingredientes.
Por Tipo de Instalação:
Supremacia em linha reflete o imperativo do tempo realAs montagens em linha comandaram uma participação de 54,85% em 2025, e o tamanho do mercado de instrumentação analítica de processo para soluções em linha está definido para crescer 7,42% ao ano à medida que os usuários migram de ensaios baseados em laboratório para garantia de qualidade contínua. Sondas espectroscópicas agora se encaixam diretamente em reatores ou tubulações, permitindo controle em malha fechada que elimina o atraso da amostragem manual. Multiplexadores permitem que um único espectrômetro supervisione até seis posições, distribuindo o capex enquanto amplia a largura de banda de insights.
Os carrinhos em borda ainda prosperam em setores que precisam de controle de qualidade frequente, mas não contínuo; por exemplo, fábricas de celulose e papel posicionam bancadas de infravermelho próximo ao lado de revestidoras, realizando verificações de cinco minutos sobre o brilho. Laboratórios centrais persistem para tarefas forenses, determinações de metais pesados em nível de traço ou ciclos de desenvolvimento de métodos, mas sua participação relativa dentro do mercado de instrumentação analítica de processo está diminuindo à medida que os sensores penetram nos pisos das plantas.
Análise Geográfica
Mercado de Instrumentação Analítica de Processo na América do Norte
A América do Norte deteve uma participação de 41,05% em 2025, uma vez que as regras 40 CFR Parte 60/75 da EPA dos EUA e os limites de exposição da OSHA exigiram analisadores contínuos em refinarias, parques químicos e usinas de energia. Orçamentos de capital robustos, infraestruturas de serviço consolidadas e equipes de trabalho com longa experiência permitem a integração ágil de quimiometria com suporte de IA. A escassez persistente de hélio e a falta de mão de obra moderam os ciclos de substituição, mas os contratos de serviço gerenciados por fornecedores atenuam o risco de tempo de inatividade.
Mercado de Instrumentação Analítica de Processo na Ásia-Pacífico
A Ásia-Pacífico cresce 8,21% ao ano, tornando-se a geografia de expansão mais acelerada no mercado de instrumentação analítica de processo. As portarias reforçadas de controle de poluição da China, os mandatos de consentimento para operação da Índia e as iniciativas de padronização lideradas pela JAIMA no Japão abrem coletivamente carteiras de pedidos consideráveis. Os analisadores contínuos estão sendo incorporados não apenas em mega-refinarias e siderúrgicas, mas também em parques de química especializada de menor porte, empenhados em atender às exigências de controle de qualidade dos mercados de exportação. Fornecedores regionais estabelecem parcerias com OEMs globais para localizar serviços, reduzindo encargos de impostos de importação e barreiras linguísticas.
Mercado de Instrumentação Analítica de Processo na Europa
A Europa mantém expansão estável ancorada na Diretiva de Qualidade do Ar Ambiente de outubro de 2024, que obriga a medição de partículas ultrafinas em 27 estados-membros. Clusters petroquímicos ao longo do Reno e na Península Ibérica substituem medidores de opacidade obsoletos por células FTIR modernas para atender às exigências de relatórios de tributação de CO₂. Simultaneamente, projetos de eletrolisadores de hidrogênio verde na Alemanha e na Espanha demandam validação de oxigênio e hidrogênio de alta pureza, impulsionando a adoção de analisadores. Processadores da Europa Oriental, ansiosos por garantir financiamento do REPowerEU, adotam padrões ocidentais de emissões, acrescentando volume incremental para os fornecedores.

Panorama regulatório
A regulamentação que afeta a instrumentação analítica de processo está ancorada em regras de monitoramento contínuo ambiental e em estruturas de qualidade por design e validação de processos farmacêuticos que institucionalizam a análise em processo. Na Europa, a Diretiva de Qualidade do Ar Ambiente da UE de outubro de 2024 eleva os requisitos de medição (incluindo partículas ultrafinas), reforçando a demanda por monitoramento contínuo de emissões certificado e desempenho validado de analisadores. Na América do Norte, os requisitos da EPA dos EUA (por exemplo, 40 CFR Part 60/75) e práticas canadenses semelhantes de CEMS mantêm elevados os encargos de calibração, garantia de qualidade e documentação para analisadores de gás e cromatógrafos.
Para a manufatura regulada, as diretrizes da FDA sobre PAT e as orientações de validação de processos da EMA impulsionam a verificação contínua de processos e estratégias de controle documentadas, o que aumenta o foco em modelos Raman/NIR em linha validados e modelos multivariados para testes de liberação em tempo real. O ICH Q14 (desenvolvimento de procedimentos analíticos) formaliza ainda mais as abordagens de ciclo de vida, incluindo procedimentos multivariados. As normas de interoperabilidade e testes de desempenho também estão se tornando mais rigorosas: a OPC Foundation promove o padrão de laboratório e dispositivo analítico baseado em OPC UA (LADS) para apoiar a comunicação de dispositivos independente do fabricante, e a IEC publicou as versões atualizadas IEC 61298-1:2026 e IEC 61298-3:2026, juntamente com a IEC 62828-1:2026 para testes de transmissores de medição de processo, sinalizando expectativas de conformidade mais granulares e específicas por produto para instrumentação conectada.
Análise da cadeia de valor
A cadeia de valor abrange componentes essenciais (ópticas, detectores, lasers, válvulas, sistemas de amostragem, computação embarcada e rede), design e fabricação de instrumentos por fabricantes OEM, integração de sistemas em abrigos de analisadores ou skids, e serviços de ciclo de vida (instalação, validação, calibração, aplicação de patches de segurança cibernética e monitoramento remoto). Líderes globais como ABB, Siemens, Emerson, Endress+Hauser e Thermo Fisher Scientific, juntamente com outros especialistas, normalmente fornecem soluções completas que combinam hardware com software de quimiometria e contratos de serviço de longo prazo. Integradores e parceiros de automação conectam analisadores às camadas de DCS/SCADA, historian, LIMS e MES e implementam opções de interoperabilidade como OPC UA.
As dinâmicas recentes de fornecimento mostram para onde o valor migra e onde gargalos podem se formar. A volatilidade de tarifas e logística impulsionou ajustes de preços e aquisições, por exemplo, a Endress+Hauser implementou uma sobretaxa na cadeia de suprimentos em 2025, que foi posteriormente aumentada. A inflação dos custos de insumos em categorias de equipamentos de processamento também adicionou pressão aos custos de sistemas entregues e aos prazos de entrega. No lado das capacidades, a expansão do portfólio por meio de fusões e aquisições e parcerias continua sendo uma forma de garantir nichos de alto valor e serviços de base instalada, demonstrado pela aquisição da Tornado Spectral Systems pela Bruker em janeiro de 2024 para aprofundar as ofertas de PAT Raman, e por plataformas de colaboração do setor como a CPACT, que conectam usuários finais, academia e fornecedores para transformar a quimiometria avançada em soluções em linha implementáveis.
Cenário Competitivo
Um nível moderado de consolidação caracteriza o mercado de instrumentação analítica de processo, com ABB, Siemens, Emerson e Endress+Hauser controlando uma base instalada considerável que concede alavancagem de venda cruzada. Esses incumbentes incorporam firmware resistente a ataques cibernéticos com IA e servidores OPC UA em novas linhas de produtos, diferenciando-se por meio de integração segura com camadas de DCS e MES de toda a planta. Múltiplas aquisições complementares, como a compra da Heidolph pela ATS Corporation em 2024, ilustram uma estratégia de preencher lacunas de aplicação, especialmente em nichos de biotecnologia e química espacial.
Desafiantes de médio porte intensificam a concorrência ao lançar analisadores portáteis com proteção cibernética que alcançam técnicos de manutenção e engenheiros de campo, de outra forma mal atendidos pelos OEMs de instalação fixa. A Fortive, por exemplo, alinha equipes internas de ciência de dados para monetizar assinaturas de análise pós-implantação, visando USD 100 milhões em receita de serviços de IA até 2030. O entusiasmo dos investidores permanece robusto; a KPMG relata múltiplos de EV/LTM EBITDA de 21,1× para empresas de instrumentação, encorajando aquisições em série que ampliam as pegadas geográficas e ampliam as bases de serviço instaladas.
Startups focadas em módulos de micro-CG sem hélio, espectrômetros para materiais de baterias e quimiometria entregue em nuvem exploram espaços em branco de nicho. No entanto, frequentemente fazem parceria com distribuidores maiores para superar obstáculos de qualificação em verticais altamente regulamentadas. O acúmulo de propriedade intelectual, evidente nos crescentes registros de cibersegurança de automação industrial do IEEE, reforça as barreiras à entrada e sublinha o prêmio atribuído à participação em organismos de normas dentro do mercado de instrumentação analítica de processo.
Líderes do Setor de Instrumentação Analítica de Processo
ABB Ltd
Siemens AG
Emerson Electric Co.
Endress+Hauser Group Services AG
Thermo Fisher Scientific Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Instrumentação Analítica de Processo
- ABB Ltd
- Siemens AG
- Emerson Electric Co.
- Endress+Hauser Group Services AG
- Bruker Corporation
- Yokogawa Electric Corporation
- Thermo Fisher Scientific Inc.
- Agilent Technologies Inc.
- Honeywell International Inc.
- Mettler-Toledo International Inc.
- MKS Instruments Inc.
- Teledyne Technologies Incorporated
- Servomex Group Ltd.
- SICK AG
- Focused Photonics Inc.
- Hach Company (Danaher)
- Extrel CMS LLC
- Nova Analytical Systems Inc.
- Neo Monitors AS
- Rockwell Automation Inc.

Oportunidades de mercado e perspectivas futuras
Uma oportunidade primária está na interseção entre conformidade, manufatura contínua e validação de software, onde os clientes precisam de analisadores que sejam precisos e também mais fáceis de qualificar, integrar e manter seguros ao longo de ciclos de vida longos. A manufatura contínua farmacêutica e os testes de liberação em tempo real oferecem uma tração visível: estruturas da FDA e da EMA que enfatizam a verificação contínua de processos, apoiadas pelo ICH Q13 (manufatura contínua) e pelo ICH Q14 (ciclo de vida do procedimento analítico), aumentam a demanda por Raman/NIR em linha validados, modelos multivariados robustos e pipelines de dados prontos para auditoria que conectam PAT a MES/LIMS e registros de lote eletrônicos.
A análise miniaturizada e modular também cria espaço em ambientes restritos por espaço e solvente, particularmente onde a medição na amostra ou em linha pode substituir os ciclos de laboratório. Em março de 2026, uma avaliação acadêmica de um sistema compacto de cromatografia líquida de microfluxo para monitoramento de reações na amostra relatou mais de 99% de economia de solvente e separação mais rápida em comparação com sistemas de bancada, apoiando um caminho para plataformas analíticas menores e com menor consumo em processos contínuos. Ao mesmo tempo, os requisitos de interoperabilidade e segurança cibernética estão se tornando um critério de seleção de produtos, com abordagens baseadas em OPC UA (como o modelo LADS da OPC Foundation) e expectativas de segurança industrial (incluindo práticas alinhadas à IEC 62443 referenciadas pelos compradores) favorecendo fornecedores que empacotam conectividade segura, controle validado de mudanças de software e diagnósticos remotos como parte de ofertas de serviço recorrentes.
Recent Industry Developments in Mercado de Instrumentação Analítica de Processo
- Junho de 2026: a Siemens anunciou o Opcenter Execution Pharma 2605 dentro do ecossistema Siemens Xcelerator, adicionando capacidades como pesagem e dosagem integradas para operações farmacêuticas. O lançamento apoia uma integração mais estreita do fio digital entre os fluxos de trabalho de execução de manufatura e os dados de qualidade em processo, melhorando a viabilidade de implantar PAT em escala em sites regulados.
- Fevereiro de 2026: a Emerson apresentou o analisador de gás contínuo Rosemount QX1000 para CEMS, combinando medição paramagnética de O2 com espectroscopia de absorção direta a laser de cascata quântica para gases como CO, CO2, NO, NO2 e SO2. O lançamento fortalece as ofertas voltadas para o monitoramento contínuo de conformidade, reduzindo o tamanho do analisador e acelerando os tempos de resposta para os ciclos de controle de emissões.
- Setembro de 2025: a ABB lançou o cromatógrafo de gás de processo GCP100 com recursos de segurança cibernética integrados e Wi-Fi integrado para aplicações de gás natural, biogás, petróleo e petroquímica. A incorporação de segurança na plataforma do analisador está alinhada com os requisitos crescentes de conectividade protegida em plantas em rede e ajuda os operadores a padronizar o acesso remoto seguro em toda a frota instalada.


Mercado de Instrumentação Analítica de Processo Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange instrumentos usados para medir e monitorar condições e composição de processos em ambientes industriais, permitindo que os operadores controlem qualidade, segurança e eficiência em tempo real. Inclui famílias comuns de analisadores utilizadas em setores de processo e é medido como receita em USD.
Exclusões de escopo: excluímos dispositivos de controle de processo geral que não realizam medições analíticas, bem como instrumentos de pesquisa exclusivamente laboratoriais que não são usados para apoiar o monitoramento de processos no local.
Visão geral da segmentação
- Por Tipo de Instrumento
- Cromatógrafos a Gás
- Analisadores de Gás
- Analisadores de Líquidos
- Espectrômetros
- Por Componente
- Hardware
- Software
- Serviços
- Por Indústria do Usuário Final
- Petróleo e Gás
- Químicos e Petroquímicos
- Farmacêutico e Biotecnologia
- Metais e Mineração
- Água e Águas Residuais
- Alimentos e Bebidas
- Geração de Energia
- Por Tipo de Instalação
- Em linha/On-line
- Em borda
- Laboratório
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Resto da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Resto do Oriente Médio
- África
- África do Sul
- Nigéria
- Resto da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou construindo o contexto de demanda para analisadores usados em plantas de processo, depois foi restringida ao que está efetivamente instalado para monitoramento on-line e at-line. Utilizamos referências públicas como materiais de conformidade de água e ar da EPA dos EUA, indicadores industriais da USGS e da IEA, séries de produção industrial do Eurostat e dados macro e de manufatura do Banco Mundial, que ajudaram a ancorar os níveis de atividade em segmentos-chave de usuários finais.
Também revisamos relatórios anuais de empresas, apresentações a investidores, catálogos de produtos e publicações comerciais para distinguir o que é vendido como analisador em relação a equipamentos de controle adjacentes. Para verificações cruzadas, utilizamos uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes pago para observar onde o foco de produtos e a intensidade de P&D estavam mudando. As fontes documentais listadas aqui são apenas ilustrativas, e referências públicas adicionais foram utilizadas durante a coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário focou em confirmar como compradores e fornecedores contabilizam a instrumentação analítica de processo em projetos específicos, e como os preços mudam com atualizações, pacotes de serviço e opções de instalação. Entrevistamos pessoas em funções de fornecedores, integradores e usuários finais, e mantivemos a cobertura equilibrada entre as principais regiões consumidoras, para que as premissas sobre adoção, prazos de substituição e estrutura típica de negociação pudessem ser verificadas em relação a padrões reais de projetos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 15% | APAC: 49% |
| Nível médio: 52% | Líderes funcionais/de unidade: 30% | EMEA: 31% |
| Participantes menores: 20% | Gerentes: 55% | Américas: 20% |
Dimensionamento e previsão de mercado
O modelo parte de uma visão top-down, na qual a atividade industrial, a intensidade de conformidade e as necessidades de substituição da base instalada são usadas para reconstruir o pool de demanda endereçável para analisadores de processo por região. Após formar esse limite, verificamos os totais em relação a aproximações seletivas bottom-up, como o preço médio de venda (ASP) amostrado por família de analisador multiplicado pelos volumes de embarque estimados, além de verificações de canal sobre padrões de pedidos de projetos para ajustar mudanças de mix.
As entradas do modelo incluem adições de capacidade de refinaria e química, expansões de tratamento de água e esgoto, penetração de analisadores em etapas críticas de processo, ciclos típicos de substituição e taxas de adesão a serviços que impulsionam a receita recorrente. Os preços usam uma lógica de progressão de ASP que reflete mudanças no mix de produtos, por exemplo, uma maior participação de espectrômetros avançados em certas aplicações, em vez de aplicar um único fator de inflação fixo. As previsões usam análise de cenários, na qual variáveis como ciclos de capex do setor de processo e requisitos regulatórios de monitoramento são testados sob estresse, e a curva final é alinhada ao consenso de especialistas obtido nas entrevistas. Nas regiões menores, onde os sinais bottom-up eram mais fracos, preenchemos as lacunas usando a intensidade comparável de usuários finais e, em seguida, validamos o gasto implícito por planta antes de fechar os totais.
Validação de dados e ciclo de atualização
A validação foi realizada em camadas. Comparamos os resultados do modelo com sinais independentes, como tendências de produção industrial, principais ciclos de investimento de usuários finais e padrões de mix de produtos observados a partir de divulgações públicas. Os valores discrepantes foram sinalizados, as premissas foram revisadas e chamadas de acompanhamento foram iniciadas quando a variância não podia ser explicada por mix, tempo ou efeitos cambiais.
Antes da aprovação final, o trabalho passa por múltiplas revisões de analistas para que os cálculos, a lógica e a narrativa permaneçam consistentes entre regiões e usuários finais. O relatório é atualizado anualmente, e quando um evento material altera o capex, as condições de fornecimento ou os preços, consideramos uma atualização intermediária. Imediatamente antes da entrega, realizamos uma revisão final para garantir que os clientes recebam a visão mais atualizada.
Tamanho do mercado global de instrumentação analítica de processo da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para instrumentação analítica de processo podem parecer muito distantes entre si, mesmo quando descrevem equipamentos semelhantes, porque o tempo, a conversão de moeda e as premissas de preços são tratados de forma diferente entre os estudos. A variação também decorre de como cada estudo trata a receita de serviços recorrentes, os modos de instalação e se itens de controle de processo adjacentes são incluídos no total.
As principais lacunas tendem a aparecer na cadência de atualização e em como as mudanças de ASP são modeladas conforme o mix de produtos muda ao longo do tempo, especialmente quando novas adições de capacidade e ciclos de retrofit não se movem na mesma direção. Neste estudo, o corte do ano mais recente, o tempo de câmbio e as verificações de anomalias foram alinhados antes da finalização, e essa disciplina orientada à atualização é uma das principais razões pelas quais a linha de base de 2026 difere dos valores anteriormente reportados pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 8,83 bilhões de USD (2026) | |
| Editora Comercial A | 5,06 bilhões de USD (2025) | Usa uma base de 2025 e uma janela de previsão mais longa, e o escopo parece mais restrito, focado apenas em instrumentos, o que pode subestimar serviços e certas famílias de analisadores vendidos como sistemas integrados. O tempo de câmbio e os incrementos de ASP não estão claramente ligados às mudanças no mix de produtos, o que pode reduzir o valor em comparação com uma atualização alinhada aos preços atuais. |
| Portal de Pesquisa do Setor B | 3,50 bilhões de USD (2023) | Usa um ano-base anterior e mostra inconsistência interna no valor de 2023 declarado na mesma página, o que torna o ponto de partida menos rastreável. A definição pode se inclinar para conjuntos selecionados de instrumentos, e o tempo de câmbio, juntamente com premissas de aumento de ASP não validadas, pode comprimir o número em comparação com um modelo vinculado a sinais recentes de gastos de usuários finais. |
A comparação mostra principalmente que anos-base anteriores, limites de escopo pouco claros e atualizações de preços pouco documentadas podem criar uma ampla dispersão nos totais. Nossa estimativa é construída a partir de um pool de demanda claro por usuários finais, depois verificado em relação a sinais de preços e adoção, para que os clientes possam acompanhar as etapas e reutilizar as premissas em seu próprio planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de instrumentação analítica de processo e suas perspectivas de crescimento?
O tamanho do mercado de instrumentação analítica de processo é de USD 8,83 bilhões em 2026 e deve atingir USD 11,46 bilhões até 2031, registrando um CAGR de 5,36% no período 2026-2031.
Qual região está crescendo mais rapidamente na adoção de instrumentação analítica de processo?
A Ásia-Pacífico lidera com um CAGR de 8,21% impulsionado pela industrialização e regulamentações ambientais mais rigorosas.
Qual tipo de instrumento domina a demanda global?
Os analisadores de gás detêm a maior participação, de 34,25% em 2025, devido aos requisitos universais de monitoramento de emissões.
Por que as instalações em linha são preferidas em relação aos analisadores de laboratório?
As configurações em linha fornecem dados em tempo real que suportam ajustes imediatos no processo, aumentando o rendimento e reduzindo as taxas de rejeição.
Como o setor farmacêutico está influenciando a expansão do mercado?
A fabricação contínua e os testes de liberação em tempo real estão levando o setor farmacêutico a adotar sondas Raman e NIR, impulsionando um CAGR de 7,84% para o segmento.
Qual é o principal desafio que poderia desacelerar o crescimento do mercado?
Os altos custos de capital e a escassez de pessoal qualificado para calibração restringem conjuntamente a implantação rápida, particularmente em mercados emergentes.
Página atualizada pela última vez em:



