
Análise do Mercado de Aviação da Índia por Mordor Intelligence
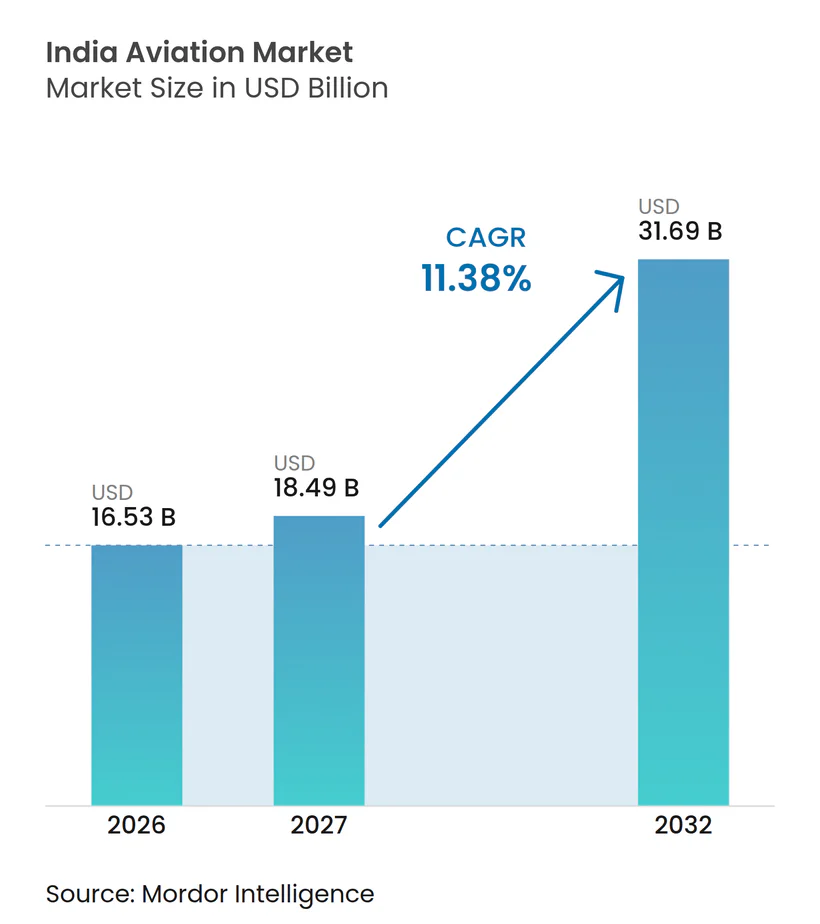
O tamanho do mercado de aviação da Índia deve aumentar de 16,53 bilhões de USD em 2026 para 18,49 bilhões de USD em 2027 e atingir 31,69 bilhões de USD até 2032, crescendo a um CAGR de 11,38% no período 2027-2032.
O esquema de conectividade regional UDAN Modificado da Índia amplia o potencial de implantação de aeronaves, enquanto o desenvolvimento aeroportuário determina quando as entregas podem atender a destinos adicionais. O conflito no Oriente Médio a partir de fevereiro de 2026 e o choque nos preços internacionais de combustível que causou a partir de março de 2026 pressionaram as finanças das companhias aéreas indianas. Parcerias locais de montagem e manutenção de helicópteros podem fortalecer as ofertas de aeronaves dos fabricantes, enquanto os gastos de capital em defesa sustentam um ciclo de aquisição diferente. Converter essas forças em capacidade de frota lucrativa dependerá de coordenar as entregas de aeronaves com o suporte operacional e a capacidade dos compradores de absorver a volatilidade de custos.
Principais Conclusões do Relatório
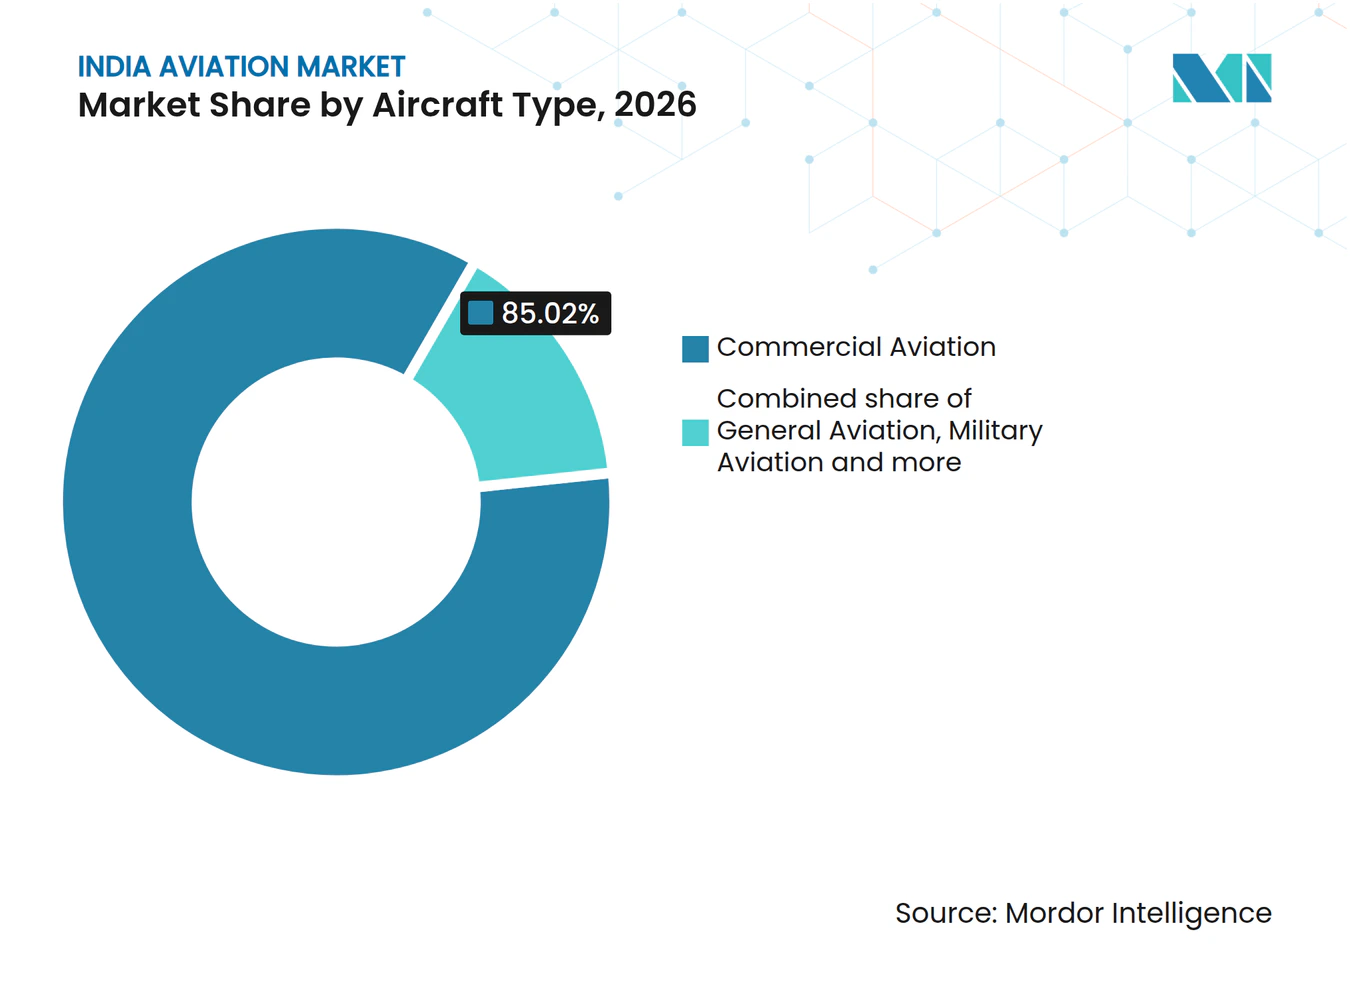
- Por tipo de aeronave, a aviação comercial deteve 85,02% da participação no mercado de aviação da Índia em 2026, enquanto a aviação militar é o segmento de crescimento mais rápido, com um CAGR de 13,6% no período 2027-2032.
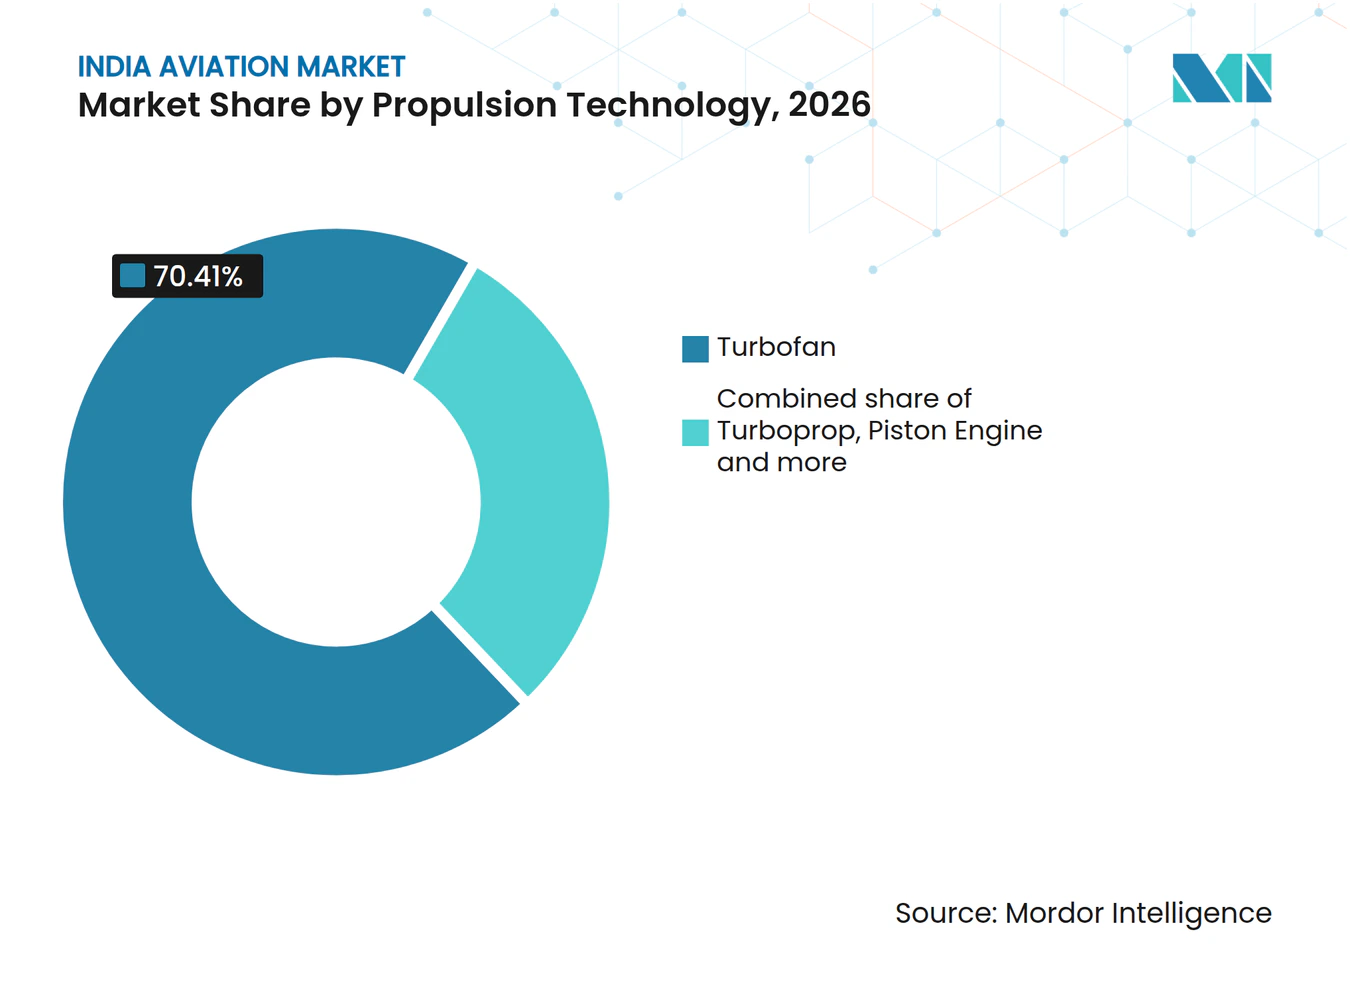
- A tecnologia de propulsão foi liderada por aeronaves movidas a turbofan, com uma participação de 70,41% no tamanho do mercado de aviação da Índia em 2026, e a categoria outros é o segmento de crescimento mais rápido, com um CAGR de 14,3% no período 2027-2032.
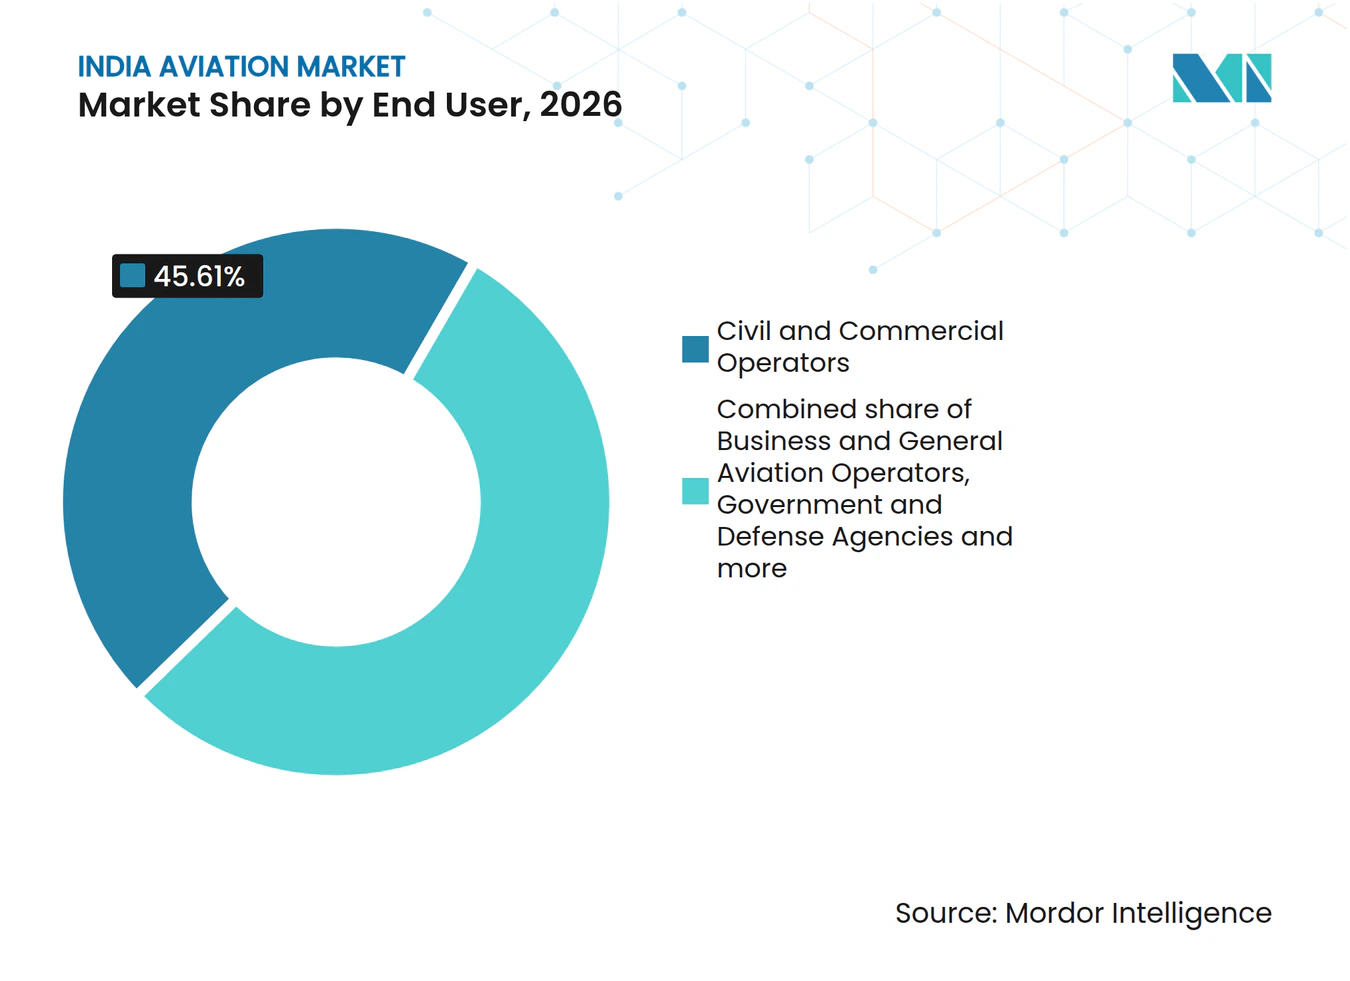
- Entre os usuários finais, os operadores civis e comerciais responderam por 45,61% do valor de vendas de aeronaves em 2026, enquanto as agências governamentais e de defesa são o segmento de crescimento mais rápido, com um CAGR de 12,75% no período 2027-2032.
- Geograficamente, a região norte liderou o tráfego de passageiros em 2025, enquanto o Sul da Índia é a região de crescimento mais rápido, com um CAGR de 13,3% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recuperação pós-COVID de passageiros e expansão da capacidade aeroportuária | +5.8% | Nacional | Médio prazo (2-4 anos) |
| Plano UDAN Modificado da Índia para desenvolver 100 aeroportos | +2.5% | Nacional | Longo prazo (≥ 4 anos) |
| Aumento nos gastos de capital em defesa impulsionando pedidos de aeronaves militares | +4% | Nacional | Médio prazo (2-4 anos) |
| Crescente demanda por carga expressa do comércio eletrônico em cidades de Nível 2 e Nível 3 | +1.8% | Nacional | Médio prazo (2-4 anos) |
| Incentivos fiscais apoiando pesquisa e desenvolvimento de aviônica nacional | +0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Meta indicativa de mistura de SAF para voos internacionais a partir de 2027, catalisando novas cadeias de suprimento de combustível de aviação | +0.2% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação pós-COVID de passageiros e expansão da capacidade aeroportuária
O crescimento de passageiros pode apoiar as compras de aeronaves de forma mais eficaz quando os aeroportos conseguem acomodar os serviços adicionais necessários para atendê-lo. O tráfego internacional de passageiros da Índia atingiu cerca de 78,6 milhões em 2025, provisoriamente até dezembro, aproximadamente 8,4% acima do período correspondente de 2024.[1] O novo terminal do Aeroporto de Patna, inaugurado em maio de 2025, foi projetado para atender até 10 milhões de passageiros anualmente. O aumento do tráfego demonstra a pressão da demanda, enquanto a adição do terminal ilustra como a capacidade de atendimento de passageiros pode se expandir além dos principais portões metropolitanos. Para as companhias aéreas, a questão comercial é se aeronaves adicionais podem ser implantadas em serviços com demanda e capacidade terrestre utilizável. A expansão aeroportuária pode ampliar os locais onde as adições de frota se tornam comercialmente implantáveis, em vez de meramente aumentar o espaço do terminal.
Plano UDAN Modificado da Índia para desenvolver 100 aeroportos
O desenvolvimento de rotas regionais pode ampliar a demanda por aeronaves quando pistas de pouso não atendidas se tornam destinos utilizáveis para serviços regulares. O esquema UDAN Modificado aprovado pelo Gabinete da Índia abrange os anos fiscais de 2026-27 a 2035-36, e sua próxima fase foi lançada em julho de 2026. Seu componente aeroportuário propõe o desenvolvimento de 100 aeroportos a partir de pistas de pouso não atendidas existentes ao longo de 8 anos para expandir a conectividade regional.[2] Como a proposta parte de pistas de pouso não atendidas, a abertura comercial diz respeito a serviços regionais adicionais, e não apenas à substituição. Os fornecedores de aeronaves poderiam atender a operadores que constroem redes em torno de destinos recém-conectados, desde que esses locais suportem serviços viáveis. A oportunidade deve se converter em entregas de aeronaves em etapas, à medida que o desenvolvimento aeroportuário e os compromissos subsequentes dos operadores se alinhem.
Aumento nos gastos de capital em defesa impulsionando pedidos de aeronaves militares
Um orçamento de aquisição maior amplia o financiamento para programas de aeronaves militares, enquanto os gastos reais mostram se os planos de aquisição estão sendo executados. O orçamento de aquisição de capital das forças de defesa da Índia para o exercício fiscal 2026-27 foi aproximadamente 24% maior do que para o exercício fiscal 2025-26. O Ministério da Defesa utilizou integralmente seu capital revisado do exercício fiscal 2025-26, com aeronaves e motores aeronáuticos formando uma categoria de gastos significativa. Isso combina um orçamento de aquisição maior com um histórico de gastos executados relacionados a aeronaves, apoiando o mercado de aviação da Índia. Os fornecedores de aeronaves completas devem competir dentro de um conjunto de aquisições mais amplo que também abrange motores e outras categorias de defesa. Programas de células de aeronaves financiados são um alvo mais preciso do que o orçamento geral de aquisição de capital.
Crescente demanda por carga expressa do comércio eletrônico em cidades de Nível 2 e Nível 3
A expansão do comércio eletrônico cria uma abertura para a capacidade de aeronaves onde a velocidade de entrega torna um trecho aéreo comercialmente viável. As remessas de comércio eletrônico varejista da Índia aumentaram de 1,1 bilhão no exercício fiscal de 2019 para 5 bilhões no exercício fiscal de 2025. O Conselho da Indústria Expressa da Índia e a KPMG identificaram o comércio eletrônico como o principal impulsionador do expresso aéreo doméstico, seguido por produtos farmacêuticos e autopeças. Separadamente, a participação dos aeroportos de Nível 2 na carga doméstica aumentou de 18% no exercício fiscal de 2014 para 24% no exercício fiscal de 2025. Uma rede de carga mais ampla poderia apoiar a aviação da Índia conectando fluxos de cidades menores com a principal rede expressa, em vez de concentrar capacidade adicional exclusivamente nos centros estabelecidos. A oportunidade de compra depende de consolidar esses fluxos em serviços com utilização suficiente para sustentar capacidade dedicada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade persistente nos preços do combustível de turbina de aviação (ATF) e opções limitadas de hedge | -1.6% | Nacional | Curto prazo (≤ 2 anos) |
| Gargalos de infraestrutura em aeroportos de Nível 3 afetando a eficiência logística | -0.9% | Jalgaon em Maharashtra | Médio prazo (2-4 anos) |
| Escassez de pilotos qualificados e engenheiros de manutenção de aeronaves apesar das iniciativas de treinamento | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Depreciação da rúpia representando riscos para contratos de arrendamento de aeronaves denominados em dólares | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade persistente nos preços do combustível de turbina de aviação (ATF) e opções limitadas de hedge
O conflito no Oriente Médio causou um choque nos preços internacionais do ATF a partir de março de 2026, aumentando a pressão de custos sobre as companhias aéreas indianas. Os preços internacionais do ATF subiram quase 2,5 vezes entre março e maio de 2026, enquanto o combustível respondeu por quase 40% dos custos operacionais das companhias aéreas. Essa exposição pode enfraquecer o caixa disponível para sustentar a expansão da frota no mercado de aviação da Índia, mesmo quando a demanda de passageiros suporta capacidade adicional. A restrição comercial é a incerteza sobre os retornos operacionais durante o período em que uma aeronave deve recuperar seu custo de aquisição. A IndiGo aumentou as sobretaxas de combustível em voos domésticos e internacionais para novas reservas a partir de 6 de outubro de 2026, citando um aumento mensal no preço do ATF superior a 14%. A transferência parcial deixa os compromissos de frota expostos a custos de combustível que a sobretaxa não elimina.
Gargalos de infraestrutura em aeroportos de Nível 3 afetando a eficiência logística
As companhias aéreas que consideram capacidade de carga em Jalgaon precisam tanto de manuseio de carga viável quanto de demanda de remessa suficiente. Em agosto de 2025, o Loksatta relatou que o Aeroporto de Jalgaon não tinha um terminal de carga dedicado e que isso limitava as exportações agrícolas. Naquela época, o coletor distrital relatou nenhuma demanda atual de carga aérea no local e apenas serviço de frete limitado em companhias aéreas de passageiros. As informações de setembro de 2026 da Autoridade de Aeroportos da Índia descreveram o manuseio de carga como manual limitado e o horário de funcionamento do operador como de segunda a sexta-feira, das 9h30 às 18h IST, excluindo fins de semana e feriados fechados. O caso de investimento em aeronaves, portanto, depende tanto da demanda local de remessas quanto de arranjos de manuseio utilizáveis, e não apenas da capacidade de voo. A capacidade adicional de aeronaves por si só não resolveria o manuseio limitado e a ausência de demanda de carga relatados em Jalgaon.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Aeronave:
Escala Programada e Aquisição de Defesa Moldam a DemandaA aviação comercial representou 85,02% da participação no mercado de aviação da Índia em 2026. A escala operacional do maior segmento foi refletida em 166,946 milhões de passageiros transportados por companhias aéreas domésticas regulares durante janeiro-dezembro de 2025, um aumento de 3,48% em relação ao mesmo período de 2024. Essa base de passageiros expõe os fornecedores de aeronaves completas a requisitos recorrentes de capacidade das companhias aéreas, em vez de aquisições para uma única missão especializada. A participação dominante nas vendas do segmento, portanto, coloca a exposição dos fornecedores principalmente nas decisões de frota das companhias aéreas, enquanto o aumento de passageiros por si só não pode estabelecer a escala dos novos requisitos de aeronaves.
A aviação militar é o segmento de crescimento mais rápido, com um CAGR projetado de 13,6% no período 2027-2032. O Ministério da Defesa assinou, em 25 de setembro de 2025, um contrato com a Hindustan Aeronautics Limited para 97 aeronaves LCA Mk1A para a Força Aérea Indiana, compreendendo 68 caças e 29 biplaces. O contrato programa o início das entregas para 2027-28 e sua execução ao longo de 6 anos, sobrepondo-se ao período de previsão 2027-2032. A aviação geral inclui um canal de transporte não regular para o qual a Índia relatou 137 operadores autorizados e 458 aeronaves homologadas em 31 de dezembro de 2025. O contrato LCA concentra a aquisição de aeronaves em um único comprador governamental, enquanto o canal não regular atende a muitos operadores.



Por Tecnologia de Propulsão:
Escala da Frota de Turbofan e Novas Configurações de AeronavesAs aeronaves movidas a turbofan responderam por uma participação de 70,41% no tamanho do mercado de aviação da Índia em 2026. Em 31 de março de 2026, a frota da IndiGo incluía 177 aeronaves Airbus A320neo dentro de sua frota de 441 aeronaves. As opções de motor LEAP-1A e PW1100G do A320neo são turbofans, conectando diretamente essa frota a este segmento de propulsão. A mesma frota incluía 31 aeronaves A320ceo, das quais 5 estavam em arrendamento úmido, e 172 aeronaves A321neo, das quais 4 estavam em arrendamento úmido. Para fornecedores de aeronaves concorrentes, disputar futuros requisitos da IndiGo significa competir com uma plataforma Airbus já representada em diversas configurações de fuselagem estreita.
A categoria outros é o segmento de crescimento mais rápido, com um CAGR projetado de 14,3% no período 2027-2032. Em 23 de setembro de 2026, o Conselho de Desenvolvimento Tecnológico da Índia aprovou o suporte em debêntures opcionalmente conversíveis para o projeto de aeronave elétrica e200X da Ubifly Technologies, visando atingir o nível de prontidão tecnológica 9 a partir do nível 6 por meio de desenvolvimento, testes e ampliação adicionais. O progresso no desenvolvimento criaria uma oportunidade de vendas de aeronaves somente quando a configuração completa puder passar para a produção repetível e atender ao requisito operacional pretendido. O financiamento apoia essa transição, tornando o cronograma dos marcos de produção determinante para quando este projeto de aeronave elétrica poderá contribuir para as vendas de aeronaves.

Por Usuário Final:
Pipelines de Entrega de Aeronaves para Companhias Aéreas e Pacotes Integrados de DefesaOs operadores civis e comerciais foram o maior segmento de usuários finais, respondendo por 45,61% do valor de vendas de aeronaves em 2026. Em 3 de setembro de 2026, a FLY91 e a ATR anunciaram 40 aeronaves ATR 72-600 por cerca de 1 bilhão de USD, com entregas programadas de 2027 a 2032. Este pedido reflete desenvolvimentos na aviação da Índia, enquanto as entregas programadas distribuem o cumprimento ao longo de 6 anos. Para a ATR, isso cria um pipeline de vendas cuja conversão depende da execução das entregas contra um compromisso existente com o cliente.
As agências governamentais e de defesa são o segmento de crescimento mais rápido, com um CAGR projetado de 12,75% no período 2027-2032. A Índia e a França assinaram um acordo em abril de 2025 para 26 aeronaves Rafale para a Marinha Indiana, incluindo 22 monoplaces e 4 biplaces. O pacote incluiu treinamento, simulador, armamentos, equipamentos associados e logística baseada em desempenho, além de equipamentos adicionais para a frota Rafale existente da Força Aérea. Agrupar a aeronave com esses elementos alinha a aquisição a uma capacidade operacional mais ampla, em vez de apenas uma entrega de célula. Os fornecedores no mercado de aviação da Índia podem se diferenciar por meio da integração da aeronave com os requisitos de treinamento, equipamento e manutenção do comprador.
Análise Geográfica
Mercado de Aviação da Região Norte
A região norte liderou o tráfego de passageiros em 2025, ancorada pelo Aeroporto Internacional Indira Gandhi de Delhi. A Delhi International Airport Limited, operadora do aeroporto, reportou um tráfego total de passageiros de 73,67 milhões no Aeroporto de Delhi no exercício fiscal 2025-26. A Akasa Air anunciou um cronograma de Inverno 2025 a partir de 27 de outubro de 2025, designando Delhi como sua terceira base operacional e aumentando suas partidas de Delhi em aproximadamente 56% em relação ao Inverno 2024, para mais de 165 semanais. O anúncio da Akasa Air identificou o portão que ancora a liderança de passageiros da região como ponto focal para sua expansão de partidas no Inverno 2025.
Mercado de Aviação do Sul da Índia
O Sul da Índia é a região de crescimento mais rápido, com um CAGR projetado de 13,3% no período 2027-2032. O Aeroporto Internacional Kempegowda em Bengaluru atendeu 43,82 milhes de passageiros no ano civil de 2025, um aumento de 8% em relação a 40,73 milhões em 2024. O operador do aeroporto atribuiu esse crescimento ao aumento da demanda, à expansão da conectividade internacional e ao investimento sustentado em infraestrutura. Para os operadores, a expansão da conectividade internacional pode alterar a missão para a qual a capacidade é necessária, enquanto o crescimento de passageiros aumenta a quantidade de capacidade de voo que uma rede pode precisar. A expansão da capacidade e o alcance dos serviços precisariam ser abordados em conjunto ao adequar uma configuração de aeronave à rede do operador.
O Oeste da Índia oferece um padrão comercial diferente por meio do desenvolvimento de um portão adicional de aeroporto internacional em Navi Mumbai. O Aeroporto Internacional de Navi Mumbai inaugurou sua rede internacional em 15 de julho de 2026, com o serviço direto de Abu Dhabi da Air India Express operando 3 vezes por semana no lançamento. Um portão recém-conectado pode redistribuir onde as companhias aéreas implantam capacidade internacional, criando uma oportunidade moldada pelo acesso ao aeroporto, bem como pela demanda subjacente de passageiros. O efeito comercial dependeria de os operadores estabelecerem serviços que possam suportar a utilização regular de aeronaves, e não apenas da abertura do aeroporto. Um portão adicional pode criar uma nova opção de implantação sem exigir que cada novo serviço represente uma adição líquida à frota do operador.
Estrutura Regulatória e Perspectivas
A comparação das jurisdições selecionadas avalia os requisitos nacionais de entrada de aeronaves e a política de fabricação de Karnataka para um fabricante de aeronaves civis que estabelece produção indiana. A Lei Bharatiya Vayuyan Adhiniyam, 2024, da Índia recebeu sanção em 11 de dezembro de 2024 e entrou em vigor em 1º de janeiro de 2025, abrangendo projeto, fabricação, venda e importação de aeronaves. Os procedimentos de abril de 2025 da DGCA exigem documentação de solicitação de aeronavegabilidade, com literatura técnica adicional para tipos de aeronaves importadas para a Índia pela primeira vez. Karnataka oferece suporte condicional ao investimento em produção para unidades qualificadas de montagem final integrada de aviação civil e de defesa, sujeito a um tamanho mínimo de investimento.
Tabela Regulatória
| Fator de decisão | Índia | Karnataka |
|---|---|---|
| Autoridade principal | Diretoria Geral de Aviação Civil (DGCA) | Comitê de Nível Estadual presidido pelo Comissário para o Desenvolvimento Industrial |
| Instrumentos ou diretrizes principais | Lei Bharatiya Vayuyan Adhiniyam, 2024; procedimentos de aeronavegabilidade de abril de 2025 | Política Aeroespacial e de Defesa 2022-27; válida por 5 anos a partir de 26 de agosto de 2022, ou até que uma nova política seja anunciada |
| Efeito comercial | Certificação de tipo, aceitação e documentação de aeronavegabilidade para a entrada de aeronaves aplicáveis | Suporte condicional a instalações e maquinários para investimento qualificado em montagem final integrada |
| Atratividade atual da política | Média | Alta |
| Direção futura da atratividade da política | Sem alteração | Em fortalecimento |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia e a direção Sem alteração refletem a Lei em vigor desde 1º de janeiro de 2025 e os procedimentos de abril de 2025 da DGCA, que definem as obrigações de aprovação operacional dos fabricantes. O Ministério da Aviação Civil prorrogou os comentários sobre o projeto da Lei Bharatiya Vayuyan Niyam, 2025, até 19 de agosto de 2025. A classificação Alta de Karnataka reflete o suporte condicional ao investimento em produção, enquanto a direção Em fortalecimento reflete o risco de transição no final de 2027 da validade de 5 anos da política existente. Os fabricantes podem combinar a prontidão para aprovação nacional com a elegibilidade para incentivos estaduais, mas o cronograma de investimento deve levar em conta o prazo declarado da política.
Etapas da Cadeia de Valor
A comparação acompanha a fabricação de aeroestrutura, a conclusão de aeronaves e o suporte ao ciclo de vida, distinguindo como os participantes obtêm receita em cada etapa. A Tata Boeing Aerospace Limited fabrica fuselagens Apache e estruturas de aleta vertical do 737 em Hyderabad para clientes globais. A Tata Advanced Systems Limited, subsidiária integral da Tata Sons, e a Airbus SE são parceiras no programa civil H125 em Vemagal, Karnataka, abrangendo montagem, integração, testes e manutenção.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de aeroestrutura | Fabricantes de aeroestrutura como a Tata Boeing Aerospace Limited | Vendas de montagem estrutural | Requisitos estruturais específicos do programa | Qualificar a produção para cada programa de aeronaves |
| Montagem final, integração e testes | Parceiros de montagem de aeronaves como a Tata Advanced Systems Limited e a Airbus | Receitas de conclusão e integração de aeronaves | Coordenação do trabalho de montagem e aceitação | Sequenciar integração e testes antes da entrega |
| Manutenção do ciclo de vida | Parceiros locais de programas de suporte a aeronaves como a Tata Advanced Systems Limited e a Airbus | Taxas prospectivas de manutenção e suporte ao ciclo de vida | Construção de capacidade de suporte local específica para a plataforma | Desenvolver capacidade de suporte junto com a montagem de aeronaves |
| Fonte: Mordor Intelligence | ||||
Os parceiros de montagem poderiam obter receita com a conclusão de aeronaves, enquanto a capacidade de manutenção local planejada do programa H125 poderia estender seu trabalho para o suporte ao ciclo de vida. Essa receita adicional prospectiva dependeria de uma frota entrando em serviço e exigindo essas atividades de suporte. Os fornecedores de aeroestrutura têm uma exposição diferente, vinculando a produção indiana a programas globais de aeronaves, em vez de depender exclusivamente da montagem final doméstica.
Cenário Competitivo
Concentração do Mercado
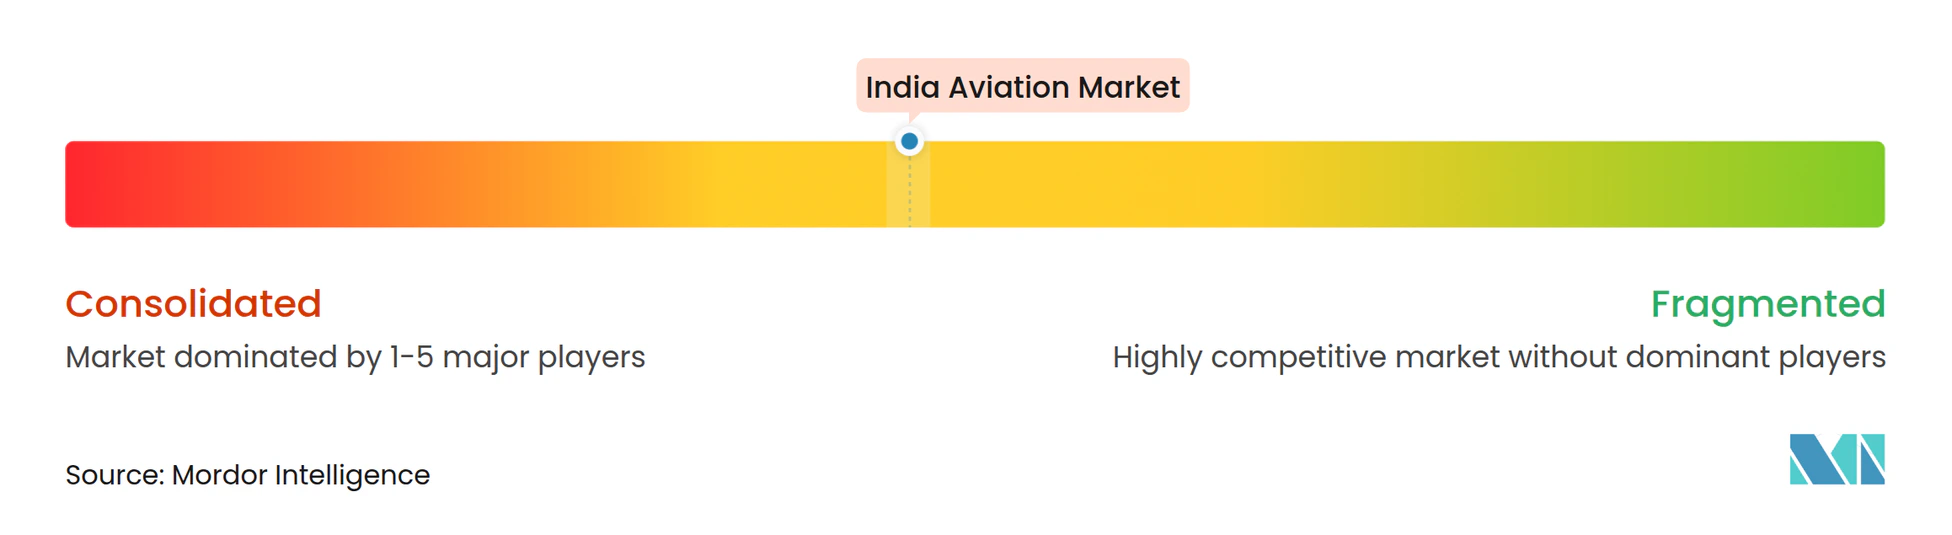
A concorrência se concentra em fabricantes de aeronaves estabelecidos, incluindo a Airbus SE para jatos comerciais e helicópteros, a Hindustan Aeronautics Limited (HAL) para aeronaves de combate e a The Boeing Company para jatos comerciais. A Dassault Aviation fabrica aeronaves de combate Rafale, enquanto a Lockheed Martin Corporation fabrica o C-130J. Em janeiro de 2026, a Air India e a Boeing anunciaram 30 aeronaves 737 MAX adicionais, compreendendo 20 737-8s e 10 737-10s por meio de exercícios de opções existentes.[3] A Air India finalizou a compra incremental de 20 737-8s naquele mês, enquanto os 10 737-10s não haviam sido identificados anteriormente no site de Pedidos e Entregas da Boeing. As compras expandiram a carteira de pedidos da Air India junto à Boeing para quase 200 aeronaves, não deixando nenhuma nova seleção de fornecedor para os concorrentes disputarem no incremento de 30 aeronaves.
A Tata Advanced Systems Limited inaugurou a linha de montagem final do helicóptero civil H125 da Airbus em Vemagal, Karnataka, em 17 de fevereiro de 2026. A parceria cria uma rota industrial indiana para o fornecimento de helicópteros civis a operadores domésticos, vinculando a oferta de aeronaves à execução do trabalho de montagem pelo parceiro local. A potencial produção militar H125M estenderia a oportunidade para um canal de compradores diferente, embora o anúncio a tenha descrito como uma possibilidade. O valor competitivo da linha local repousa em transformar a capacidade de montagem local em entregas confiáveis de aeronaves, com a plataforma civil fornecendo o escopo de produão definido.
Um investimento em suporte no país pode diferenciar uma oferta de aeronave militar ao atender às necessidades de manutenção do operador além da entrega inicial. A Tata Advanced Systems Limited e a Lockheed Martin iniciaram as obras de uma instalação de manutenção, reparo e revisão do C-130J na Índia em 8 de dezembro de 2025. A construção do hangar está em andamento, com a Tata Advanced Systems Limited como operadora planejada. Para os concorrentes, o obstáculo competitivo se estende a uma proposta de suporte local credível junto com a aeronave em si, porque os operadores devem manter a plataforma após a entrega. Com a Tata Advanced Systems Limited parceira na montagem do Airbus H125 e na manutenção do Lockheed Martin C-130J, os concorrentes que buscam ofertas comparáveis precisariam de capacidade industrial local junto com suas aeronaves.
Líderes do Setor de Aviação da Índia
-
Airbus SE
-
Hindustan Aeronautics Limited (HAL)
-
The Boeing Company
-
Dassault Aviation
-
Lockheed Martin Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aviação da Índia Empresas cobertas neste relatório
- Airbus SE
- The Boeing Company
- Hindustan Aeronautics Limited (HAL)
- ATR
- Dassault Aviation
- Lockheed Martin Corporation
- Leonardo S.p.A.
- Bombardier Inc.
- Textron Inc.
- Embraer S.A.
- Tata Advanced Systems Limited
- Aeronautical Development Agency
Desenvolvimentos industriais recentes em Mercado de Aviação da Índia
- Set 2026: O Conselho de Desenvolvimento Tecnológico da Índia aprovou o suporte em debêntures opcionalmente conversíveis para o projeto de aeronave elétrica e200X da Ubifly Technologies para avançá-lo do nível de prontidão tecnológica 6 para o nível 9 por meio de desenvolvimento, testes e ampliação adicionais.
- Set 2026: A FLY91 e a ATR anunciaram a compra de 40 aeronaves turboélice ATR 72-600, com entregas programadas de 2027 a 2032.
- Ago 2026: A Força Aérea Indiana iniciou uma solicitação de informações para 150 aeronaves de treinamento a jato de Estágio III, com submissões previstas para 16 de novembro de 2026.
Escopo e Metodologia
Visão geral da segmentação
Por Tipo de Aeronave
| Aviação Comercial | Aeronave de Passageiros | Aeronave de Fuselagem Estreita |
| Aeronave de Fuselagem Larga | ||
| Cargueiro | ||
| Aviação Geral | Jatos Executivos | Jato de Grande Porte |
| Jato de Médio Porte | ||
| Jato Leve | ||
| Helicópteros | ||
| Outros | ||
| Aviação Militar | Aeronave de Asa Fixa | Aeronave Multifunção |
| Aeronave de Treinamento | ||
| Aeronave de Transporte | ||
| Outros | ||
| Aeronave de Asa Rotativa | Helicóptero Multimissão | |
| Helicóptero de Transporte | ||
| Treinamento | ||
Por Tecnologia de Propulsão
| Turboélice |
| Turbofan |
| Motor a Pistão |
| Turboeixo |
| Outros |
Por Usuário Final
| Operadores de Aviação Empresarial e Geral |
| Operadores Civis e Comerciais |
| Agências Governamentais e de Defesa |
| Por Tipo de Aeronave | Aviação Comercial | Aeronave de Passageiros | Aeronave de Fuselagem Estreita |
| Aeronave de Fuselagem Larga | |||
| Cargueiro | |||
| Aviação Geral | Jatos Executivos | Jato de Grande Porte | |
| Jato de Médio Porte | |||
| Jato Leve | |||
| Helicópteros | |||
| Outros | |||
| Aviação Militar | Aeronave de Asa Fixa | Aeronave Multifunção | |
| Aeronave de Treinamento | |||
| Aeronave de Transporte | |||
| Outros | |||
| Aeronave de Asa Rotativa | Helicóptero Multimissão | ||
| Helicóptero de Transporte | |||
| Treinamento | |||
| Por Tecnologia de Propulsão | Turboélice | ||
| Turbofan | |||
| Motor a Pistão | |||
| Turboeixo | |||
| Outros | |||
| Por Usuário Final | Operadores de Aviação Empresarial e Geral | ||
| Operadores Civis e Comerciais | |||
| Agências Governamentais e de Defesa | |||
Definição de mercado
- Tipo de Aeronave - Todas as aeronaves relacionadas à aviação comercial, militar e geral foram incluídas neste estudo
- Subtipo de Aeronave - Aeronaves de passageiros de asa fixa, aeronaves cargueiras, jatos executivos, aeronaves de asa fixa a pistão, aeronaves militares de asa fixa e aeronaves de asa rotativa estão incluídas neste estudo.
- Tipo de Fuselagem - O tipo de fuselagem inclui todos os tipos de aeronaves segmentadas com base em aplicação/tamanho/capacidade/função.
| Palavra-chave | Definição |
|---|---|
| IATA | IATA é a sigla para Associação Internacional de Transporte Aéreo, uma organização comercial composta por companhias aéreas de todo o mundo que exerce influência sobre os aspectos comerciais do transporte aéreo. |
| ICAO | ICAO é a sigla para Organização de Aviação Civil Internacional, uma agência especializada das Nações Unidas que apoia a aviação e a navegação em todo o mundo. |
| Certificado de Operador Aéreo (COA) | Um certificado concedido por uma Autoridade Nacional de Aviação que permite a realização de atividades de voo comercial. |
| Certificado de Aeronavegabilidade (CA) | Um Certificado de Aeronavegabilidade (CA) é emitido para uma aeronave pela autoridade de aviação civil do estado em que a aeronave está registrada. |
| Produto Interno Bruto (PIB) | O produto interno bruto (PIB) é uma medida monetária do valor de mercado de todos os bens e serviços finais produzidos em um período de tempo específico pelos países. |
| RPK (Quilômetros de Passageiros Pagantes) | O RPK de uma companhia aérea é a soma dos produtos obtidos multiplicando-se o número de passageiros pagantes transportados em cada etapa de voo pela distância da etapa — é o número total de quilômetros percorridos por todos os passageiros pagantes. |
| Fator de Ocupação | O fator de ocupação é uma métrica utilizada no setor de companhias aéreas que mede a porcentagem da capacidade de assentos disponíveis que foi preenchida com passageiros. |
| Fabricante de Equipamento Original (OEM) | Um fabricante de equipamento original (OEM) é tradicionalmente definido como uma empresa cujos bens são utilizados como componentes nos produtos de outra empresa, que então vende o item acabado aos usuários. |
| Associação Internacional de Segurança no Transporte (ITSA) | A Associação Internacional de Segurança no Transporte (ITSA) é uma rede internacional de chefes de autoridades independentes de investigação de segurança. |
| Assentos-Quilômetro Disponíveis (ASK) | Esta métrica é calculada multiplicando-se os Assentos Disponíveis (AS) em um voo, conforme definido acima, pela distância percorrida. |
| Peso Bruto | O peso totalmente carregado de uma aeronave, também conhecido como "peso de decolagem", que inclui o peso combinado de passageiros, carga e combustível. |
| Aeronavegabilidade | A capacidade de uma aeronave, ou outro equipamento ou sistema aerotransportado, de operar em voo e no solo sem risco significativo para a tripulação de voo, a tripulação de terra, os passageiros ou terceiros. |
| Normas de Aeronavegabilidade | Critérios detalhados e abrangentes de projeto e segurança aplicáveis à categoria de produto aeronáutico (aeronave, motor ou hélice). |
| Operador de Base Fixa (FBO) | Uma empresa ou organização que opera em um aeroporto. Um FBO fornece serviços de operação de aeronaves como manutenção, abastecimento, treinamento de voo, serviços de fretamento, hangaragem e estacionamento. |
| Indivíduos de Alto Patrimônio Líquido (HNWIs) | Indivíduos de Alto Patrimônio Líquido (HNWIs) são indivíduos com mais de 1 milhão de USD em ativos financeiros líquidos. |
| Indivíduos de Altíssimo Patrimônio Líquido (UHNWIs) | Indivíduos de Altíssimo Patrimônio Líquido (UHNWIs) são indivíduos com mais de 30 milhões de USD em ativos financeiros líquidos. |
| Administração Federal de Aviação (FAA) | A divisão do Departamento de Transportes responsável pela aviação. Opera o Controle de Tráfego Aéreo e regulamenta tudo, desde a fabricação de aeronaves até o treinamento de pilotos e as operações aeroportuárias nos Estados Unidos. |
| EASA (Agência Europeia para a Segurança da Aviação) | A Agência Europeia para a Segurança da Aviação é uma agência da União Europeia estabelecida em 2002 com a missão de supervisionar a segurança e a regulamentação da aviação civil. |
| Aeronave com Sistema de Alerta e Controle Aerotransportado (AEW&C) | Uma aeronave com Sistema de Alerta e Controle Aerotransportado (AEW&C) é equipada com um radar potente e um centro de comando e controle a bordo para dirigir as forças armadas. |
| A Organização do Tratado do Atlântico Norte (OTAN) | A Organização do Tratado do Atlântico Norte (OTAN), também chamada de Aliança do Atlântico Norte, é uma aliança militar intergovernamental entre 30 estados membros — 28 europeus e dois norte-americanos. |
| Caça de Ataque Conjunto (JSF) | O Caça de Ataque Conjunto (JSF) é um programa de desenvolvimento e aquisição destinado a substituir uma ampla gama de aeronaves de caça, ataque e apoio aéreo existentes para os Estados Unidos, o Reino Unido, a Itália, o Canadá, a Austrália, os Países Baixos, a Dinamarca, a Noruega e, anteriormente, a Turquia. |
| Aeronave de Combate Leve (LCA) | Uma aeronave de combate leve (LCA) é uma aeronave militar leve a jato/turboélice multifunção, comumente derivada de projetos de treinadores avançados, projetada para engajamentos de combate leve. |
| Instituto Internacional de Pesquisa para a Paz de Estocolmo (SIPRI) | O Instituto Internacional de Pesquisa para a Paz de Estocolmo (SIPRI) é um instituto internacional que fornece dados, análises e recomendações sobre conflitos armados, gastos militares e comércio de armas, bem como sobre desarmamento e controle de armamentos. |
| Aeronave de Patrulha Marítima (MPA) | Uma aeronave de patrulha marítima (MPA), também conhecida como aeronave de reconhecimento marítimo, é uma aeronave de asa fixa projetada para operar por longos períodos sobre a água em funções de patrulha marítima, em particular, guerra antissubmarino (ASW), guerra antinavio (AShW) e busca e salvamento (SAR). |
| Número de Mach | O número de Mach é definido como a razão entre a velocidade real de voo e a velocidade do som na altitude de uma determinada aeronave. |
| Aeronave Furtiva | Furtividade é um termo comum aplicado à tecnologia e doutrina de baixa observabilidade (LO), que torna uma aeronave quase invisível à detecção por radar, infravermelho ou visual. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. Para a conversão de vendas em volume, o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os entrevistados são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura




