
Dimensão e Quota do Mercado de Gestão de Instalações da Albânia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 481.84 Milhões de dólares |
| Tamanho do Mercado (2026) | 520.63 Milhões de dólares |
| Tamanho do Mercado (2031) | 766.75 Milhões de dólares |
| Growth Rate (2026 - 2031) | 8.05 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações da Albânia por Mordor Intelligence
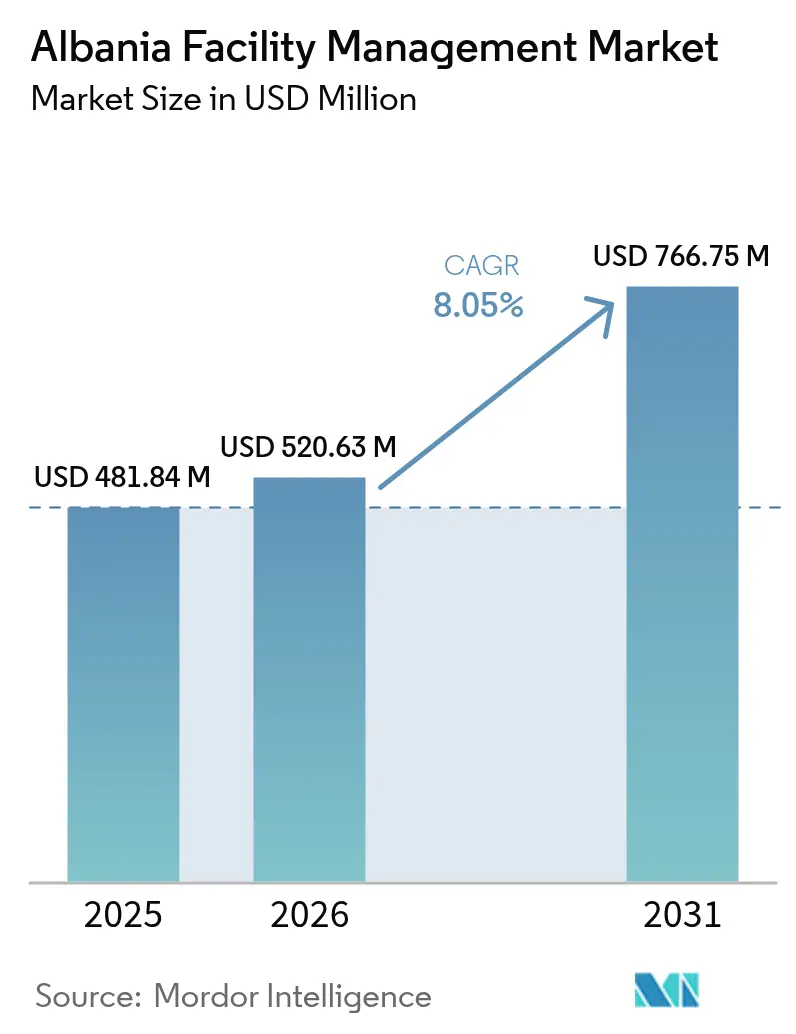
Estima-se que a dimensão do mercado de gestão de instalações da Albânia cresça de USD 481,84 milhões em 2025 para USD 520,63 milhões em 2026, com previsão de atingir USD 766,75 milhões até 2031, a uma CAGR de 8,05% no período 2026-2031. Esta perspetiva da dimensão do mercado de gestão de instalações da Albânia reflete a rápida expansão imobiliária, a implementação em 2026 das normas nacionais de desempenho energético e a crescente dependência de prestadores de serviços terceirizados.[1]Banco Europeu de Reconstrução e Desenvolvimento, "Estratégia para a Albânia," ebrd.com O robusto financiamento de pré-adesão à UE, regulamentos de construção mais rigorosos e a adoção de tecnologia estão a convergir para orientar os proprietários de edifícios para contratos baseados em desempenho que conjugam manutenção preditiva com poupanças energéticas garantidas. As cadeias hoteleiras internacionais que entram em Tirana e no corredor costeiro estão a estabelecer novos padrões de serviço que se repercutem nos imóveis comerciais, institucionais e industriais. A escassez de competências técnicas ampliou as vantagens de custo da terceirização, enquanto as modernizações de infraestruturas municipais associadas a fundos da UE estão a alargar o âmbito da supervisão profissional de instalações. Em conjunto, estes fatores estão a reposicionar o mercado de gestão de instalações da Albânia de uma manutenção reativa para uma gestão de ativos baseada em dados.
Principais Conclusões do Relatório
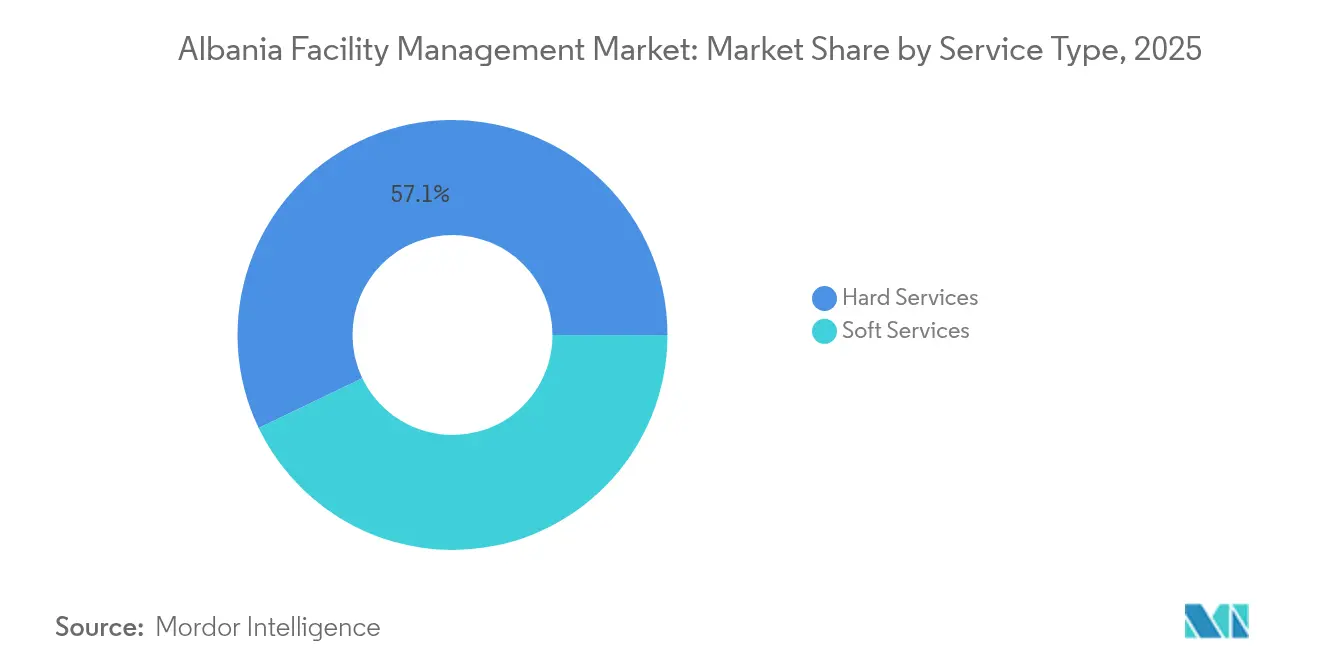
- Por tipo de serviço, os serviços técnicos lideraram com 57,12% da quota do mercado de gestão de instalações da Albânia em 2025.
- Por tipo de oferta, os modelos terceirizados detinham 64,22% da dimensão do mercado de gestão de instalações da Albânia em 2025 e registam a CAGR projetada mais elevada de 9,12% até 2031.
- Por setor de utilizador final, as instalações comerciais representaram 38,45% da quota do mercado de gestão de instalações da Albânia em 2025, enquanto as instalações institucionais e de infraestrutura pública deverão expandir-se a uma CAGR de 8,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações da Albânia
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Avanços tecnológicos nos sistemas de gestão de edifícios | +1.8% | Nacional, com ganhos iniciais em Tirana, Durrës e Vlorë | Médio prazo (2-4 anos) |
| Crescimento do setor imobiliário | +2.1% | Zonas costeiras e região metropolitana de Tirana | Curto prazo (≤ 2 anos) |
| Crescente ênfase nas práticas de construção sustentável | +1.4% | Nacional, impulsionado pelos requisitos de conformidade com a UE | Longo prazo (≥ 4 anos) |
| Indicadores macroeconómicos que suportam a procura de gestão de instalações | +1.2% | Nacional, com efeitos de repercussão para centros regionais | Médio prazo (2-4 anos) |
| Programas de reabilitação de eficiência energética financiados pela UE que impulsionam a terceirização da gestão de instalações | +1.6% | Nacional, com prioridade para edifícios e infraestruturas públicas | Longo prazo (≥ 4 anos) |
| A expansão do espaço de trabalho flexível e dos modelos de escritório híbrido está a aumentar o âmbito da gestão de instalações | +0.9% | Centros urbanos, em particular Tirana e Durrës | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Avanços Tecnológicos nos Sistemas de Gestão de Edifícios
Os proprietários de instalações da Albânia estão a incorporar contadores inteligentes, sensores e plataformas de análise para reduzir perdas de energia e prolongar a vida útil dos ativos. A empresa de serviços públicos nacional OSHEE implementou 53.000 contadores inteligentes, demonstrando que os dados em tempo real podem reduzir as perdas técnicas e melhorar a precisão da faturação. Com as regras obrigatórias de desempenho energético de edifícios a entrar em vigor em 2026, a automatização passará de uma atualização opcional para um requisito de conformidade de base. Novos projetos hoteleiros, como o Hyatt Regency Tirana, especificam controlos integrados de AVAC, iluminação e segurança, elevando as expectativas em todo o mercado de gestão de instalações da Albânia. Projetos piloto em escolas de Tirana demonstram que sensores de ambiente interior podem melhorar o conforto enquanto reduzem o consumo de energia. Os fornecedores que conjugam plataformas digitais com prestação de serviços no local estão posicionados para garantir contratos plurianuais baseados em desempenho em todo o mercado de gestão de instalações da Albânia.
Crescimento do Setor Imobiliário
A formação bruta de capital fixo aumentou em 2024, alimentando um pipeline de torres de uso misto, centros logísticos e resorts costeiros. Desenvolvimentos emblemáticos como a Bond Tower de 50 andares integram funções comerciais, de escritórios e de hotelaria, multiplicando as categorias de serviços necessários por instalação. As avaliações mais elevadas do imposto sobre imóveis introduzidas em 2025 incentivam os proprietários a terceirizar as instalações para especialistas capazes de gerar poupanças de custos mensuráveis. Os investidores internacionais estão, portanto, a acelerar a procura de supervisão profissional, mantendo a trajetória ascendente do mercado de gestão de instalações da Albânia.
Crescente Ênfase nas Práticas de Construção Sustentável
Embora a energia hidroelétrica represente 98% da eletricidade nacional, a variabilidade sazonal leva os proprietários de edifícios a adotar tecnologias de baixo carbono e software de resposta à procura. As reabilitações de escolas públicas alcançaram reduções de 40% no consumo de energia ao avançar para padrões de energia quase nula. Os códigos alinhados com a UE exigem agora um acompanhamento transparente do consumo de recursos, impulsionando as equipas de gestão de instalações para relatórios integrados de resíduos e energia. O financiamento da economia circular apoiado pela UE de 87 milhões de EUR para infraestruturas de resíduos sólidos alarga os âmbitos das instalações à otimização da reciclagem. Estes regulamentos e incentivos estão a incorporar a sustentabilidade em todos os contratos de serviço no âmbito do mercado de gestão de instalações da Albânia.
Programas de Reabilitação de Eficiência Energética Financiados pela UE que Impulsionam a Terceirização da Gestão de Instalações
O quadro de adesão à UE adotado em 2024 desbloqueou capital multilateral para a reabilitação de ativos públicos. A Agência de Eficiência Energética da Albânia associa o financiamento de reabilitação a contratos plurianuais de desempenho para garantir poupanças. Um plano fiscal para reduzir a dívida pública ao mesmo tempo que aumenta a despesa de capital torna a gestão de instalações terceirizada atrativa para os municípios sob pressão orçamental. Projetos como o Apoio à Infraestrutura Comunitária em Durrës incluem obrigações de gestão de instalações a longo prazo juntamente com financiamento de reconstrução. Estas disposições impulsionam os organismos públicos a recorrer a operadores especializados, alargando o segmento terceirizado do mercado de gestão de instalações da Albânia.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Constrangimentos do mercado de trabalho e escassez de competências | -1.9% | Nacional, com impacto agudo nas zonas rurais | Curto prazo (≤ 2 anos) |
| Lacunas de infraestrutura e disparidades regionais | -1.2% | Centros urbanos rurais e secundários | Médio prazo (2-4 anos) |
| A conformidade regulatória fragmentada está a dissuadir a entrada de empresas estrangeiras de gestão de instalações | -0.8% | Nacional, afetando a entrada no mercado internacional | Longo prazo (≥ 4 anos) |
| Adoção limitada de plataformas digitais de gestão de instalações entre proprietários de imóveis PME | -0.7% | Nacional, concentrado em municípios de menor dimensão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Constrangimentos do Mercado de Trabalho e Escassez de Competências
Apenas 60,9% dos albaneses em idade ativa estão empregados, e muitos carecem de certificações em AVAC, automatização ou gestão de energia. A emigração drena o talento técnico, levando 74% das empresas a considerar a contratação de trabalhadores estrangeiros. Os percursos de formação profissional raramente incluem currículos de manutenção preditiva, e as iniciativas de requalificação necessitarão de tempo para colmatar a lacuna. Os prémios salariais crescentes e os atrasos no recrutamento exercem pressão ascendente sobre os preços no mercado de gestão de instalações da Albânia.
Lacunas de Infraestrutura e Disparidades Regionais
Os serviços de recolha de resíduos abrangem 70% da população, limitando a gestão integrada de instalações fora das principais cidades. As lacunas em banda larga e pagamentos digitais dificultam os sistemas de ordens de trabalho baseados na nuvem nos municípios do interior. As melhorias rodoviárias, como o programa Construção de Pontes Resilientes, estão a melhorar o acesso, mas o terreno montanhoso mantém elevados tempos e custos de deslocação.[2]Grupo Banco Mundial, "Programa de Construção de Pontes Resilientes," worldbank.org Até que estas disparidades se reduzam, o crescimento do mercado de gestão de instalações da Albânia para além das regiões costeiras e da capital será gradual.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os Serviços Técnicos Lideram a Modernização das Infraestruturas
Os serviços técnicos geraram USD 275,23 milhões em 2025, equivalente a 57,12% da receita total no mercado de gestão de instalações da Albânia. Os sistemas mecânicos, elétricos e de canalização envelhecidos requerem modernizações antes do mandato de desempenho energético de 2026. As marcas hoteleiras internacionais exigem uma gestão rigorosa do tempo de funcionamento e dos custos do ciclo de vida, impulsionando a adoção de variadores de velocidade e chillers de alta eficiência. Os serviços operacionais, embora com menor quota, estão no caminho certo para uma CAGR de 9,35%, à medida que a higiene, o bem-estar no local de trabalho e a dotação de pessoal flexível se tornam padrão. Ao longo do horizonte de previsão, os serviços operacionais irão capturar uma fatia maior do mercado de gestão de instalações da Albânia, embora os trabalhos técnicos intensivos em capital permaneçam essenciais para a conformidade com os códigos.
Os gestores de instalações estão cada vez mais a combinar a gestão de ativos com análises em tempo real, passando de uma manutenção programada para modelos preditivos. A limpeza, a segurança e a restauração estão a evoluir para ofertas orientadas para a experiência, especialmente em torres de uso misto. Este padrão de duas velocidades permite que os prestadores vendam de forma cruzada, aprofundando a quota de carteira no mercado de gestão de instalações da Albânia.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Tipo de Oferta: A Terceirização Domina a Evolução do Mercado
Os contratos terceirizados representaram 64,22% da receita em 2025 e avançarão a uma CAGR de 9,12% até 2031, o crescimento mais elevado entre os modelos de prestação. As cadeias hoteleiras internacionais e os promotores de uso misto preferem prestadores integrados que oferecem responsabilidade por fatura única. A gestão interna persiste em instalações de defesa e justiça onde os protocolos de segurança exigem controlo direto, mas mesmo os ministérios estão a externalizar a limpeza e a jardinagem para especialistas externos. Os modelos de gestão de instalações agrupada que exploram descontos de volume em energia e consumíveis estão a difundir-se pelos escritórios de Grau A. O mercado de gestão de instalações da Albânia está, portanto, a espelhar a prática europeia: os proprietários focam-se na estratégia imobiliária principal, enquanto os fornecedores assumem o risco técnico.
Os prestadores terceiros também beneficiam de uma reforma transparente de registo de empresas que reduz o tempo de constituição de empresas para um dia, facilitando a entrada e o crescimento. As plataformas tecnológicas que unificam ordens de trabalho, registos de conformidade e feedback de inquilinos reforçam ainda mais a vantagem comparativa da terceirização.
Por Setor de Utilizador Final: O Setor Comercial Lidera enquanto o Institucional Acelera
As instalações comerciais representaram 38,45% da receita em 2025, ancoradas no distrito central de negócios de Tirana, onde se concentram escritórios de Classe A e destinos de retalho. As empresas de tecnologia e os centros de serviços partilhados favorecem acordos de longo prazo que garantem o tempo de funcionamento e o controlo de acesso de grau de cibersegurança. As instalações institucionais e de infraestrutura pública são o utilizador final de crescimento mais rápido, avançando a uma CAGR de 8,55%, à medida que as reabilitações financiadas pela UE exigem monitorização do desempenho ao longo da vida útil. As modernizações na educação e na saúde impulsionam a limpeza de controlo de infeções e as verificações de qualidade do ar baseadas em IoT, desconhecidas para as equipas de limpeza tradicionais.
Os híbridos de armazém retalhista ao longo do corredor Durrës-Vlorë necessitam de dotação de pessoal sazonal, levando os prestadores a conceber grupos de mão-de-obra flexíveis. As instalações industriais no setor da energia e da manufactura ligeira estão a emergir como nichos de crescimento à medida que os investidores capitalizam nos custos de mão-de-obra competitivos e na disponibilidade de energia renovável. Esta diversidade reforça a resiliência em todo o mercado de gestão de instalações da Albânia.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Análise Geográfica
Tirana gera mais de metade da receita nacional de gestão de instalações, refletindo a sua concentração de embaixadas, torres de uso misto e escritórios de Grau A que requerem cobertura técnica 24 horas por dia, 7 dias por semana. Os preços dos apartamentos na capital subiram 16,9% em termos homólogos em 2024, incentivando os proprietários a investir em manutenção profissional. Os contratos integrados que incluem análises de energia e aplicações de experiência de inquilinos tornaram-se a norma, tornando Tirana um banco de ensaio para serviços avançados no mercado de gestão de instalações da Albânia.
As cidades costeiras de Durrës, Vlorë e Sarandë formam o cluster de crescimento mais rápido, uma vez que as chegadas de turistas ultrapassaram os 10 milhões em 2024. Os resorts, marinas e zonas de retalho sazonais necessitam de mão-de-obra escalável e frotas de equipamentos móveis. Os projetos de estradas e túneis estão a reduzir os tempos de deslocação, permitindo que os operadores sediados em Tirana conduzam equipas satélite ao longo da costa. As flutuações da procura sazonal obrigam os prestadores a ajustar os níveis de pessoal, mas as oportunidades para serviços de valor acrescentado permanecem robustas no mercado de gestão de instalações da Albânia.
As regiões interiores ficam para trás devido à infraestrutura escassa e às menores dimensões das propriedades. No entanto, programas como Construção de Pontes Resilientes e sistemas de resíduos sólidos apoiados pelo KfW injetam mais de USD 100 milhões nos municípios secundários. À medida que a banda larga e a governação eletrónica se expandem, as plataformas de gestão de instalações baseadas na nuvem permitirão a supervisão remota, desbloqueando gradualmente eficiências a nível nacional.
Panorama regulatório
O mercado de gestão de instalações da Albânia opera sob uma estrutura de conformidade moldada por regras de construção e planeamento territorial, incluindo a Lei n.º 107/2014 sobre Planeamento Territorial, além de supervisão setorial específica para infraestruturas críticas. A Decisão n.º 508 (25.09.2025) esclareceu os campos de responsabilidade estatal do Ministério das Infraestruturas e Energia para normas técnicas e monitorização em toda a construção e o desenvolvimento urbano, reforçando os requisitos relativos à segurança e à conservação de energia que se refletem nos escopos de FM rígido (hard-FM).
Para instalações de tecnologia e comunicações, a AKEP reforçou as regras de segurança e de entrada no mercado que afetam a forma como os locais de telecomunicações, salas de dados e sistemas prediais conectados são operados e mantidos. Em março de 2026, a AKEP aprovou um Regime de Autorização Geral (Decisão n.º 10, de 31.03.2026) alinhando os procedimentos com os princípios da UE, e adotou medidas técnicas, operacionais e organizacionais obrigatórias de segurança para redes de comunicações eletrónicas (Decisão n.º 8, de 13.03.2026). Isto eleva as expectativas quanto a registos de manutenção prontos para auditoria, controlo de acesso e gestão de riscos em instalações de TMT e outras dependentes de conectividade.
Análise da cadeia de valor
A cadeia de valor da gestão de instalações da Albânia começa com proprietários de ativos e incorporadores, incluindo torres comerciais, projetos de hotelaria, instituições públicas e parques logísticos e industriais, que definem os níveis de serviço e os resultados de conformidade. Estes requisitos fluem para prestadores de FM integrados e em pacote que coordenam serviços rígidos (MEP, HVAC, segurança contra incêndio e vida, monitorização de energia) e serviços leves (limpeza, segurança, receção, gestão de resíduos). A prestação também depende de insumos a montante, como peças sobressalentes e consumíveis, subcontratados especializados (por exemplo, elevadores e sistemas de incêndio) e fornecedores de tecnologia para BMS, sensores e conectividade. Atualizações de telecomunicações, como a implantação de 5G da One Albania com equipamentos Ericsson, ilustram como a infraestrutura digital se torna uma camada habilitadora para monitorização remota, gestão de ordens de trabalho e controlos de segurança.
No lado a jusante, a execução de serviços e o relato de desempenho situam-se cada vez mais em locais multiarrendatários centralizados, onde os senhorios priorizam operações padronizadas. Ecossistemas logísticos e industriais, incluindo o Tirana Logistic Park e o Terra Park, agrupam segurança, manutenção, gestão de resíduos e monitorização de utilidades para os arrendatários. Serviços de apoio, como armazenamento, distribuição e manutenção de frotas de prestadores logísticos, incluindo a ALBKET e as atividades logísticas da BALFIN, podem influenciar os tempos de resposta e a disponibilidade de peças. As prioridades de integração na UE em torno das redes de transporte e energia (TEN-T/TEN-E) reforçam ainda mais a procura por práticas de O&M documentadas e orientadas para a conformidade em instalações públicas e privadas.
Panorama Competitivo
O mercado de gestão de instalações da Albânia apresenta uma concentração moderada: os cinco maiores prestadores controlam uma quota proeminente da receita. Empresas globais como a Colliers prestam serviços de consultoria e benchmarking, frequentemente em parceria com licenciados locais para execução. A Diversey Holdings oferece produtos químicos de higiene e formação, tornando-a um parceiro preferencial para hotéis que visam protocolos internacionais de limpeza.
A líder doméstica ACREM gere mais de 800.000 m² de imóveis comerciais e aproveita as suas fortes redes locais para ganhar contratos municipais.[4]ACREM, "Liderança em Serviços de Propriedades," acrem.al O BMF Grup está a expandir pacotes integrados que combinam robótica, análise de contadores inteligentes e auditorias de segurança contra incêndios, sustentados por 25 anos de experiência em MEP. A vantagem competitiva está a migrar para os fornecedores que investem em certificação de mão-de-obra e painéis digitais, pré-requisitos para projetos financiados pela UE que exigem registos prontos para auditoria.
Espera-se consolidação à medida que as empresas de serviço único lidam com o aumento dos custos de conformidade e a escassez de talentos. As alianças estratégicas que combinam tecnologia estrangeira com pessoal local estão a emergir como o percurso preferido para a cobertura nacional. Os prestadores capazes de combinar garantias de desempenho energético com serviços técnicos e operacionais tradicionais estão posicionados para capturar margens premium em todo o mercado de gestão de instalações da Albânia.
Líderes do Setor de Gestão de Instalações da Albânia
Globe William International
Mott Mcdonald
Diversey Holdings Ltd
AlbStar Sh.a.
Colliers
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A FM integrada orientada por tecnologia é um espaço em branco ativo à medida que a Albânia atualiza a sua infraestrutura digital e se alinha com normas orientadas para a UE, apoiando uma transição para operações conectadas, onde os controlos de energia, segurança e proteção são geridos em conjunto. O lançamento comercial de 5G da One Albania (novembro de 2024) e o seu programa de investimento em infraestrutura 5G standalone, direcionado a portos, aeroportos e zonas industriais, alarga a base de instalações capazes de suportar monitorização contínua, manutenção orientada pela disponibilidade e gestão de acessos com consciência de cibersegurança. Essa expansão aumenta a procura por prestadores que combinam serviços rígidos com entrega de BMS e análises.
Programas de conectividade públicos e rurais também expandem os locais endereçáveis para modelos profissionais de FM e supervisão remota. Em 27 de janeiro de 2026, o WBIF concedeu uma subvenção de investimento de 36,1 milhões de EUR para o desenvolvimento de infraestrutura de banda larga em zonas brancas em várias regiões, incluindo Shkodra, Kukes, Dibra, Vlora, Gjirokastra, Fier, Berat e Korce. Estas implantações criam pegadas operacionais, como cabines de rede e pontos terminais municipais e institucionais, que exigem manutenção padronizada, gestão da qualidade de energia e segurança. Esforços de infraestrutura transfronteiriça acrescentam necessidades adicionais de infraestrutura empresarial, incluindo o memorando de entendimento de abril de 2026 entre o Grupo 4iG e a Grid Telecom para explorar uma ligação de fibra terrestre de alta capacidade entre a Albânia e a Grécia, apoiando instalações de rede focadas na resiliência, onde modelos de serviço baseados em resultados e conformidade documentada podem diferenciar os fornecedores de FM.
Desenvolvimentos recentes do setor
- Abril de 2026: O Grupo 4iG e a Grid Telecom assinaram um memorando de entendimento para explorar uma ligação de fibra terrestre de alta capacidade entre a Albânia e a Grécia. A iniciativa fortalece a resiliência da rede troncal regional e amplia a pegada de locais relacionados com fibra que exigem operações e manutenção seguras e baseadas em normas. Também aumenta a procura por capacidades de FM integradas em energia, controlo de acesso e gestão de disponibilidade em instalações de rede.
- Janeiro de 2025: Um estudo de caso publicado pela T-MODE fez referência à Mott MacDonald como cliente para apoio à implementação, com o objetivo de ajudar a estabelecer operações de passageiros ferroviários na Albânia. Esta linha de trabalho apoia a modernização das operações de transporte e cria requisitos adicionais para manutenção estruturada de estações e depósitos, procedimentos de segurança e documentação de desempenho. Reforça o papel da especialização internacional em engenharia e programas na definição de práticas de O&M de longo prazo.
- Setembro de 2024: A Mott MacDonald destacou os serviços contínuos de design e engenharia para o projeto hidroelétrico de Skavica no rio Drin. Grandes programas de infraestrutura energética aumentam a procura por supervisão técnica especializada, documentação de conformidade e práticas de gestão de ativos ao longo do ciclo de vida, alinhadas com requisitos de fiabilidade de nível utilitário. O pipeline de projetos também amplia o âmbito endereçável para serviços de FM rígido e manutenção crítica para a segurança.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado é definido como o valor dos serviços de gestão de instalações prestados na Albânia para operar, manter e apoiar edifícios e locais em serviços rígidos e leves, incluindo trabalho realizado internamente e através de subcontratação.
Exclusões de âmbito: este dimensionamento exclui a construção nova e trabalhos de capital EPC, bem como vendas pontuais de equipamentos que não sejam prestadas como um serviço de FM.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços MEP e AVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços Técnicos de Gestão de Instalações
- Serviços Operacionais
- Apoio de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Restauração
- Outros Serviços Operacionais de Gestão de Instalações
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações Única
- Gestão de Instalações Agrupada
- Gestão de Instalações Integrada
- Por Setor de Utilizador Final
- Comercial (TI e Telecomunicações, Retalho e Armazéns, etc.)
- Hotelaria (Hotéis, Estabelecimentos de Restauração, Restaurantes de Grande Escala)
- Institucional e Infraestrutura Pública (Governo, Educação, Transportes)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processos (Manufatura, Energia, Mineração)
- Outros Setores de Utilizadores Finais (Habitação Multifamiliar, Entretenimento, Desporto e Lazer)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos por construir o mapa de mercado utilizando estatísticas públicas e definições setoriais que podem ser verificadas por qualquer leitor. Para a Albânia, isto inclui tipicamente fontes como as estatísticas empresariais estruturais do INSTAT, publicações do registo comercial, séries de licenças de construção e de edificação, e classificações relevantes para atividades administrativas e de serviços de apoio.
Para manter o modelo ancorado na procura real, também analisamos avisos de contratação pública governamental e municipal para contratos de limpeza, segurança e manutenção, juntamente com divulgações nacionais de energia e utilidades que sinalizam a intensidade operacional em edifícios comerciais. Pontos de referência mais amplos são adicionados a partir de fontes como o Banco Mundial e o Eurostat (quando existem séries comparáveis), além de relatórios de empresas e apresentações a investidores de grandes prestadores de serviços que reportam contexto de receita regional. Em alguns casos, também utilizamos subscrições pagas para dados financeiros e informações empresariais, e para triagem de contratos e concursos, principalmente para acelerar verificações cruzadas em vez de substituir dados públicos. As fontes documentais aqui listadas são ilustrativas, e muitos outros documentos e bases de dados públicos foram utilizados para recolha, validação e esclarecimento de dados.
Entrevistas primárias e inquéritos
Entrevistas e pesquisas com prestadores de serviços de facilities, líderes de propriedades e operações, equipes de compras e usuários de edifícios na Albânia ajudam a testar taxas de terceirização, valores de contratos, custos de mão de obra, mix de serviços e mudanças na demanda local. Os respondentes também esclarecem como os serviços recorrentes são empacotados e adquiridos, enquanto diferenças não resolvidas são verificadas em relação às evidências da pesquisa documental antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 20% |
| Nível médio: 49% | Líderes funcionais/de unidade: 28% |
| Participantes menores: 25% | Gestores: 52% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado começa com uma reconstrução top-down do gasto endereçável associado à atividade de edifícios ocupados na Albânia, que é depois traduzida em procura por serviços de FM utilizando a penetração da subcontratação e a intensidade de serviço por tipo de instalação. Para garantir que isto não é apenas uma reserva teórica, corroboramos os totais com verificações seletivas bottom-up, tais como valores de contratos amostrados de concursos, taxas de execução de receita dos prestadores e aproximações simples de volume x preço para serviços recorrentes.
Os principais inputs que orientam o modelo incluem o stock de espaço de piso comercial e institucional implícito nas licenças e conclusões, o mix de subcontratação versus interno por utilizador final, a duração típica dos contratos e o momento de renovação, o mix de serviços rígidos versus leves, e a direção dos custos salariais e de utilidades que influencia a precificação dos serviços. Quando faltam sinais bottom-up para prestadores locais mais pequenos, preenchemos as lacunas utilizando intervalos conservadores para a densidade de contratos por metro quadrado, reconciliando depois o resultado com a atividade de contratação observável.
Para a previsão, utilizamos principalmente análise de cenários apoiada por suavização de séries temporais curtas, uma vez que a Albânia pode apresentar mudanças abruptas devido a ciclos de gasto público e novas adições de edifícios. Os pressupostos para a precificação e a adoção da subcontratação são revistos com os respondentes primários, e depois aplicados de forma consistente entre grupos de utilizadores finais antes de o total final ser aprovado.
Validação de dados e ciclo de atualização
Os resultados são verificados face a sinais independentes, incluindo volumes de concursos, atividade de subcontratação visível nos principais grupos de utilizadores finais, e se as tendências do mix de serviços (rígido versus leve) permanecem realistas para as operações locais. Analisamos variações homólogas em busca de anomalias e, quando o modelo se move mais rapidamente do que o mercado no terreno, reverificamos o input que o causou e, se necessário, voltamos a contactar os entrevistados.
Antes da publicação, um segundo analista revê as definições, os cálculos e os principais pressupostos, de modo a que o número final seja rastreável até um pequeno conjunto de etapas repetíveis. Os relatórios são atualizados anualmente, e atualizações intermédias são desencadeadas quando ocorrem mudanças materiais, como alterações regulatórias, grandes ondas de contratos públicos ou choques significativos de preços. Imediatamente antes da entrega, fazemos uma nova revisão para garantir que as publicações públicas mais recentes disponíveis são refletidas.
Dimensão do mercado de gestão de instalações da Albânia segundo a Mordor Intelligence em comparação com outras estimativas publicadas
É comum ver diferentes valores de mercado publicados para a gestão de instalações na Albânia, porque cada editora pode traçar a linha em torno dos serviços e modelos de prestação de forma diferente, e depois aplicar pressupostos de precificação e subcontratação que não correspondem aos padrões de compra locais.
Neste estudo, os principais fatores de divergência costumam ser se o trabalho de FM interno é contabilizado ou se apenas os contratos subcontratados são contabilizados, além da forma como os negócios integrados e em pacote são tratados quando os serviços são empacotados sob um único acordo. As diferenças também resultam da forma como os preços são projetados no tempo (por exemplo, aumentos liderados por salários versus liderados pelo IPC), do momento da conversão cambial, e da frequência com que os pressupostos são atualizados à medida que os concursos públicos e a ocupação comercial mudam.
Comparação de referência
| Fonte | Dimensão do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 520,63 milhões de USD (2026) | |
| Consultoria Regional A | 285,40 milhões de USD (2026) | Esta estimativa parece inclinar-se para contratos subcontratados e pode subcontar a prestação interna, o que pode ser significativo em infraestrutura pública e em partes do setor imobiliário comercial. Também utiliza uma janela de previsão mais longa, pelo que os pressupostos de preço e penetração no curto prazo podem não ser recalibrados com tanta frequência. |
| Publicação Especializada B | 590,00 milhões de USD (2026) | Este valor provavelmente inclui serviços de apoio empresarial adjacentes que vão além do FM central (como administração e apoio de escritório mais amplos), o que infla os totais em comparação com um âmbito de FM definido por serviços. Também pode aplicar valores médios de contrato mais elevados sem separar pacotes agrupados de FM verdadeiramente integrado. |
A tabela mostra que a dispersão se explica principalmente pelo que é contabilizado como receita de FM e pela forma como o trabalho interno é tratado, e não por um único pressuposto de crescimento. Ao manter o âmbito de serviço limitado ao FM rígido e leve, e ao modelar explicitamente o trabalho interno em conjunto com a prestação subcontratada, o número mantém-se ligado a sinais reais de operação de instalações, uma escolha aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de gestão de instalações da Albânia?
A dimensão do mercado de gestão de instalações da Albânia é de USD 520,63 milhões em 2026 e prevê-se que cresça para USD 766,75 milhões até 2031.
Que categoria de serviço domina a receita?
Os serviços técnicos detêm 57,12% da receita porque os sistemas mecânicos, elétricos e de canalização envelhecidos requerem modernizações extensas.
Por que razão a terceirização está a expandir-se mais rapidamente do que a prestação interna?
Os prestadores terceirizados oferecem pessoal qualificado, garantias de conformidade e plataformas tecnológicas, impulsionando uma CAGR de 9,12% para os contratos terceirizados até 2031.
Qual é o segmento de utilizador final que avança mais rapidamente?
As instalações institucionais e de infraestrutura pública estão a crescer a uma CAGR de 8,55% devido a reabilitações financiadas pela UE que exigem monitorização do desempenho ao longo da vida útil.
Como irá o mandato de desempenho energético de 2026 afetar a procura?
As normas de desempenho obrigatórias aumentarão a adoção de monitorização habilitada por IoT, manutenção preditiva e serviços especializados de gestão de energia em todo o mercado de gestão de instalações da Albânia.
Onde se encontram as melhores perspetivas de crescimento geográfico?
O corredor costeiro de Durrës a Vlorë está a expandir-se mais rapidamente, impulsionado por projetos de turismo e modernizações de infraestruturas que requerem supervisão de instalações durante todo o ano.
Página atualizada pela última vez em:



