
Tamanho e Participação do Mercado de Produtos Químicos de Zinco para Uso Agrícola
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.41 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.11 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.40 % |
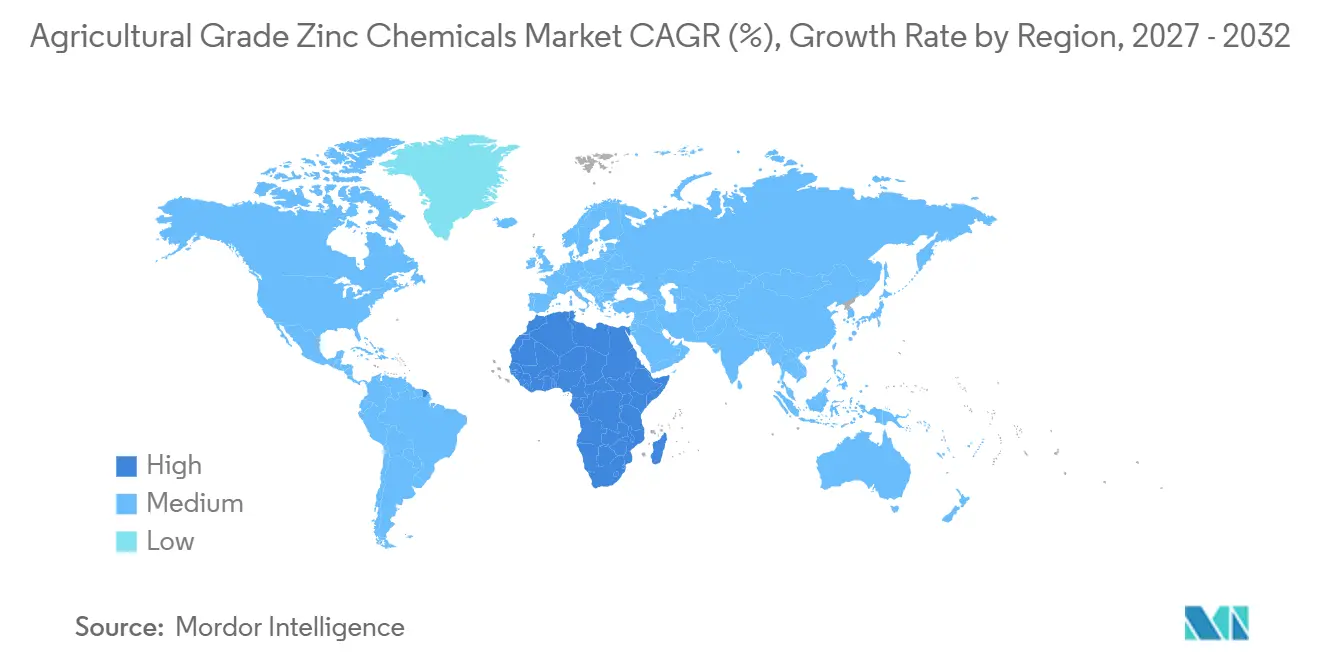
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia-Pacífico |
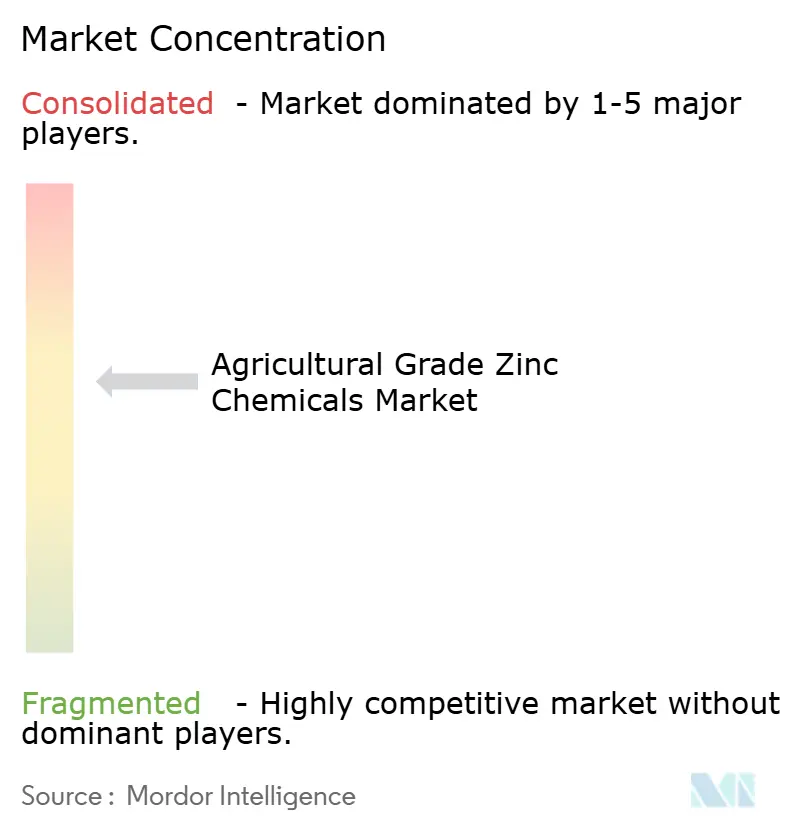
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos Químicos de Zinco para Uso Agrícola por Mordor Intelligence
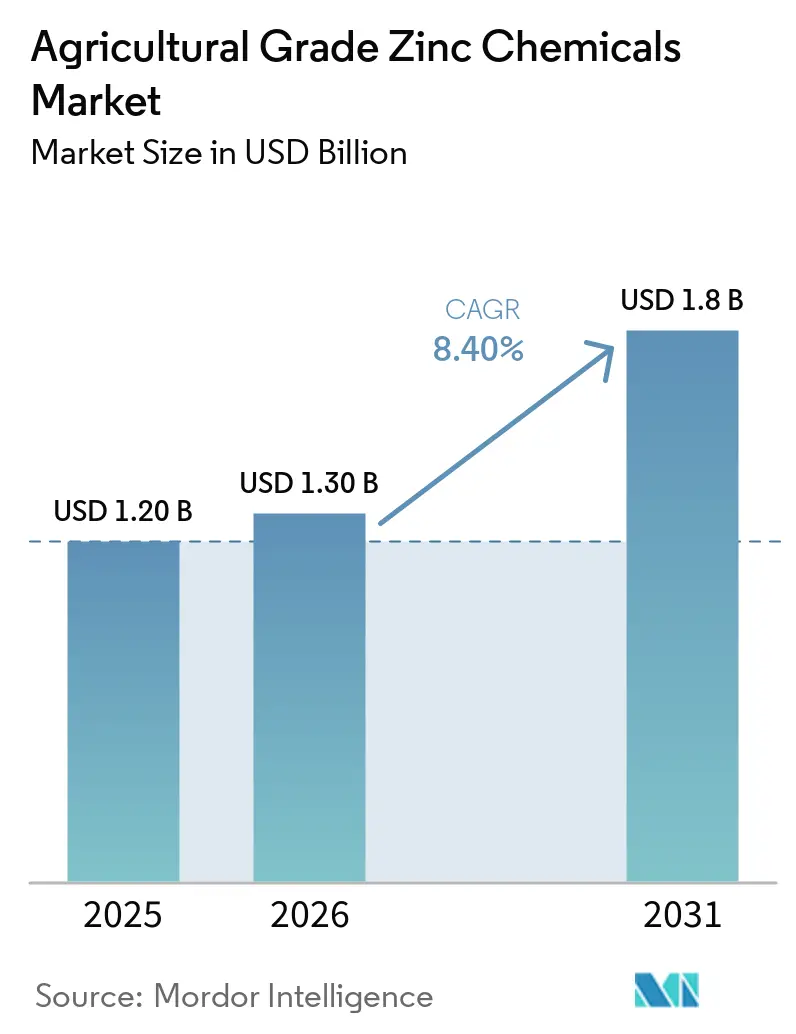
O tamanho do mercado de produtos químicos de zinco para uso agrícola deve crescer de 1,30 bilhões de USD em 2026 para 1,41 bilhões de USD em 2027 e está previsto para atingir 2,11 bilhões de USD até 2032, a um CAGR de 8,40% durante o período de previsão de 2027 a 2032. A expansão dos programas de teste de deficiência de nutrientes, a aceleração das plataformas de agricultura de precisão e as novas alocações de subsídios por parte de grandes governos produtores de grãos estão transformando o zinco de um insumo discricionário em um componente convencional da fertilização equilibrada. Os misturadores de fertilizantes estão incorporando sulfato de zinco monohidratado em formulações compostas de NPK para cumprir o incentivo de subsídio da Índia de janeiro de 2026, enquanto os produtores rurais na América do Norte e na Europa estão migrando para formas líquidas e queladas que se alinham com a tecnologia de taxa variável. As adições de capacidade regional na Hindustan Zinc e na Mosaic Company aumentam a segurança do fornecimento, mas os concentrados importados de baixo teor de cádmio continuam sendo essenciais para os produtores que buscam atender aos rigorosos padrões de qualidade da União Europeia. Os fornecedores que combinam ofertas de zinco com serviços de consultoria habilitados por dados estão ampliando o alcance junto aos clientes e defendendo as margens contra a volatilidade nos preços do zinco minerado.
Principais Conclusões do Relatório
- Por tipo de produto, o sulfato de zinco monohidratado deteve a maior participação, respondendo por 42,5% do mercado de produtos químicos de zinco para uso agrícola em 2026, enquanto o zinco quelado deve crescer ao CAGR mais rápido, de 12,8%, de 2027 a 2032.
- Por aplicação, as misturas de fertilizantes detiveram a maior participação, respondendo por 58,0% do mercado em 2026, enquanto os corretivos de solo devem crescer ao CAGR mais rápido, de 11,7%, entre 2027 e 2032.
- Por forma, os produtos granulados detiveram a maior participação, respondendo por 47,0% do mercado em 2026, enquanto as formulações líquidas devem crescer ao CAGR mais rápido, de 12,9%, de 2027 a 2032.
- Por tipo de cultura, os cereais e grãos detiveram a maior participação, respondendo por 41,5% do mercado em 2026, enquanto as oleaginosas e leguminosas devem crescer ao CAGR mais rápido, de 10,4%, entre 2027 e 2032.
- Por usuário final, os misturadores de fertilizantes detiveram a maior participação, respondendo por 35,2% do mercado em 2026, enquanto as cooperativas agrícolas devem crescer ao CAGR mais rápido, de 11,5%, de 2027 a 2032.
- Por geografia, a Ásia-Pacífico deteve a maior participação, respondendo por 38,6% do mercado em 2026, enquanto a África deve crescer ao CAGR mais rápido, de 10,5%, entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Campanhas de Conscientização sobre Deficiência de Micronutrientes | +1.8% | Índia, China, Etiópia, Quênia e Nigéria | Médio prazo (2-4 anos) |
| Adoção de Mapeamento de Nutrientes na Agricultura de Precisão | +1.5% | Estados Unidos, Canadá, França, Alemanha e China | Curto prazo (≤ 2 anos) |
| Subsídios Governamentais para Fertilizantes Enriquecidos com Zinco | +1.4% | Índia, Brasil, Vietnã e Zâmbia | Médio prazo (2-4 anos) |
| Lançamento Comercial de Pulverizações Foliares de Zinco Nano-Quelado | +1.2% | Estados Unidos, Espanha, Japão e Índia | Longo prazo (≥ 4 anos) |
| Integração do Zinco com Revestimentos de Liberação Controlada | +0.9% | Estados Unidos, Austrália, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Soluções de Microbioma do Solo para Aumentar a Absorção de Zinco | +0.6% | Brasil, Índia e Quênia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Campanhas de Conscientização sobre Deficiência de Micronutrientes
Programas nacionais estão revelando a escassez generalizada de zinco nos solos agrícolas e traduzindo os resultados dos testes em mandatos de política pública. A iniciativa Cartão de Saúde do Solo da Índia identificou deficiência de zinco em 49% dos distritos amostrados em 2025, desencadeando a aquisição estatal de fertilizantes enriquecidos com zinco[1]. A Etiópia mapeou 2,3 milhões de hectares de zonas deficientes de trigo e teff em 2025 e estabeleceu parceria com o Centro Internacional de Desenvolvimento de Fertilizantes para entregar sulfato de zinco às cooperativas. Uma meta-análise publicada em julho de 2024 na Nature Food relatou ganhos de zinco nos grãos de 30-50% e relações custo-benefício acima de 2,5 quando 10-20 quilogramas por hectare de sulfato de zinco foram aplicados. Os agentes de extensão rural agora descrevem o zinco como uma co-prioridade com o nitrogênio e o fósforo nos planos de fertilização voltados para a produtividade. Como resultado, os misturadores antecipam crescimento sustentado de volume no mercado de produtos químicos de zinco para uso agrícola.
Adoção de Mapeamento de Nutrientes na Agricultura de Precisão
As plataformas de taxa variável sobrepõem imagens de satélite, histórico de produtividade e condutividade elétrica do solo para identificar pontos críticos de zinco. O Serviço de Pesquisa Econômica do Departamento de Agricultura dos Estados Unidos registrou adoção em 18% dos hectares de milho e soja em 2025, um aumento de sete pontos percentuais desde 2023[2]. Os programas europeus de subsídios para equipamentos de precisão impulsionaram uma adoção semelhante na França e na Alemanha, onde distribuidores guiados por GPS modulam produtos químicos de zinco em tempo real. A agricultura de precisão favorece formulações líquidas e queladas, pois essas formulações permitem dosagem precisa em baixos volumes e evitam o antagonismo com o fósforo. Os registros de dados também auxiliam os produtores a cumprir os requisitos de auditoria ambiental, aumentando a durabilidade da demanda. Em conjunto, as práticas de precisão introduzem uma demanda orientada por dados no mercado de produtos químicos de zinco para uso agrícola.
Subsídios Governamentais para Fertilizantes Enriquecidos com Zinco
Os esquemas de crédito e reembolso neutralizam o prêmio de custo inicial das misturas enriquecidas. A Índia introduziu um incentivo de INR 500 (USD 6) por tonelada métrica em janeiro de 2026, levando os fabricantes de compostos a integrar o sulfato de zinco em misturas populares de fosfato diamônico [3]. O Plano Safra 2025-2026 do Brasil ofereceu BRL 2,1 bilhões (USD 420 milhões) em crédito de micronutrientes a juros baixos, e a adesão aumentou expressivamente nos cinturões de soja do Mato Grosso. A Zâmbia distribuiu fertilizante de zinco subsidiado a 300.000 pequenos agricultores em 2025, dobrando a demanda local. Essas medidas comprimem os períodos de retorno para os produtores rurais e garantem um volume mínimo de absorção para os processadores. Os volumes vinculados a subsídios sustentam o crescimento de base do tamanho do mercado de produtos químicos de zinco para uso agrícola.
Lançamento Comercial de Pulverizações Foliares de Zinco Nano-Quelado
Os quelatos em escala nanométrica atravessam as cutículas foliares rapidamente e oferecem biodisponibilidade duas a três vezes maior do que os sulfatos em massa. Um artigo publicado em março de 2026 na Scientific Reports confirmou uma melhoria de 45% na eficiência de uso do zinco quando nanopartículas revestidas com alginato foram aplicadas em solos franco-arenosos. A Precision Labs lançou um revestimento de sementes de nano-zinco em 2025 para produtores de milho nos Estados Unidos, enquanto a cooperativa indiana IFFCO lançou um líquido foliar de nano-zinco a 1.000 ppm em 2025. Os produtores de amêndoas da Califórnia e de citros da Flórida pagam prêmios de 40-60% para garantir concentrações foliares consistentes acima de 25 miligramas por quilograma. A tração comercial é mais forte na horticultura de alto valor, mas os programas de cereais estão começando a testar aplicações foliares fracionadas para elevar os níveis de zinco nos grãos para biofortificação. Esses adotantes iniciais estão expandindo o segmento especializado do setor de produtos químicos de zinco para uso agrícola.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade de Preços dos Minérios de Zinco | -1.1% | Global, com forte exposição na China, Peru e Austrália | Curto prazo (≤ 2 anos) |
| Regulamentações Rigorosas sobre Resíduos de Metais Pesados | -0.8% | União Europeia, Estados Unidos e Ásia orientada para exportação | Médio prazo (2-4 anos) |
| Gargalos de Fornecimento de Unidades Cristalizadoras de Hepta-hidratado | -0.5% | Estados Unidos, Bélgica e Canadá | Médio prazo (2-4 anos) |
| Percepção do Agricultor sobre o Custo do Quelato Versus Produtividade | -0.7% | África Subsaariana, Sul da Ásia e região Andina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços dos Minérios de Zinco
O zinco à vista oscilou entre USD 2.400 e USD 3.200 por tonelada métrica em 2025 devido a reduções nas fundições chinesas e ações trabalhistas em grandes minas. As margens de processamento do sulfato de zinco têm uma média de USD 150-250 por tonelada métrica de zinco contido, de modo que um aumento de 10% no minério pode reduzir um quarto do lucro bruto dos comerciantes que não dispõem de instrumentos de hedge. A Old Bridge Minerals, Inc. registrou lucros menores em 2025, pois os custos do minério subiram mais rapidamente do que os preços de venda dos fertilizantes. A Hindustan Zinc, por outro lado, compensou a volatilidade por meio da integração de fundição cativa e anunciou uma planta de fertilizantes de USD 216 milhões em setembro de 2025. As oscilações persistentes desestimulam os processadores independentes a expandir a capacidade, limitando a elasticidade da oferta para o mercado de produtos químicos de zinco para uso agrícola.
Regulamentações Rigorosas sobre Resíduos de Metais Pesados
O Regulamento 2019/1009 da União Europeia limita o cádmio a 20 miligramas por quilograma em fertilizantes, obrigando os produtores a adquirir concentrados premium de baixo teor de cádmio ou instalar unidades de purificação. As atualizações de conformidade custam USD 50-80 por tonelada métrica, corroendo as margens dos exportadores na China e na Índia. Os testes da Agência de Proteção Ambiental dos Estados Unidos acrescentam 8-12% às despesas de garantia de qualidade. Os compradores na Alemanha e na França pagam prêmios de preço de até 8% pelo sulfato de zinco certificado de baixo teor de cádmio. O custo adicional reduz a adoção entre os produtores sensíveis ao preço e restringe as opções de fornecimento dentro do setor de produtos químicos de zinco para uso agrícola.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
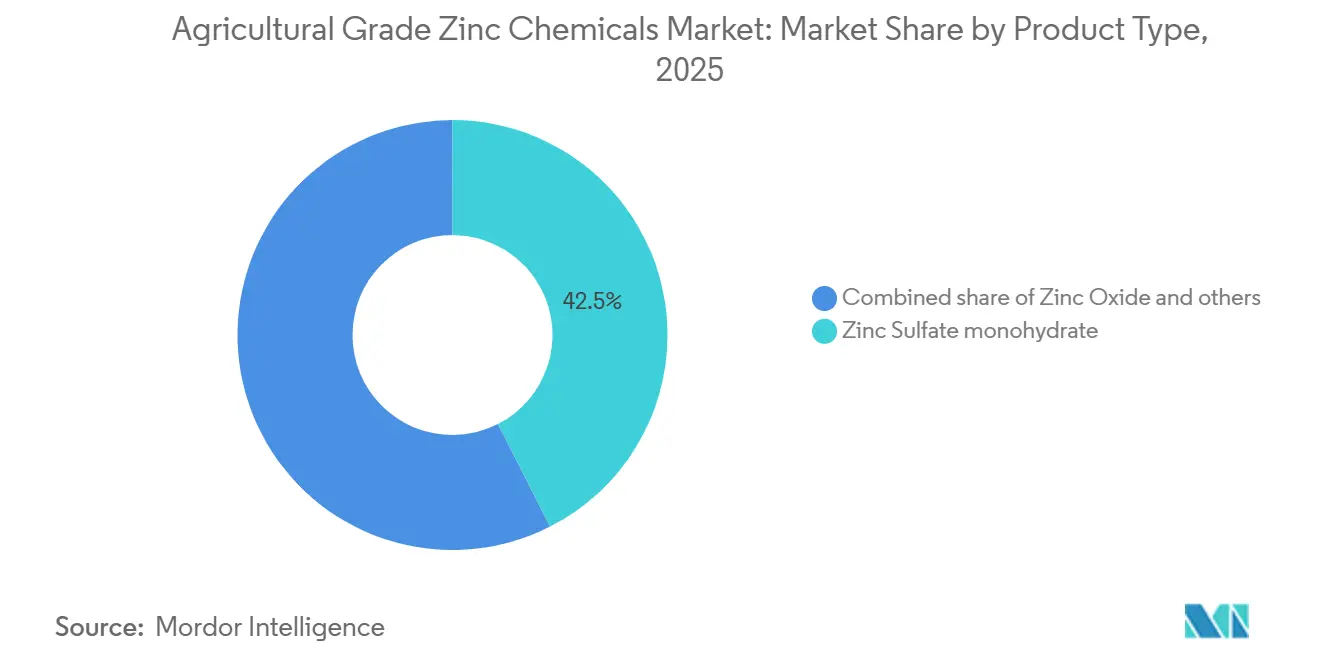
Dominância do Mono-hidratado Enfrenta Disrupção pelo QuelatoO sulfato de zinco monohidratado assegurou 42,5% da participação do mercado de produtos químicos de zinco para uso agrícola em 2026, sustentado por preços ex-works acessíveis de aproximadamente USD 1.200–1.400 por tonelada métrica e ampla compatibilidade com linhas de mistura de NPK. O segmento também se beneficia de requisitos governamentais que especificam taxas mínimas de inclusão de zinco. O zinco quelado, embora represente menos de 10% do volume, deve crescer ao CAGR mais rápido, de 12,8%, de 2027 a 2032, à medida que a horticultura premium e a agricultura de taxa variável aumentam a demanda por absorção consistente de zinco em solos de pH elevado.
As estratégias de produto voltadas para o futuro estão separando cada vez mais as trajetórias de commodities e especialidades. Os produtores de monohidratado, como a Zinc Nacional e a Old Bridge Minerals, Inc., estão adicionando etapas de purificação para atender aos requisitos de baixo teor de cádmio dos compradores europeus. Os inovadores em quelatos, incluindo o ICL Group, estão desenvolvendo tecnologias de encapsulamento com alginato para reduzir as taxas de aplicação em 40-60%. No entanto, os custos mais elevados continuam a limitar a adoção em cereais de grande escala. No geral, o sulfato de zinco monohidratado de baixo custo sustenta o volume do mercado, enquanto as formulações queladas de maior valor impulsionam a premiumização.

Por Aplicação:
Supremacia dos Fertilizantes com Avanço dos Corretivos de SoloAs misturas de fertilizantes responderam pela maior participação, de 58,0% do mercado de produtos químicos de zinco para uso agrícola em 2026, impulsionadas pelo uso de micronutrientes de zinco em fertilizantes compostos e misturados. Os corretivos de solo devem crescer ao CAGR mais rápido, de 11,7%, de 2027 a 2032, impulsionados pela aplicação de fertilizantes de zinco em solos deficientes em zinco e alcalinos. O tratamento de sementes atualmente representa uma participação menor, mas está ganhando atenção à medida que os tratamentos à base de zinco são avaliados para melhorar o estabelecimento precoce das culturas e a disponibilidade de nutrientes. As aplicações de alimentação animal e proteção de culturas oferecem oportunidades adicionais de demanda para os produtos químicos de zinco para uso agrícola.
As preferências de aplicação refletem diferenças nas práticas de gestão de nutrientes e nos métodos de aplicação. O sulfato de zinco aplicado ao solo continua relevante onde a deficiência de zinco é tratada por meio de aplicação direta no solo, enquanto as misturas de fertilizantes permitem que o zinco seja incorporado junto com os nutrientes primários. As aplicações foliares e por fertirrigação oferecem rotas de aplicação alternativas, especialmente para a aplicação direcionada de micronutrientes. Essas vias de aplicação sustentam a dominância contínua das misturas de fertilizantes, ao mesmo tempo em que criam oportunidades de crescimento para os corretivos de solo e outras aplicações direcionadas de zinco.
Por Forma:
Incumbência dos Granulados Encontra o Impulso dos LíquidosOs produtos granulados responderam pela maior participação, de 47,0%, do mercado de produtos químicos de zinco para uso agrícola em 2026. As formulações granuladas são bem adequadas para a mistura de fertilizantes e aplicação a granel, e a granulação melhora o manuseio do material e reduz a poeira em comparação com os pós finos. A Yara Argentina comercializa o YaraVita PROCOTE Zn para incorporar zinco em fertilizantes granulados e o YaraBela NITROMAG Z como fertilizante granulado contendo zinco. As formulações líquidas devem crescer a um CAGR de 12,9% de 2027 a 2032, impulsionadas pela sua adequação para a aplicação direcionada de nutrientes, incluindo a fertirrigação.
As preferências de forma refletem cada vez mais as diferenças nos sistemas de aplicação de fertilizantes. Os produtos granulados continuam bem adequados para a mistura convencional de fertilizantes e aplicação em campo, enquanto os produtos de zinco líquido oferecem flexibilidade para fertirrigação e outros programas direcionados de gestão de nutrientes. O portfólio comercial da Yara inclui tanto fertilizantes granulados contendo zinco quanto formulações líquidas de zinco. Essas diferenças de aplicação devem sustentar a demanda por produtos granulados, ao mesmo tempo em que apoiam um crescimento mais rápido nas formulações líquidas dentro do mercado de produtos químicos de zinco para uso agrícola.
Por Tipo de Cultura:
Cereais Ancoram a Demanda, Oleaginosas Impulsionam o CrescimentoOs cereais e grãos responderam pela maior participação do mercado de produtos químicos de zinco para uso agrícola, com 41,5% em 2026. Sua ampla base de cultivo e as recorrentes necessidades de micronutrientes sustentam a demanda por fertilizantes de zinco nas principais regiões agrícolas. As oleaginosas e leguminosas devem crescer ao CAGR mais rápido, de 10,4%, de 2027 a 2032, sustentadas pela crescente adoção de práticas equilibradas de gestão de nutrientes. As frutas e hortaliças também contribuem para a demanda, especialmente por meio de aplicações direcionadas ao solo e foliares.
As necessidades nutricionais específicas de cada cultura influenciam o uso de zinco nos sistemas agrícolas. Os cereais fornecem uma ampla base de demanda, enquanto as oleaginosas e leguminosas oferecem oportunidades de crescimento mais expressivas à medida que os produtores rurais incorporam cada vez mais micronutrientes nos programas de fertilização. A produção de frutas e hortaliças de alto valor também sustenta a demanda por formulações especializadas de zinco. Espera-se que essas diversas aplicações por cultura sustentem o crescimento contínuo no mercado de produtos químicos de zinco para uso agrícola.
Por Usuário Final:
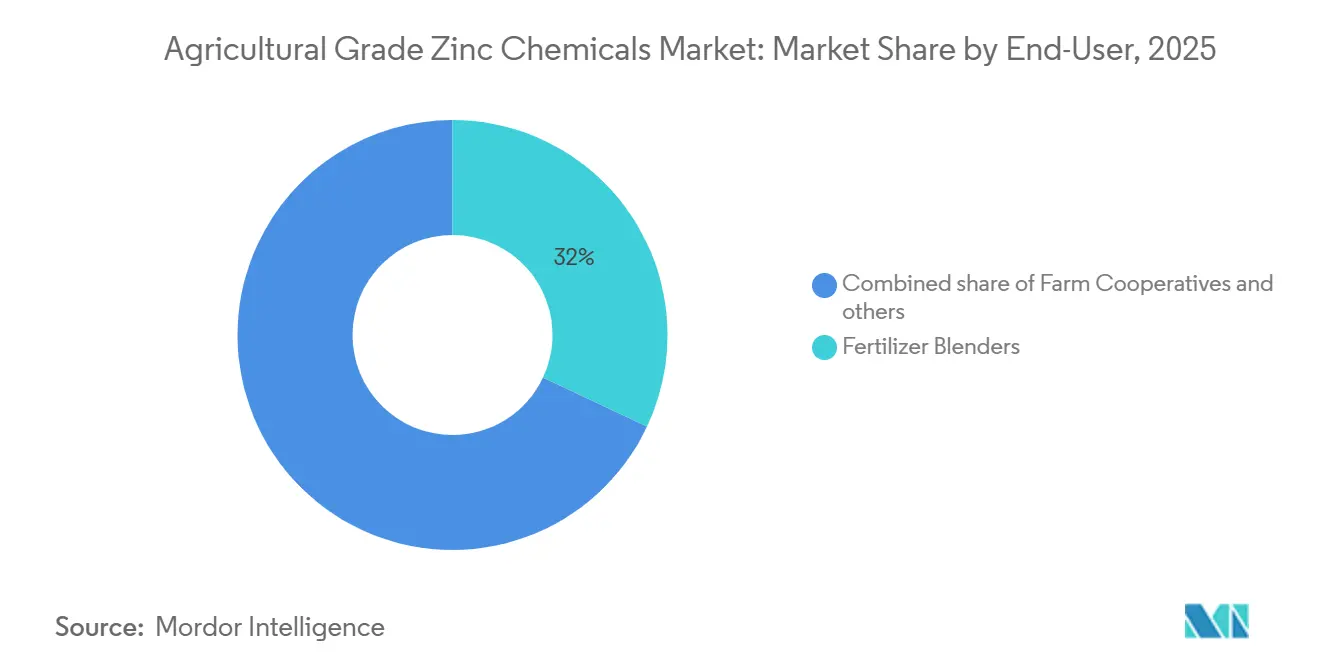
Misturadores Dominam, Cooperativas AceleramOs misturadores de fertilizantes detiveram a maior participação do mercado de produtos químicos de zinco para uso agrícola, com 35,2% em 2026, impulsionados pelo seu papel na aquisição de compostos de zinco e na incorporação deles em formulações de fertilizantes adaptadas a diferentes culturas e requisitos de solo. As cooperativas agrícolas devem crescer ao CAGR mais rápido, de 11,5%, de 2027 a 2032, sustentadas pelas compras em grupo, pelas redes estabelecidas de agricultores e pelo seu papel na distribuição de insumos agrícolas. Os fabricantes integrados de insumos agrícolas e os grandes produtores comerciais também contribuem para a demanda por meio da produção de fertilizantes e da aquisição direta.
A demanda dos usuários finais reflete diferenças na escala de aquisição e nos canais de distribuição. Os misturadores de fertilizantes continuam importantes para integrar o zinco em formulações nutricionais mais amplas, enquanto as cooperativas agrícolas fornecem um canal de distribuição acessível para os produtores rurais, especialmente em mercados agrícolas fragmentados. As grandes fazendas comerciais podem adquirir produtos de zinco diretamente como parte de seus programas de gestão de nutrientes. A presença de múltiplos canais de aquisição e distribuição sustenta uma demanda diversificada em todo o mercado de produtos químicos de zinco para uso agrícola.
Análise Geográfica
Mercado de Produtos Químicos de Zinco para Uso Agrícola na APAC e África
A Ásia-Pacífico respondeu pela maior participação do mercado de produtos químicos de zinco para uso agrícola em 2026, com 38,6%, impulsionada por sua ampla base agrícola, alto consumo de fertilizantes e demanda por fertilizantes de micronutrientes nos principais países produtores de culturas. A África deve registrar o maior CAGR de 10,5% de 2027 a 2032, sustentada pelo crescente foco na fertilidade do solo, expansão das redes de distribuição de fertilizantes e melhoria do acesso a insumos agrícolas.
Mercado de Produtos Químicos de Zinco para Uso Agrícola na Europa e nas Américas
Europa, América do Norte e América do Sul representam mercados consolidados, sustentados pela agricultura comercial e pela crescente adoção de práticas de gestão direcionada de nutrientes. As regulamentações de fertilizantes e os requisitos de qualidade na Europa influenciam as especificações dos produtos, enquanto a América do Norte sustenta a demanda por formulações líquidas e outras formulações especializadas de zinco. Na América do Sul, a produção em larga escala de soja, milho e outras culturas oferece uma ampla base para a aplicação de fertilizantes de zinco.
Mercados Globais
As diferenças regionais na produção de culturas, no uso de fertilizantes, na infraestrutura de distribuição e nas práticas de gestão de nutrientes continuam a moldar a demanda. Espera-se que a Ásia-Pacífico mantenha sua posição dominante devido à sua extensa base agrícola, enquanto a África oferece maior potencial de crescimento à medida que a disponibilidade e a distribuição de fertilizantes melhoram. Essas tendências devem sustentar a expansão contínua do mercado de produtos químicos de zinco para uso agrícola em nível global.
Cenário Competitivo
O mercado de produtos químicos de zinco para uso agrícola permaneceu moderadamente concentrado em 2026, com os cinco principais players respondendo por uma participação moderada da receita total do mercado. A Zinc Nacional mantém uma posição sólida por meio de seu portfólio estabelecido de sulfato de zinco e presença em aplicações agrícolas e industriais, enquanto a EverZinc compete por meio de seu portfólio de óxido de zinco e operações europeias consolidadas. Os principais fornecedores continuam a se concentrar na qualidade do produto, na confiabilidade do fornecimento, na eficiência de produção e no desenvolvimento de portfólio para fortalecer suas posições competitivas e gerenciar a exposição à volatilidade dos preços das matérias-primas.
A Old Bridge Minerals, Inc. expandiu seu alcance doméstico a partir de sua refinaria em Nova Jersey, combinando o refino de metal de zinco com a cristalização de monohidratado, garantindo pureza consistente para os misturadores dos Estados Unidos. A Yara International formula misturas de NPK enriquecidas com zinco na Argentina e comercializa conjuntamente pacotes líquidos de micronutrientes com serviços de consultoria de taxa variável. A Nutrien escala misturas especializadas de zinco por meio de sua rede de varejo e plataforma digital de agronomia, que cobrem as principais geografias do Cinturão do Milho. Essas três empresas aprofundam o acesso aos canais em vez de perseguir volume de commodities, reforçando propostas de valor diferenciadas.
Adições de capacidade, aquisições direcionadas e parcerias tecnológicas estão prontas para ampliar a oportunidade de mercado. Os principais players estão comissionando novos cristalizadores, adotando patentes de nanoquelatados e integrando soluções microbianas para aumentar a eficiência de absorção de zinco. Movimentos a jusante, como pacotes de consultoria na fazenda e financiamento cooperativo, visam fidelizar os clientes enquanto aumentam as taxas de aplicação. Coletivamente, espera-se que essas estratégias ampliem a cobertura do mercado e sustentem a expansão contínua dos produtos químicos de zinco para uso agrícola no horizonte de 2027-2032.
Líderes do Setor de Produtos Químicos de Zinco para Uso Agrícola
-
Zinc Nacional S.A. de C.V.
-
EverZinc Belgium NV
-
Yara International ASA
-
Old Bridge Minerals, Inc.
-
Nutrien Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos Químicos de Zinco para Uso Agrícola Empresas cobertas neste relatório
- Zinc Nacional, S.A.
- EverZinc Belgium NV
- Old Bridge Minerals, Inc.
- Yara International ASA
- Nutrien Ltd.
- ICL Group Ltd.
- The Mosaic Company
- BASF SE
- Syngenta Crop Protection AG
- Corteva Agriscience LLC
- Omnia Group (Omnia Nutriology Division)
- Nouryon Chemicals B.V.
- Aries Agro Limited
- Frit, Inc.
- Shanxi New Agri Technology Co., Ltd. Pasted text
Desenvolvimentos industriais recentes em Mercado de Produtos Químicos de Zinco para Uso Agrícola
- Abril de 2026: A Indorama Ventures anunciou um complexo integrado de fertilizantes de USD 525 milhões em Ain Sokhna, Egito, que incluirá linhas de sulfato de zinco líquido para exportações para o Oriente Médio e Norte da África. A capacidade adicional deve encurtar as cadeias de suprimentos regionais e acelerar a adoção de formulações líquidas, aumentando a demanda por produtos químicos de zinco para uso agrícola nas fazendas irrigadas.
- Julho de 2025: A Mosaic Company inaugurou uma planta de mistura de micronutrientes de USD 84 milhões em Palmeirante, Brasil, com capacidade anual de 1 milhão de toneladas métricas. A instalação aumenta o fornecimento local de NPK enriquecido com zinco para produtores de soja e milho, reforçando o crescimento da demanda por produtos químicos de zinco para uso agrícola na América do Sul.
- Julho de 2024: O ICL Group adquiriu a Custom Ag Formulators por USD 60 milhões, adicionando 15 unidades de mistura no Cinturão do Milho dos Estados Unidos. A maior presença fortalece a distribuição de última milha de produtos especializados de zinco e apoia uma penetração mais profunda de produtos químicos de zinco premium para uso agrícola entre as grandes fazendas de culturas em fileiras.
Escopo do Relatório Global do Mercado de Produtos Químicos de Zinco para Uso Agrícola
Os produtos químicos de zinco para uso agrícola são compostos específicos de zinco, incluindo sulfato de zinco, óxido de zinco e zinco quelado com EDTA, utilizados como fertilizantes e suplementos de micronutrientes. Esses produtos químicos tratam as deficiências de zinco no solo e nas culturas, melhorando os rendimentos e aumentando a resistência das plantas ao estresse. O Mercado de Produtos Químicos de Zinco para Uso Agrícola é Segmentado por Tipo de Produto (Sulfato de Zinco Monohidratado, Sulfato de Zinco Heptahidratado, Zinco Quelado, Óxido de Zinco e Outros), por Aplicação (Fertilizantes, Alimentação Animal, Proteção de Culturas, Correção de Solo, Tratamento de Sementes), Forma (Pó, Granulado, Líquido), por Tipo de Cultura (Cereais, Oleaginosas, Frutas e Hortaliças, Outros), Usuário Final (Misturadores, Fabricantes, Cooperativas, Agricultores, Outros) e por Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As Previsões de Mercado estão em Valor (USD).
Visão geral da segmentação
| Sulfato de Zinco Mono-hidratado |
| Sulfato de Zinco Hepta-hidratado |
| Zinco Quelado (EDTA, DTPA) |
| Óxido de Zinco |
| Outros |
| Fertilizantes |
| Ração Animal |
| Proteção de Culturas |
| Correção de Solo |
| Tratamento de Sementes |
| Pó |
| Granular |
| Líquido |
| Cereais e Grãos |
| Oleaginosas e Leguminosas |
| Frutas e Vegetais |
| Outros |
| Misturadores de Fertilizantes |
| Fabricantes de Insumos Agrícolas |
| Cooperativas Agrícolas |
| Agricultores Individuais |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Produto | Sulfato de Zinco Mono-hidratado | |
| Sulfato de Zinco Hepta-hidratado | ||
| Zinco Quelado (EDTA, DTPA) | ||
| Óxido de Zinco | ||
| Outros | ||
| Por Aplicação | Fertilizantes | |
| Ração Animal | ||
| Proteção de Culturas | ||
| Correção de Solo | ||
| Tratamento de Sementes | ||
| Por Forma | Pó | |
| Granular | ||
| Líquido | ||
| Por Tipo de Cultura | Cereais e Grãos | |
| Oleaginosas e Leguminosas | ||
| Frutas e Vegetais | ||
| Outros | ||
| Por Usuário Final | Misturadores de Fertilizantes | |
| Fabricantes de Insumos Agrícolas | ||
| Cooperativas Agrícolas | ||
| Agricultores Individuais | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de produtos químicos de zinco para uso agrícola em 2032?
O tamanho do mercado de produtos químicos de zinco para uso agrícola está previsto para atingir 2,11 bilhões de USD até 2032, expandindo-se a um CAGR de 8,4% no período de 2027-2032.
Qual tipo de produto detém atualmente a maior participação?
O sulfato de zinco monohidratado deteve a maior participação de 42,5% no mercado de produtos químicos de zinco para uso agrícola em 2026.
Qual segmento apresenta o crescimento mais rápido por forma?
As formulações líquidas devem crescer ao CAGR mais rápido, de 12,9%, entre 2027-2032.
Por que a África é considerada uma região de crescimento atrativa?
Os programas de saúde do solo apoiados por doadores e a nova capacidade de mistura devem impulsionar o CAGR mais rápido, de 10,5%, na África no período de 2027-2032.
Como as regulamentações estão influenciando as especificações de produtos na Europa?
Os limites de cádmio da União Europeia estão impulsionando a demanda por sulfato de zinco premium de baixo teor de impurezas, adicionando custos de conformidade, mas abrindo oportunidades de prêmio de preço.
Qual movimento estratégico exemplifica a integração vertical no mercado?
O investimento de INR 1.800 crore (USD 216 milhões) da Hindustan Zinc em uma planta integrada de sulfato de zinco anunciado em 2025 demonstra a integração vertical da fundição à produção de fertilizantes.