
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
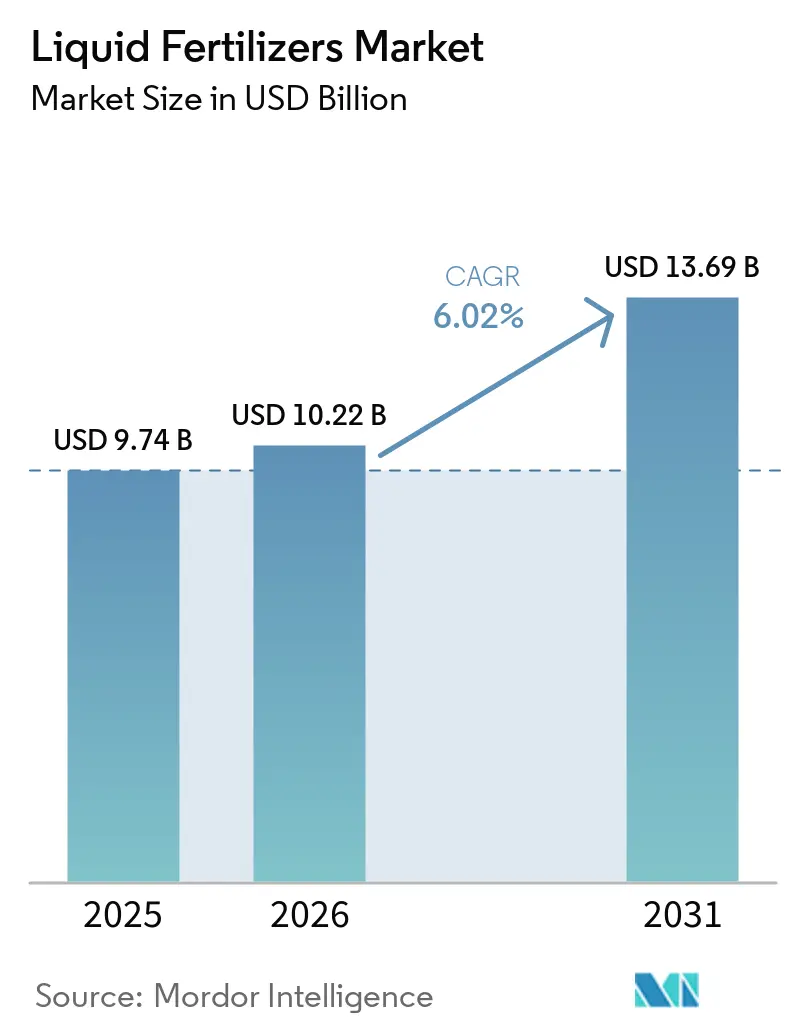
| Tamanho do Mercado (2026) | 10.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.02 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fertilizantes Líquidos por Mordor Intelligence
O tamanho do mercado de fertilizantes líquidos foi avaliado em 9,74 bilhões de USD em 2025 e está projetado para crescer de 10,22 bilhões de USD em 2026 para 13,69 bilhões de USD até 2031, a um CAGR de 6,02% durante o período de previsão de 2026 a 2031. A irrigação de precisão, a eletrólise de amônia verde e os programas de subsídios governamentais estão impulsionando as formulações solúveis para a prática agrícola convencional, particularmente na Ásia-Pacífico e nas regiões da África com escassez hídrica. Os líquidos nitrogenados mantiveram a dominância em 2025, pois as soluções de ureia-nitrato de amônio correspondem à fenologia das culturas de cereais, enquanto as misturas de micronutrientes estão em ascensão à medida que os pequenos agricultores enfrentam deficiências crônicas de zinco e boro. As unidades de mistura habilitadas por IoT em tempo real e as plataformas foliares baseadas em drones estão reduzindo o desperdício de aplicação e elevando o retorno sobre o investimento para operadores de culturas de campo e horticultura. Ao mesmo tempo, o crescente escrutínio sobre os agentes quelantes de substâncias per e polifluoroalquílicas (PFAS) e o ônus de capital da logística resistente à corrosão moderam a adoção generalizada, mantendo a rentabilidade finamente equilibrada até 2031.
Principais Conclusões do Relatório
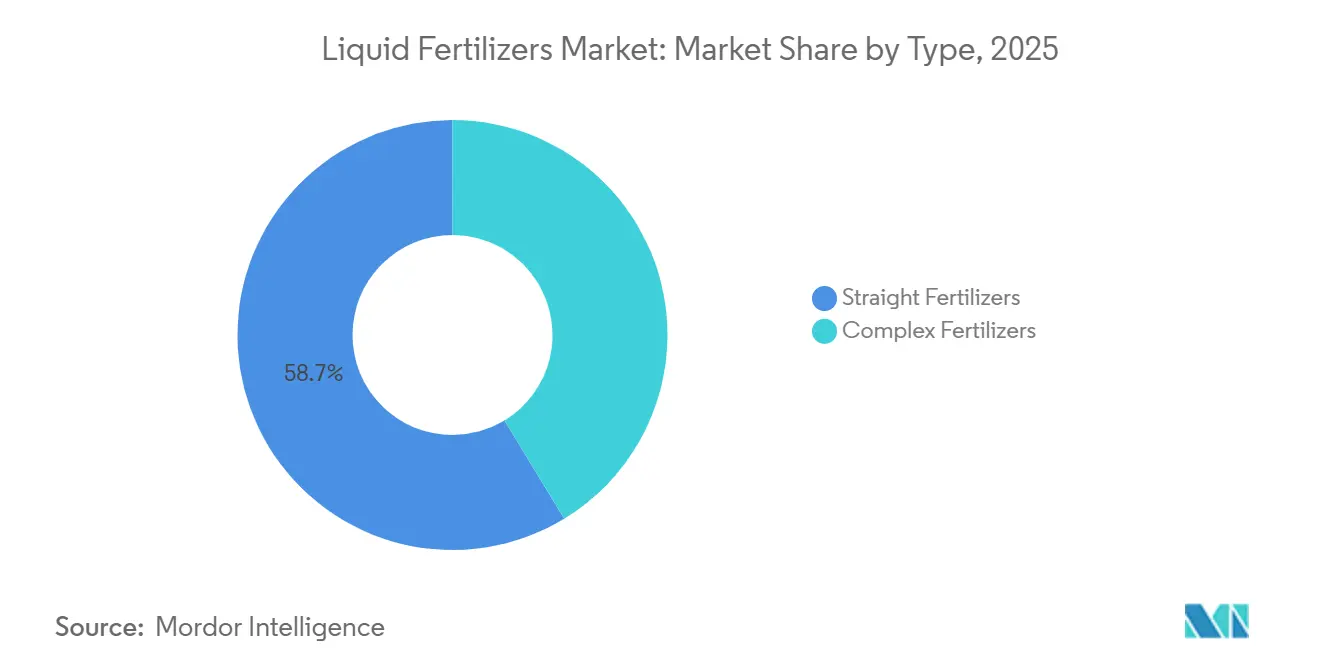
- Por tipo, os fertilizantes simples representaram a maior participação de mercado, com 58,7% em 2025, enquanto os fertilizantes complexos estão projetados para crescer ao CAGR mais rápido de 7,7% de 2026 a 2031.
- Por modo de aplicação, a fertirrigação representou a maior participação com 62,6% em 2025 e também está prevista para crescer ao CAGR mais rápido de 7,3% de 2026 a 2031.
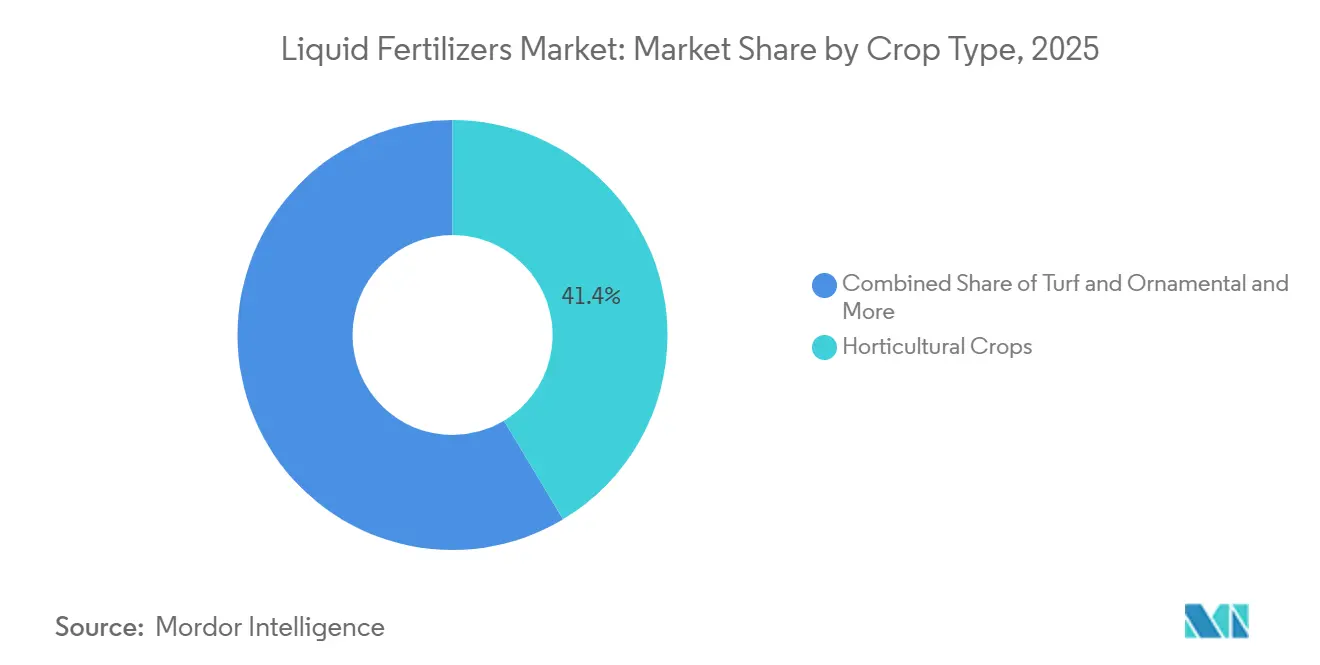
- Por tipo de cultura, as culturas hortícolas representaram a maior participação com 41,4% em 2025, enquanto o tamanho do mercado de fertilizantes líquidos para gramados e ornamentais está previsto para crescer ao CAGR mais rápido de 7,9% de 2026 a 2031.
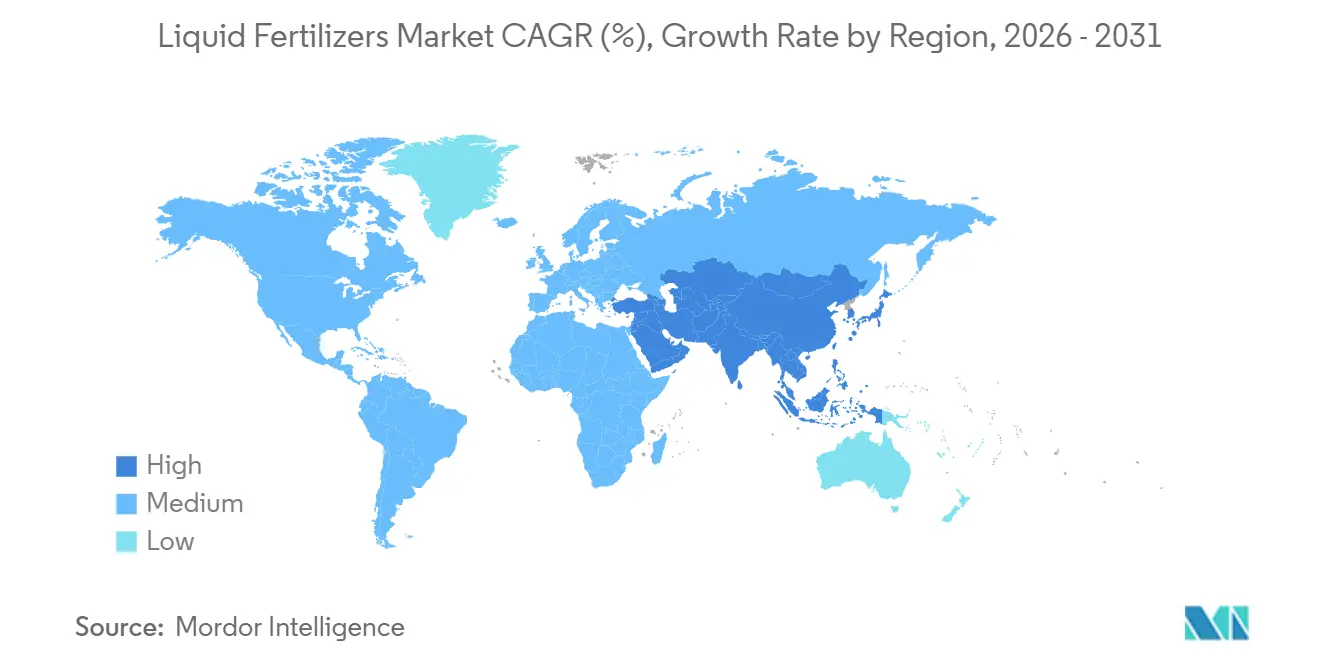
- Por geografia, a Ásia-Pacífico representou a maior participação com 39,9% em 2025, enquanto o Oriente Médio está projetado para crescer à taxa mais rápida, com um CAGR de 8,1% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| A Adoção da Irrigação de Precisão Acelera o Consumo de Fertilizantes Líquidos | +1.8% | Núcleo da Ásia-Pacífico, transbordamento para o Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Rápida Transição para Programas de Nutrição Equilibrada de Culturas | +1.3% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Subsídios Governamentais Favorecendo Soluções de Fertirrigação | +1.5% | Índia, Bangladesh, Vietnã, Nigéria, Quênia e mercados selecionados da América do Sul | Curto prazo (≤ 2 anos) |
| Plataformas de Fertilização por Micro-Pulverização com Drones | +0.9% | Zonas de pequenos agricultores na Ásia-Pacífico, África emergente e projetos-piloto na América do Sul | Longo prazo (≥ 4 anos) |
| Sistemas de Mistura IoT na Fazenda Permitindo Misturas Just-in-Time | +1.1% | América do Norte, Europa e operações avançadas na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Eletrólise de Nitrato a partir de Amônia Reduzindo o Custo de Produção | +0.6% | Global, adoção inicial na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Adoção da Irrigação de Precisão Acelera o Consumo de Líquidos
A escassez hídrica está impulsionando a implantação de sistemas de gotejamento e micro-aspersão, e as linhas de fertirrigação, combinadas com líquidos solúveis, reduzem o desperdício de nutrientes em até 30% em comparação com a aplicação a lanço de granulados. O uso extensivo de sistemas de gotejamento e micro-aspersão alinha a entrega de água e nutrientes, permitindo que os agricultores migrem da adubação de cobertura granular para a fertirrigação em linha. Essa abordagem reduz o escoamento superficial e a lixiviação. O Programa de Expansão da Produço de Fertilizantes do Departamento de Agricultura dos Estados Unidos de 2024 alocou 500 milhões de USD para ampliar a capacidade, beneficiando diretamente os usuários de irrigação de precisão. Isso reflete o reconhecimento público das melhorias de 15 a 30% na eficiência de uso de nutrientes alcançadas com fertilizantes líquidos [1]. Os líquidos se dissolvem instantaneamente, eliminando o entupimento de emissores que compromete a solubilidade dos granulados em linhas estreitas.
Rápida Transição para Programas Equilibrados de Nutrição de Culturas
O framework de gestão 4R enfatiza a fonte, a taxa, o momento e o posicionamento corretos, e os líquidos multinutrientes entregam misturas equilibradas em uma única passagem. Os agentes de extensão nos Estados Unidos e na França agora recomendam aplicações parceladas de nitrogênio, fósforo e micronutrientes vinculadas aos estágios de crescimento das culturas, aumentando a eficiência de absorção. Os agricultores que enfrentam curvas de rendimento estagnadas em programas de nutriente único veem os líquidos equilibrados como a próxima alavanca para ganhos incrementais. Os agrônomos também observam que as aplicações líquidas reduzem a acidificação do solo em comparação com o uso repetido de ureia granulada, preservando assim a produtividade de longo prazo do campo. O mercado de fertilizantes líquidos se beneficia porque as misturas reformuladas obtêm margens premium ao mesmo tempo em que atendem às métricas de sustentabilidade exigidas pelas marcas de alimentos a jusante.
Subsídios Governamentais Favorecendo Soluções de Fertirrigação
O Pradhan Mantri Krishi Sinchayee Yojana da Índia aumentou os reembolsos de kits de gotejamento em 2025 e incluiu vouchers de nutrição líquida no valor de INR 5.000 (USD 60) por hectare, comprimindo assim os períodos de retorno para menos de 18 meses. Bangladesh e Vietnã seguiram com programas focados no arroz, enquanto Nigéria e Quênia cobrem até 50% do custo dos sistemas de fertirrigação para pequenos agricultores. Essas políticas inclinam a economia em favor do mercado de fertilizantes líquidos, deslocando as importações de granulados de fabricantes consolidados. O impulso continuará até 2027, à medida que os governos buscam segurança alimentar diante de chuvas irregulares.
Plataformas de Fertilização por Microaspersão Baseadas em Drones
Serviços comerciais de drones introduzidos na China, Índia e Brasil em 2025 aplicam microdoses de micronutrientes líquidos ao nível do dossel, corrigindo deficiências em poucos dias. Mapas de taxa variável gerados a partir de imagens multiespectrais reduzem a sobreposição, conservando elementos-traço quelados de alto custo. A tecnologia se destaca em parcelas fragmentadas inacessíveis por pulverizadores de trator, uma barreira comum em paisagens de pequenos agricultores. As aprovações regulatórias para drones agrícolas se ampliaram na Ásia-Pacífico e na América do Sul em 2024, resolvendo gargalos de segurança. À medida que a autonomia da bateria, a capacidade de carga e o software de voo autônomo avançam, a pulverização por drones migrará da horticultura de alto valor para as culturas em fileiras convencionais antes de 2031.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Altas Perdas por Volatilização e Lixiviação em Climas Quentes | -1.2% | Ásia-Pacífico tropical, África Subsaariana e América do Sul úmida | Curto prazo (≤ 2 anos) |
| Custos de Infraestrutura Corrosiva de Armazenamento e Manuseio | -0.9% | Global, agudo em economias emergentes sem logística especializada | Médio prazo (2-4 anos) |
| Escrutínio sobre a Contaminação por Substâncias Per e Polifluoroalquílicas (PFAS) em Determinados Agentes Quelantes | -0.7% | América do Norte, Europa e repercussão regulatória para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Regras Mais Rígidas de Peso de Contêineres Estão Elevando as Despesas de Frete | -0.6% | América do Norte, Europa e mercados selecionados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevadas Perdas por Volatilização e Lixiviação em Climas Quentes
O nitrogênio solúvel enfrenta rápida liberação de gás amônia acima de 30 °C, e as chuvas de monção arrastam o nitrato não fixado abaixo das zonas radiculares em poucas horas. Ensaios no Vietnã e em Gana mostraram eficiência de uso de nitrogênio 15% a 25% inferior à de locais temperados[2]. Os agricultores respondem limitando o uso de líquidos a estufas ou horticultura protegida, restringindo assim o crescimento do volume. Aditivos inibidores reduzem as perdas, mas acrescentam USD 50-80 por tonelada métrica, estreitando a diferença de custo em relação aos granulados revestidos. A menos que os inibidores de base biológica se tornem mais baratos, a adoção ficará aquém nas regiões quentes e úmidas.
Regras Mais Rígidas de Peso de Contêineres Estão Elevando as Despesas de Frete
Embora os limites federais de peso tenham permanecido estáveis em 2025, a introdução da Lei VARIANCE em junho de 2025 proporcionou uma tolerância de 10% no peso por eixo para tanques de carga a granel seco, a fim de melhorar a eficiência de carga. Simultaneamente, a posição da UE de dezembro de 2025 sobre a Diretiva de Pesos e Dimensões visou aumentar as tolerâncias de peso total para caminhões de emissão zero para 44 toneladas métricas, a fim de compensar o peso dos pesados sistemas de bateria[3]. A redução de litros por viagem aumenta o custo por tonelada-quilômetro, pressionando as já estreitas margens dos distribuidores. Embora o transporte ferroviário ofereça uma alternativa, a disponibilidade limitada de vagões dedicados de aço inoxidável cria desafios de programação. Alguns fornecedores estão fazendo a transição para centros regionais de mistura próximos às áreas agrícolas, o que aumenta a necessidade de armazenamento local adicional. Sem investimentos em ativos logísticos especializados, os preços entregues provavelmente permanecerão elevados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Fertilizantes Simples Lideram a Receita, Fertilizantes Complexos Ganham ImpulsoOs fertilizantes simples representaram a maior participação de 58,7% do mercado de fertilizantes líquidos em 2025. Sua dominância é atribuída ao seu uso extensivo em programas de nutrientes de taxa variável, que permitem aos agricultores abordar deficiências específicas de nutrientes com maior precisão por meio de aplicações individuais de nutrientes. Os fertilizantes líquidos nitrogenados continuam sendo um componente-chave da demanda por produtos simples, particularmente nos sistemas de produção de cereais. Além disso, as capacidades de mistura na fazenda aumentam sua flexibilidade operacional em diversos ambientes de cultivo.
Os fertilizantes complexos estão projetados para crescer ao CAGR mais rápido de 7,7% de 2026 a 2031. As formulações multinutrientes são cada vez mais utilizadas em sistemas de cultivo de pomares, horticultura e culturas especiais, onde uma única aplicação fornece nutrição equilibrada. O desenvolvimento contínuo de misturas de nutrientes quelados e especiais está impulsionando sua adoção na agricultura de alto valor. Além disso, os avanços na tecnologia de formulação estão melhorando sua compatibilidade com os modernos sistemas de fertirrigação e gestão de nutrientes de precisão.



Por Modo de Aplicação:
Fertirrigação Lidera a Adoção e o CrescimentoA fertirrigação representou a maior participação com 62,6% em 2025 e também está prevista para crescer ao CAGR mais rápido de 7,3% de 2026 a 2031. Este método combina a entrega de irrigação e nutrientes, reduzindo a mão de obra no campo e o consumo de diesel, ao mesmo tempo em que melhora a eficiência de uso de nutrientes. Muitos sistemas de irrigação por gotejamento agora vêm equipados com injetores venturi pré-instalados, simplificando a adoção de fertilizantes líquidos em novas instalações. Além disso, os fabricantes de equipamentos estão cada vez mais integrando sondas de umidade, sensores de condutividade elétrica e medidores de fluxo com controladores digitais, permitindo a dosagem automatizada de nutrientes com base em dados de sensores. A integração desses sistemas com plataformas em nuvem permite que os agrônomos gerenciem grandes áreas remotamente, aumentando ainda mais o apelo dos programas de gestão de nutrientes baseados em fertirrigação.
A aplicação foliar continua sendo um método significativo para abordar deficiências de nutrientes no meio da estação que podem impactar o rendimento e a qualidade das culturas. Ao aplicar nutrientes diretamente nas folhas, este método contorna as limitações da zona radicular e é amplamente utilizado na produção de frutas e vegetais e em sistemas de cultivo protegido. Exemplos como o cinturão citrícola do Brasil e os clusters de tomate em estufa da China destacam a eficácia dos programas de nutrientes foliares no combate a deficiências como a clorose por ferro. No entanto, a adoção varia dependendo da morfologia da cultura, pois fatores como folhas de milho empoeiradas ou superfícies cerosas de repolho podem dificultar a absorção de nutrientes. As formulações simples dominam os portfólios de produtos foliares devido ao menor risco de fitotoxicidade, embora os avanços nas tecnologias de revestimento de liberação controlada possam melhorar a segurança e o desempenho no futuro.
Por Tipo de Cultura:
Culturas Hortícolas Dominam o Consumo, Gramados e Ornamentais AceleramAs culturas hortícolas representaram a maior participação com 41,4% em 2025. Essa dominância é impulsionada pelas intensas necessidades de gestão de nutrientes de vegetais em estufa, frutas vermelhas, frutas de pomar e outras culturas de alto valor, resultando em maiores gastos com fertilizantes por hectare. A adoção de misturas líquidas de micronutrientes e bioestimulantes está aumentando, pois esses produtos melhoram a qualidade, o tamanho, a cor e a vida útil das culturas. Nos Países Baixos, os produtores hidropônicos de tomate estão cada vez mais recirculando soluções nutritivas para melhorar a eficiência dos recursos, enquanto os sistemas de agricultura interna no Japão e nos Estados Unidos utilizam dosagem automatizada de nutrientes líquidos para permitir a produção durante todo o ano.
As culturas de gramados e ornamentais estão previstas para crescer ao CAGR mais rápido de 7,9% de 2026 a 2031. Esse crescimento é impulsionado por reformas em campos de golfe, projetos de paisagismo, instalações esportivas e iniciativas de arborização urbana, todos os quais requerem gestão consistente de nutrientes e adesão a padrões estéticos. O segmento está adotando cada vez mais formulações premium de fertilizantes líquidos que melhoram a qualidade do gramado enquanto minimizam as perdas de nutrientes. As culturas de campo continuam a representar uma parcela significativa da demanda por fertilizantes líquidos, impulsionada pelo cultivo em larga escala de milho, trigo e arroz nas principais regiões agrícolas.

Análise Geográfica
Mercado de Fertilizantes Líquidos da APAC
A Ásia-Pacífico respondeu pela maior participação, de 39,9% em 2025, impulsionada pelo aumento dos subsídios à irrigação por gotejamento na Índia e pelo avanço da agricultura de precisão na China. O Japão e a Coreia do Sul utilizam soluções nutritivas em circuito fechado na produção de hortaliças em estufas para cumprir normas rígidas de descarte. O cinturão cerealífero de sequeiro da Austrália experimenta mapas de aplicação variável de líquidos gerados a partir de varreduras de condutividade, com o objetivo de reduzir as lacunas de produtividade dentro dos talhões. Bangladesh, Paquistão e Vietnã apresentam menor penetração absoluta, mas parcelas de demonstração conduzidas por programas de extensão rural estatais estão reduzindo as lacunas de conhecimento entre produtores de arroz e hortaliças.
Mercado de Fertilizantes Líquidos do Oriente Médio
O Oriente Médio deve crescer ao CAGR mais elevado, de 8,1%, entre 2026 e 2031, impulsionado pela crescente adoção da fertirrigação, da agricultura eficiente no uso da água e do cultivo protegido em ambientes de produção áridos. A Arábia Saudita e os Emirados Árabes Unidos estão expandindo a agricultura em ambiente controlado de hortaliças e outras culturas de alto valor, aumentando assim a demanda por fertilizantes líquidos aplicados com precisão. Os avançados sistemas de fertirrigação e as práticas de gestão de nutrientes de Israel apoiam o uso eficiente de fertilizantes em condições de restrição hídrica. O cultivo em estufas e sem solo nos países do Golfo também está incentivando o uso de formulações líquidas de nutrientes solúveis. O crescente investimento em programas de segurança alimentar e em tecnologia agrícola deve impulsionar ainda mais a adoção regional.
Mercado de Fertilizantes Líquidos da Europa e das Américas
A América do Norte e a Europa concentram-se na modernização das áreas agrícolas existentes com sistemas de dosagem otimizados por IoT, em vez de expandir as áreas cultivadas. Nos Estados Unidos, produtores de milho e soja utilizam imagens aéreas em tempo real para calibrar aplicações de nitrogênio líquido no meio da safra, reduzindo o uso excessivo que poderia ultrapassar as regulamentações estaduais de nutrientes. Na Europa, a Diretiva Nitratos impulsiona a demanda por fertilizantes líquidos de precisão que atendam ao limite de 170 kg de N/ha, com adoção notável em países como Países Baixos e Dinamarca. Os mercados da Europa Oriental enfrentam desafios devido à fragmentação das propriedades rurais e à infraestrutura limitada de fertirrigação. Ainda assim, os impostos de fronteira de carbono da União Europeia podem oferecer oportunidades de financiamento para melhorias de eficiência. A América do Sul registra crescimento significativo, impulsionado pelas práticas de fertirrigação da cana-de-açúcar no Brasil e pelas exportações de frutas especiais da Argentina.
Edições regionais
Cenário Competitivo
Concentração do Mercado
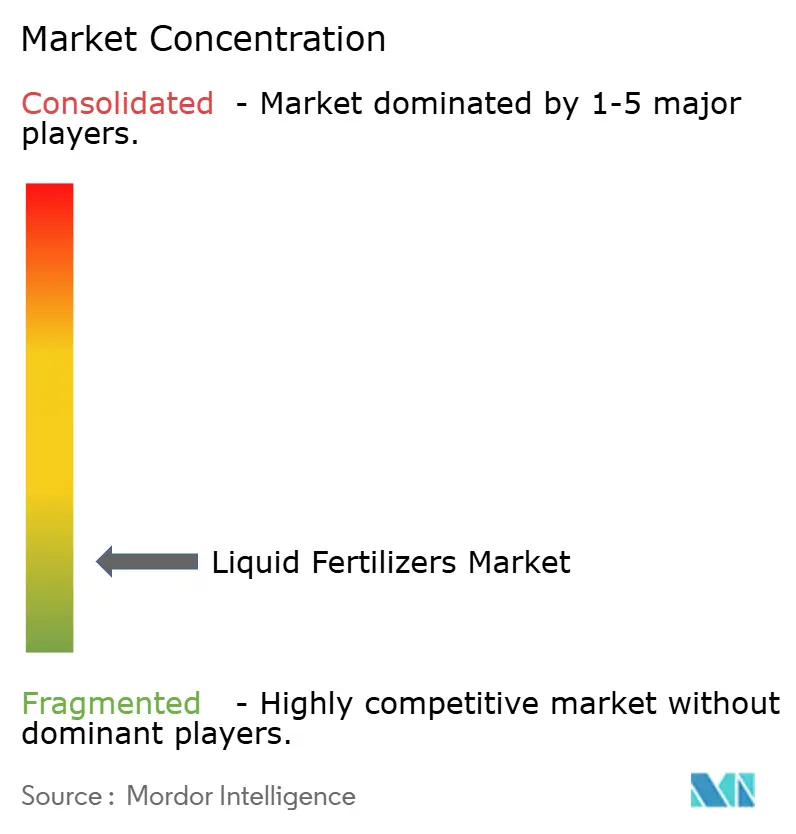
O mercado de fertilizantes líquidos permanece altamente fragmentado, com os cinco maiores players representando uma participação significativa, incluindo Yara International ASA, Sociedad Química y Minera de Chile S.A., Indian Farmers Fertiliser Cooperative Limited (IFFCO), Grupa Azoty S.A. e Nortox SA em 2025. A Yara International integra sua plataforma proprietária N-Sensor com grades líquidas de UAN, oferecendo um modelo de assinatura combinado que une análises e produtos. A Sociedad Química y Minera de Chile S.A. utiliza a salmoura de nitrato chilena para desenvolver produtos foliares de nitrato de potássio especificamente projetados para pomares de frutas vermelhas e abacate. A Tessenderlo Kerley expandiu sua presença regional por meio das aquisições dos produtos Tiger-Sul e dos rótulos Metam da Eastman, incorporando líquidos enriquecidos com enxofre em um portfólio abrangente de produtos nutricionais.
As tendências estratégicas indicam uma mudança em direção à competição baseada em plataformas, onde as empresas combinam produtos de fertilizantes líquidos com serviços de aplicação, suporte agronômico e ferramentas digitais de gestão agrícola para entregar valor diferenciado. Estão surgindo oportunidades em sistemas de mistura na fazenda que permitem a personalização de nutrientes em tempo real, permitindo que os agricultores adaptem as aplicações de nutrientes às necessidades específicas das culturas e às condições do solo, otimizando assim os rendimentos e reduzindo o desperdício. Além disso, a integração de análises avançadas e tecnologias de agricultura de precisão nessas plataformas está impulsionando ainda mais a adoção de tais sistemas, pois fornecem insights acionáveis para uma melhor tomada de decisões e gestão de recursos.
Os disruptores emergentes incluem empresas de tecnologia que desenvolvem sistemas de produção eletroquímica de amônia, que têm o potencial de reduzir os custos de produção de fertilizantes nitrogenados líquidos ao mesmo tempo em que melhoram a sustentabilidade ambiental. Por exemplo, o consórcio FertigHy está planejando plantas de fertilizantes nitrogenados de baixo carbono na Europa. A dinâmica competitiva favorece as empresas que integram capacidades de conformidade regulatória com inovação técnica, particularmente à medida que o aumento do escrutínio sobre as substâncias per e polifluoroalquílicas (PFAS) impacta as formulações de agentes quelantes e as regulamentações de transporte influenciam a economia de distribuição.
Líderes do Setor de Fertilizantes Líquidos
-
Yara International ASA
-
Sociedad Química y Minera de Chile S.A.
-
Indian Farmers Fertiliser Cooperative Limited (IFFCO)
-
Grupa Azoty S.A.
-
Nortox SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fertilizantes Líquidos Empresas cobertas neste relatório
- Yara International ASA
- Sociedad Química y Minera de Chile S.A.
- Indian Farmers Fertiliser Cooperative Limited (IFFCO)
- Grupa Azoty S.A.
- Nortox SA
- ICL Group
- BMS Micro-Nutrients NV (Floridienne SA)
- Haifa Group
- Nutrien Ltd
- CF Industries Holdings, Inc.
- Kugler Company
- AgroLiquid
- Tessenderlo Kerley Inc (Tessenderlo Group)
- J. R. Simplot Company
- EuroChem Group
Desenvolvimentos industriais recentes em Mercado de Fertilizantes Líquidos
- Maio de 2025: A Liquiadubos inaugurou sua nova planta de fertilizantes líquidos em Ferreira do Alentejo, Portugal. A instalação produzirá fertilizantes líquidos à base de NPK projetados para apoiar as culturas de azeitona e amêndoa. A empresa planeja investir significativamente em sustentabilidade ambiental enquanto reduz sua dependência de importações. A planta abastecerá o mercado português com fertilizantes fabricados localmente.
- Novembro de 2024: A Tessenderlo Kerley International inaugurou uma planta de fertilizantes líquidos no complexo Chemelot em Geleen, Países Baixos. A instalação foi projetada para impulsionar a produção de fertilizantes líquidos à base de enxofre e de tiossulfato de amônio (Thio-Sul), especialmente os adaptados para a agricultura de precisão e culturas de alto valor.
- Março de 2024: O EuroChem Group inaugurou um complexo de fertilizantes fosfatados em Serra do Salitre, Minas Gerais, Brasil. A instalação, desenvolvida com um investimento de quase USD 1 bilhão, tem capacidade anual de cerca de um milhão de toneladas métricas de fertilizantes avançados à base de fosfato, incluindo formulações líquidas. Este projeto amplia a capacidade do EuroChem para atender à crescente demanda por fertilizantes líquidos e especiais de alta qualidade na América do Sul.
Escopo do Relatório Global do Mercado de Fertilizantes Líquidos
O fertilizante líquido é um alimento vegetal rico em nutrientes, solúvel em água ou concentrado em forma líquida, aplicado diretamente ao solo ou à folhagem para absorção rápida. Ele fornece nutrientes essenciais como nitrogênio, fósforo e potássio (NPK), juntamente com micronutrientes, oferecendo resultados mais rápidos, aplicação mais fácil por meio de sprays ou sistemas de irrigação e dosagem mais precisa em comparação com os fertilizantes granulares. O relatório do mercado de fertilizantes líquidos é segmentado por tipo (fertilizantes complexos e fertilizantes simples), por modo de aplicação (fertirrigação e foliar), por tipo de cultura (culturas de campo, culturas hortícolas e gramados e ornamentais) e por geografia (Ásia-Pacífico, Europa, América do Norte, América do Sul, Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD) e volume (toneladas métricas).
Visão geral da segmentação
Tipo
| Complexo | ||
| Simples | Por Nutriente | Micronutrientes |
| Nitrogenados | ||
| Fosfatados | ||
| Potássicos | ||
| Macronutrientes Secundários | ||
Modo de Aplicação
| Fertirrigação |
| Foliar |
Tipo de Cultura
| Culturas de Campo |
| Culturas Hortícolas |
| Gramados e Plantas Ornamentais |
Geografia
| Ásia-Pacífico | Austrália |
| Bangladesh | |
| China | |
| Índia | |
| Indonésia | |
| Japão | |
| Paquistão | |
| Filipinas | |
| Tailândia | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Europa | França |
| Alemanha | |
| Itália | |
| Países Baixos | |
| Rússia | |
| Espanha | |
| Ucrânia | |
| Reino Unido | |
| Restante da Europa | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| América do Norte | Canadá |
| México | |
| Estados Unidos | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Restante da América do Sul | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Tipo | Complexo | ||
| Simples | Por Nutriente | Micronutrientes | |
| Nitrogenados | |||
| Fosfatados | |||
| Potássicos | |||
| Macronutrientes Secundários | |||
| Modo de Aplicação | Fertirrigação | ||
| Foliar | |||
| Tipo de Cultura | Culturas de Campo | ||
| Culturas Hortícolas | |||
| Gramados e Plantas Ornamentais | |||
| Geografia | Ásia-Pacífico | Austrália | |
| Bangladesh | |||
| China | |||
| Índia | |||
| Indonésia | |||
| Japão | |||
| Paquistão | |||
| Filipinas | |||
| Tailândia | |||
| Vietnã | |||
| Restante da Ásia-Pacífico | |||
| Europa | França | ||
| Alemanha | |||
| Itália | |||
| Países Baixos | |||
| Rússia | |||
| Espanha | |||
| Ucrânia | |||
| Reino Unido | |||
| Restante da Europa | |||
| Oriente Médio | Arábia Saudita | ||
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| América do Norte | Canadá | ||
| México | |||
| Estados Unidos | |||
| Restante da América do Norte | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||
Definição de mercado
- NÍVEL DE ESTIMATIVA DO MERCADO - As estimativas de mercado para os vários tipos de fertilizantes foram realizadas ao nível do produto e não ao nível do nutriente.
- TIPOS DE NUTRIENTES COBERTOS - Nutrientes Primários: N, P e K, Macronutrientes Secundários: Ca, Mg e S, Micronutrientes: Zn, Mn, Cu, Fe, Mo, B e Outros
- TAXA MÉDIA DE APLICAÇÃO DE NUTRIENTES - Refere-se ao volume médio de nutriente consumido por hectare de terra agrícola em cada país.
- TIPOS DE CULTURA COBERTOS - Culturas de Campo: Cereais, Leguminosas, Oleaginosas e Culturas de Fibra; Horticultura: Frutas, Hortaliças, Culturas de Plantação e Especiarias, Gramados e Plantas Ornamentais
| Palavra-chave | Definição |
|---|---|
| Fertilizante | Substância química aplicada às culturas para garantir os requisitos nutricionais, disponível em várias formas, como grânulos, pós, líquido, solúvel em água, etc. |
| Fertilizante Especial | Utilizado para maior eficiência e disponibilidade de nutrientes, aplicado por meio do solo, foliar e fertirrigação. Inclui fertilizantes de liberação controlada, fertilizantes de liberação lenta, fertilizantes líquidos e fertilizantes solúveis em água. |
| Fertilizantes de Liberação Controlada | Revestidos com materiais como polímero, polímero-enxofre e outros materiais como resinas para garantir a disponibilidade de nutrientes para a cultura durante todo o seu ciclo de vida. |
| Fertilizantes de Liberação Lenta | Revestidos com materiais como enxofre, nim, etc., para garantir a disponibilidade de nutrientes para a cultura por um período mais longo. |
| Fertilizantes Foliares | Consistem em fertilizantes líquidos e solúveis em água aplicados por meio de aplicação foliar. |
| Fertilizantes Solúveis em Água | Disponíveis em várias formas, incluindo líquido, pó, etc., utilizados no modo de aplicação foliar e de fertirrigação. |
| Fertirrigação | Fertilizantes aplicados por meio de diferentes sistemas de irrigação, como irrigação por gotejamento, microirrigação, irrigação por aspersão, etc. |
| Amônia Anidra | Utilizada como fertilizante, injetada diretamente no solo, disponível em forma líquida gasosa. |
| Superfosfato Simples | Fertilizante fosfatado contendo apenas fósforo com teor menor ou igual a 35%. |
| Superfosfato Triplo | Fertilizante fosfatado contendo apenas fósforo com teor superior a 35%. |
| Fertilizantes de Eficiência Aprimorada | Fertilizantes revestidos ou tratados com camadas adicionais de vários ingredientes para torná-los mais eficientes em comparação com outros fertilizantes. |
| Fertilizante Convencional | Fertilizantes aplicados às culturas por métodos tradicionais, incluindo aplicação a lanço, aplicação em linha, incorporação ao solo, etc. |
| Micronutrientes Quelados | Fertilizantes de micronutrientes revestidos com agentes quelantes como EDTA, EDDHA, DTPA, HEDTA, etc. |
| Fertilizantes Líquidos | Disponíveis em forma líquida, utilizados principalmente para a aplicação de fertilizantes às culturas por meio de aplicação foliar e fertirrigação. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: IDENTIFICAR AS VARIÁVEIS-CHAVE: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




