
Tamanho e Participação do Mercado de Telemedicina de Cuidados Agudos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 42.32 Bilhões de dólares |
| Tamanho do Mercado (2032) | 87.18 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.55 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Telemedicina de Cuidados Agudos por Mordor Intelligence
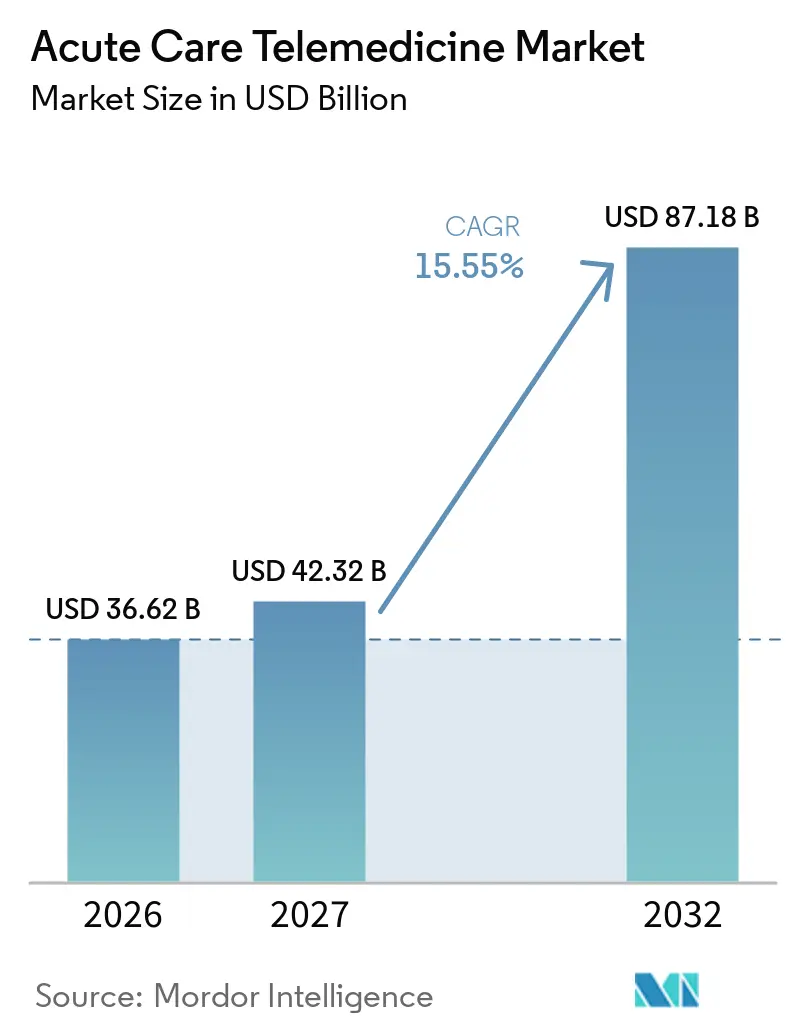
O tamanho do Mercado de Telemedicina de Cuidados Agudos foi avaliado em 36,62 bilhões de USD em 2026 e estima-se que cresça de 42,32 bilhões de USD em 2027 para atingir 87,18 bilhões de USD até 2032, a uma CAGR de 15,55% durante o período de previsão (2027-2032).
A adoção acelerada decorre da crescente escassez de intensivistas, da capacidade comprovada dos programas de UTI virtual de reduzir as chances de mortalidade em UTI em 25%, e da expansão da paridade de reembolso que torna os atendimentos virtuais de cuidados intensivos financeiramente sustentáveis. Os hospitais também valorizam as eficiências operacionais que os painéis de monitoramento remoto de pacientes e os mecanismos de alerta precoce baseados em inteligência artificial proporcionam, reduzindo reinternações evitáveis e aumentando a rotatividade de leitos. Os diretores financeiros de sistemas de saúde consideram cada vez mais os centros virtuais de cuidados intensivos uma proteção estratégica contra a volatilidade da força de trabalho, enquanto plataformas nativas em nuvem e links via satélite estendem a expertise em tempo real a UTIs rurais que anteriormente careciam de cobertura especializada. Em conjunto, essas forças sustentam uma narrativa de crescimento de longo prazo na qual o mercado de telemedicina de cuidados agudos se torna uma camada padrão da infraestrutura global de cuidados intensivos, e não apenas uma solução emergencial.
Principais Conclusões do Relatório
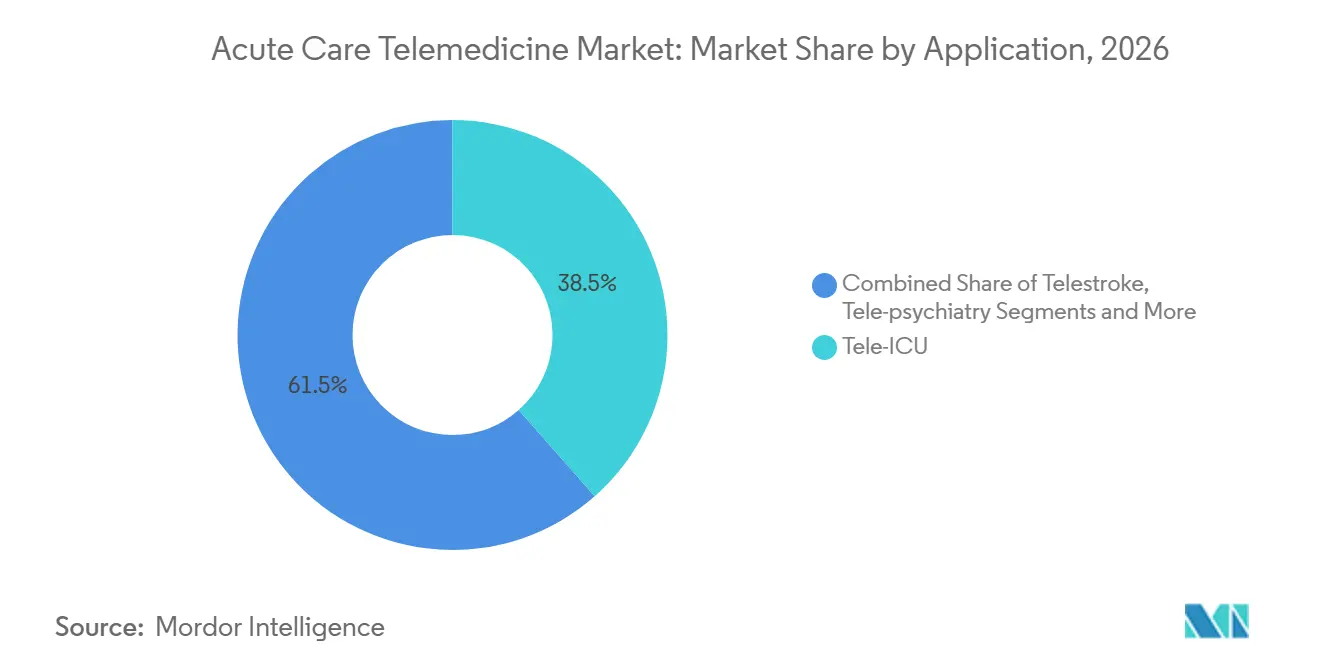
- Por aplicação, a UTI virtual liderou com 38,5% da participação do mercado de telemedicina de cuidados agudos em 2026 e avança a uma CAGR de 16,22% até 2032.
- Por tipo de serviço, o monitoramento remoto de pacientes representou 41,6% do tamanho do mercado de telemedicina de cuidados agudos em 2026 e deve crescer a 17,56% até 2032.
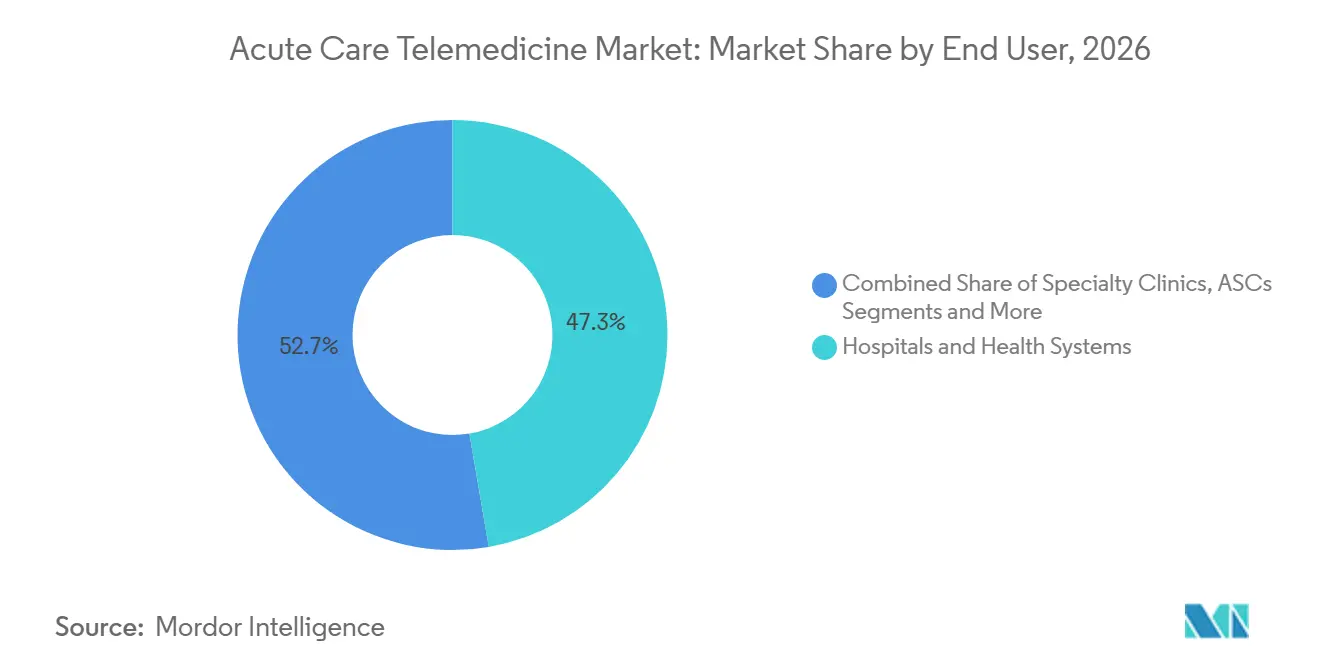
- Por usuário final, hospitais e sistemas de saúde responderam por 47,3% da receita em 2026, enquanto os programas de cuidados domiciliares apresentam a maior CAGR prevista de 19,0% até 2032.
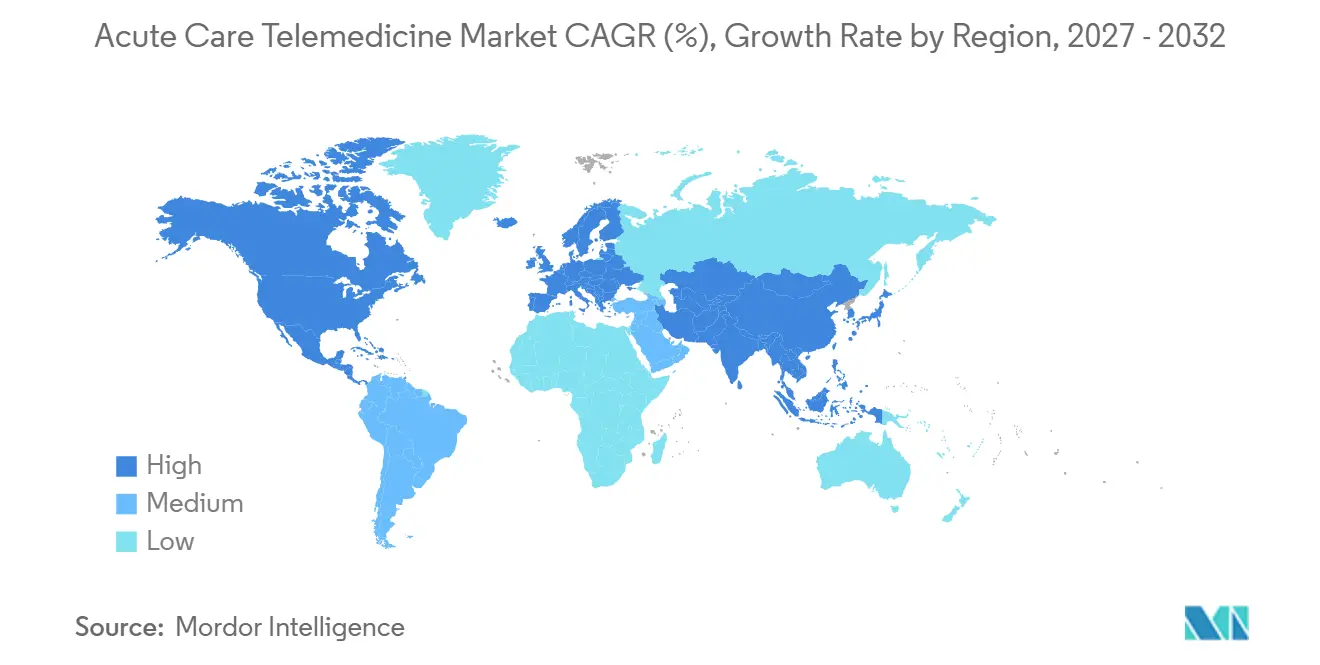
- Por geografia, a América do Norte captou 46,8% da receita em 2026; a Ásia-Pacífico está posicionada para registrar a CAGR mais rápida de 18,8% no mesmo horizonte.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de Intensivistas e Pressão sobre Leitos de UTI | +3.20% | Global, agudo na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Crescentes Expectativas de Retorno sobre Investimento Hospitalar | +2.80% | Global, liderado pela América do Norte | Curto prazo (≤ 2 anos) |
| Paridade de Reembolso Pós-COVID | +2.10% | América do Norte, expandindo-se para a Europa | Médio prazo (2 a 4 anos) |
| Plataformas de Telessaúde Nativas em Nuvem | +1.90% | Global, adoção acelerada na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Sistemas de Alerta Precoce Baseados em Inteligência Artificial | +1.70% | América do Norte e Ásia-Pacífico como mercados centrais | Longo prazo (≥ 4 anos) |
| Expansão via Satélite para Locais Remotos e Offshore | +1.40% | Global, regiões rurais e em desenvolvimento | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Intensivistas e Pressão sobre Leitos de UTI
Os centros de UTI virtual permitem que um intensivista certificado supervisione múltiplas UTIs, mitigando o déficit projetado de 35.000 intensivistas nos Estados Unidos até 2030. Um programa maduro no sistema Fairview da Universidade de Minnesota opera com equipe de enfermagem 24 horas por dia, 7 dias por semana, e reporta custos operacionais anuais de USD 25.926 por leito de UTI virtual após a implantação. A metanálise mostra uma razão de chances combinada de 0,75 para redução da mortalidade em UTI em hospitais com supervisão de UTI virtual, benefícios que são mais pronunciados onde a mortalidade observada em relação à prevista antes da implementação superava 1,0. A enfermagem virtual complementa a cobertura médica, com um centro da Guthrie Clinic registrando uma queda de 43% na rotatividade e USD 7 milhões em economia de mão de obra após a adição de enfermeiros de cuidados intensivos remotos.[1] Em conjunto, esses dados ressaltam por que o mercado de telemedicina de cuidados agudos permanece estreitamente vinculado à escassez contínua de profissionais clínicos.
Crescentes Expectativas de Retorno sobre Investimento Hospitalar
Os hospitais enfrentam margens extremamente reduzidas e avaliam os investimentos em UTI virtual por uma perspectiva financeira que pondera transferências evitadas, menor mortalidade e menor tempo de permanência na UTI. Uma revisão econômica multicêntrica estimou a relação custo-efetividade da UTI virtual em USD 45.320 por ano de vida ajustado pela qualidade adicional, documentando uma redução de 58% nas chances de mortalidade em UTI após a implantação. O telestroke, frequentemente incluído na faturação de cuidados agudos, demonstra retornos ainda mais expressivos: a rede de 34 unidades do Massachusetts General Hospital rotineiramente alcança tempos porta-agulha de 38 minutos, bem dentro da meta de 60 minutos da Associação Americana de AVC e com 90% de satisfação dos pacientes. Essas economias e ganhos de resultados levam os diretores financeiros a continuar financiando a expansão de cuidados intensivos virtuais, reforçando a demanda estrutural no mercado de telemedicina de cuidados agudos.
Paridade de Reembolso Pós-COVID
A Tabela de Honorários Médicos do Medicare de 2025 preservou os códigos de faturamento apenas por áudio e adicionou consultas de treinamento de cuidadores à lista de telessaúde, consolidando a previsibilidade de receita para os códigos de consulta de cuidados intensivos.[2] A UnitedHealthcare reforçou essa posição em sua atualização de política de abril de 2025, ampliando a cobertura comercial para atendimentos remotos de cuidados intensivos. A taxa para um local de origem de telessaúde permanece em 80% de USD 31,01, oferecendo aos hospitais um pagamento de instalação modesto, porém confiável, que ajuda a compensar a infraestrutura de monitoramento. Leis estaduais como o estatuto de cobertura universal da Califórnia estão fechando as lacunas de paridade, criando um arcabouço de reembolso que impulsiona o mercado de telemedicina de cuidados agudos mesmo após o encerramento das isenções de emergência de saúde pública.
Sistemas de Alerta Precoce Baseados em Inteligência Artificial
Os hospitais agora alimentam dados contínuos de ventiladores, monitores e prontuários eletrônicos em mecanismos de análise hospedados na nuvem que identificam riscos de deterioração horas antes do que os limiares tradicionais de sinais vitais. Philips e Mass General Brigham apresentaram uma plataforma de análise em tempo real que centraliza a telemetria cardíaca e as formas de onda ventilatórias para gerar alertas acionáveis para as equipes à beira do leito e de UTI virtual. Os primeiros adotantes documentaram 40% menos reinternações não planejadas em UTI e redução da fadiga por alarmes falsos, pois os algoritmos filtram alertas não acionáveis. O serviço de acompanhante virtual habilitado por inteligência artificial da Teladoc Health permite que um único técnico centralizado monitore 25% mais quartos sem comprometer as métricas de prevenção de quedas. Esses avanços estreitam o vínculo entre ciência de dados e ação à beira do leito, adicionando um pilar de inovação duradouro dentro do mercado de telemedicina de cuidados agudos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidade de Licenciamento Transfronteiriço | -1.80% | Global, agudo na América do Norte | Médio prazo (2 a 4 anos) |
| Lacunas de Privacidade de Dados e Cibersegurança | -2.30% | Global, foco regulatório nos EUA e na UE | Curto prazo (≤ 2 anos) |
| Fadiga por Alarmes em Teleclinicianos | -1.50% | Global, ambientes de cuidados intensivos | Médio prazo (2 a 4 anos) |
| Limites de Reembolso por Pagamento Agrupado | -1.20% | América do Norte, expandindo-se globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Licenciamento Transfronteiriço
Apenas 37 estados dos Estados Unidos participam plenamente do Compacto Interestadual de Licenciamento Médico, e especialidades como neurologia de emergência enfrentam obstáculos adicionais de credenciamento que retardam as consultas em tempo real entre estados. Os hospitais ainda precisam obter privilégios separados para cada médico remoto, aumentando o trabalho administrativo e introduzindo atrasos que comprometem intervenções críticas em termos de tempo. Durante os surtos regionais de COVID-19, essas lacunas de licenciamento limitaram o rápido redirecionamento de intensivistas ociosos para UTIs em pontos críticos, ilustrando como a regulamentação restringe a capacidade virtual de outra forma elástica. A menos que a reforma federal ou multiestadual se acelere, o atrito de licenciamento continuará a reduzir o potencial de expansão do mercado de telemedicina de cuidados agudos.
Lacunas de Privacidade de Dados e Cibersegurança
As emendas propostas à regra de segurança da HIPAA exigem criptografia de ponta a ponta, arquiteturas de rede de confiança zero e janelas de notificação de violação de 24 horas — mudanças que o Escritório de Direitos Civis estima que poderiam custar aos prestadores USD 9,3 bilhões no primeiro ano. Hospitais rurais menores — frequentemente candidatos ideais para parcerias de UTI virtual — carecem de capital e pessoal de segurança, tornando-os alvos preferenciais de ransomware e desestimulando a implantação. Os prêmios de seguro cibernético aumentaram 13% em 2024 para hospitais com interfaces de monitoramento remoto, refletindo a preocupação atuarial com os fluxos de dados em tempo real que os hackers podem explorar. Consequentemente, os comitês de risco em nível de conselho às vezes adiam o investimento em telemedicina até que a postura de cibersegurança melhore, apertando uma restrição sobre o mercado de telemedicina de cuidados agudos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Dominância da UTI Virtual nos Cuidados IntensivosOs programas de UTI virtual captaram 38,5% da participação do mercado de telemedicina de cuidados agudos em 2026, uma posição de liderança construída ao longo de mais de uma década de dados de resultados revisados por pares. A contribuição do segmento para o tamanho do mercado de telemedicina de cuidados agudos deve expandir-se a uma CAGR de 16,22% à medida que hospitais comunitários adicionais se conectam a centros de comando em modelo hub-and-spoke para supervisão de intensivistas 24 horas por dia. A adoção ganha impulso em unidades onde a mortalidade observada em relação à prevista permanece elevada, pois as equipes de gestão podem apontar para reduções publicadas na razão de chances para justificar os investimentos de capital. O telestroke surge como a aplicação de crescimento mais rápido, com uma taxa de 18,7% impulsionada pelos imperativos de tempo até o tratamento e por uma crescente rede de hospitais rurais que depende de expertise neurológica rápida.[3] A telepsiquiatria de emergência e a telefarmácia completam o portfólio de aplicações, ressaltando a evolução do setor de telemedicina de cuidados agudos do monitoramento amplo de UTI para serviços virtuais orientados a subespecialidades.
As suítes de UTI virtual de segunda geração agora integram painéis de análise preditiva, captura de forma de onda de ventilador e suporte à decisão de dosagem de medicamentos, que ajudam as equipes à beira do leito a prever a deterioração com horas de antecedência. Os hospitais que implantam essas capacidades relatam reduções médias de 0,9 dia no tempo de internação em UTI e ganhos de rotatividade de leitos que se refletem em melhorias no ciclo de receita. Enquanto isso, os serviços de telestroke se beneficiam do compartilhamento simplificado de imagens DICOM que acelera as leituras dos neurologistas, economizando em média 22 minutos de transferência por caso. Essas métricas de desempenho consolidam o papel de cada aplicação dentro do mercado de telemedicina de cuidados agudos mais amplo e sinalizam a maturidade contínua da segmentação.



Por Tipo de Serviço:
O Monitoramento Remoto Viabiliza a Vigilância ContínuaOs painéis de monitoramento remoto de pacientes representaram 41,6% do mercado de telemedicina de cuidados agudos em 2026, refletindo a necessidade clínica de transmitir dados fisiológicos de dispositivos distintos para uma única interface de comando. Essa dominância deve se manter, com a linha de serviço registrando uma CAGR de 17,56% até 2032, à medida que os alertas triados por inteligência artificial reduzem os falsos positivos e mantêm os teleclinicianos engajados. A teleenfermagem se destaca como o segmento de crescimento mais rápido, com 20,5%, impulsionado por evidências empíricas de que enfermeiros experientes podem gerenciar remotamente 67% das admissões e altas, concedendo à equipe presencial 45 minutos adicionais por episódio de paciente.
A consulta virtual em tempo real permanece essencial para casos emergenciais de cardiologia ou trauma que requerem a participação de especialistas em minutos, enquanto os serviços de armazenamento e encaminhamento ocupam um nicho menor em radiologia aguda e dermatologia. Os complementos de saúde móvel ajudam a transicionar os pacientes da UTI mais rapidamente, fornecendo rastreamento estruturado de sintomas durante os primeiros 30 dias após a alta, mais uma prova de que o mercado de telemedicina de cuidados agudos não está mais limitado às paredes do hospital. Em conjunto, essas dinâmicas de linha de serviço ilustram como as camadas de tecnologia convergem para formar um ecossistema integrado e de ponta a ponta do setor de telemedicina de cuidados agudos.
Por Usuário Final:
Sistemas Hospitalares Impulsionam a Integração InstitucionalOs centros de comando de hospitais e sistemas de saúde geraram 47,3% da receita total de 2026, e sua base instalada lhes confere influência incomparável sobre os roteiros dos fornecedores e os padrões de interoperabilidade. Os conselhos incorporam cada vez mais métricas de telemedicina de cuidados agudos — leitos de UTI supervisionados remotamente, índices de cobertura de teleenfermagem e tempos de resposta ao telestroke — nos painéis de qualidade, reforçando o compromisso interno. Os programas de cuidados agudos domiciliares registram a maior CAGR de 19,0% porque os pagadores agora reembolsam o monitoramento fisiológico remoto e as consultas pós-UTI, o que libera capacidade e reduz reinternações que, de outra forma, prejudicariam as margens de DRG. Clínicas especializadas e centros de cirurgia ambulatorial utilizam consultas de cuidados intensivos ad hoc para estabilizar eventos adversos sem transferências de emergência. Isso demonstra a borda periférica, mas de rápido movimento, do mercado de telemedicina de cuidados agudos.
Coalizões de empregadores e organizações de cuidados gerenciados também estão pilotando equipes virtuais de resposta rápida que intervêm antes que os beneficiários cheguem a pronto-socorros de alto custo, um modelo que pode diversificar ainda mais o mix de usuários finais. Essas mudanças estruturais mostram como o tamanho do mercado de telemedicina de cuidados agudos está distribuído em locais de atendimento cada vez mais heterogêneos, cada um exigindo fluxos de trabalho, credenciamento e construções de segurança personalizados, mas todos contribuindo para um único continuum de prestação virtual de cuidados intensivos.

Análise Geográfica
Mercado de Telemedicina de Cuidados Agudos na América do Norte
A América do Norte captou 46,8% da receita global de 2026, impulsionada por mais de 50 redes de UTI virtual que supervisionam coletivamente aproximadamente 5.800 leitos de UTI. A paridade de reembolso de longa data e a infraestrutura de nuvem de nível empresarial facilitaram o caminho de implementação, embora a expansão do mercado agora se incline para hospitais rurais que ainda estão fora do alcance dos principais centros acadêmicos. A consistência regulatória — exemplificada pela manutenção pelo Medicare dos códigos de consulta e pelos estados que consagram leis de paridade de serviços — sustenta fluxos de caixa previsíveis que mantêm a adoção norte-americana estável, mesmo com a moderação do crescimento absoluto.
Mercado de Telemedicina de Cuidados Agudos na Ásia-Pacífico
A Ásia-Pacífico se classifica como o mercado de crescimento mais rápido, registrando uma CAGR de 18,8% a partir de uma base instalada menor, à medida que os formuladores de políticas destinam recursos para a capacidade de UTI e infraestrutura de saúde digital. A China, por si só, está direcionando parcelas de seus projetados 205 trilhões de USD em gastos com saúde para projetos-piloto de tele-cuidados intensivos, enquanto a Missão Nacional de Saúde Digital da Índia promove o intercâmbio de dados baseado em FHIR que se integra aos centros de UTI virtual hospedados na nuvem. Os ministérios da saúde em todo o Sudeste Asiático também estão testando backhaul via satélite para conectar províncias insulares a centros de comando no continente, um movimento que ressalta a resiliência do mercado de telemedicina de cuidados agudos em geografias com infraestrutura deficiente.
Mercado de Telemedicina de Cuidados Agudos na EMEA e na América do Sul
A Europa concentra-se na colaboração transfronteiriça em cuidados críticos, aproveitando o quadro do Espaço Europeu de Dados de Saúde para permitir que especialistas em cardiologia ou trauma de um Estado-membro consultem casos em outro, dentro das salvaguardas do RGPD. Os sistemas do Oriente Médio e da África estão experimentando conectividade via Starlink para compensar as limitações terrestres, enquanto o Ministério da Saúde do Brasil concluiu uma implantação de tele-cuidados em 15 UTIs que atendeu 5.471 pacientes e registrou elevada satisfação dos profissionais de saúde. Esses casos de uso combinados ilustram como os cenários regionais de política, infraestrutura e reembolso modulam o ritmo do mercado de telemedicina de cuidados agudos em todo o mundo.
Cenário Competitivo
Concentração do Mercado
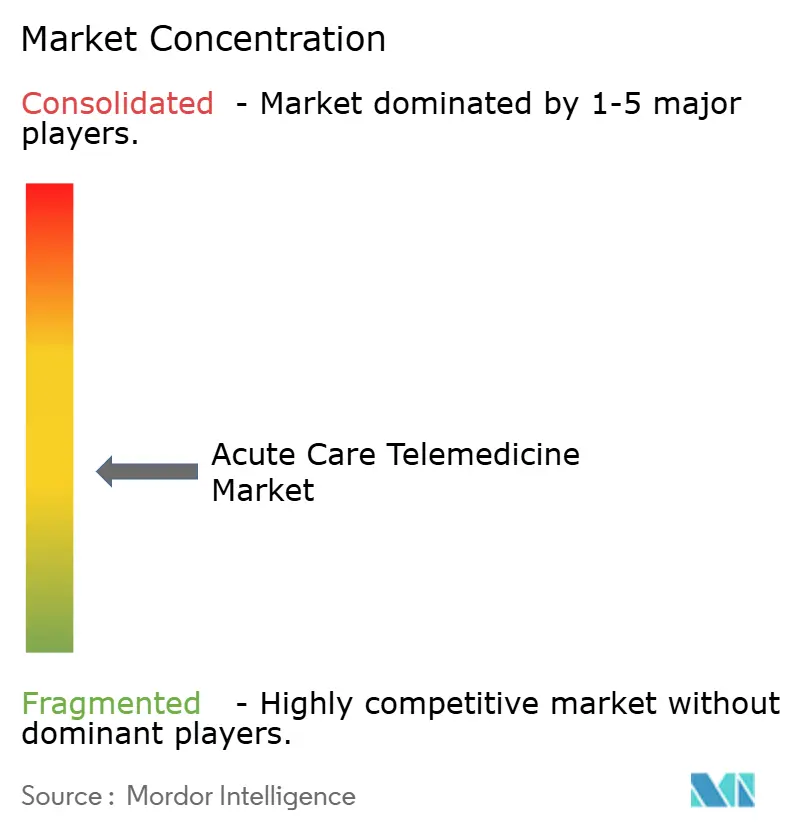
O mercado global de telemedicina de cuidados agudos apresenta um cenário competitivo moderadamente fragmentado, porém em rápida consolidação, impulsionado por provedores especializados em cuidados virtuais, grandes gigantes de tecnologia em saúde e redes hospitalares integradas. Os principais players do setor, como Teladoc Health, Amwell, SOC Telemed, Access TeleCare, Hicuity Health, GE HealthCare, Koninklijke Philips e Siemens Healthineers, competem oferecendo soluções de alta complexidade, como UTI virtual, telestroke, telerradiologia e cobertura por médicos de emergência. Esses fornecedores se diferenciam por meio de hardware proprietário, como carrinhos inteligentes de telemedicina móvel, infraestrutura de vídeo de baixa latência e software de fluxo de trabalho clínico projetado para ambientes hospitalares de alta pressão e sensíveis ao tempo.
A rivalidade no mercado é cada vez mais definida por parcerias estratégicas, fusões e expansões especializadas, em vez de software de vídeo independente. Por exemplo, os provedores estão forjando alianças com sistemas hospitalares regionais para gerenciar lacunas de cobertura 24 horas por dia e graves escassezes de especialistas, particularmente em neurologia e cuidados intensivos. Além disso, a integração de triagem por inteligência artificial, suporte diagnóstico automatizado e tecnologias de computação de borda e 5G tornou-se um campo de batalha primário para fornecedores que buscam reduzir a latência diagnóstica e melhorar o monitoramento de pacientes em tempo real em ambientes de emergência.
Líderes do Setor de Telemedicina de Cuidados Agudos
-
Teladoc Health
-
Philips
-
Amwell
-
GE HealthCare
-
Hicuity Health (Advanced ICU Care)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Telemedicina de Cuidados Agudos Empresas cobertas neste relatório
- Teladoc Health
- Philips (eICU)
- Amwell
- GE Healthcare
- Advanced ICU Care / Hicuity Health
- SOC Telemed (Access TeleCare)
- Medtronic
- Cerner (Oracle Health)
- Siemens Healthineers
- Doctor On Demand
- Eagle Telemedicine
- Intercept Telehealth
- Caregility
- GlobalMed
- Hicuity Health (separate profile if legally distinct)
- Masimo
- Baxter (Z-ICU)
- InTouch Health (legacy)
- eVisit
- Avizia (Cisco Health)
Desenvolvimentos industriais recentes em Mercado de Telemedicina de Cuidados Agudos
- Fevereiro de 2025: Philips e Mass General Brigham firmaram parceria para construir um mecanismo de insights baseado em inteligência artificial que funde dados de ventiladores e monitores para suporte contínuo à decisão em cuidados intensivos.
- Fevereiro de 2025: Teladoc Health adquiriu a Catapult Health por USD 65 milhões, adicionando diagnósticos domiciliares com qualidade laboratorial à sua pilha de telemetria de cuidados agudos.
- Janeiro de 2025: Avel eCare adquiriu o Amwell Psychiatric Care, expandindo a cobertura virtual de crises de saúde comportamental para 46 estados.
- Novembro de 2024: Teladoc Health lançou um serviço de acompanhante virtual habilitado por inteligência artificial que permite a um único técnico supervisionar 25% mais quartos sem degradar as métricas de prevenção de quedas.
Escopo do Relatório Global do Mercado de Telemedicina de Cuidados Agudos
Visão geral da segmentação
| UTI Virtual |
| Telestroke |
| Telepsiquiatria |
| Teledermatologia |
| Telefarmácia |
| Monitoramento Remoto de Pacientes |
| Consulta Virtual em Tempo Real |
| Armazenamento e Encaminhamento |
| Serviços de Saúde Móvel |
| Teleenfermagem |
| Hospitais e Sistemas de Saúde |
| Clínicas Especializadas |
| Centros Cirúrgicos Ambulatoriais |
| Ambientes de Cuidados Domiciliares |
| Pagadores e Redes de Empregadores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Aplicação | UTI Virtual | |
| Telestroke | ||
| Telepsiquiatria | ||
| Teledermatologia | ||
| Telefarmácia | ||
| Por Tipo de Serviço | Monitoramento Remoto de Pacientes | |
| Consulta Virtual em Tempo Real | ||
| Armazenamento e Encaminhamento | ||
| Serviços de Saúde Móvel | ||
| Teleenfermagem | ||
| Por Usuário Final | Hospitais e Sistemas de Saúde | |
| Clínicas Especializadas | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Ambientes de Cuidados Domiciliares | ||
| Pagadores e Redes de Empregadores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Com que rapidez se espera que a telemedicina de cuidados agudos cresça até 2032?
A receita global deve aumentar de 36,62 bilhões de USD em 2026 para 87,18 bilhões de USD até 2032, refletindo uma CAGR de 15,55% ao longo do período de cinco anos.
Qual aplicação lidera atualmente a adoção na telemedicina de cuidados agudos?
Os serviços de UTI virtual respondem por 38,5% da receita de 2026, tornando-os a aplicação virtual de cuidados intensivos mais ampla e consolidada no mundo.
Que retornos financeiros os hospitais obtêm com os programas de UTI virtual?
Estudos econômicos situam a relação custo-efetividade próxima a USD 45.320 por ano de vida ajustado pela qualidade adicional, com quedas documentadas de 58% nas chances de mortalidade em UTI e menor tempo de permanência que libera leitos.
Como a paridade de reembolso influencia a adoção de cuidados intensivos virtuais?
A tabela de honorários de 2025 do Medicare e as políticas paralelas de pagadores comerciais sustentam os códigos de faturamento para consultas remotas de cuidados intensivos, oferecendo aos hospitais fluxos de receita previsíveis que justificam novas implantações.
Por que a Ásia-Pacífico é vista como a região de expansão mais rápida?
O financiamento governamental para saúde digital, o rápido crescimento da capacidade de UTI e as políticas favoráveis à telessaúde impulsionam a receita regional a uma CAGR de 18,8% até 2032.
Quais obstáculos de cibersegurança os prestadores devem superar ao lançar plataformas de UTI virtual?
As atualizações propostas à regra de segurança da HIPAA exigem criptografia de ponta a ponta e podem custar aos hospitais dos Estados Unidos cerca de USD 9,3 bilhões em conformidade no primeiro ano, tornando defesas cibernéticas robustas um pré-requisito para a expansão.