
Tamaño y Cuota del Mercado de Sistemas de Protección Activa
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.14 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.62 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Protección Activa por Mordor Intelligence
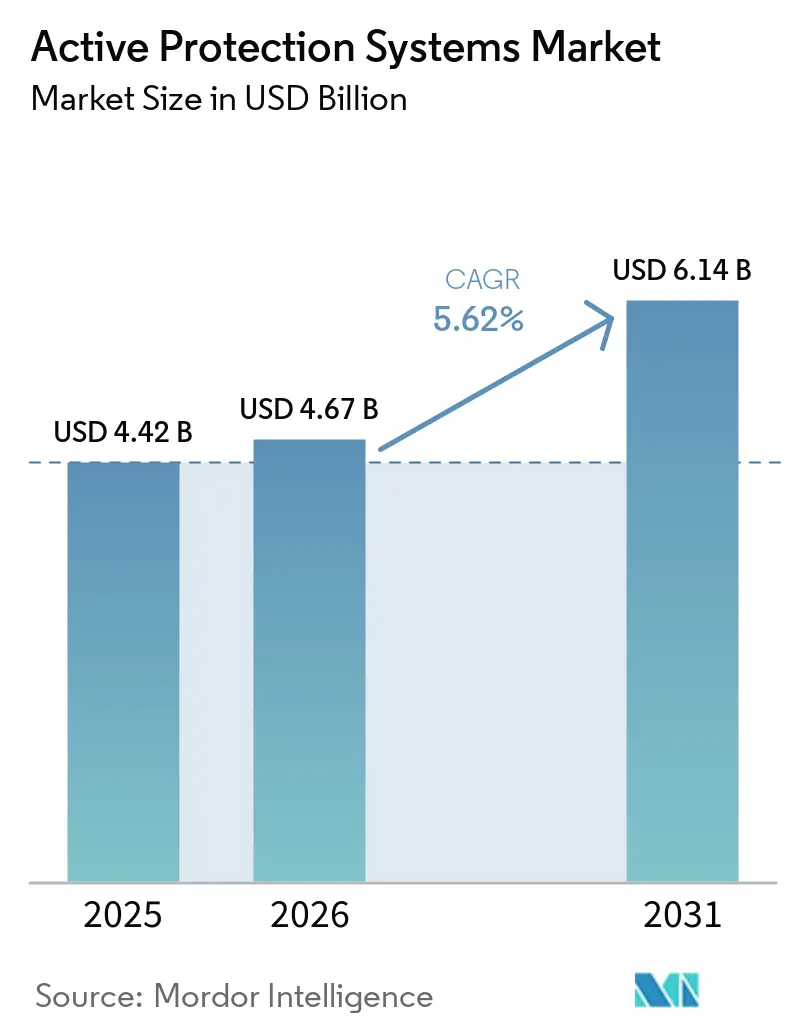
El tamaño del mercado de sistemas de protección activa fue valorado en 4,42 mil millones de USD en 2025 y se estima que crecerá desde 4,67 mil millones de USD en 2026 hasta alcanzar 6,14 mil millones de USD para 2031, a una CAGR del 5,62% durante el período de pronóstico (2026-2031). El mercado está impulsado por la carrera militar para blindar vehículos contra la proliferación de misiles antitanque guiados y municiones merodeadoras. El mandato de la OTAN para tanques de batalla principales equipados con sistemas de protección activa y los programas europeos representan la mayor participación. Al mismo tiempo, los presupuestos de rápido crecimiento en Asia-Pacífico financian soluciones autóctonas que reducen la dependencia de proveedores extranjeros.[1] La demanda está evolucionando hacia contramedidas integradas de destrucción activa y de neutralización pasiva habilitadas por inteligencia artificial que clasifican y neutralizan amenazas en microsegundos, reduciendo los riesgos de daños colaterales en entornos urbanos. La fragilidad de la cadena de suministro en torno a los chips de nitruro de galio continúa moderando la producción a corto plazo. Sin embargo, la financiación de capital de riesgo superior a 500 millones de USD en 2024-2025 está acelerando el desarrollo de prototipos de fusión de sensores y energía dirigida que prometen niveles de protección de cambio radical.
Conclusiones Clave del Informe
- Por mecanismo de neutralización, los sistemas de destrucción activa (hard-kill) lideraron con el 56,30% de la cuota del mercado de sistemas de protección activa en 2025; se prevé que las contramedidas de destrucción pasiva (soft-kill) crezcan a una CAGR del 7,28% hasta 2031.
- Por plataforma, las plataformas terrestres representaron el 72,90% del mercado de sistemas de protección activa en 2025, mientras que se prevé que las plataformas aéreas crezcan a una CAGR del 8,05% hasta 2031.
- Por clase de alcance, las soluciones de alcance medio capturaron una cuota del 47,80% del mercado de sistemas de protección activa en 2025; se prevé que los sistemas de largo alcance se expandan a una CAGR del 6,95% hasta 2031.
- Por usuario final, las fuerzas de defensa dominaron con el 91,10% de la cuota del mercado de sistemas de protección activa en 2025, mientras que se proyecta que los usuarios de seguridad nacional crezcan a una CAGR del 7,62% hasta 2031.
- Por región, Europa lideró con una cuota de ingresos del 38,40% en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandato de la OTAN para tanques de batalla principales equipados con sistemas de protección activa para 2030 | +1.2% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Rápida integración de chips de fusión de sensores de IA | +0.9% | Global | Corto plazo (≤ 2 años) |
| Ola de adquisición de arquitectura abierta MAPS de EE. UU. | +0.8% | América del Norte, naciones aliadas | Mediano plazo (2-4 años) |
| Los lanzadores de neutralización pasiva de accionamiento eléctrico reducen SWaP | +0.6% | Global | Largo plazo (≥ 4 años) |
| Lecciones del conflicto ucraniano que aceleran las modernizaciones | +1.1% | Europa, Europa del Este | Corto plazo (≤ 2 años) |
| Modos de neutralización de enjambres de drones respaldados por capital de riesgo | +0.7% | Global, concentrado en EE. UU./Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandato de la OTAN para Tanques de Batalla Principales Equipados con Sistemas de Protección Activa para 2030
La STANAG 4686 de la OTAN establece líneas de base de rendimiento unificadas que han impulsado el gasto de los estados miembros en soluciones comunes de sistemas de protección activa, reduciendo los costos unitarios y estandarizando la logística en las flotas del Leopard 2A8 y el Challenger 3. Las adjudicaciones de contratos por valor de EUR 800 mil millones (USD 943,72 mil millones) bajo el Plan ReArm Europe destinan las mejoras de supervivencia como prioridad principal, adelantando las adquisiciones para cumplir el plazo de 2030. Las ventajas de escala resultantes favorecen a los proveedores establecidos con hardware probado en combate y acortan los ciclos de certificación para actualizaciones incrementales.
Rápida Integración de Chips de Fusión de Sensores de IA
Los modelos de aprendizaje automático que funcionan en procesadores de radar de nitruro de galio permiten a los sistemas de protección activa predecir el comportamiento de los proyectiles, reducir las alertas de falsos positivos y elegir la contramedida menos destructiva.[2] Las mejoras de rendimiento están vinculadas al suministro de semiconductores, que sigue siendo vulnerable a las restricciones de exportación de galio chino que ya han impulsado iniciativas de la Agencia de Proyectos de Investigación Avanzada de Defensa de EE. UU. (DARPA) para obleas alternativas.
Ola de Adquisición de Arquitectura Abierta MAPS de EE. UU.
El programa Sistema de Protección Activa Modular adopta estándares independientes de sensores y efectores, permitiendo actualizaciones de conectar y usar en formaciones Abrams y Stryker. Este modelo amplía la base de proveedores a empresas emergentes de IA y electro-óptica de nicho, comprime los ciclos de renovación y mitiga los riesgos de dependencia de un único proveedor que históricamente han frenado las hojas de ruta de supervivencia del Ejército de EE. UU.
Lecciones del Conflicto Ucraniano que Aceleran las Modernizaciones
Los datos de primera línea confirman que el blindaje reactivo por sí solo no puede detener los modernos misiles antitanque guiados y los drones de primera persona en perspectiva (FPV), lo que empuja a los miembros de la OTAN a modernizar los kits de sistemas de protección activa probados en las flotas en servicio en ventanas de dos años. El despliegue del Arena-M de Rusia ha reflejado esta urgencia, pero las soluciones occidentales mantienen una ventaja en la precisión de discriminación de sensores. Los plazos acelerados privilegian los sistemas listos para entregar y dejan de lado los conceptos no probados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fallos de compatibilidad electromagnética en vehículos heredados | -0.8% | Global, particularmente operadores de flotas más antiguas | Corto plazo (≤ 2 años) |
| Restricciones de control de exportaciones sobre chips de radar de nitruro de galio | -0.6% | Global, concentrado en Asia-Pacífico | Mediano plazo (2-4 años) |
| Altas tasas de falsos positivos en terreno urbano denso | -0.5% | Despliegues centrados en zonas urbanas a nivel global | Largo plazo (≥ 4 años) |
| Riesgo de responsabilidad por lesiones por fragmentación en operaciones de mantenimiento de la paz | -0.3% | Regiones de mantenimiento de la paz de la ONU, África/Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fallos de Compatibilidad Electromagnética en Vehículos Heredados
Los vehículos blindados antiguos carecen de blindaje contra las ráfagas de radar de alta potencia, lo que obliga a un costoso recableado que puede superar los precios de los sistemas de protección activa y retrasar el despliegue.[3] Los operadores deben elegir entre la pérdida parcial de capacidad durante las activaciones o la revisión eléctrica completa, lo que limita la capacidad de modernización en plataformas anteriores al año 2000.
Restricciones de Control de Exportaciones sobre Chips de Radar de Nitruro de Galio
Los embargos de nitruro de galio (GaN) aumentan los plazos de entrega y obligan a cambios de diseño hacia semiconductores de menor rendimiento, dividiendo el mercado de sistemas de protección activa en tecnología de los que "tienen" y los que "no tienen" según los vínculos geopolíticos. La compleja concesión de licencias también aumenta la fricción del ciclo de ventas para los proveedores más pequeños con personal de cumplimiento limitado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Mecanismo de Neutralización:
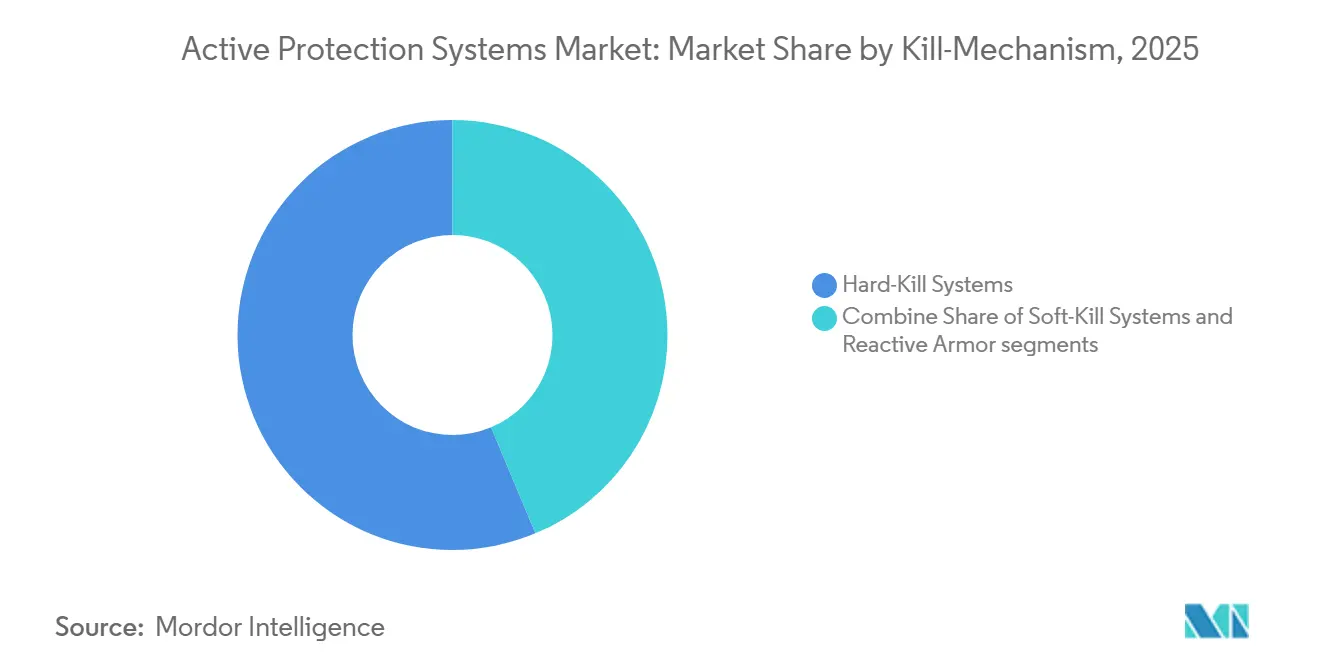
Fiabilidad de la Neutralización Activa y Agilidad de la Neutralización PasivaLos sistemas de destrucción activa (hard-kill) representaron el 56,30% de los ingresos de 2025 en el mercado de sistemas de protección activa, lo que refleja la confianza de los operadores en los interceptores que destruyen físicamente las cargas huecas y los penetradores de energía cinética en pleno vuelo. La demostración de Iron Fist de Elbit Systems contra proyectiles de sabot de 120 mm demostró que los lanzadores compactos pueden neutralizar proyectiles de alta velocidad, lo que llevó a los ejércitos a adoptar defensas en capas que combinan contramedidas explosivas con blindaje pasivo. Los diseños maduros de destrucción activa, como el Trophy de Rafael, integran ahora la priorización de objetivos mediante inteligencia artificial, lo que permite a los vehículos neutralizar múltiples amenazas que llegan en cuestión de milisegundos y registrar telemetría que alimenta actualizaciones continuas de software. La capacidad de reabastecer rápidamente los tubos de lanzamiento en bases operativas avanzadas reduce el tiempo de inactividad. Esto mantiene a las unidades de combate en el teatro de operaciones, una ventaja logística que resuena entre los planificadores de la OTAN encargados de mantener operativas las brigadas mecanizadas durante rotaciones prolongadas.
Los lanzadores de destrucción pasiva (soft-kill) siguen representando el conjunto de ingresos más pequeño, aunque su CAGR del 7,28% subraya un giro estratégico hacia modos de neutralización no letales que reducen los daños colaterales y cumplen las reglas de enfrentamiento en guerra urbana. Las pantallas de humo multiespectrales y los deslumbradores infrarrojos de activación eléctrica eliminan la necesidad de cartuchos explosivos, reduciendo el peso, aumentando la capacidad del cargador y disminuyendo los costes del ciclo de vida. Los clasificadores de redes neuronales deciden ahora en tiempo real si cegar el buscador o engañar su bucle de guía, reduciendo las activaciones falsas que afectaban a los inhibidores de primera generación. Estas características hacen que los conjuntos de destrucción pasiva resulten atractivos para misiones de apoyo a la paz, convoyes de personalidades y flotas de seguridad nacional que operan cerca de poblaciones civiles. A medida que los gobiernos imponen restricciones más estrictas sobre el riesgo de fragmentación, los proveedores que puedan certificar un daño civil casi nulo están en posición de ganar cuota de mercado.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Plataforma:
Los Vehículos Terrestres Dominan Mientras la Demanda Aerotransportada se AceleraLos vehículos terrestres representaron el 72,90% del mercado de sistemas de protección activa en 2025, impulsados por programas masivos de modernización que despliegan Trophy, Iron Fist y StrikeShield en flotas de Leopard 2, Abrams y Bradley en Europa y Estados Unidos. Estas plataformas de cadenas ya disponen de reservas de energía suficientes y ofrecen amplio espacio en el casco, lo que simplifica la colocación de mástiles de sensores y el tendido de cableado. Las oficinas de programas también se benefician de décadas de experiencia en integración, mantenimiento establecido a nivel de depósito y un grupo preparado de instructores que pueden certificar a las tripulaciones en pocas semanas. El resultado es una vía de adquisición predecible que permite a los ministerios de defensa comprometer fondos plurianuales sin riesgo técnico excesivo.
La demanda aérea crece a una CAGR del 8,05%, ya que los vehículos aéreos de combate no tripulados y los activos de ala rotatoria requieren protección contra misiles lanzados desde el hombro y drones kamikaze. El Trophy-Light y derivados similares reducen el tamaño de la apertura del radar y sustituyen los interceptores explosivos por pulsos de energía dirigida para mantenerse dentro de los estrictos límites de peso. Los desarrolladores también combinan paneles AESA compactos con deslumbradores láser conformales para proteger las aeronaves de rotor basculante durante los despegues a bordo de buques y en campo austero, entornos donde las amenazas portátiles son más agudas. Las primeras pruebas de vuelo de los prototipos UH-60 y V-280 muestran un impacto insignificante en el alcance o la carga útil, eliminando una objeción clave entre los gestores de programas de aviación. A medida que la doctrina de operaciones distribuidas empuja a los helicópteros hacia zonas de aterrizaje pequeñas y dispersas, la propuesta de valor de los sistemas de protección activa aéreos pasa de ser deseable a obligatoria.
Por Clase de Alcance:
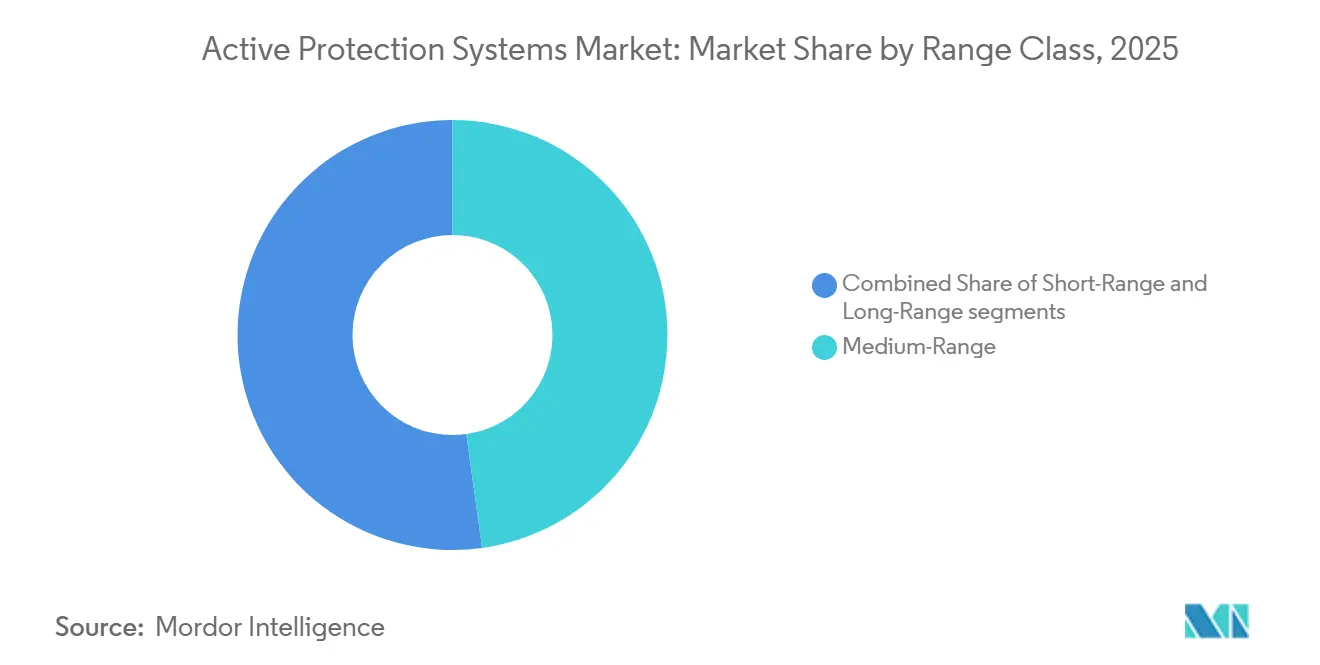
El Punto Óptimo de Alcance Medio y la Emergente Capa de Largo AlcanceLos interceptores de alcance medio mantuvieron una cuota del 47,80% del mercado de sistemas de protección activa en 2025, ofreciendo una distancia de seguridad de 10 a 100 m que equilibra el horizonte radar con la necesidad de evitar activaciones por objetos civiles. Su relación coste-cobertura los convierte en la capa base de la mayoría de los vehículos de combate de infantería de la OTAN, y la arquitectura escala fácilmente de matrices de cuatro a seis sensores a medida que los comandantes de vehículos exigen coberturas de 360 grados. El software integrado de gestión de combate activa ahora el radar de control de fuego únicamente cuando los rastreadores infrarrojos detectan un objeto probablemente hostil, reduciendo drásticamente las emisiones que podrían revelar las posiciones de los vehículos.
Se prevé que los conceptos de largo alcance crezcan a una CAGR del 6,95% a medida que los ejércitos se enfrentan a vehículos de planeo hipersónico, misiles de ataque superior y enjambres de drones que requieren un compromiso más temprano. Los manuales de campo de la OTAN describen ahora construcciones multicapa de «sistemas de protección activa más defensa aérea de corto alcance». Los paquetes de largo alcance transfieren las amenazas supervivientes a los nodos de alcance medio y corto, garantizando profundidad vertical y horizontal. Los proveedores están experimentando con interceptores de doble impulso y miniproyectiles que comparten pilas de propulsión con los sistemas de armas de punto de los buques, reduciendo los costes por disparo mediante la comunalidad entre dominios. A medida que las formas de onda definidas por software permiten a los sensores extender la detección a 3 km y más allá, la línea entre los sistemas de protección activa y la defensa aérea montada en vehículos continúa difuminándose, abriendo partidas presupuestarias anteriormente reservadas para programas de defensa aérea de brigada.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
Predominio Militar Frente al Crecimiento del Uso en Seguridad InteriorLas fuerzas de defensa absorbieron el 91,10% de la demanda de 2025, en función de los elevados precios unitarios y de métricas doctrinales claras que vinculan directamente la supervivencia del vehículo con la retención de la capacidad de combate. Los canales gobierno a gobierno aceleran las aprobaciones, mientras que los acuerdos de compensación industrial canalizan la producción de subsistemas hacia fábricas nacionales, alineando los objetivos de política industrial con los calendarios de adquisición. Los contratos marco plurianuales permiten a los ejércitos adquirir repuestos y parches de software bajo la misma partida presupuestaria, facilitando la presupuestación del sostenimiento y fomentando mejoras incrementales de capacidad en lugar de costosas actualizaciones por bloques.
Se prevé que los usuarios de seguridad nacional crezcan a una CAGR del 7,62%, ya que la policía paramilitar, las fuerzas fronterizas y los guardias de infraestructuras energéticas equipan vehículos de alto valor con cortinas de destrucción pasiva que ocultan las firmas térmicas y engañan a los drones comerciales. Estos organismos a menudo cofinancian la I+D con los ministerios de defensa, aprovechando subvenciones de doble uso para compensar los gastos de adquisición. La selección de disparos habilitada por inteligencia artificial permite a las tripulaciones operar con seguridad en corredores urbanos concurridos, y la naturaleza no letal de las municiones de pantalla de humo o deslumbramiento láser satisface a los organismos de supervisión civil. A medida que los drones de reparto autónomos y los cuadricópteros de aficionados proliferan, se espera que la demanda de soluciones de sistemas de protección activa escalables y conformes con la normativa se desplace de las unidades tácticas de operaciones especiales a las flotas de servicios de emergencia municipales, ampliando la base de clientes más allá de los organismos de seguridad tradicionales.
Análisis Geográfico
Mercado Europeo de Sistemas de Protección Activa
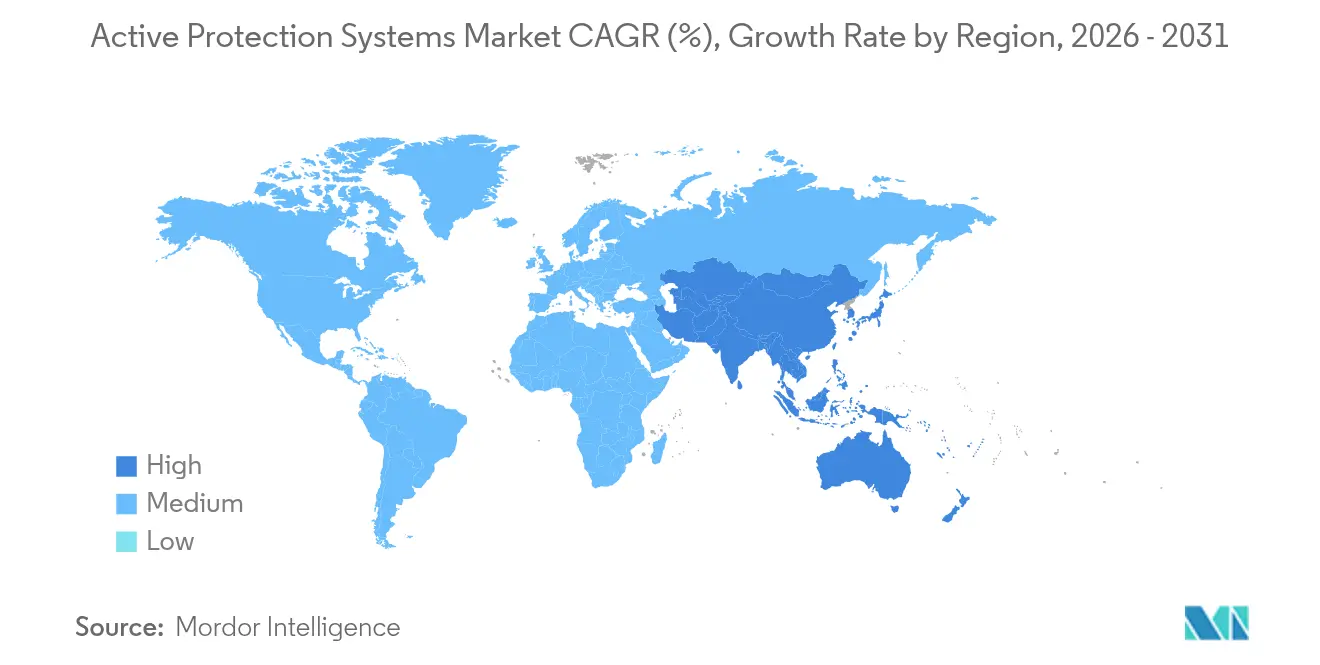
Europa mantuvo el liderazgo con el 38,40% de los ingresos de 2025 tras la estandarización de Alemania y el Reino Unido en el sistema de protección activa Trophy, lo que catalizó compras adicionales en los países nórdicos, Italia y Polonia. El Plan ReArm Europe asigna 800 mil millones de EUR (943,72 mil millones de USD) para cubrir las brechas de capacidad, priorizando los kits de supervivencia de vehículos que cumplen las normas de intercambiabilidad de la OTAN.
Mercado de Sistemas de Protección Activa en Asia-Pacífico
Asia-Pacífico registra la CAGR más rápida del 6,55%; las actualizaciones del Tipo 10 de Japón, las mejoras del K2 de Corea del Sur y los programas nacionales de India refuerzan las cadenas de suministro regionales, reduciendo la dependencia de los plazos de ventas militares extranjeras de Estados Unidos. El gasto en defensa de Asia Oriental aumentó un 6,2% hasta 411 mil millones de USD en 2023, proporcionando una base de financiación duradera para las fundiciones locales de chips de fusión de sensores.
Mercado de Sistemas de Protección Activa en América del Norte y Oriente Medio
América del Norte se beneficia de los despliegues de arquitectura abierta MAPS y de una sólida inversión de capital de riesgo que incentiva a las empresas emergentes de microondas y láser, mientras que Oriente Medio aprovecha los elevados ingresos petroleros para importar capas cinéticas y de energía dirigida; Arabia Saudita por sí sola destinó 78 mil millones de USD a defensa en 2025. La exportación israelí de variantes de Arrow 3 e Iron Beam subraya el apetito de la región por capacidades de supervivencia de vanguardia más allá del blindaje tradicional.

Panorama regulatorio
La adquisición y certificación de sistemas de protección activa están determinadas por normas militares de seguridad e interoperabilidad que establecen cómo se integran los sensores, los efectores y el software en las plataformas blindadas. Para los usuarios de la OTAN, la guía NGVA (AEP-4754) y las normas de referencia de rendimiento como el STANAG 4686 apoyan las decisiones de integración entre flotas y la comunalidad logística, alineándose con el impulso más amplio de la OTAN para equipar los carros de combate principales con sistemas de protección activa antes de 2030, tal como se destaca en el alcance de este informe.
En Estados Unidos, el marco MAPS del Ejército y la planificación de cumplimiento normativo relacionada a cargo de las organizaciones de vehículos terrestres del Ejército de Estados Unidos establecen las expectativas de modularidad, seguridad e integración, apoyando enfoques de arquitectura abierta y neutrales respecto al proveedor. Por otro lado, la transferencia y producción transfronteriza de componentes de sistemas de protección activa están limitadas por los regímenes de control de exportaciones, con los artículos de origen estadounidense sujetos a las vías de licencia ITAR o EAR. Los miembros de la UE también aplican la Posición Común de la UE 2008/944/PESC y los controles nacionales asociados, que pueden afectar a los plazos de entrega y a las configuraciones permitidas para los subsistemas de radar, guerra electrónica e interceptores.
Análisis de la cadena de valor
La cadena de valor de los sistemas de protección activa comienza con los insumos de componentes críticos, incluidos los sensores de radar AESA y electro-ópticos, el procesamiento a bordo (a menudo respaldado por semiconductores de alto rendimiento como los dispositivos basados en GaN), los módulos de guerra electrónica para efectos de destrucción pasiva y activa, y los efectores de destrucción activa (lanzadores, interceptores, espoletas y dispositivos de seguridad). Los contratistas principales e integradores especializados ensamblan estos componentes en kits específicos para cada vehículo y los validan mediante pruebas de seguridad, compatibilidad electromagnética y cualificación de plataforma antes de desplegar los sistemas con repuestos, líneas base de software y paquetes de formación.
En la parte inferior de la cadena, la adquisición y el sostenimiento dependen de contratistas principales y asociaciones estructuradas que conectan a los proveedores de subsistemas con los fabricantes de equipos originales de vehículos y los depósitos. La actividad contractual reciente refleja esta estructura: Elbit Systems recibió un contrato de seguimiento por 228 millones de USD de General Dynamics Ordnance and Tactical Systems para suministrar el sistema de protección activa Iron Fist para la flota Bradley del Ejército de Estados Unidos, y las selecciones del Trophy para el Leopard 2A8 europeo se han ejecutado a través de EuroTrophy GmbH, con KNDS Deutschland como contraparte industrial. La cadena sigue siendo sensible a los cuellos de botella en electrónica avanzada y componentes de radar, y los programas enfatizan cada vez más las interfaces modulares, como las arquitecturas de tipo MAPS, para cualificar alternativas y reducir el riesgo de dependencias de punto único.
Panorama Competitivo
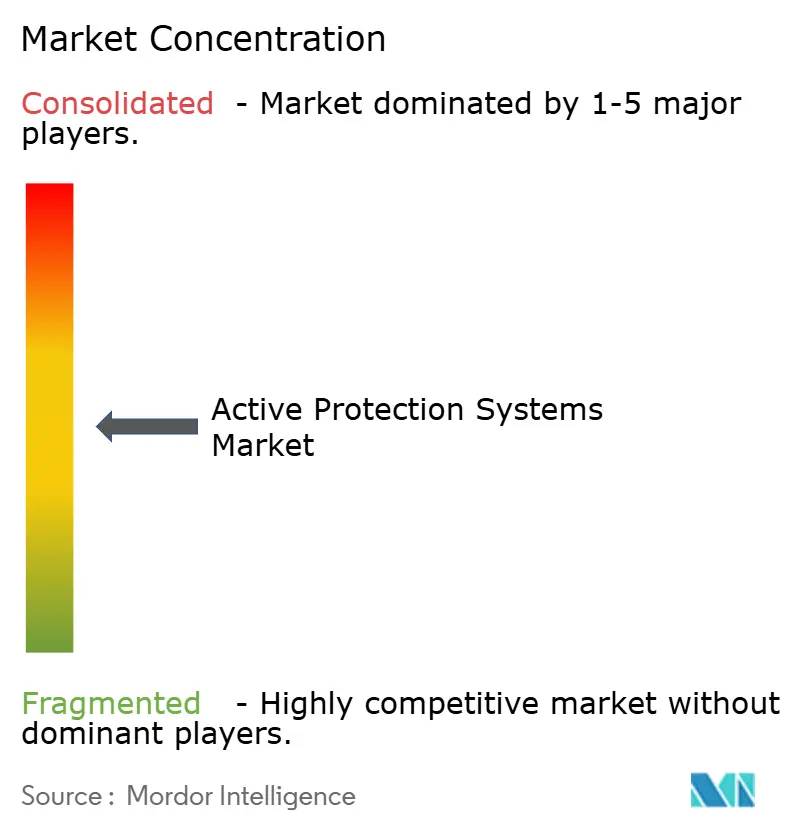
El mercado de sistemas de protección activa está moderadamente fragmentado: los principales contratistas israelíes, alemanes y estadounidenses cuentan con carteras de probada eficacia en combate, aunque más de 20 empresas de nivel medio suministran sensores, lanzadores o middleware de inteligencia artificial. Rafael capitaliza el historial operativo sin parangón del Trophy para asegurar posiciones de producción en serie en variantes del Leopard 2A8, Challenger 3 y Abrams. Rheinmetall se diferencia mediante las baldosas reactivo-activas híbridas de StrikeShield, que reducen el peso en comparación con las jaulas atornilladas, mientras que Elbit Systems posiciona Iron Fist como una alternativa de menor coste para los vehículos de combate de infantería.
La consolidación estratégica se está acelerando. La adquisición de BlueHalo por parte de AeroVironment por 4,1 mil millones de USD combina el conocimiento en municiones merodeadoras con algoritmos contra enjambres, creando una potencia verticalmente integrada de dron a defensa. La compra del negocio de radar de Numerica por parte de Anduril complementa su plataforma de inteligencia artificial Lattice y señala un movimiento hacia los mercados de vehículos blindados anteriormente dominados por los contratistas principales tradicionales.
Las oportunidades en espacios no cubiertos giran en torno a la reducción de falsas alarmas en las megaciudades. Las empresas emergentes que apuntan a la comprensión de escenas impulsada por inteligencia artificial, lanzadores de estado sólido de bajo tamaño, peso y potencia, y haces de microondas no cinéticos están captando rondas de capital de riesgo considerables, lo que evidencia la confianza de los inversores en que la protección definida por software impulsará el próximo reordenamiento competitivo.
Líderes de la Industria de Sistemas de Protección Activa
-
Rafael Advanced Defense Systems Ltd.
-
Rheinmetall AG
-
BAE Systems plc
-
Elbit Systems Ltd
-
ASELSAN A.Ş.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Protección Activa Empresas cubiertas en este informe
- Rafael Advanced Defense Systems Ltd.
- Rheinmetall AG
- Elbit Systems Ltd.
- BAE Systems plc
- ASELSAN A.Ş.
- Leonardo S.p.A
- Saab AB
- Thales Group
- Hyundai Rotem Company
- Artis, L.L.C.
- KNDS N.V.
- QinetiQ Group plc
- Israel Aerospace Industries Ltd.
- Terma A/S
- Northrop Grumman Corporation
- HENSOLDT AG
- Indra Sistemas S.A.
- LACROIX Group
Lea el análisis de las empresas de sistemas de protección activa

Oportunidades de mercado y perspectivas futuras
La adopción de arquitectura abierta crea oportunidades de interoperabilidad para los proveedores de sensores, efectores y software, permitiéndoles integrarse en marcos de integración estandarizados en lugar de entregar conjuntos únicos para cada vehículo. El enfoque MAPS del Ejército de Estados Unidos, junto con el programa de registro del sistema de protección activa de destrucción pasiva con BAE Systems (ROOK) en 2026, señala la continuación de la adquisición de modos de neutralización no cinéticos y apoya la demanda de software de alerta multiespectral, guerra electrónica y clasificación de amenazas que se integra con las plataformas existentes.
El proceso de modernización de blindados en Europa también está convirtiendo el Trophy y sistemas similares en programas industriales repetibles en lugar de modernizaciones puntuales, con los despliegues del Trophy en el Leopard 2A8 en múltiples naciones de la OTAN que indican una estandarización multinacional. A nivel de subsistemas, colaboraciones como el acuerdo de junio de 2026 entre Rheinmetall e Indra Sistemas para integrar el radar AESA NEMUS en StrikeShield refuerzan una vía de actualización para radares de mayor rendimiento y mejoras en la fusión de sensores que pueden incorporarse durante los ciclos de reacondicionamiento de vehículos.
Desarrollos recientes de la industria en Mercado de Sistemas de Protección Activa
- Junio de 2026: Rheinmetall e Indra Sistemas firmaron un acuerdo para integrar el radar AESA NEMUS de Indra en el sistema de protección activa StrikeShield de Rheinmetall. El acuerdo refuerza la capa de sensores de StrikeShield y apoya las actualizaciones modulares para mejorar el rendimiento de detección y clasificación frente a amenazas aéreas y antiblindaje más rápidas y pequeñas.
- Mayo de 2026: BAE Systems obtuvo un contrato del Ejército de Estados Unidos para el programa de registro del sistema de protección activa de destrucción pasiva, centrado en su solución de Observación y Neutralización Óptica Rápida (ROOK, por sus siglas en inglés). El contrato impulsa las arquitecturas de supervivencia que combinan la neutralización no cinética con interceptores de destrucción activa.
- Enero de 2026: EuroTrophy GmbH firmó un contrato con KNDS Deutschland para suministrar el sistema de protección activa Trophy de Rafael para los carros de combate principales Leopard 2A8 destinados a Lituania, los Países Bajos, la República Checa y Croacia. El acuerdo refuerza el Trophy como solución estandarizada en las flotas de blindados pesados europeos y apoya las vías integradas de entrega y sostenimiento.


Mercado de Sistemas de Protección Activa Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los sistemas de protección activa utilizados para detectar, rastrear y neutralizar amenazas entrantes contra plataformas militares, incluyendo tanto soluciones de destrucción activa como de neutralización pasiva vendidas como sistemas, actualizaciones o paquetes de integración.
Exclusiones del alcance: Excluimos las soluciones de blindaje pasivo únicamente, los sistemas independientes contra drones que no están integrados como sistemas de protección activa, y las municiones que no forman parte del kit de sistemas de protección activa.
Descripción General de la Segmentación
- Por Mecanismo de Neutralización
- Sistemas de Neutralización Activa
- Sistemas de Neutralización Pasiva
- Blindaje Reactivo
- Por Plataforma
- Terrestre
- Naval
- Aerotransportada
- Por Clase de Alcance
- Corto Alcance
- Alcance Medio
- Largo Alcance
- Por Usuario Final
- Fuerzas de Defensa
- Seguridad Interior y Fuerzas Paramilitares
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Israel
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con señales abiertas de gasto en defensa y adquisiciones para que el conjunto de demanda no se construya sobre suposiciones. Revisamos fuentes como los datos de gasto militar del SIPRI, los códigos comerciales de UN Comtrade para electrónica de defensa relevante y subsistemas de vehículos, documentos públicos de la OTAN, libros de justificación presupuestaria del Departamento de Defensa de los Estados Unidos e informes del Servicio de Investigación del Congreso donde los programas de sistemas de protección activa se analizan a nivel de programa.
A continuación, verificamos la producción de plataformas y la actividad de actualización utilizando materiales como anuncios de contratos gubernamentales, comunicados de comités parlamentarios de defensa, e informes anuales y presentaciones para inversores de empresas. Las bases de datos de patentes se utilizan para comprender la dirección tecnológica (por ejemplo, fusión de sensores y diseños de interceptores) y para detectar cuándo nuevas variantes comienzan a escalar. En paralelo, se utilizan suscripciones de pago para información financiera e inteligencia empresarial, así como contratos y licitaciones globales, para confirmar el momento de adjudicación, las ventanas de entrega probables y la distribución entre actividad de nueva construcción y de modernización. Estas fuentes son indicativas y no exhaustivas, y también se utilizaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar lo que realmente se está comprando y desplegando, ya que los sistemas de protección activa a menudo se incluyen en paquetes más amplios de actualización de vehículos o navales. Hablamos con una combinación de partes interesadas en adquisiciones de defensa y programas, integradores de sistemas y especialistas a nivel de componentes en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, para que las suposiciones sobre tasas de instalación, plazos de contratos y curvas de precios puedan verificarse antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 14% | Asia-Pacífico: 37% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 30% | Europa, Oriente Medio y África: 36% |
| Actores menores: 18% | Gerentes: 56% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El mercado se construye principalmente utilizando una reconstrucción de demanda de defensa de arriba hacia abajo, donde las líneas presupuestarias, las adjudicaciones de contratos y los planes de modernización de plataformas se traducen en valor de instalación y actualización de sistemas de protección activa. Lo que ayuda a mantener el modelo fundamentado es que la demanda de sistemas de protección activa está vinculada a recuentos de plataformas observables y ciclos de actualización, y luego los precios se mapean al contenido típico del kit (sensores, procesamiento, lanzadores, contramedidas e integración).
Para mantener los totales realistas, los resultados se corroboran con verificaciones selectivas de abajo hacia arriba, como la acumulación de valores de contratos muestreados para programas importantes, el uso de una aproximación de volumen por precio de venta promedio para kits de modernización, y la realización de verificaciones de canal sobre servicios de integración y soporte. Los insumos clave del modelo incluyen la actividad de entrega y modernización de vehículos blindados, los calendarios de actualización de combatientes navales, las tasas de instalación conocidas de sistemas de protección activa por clase de plataforma, la progresión del precio de venta promedio del sistema a lo largo del tiempo, y los desfases entre adjudicación y entrega que desplazan el reconocimiento de ingresos entre años. Los pronósticos utilizan análisis de escenarios respaldados por opiniones de expertos sobre el ritmo de adquisición, más el suavizado de los ciclos históricos de adjudicación para que los picos de un solo año no distorsionen la curva. Cuando los detalles a nivel de programa son incompletos, las brechas se manejan mediante bandas conservadoras de tasas de instalación y luego se ajustan tras la validación mediante entrevistas.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante verificaciones de consistencia frente a señales independientes, como entregas de vehículos de defensa, presupuestos de modernización conocidos y totales de contratos anunciados públicamente, que deberían moverse en la misma dirección que el mercado modelado. Las variaciones son revisadas por otro analista, y los valores atípicos se rastrean hasta el nivel de supuesto, que generalmente corresponde al momento de fijación de precios, la fase de entrega, o si un contrato incluye integración y soporte.
Cuando se encuentra una discrepancia, volvemos a contactar a los expertos relevantes para confirmar si el problema es un límite de alcance o un desplazamiento temporal en la adquisición. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se producen adjudicaciones de programas importantes, cancelaciones o cambios presupuestarios. Antes de la entrega, se completa un pase final para que los clientes reciban una visión actualizada alineada con la información pública más reciente.
Tamaño del Mercado de Sistemas de Protección Activa de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para los sistemas de protección activa a menudo divergen porque los ingresos de los sistemas de protección activa se registran de manera diferente entre los estudios, incluso cuando se analizan los mismos países. Los principales factores suelen ser las decisiones de temporalidad, lo que se incluye dentro del precio del sistema y cómo se trata el valor de la modernización y los servicios.
Cuando la conversión de divisas se fija a un período de referencia y cuando los precios de venta promedio se actualizan utilizando adjudicaciones recientes y no precios de catálogo más antiguos, el mercado implícito puede desplazarse en cientos de millones en un solo año. Por eso la cifra de 4,67 mil millones de USD para 2026 utilizada aquí se combina con verificaciones estrictas de fase de entrega y luego se consolida mediante un proceso de actualización anual aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,67 mil millones de USD (2026) | |
| Publicación Especializada del Sector A | 4,49 mil millones de USD (2025) | Utiliza un año base diferente y un horizonte más amplio, y puede aplicar una curva de precios más amplia sin separar claramente el momento de la modernización de las entregas de nuevas plataformas. |
| Consultora Regional B | 4,35 mil millones de USD (2024) | Combina perspectivas de ingresos y volumen, y puede desplazar los totales si el momento de conversión y el alcance de la integración y el soporte no se manejan de manera consistente entre regiones. |
La comparación muestra que la selección del año y el momento de fijación de precios explican una parte significativa de la dispersión, incluso antes de debatir la cobertura de plataformas. Al mantener los supuestos trazables hasta las adjudicaciones, los calendarios de entrega y una progresión explícita del precio de venta promedio, el modelo se mantiene repetible y más fácil de auditar cuando nuevos contratos o presupuestos mueven el mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de sistemas de protección activa?
El mercado está valorado en USD 4,67 mil millones en 2026 y se proyecta que alcance USD 6,14 mil millones en 2031, avanzando a una CAGR del 5,62% durante el período de pronóstico (2026-2031).
¿Qué región lidera el mercado de sistemas de protección activa?
Europa posee la mayor cuota de ingresos del 38,40%, impulsada por los mandatos de la OTAN y los programas de actualización de tanques de batalla principales a gran escala.
¿Qué segmento está creciendo más rápido?
Las plataformas aerotransportadas exhiben la CAGR más alta del 8,05% debido a las soluciones de bajo peso para aeronaves no tripuladas y helicópteros.
¿Qué está impulsando la adopción de la IA en los sistemas de protección activa?
La fusión de sensores habilitada por IA reduce las tasas de falsos positivos y permite la clasificación de amenazas en microsegundos, algo crucial para los despliegues urbanos.
¿Cómo están afectando los controles de exportación del nitruro de galio a los proveedores?
Las restricciones sobre los chips de nitruro de galio (GaN) amplían los plazos de entrega y obligan a los fabricantes a buscar semiconductores alternativos o rediseñar los módulos de radar.


 Sus datos están seguros y nunca se venden ni se comparten.
