
Tamanho e Participação do Mercado Global de Tratamento de Ceratose Actínica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.13 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.10 % |
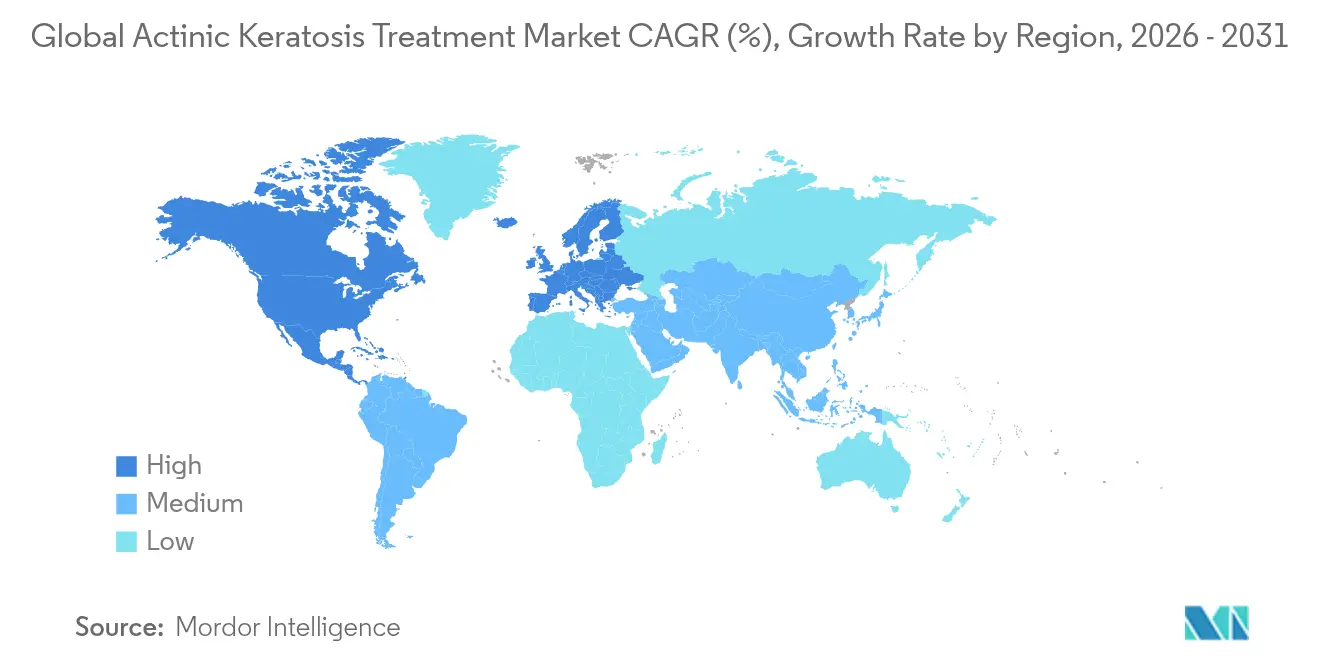
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
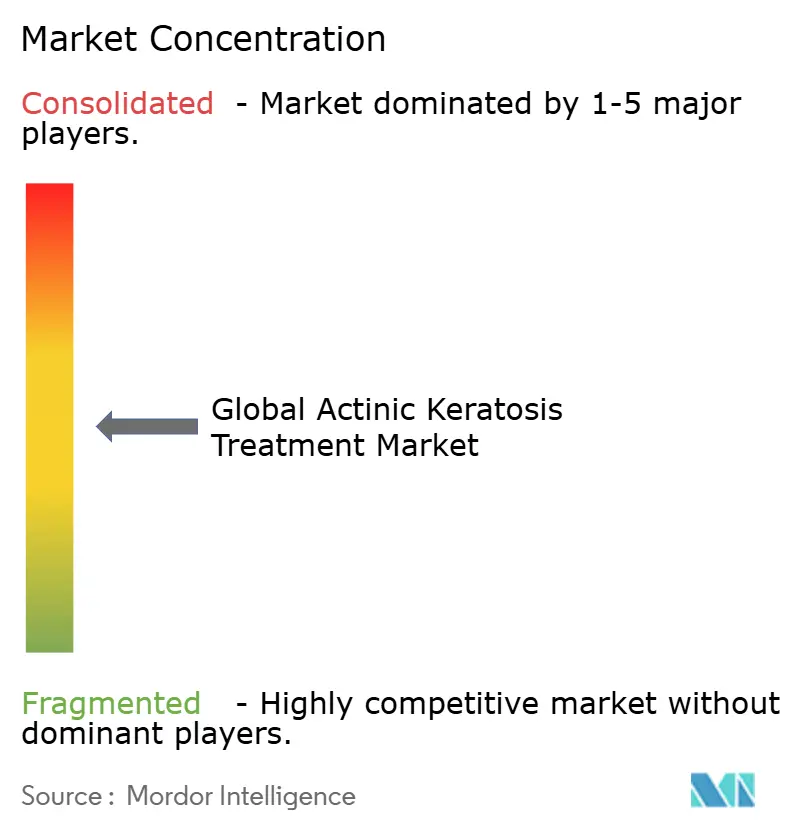
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado Global de Tratamento de Ceratose Actínica por Mordor Intelligence
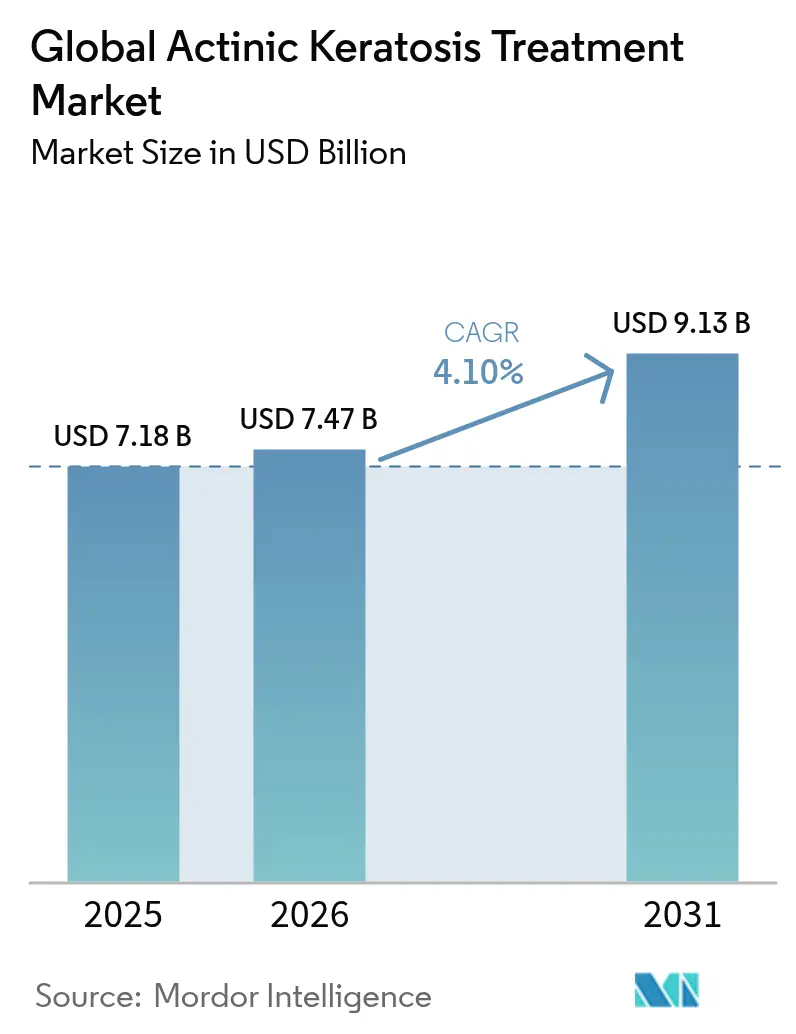
Espera-se que o tamanho do mercado de tratamento de ceratose actínica cresça de USD 7,18 bilhões em 2025 para USD 7,47 bilhões em 2026, com previsão de atingir USD 9,13 bilhões até 2031, a um CAGR de 4,10% no período de 2026-2031. Esse crescimento reflete o aumento da prevalência de lesões em populações de pele clara e em processo de envelhecimento, a rápida inovação em procedimentos e a melhoria da clareza no reembolso nas principais economias. A América do Norte mantém a liderança graças à ampla cobertura de seguros de saúde e a sólidos ecossistemas de pesquisa clínica, enquanto a Ásia-Pacífico, liderada pelo Japão e pela Austrália, expande-se mais rapidamente em razão do envelhecimento demográfico e do maior acesso à dermatologia. A rivalidade competitiva permanece moderada, à medida que empresas consolidadas adquirem ativos em desenvolvimento e refinam combinações fármaco-dispositivo, enquanto novos entrantes de menor porte enfatizam a terapia fotodinâmica de luz diurna e o diagnóstico assistido por IA. Avanços em procedimentos, como sistemas de laser fracionado e TFD mediada por luz diurna, estão acelerando a adoção por parte dos médicos, mesmo com as terapias tópicas continuando a dominar o tratamento de primeira linha. As farmácias digitais, impulsionadas pelo uso de telessaúde durante a pandemia, estão remodelando a dinâmica de distribuição, enquanto coortes de pacientes mais jovens buscam intervenções precoces e preventivas — sinalizando uma mudança gradual nos paradigmas de tratamento.
Principais Conclusões do Relatório
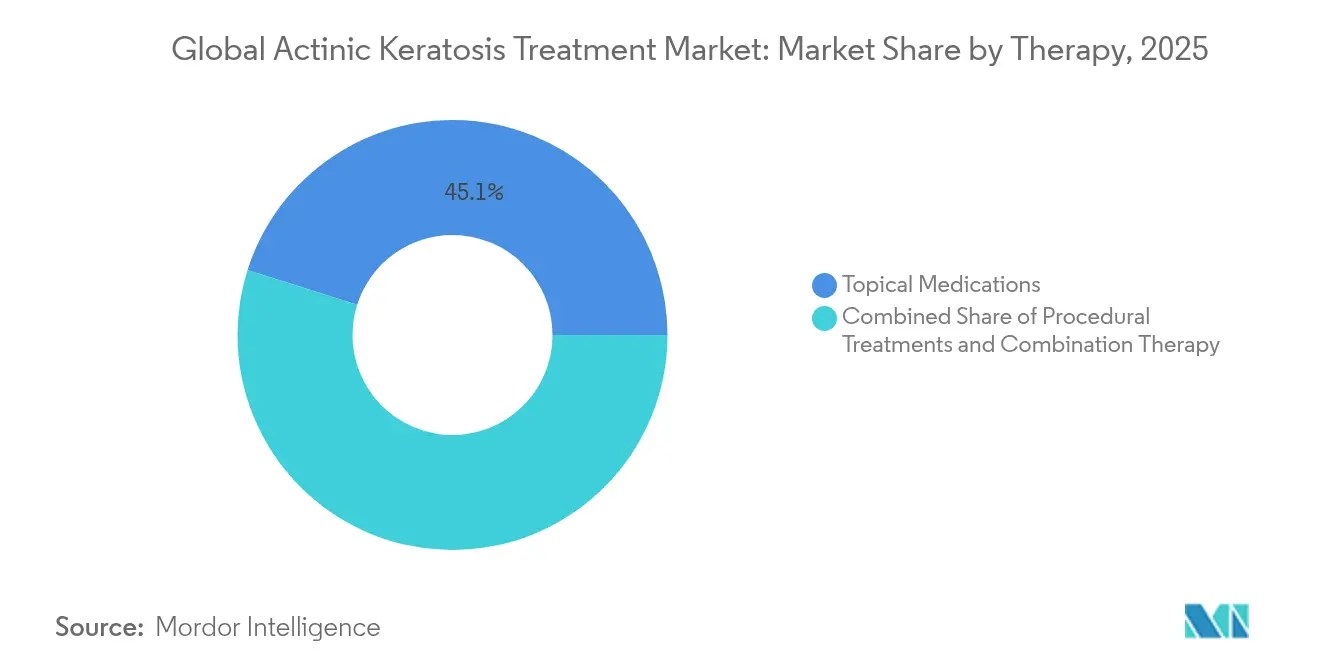
- Por terapia, os medicamentos tópicos lideraram com 45,12% da participação do mercado de tratamento de ceratose actínica em 2025, enquanto os tratamentos procedimentais têm projeção de expansão a um CAGR de 5,12% até 2031.
- Por usuário final, hospitais e centros de oncologia detiveram 53,55% do tamanho do mercado de tratamento de ceratose actínica em 2025, ao passo que os ambientes de cuidados domiciliares registram o maior CAGR de 4,73% até 2031.
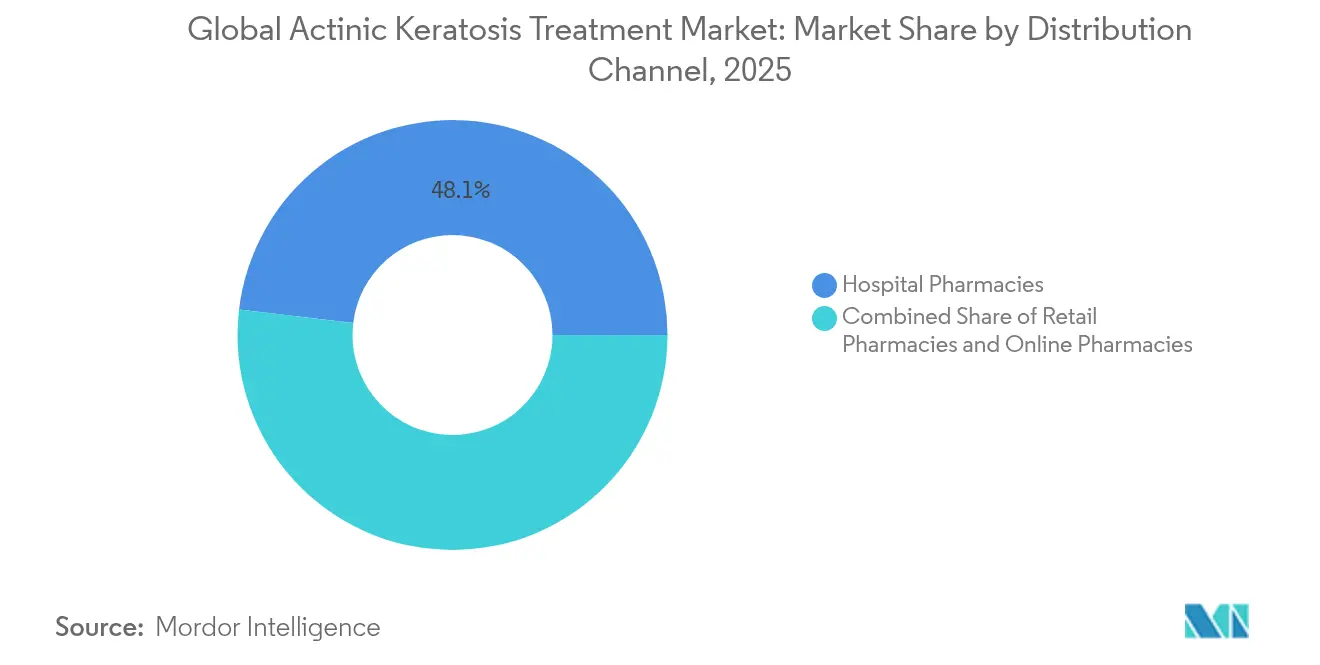
- Por canal de distribuição, as farmácias hospitalares responderam por 48,10% do mercado de tratamento de ceratose actínica em 2025; as farmácias on-line lideram o crescimento a um CAGR de 5,06% até 2031.
- Por faixa etária do paciente, indivíduos com mais de 60 anos representaram 67,20% do mercado de tratamento de ceratose actínica em 2025, enquanto a faixa demográfica com menos de 40 anos avança a um CAGR de 5,29% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da prevalência entre populações de pele clara em processo de envelhecimento | +1.2% | Global, elevado na América do Norte e na Austrália | Longo prazo (≥ 4 anos) |
| Crescimento da demanda por procedimentos dermatológicos minimamente invasivos | +0.8% | América do Norte e UE; expansão para a APAC | Médio prazo (2-4 anos) |
| Expansão da cobertura de reembolso para terapias de ceratose actínica em mercados da OCDE | +0.6% | EUA e Alemanha na liderança | Curto prazo (≤ 2 anos) |
| Adoção de protocolos de TFD de luz diurna reduzindo o tempo em consultório e os custos | +0.5% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Aprovações regulatórias de novos agentes impulsionando a adesão dos médicos | +0.3% | Marcos regulatórios dos EUA e da UE | Curto prazo (≤ 2 anos) |
| Dermatoscopia habilitada por IA impulsionando o diagnóstico precoce | +0.2% | América do Norte e APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência de Ceratose Actínica entre Populações de Pele Clara em Processo de Envelhecimento
As taxas de prevalência variam de 11% a 25% em latitudes setentrionais e atingem 60% entre os adultos australianos, evidenciando um grande e crescente contingente de pacientes. Os dados de clínicas na Espanha mostram uma prevalência geral de 28,6%, com os homens desproporcionalmente afetados, o que condiciona a demanda por terapias. O aprimoramento do rastreamento público e o aumento da expectativa de vida encaminham mais lesões para os serviços clínicos, enquanto cada lesão sinaliza um risco elevado de carcinoma espinocelular — com transformação maligna estimada em 8% em pacientes imunocompetentes. Os pagadores encaram o tratamento precoce como uma medida de contenção de custos, apoiando uma cobertura mais ampla tanto para cuidados tópicos quanto procedimentais. Em conjunto, essas dinâmicas criam uma demanda duradoura em todas as principais geografias.
Crescimento da Demanda por Procedimentos Dermatológicos Minimamente Invasivos
A preferência dos pacientes está migrando para abordagens que oferecem elevada taxa de eliminação de lesões e tempo mínimo de recuperação. A terapia fotodinâmica alcança de 85% a 90% de eliminação após uma ou duas sessões e supera a crioterapia em termos de resultado cosmético. Os protocolos de luz diurna reduzem os escores de dor e diminuem a ocupação do consultório, tornando a modalidade mais aceitável para pacientes com baixa tolerância à dor. Plataformas de laser fracionado, como o Fraxel FTX de duplo comprimento de onda, proporcionam ablação precisa com recuperação mais rápida, impulsionando a adoção de procedimentos. Ferramentas de triagem por IA que atingem 87% de sensibilidade aceleram o diagnóstico precoce, permitindo que os médicos selecionem opções minimamente invasivas com maior antecedência. Em conjunto, esses avanços impulsionam o rápido crescimento do segmento de procedimentos.
Expansão da Cobertura de Reembolso para Terapias de Ceratose Actínica em Mercados da OCDE
Os pagadores cobrem cada vez mais a terapia fotodinâmica e os tópicos estabelecidos, considerando-os estratégias preventivas que reduzem os custos oncológicos a jusante. As principais seguradoras dos EUA já reembolsam a ALA-TFD em múltiplos sítios corporais, ampliando a elegibilidade dos pacientes [1]Equipe de Política da Medica, "Tratamento com Luz e Terapias a Laser para Condições Dermatológicas Benignas," medica.com. A FDA autorizou recentemente o uso de até três tubos de Ameluz por sessão, refletindo flexibilidade regulatória e abrindo caminho para regimes mais curtos e eficazes. Os órgãos de diretrizes europeus corroboram essa posição, recomendando a TFD como terapia de primeira linha. O suporte contínuo ao reembolso reduz os gastos diretos dos pacientes e melhora a adesão nos mercados de alta renda.
Adoção de Protocolos de TFD de Luz Diurna Reduzindo o Tempo em Consultório e os Custos
A terapia fotodinâmica mediada por luz diurna proporciona ≥70% de resposta às lesões e limita a dor intensa relatada com sistemas baseados em LED. Os pacientes realizam a ativação luminosa ao ar livre, liberando salas do consultório e aumentando o fluxo de atendimento dos prestadores. Os consultórios relatam listas de espera mais curtas e melhor aproveitamento dos recursos. As vantagens de custo abrangem a redução de equipamentos de capital, menores necessidades de pessoal e maiores volumes diários de atendimento. A maior disponibilidade de kits de luz diurna de direção de campo tem potencial para tornar a TFD viável até mesmo em clínicas urbanas menores e em áreas rurais, ampliando o acesso.
Aprovações Regulatórias de Novos Agentes Impulsionando a Adesão dos Médicos
A FDA e a EMA continuam a acelerar a aprovação de tópicos e combinações fármaco-dispositivo que demonstram sólidos benefícios de segurança. A aprovação de área expandida para tirbanibulina em até 100 cm² quadruplica a superfície elegível por ciclo de tratamento e simplifica a terapia de campo para lesões multifocais. Extensões de rótulo semelhantes para Ameluz e regimes emergentes de 5-FU associado à calcipotriona ilustram uma inclinação regulatória em favor da conveniência. Pareceres favoráveis encorajam os prescritores a transicionar os pacientes da crioterapia convencional para opções farmacológicas ou de TFD embasadas em evidências.
Dermatoscopia Habilitada por IA Impulsionando o Diagnóstico Precoce e os Volumes de Tratamento
Modelos de aprendizado profundo já superam dermatologistas generalistas em várias tarefas de classificação de lesões, com 77% de especificidade registrada em metanálise. A identificação precoce de lesões finas ou subclínicas aumenta o volume total tratável. Plataformas comerciais de teledermatoscopia integram triagem por IA para sinalizar ceratoses suspeitas antes das consultas presenciais, agilizando os encaminhamentos e reduzindo os gargalos nas especialidades. Os prestadores se beneficiam com maior fluxo de procedimentos, enquanto os pacientes acessam o tratamento mais cedo sob protocolos menos invasivos.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Perfil de eventos adversos dos tópicos existentes limita a adesão do paciente | –0.7% | Global, mais grave em mercados emergentes | Curto prazo (≤ 2 anos) |
| Elevados custos diretos em economias emergentes | –0.4% | Ásia-Pacífico, América Latina, África | Longo prazo (≥ 4 anos) |
| Retirada do mebutato de ingenol erodindo a confiança dos clínicos | –0.3% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Pressão sobre margens decorrente de projetos-piloto de pagamento agrupado europeus | –0.2% | Europa, possível expansão para a OCDE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Perfil de Eventos Adversos dos Tópicos Existentes Limita a Adesão do Paciente
Reações locais como eritema, dor e formação de crostas levam muitos pacientes a interromper precocemente o tratamento com 5-fluorouracila, prejudicando os resultados de eliminação de lesões. A saída do mercado do mebutato de ingenol em 2020, após alertas de segurança, amplificou a cautela dos prescritores em relação a novas moléculas. Regimes de direção de campo frequentemente requerem a cobertura de grandes regiões faciais ou do couro cabeludo, gerando inflamação visível que desencoraja pacientes com preocupações cosméticas. Estudos em andamento que exploram combinações de 5-FU e calcipotriona visam reduzir o tratamento para quatro dias, preservando a alta eficácia. Enquanto a tolerabilidade não melhorar, alguns pacientes adiarão ou recusarão a terapia necessária.
Elevados Custos Diretos em Economias Emergentes
Sessões procedimentais e biológicos podem ultrapassar USD 100.000 anuais, colocando a terapia fora do alcance de pacientes que pagam do próprio bolso em mercados com baixa cobertura de seguro [2]Craig G. Burkhart, "Toxicidade Financeira de Biológicos e Inibidores de JAK nos Estados Unidos," opendermatologyjournal.com. A escassez de especialistas agrava os obstáculos de custo: Gana conta com apenas 25 dermatologistas para 25 milhões de habitantes, fazendo com que lesões não tratadas avancem para estágios mais graves. Embora as farmácias digitais prometam medicamentos genéricos mais baratos, limitações logísticas e barreiras de pagamento retardam a adoção. A sensibilidade a preços limitará, portanto, a penetração de terapias premium em muitos mercados emergentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Terapia:
Tratamentos Procedimentais Ganham Espaço Apesar do Domínio dos TópicosOs medicamentos tópicos detinham 45,12% da participação do mercado de tratamento de ceratose actínica em 2025, sendo a 5-fluorouracila, o imiquimode e a nova tirbanibulina as primeiras opções para a terapia de campo. A expansão do rótulo da tirbanibulina para 100 cm² a posiciona para aplicação mais ampla em face e couro cabeludo, reforçando a liderança dos tópicos. Não obstante, a categoria de procedimentos segue uma trajetória de CAGR de 5,12%, e sua participação no tamanho do mercado de tratamento de ceratose actínica tem previsão de crescimento contínuo até 2031. A TFD mediada por luz diurna, os lasers de CO₂ fracionados e a administração de fármacos assistida por laser estão ampliando o arsenal terapêutico, oferecendo vantagens cosméticas e janelas de cicatrização mais curtas.
A adoção de procedimentos varia conforme a geografia e o reembolso, mas as evidências clínicas continuam a favorecer a TFD em detrimento de cursos tópicos repetidos para campos com múltiplas lesões. Hospitais, clínicas de dermatologia e até centros ambulatoriais estão investindo em plataformas RhodoLED XL e similares após a recente autorização da FDA. A crioterapia, ainda amplamente utilizada para lesões isoladas, agora compete com o resurfacing a laser, capaz de eliminar danos ultravioleta difusos em uma única sessão. À medida que os protocolos amadurecem, espera-se que os tratamentos procedimentais diluam ainda mais o domínio dos tópicos, especialmente em mercados onde os pagadores recompensam a eliminação de longo prazo.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Usuário Final:
Hospitais Sustentam o Volume Enquanto os Modelos de Cuidados Domiciliares se ExpandemHospitais e centros de oncologia responderam por 53,55% da receita do mercado de tratamento de ceratose actínica em 2025, refletindo expertise concentrada e procedimentos que demandam equipamentos especializados. O amplo suporte ao reembolso e a atividade em ensaios acadêmicos consolidam seu papel no manejo de lesões avançadas ou de alto risco. Essas instalações dispõem de prontuário eletrônico integrado, imagens e triagem por IA que otimizam o mapeamento do tratamento de campo e o acompanhamento. Contudo, limitações de capacidade e elevados custos operacionais levam os prestadores a encaminhar casos estáveis para ambientes ambulatoriais e domiciliares.
Os ambientes de cuidados domiciliares, auxiliados por programas de fototerapia conduzidos por enfermeiros e tópicos de autoaplicação, são o canal de crescimento mais rápido, com um CAGR de 4,73%. Programas-piloto demonstram a segurança da autoadministração de fototerapia de banda estreita e TFD de luz diurna sob supervisão virtual, reduzindo custos de transporte e espera. O acompanhamento por teledermatologia e lembretes de adesão por aplicativo são habilitadores fundamentais. À medida que os pagadores reembolsam códigos de monitoramento remoto, espera-se que a adoção de cuidados domiciliares se acelere, especialmente para terapias de manutenção e de campo que não exigem dispositivos especializados.
Por Canal de Distribuição:
A Transformação Digital Acelera o Crescimento On-lineAs farmácias hospitalares permaneceram como os principais dispensadores, com 48,10% das vendas do mercado de tratamento de ceratose actínica em 2025, impulsionadas pelo cuidado especializado integrado e pelos requisitos de manuseio de biológicos. A estreita coordenação com as equipes de oncologia e dermatologia assegura o abastecimento oportuno de fotossensibilizadores e agentes investigacionais. No entanto, as farmácias on-line estão expandindo a um CAGR de 5,06%, à medida que os consumidores adotam prescrições eletrônicas e entrega em domicílio. O mercado global de farmácias digitais caminha para USD 35,33 bilhões até 2026, sustentado pelo roteamento de pedidos por IA, verificação em blockchain e análises de adesão.
As redes de varejo implantam clínicas nas lojas e postos de telessaúde para se manterem relevantes, mas mudanças regulatórias — como as regras de interoperabilidade da DSCSA da FDA — favorecem os players nativos digitais. Com o aumento da demanda por tópicos em coortes mais jovens, mecanismos de recarga convenientes direcionam participação para os canais on-line. Os hospitais defenderão sua posição incorporando portais de e-dispensação e aconselhamento especializado em medicamentos, mas espera-se perda contínua de participação para prestadores virtuais até 2031.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Faixa Etária do Paciente:
A Prevenção Direciona a Atenção para Coortes Mais JovensIndivíduos com mais de 60 anos controlam 67,20% dos gastos do mercado de tratamento de ceratose actínica, refletindo o dano ultravioleta acumulado e a carga de múltiplas lesões. A complexidade do manejo aumenta com as comorbidades, frequentemente exigindo regimes mais suaves, como TFD de luz diurna ou 5-FU em baixa dose. Os pagadores e os clínicos, portanto, priorizam ferramentas de tolerabilidade e adesão para este segmento.
O grupo com menos de 40 anos avança a um CAGR de 5,29%, sinalizando prevenção precoce motivada pelo estilo de vida. Quiosques de dermatoscopia por IA em consultórios de atenção primária detectam lesões pré-cancerosas com maior antecedência, encaminhando pacientes para procedimentos de recuperação rápida, como o resurfacing a laser. Campanhas em redes sociais orientadas por marcas, realizadas por fabricantes de protetores solares de campo e tópicos de apelo cosmético, aumentam ainda mais a conscientização sobre os riscos. Ao longo do tempo, o tratamento proativo em adultos jovens tem projeção de estabilizar a futura incidência de câncer de pele invasivo, alterando a distribuição da demanda de longo prazo.
Análise Geográfica
Mercado de Tratamento de Ceratose Actínica na América do Norte
A América do Norte deteve 41,70% do mercado de tratamento de ceratose actínica em 2025, sustentada pela cobertura de seguros que reembolsa múltiplas terapias para ceratose actínica, por uma infraestrutura avançada de pesquisa e pela rápida adoção de plataformas de diagnóstico com inteligência artificial. Centros acadêmicos nos Estados Unidos lideram ensaios clínicos para administração de medicamentos assistida por laser e combinações de agentes tópicos, reforçando a liderança tecnológica regional. O Canadá acompanha essas tendências por meio do sistema universal de saúde e da elevada densidade de dermatologistas. A consolidação em curso pode ampliar o poder de compra e acelerar a implementação de novas tecnologias.
Mercado de Tratamento de Ceratose Actínica na Ásia-Pacífico
A Ásia-Pacífico, em expansão a uma CAGR de 6,08%, beneficia-se do envelhecimento demográfico e do crescente gasto em saúde pela classe média, mas enfrenta escassez de especialistas nas economias emergentes. O Japão ilustra o peso do envelhecimento populacional, com 74% dos pacientes com câncer de pele atualmente com mais de 70 anos. A Austrália define referências de adoção de procedimentos, especialmente para a terapia fotodinâmica à luz do dia. China e Índia registram crescimento de dois dígitos em startups de telermatologia, embora o reembolso desigual e a distribuição limitada de dermatologistas restrinjam o pleno potencial do mercado. Desenvolvedores regionais de algoritmos de inteligência artificial trabalham para recalibrar modelos voltados a fototipos de pele mais escura, que diferem dos conjuntos de dados de treinamento ocidentais.
Mercado de Tratamento de Ceratose Actínica na Europa
A Europa permanece um mercado maduro, porém inovador. Os serviços nacionais de saúde endossam a terapia fotodinâmica à luz do dia, e projetos-piloto de pagamento agrupado na Alemanha e nos países nórdicos testam a contenção de custos em episódios dermatológicos. A remoção decisiva do mebutato de ingenol pela Agência Europeia de Medicamentos reforça a rigorosa supervisão de segurança. Os prestadores ajustam os formulários em direção a agentes mais seguros e com maior respaldo de evidências, e investem em estações de trabalho a laser de múltiplos comprimentos de onda. Os países do sul da Europa, com índices de UV mais elevados, destinam recursos públicos a campanhas sazonais de rastreamento de câncer de pele que impulsionam os volumes de procedimentos durante os meses de pico do verão.

Panorama regulatório
A regulamentação no tratamento da queratose actínica (QA) é moldada pela gestão da bula de medicamentos tópicos já estabelecidos e pela supervisão dos fluxos de trabalho de terapia fotodinâmica (TFD) envolvendo dispositivos e fármacos combinados. Nos Estados Unidos, a FDA tem sido ativa ao viabilizar um uso mais amplo do tratamento de campo por meio de aplicações suplementares, incluindo a aprovação da sNDA em junho de 2024 que ampliou a área de tratamento do tirbanibulina (Klisyri) de 25 cm2 para 100 cm2, e a aprovação prévia à comercialização em maio de 2025 do iluminador de luz azul LED de próxima geração BLU-U da Sun Pharma, para uso com o Levulan Kerastick na QA. Essas ações reforçam um caminho no qual atualizações incrementais de bula ou de hardware expandem os segmentos de pacientes endereçáveis sem a introdução de novas entidades moleculares.
Na Europa, a EMA e a Comissão Europeia continuam a realizar atualizações do ciclo de vida pós-aprovação por meio de procedimentos EPAR e variações de bula para as principais terapias de QA. A Biofrontera recebeu, em fevereiro de 2024, uma extensão aprovada pela Comissão Europeia para o Ameluz TFD usando luz solar artificial, após avaliação do CHMP da EMA, apoiando casos de uso operacional mais amplos para a TFD em clínicas. A farmacovigilância contínua e a manutenção das informações do produto também se refletem em atualizações do EPAR, incluindo atualizações da EMA para o Zyclara (imiquimode) em julho de 2025 e para o Klisyri (tirbanibulina) publicadas em fevereiro de 2026, o que reforça o escrutínio contínuo sobre segurança, clareza de rotulagem e condições de uso padronizadas entre os Estados-membros.
Análise da cadeia de valor
A cadeia de valor do tratamento da QA abrange a fabricação do ingrediente farmacêutico ativo (IFA) e da formulação para terapias tópicas de campo (notadamente 5-fluorouracila, imiquimode e tirbanibulina) e um fluxo de trabalho integrado de fármaco e dispositivo para a TFD, que conecta o fornecimento do fotossensibilizador a hardware de iluminação certificado, protocolos clínicos e administração de reembolso. As expansões de bula que aumentam a área de superfície tratável, como a aprovação da FDA em junho de 2024 que ampliou o uso do Klisyri para até 100 cm2, influenciam diretamente o embalamento downstream, o planejamento de estoque e os volumes de dispensação nos canais hospitalares e de varejo.
A comercialização e a distribuição são cada vez mais gerenciadas por meio de transferências de direitos regionais e parcerias com distribuidores locais, para ampliar a cobertura geográfica e melhorar o acesso na última milha. Exemplos incluem a aquisição pela Sun Pharma Canada Inc. dos direitos comerciais do Levulan Kerastick no Canadá (novembro de 2025) e a assinatura, pela Biofrontera, de um acordo de distribuição do Ameluz na Croácia com a Propharma d.o.o. (novembro de 2025). No lado upstream, o fornecimento em fase clínica para candidatos emergentes de QA depende de capacidade cGMP especializada e transferência de tecnologia, como ilustrado pelo acordo da Torqur AG firmado em março de 2026 com a Lonza para fabricar o suprimento clínico de seu programa de bimiralisibe nas unidades da Lonza em Nansha (China) e Visp (Suíça). Isso mantém as parcerias com CDMOs como um fator decisivo para a escalabilidade de terapias de próxima geração.
Panorama Competitivo
A fragmentação do mercado é moderada; as cinco maiores empresas controlam conjuntamente uma estimativa de 48% da receita do mercado mundial de tratamento de ceratose actínica. A LEO Pharma intensificou sua atividade de aquisições, adquirindo a Timber Pharmaceuticals por USD 36 milhões e licenciando um composto da Boehringer por EUR 90 milhões, fortalecendo seu pipeline de dermatologia em estágio inicial. A aquisição da Taro pela Sun Pharma por USD 347 milhões e o acordo de USD 355 milhões pela Checkpoint Therapeutics agregam UNLOXCYT ao seu portfólio de oncodermatologia, sinalizando apetite por ativos tópicos e sistêmicos diferenciados.
A tecnologia atua como um diferenciador fundamental. A lâmpada RhodoLED XL da Biofrontera, com cinco painéis, oferece distribuição otimizada de luz e sensores de posicionamento, sustentando uma receita de USD 37,3 milhões em 2024 e o uso expandido de Ameluz aprovado pela FDA. O lançamento do Fraxel FTX de duplo comprimento de onda pela Bausch Health aprimora o resurfacing de precisão, atraindo tanto os segmentos terapêuticos quanto os cosméticos. A Galderma registrou vendas líquidas trimestrais recordes de USD 1,129 bilhão, com suas unidades de prescrição e consumo aproveitando o marketing multicanal.
Parcerias estratégicas ampliam o alcance. A Biofrontera aliou-se à LEO Pharma para co-promover Advantan e Skinoren na Alemanha, aproveitando a força de vendas em dermatologia da Biofrontera. A aquisição planejada da Dermavant e seu creme VTAMA pela Organon diversifica seu portfólio de saúde da mulher para segmentos de alta dermatologia em crescimento. A intensidade do pipeline permanece elevada, com múltiplos ensaios de Fase III avaliando fotossensibilizadores de próxima geração, partículas de fármaco ativadas por laser e regimes de combinação tópico-sistêmica prontos para ampliar as opções terapêuticas.
Líderes do Setor Global de Tratamento de Ceratose Actínica
-
Sun Pharmaceutical Industries Limited
-
Biofrontera AG
-
Bausch Health Companies Inc.
-
LEO Pharma A/S
-
Almirall, S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Global de Tratamento de Ceratose Actínica
- Bausch Health
- Almirall S.A.
- Biofrontera
- Sun Pharmaceuticals Industries
- Galderma
- Alma Lasers
- Hill Dermaceuticals Inc.
- GlaxoSmithKline
- Cipher Pharmaceuticals
- Leo Pharma
- Novartis
- DUSA Pharmaceuticals Inc.
- Athenex Inc.
- Theralase Technologies
- Cutera
- Hologic
- ThermiGen
- Valeant Pharmaceuticals Int’l
- Regeneron Pharmaceuticals
- Sanofi

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo centra-se na expansão da terapia direcionada por campo para áreas de tratamento maiores e não faciais, apoiada pelo recente impulso regulatório e clínico. A FDA viabilizou áreas de tratamento maiores para agentes já estabelecidos, incluindo a expansão do Klisyri para 100 cm2 (junho de 2024) e a flexibilidade posológica do Ameluz por meio de uma sNDA que aumentou o uso máximo permitido para três tubos por sessão (outubro de 2024). No lado da evidência clínica, a Biofrontera relatou resultados positivos de topline de Fase 3 em fevereiro de 2026 para o Ameluz TFD no tratamento de queratoses actínicas em extremidades, pescoço e tronco. Isso alinha o desenvolvimento do produto a um fluxo de trabalho de tratamento de área corporal expandida e cria espaço em branco para clínicas que atualmente dependem de métodos de destruição lesão por lesão fora do rosto e do couro cabeludo.
Outra oportunidade está na modernização da entrega e do throughput da TFD, na qual atualizações de hardware e eficiência de protocolo podem aumentar a utilização em clínicas de dermatologia e ambientes ambulatoriais. O iluminador de TFD LED BLU-U de próxima geração da Sun Pharma recebeu a aprovação prévia à comercialização (PMA) da FDA em maio de 2025, refletindo uma mudança para sistemas baseados em LED que podem simplificar a manutenção em comparação com formatos de lâmpadas legadas, além de apoiar fluxos de trabalho combinados com fotossensibilizadores de ácido aminolevulínico. O desenvolvimento clínico também continua em torno de regimes de TFD guiados por fotossensibilizadores, incluindo o estudo randomizado de fase 3 da Sun Pharma iniciado em novembro de 2025 (NCT07144345), que avalia uma reformulação do Levulan Kerastick com TFD, indicando um trabalho contínuo no ciclo de vida do produto que pode apoiar ofertas clínicas diferenciadas dentro da estrutura de manejo da queratose actínica de 2022 da AAD, que inclui a tirbanibulina e modalidades direcionadas por campo.
Recent Industry Developments in Mercado Global de Tratamento de Ceratose Actínica
- Fevereiro de 2026: A Biofrontera anunciou resultados positivos de topline de um estudo de Fase 3 da terapia fotodinâmica com Ameluz para queratoses actínicas em extremidades, pescoço e tronco. Os resultados reforçam uma narrativa de tratamento anatômico mais amplo, além de rosto e couro cabeludo, fortalecendo a posição da empresa na TFD direcionada por campo, à medida que as clínicas buscam tratar cargas de doença maiores e em múltiplos locais.
- Novembro de 2025: A Sun Pharma Canada Inc. adquiriu os direitos comerciais do Levulan Kerastick no Canadá da Clarion Medical Technologies. A transação expande o portfólio de dermatologia da Sun Pharma no Canadá e reforça o controle de um ativo fotossensibilizador fundamental que sustenta fluxos de trabalho combinados de TFD com iluminadores de luz azul.
- Junho de 2024: A FDA aprovou a sNDA suplementar da Almirall que ampliou o uso do Klisyri (tirbanibulina) de 25 cm2 para 100 cm2 no tratamento da queratose actínica no rosto ou couro cabeludo. Ao viabilizar um tratamento de campo maior por curso, a expansão da bula aumenta a conveniência no manejo de doenças multifocais e eleva a barra competitiva para outros regimes tópicos de curta duração.


Mercado Global de Tratamento de Ceratose Actínica Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado acompanha o valor das terapias usadas para tratar a queratose actínica na assistência de rotina, incluindo medicamentos tópicos prescritos e procedimentos realizados em clínica para pacientes com lesões clinicamente diagnosticadas.
Exclusões de escopo: serviços de rejuvenescimento cutâneo apenas cosméticos e produtos gerais de proteção solar que não tratam a queratose actínica estão excluídos.
Visão geral da segmentação
-
Por Terapia
-
Medicamentos Tópicos
- 5-Fluorouracila
- Imiquimode
- Tirbanibulina
- Diclofenaco
- Mebutato de Ingenol
- Outros Tópicos
-
Tratamentos Procedimentais
- Crioterapia
- Terapia Fotodinâmica
- Resurfacing a Laser
- Peelings Químicos
- Curetagem e Eletrodissecação
- Outros Procedimentos
- Terapia Combinada/Sequencial
-
Medicamentos Tópicos
-
Por Usuário Final
- Hospitais e Centros de Oncologia
- Clínicas de Dermatologia
- Centros Cirúrgicos Ambulatoriais
- Ambientes de Cuidados Domiciliares
-
Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias On-line
-
Por Faixa Etária do Paciente
- < 40 Anos
- 40 – 60 Anos
- > 60 Anos
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando a doença e o percurso de tratamento, alinhando-o em seguida a sinais mensuráveis, como volume de diagnósticos, padrões de prescrição e utilização de procedimentos. Consultamos fontes públicas e oficiais, incluindo publicações do CDC e do National Cancer Institute, bases de dados de bulas e aprovações da FDA, tabelas de honorários do Medicare e de outros pagadores públicos, e estatísticas de saúde da OCDE, para delinear o mix de ambientes de assistência e as tendências de utilização.
Para converter esses sinais em valor de mercado, também revisamos relatórios anuais, apresentações a investidores, material educativo de associações e sociedades de dermatologia, e periódicos médicos de reputação que descrevem diretrizes de tratamento e persistência. Quando necessário, foram utilizadas assinaturas pagas que cobrem dados financeiros de empresas, notícias e atividade de patentes para verificar o momento de lançamento, a entrada de genéricos e a adoção da terapia. As fontes listadas aqui são apenas ilustrativas, e também utilizamos outras referências públicas e pagas para coletar, verificar cruzadamente e esclarecer pontos de dados específicos.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em clínicos dermatologistas, contatos de farmácia hospitalar e compras, e partes interessadas envolvidas em reembolso e acesso, já que esses grupos observam de fato a troca de tratamentos e o comportamento de acompanhamento dos pacientes. Também conversamos com especialistas regionais nas principais geografias, de modo que as premissas sobre participação de procedimentos, comportamento de reabastecimento e movimentos de preços pudessem ser verificadas em relação aos padrões de prática no terreno.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 13% | APAC: 41% |
| Nível médio: 52% | Líderes funcionais/de unidade: 39% | EMEA: 34% |
| Participantes menores: 14% | Gerentes: 48% | Américas: 25% |
Dimensionamento de mercado e previsão
O dimensionamento começa com a construção de um conjunto de demanda top-down, no qual os pacientes diagnosticados com queratose actínica são convertidos em casos tratados por ambiente de assistência e mix de terapia, sendo então precificados usando faixas observadas para medicamentos e procedimentos. Depois disso, corroboramos os totais com verificações seletivas bottom-up, como volumes de prescrição amostrados multiplicados pelo preço líquido típico, e contagens de procedimentos multiplicadas pelo reembolso médio, ajustando quando as duas visões divergem.
As principais variáveis que movem significativamente o modelo incluem as taxas de diagnóstico e de consultas em dermatologia, a proporção de pacientes tratados com terapias tópicas em comparação com procedimentos em consultório, o comportamento de reabastecimento e adesão para regimes de várias semanas, premissas de recorrência do tratamento e mudanças de preço vinculadas à entrada de genéricos e à cobertura dos pagadores. A previsão utiliza análise de cenários vinculada ao consenso de especialistas sobre adoção de terapias e comportamento em relação às diretrizes, seguida de uma etapa leve de suavização de série temporal para evitar reações excessivas a variações de um ano nos volumes de procedimentos. Quando a visibilidade bottom-up é limitada em países menores, as lacunas são preenchidas usando indicadores substitutos, como densidade de dermatologistas e adoção relativa de procedimentos, e depois reverificadas em entrevistas.
Validação de dados e ciclo de atualização
A validação é feita comparando os resultados modelados com sinais independentes, incluindo taxas de reembolso públicas, direção observada de prescrição e tendências relatadas de adoção de terapias, antes que os números sejam aprovados. Valores discrepantes são revisados no nível de país, e os fatores subjacentes são retestados para que os totais finais não dependam de uma única premissa.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorre um evento relevante, como uma nova aprovação, uma alteração significativa de bula ou uma mudança relevante no reembolso. Antes da entrega, uma revisão final de analista é concluída para que os clientes recebam a visão mais atual disponível no momento.
Tamanho do mercado de tratamento da queratose actínica segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para o tratamento da queratose actínica podem diferir mesmo quando parecem cobrir a mesma doença, porque os fluxos de receita incluídos, a base de precificação e as premissas de tempo nem sempre estão alinhados. As diferenças também aparecem quando uma estimativa se baseia mais em preços de tabela, enquanto outra usa valores reembolsados, ou quando a utilização de procedimentos é contabilizada usando um mix de ambientes de assistência diferente.
O resurfacing a laser cosmético realizado por motivos estéticos, e não para eliminação de lesões, está fora do escopo da Mordor Intelligence, o que tende a reduzir os totais em comparação com estimativas que combinam receitas de dermatologia estética com procedimentos de QA clinicamente indicados. Outras lacunas geralmente vêm de como as sessões de terapia fotodinâmica são contabilizadas (por sessão versus por campo tratado), de como os preços dos medicamentos são convertidos entre moedas, e se a atualização reflete a entrada recente de genéricos e ajustes de pagadores no ano-base.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,18 bilhões de USD (2025) | |
| Editora de Pesquisa Global A | 7,17 bilhões de USD (2025) | Usa um ano-base ancorado em 2024 e pode aplicar um ajuste diferente de preço líquido para preço de tabela para os principais medicamentos tópicos, o que altera ligeiramente a projeção de 2025. |
| Editora de Saúde B | 7,71 bilhões de USD (2025) | Pode incluir um conjunto mais amplo de receitas relacionadas a procedimentos e pode assumir preços médios realizados mais altos, especialmente onde o mix de pagadores e os descontos não são revalidados por país. |
Entre as três cifras, a diferença é explicada principalmente pelo que é contabilizado como receita de tratamento e por como a utilização de procedimentos e a precificação são convertidas em dólares para o mesmo ano. Ao manter o modelo vinculado ao volume de casos tratados, ao mix de terapias e a verificações de precificação realistas que podem ser repetidas todos os anos, o número final permanece transparente e mais fácil de reconciliar quando as premissas mudam.


Principais Perguntas Respondidas no Relatório
Qual é o valor esperado do mercado de tratamento de ceratose actínica até 2031?
As previsões colocam o setor em USD 9,13 bilhões até 2031, refletindo um CAGR de 4,10% a partir de 2026.
Quem são os principais players do Mercado Global de Tratamento de Ceratose Actínica?
Sun Pharmaceutical Industries Limited, Biofrontera AG, Bausch Health Companies Inc., LEO Pharma A/S e Almirall, S.A. são as principais empresas que operam no Mercado Global de Tratamento de Ceratose Actínica.
Qual categoria de terapia está crescendo mais rapidamente?
Os tratamentos procedimentais, como a terapia fotodinâmica mediada por luz diurna e os lasers fracionados, têm projeção de crescimento a um CAGR de 5,12% até 2031.
Qual região possui a maior participação no Mercado Global de Tratamento de Ceratose Actínica?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado Global de Tratamento de Ceratose Actínica.
Por que as farmácias on-line estão ganhando espaço?
Conveniência, integração com a telessaúde e menores custos de transação estão impulsionando as vendas de farmácias on-line a um CAGR de 5,06%.
Página atualizada pela última vez em:



