
Taille et part du marché mondial du traitement de la kératose actinique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.47 Milliards de dollars |
| Taille du Marché (2031) | 9.13 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché mondial du traitement de la kératose actinique par Mordor Intelligence
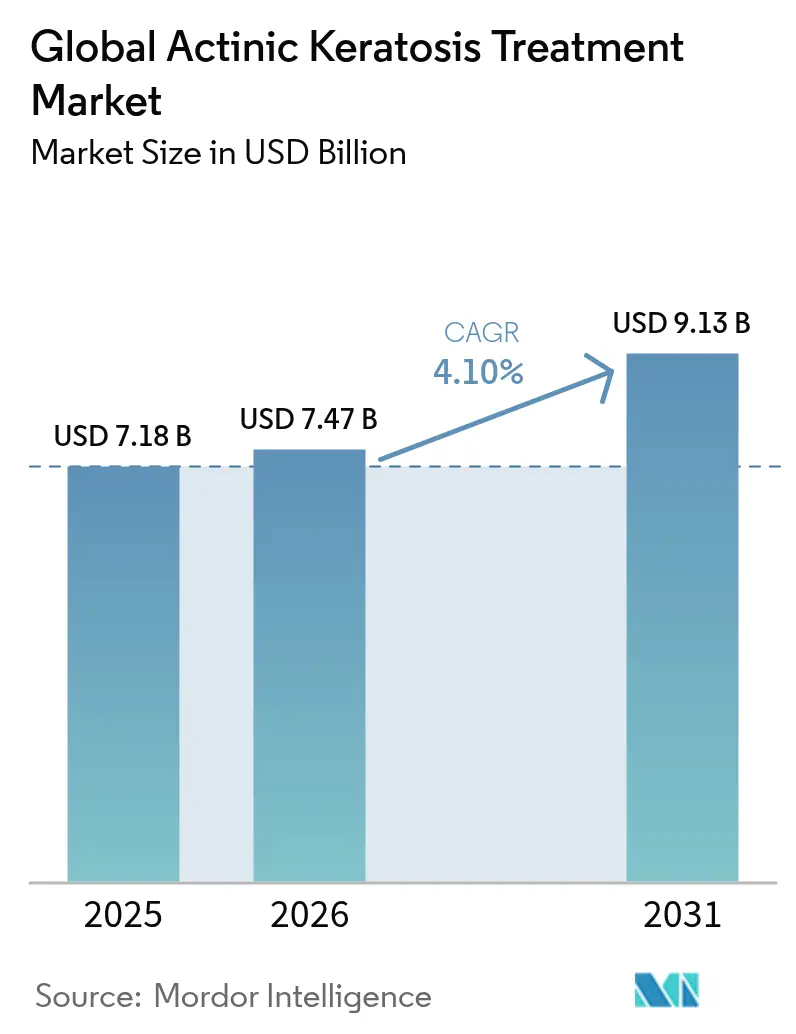
La taille du marché du traitement de la kératose actinique devrait passer de 7,18 milliards USD en 2025 à 7,47 milliards USD en 2026 et devrait atteindre 9,13 milliards USD d'ici 2031, avec un TCAC de 4,10 % sur la période 2026-2031. Cette croissance reflète la prévalence croissante des lésions dans les populations vieillissantes à peau claire, l'innovation procédurale rapide et l'amélioration de la clarté des remboursements dans les grandes économies. L'Amérique du Nord conserve son leadership grâce à une couverture d'assurance complète et à de solides écosystèmes de recherche clinique, tandis que l'Asie-Pacifique, portée par le Japon et l'Australie, connaît la plus forte expansion en raison du vieillissement démographique et d'un accès élargi à la dermatologie. La rivalité concurrentielle reste modérée, les entreprises établies acquérant des actifs en développement et perfectionnant les combinaisons médicament-dispositif, tandis que les nouveaux entrants de plus petite taille misent sur la thérapie photodynamique en lumière du jour et le diagnostic assisté par IA. Les avancées procédurales, telles que les systèmes laser fractionnés et la thérapie photodynamique médiée par lumière du jour, accélèrent l'adoption par les médecins, même si les thérapies topiques continuent de dominer les soins de première intention. Les pharmacies numériques, portées par l'utilisation de la télémédecine accélérée par la pandémie, remodèlent la dynamique de distribution, tandis que les jeunes cohortes de patients recherchent une intervention préventive plus précoce — signe d'un glissement progressif des paradigmes de traitement.
Principaux enseignements du rapport
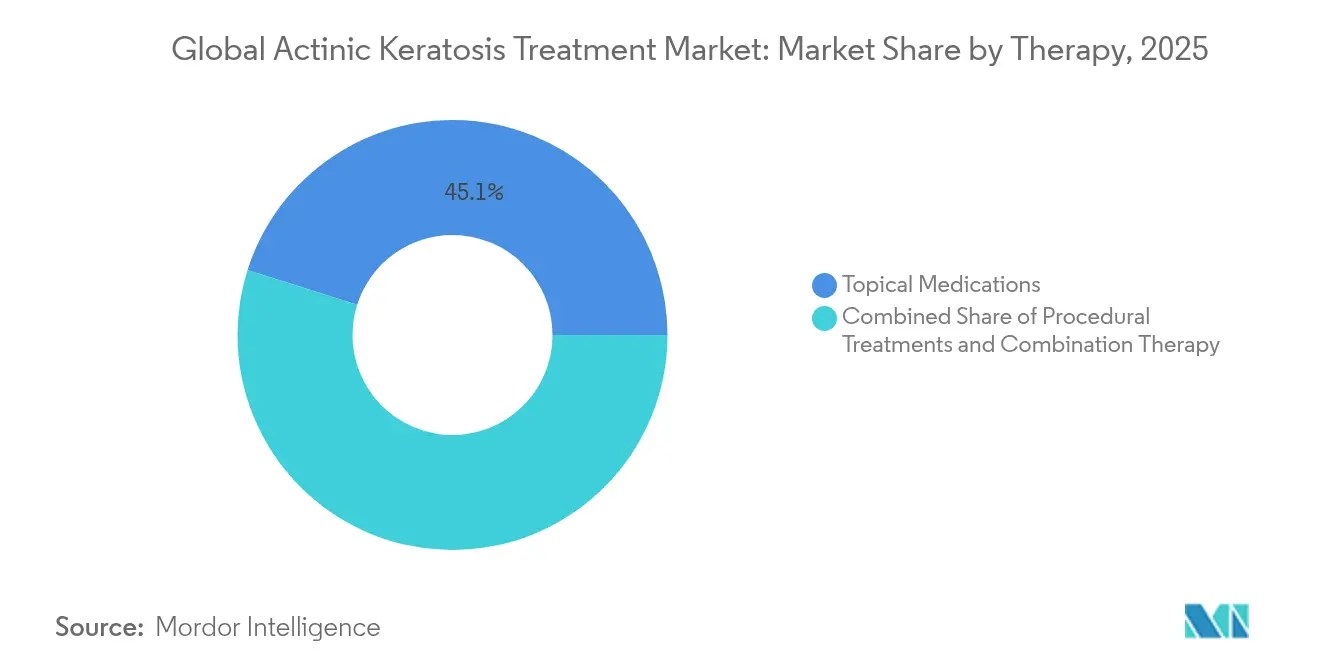
- Par thérapie, les médicaments topiques ont représenté 45,12 % de la part de marché du traitement de la kératose actinique en 2025, tandis que les traitements procéduraux devraient se développer à un TCAC de 5,12 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et centres d'oncologie ont détenu 53,55 % de la taille du marché du traitement de la kératose actinique en 2025, tandis que les soins à domicile enregistrent le TCAC le plus élevé, à 4,73 %, jusqu'en 2031.
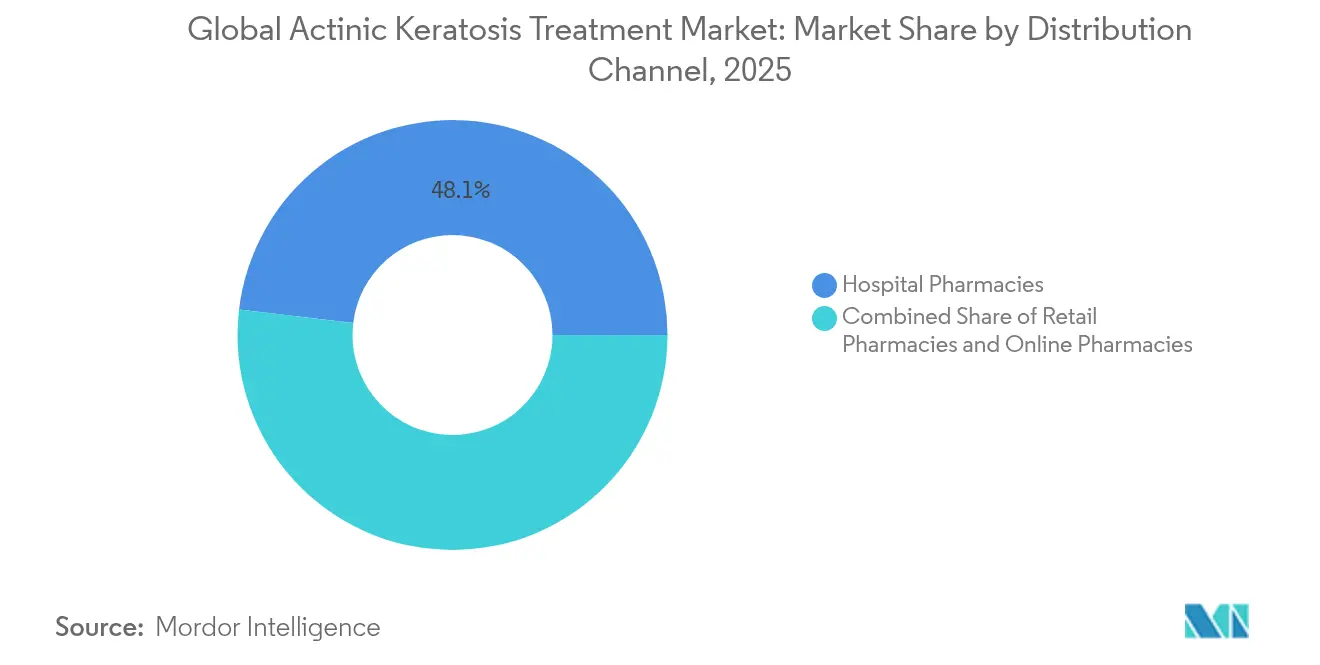
- Par canal de distribution, les pharmacies hospitalières ont représenté 48,10 % du marché du traitement de la kératose actinique en 2025 ; les pharmacies en ligne mènent la croissance avec un TCAC de 5,06 % jusqu'en 2031.
- Par groupe d'âge des patients, les individus de plus de 60 ans ont représenté 67,20 % du marché du traitement de la kératose actinique en 2025, tandis que la tranche d'âge de moins de 40 ans progresse à un TCAC de 5,29 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des facteurs de croissance*
| Facteur de croissance | (~) Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante chez les populations vieillissantes à peau claire | +1.2% | Mondial, élevé en Amérique du Nord et en Australie | Long terme (≥ 4 ans) |
| Demande croissante de procédures dermatologiques peu invasives | +0.8% | Amérique du Nord et UE ; en expansion vers l'APAC | Moyen terme (2-4 ans) |
| Élargissement de la couverture de remboursement pour les thérapies contre la kératose actinique dans les marchés de l'OCDE | +0.6% | États-Unis et Allemagne en tête | Court terme (≤ 2 ans) |
| Adoption des protocoles de thérapie photodynamique en lumière du jour réduisant le temps en cabinet et les coûts | +0.5% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Approbations réglementaires de nouveaux agents stimulant l'adoption par les médecins | +0.3% | Cadres réglementaires américains et européens | Court terme (≤ 2 ans) |
| Dermoscopie assistée par IA favorisant un diagnostic plus précoce | +0.2% | Amérique du Nord et APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de la kératose actinique dans les populations vieillissantes à peau claire
Les taux de prévalence varient de 11 % à 25 % dans les latitudes septentrionales et atteignent 60 % chez les adultes australiens, soulignant un bassin de patients vaste et croissant. Les données des cliniques espagnoles indiquent une prévalence globale de 28,6 %, avec une atteinte disproportionnée chez les hommes, ce qui façonne la demande thérapeutique. L'amélioration du dépistage public et l'allongement de l'espérance de vie conduisent davantage de lésions vers les milieux cliniques, tandis que chaque lésion signale un risque élevé de carcinome épidermoïde — la transformation maligne étant estimée à 8 % chez les patients immunocompétents. Les payeurs considèrent le traitement précoce comme une mesure d'évitement des coûts, soutenant une couverture plus large tant pour les soins topiques que procéduraux. Collectivement, ces dynamiques créent une demande durable dans toutes les grandes zones géographiques.
Demande croissante de procédures dermatologiques peu invasives
Les préférences des patients s'orientent vers des approches offrant un taux d'élimination élevé avec un temps d'arrêt minimal. La thérapie photodynamique atteint un taux d'élimination de 85 % à 90 % après une ou deux séances et surpasse la cryothérapie en termes de résultat cosmétique. Les protocoles en lumière du jour réduisent les scores de douleur et diminuent l'occupation des cabinets, rendant cette modalité plus acceptable pour les patients sensibles à la douleur. Les plateformes laser fractionnées, telles que le Fraxel FTX à double longueur d'onde, offrent une ablation ciblée avec une récupération plus rapide, stimulant l'adoption procédurale. Les outils de dépistage par IA atteignant 87 % de sensibilité accélèrent le diagnostic précoce, permettant aux médecins de sélectionner plus tôt des options peu invasives. Ensemble, ces avancées propulsent la croissance rapide du segment procédural.
Élargissement de la couverture de remboursement pour les thérapies contre la kératose actinique dans les marchés de l'OCDE
Les payeurs couvrent de plus en plus la thérapie photodynamique et les topiques établis, les considérant comme des stratégies préventives réduisant les coûts oncologiques en aval. Les principaux assureurs américains remboursent désormais la thérapie photodynamique à l'acide aminolévulinique sur plusieurs zones du corps, élargissant l'éligibilité des patients [1]Équipe de politique médicale Medica, « Traitements par la lumière et thérapies laser pour les affections dermatologiques bénignes », medica.com. La FDA a récemment autorisé l'utilisation de trois tubes d'Ameluz par séance, reflétant la flexibilité réglementaire et ouvrant la voie à des schémas thérapeutiques plus courts et plus efficaces. Les organismes directeurs européens adoptent la même position, recommandant la thérapie photodynamique comme traitement de première intention. Le soutien soutenu au remboursement réduit les dépenses à la charge des patients et améliore l'observance dans les marchés à revenus élevés.
Adoption des protocoles de thérapie photodynamique en lumière du jour réduisant le temps en cabinet et les coûts
La thérapie photodynamique médiée par lumière du jour offre un taux de réponse lésionnelle ≥ 70 % et limite la douleur intense signalée avec les systèmes à LED. Les patients effectuent l'activation lumineuse en extérieur, libérant les salles de consultation et augmentant la capacité des prestataires. Les cabinets signalent des listes d'attente plus courtes et une meilleure utilisation des ressources. Les avantages en termes de coûts comprennent la réduction des équipements en capital, la diminution des besoins en personnel et l'augmentation des volumes journaliers de patients. La disponibilité croissante de kits de lumière du jour à direction de champ est sur le point de rendre la thérapie photodynamique réalisable même dans les petites cliniques urbaines et rurales, élargissant l'accès.
Approbations réglementaires de nouveaux agents stimulant l'adoption par les médecins
La FDA et l'EMA continuent d'accélérer l'approbation des topiques et des combinaisons médicament-dispositif qui démontrent de solides bénéfices en termes de sécurité. L'approbation pour une surface élargie du tirbanibulin jusqu'à 100 cm² quadruple la surface éligible par cycle de traitement et simplifie la thérapie de champ pour les lésions multifocales. Des extensions d'étiquette similaires pour Ameluz et les schémas émergents à base de 5-FU plus calcipotriol illustrent une orientation réglementaire vers la commodité. Les verdicts positifs encouragent les prescripteurs à éloigner les patients de la cryothérapie traditionnelle vers des options pharmacologiques ou de thérapie photodynamique fondées sur des données probantes.
Dermoscopie assistée par IA favorisant un diagnostic précoce et augmentant les volumes de traitement
Les modèles d'apprentissage profond surpassent désormais les dermatologues généralistes sur plusieurs tâches de classification des lésions, avec une spécificité de 77 % enregistrée en méta-analyse. L'identification précoce des lésions minces ou subcliniques augmente le volume total de traitement adressable. Les plateformes commerciales de télé-dermoscopie intègrent le triage par IA pour signaler les kératoses suspectes avant les consultations en personne, rationalisant les orientations et réduisant les goulets d'étranglement spécialisés. Les prestataires bénéficient d'un débit procédural plus élevé, tandis que les patients accèdent plus tôt au traitement selon des protocoles moins invasifs.
Analyse d'impact des facteurs de frein*
| Facteur de frein | (~) Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Le profil des événements indésirables des topiques existants limite l'observance des patients | –0.7% | Mondial, plus sévère dans les marchés émergents | Court terme (≤ 2 ans) |
| Coûts élevés à la charge des patients dans les économies émergentes | –0.4% | Asie-Pacifique, Amérique latine, Afrique | Long terme (≥ 4 ans) |
| Le retrait du mébutate d'ingénol érode la confiance des cliniciens | –0.3% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Pression sur les marges due aux projets pilotes de paiement groupé européens | –0.2% | Europe, possible extension à l'OCDE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le profil des événements indésirables des topiques existants limite l'observance des patients
Les réactions locales telles que l'érythème, la douleur et les croûtes poussent de nombreux patients à interrompre prématurément le traitement à la 5-fluorouracile, compromettant les résultats d'élimination. Le retrait du mébutate d'ingénol du marché en 2020 après des alertes de sécurité a amplifié la prudence des prescripteurs concernant les nouvelles molécules. Les schémas thérapeutiques à direction de champ nécessitent souvent de couvrir de grandes régions du visage ou du cuir chevelu, créant une inflammation visible qui décourage les patients sensibles à l'aspect cosmétique. Des études en cours explorant les associations 5-FU–calcipotriol visent à raccourcir le traitement à quatre jours tout en préservant une efficacité élevée. Jusqu'à ce que la tolérance s'améliore, certains patients reporteront ou refuseront le traitement nécessaire.
Coûts élevés à la charge des patients dans les économies émergentes
Les séances procédurales et les agents biologiques peuvent dépasser 100 000 USD annuellement, rendant la thérapie hors de portée pour les patients en autofinancement dans les marchés à faible couverture d'assurance [2]Craig G. Burkhart, « Toxicité financière des agents biologiques et des inhibiteurs de JAK aux États-Unis », opendermatologyjournal.com. La pénurie de spécialistes aggrave les obstacles liés aux coûts : le Ghana ne compte que 25 dermatologues pour 25 millions d'habitants, poussant les lésions non traitées vers des stades avancés. Bien que les pharmacies numériques promettent des génériques moins chers, les limitations logistiques et les obstacles au paiement ralentissent l'adoption. La sensibilité aux prix freinera donc la pénétration des thérapies haut de gamme dans de nombreux marchés émergents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par thérapie :
les traitements procéduraux gagnent du terrain malgré la domination des topiquesLes médicaments topiques ont représenté 45,12 % de la part de marché du traitement de la kératose actinique en 2025, la 5-fluorouracile, l'imiquimod et le tirbanibulin plus récent restant des traitements de première intention pour la thérapie de champ. L'extension de l'étiquette du tirbanibulin à 100 cm² le positionne pour une application plus large sur le visage et le cuir chevelu, renforçant le leadership topique. Néanmoins, la catégorie procédurale est sur une trajectoire de TCAC de 5,12 %, et sa part de la taille du marché du traitement de la kératose actinique devrait augmenter régulièrement jusqu'en 2031. La thérapie photodynamique médiée par lumière du jour, les lasers fractionnés au CO₂ et l'administration médicamenteuse assistée par laser élargissent l'arsenal thérapeutique, offrant des avantages cosmétiques et des délais de guérison plus courts.
L'adoption procédurale varie selon la géographie et le remboursement, mais les données cliniques continuent de favoriser la thérapie photodynamique par rapport aux cures topiques répétées pour les champs à lésions multiples. Les hôpitaux, les cliniques de dermatologie et même les centres ambulatoires investissent dans le RhodoLED XL et des plateformes similaires à la suite de la récente autorisation de la FDA. La cryothérapie, encore largement utilisée pour les lésions isolées, est désormais en concurrence avec le remodelage laser qui peut éliminer les dommages ultraviolets diffus en une seule visite. À mesure que les protocoles arrivent à maturité, les traitements procéduraux devraient diluer davantage la domination topique, en particulier dans les marchés où les payeurs récompensent l'élimination à long terme.


Par utilisateur final :
les hôpitaux maintiennent le volume tandis que les modèles de soins à domicile se développentLes hôpitaux et centres d'oncologie ont représenté 53,55 % des revenus du marché du traitement de la kératose actinique en 2025, reflétant une expertise concentrée et des procédures nécessitant des équipements intensifs. Le soutien complet au remboursement et l'activité d'essais académiques consolident leur rôle dans la prise en charge des lésions avancées ou à haut risque. Ces établissements déploient des systèmes de dossiers médicaux électroniques intégrés, d'imagerie et de triage par IA qui rationalisent la cartographie du traitement de champ et le suivi. Néanmoins, les contraintes de capacité et les coûts généraux élevés poussent les prestataires à orienter les cas stables vers des milieux ambulatoires et domiciliaires.
Les milieux de soins à domicile, aidés par des programmes de photothérapie sous la direction d'infirmières et de topiques en auto-application, constituent le canal à la croissance la plus rapide, avec un TCAC de 4,73 %. Des programmes pilotes démontrent l'auto-administration sécurisée de la photothérapie à bande étroite et de la thérapie photodynamique en lumière du jour sous supervision virtuelle, réduisant les coûts de transport et d'attente. Le suivi en télédermoscopie et les rappels d'observance par application mobile sont des facteurs facilitants essentiels. À mesure que les payeurs remboursent les codes de télésurveillance, l'adoption des soins à domicile devrait s'accélérer, notamment pour les thérapies d'entretien et de champ qui ne nécessitent pas de dispositifs spécialisés.
Par canal de distribution :
la transformation numérique accélère la croissance en ligneLes pharmacies hospitalières sont restées les principaux dispensateurs avec 48,10 % des ventes du marché du traitement de la kératose actinique en 2025, portées par les soins spécialisés intégrés et les exigences de gestion des agents biologiques. La coordination étroite avec les équipes d'oncologie et de dermatologie garantit un approvisionnement rapide en photosensibilisateurs et en agents expérimentaux. Cependant, les pharmacies en ligne se développent à un TCAC de 5,06 % alors que les consommateurs adoptent les ordonnances électroniques et la livraison à domicile. Le marché mondial des pharmacies numériques est en bonne voie pour atteindre 35,33 milliards USD d'ici 2026, soutenu par le routage des commandes par IA, la vérification par chaîne de blocs et l'analyse de l'observance.
Les chaînes de détail déploient des cliniques en magasin et des espaces de télémédecine pour rester pertinentes, mais les évolutions réglementaires telles que les règles d'interopérabilité DSCSA de la FDA favorisent les acteurs nativement numériques. À mesure que la demande de topiques augmente dans les cohortes plus jeunes, les mécanismes de renouvellement pratiques font basculer les parts vers les canaux en ligne. Les hôpitaux défendront leur position en intégrant des portails de distribution électronique et des conseils en médicaments spécialisés, mais une fuite de parts continue vers les prestataires virtuels est attendue jusqu'en 2031.
Par groupe d'âge des patients :
la prévention attire l'attention vers les cohortes plus jeunesLes individus de plus de 60 ans contrôlent 67,20 % des dépenses du marché du traitement de la kératose actinique, reflétant les dommages ultraviolets accumulés et le fardeau des lésions multiples. La complexité de la prise en charge augmente avec les comorbidités, nécessitant souvent des schémas thérapeutiques plus doux tels que la thérapie photodynamique en lumière du jour ou la 5-FU à faible dose. Les payeurs et les cliniciens accordent donc la priorité à la tolérance et aux outils d'observance pour ce segment.
Le groupe de moins de 40 ans progresse à un TCAC de 5,29 %, signalant une prévention plus précoce liée au mode de vie. Les bornes de dermoscopie par IA dans les cabinets de médecine générale détectent plus tôt les lésions précancéreuses, orientant les patients vers des procédures à récupération rapide comme le remodelage laser. Les campagnes de médias sociaux axées sur les marques par les fabricants d'écrans solaires de champ et de topiques à orientation cosmétique renforcent davantage la sensibilisation aux risques. Au fil du temps, le traitement proactif des adultes plus jeunes devrait aplatir la future incidence du cancer de la peau invasif, modifiant la distribution de la demande à long terme.
Analyse géographique
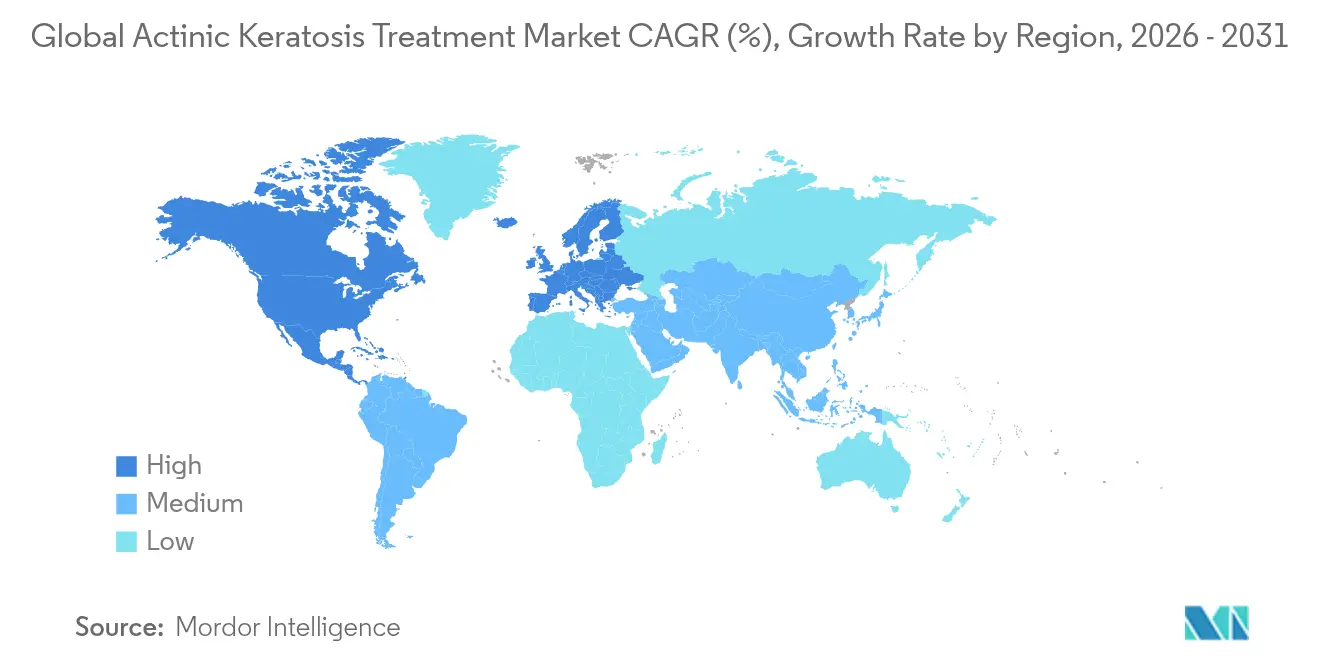
Marché nord-américain du traitement de la kératose actinique
L'Amérique du Nord détenait 41,70 % du marché du traitement de la kératose actinique en 2025, soutenue par une couverture d'assurance remboursant plusieurs thérapies contre la KA, une infrastructure de recherche avancée et une adoption rapide des plateformes de diagnostic par intelligence artificielle. Les centres académiques des États-Unis sont à la pointe des essais cliniques portant sur l'administration de médicaments assistée par laser et les associations de topiques, renforçant ainsi le leadership technologique régional. Le Canada suit ces tendances grâce à son système de santé universel et à une forte densité de dermatologues. La consolidation en cours devrait renforcer le pouvoir d'achat et accélérer le déploiement des technologies.
Marché Asie-Pacifique du traitement de la kératose actinique
L'Asie-Pacifique, en expansion à un CAGR de 6,08 %, bénéficie du vieillissement démographique et de la croissance des dépenses de santé de la classe moyenne, mais se heurte à une pénurie de spécialistes dans les économies émergentes. Le Japon illustre le poids du vieillissement, avec 74 % des patients atteints de cancer de la peau ayant désormais plus de 70 ans. L'Australie établit des références en matière d'adoption des procédures, notamment pour la thérapie photodynamique en lumière du jour. La Chine et l'Inde connaissent une croissance à deux chiffres des startups de télédermatologie, bien que le remboursement inégal et la distribution limitée des dermatologues freinent le plein potentiel du marché. Les développeurs régionaux d'algorithmes d'intelligence artificielle s'emploient à recalibrer leurs modèles pour les phototypes de peau plus foncée, qui diffèrent des ensembles de données d'entraînement occidentaux.
Marché européen du traitement de la kératose actinique
L'Europe demeure un marché mature mais innovant. Les services de santé nationaux approuvent la thérapie photodynamique en lumière du jour, et des projets pilotes de paiement groupé en Allemagne et dans les pays nordiques testent la maîtrise des coûts pour les épisodes de dermatologie. Le retrait décisif de l'ingénol mébutate par l'EMA souligne la rigueur de la surveillance en matière de sécurité. Les prestataires adaptent leurs formulaires en faveur d'agents plus sûrs et fondés sur des données probantes, et investissent dans des stations de travail laser multi-longueurs d'onde. Les pays d'Europe du Sud, exposés à des indices UV plus élevés, allouent des fonds publics à des campagnes saisonnières de dépistage du cancer de la peau qui alimentent les volumes de procédures durant les mois d'été.

Paysage réglementaire
La réglementation dans le traitement de la kératose actinique (KA) est façonnée par la gestion des étiquetages pour les topiques établis et par la surveillance des flux de travail médicament-dispositif de la thérapie photodynamique (TPD). Aux États-Unis, la FDA a été active dans la promotion d'une utilisation plus large des traitements de champ via des demandes supplémentaires, notamment l'approbation de sNDA de juin 2024 élargissant la zone de traitement du tirbanibulin (Klisyri) de 25 cm2 à 100 cm2, ainsi que l'approbation préalable à la mise sur le marché de mai 2025 pour l'illuminateur à lumière bleue LED de nouvelle génération BLU-U de Sun Pharma, destiné à être utilisé avec le Levulan Kerastick dans la KA. Ces actions renforcent une voie où des mises à niveau incrémentales d'étiquetage ou de matériel élargissent les segments de patients adressables sans introduire de nouvelles entités moléculaires.
En Europe, l'EMA et la Commission européenne poursuivent les mises à jour du cycle de vie post-approbation via les procédures EPAR et les variations d'étiquetage pour les principales thérapies de la KA. Biofrontera a reçu une extension approuvée par la Commission européenne en février 2024 pour la TPD Ameluz utilisant la lumière du jour artificielle suite à l'évaluation du CHMP de l'EMA, soutenant des cas d'utilisation opérationnelle plus larges pour la TPD dans les cliniques. La pharmacovigilance continue et la maintenance de l'information sur les produits se reflètent également dans les mises à jour EPAR, notamment les mises à jour de l'EMA pour Zyclara (imiquimod) en juillet 2025 et Klisyri (tirbanibulin) publiées en février 2026, soulignant un examen continu de la sécurité, de la clarté de l'étiquetage et des conditions d'utilisation standardisées dans les États membres.
Analyse de la chaîne de valeur
La chaîne de valeur du traitement de la KA couvre la fabrication de l'ingrédient pharmaceutique actif (API) et de la formulation pour les thérapies de champ topiques (notamment le 5-fluorouracile, l'imiquimod et le tirbanibulin), ainsi qu'un flux de travail intégré médicament-dispositif pour la TPD qui relie l'approvisionnement en photosensibilisateur au matériel d'illumination certifié, aux protocoles cliniques et à l'administration du remboursement. Les extensions d'étiquetage qui augmentent la surface traitable, telles que l'approbation de la FDA de juin 2024 étendant l'utilisation de Klisyri jusqu'à 100 cm2, influencent directement l'emballage en aval, la planification des stocks et les volumes de dispense dans les canaux hospitaliers et de détail.
La commercialisation et la distribution sont de plus en plus gérées par des transferts de droits régionaux et des partenariats avec des distributeurs locaux afin d'élargir la couverture géographique et d'améliorer l'accès du dernier kilomètre. Des exemples incluent Sun Pharma Canada Inc. qui a acquis les droits commerciaux de Levulan Kerastick au Canada (novembre 2025), et Biofrontera qui a signé un accord de distribution pour Ameluz en Croatie avec Propharma d.o.o. (novembre 2025). En amont, l'approvisionnement clinique pour les candidats émergents de la KA dépend d'une capacité cGMP spécialisée et de transferts de technologie, comme l'illustre l'accord de mars 2026 de Torqur AG avec Lonza pour fabriquer l'approvisionnement clinique de son programme bimiralisib sur les sites de Lonza à Nansha (Chine) et Visp (Suisse). Cela maintient les partenariats CDMO comme un facteur déterminant pour la mise à l'échelle des thérapies de nouvelle génération.
Paysage concurrentiel
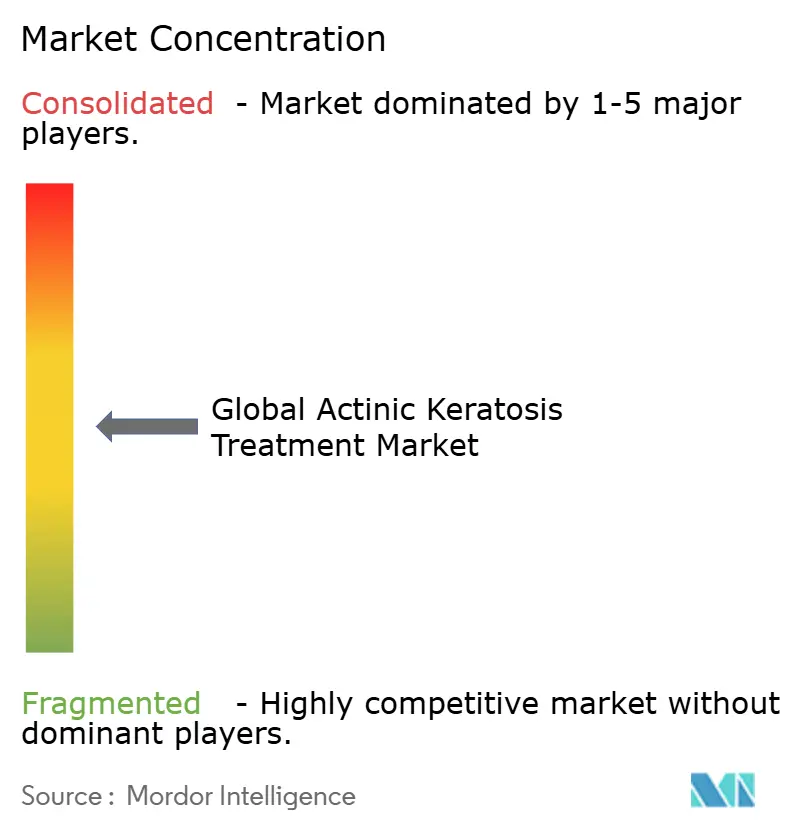
La fragmentation du marché est modérée ; les cinq premières entreprises contrôlent collectivement environ 48 % des revenus du marché mondial du traitement de la kératose actinique. LEO Pharma a intensifié son activité d'acquisition, rachetant Timber Pharmaceuticals pour 36 millions USD et licenciant un composé de Boehringer pour 90 millions EUR, renforçant son pipeline de dermatologie en phase précoce. Le rachat de Taro par Sun Pharma pour 347 millions USD et l'accord de 355 millions USD pour Checkpoint Therapeutics ajoutent UNLOXCYT à son portefeuille d'onco-dermatologie, signalant un appétit pour des actifs topiques et systémiques différenciés.
La technologie agit comme un facteur de différenciation clé. La lampe RhodoLED XL de Biofrontera avec cinq panneaux offre une distribution lumineuse optimisée et des capteurs de positionnement, soutenant un chiffre d'affaires de 37,3 millions USD en 2024 et l'utilisation élargie d'Ameluz approuvée par la FDA. Le lancement du Fraxel FTX à double longueur d'onde par Bausch Health améliore la précision du remodelage de surface, séduisant à la fois les segments thérapeutiques et cosmétiques. Galderma a enregistré des ventes nettes trimestrielles record de 1,129 milliard USD alors que ses unités sur ordonnance et grand public exploitaient le marketing multicanal.
Les partenariats stratégiques élargissent la portée. Biofrontera s'est allié avec LEO Pharma pour co-promouvoir Advantan et Skinoren en Allemagne, exploitant la force de vente dermatologique de Biofrontera. L'acquisition planifiée de Dermavant et de sa crème VTAMA par Organon diversifie son portefeuille de santé féminine vers des segments de dermatologie à forte croissance. L'intensité du pipeline reste élevée, avec de multiples essais de phase III évaluant des photosensibilisateurs de nouvelle génération, des particules médicamenteuses activées par laser et des schémas combinés topiques-systémiques prêts à élargir les choix thérapeutiques.
Leaders mondiaux de l'industrie du traitement de la kératose actinique
Sun Pharmaceutical Industries Limited
Biofrontera AG
Bausch Health Companies Inc.
LEO Pharma A/S
Almirall, S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché mondial du traitement de la kératose actinique
- Bausch Health
- Almirall S.A.
- Biofrontera
- Sun Pharmaceuticals Industries
- Galderma
- Alma Lasers
- Hill Dermaceuticals Inc.
- GlaxoSmithKline
- Cipher Pharmaceuticals
- Leo Pharma
- Novartis
- DUSA Pharmaceuticals Inc.
- Athenex Inc.
- Theralase Technologies
- Cutera
- Hologic
- ThermiGen
- Valeant Pharmaceuticals Int’l
- Regeneron Pharmaceuticals
- Sanofi
Lire l’analyse des entreprises de traitement mondial de la kératose actinique

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme se concentre sur la mise à l'échelle de la thérapie de champ dirigée pour des zones de traitement plus larges et non faciales, soutenue par une dynamique réglementaire et clinique récente. La FDA a permis des zones de traitement plus larges pour des agents établis, notamment l'extension de Klisyri à 100 cm2 (juin 2024) et la flexibilité de dosage d'Ameluz via un sNDA qui a augmenté l'utilisation maximale autorisée à trois tubes par séance (octobre 2024). Sur le plan des preuves cliniques, Biofrontera a rapporté des résultats de phase 3 positifs en février 2026 pour la TPD Ameluz traitant les kératoses actiniques sur les extrémités, le cou et le torse. Cela aligne le développement de produits sur un flux de travail de traitement élargi des zones du corps et crée un espace blanc pour les cliniques qui s'appuient actuellement sur des méthodes de destruction lésion par lésion en dehors du visage et du cuir chevelu.
Une autre opportunité réside dans la modernisation de la délivrance et du débit de la TPD, où les mises à niveau matérielles et l'efficacité des protocoles peuvent augmenter l'utilisation dans les cliniques de dermatologie et les établissements ambulatoires. L'illuminateur TPD LED BLU-U de nouvelle génération de Sun Pharma a reçu l'approbation PMA de la FDA en mai 2025, reflétant un passage vers des systèmes à base de LED qui peuvent simplifier la maintenance par rapport aux formats de lampe héritée tout en soutenant des flux de travail combinés avec des photosensibilisateurs à l'acide aminolévulinique. Le développement clinique se poursuit également autour des régimes de TPD dirigés par photosensibilisateur, notamment l'étude randomisée de phase 3 de Sun Pharma initiée en novembre 2025 (NCT07144345) évaluant un Levulan Kerastick reformulé avec la TPD, indiquant un travail continu sur le cycle de vie du produit qui peut soutenir des offres cliniques différenciées dans le cadre de gestion de la kératose actinique de 2022 de l'AAD, qui inclut le tirbanibulin et les modalités de champ dirigé.
Recent Industry Developments in Marché mondial du traitement de la kératose actinique
- Février 2026 : Biofrontera a annoncé des résultats préliminaires positifs d'une étude de phase 3 sur la thérapie photodynamique Ameluz pour les kératoses actiniques sur les extrémités, le cou et le torse. Ces résultats soutiennent un récit de traitement anatomique plus large au-delà du visage et du cuir chevelu, renforçant la position de l'entreprise dans la TPD dirigée par champ à mesure que les cliniques cherchent à traiter des charges de maladie multi-sites plus importantes.
- Novembre 2025 : Sun Pharma Canada Inc. a acquis les droits commerciaux de Levulan Kerastick au Canada auprès de Clarion Medical Technologies. La transaction élargit le portefeuille de dermatologie de Sun Pharma au Canada et renforce le contrôle d'un actif photosensibilisateur clé qui ancre les flux de travail combinés de TPD avec des illuminateurs à lumière bleue.
- Juin 2024 : La FDA a approuvé la sNDA d'Almirall élargissant l'utilisation de Klisyri (tirbanibulin) de 25 cm2 à 100 cm2 pour la kératose actinique du visage ou du cuir chevelu. En permettant un traitement de champ plus large par cure, cette extension d'étiquetage augmente la commodité dans la gestion des maladies multifocales et relève la barre concurrentielle pour d'autres régimes topiques de courte durée.


Marché mondial du traitement de la kératose actinique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché suit la valeur des thérapies utilisées pour traiter la kératose actinique dans les soins de routine, y compris les médicaments topiques sur prescription et les procédures en clinique fournies aux patients présentant des lésions diagnostiquées cliniquement.
Exclusions du champ d'application : les services de rajeunissement cutané purement esthétiques et les produits de protection solaire généraux qui ne traitent pas la kératose actinique sont exclus.
Aperçu de la segmentation
- Par thérapie
- Médicaments topiques
- 5-Fluorouracile
- Imiquimod
- Tirbanibulin
- Diclofénac
- Mébutate d'ingénol
- Autres topiques
- Traitements procéduraux
- Cryothérapie
- Thérapie photodynamique
- Remodelage laser
- Peelings chimiques
- Curetage et électrodessiccation
- Autres procédures
- Thérapie combinée / séquentielle
- Médicaments topiques
- Par utilisateur final
- Hôpitaux et centres d'oncologie
- Cliniques de dermatologie
- Centres chirurgicaux ambulatoires
- Milieux de soins à domicile
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Par groupe d'âge des patients
- < 40 ans
- 40 – 60 ans
- > 60 ans
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par cartographier la maladie et le parcours de traitement, puis par l'aligner sur des signaux mesurables tels que le volume de diagnostics, les schémas de prescription et l'utilisation des procédures. Nous nous sommes référés à des sources publiques et officielles, notamment les publications du CDC et du National Cancer Institute, les bases de données d'étiquetage et d'approbation de médicaments de la FDA, les barèmes de tarifs de Medicare et d'autres payeurs publics, ainsi que les statistiques sanitaires de l'OCDE, afin de cadrer la répartition des cadres de soins et les tendances d'utilisation.
Pour convertir ces signaux en valeur marchande, nous avons également examiné les rapports annuels, les présentations aux investisseurs, le matériel pédagogique des associations et sociétés de dermatologie, ainsi que des revues médicales réputées décrivant les directives de traitement et la persistance. Le cas échéant, des abonnements payants couvrant les finances des entreprises, les actualités et l'activité des brevets ont été utilisés pour vérifier le calendrier de lancement, l'entrée des génériques et l'adoption des thérapies. Les sources listées ici ne sont qu'illustratives, et nous avons également utilisé d'autres références publiques et payantes pour collecter, vérifier et clarifier des points de données spécifiques.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur les cliniciens en dermatologie, les contacts de pharmacie hospitalière et d'approvisionnement, ainsi que les parties prenantes impliquées dans le remboursement et l'accès, car ces groupes observent réellement les comportements de changement de traitement et de suivi des patients. Nous avons également échangé avec des experts régionaux dans les principales zones géographiques afin de vérifier les hypothèses sur la part des procédures, le comportement de renouvellement et les évolutions des prix par rapport aux schémas de pratique sur le terrain.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 34 % | Cadres dirigeants : 13 % | APAC : 41 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 34 % |
| Petits acteurs : 14 % | Managers : 48 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par la construction d'un bassin de demande descendant où les patients diagnostiqués avec une kératose actinique sont traduits en cas traités par cadre de soins et mix thérapeutique, puis évalués en utilisant les fourchettes observées pour les médicaments et les procédures. Ensuite, nous corroborons les totaux avec des vérifications ascendantes sélectives, telles que des volumes de prescriptions échantillonnés multipliés par le prix net typique, et le nombre de procédures multiplié par le remboursement moyen, puis nous ajustons lorsque les deux approches divergent.
Les principales données qui influencent significativement le modèle incluent les taux de diagnostic et de visite en dermatologie, la part des patients traités par thérapies topiques par rapport aux procédures en cabinet, le comportement de renouvellement et d'adhésion pour les régimes de plusieurs semaines, les hypothèses de récurrence du traitement, et les changements de prix liés à l'entrée des génériques et à la couverture des payeurs. Les prévisions utilisent une analyse de scénarios liée au consensus des experts sur l'adoption des thérapies et le comportement lié aux directives, suivie d'une légère étape de lissage des séries temporelles pour éviter de surréagir aux variations annuelles des volumes de procédures. Lorsque la visibilité ascendante est faible dans les petits pays, les lacunes sont combler à l'aide d'indicateurs proxy comme la densité de dermatologues et l'adoption relative des procédures, puis revérifiées lors d'entretiens.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant les résultats modélisés à des signaux indépendants, notamment les taux de remboursement publics, la direction observée des prescriptions et les tendances rapportées d'adoption des thérapies, avant que les chiffres ne soient validés. Les valeurs aberrantes sont examinées au niveau des pays, et les facteurs sous-jacents sont retestés afin que les totaux finaux ne dépendent pas d'une seule hypothèse.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsqu'un événement significatif se produit, tel qu'une nouvelle approbation, un changement majeur d'étiquetage ou une évolution notable du remboursement. Avant la livraison, une révision finale par un analyste est effectuée afin que les clients reçoivent la vision la plus actuelle disponible au moment donné.
Taille du marché du traitement de la kératose actinique selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour le traitement de la kératose actinique peuvent différer même lorsqu'elles semblent couvrir la même maladie, car les flux de revenus inclus, la base de tarification et les hypothèses de calendrier ne sont pas toujours alignés. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur les prix affichés tandis qu'une autre utilise des valeurs remboursées, ou lorsque l'utilisation des procédures est comptée selon un mix différent de cadres de soins.
Le resurfaçage laser cosmétique effectué pour des raisons esthétiques plutôt que pour l'élimination des lésions se situe hors du champ d'application de Mordor Intelligence, ce qui tend à réduire les totaux par rapport aux estimations qui mélangent les revenus de la dermatologie esthétique avec les procédures de KA médicalement indiquées. D'autres écarts proviennent généralement de la manière dont les séances de thérapie photodynamique sont comptées (par séance par rapport à par champ traité), de la manière dont les prix des médicaments sont convertis entre devises, et de si la mise à jour reflète l'entrée récente des génériques et les modifications des payeurs dans l'année de base.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,18 milliards USD (2025) | |
| Éditeur de recherche mondial A | 7,17 milliards USD (2025) | Utilise une année de base ancrée en 2024 et peut appliquer un ajustement de prix net-vers-affiché différent pour les principaux médicaments topiques, ce qui décale légèrement le report vers 2025. |
| Éditeur de santé B | 7,71 milliards USD (2025) | Peut inclure un ensemble plus large de revenus liés aux procédures et peut supposer des prix moyens réalisés plus élevés, en particulier lorsque le mix des payeurs et les remises ne sont pas revalidés par pays. |
Parmi les trois chiffres, l'écart s'explique principalement par ce qui est compté comme revenu de traitement et par la manière dont l'utilisation des procédures et la tarification sont traduites en dollars pour la même année. En maintenant le modèle lié au volume de cas traités, au mix thérapeutique et à des vérifications de tarification réalistes pouvant être répétées chaque année, le chiffre final reste transparent et plus facile à réconcilier lorsque les hypothèses changent.


Questions clés auxquelles répond le rapport
Quelle est la valeur attendue du marché du traitement de la kératose actinique d'ici 2031 ?
Les prévisions placent le secteur à 9,13 milliards USD d'ici 2031, reflétant un TCAC de 4,10 % à partir de 2026.
Qui sont les acteurs clés du marché mondial du traitement de la kératose actinique ?
Sun Pharmaceutical Industries Limited, Biofrontera AG, Bausch Health Companies Inc., LEO Pharma A/S et Almirall, S.A. sont les principales entreprises opérant sur le marché mondial du traitement de la kératose actinique.
Quelle catégorie de thérapie connaît la croissance la plus rapide ?
Les traitements procéduraux tels que la thérapie photodynamique médiée par lumière du jour et les lasers fractionnés devraient croître à un TCAC de 5,12 % jusqu'en 2031.
Quelle région détient la plus grande part du marché mondial du traitement de la kératose actinique ?
En 2025, l'Amérique du Nord représente la plus grande part de marché du marché mondial du traitement de la kératose actinique.
Pourquoi les pharmacies en ligne gagnent-elles en popularité ?
La commodité, l'intégration de la télémédecine et la réduction des coûts de transaction font progresser les ventes des pharmacies en ligne à un TCAC de 5,06 %.
Dernière mise à jour de la page le:



