
Tamanho e Participação do Mercado de 6G
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
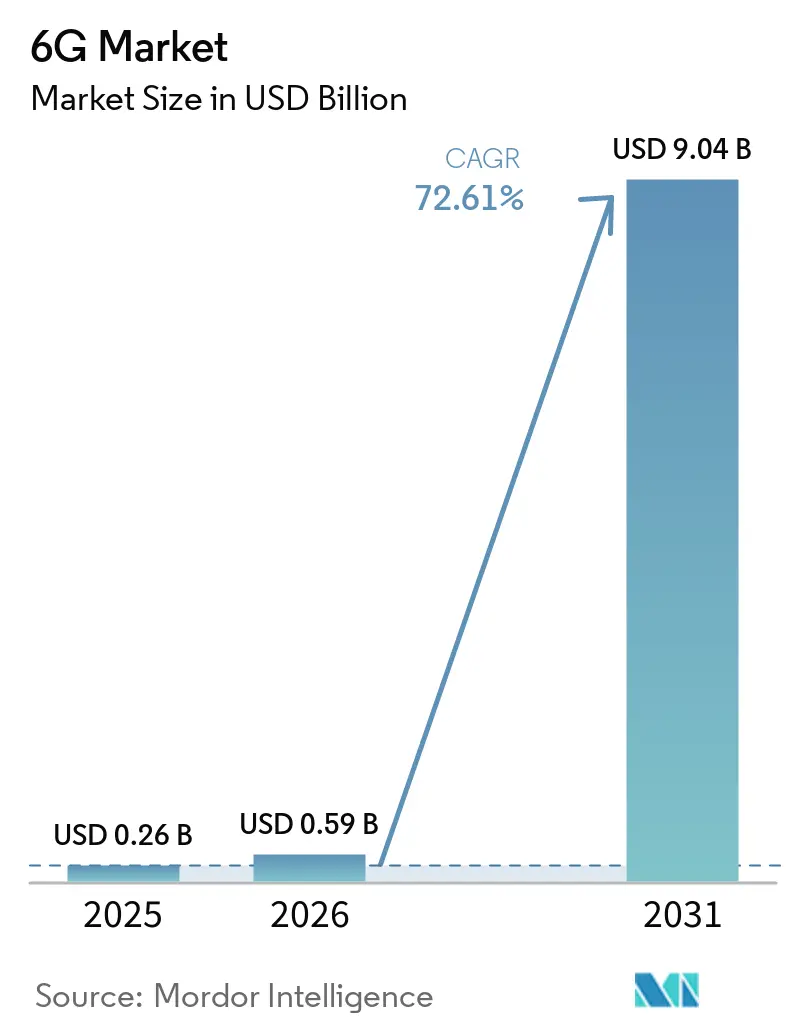
| Tamanho do Mercado (2026) | 0.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.04 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 72.61 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de 6G por Mordor Intelligence
Espera-se que o tamanho do Mercado de 6G aumente de 0,26 bilhões de USD em 2025 para 0,59 bilhões de USD em 2026 e atinja 9,04 bilhões de USD até 2031, crescendo a um CAGR de 72,61% no período de 2026-2031.[1] O crescimento é impulsionado pelo espectro de banda terahertz, pela integração de inteligência artificial (IA) em toda a pilha de rede e pela comercialização inicial de redes não terrestres que ampliam a cobertura além das células tradicionais. A demanda concentra-se em três requisitos fundamentais: latência abaixo de um milissegundo para aplicações em tempo real, conectividade contínua para uma base massiva de dispositivos IoT distribuídos e programas de pesquisa financiados por governos que aceleram a maturidade técnica. A dinâmica competitiva está mudando à medida que as redes definidas por software e a otimização nativa por IA começam a eclipsar as vantagens tradicionais de hardware, abrindo espaço para novos entrantes especializados em desempenho algorítmico. Investimentos intensivos em capital para backhaul e a incerteza na alocação de espectro permanecem as principais barreiras, mas subsídios governamentais e políticas de compartilhamento de espectro estão reduzindo a janela de risco.
Principais Conclusões do Relatório
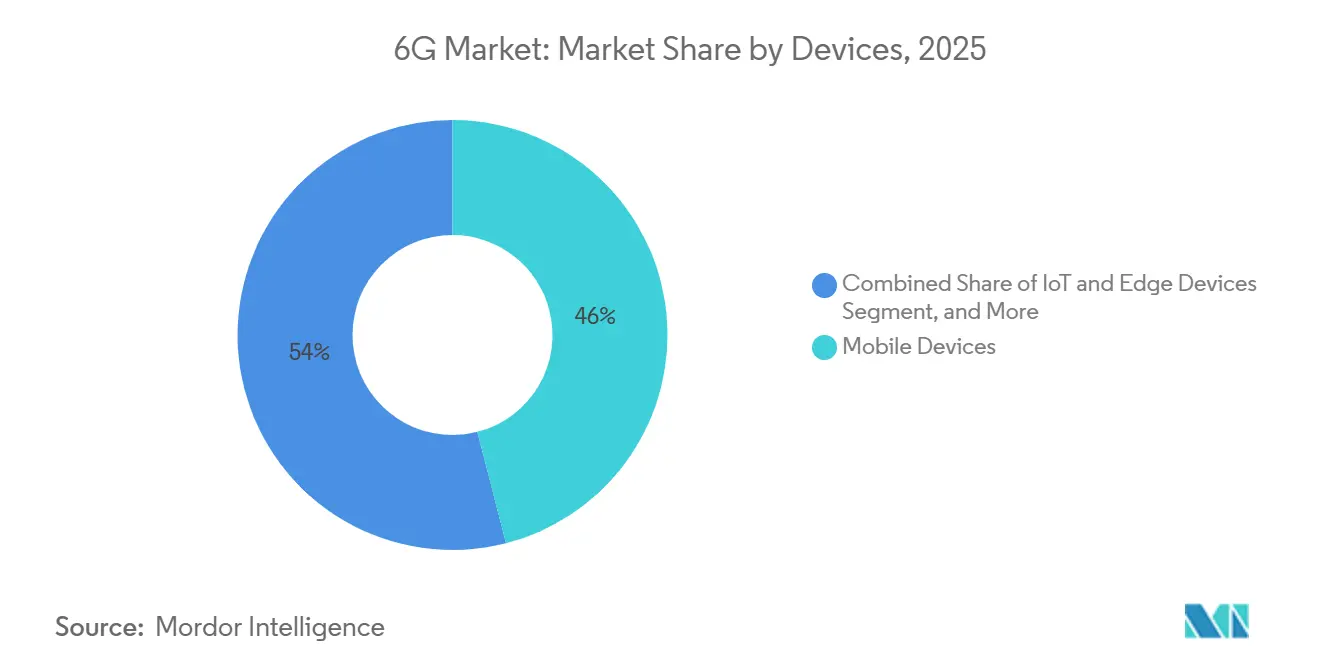
- Por tipo de dispositivo, os dispositivos móveis lideraram com 46% da participação do Mercado de 6G em 2025, enquanto os dispositivos IoT e de borda estão se expandindo a um CAGR de 73,22% até 2031.
- Por componente, o hardware capturou 54% do tamanho do Mercado de 6G em 2025; o segmento de software deve crescer a um CAGR de 77,10% entre 2025 e 2031.
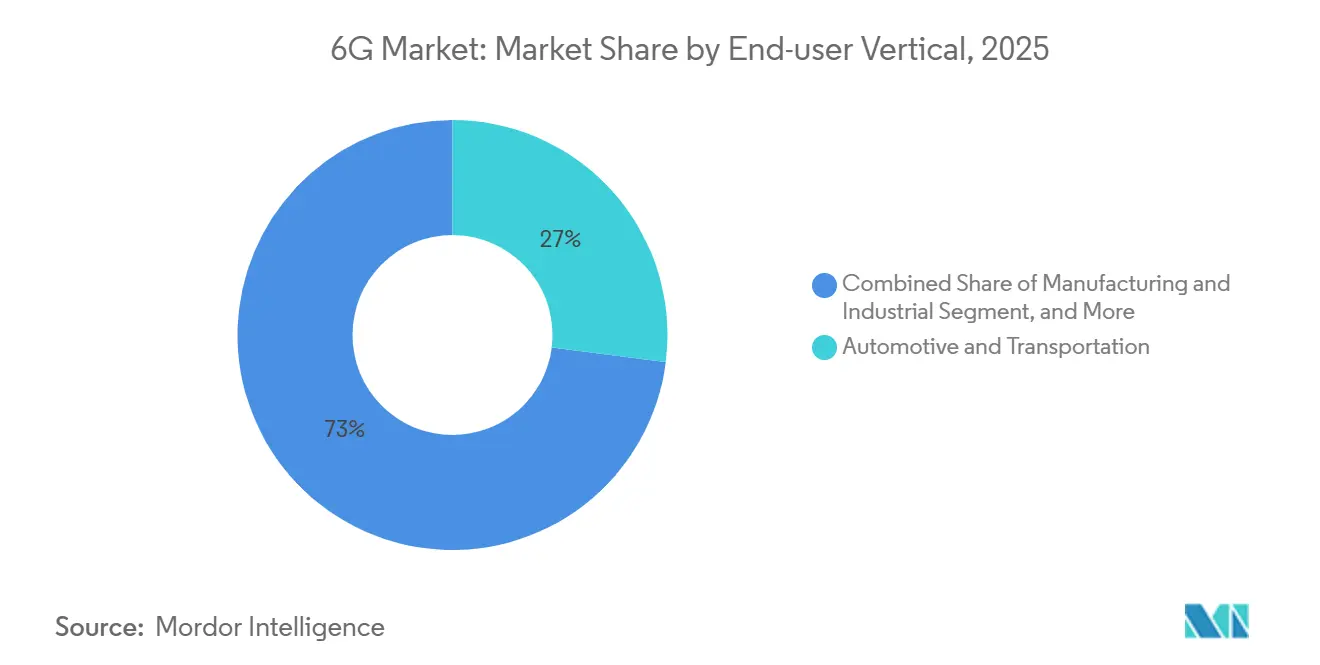
- Por vertical de usuário final, automotivo e transporte detiveram 27% da participação do Mercado de 6G em 2025, enquanto as aplicações de saúde avançam a um CAGR de 72,45% até 2031.
- Por faixa de frequência, as implantações sub-terahertz (100–300 GHz) representaram 71% do tamanho do Mercado de 6G em 2025; as bandas terahertz acima de 300 GHz devem crescer a um CAGR de 76,15% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 36% de participação na receita em 2024 e está crescendo a um CAGR de 74,08% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Explosão da demanda por dados e casos de uso de latência ultrabaixa | +18.5% | Global, liderado pela Ásia-Pacífico | Médio prazo (2–4 anos) |
| Proliferação de dispositivos de borda e IoT habilitados por IA | +16.2% | América do Norte e UE, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Subsídios governamentais de P&D e políticas iniciais de espectro | +12.8% | Mercados desenvolvidos em todo o mundo | Longo prazo (≥ 4 anos) |
| Integração com redes não terrestres / satelitais | +11.3% | Global | Médio prazo (2–4 anos) |
| Implantação de Superfícies Inteligentes Reconfiguráveis Programáveis (RIS) | +8.7% | Núcleo da Ásia-Pacífico, expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Mandatos de comunicações verdes para rádios THz com coleta de energia | +6.9% | UE liderando, adoção global em seguida | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Explosão da Demanda por Dados e Casos de Uso de Latência Ultrabaixa
As cargas de trabalho de realidade estendida de classe terabit agora excedem 100 Gbps, forçando as operadoras a redesenhar as topologias de backhaul e fronthaul.[2] Os testes laboratoriais da NTT Docomo em 2024 entregaram 280 Gbps na banda terahertz, validando a maturidade espectral para gêmeos digitais industriais e conferências holográficas. Na manufatura, a rede privada de baixa latência da John Deere melhorou os ciclos de manutenção preditiva e a coordenação robótica, estabelecendo um referencial para o 6G em ambientes da Indústria 4.0. As demandas da área de saúde são igualmente rigorosas; demonstrações de telecirurgia via 5G com tempo de ida e volta de 99 milissegundos já moldaram a linha de base de desempenho para links médicos de 6G. O treinamento de modelos de IA na borda intensifica a pressão de throughput, pois grandes atualizações de parâmetros devem ser sincronizadas entre milhares de nós em tempo real, tornando a latência determinística um pré-requisito para o aprendizado distribuído.
Proliferação de Dispositivos de Borda e IoT Habilitados por IA
A plataforma AI Aerial da NVIDIA traz inferência de aprendizado de máquina em tempo real para a camada de rádio, impulsionando uma mudança em toda a rede em direção à inteligência distribuída.[3] Modelos transformer leves agora geram 5–12 tokens por segundo em clusters Raspberry Pi, evidenciando a viabilidade da inferência local sem dependência de nuvem. À medida que os endpoints IoT globais se aproximam de 75 bilhões até 2030, os rádios com coleta de energia usando RF ambiente são essenciais para operação sem bateria, sustentando modelos de conectividade contínua ResearchGate. A computação de borda reduz o tráfego de longa distância, mas aumenta as necessidades de confiabilidade, pois milhões de dispositivos autônomos devem chegar a um consenso em microssegundos para colaborar com segurança em ambientes do mundo real.
Subsídios Governamentais de P&D e Políticas Iniciais de Espectro
O financiamento público reduz o risco comercial e acelera a convergência de padrões. O Fundo de Inovação da Cadeia de Suprimentos de Redes Sem Fio Públicas dos EUA concedeu USD 420 milhões para avançar no RAN aberto e no gerenciamento de espectro baseado em IA.[4]A União Europeia correspondeu a essa ambição com EUR 500 milhões (USD 565 milhões) para pesquisa em 6G por meio da Iniciativa Conjunta de Redes e Serviços Inteligentes. Globalmente, os reguladores estão se alinhando ao framework IMT-2030 da UIT, que reserva blocos contíguos nas faixas sub-THz e THz para licenciamento harmonizado. As agências de defesa acrescentam impulso: o Laboratório de Pesquisa da Força Aérea dos EUA está prototipando fusão de sensores distribuídos que depende de largura de banda e camadas de segurança de nível 6G.
Integração com Redes Não Terrestres / Satelitais
O 6G aumentado por satélite promete cobertura global contínua. O satélite de teste lançado pela China em fevereiro de 2024 validou cargas úteis multibanda que fazem a ponte entre rádios de órbita terrestre baixa e terrestres. A próxima missão CubeSat 6GStarLab avaliará transferências óptico-para-RF cruciais para backhaul em órbita arXiv. Os links diretos para dispositivos contornam a construção de torres em regiões remotas, habilitando frotas de agricultura inteligente e IoT marítimo. A parceria da John Deere com a SpaceX ilustra como a agricultura de precisão se beneficia da conectividade orbital sempre ativa. Constelações multicamadas que combinam órbita terrestre baixa com satélites geoestacionários distribuem o risco e melhoram a resiliência durante interrupções terrestres MDPI.com
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Infraestrutura THz e CAPEX de backhaul de vários bilhões de dólares | -15.3% | Global, agudo em mercados em desenvolvimento | Curto prazo (≤ 2 anos) |
| Incerteza na alocação de espectro nas bandas sub-THz e THz | -12.7% | Desafio regulatório mundial | Médio prazo (2–4 anos) |
| Resistência da saúde pública à exposição contínua a THz | -8.4% | UE e América do Norte | Longo prazo (≥ 4 anos) |
| Gargalos na cadeia de suprimentos de semicondutores compostos (InP, GaN) | -11.9% | Global, concentrado na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura THz e CAPEX de Backhaul de Vários Bilhões de Dólares
A intensidade de capital é o principal obstáculo. As operadoras estão reduzindo os gastos após pesados lançamentos de 5G, priorizando sobreposições de software antes de autorizar densas grades de pequenas células THz. Os limites de propagação terahertz exigem mais estações base por quilômetro quadrado do que o 5G, elevando os custos de aquisição de locais e de energia. O RAN aberto reduz a dependência de fornecedores, mas aumenta a complexidade de integração, atrasando o retorno sobre o investimento MDPI. Os núcleos nativos de nuvem distribuem os custos ao longo do tempo, mudando de despesas de capital para modelos baseados em consumo, mas o benefício financeiro só se materializa quando a adoção escala.
Incerteza na Alocação de Espectro nas Bandas Sub-THz e THz
As bandas sub-THz e THz ainda estão sob revisão regional, criando risco de planejamento para fabricantes de equipamentos e operadoras. A Estratégia Nacional de Espectro dos EUA promove o compartilhamento dinâmico, mas os limites finais de densidade de fluxo de potência permanecem indefinidos. As diferenças entre as regiões da UIT complicam a certificação de dispositivos, elevando os custos de produção e prolongando o tempo de entrada no mercado. Sem frameworks de licenciamento previsíveis, os fornecedores hesitam em comprometer roteiros de silício para a classe de 300 GHz, o que por sua vez retarda as economias de escala para dispositivos de usuário final.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Dispositivos:
Borda IoT Impulsiona o CrescimentoO segmento móvel comandou 46% da participação do Mercado de 6G em 2025, impulsionado pelo domínio dos smartphones, mas os dispositivos IoT e de borda estão se expandindo a um CAGR líder de 73,22%, evidenciando uma transição em direção a padrões de tráfego centrados em máquinas. O aumento nas remessas de unidades de acesso sem fio fixo permite que residências rurais alcancem velocidades semelhantes às de fibra óptica, criando um fluxo de receita intermediário para as operadoras antes da adoção em massa de dispositivos portáteis.
Os dispositivos de borda incorporam chips de IA locais que processam dados na origem, melhorando a eficiência espectral sem sacrificar a precisão das informações. Protótipos X-MIMO na faixa de 7 GHz da Samsung demonstram como as inovações em antenas de handsets compensarão a perda de percurso em altas frequências em corredores urbanos. Enquanto isso, sensores industriais robustecidos e módulos de comunicação veicular adicionam recursos de resiliência, como coletores de energia integrados, ampliando a diversidade de casos de uso.
A proliferação de drones autônomos, robôs agrícolas e headsets de realidade aumentada aumenta a densidade de nós em ordens de magnitude, gerando requisitos incrementais de infraestrutura. A demanda empresarial por redes 6G privadas, frequentemente ancoradas por gateways IoT, posiciona a diversidade de dispositivos tanto como um desafio técnico quanto como um multiplicador de receita para os provedores de serviços. À medida que as cargas de trabalho de IA migram para a borda, atualizações de firmware e patches de segurança representarão uma parcela crescente do tráfego, reforçando a primazia das plataformas de gerenciamento de dispositivos sem intervenção humana.



Por Componente:
Aceleração de Software DominaO hardware ainda representou 54% do tamanho do Mercado de 6G em 2025, abrangendo front-ends de rádio, antenas de arranjo em fase e chipsets de semicondutores compostos. No entanto, a pilha de software está escalando a um CAGR de 77,10% à medida que as operadoras implantam núcleos nativos em nuvem e orquestração orientada por IA que permitem a ativação de recursos pelo ar sem substituição de hardware.
O Open RAN separa as funções de banda base e rádio, permitindo que fornecedores de software iterem em escalonamento, formação de feixe e fatiamento de rede. O conjunto AI Aerial da NVIDIA ilustra como agentes de aprendizado por reforço em tempo real otimizam o throughput de células em milissegundos, ajustando esquemas de modulação dinamicamente. Os segmentos de serviços que cobrem planejamento, integração e gerenciamento do ciclo de vida beneficiam-se de receita recorrente à medida que as operadoras migram para preços de assinatura para funções de rede.
Os avanços em semicondutores compostos permanecem críticos para a eficiência energética em amplificadores de potência terahertz. No entanto, o valor está se inclinando para o controle algorítmico que extrai mais capacidade de cada hertz. Consequentemente, a diferenciação dos fornecedores depende da velocidade de atualização, não do prazo de entrega de silício, reconfigurando as alianças do ecossistema entre fabricantes de equipamentos tradicionais, hiperescaladores e startups de software.
Por Vertical de Usuário Final:
Saúde Emerge como Líder de CrescimentoO setor automotivo e de transporte deteve 27% da participação do Mercado de 6G em 2025, graças ao amadurecimento das pilhas de comunicação veículo-a-tudo e aos ventos regulatórios favoráveis aos sistemas avançados de assistência ao condutor. Links de baixa latência e alta confiabilidade permitem manobras cooperativas, prevenção de colisões em cruzamentos e teleoperação para frotas logísticas.
Em contraste, as aplicações de saúde devem crescer a um CAGR de 72,45% até 2031, à medida que os hospitais migram de cirurgias remotas em fase de prova de conceito via 5G para telepresença holográfica completa. Imagens de alta resolução e feedback háptico exigem latência determinística abaixo de 1 ms, tornando-as vitrines emblemáticas para o Mercado de 6G. As fábricas inteligentes seguem de perto, aproveitando gêmeos digitais para controle de qualidade preditivo, enquanto a agricultura utiliza cobertura orbital para automatizar campos além do alcance terrestre.
As agências de segurança pública adotam o fatiamento de rede para priorizar o tráfego de socorristas durante crises, estendendo cobertura avançada a locais subterrâneos ou em arranha-céus que desafiam os sistemas legados. Estúdios de mídia e entretenimento experimentam captura volumétrica, transmitindo avatares fotorrealistas aos consumidores em tempo real. Cada vertical amplifica o caso de negócio para arquiteturas multilocatário que monetizam a mesma infraestrutura física em diferentes acordos de nível de serviço.

Por Banda de Frequência:
Potencial Futuro do TerahertzAs bandas sub-terahertz entre 100 GHz e 300 GHz garantiram 71% das implantações em 2025, pois estabelecem um equilíbrio entre largura de banda e propagação gerenciável. Os equipamentos iniciais aproveitam a expertise em design de banda E legada, acelerando o tempo de comercialização enquanto cumprem as metas de experiência do usuário em gigabits.
As bandas terahertz acima de 300 GHz prometem ganhos de capacidade de 10× e casos de uso de sensoriamento nativo, desde posicionamento interno até análise de materiais, e devem crescer a um CAGR de 76,15%. A Samsung Research destaca a "banda média superior" de 7–24 GHz como um espectro de transição que oferece tanto cobertura de área ampla quanto largura de banda suficiente, ideal para a primeira onda de comercialização.
Os reguladores estão harmonizando as alocações sob o plano IMT-2030 da UIT, promovendo o roaming global e reduzindo os custos dos dispositivos por meio de designs de front-end unificados. Ainda assim, a atenuação atmosférica e as restrições de linha de visada significam que a implantação de terahertz se concentrará em hotspots densos, complementada pela cobertura de macrocamada sub-THz. Os fornecedores estão, portanto, desenvolvendo rádios híbridos capazes de saltar entre bandas de forma contínua, garantindo a continuidade do serviço à medida que os usuários atravessam ambientes de propagação variados.
Análise Geográfica
Mercado de 6G na Ásia-Pacífico
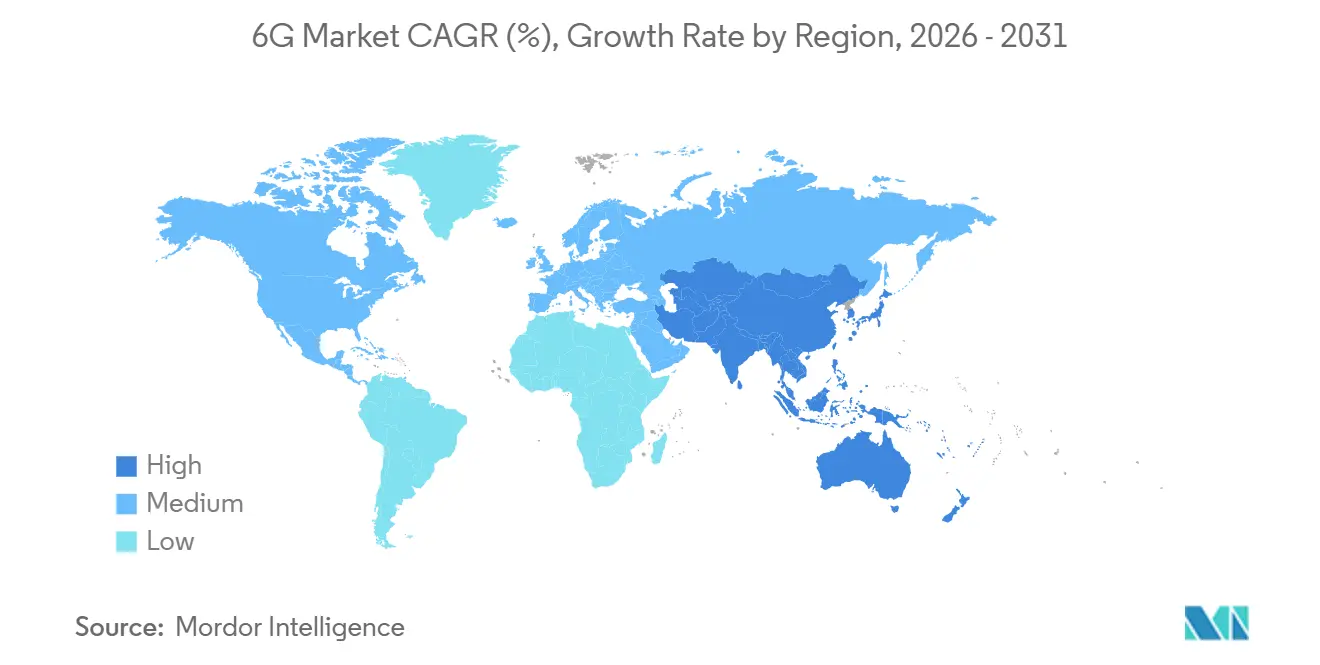
A Ásia-Pacífico liderou com 36% do mercado de 6G em 2025 e está crescendo mais rapidamente, com um CAGR de 74,08% até 2030. A China lançou o primeiro satélite de teste de 6G em 2024, enquanto o roteiro público-privado da Coreia do Sul visa a comercialização do 6G em 2028. O Consórcio de Promoção Beyond 5G do Japão já demonstrou transmissões em terahertz acima de 100 Gbps, evidenciando o ecossistema integrado de fabricação de dispositivos e testes de campo da região. Os densos aglomerados urbanos reduzem o custo de infraestrutura per capita e criam reservas de receita de adotantes iniciais que aceleram ainda mais os ciclos de investimento.
Mercado de 6G na América do Norte
A América do Norte se beneficia de substanciais subsídios federais e liderança em arquitetura nativa em nuvem. O fundo federal de inovação de 420 milhões de USD catalisa implantações de RAN de código aberto, garantindo aos fornecedores domésticos um lugar à mesa de padronização. A liderança em inteligência artificial do Vale do Silício posiciona as empresas norte-americanas para definir os frameworks de inteligência de rede, embora a dependência de chips importados de gálio e fosfeto de índio continue sendo um ponto fraco na cadeia de suprimentos. O alinhamento transfronteiriço de espectro com o Canadá e o México reduz as lacunas de roaming e amplia a base de assinantes endereçável.
Mercado de 6G na EMEA
A Europa canaliza sua energia política para a sustentabilidade e a regulamentação harmonizada. A Parceria Conjunta de Redes e Serviços Inteligentes implanta 500 milhões de EUR (559,65 milhões de USD) para fomentar rádios verdes e dispositivos de coleta de energia. A Alemanha e o Reino Unido lideram os bancos de testes para redes satélite-terrestres, enquanto a França e a Itália aproveitam sua expertise aeroespacial para aprimorar os links ópticos entre satélites. Regras nacionais fragmentadas retardam as implantações pan-europeias, mas agendas de pesquisa comuns e diretivas de roaming mitigam as divergências. O Oriente Médio e a África, embora menores atualmente, dependem do backhaul via satélite LEO para superar as lacunas de fibra óptica, posicionando essas regiões para uma rápida recuperação assim que os preços dos aparelhos caiam abaixo dos limites do mercado de massa.
Cenário Competitivo
Concentração do Mercado
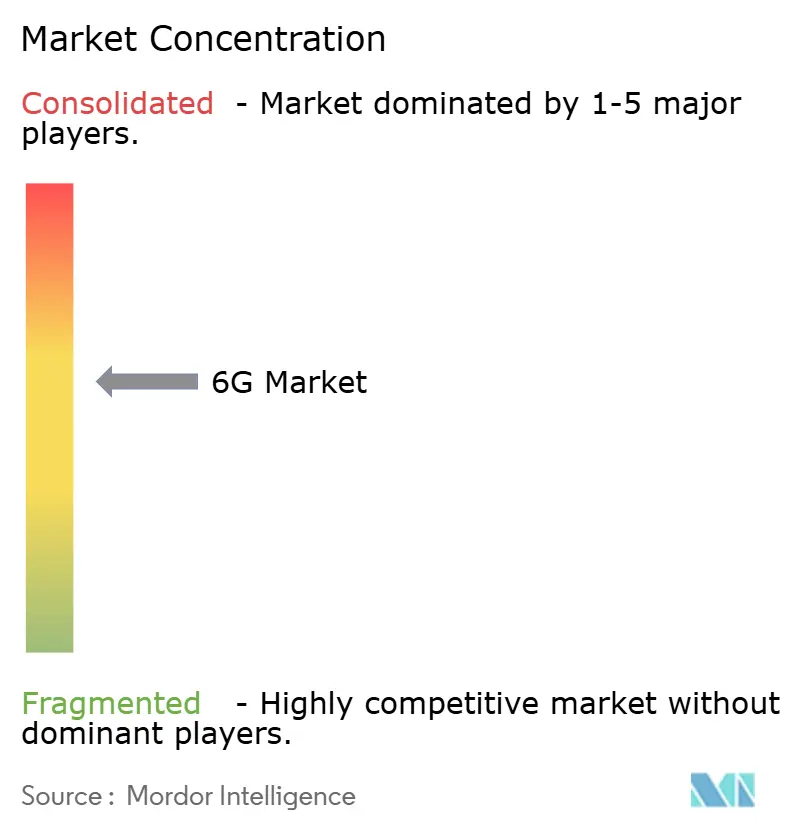
O mercado de 6G é moderadamente fragmentado, dividido entre fabricantes de equipamentos incumbentes e insurgentes nativos de IA. Ericsson, Nokia e Samsung capitalizam sobre as bases instaladas de 5G, monetizando caminhos de atualização que reutilizam sites e backhaul existentes. Seus portfólios de patentes e escala de integração de sistemas sustentam acordos de fornecimento plurianuais com operadoras globais.
Disruptores como a NVIDIA, fortalecida por parcerias com T-Mobile e Cisco, injetam aceleradores de IA diretamente em placas de banda base, transformando o escalonamento de pacotes em um desafio de aprendizado de máquina. Essas alianças borram a linha entre telecomunicações e nuvem, com hiperescaladores hospedando núcleos de nível de operadora para oferecer rede como serviço. Os depósitos de patentes para codecs de realidade estendida e superfícies reconfiguráveis inteligentes estão crescendo acentuadamente, sinalizando uma futura frente de batalha em torno da entrega de conteúdo imersivo.
As startups ocupam nichos em superfícies inteligentes reconfiguráveis, nós sensores com coleta de energia e gateways de borda satelital. Sua agilidade atrai incumbentes que buscam inovação complementar sem reconstruir pipelines de P&D. Fornecedores de semicondutores como Qualcomm, Broadcom e MediaTek correm para amostrar chipsets protótipos em substratos de nitreto de gálio, enfatizando a eficiência energética para dispositivos sensíveis à bateria. Os fornecedores de equipamentos de teste Keysight Technologies e Rohde & Schwarz validam links terahertz, encurtando os ciclos de certificação e reduzindo as barreiras de entrada para os recém-chegados.
Líderes do Setor de 6G
-
AT&T
-
Broadcom
-
Cisco
-
Ericsson
-
Google
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de 6G Empresas cobertas neste relatório
- AT&T
- Broadcom
- Cisco
- Ericsson
- Huawei
- Nokia
- NTT Docomo
- Orange
- NEC Corporation
- Samsung
- Qualcomm
- Intel
- ZTE
- China Mobile
- Verizon
- SK Telecom
- Keysight Technologies
- Rohde & Schwarz
- MediaTek
- Telefonica
- Vodafone
Desenvolvimentos industriais recentes em Mercado de 6G
- Junho de 2025: Ericsson e Google Cloud introduziram uma plataforma de 5G Core como Serviço de nível de operadora com otimização por IA.
- Março de 2025: NVIDIA fez parceria com T-Mobile, MITRE e Cisco para construir redes sem fio nativas de IA para 6G.
- Março de 2025: Samsung Electronics e KT Corporation assinaram um MoU para codesenvolver a tecnologia X-MIMO na banda de 7 GHz.
- Março de 2025: Ericsson e SoftBank formaram uma aliança para integrar IA em futuras camadas de rede.
Mercado de 6G Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado global de 6G como as receitas geradas pela venda de hardware, software e serviços relacionados que habilitam a conectividade sem fio de sexta geração em frequências sub-THz e THz para dispositivos móveis, dispositivos IoT e de borda, CPE sem fio fixo e infraestrutura de rede. O ano base é 2025, antes dos primeiros lançamentos comerciais, e o horizonte de previsão se estende até 2030.
Exclusão de escopo: Subsídios de pesquisa experimental e protótipos puramente acadêmicos que nunca entram nas cadeias de suprimentos comerciais foram excluídos.
Visão Geral da Segmentação
- Por Dispositivos
- Dispositivos Móveis
- Dispositivos IoT e de Borda
- CPE de Acesso Sem Fio Fixo
- Equipamentos de Infraestrutura de Rede
- Outros Dispositivos
- Por Componente
- Hardware
- Software
- Serviços
- Por Vertical de Usuário Final
- Automotivo e Transporte
- Manufatura e Industrial
- Saúde e Ciências da Vida
- Agricultura e Agricultura Inteligente
- Governo e Segurança Pública
- Mídia e Entretenimento
- Outros Verticais
- Por Banda de Frequência
- Sub-terahertz (sub-THz) (100-300 GHz)
- Terahertz (acima de 300 GHz)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram arquitetos de chipsets, provedores de backhaul via satélite e líderes de estratégia em operadoras Tier-1 na América do Norte, Ásia-Pacífico e Europa. Pesquisas estruturadas com reguladores de mercados emergentes e equipes de conectividade de OEMs automotivos validaram as curvas de adoção assumidas, as metas de latência e os prováveis preços médios de venda.
Pesquisa Documental
Começamos com conjuntos de dados públicos de organismos como a UIT, a ETSI, os lançamentos do 3GPP e reguladores nacionais, que quantificam as alocações de espectro e o licenciamento piloto. A análise de patentes da Questel e as contagens de remessas de importação-exportação da Volza nos ajudaram a avaliar os volumes iniciais de hardware. As equipes de analistas incorporaram insights de white papers divulgados por associações de telecomunicações líderes, registros na FCC e na Comissão Europeia, e apresentações trimestrais de fornecedores de equipamentos de rede. Os relatórios anuais (10-Ks) das empresas, os dias de investidores e os arquivos de mídia de reputação acessados por meio do Dow Jones Factiva forneceram benchmarks de custos e cronogramas de P&D. As fontes citadas aqui são ilustrativas, não exaustivas; muitas outras informaram a coleta de dados, as verificações cruzadas e os esclarecimentos.
Dimensionamento de Mercado e Previsão
Uma construção mista de cima para baixo que reconstrói a demanda endereçável a partir de contagens de assinaturas móveis, penetração de dispositivos conectados e gastos em leilões de espectro ancora a base de 2025. Os resultados são corroborados por verificações seletivas de baixo para cima sobre contagens de sites piloto, volumes de unidades × ASP amostrados e consolidações de capacidade de computação em nuvem de borda. As principais variáveis incluem declínios no custo de estações base sub-THz, gastos governamentais em P&D, cronogramas de lançamento de redes não terrestres, preços de espectro e ciclos esperados de substituição de dispositivos. Uma regressão multivariada com sobreposições ARIMA projeta os valores de 2026-2030; painéis de especialistas revisam o peso de cada variável. Onde as consolidações de fornecedores apresentam lacunas, a interpolação utiliza médias regionais ajustadas pela paridade do poder de compra antes da reconciliação final.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de anomalias em relação a indicadores independentes, como registros de patentes, tape-outs de chipsets e reservas de carga útil de satélites. Revisores sênior aprovam após análise de variância. O banco de dados é atualizado anualmente, e atualizações intermediárias seguem eventos relevantes como leilões de espectro; antes do lançamento, um analista realiza uma nova verificação de consistência para que os clientes recebam a visão mais atualizada.
Por que a Linha de Base de 6G da Mordor Merece a Confiança das Partes Interessadas
As estimativas publicadas frequentemente diferem porque cada empresa define limites de escopo únicos, premissas de adoção e conversões de moeda.
Os principais fatores de divergência incluem se os protótipos pré-comerciais são contabilizados, se a erosão do ASP dos dispositivos é linear ou escalonada, e com que agressividade as receitas não terrestres são incorporadas. A Mordor reporta apenas unidades comercializáveis, aplica compressão moderada de ASP informada pelas orientações de capex das operadoras e atualiza o modelo anualmente; outros podem projetar a partir de gastos em P&D, fixar uma taxa de câmbio estática ou ignorar entrevistas de validação.
Comparação de Benchmark
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 0,26 bilhões de USD | Mordor Intelligence | - |
| 7,99 bilhões de USD | Consultoria Global A | Inclui subsídios governamentais de P&D e protótipos intermediários de laboratório |
| 8,30 bilhões de USD | Periódico Comercial B | Utiliza ASPs de dispositivos não verificados e omite o realinhamento cambial |
| 9,48 bilhões de USD | Associação do Setor C | Contabiliza serviços de lançamento de satélites e projeta para 2025 sem desconto de implantação |
Em resumo, nosso escopo disciplinado, variáveis transparentes e cadência de atualização anual oferecem aos tomadores de decisão uma linha de base equilibrada que pode ser rastreada até sinais verificáveis e reproduzida com etapas claras e repetíveis.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de 6G em 2031?
O mercado de 6G deve atingir 9,04 bilhões de USD até 2031, crescendo a um CAGR de 72,6% de 2026 a 2031.
Qual região lidera a adoção atual do 6G?
A Ásia-Pacífico detém 36% da receita global em 2025 e está se expandindo mais rapidamente a um CAGR de 74,08% até 2031.
Por que o software está crescendo mais rápido do que o hardware no ecossistema de 6G?
A orquestração nativa de IA e os núcleos nativos de nuvem permitem que as operadoras adicionem novos recursos por meio de atualizações de software, impulsionando um CAGR de 77,10% para o segmento de software em comparação com um crescimento mais lento para o hardware.
Como as redes satelitais influenciarão a implantação do 6G?
As redes não terrestres estendem a cobertura a áreas remotas, habilitam conectividade direta para dispositivos e fornecem redundância durante interrupções terrestres, adicionando +11,3% ao CAGR previsto.
Qual vertical de usuário final deve crescer mais rapidamente?
As aplicações de saúde lideram o crescimento a um CAGR de 72,45% devido a casos de uso sensíveis à latência, como cirurgia robótica remota e imagens médicas de alta resolução.
Quais são as principais barreiras para a implantação generalizada do 6G?
Os altos custos de infraestrutura terahertz e as políticas de espectro não resolvidas nas faixas sub-THz e THz continuam sendo os principais obstáculos, impondo impactos negativos de 15,3% e 12,7% no CAGR previsto, respectivamente.