
Taille et part du marché de la 6G
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
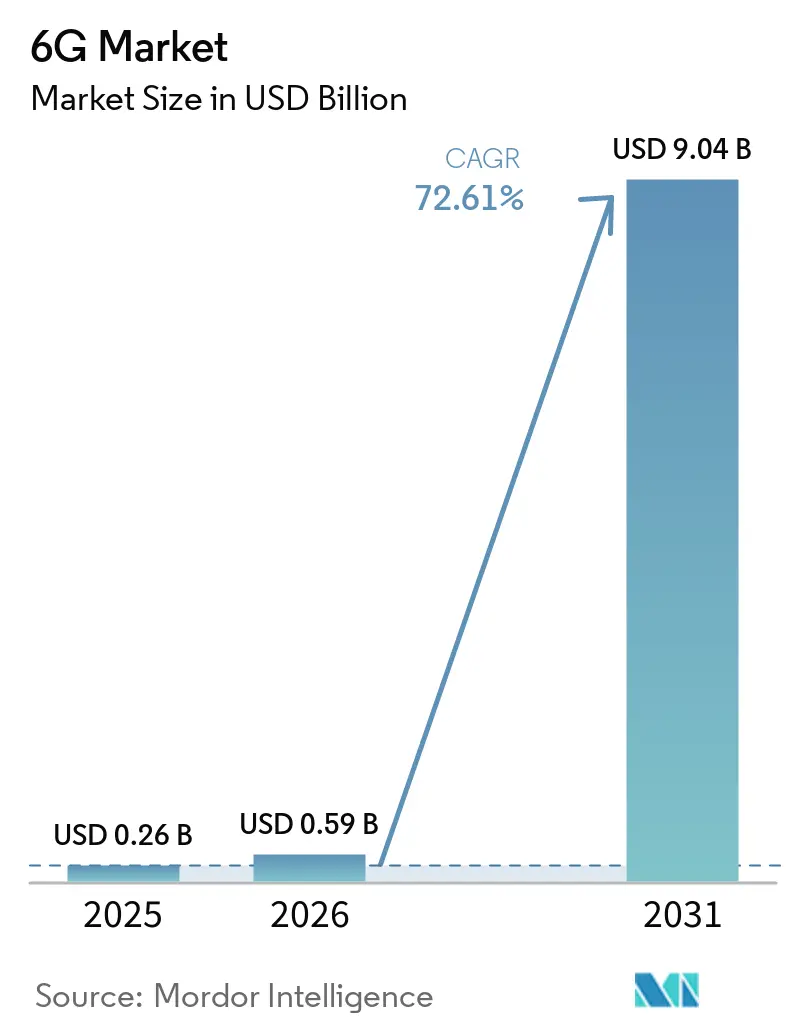
| Taille du Marché (2026) | 0.59 Milliards de dollars |
| Taille du Marché (2031) | 9.04 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 72.61 % |
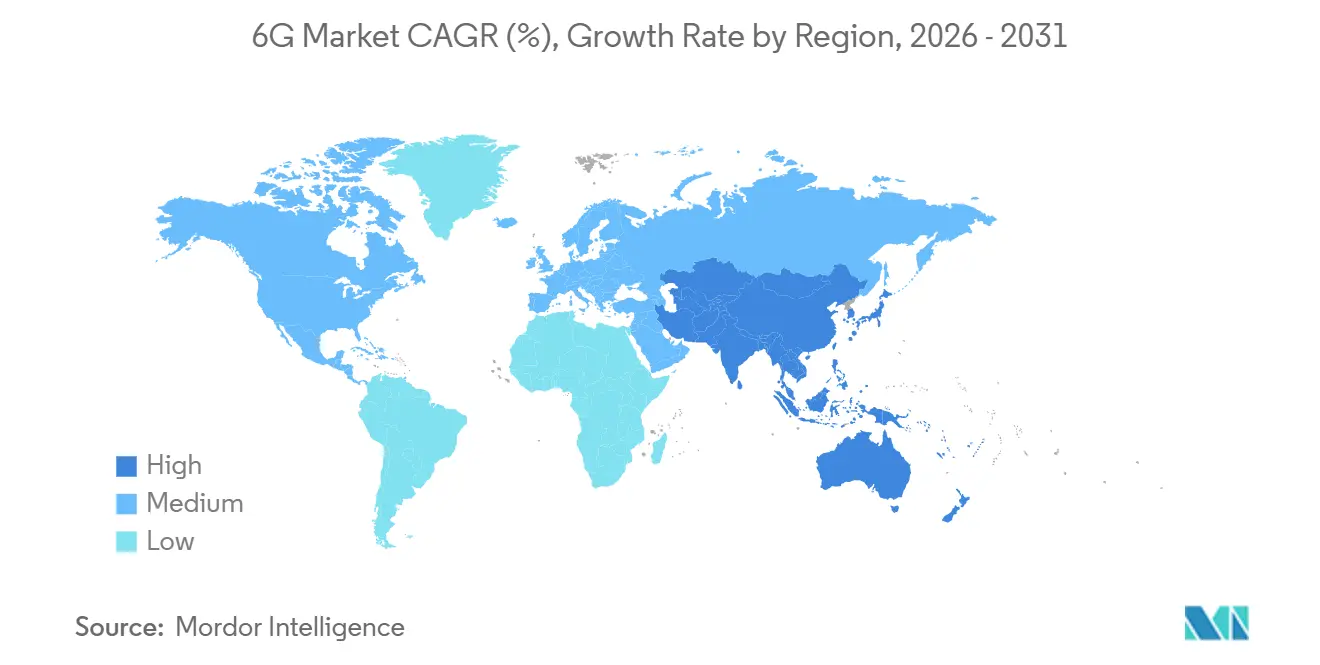
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la 6G par Mordor Intelligence
La taille du marché de la 6G devrait passer de 0,26 milliard USD en 2025 à 0,59 milliard USD en 2026, pour atteindre 9,04 milliards USD d'ici 2031, avec un TCAC de 72,61 % sur la période 2026-2031.[1] Cette progression est portée par le spectre en bande térahertz, l'intégration de l'intelligence artificielle (IA) à travers la pile réseau, et la commercialisation précoce des réseaux non terrestres qui étendent la couverture au-delà des sites cellulaires traditionnels. La demande se concentre sur trois exigences fondamentales : une latence inférieure à la milliseconde pour les applications en temps réel, une connectivité transparente pour une base massive d'appareils IoT distribués, et des programmes de recherche financés par les gouvernements qui accélèrent la maturité technique. La dynamique concurrentielle évolue à mesure que les réseaux définis par logiciel et l'optimisation native par IA commencent à éclipser les avantages matériels traditionnels, ouvrant la voie à de nouveaux entrants spécialisés dans la performance algorithmique. Les investissements intensifs en capital dans les infrastructures de transport et l'incertitude liée à l'allocation du spectre demeurent les principaux obstacles, mais les subventions gouvernementales et les politiques de partage du spectre réduisent progressivement la fenêtre de risque.
Points clés du rapport
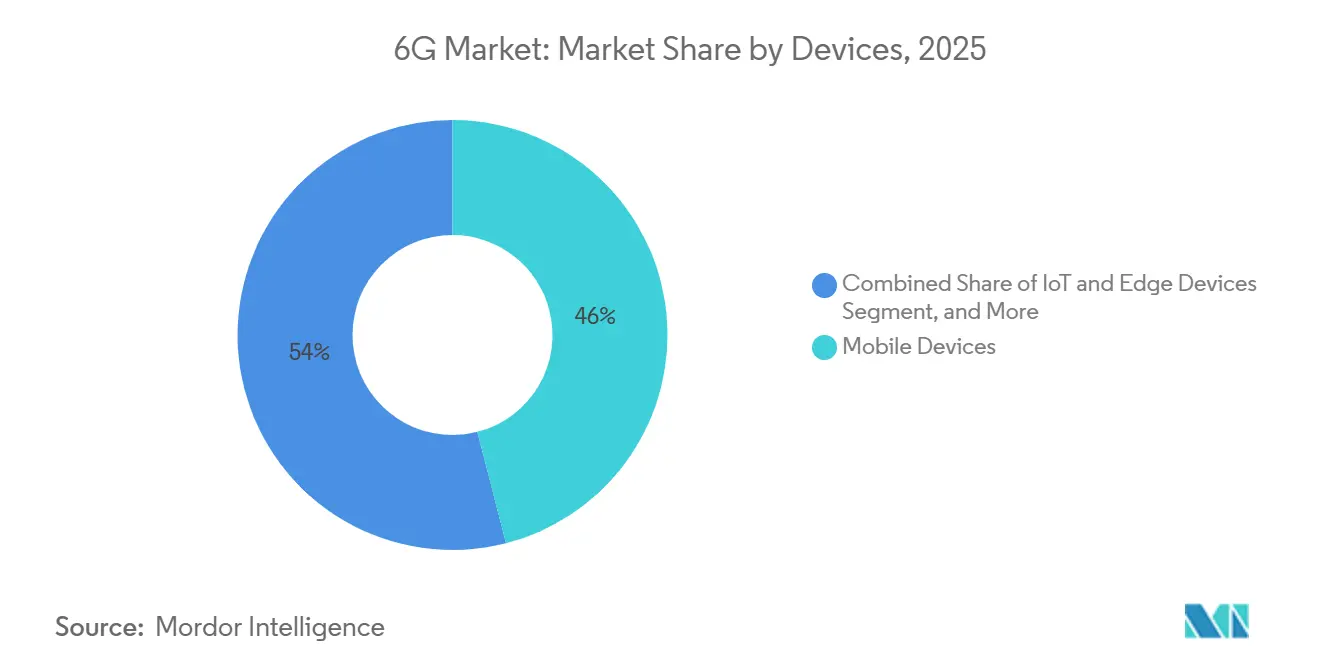
- Par type d'appareil, les appareils mobiles ont dominé avec 46 % de la part du marché de la 6G en 2025, tandis que les appareils IoT et de périphérie progressent à un TCAC de 73,22 % jusqu'en 2031.
- Par composant, le matériel a capté 54 % de la taille du marché de la 6G en 2025 ; le segment logiciel devrait croître à un TCAC de 77,10 % entre 2025 et 2031.
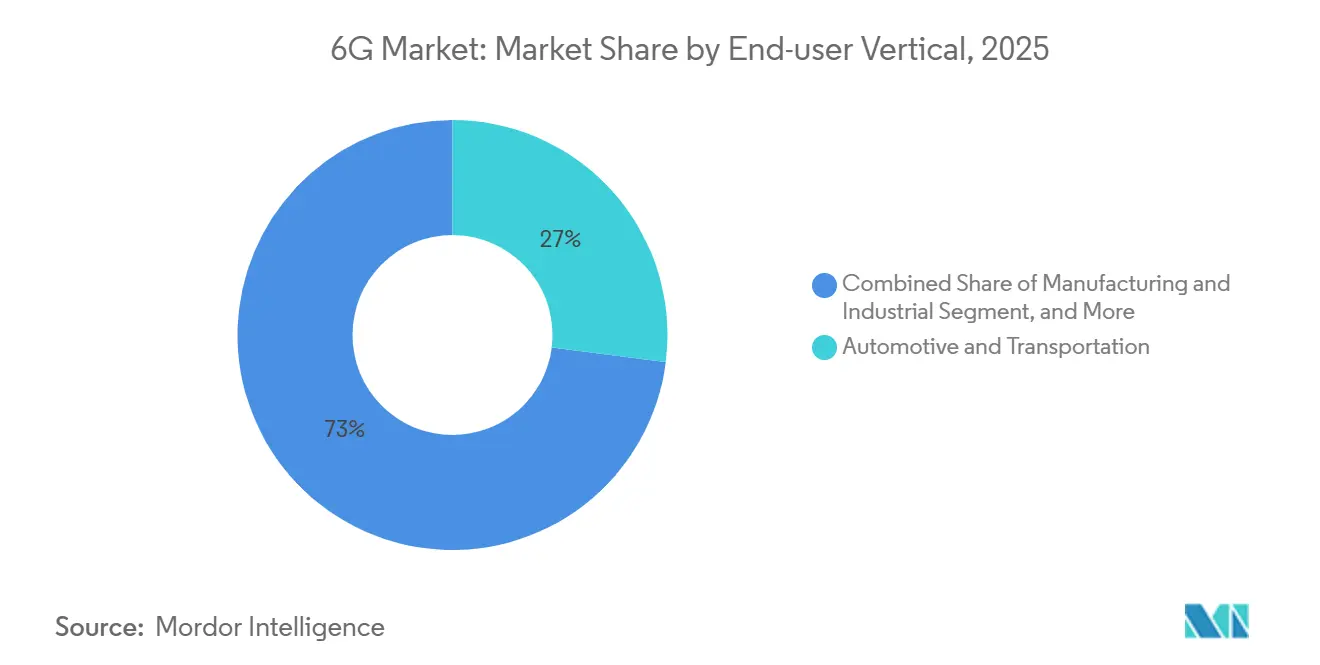
- Par vertical d'utilisateur final, l'automobile et le transport ont représenté 27 % de la part du marché de la 6G en 2025, tandis que les applications de santé progressent à un TCAC de 72,45 % jusqu'en 2031.
- Par bande de fréquences, les déploiements sub-térahertz (100–300 GHz) ont représenté 71 % de la taille du marché de la 6G en 2025 ; les bandes térahertz au-dessus de 300 GHz devraient croître à un TCAC de 76,15 % jusqu'en 2031.
- Par zone géographique, l'Asie-Pacifique a représenté 36 % des revenus en 2024 et croît à un TCAC de 74,08 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Explosion de la demande de données et cas d'usage à latence ultra-faible | +18.5% | Mondial, porté par l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Prolifération des appareils périphériques et IoT dotés d'IA | +16.2% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Subventions publiques en R&D et politiques spectrales précoces | +12.8% | Marchés développés dans le monde entier | Long terme (≥ 4 ans) |
| Intégration avec les réseaux non terrestres / satellites | +11.3% | Mondial | Moyen terme (2 à 4 ans) |
| Déploiement de surfaces intelligentes reconfigurables programmables (RIS) | +8.7% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Mandats de communications vertes pour les radios THz à récupération d'énergie | +6.9% | UE en tête, adoption mondiale en suivant | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Explosion de la demande de données et cas d'usage à latence ultra-faible
Les charges de travail de réalité étendue de classe térabit dépassent désormais 100 Gbps, obligeant les opérateurs à repenser les topologies de liaison de retour et de liaison frontale.[2] Les essais en laboratoire de NTT Docomo en 2024 ont atteint 280 Gbps dans la bande térahertz, validant la maturité spectrale pour les jumeaux numériques industriels et la conférence holographique. Dans le secteur manufacturier, le réseau privé à faible latence de John Deere a amélioré les cycles de maintenance prédictive et la coordination robotique, établissant une référence pour la 6G dans les environnements Industrie 4.0. Les exigences du secteur de la santé sont tout aussi strictes ; des démonstrations de téléchirurgie sur la 5G avec un aller-retour de 99 millisecondes ont déjà défini la base de performance pour les liaisons médicales 6G. L'entraînement de modèles d'IA en périphérie amplifie la pression sur le débit, car les mises à jour de grands paramètres doivent se synchroniser entre des milliers de nœuds en temps réel, faisant de la latence déterministe un prérequis pour l'apprentissage distribué.
Prolifération des appareils périphériques et IoT dotés d'IA
La plateforme IA Aerial de NVIDIA intègre l'inférence d'apprentissage automatique en temps réel dans la couche radio, entraînant une transition à l'échelle du réseau vers l'intelligence distribuée.[3] Les modèles de transformateurs légers génèrent désormais 5 à 12 jetons par seconde sur des clusters Raspberry Pi, soulignant la faisabilité de l'inférence locale sans dépendance au nuage. Alors que les points de terminaison IoT mondiaux approchent les 75 milliards d'ici 2030, les radios à récupération d'énergie utilisant les radiofréquences ambiantes sont essentielles pour un fonctionnement sans batterie, soutenant des modèles de connectivité continue. L'informatique en périphérie réduit le trafic longue distance mais accroît les besoins en fiabilité, car des millions d'appareils autonomes doivent parvenir à un consensus en microsecondes pour collaborer en toute sécurité dans des environnements réels.
Subventions publiques en R&D et politiques spectrales précoces
Le financement public réduit le risque commercial et accélère la convergence des normes. Le Fonds américain d'innovation pour la chaîne d'approvisionnement en réseaux sans fil publics a attribué 420 millions USD pour faire avancer la gestion ouverte du réseau d'accès radio et la gestion du spectre basée sur l'IA.[4] L'Union européenne a répondu à cette ambition avec 500 millions EUR (565 millions USD) pour la recherche sur la 6G via l'Entreprise commune Réseaux intelligents et services. À l'échelle mondiale, les régulateurs s'alignent sur le cadre IMT-2030 de l'UIT, qui réserve des blocs contigus dans les gammes sub-THz et THz pour une licence harmonisée. Les agences de défense ajoutent de l'élan : le Laboratoire de recherche de l'Armée de l'air américaine développe des prototypes de fusion de capteurs distribués qui dépendent de la bande passante et des couches de sécurité de niveau 6G.
Intégration avec les réseaux non terrestres / satellites
La 6G augmentée par satellite promet une couverture mondiale continue. Le satellite de test lancé par la Chine en février 2024 a validé des charges utiles multibandes reliant les radios en orbite basse terrestre et terrestres. La prochaine mission CubeSat 6GStarLab évaluera les transferts optique-vers-RF cruciaux pour la liaison de retour en orbite. Les liaisons directes vers les appareils contournent la construction de tours dans les régions éloignées, permettant des flottes d'agriculture intelligente et l'IoT maritime. Le partenariat de John Deere avec SpaceX illustre comment l'agriculture de précision bénéficie d'une connectivité orbitale permanente. Les constellations multicouches mélangeant des satellites en orbite basse terrestre et en orbite géostationnaire répartissent les risques et améliorent la résilience lors des pannes terrestres.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement multimilliardaires pour l'infrastructure THz et la liaison de retour | -15.3% | Mondial, aigu dans les marchés en développement | Court terme (≤ 2 ans) |
| Incertitude sur l'attribution du spectre dans les bandes sub-THz et THz | -12.7% | Défi réglementaire mondial | Moyen terme (2 à 4 ans) |
| Résistance de la santé publique à l'exposition continue aux THz | -8.4% | UE et Amérique du Nord | Long terme (≥ 4 ans) |
| Goulots d'étranglement dans la chaîne d'approvisionnement en semi-conducteurs composés (InP, GaN) | -11.9% | Mondial, concentré en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement multimilliardaires pour l'infrastructure THz et la liaison de retour
L'intensité capitalistique est le principal frein. Les opérateurs réduisent leurs dépenses après de lourds déploiements de la 5G, privilégiant les superpositions logicielles avant d'autoriser des grilles denses de petites cellules THz. Les limites de propagation des térahertz exigent davantage de stations de base par kilomètre carré que la 5G, augmentant les coûts d'acquisition de sites et d'alimentation électrique. L'ouverture du réseau d'accès radio réduit la dépendance aux fournisseurs mais accroît la complexité d'intégration, retardant le retour sur investissement. Les cœurs natifs du nuage répartissent les coûts dans le temps en passant des dépenses d'investissement aux modèles basés sur la consommation, mais l'avantage financier ne se matérialise qu'une fois l'adoption à grande échelle.
Incertitude sur l'attribution du spectre dans les bandes sub-THz et THz
Les bandes sub-THz et THz sont encore en cours d'examen régional, créant un risque de planification pour les fabricants d'équipements et les opérateurs. La Stratégie nationale du spectre des États-Unis promeut le partage dynamique, mais les limites finales de densité de flux de puissance restent non résolues. Les différences entre les régions de l'UIT compliquent la certification des appareils, augmentant les coûts de production et prolongeant le délai de mise sur le marché. Sans cadres de licence prévisibles, les fournisseurs hésitent à s'engager sur des feuilles de route en silicium pour la classe 300 GHz, ce qui ralentit à son tour les économies d'échelle pour les appareils des utilisateurs finaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par appareils :
l'IoT en périphérie stimule la croissanceLe segment mobile a représenté 46 % de la part du marché de la 6G en 2025, porté par la domination des smartphones, mais les appareils IoT et de périphérie progressent au TCAC sectoriel le plus élevé, soit 73,22 %, soulignant un glissement vers des schémas de trafic centrés sur les machines. La hausse des expéditions d'unités d'accès sans fil fixe permet aux foyers ruraux d'atteindre des vitesses comparables à la fibre, créant un flux de revenus intermédiaire pour les opérateurs avant l'adoption de masse des appareils portables.
Les appareils de périphérie intègrent des puces IA locales qui traitent les données à la source, améliorant l'efficacité spectrale sans sacrifier la précision des informations. Les prototypes X-MIMO dans la bande 7 GHz de Samsung démontrent comment les innovations en matière d'antennes pour terminaux compenseront les pertes de propagation en haute fréquence dans les canyons urbains. Par ailleurs, les capteurs industriels durcis et les modules de communication véhiculaire ajoutent des fonctionnalités de résilience telles que des récupérateurs d'énergie intégrés, élargissant la diversité des cas d'usage.
La prolifération des drones autonomes, des robots agricoles et des casques de réalité augmentée augmente la densité des nœuds de plusieurs ordres de grandeur, entraînant des besoins supplémentaires en infrastructure. La demande des entreprises pour des réseaux 6G privés, souvent ancrés par des passerelles IoT, positionne la diversité des appareils à la fois comme un défi technique et un multiplicateur de revenus pour les fournisseurs de services. À mesure que les charges de travail IA migrent vers la périphérie, les mises à jour de micrologiciels et les correctifs de sécurité représenteront une part croissante du trafic, renforçant la primauté des plateformes de gestion des appareils sans intervention humaine.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par composant :
l'accélération logicielle domineLe matériel représentait encore 54 % de la taille du marché de la 6G en 2025, couvrant les fronts d'émission radio, les antennes à réseau phasé et les jeux de puces à semi-conducteurs composés. Cependant, la pile logicielle évolue à un TCAC de 77,10 % à mesure que les opérateurs déploient des cœurs natifs au cloud et une orchestration pilotée par IA permettant l'activation de fonctionnalités par voie hertzienne sans remplacement de matériel.
L'Open RAN sépare les fonctions de bande de base et radio, permettant aux éditeurs de logiciels d'itérer sur la planification, la formation de faisceaux et le découpage réseau. La suite AI Aerial de NVIDIA illustre comment des agents d'apprentissage par renforcement en temps réel optimisent le débit cellulaire en quelques millisecondes en ajustant les schémas de modulation à la volée. Les segments de services couvrant la planification, l'intégration et la gestion du cycle de vie bénéficient de revenus récurrents à mesure que les opérateurs adoptent une tarification par abonnement pour les fonctions réseau.
Les avancées en semi-conducteurs composés restent essentielles pour l'efficacité énergétique des amplificateurs de puissance térahertz. Pourtant, la valeur se déplace vers le contrôle algorithmique qui extrait davantage de capacité de chaque hertz. Par conséquent, la différenciation des fournisseurs repose sur la vélocité des mises à jour, et non sur les délais de production des puces, reconfigurant les alliances au sein de l'écosystème entre les équipementiers traditionnels, les hyperscalers et les start-ups logicielles.
Par secteur d'utilisation final :
la santé émerge comme leader de croissanceL'automobile et le transport ont représenté 27 % de la part du marché de la 6G en 2025, grâce à la maturité des piles véhicule-à-tout et aux vents réglementaires favorables aux systèmes avancés d'aide à la conduite. Les liaisons ultra-fiables à faible latence permettent des manœuvres coopératives, l'évitement des collisions aux intersections et la télé-opération des flottes logistiques.
En revanche, les applications de santé devraient croître à un TCAC de 72,45 % jusqu'en 2031, à mesure que les hôpitaux passent des chirurgies à distance en phase de preuve de concept sur la 5G à la téléprésence holographique complète. L'imagerie haute résolution et le retour haptique exigent une latence déterministe inférieure à 1 ms, en faisant des vitrines emblématiques du marché de la 6G. Les usines intelligentes suivent de près, exploitant les jumeaux numériques pour le contrôle qualité prédictif, tandis que l'agriculture tire parti de la couverture orbitale pour automatiser les champs au-delà de la portée terrestre.
Les agences de sécurité publique adoptent le découpage réseau pour prioriser le trafic des premiers intervenants lors des crises, étendant une couverture avancée aux sites souterrains ou en hauteur qui mettent en échec les systèmes hérités. Les studios de médias et de divertissement expérimentent la capture volumétrique, diffusant en temps réel des avatars photoréalistes aux consommateurs. Chaque vertical amplifie l'argumentaire économique en faveur d'architectures multi-locataires qui monétisent la même infrastructure physique à travers des accords de niveau de service divergents.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par bande de fréquences :
potentiel futur du térahertzLes bandes sub-térahertz entre 100 GHz et 300 GHz ont représenté 71 % des déploiements en 2025, car elles offrent un équilibre entre la bande passante et une propagation gérable. Les premiers équipements s'appuient sur l'expertise en conception de la bande E héritée, accélérant la mise sur le marché tout en répondant aux objectifs d'expérience utilisateur en gigabit.
Les bandes térahertz au-dessus de 300 GHz promettent des gains de capacité multipliés par 10 et des cas d'usage de détection natifs, du positionnement intérieur à l'analyse de matériaux, et devraient croître à un TCAC de 76,15 %. Samsung Research met en avant la « bande médiane supérieure » de 7 à 24 GHz comme spectre de transition offrant à la fois une couverture étendue et une bande passante suffisante, idéale pour la première vague de commercialisation.
Les régulateurs harmonisent les allocations dans le cadre du plan directeur IMT-2030 de l'UIT, favorisant l'itinérance mondiale et réduisant les coûts des appareils grâce à des conceptions de fronts d'émission unifiées. Néanmoins, l'atténuation atmosphérique et les contraintes de visibilité directe signifient que le déploiement térahertz se concentrera dans des points chauds denses, complété par une couverture macro-couche sub-THz. Les fournisseurs conçoivent donc des radios hybrides capables de basculer de manière transparente entre les bandes, assurant la continuité du service lorsque les utilisateurs traversent des environnements de propagation variés.
Analyse géographique
Marché de la 6G en Asie-Pacifique
L'Asie-Pacifique a dominé avec 36 % du marché de la 6G en 2025 et connaît la croissance la plus rapide avec un CAGR de 74,08 % jusqu'en 2030. La Chine a lancé le premier satellite de test 6G en 2024, tandis que la feuille de route public-privé de la Corée du Sud vise un déploiement commercial de la 6G en 2028. Le Consortium japonais de promotion du Beyond 5G a déjà démontré des transmissions en térahertz dépassant 100 Gbps, soulignant l'écosystème intégré de fabrication de dispositifs et d'essais sur le terrain de la région. La densité des agglomérations urbaines réduit le coût d'infrastructure par habitant et crée des bassins de revenus d'adopteurs précoces qui accélèrent davantage les cycles d'investissement.
Marché de la 6G en Amérique du Nord
L'Amérique du Nord bénéficie de subventions fédérales substantielles et d'un leadership dans le domaine du cloud natif. Le fonds fédéral d'innovation de 420 millions USD catalyse les déploiements de RAN open source, offrant aux fournisseurs nationaux une place à la table des normes. Le leadership de la Silicon Valley en matière d'intelligence artificielle positionne les entreprises américaines pour définir les cadres d'intelligence réseau, bien que la dépendance aux puces importées de phosphure de gallium et d'indium demeure un point faible de la chaîne d'approvisionnement. L'harmonisation transfrontalière du spectre avec le Canada et le Mexique réduit les lacunes en matière d'itinérance et élargit la base d'abonnés adressable.
Marché de la 6G en EMEA
L'Europe concentre son énergie politique sur la durabilité et la réglementation harmonisée. L'Entreprise commune pour les réseaux et services intelligents déploie 500 millions EUR (559,65 millions USD) pour développer des radios vertes et des dispositifs à récupération d'énergie. L'Allemagne et le Royaume-Uni pilotent des bancs d'essai pour les réseaux satellite-terrestres, tandis que la France et l'Italie exploitent leur expertise aérospatiale pour affiner les liaisons optiques inter-satellites. La fragmentation des réglementations nationales ralentit les déploiements paneuropéens, mais des agendas de recherche communs et des directives d'itinérance atténuent les divergences. Le Moyen-Orient et l'Afrique, bien que plus modestes aujourd'hui, s'appuient sur la dorsale satellitaire LEO pour franchir les lacunes en matière de fibre optique, positionnant ces régions pour un rattrapage rapide une fois que les prix des terminaux tomberont en dessous des seuils du marché de masse.
Paysage concurrentiel
Concentration du Marché
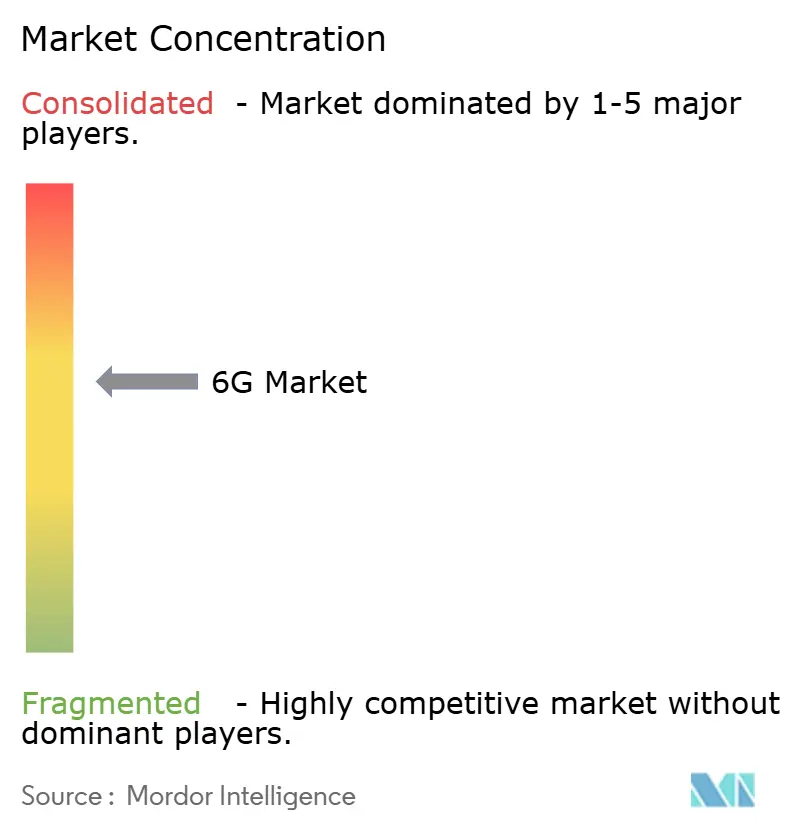
Le marché de la 6G est modérément fragmenté, partagé entre les fabricants d'équipements en place et les nouveaux entrants natifs de l'IA. Ericsson, Nokia et Samsung capitalisent sur les bases installées de la 5G, monétisant les voies de mise à niveau qui réutilisent les sites et liaisons de retour existants. Leurs portefeuilles de brevets et leur échelle d'intégration de systèmes sous-tendent des accords d'approvisionnement pluriannuels avec les opérateurs mondiaux.
Des perturbateurs tels que NVIDIA, renforcés par des partenariats avec T-Mobile et Cisco, injectent des accélérateurs d'IA directement dans les cartes de bande de base, transformant la planification des paquets en un défi d'apprentissage automatique. Ces alliances brouillent la frontière entre les télécommunications et le nuage, les hyperscalers hébergeant des cœurs de qualité opérateur pour offrir le réseau en tant que service. Les dépôts de brevets pour les codecs de réalité étendue et les surfaces reconfigurables intelligentes augmentent fortement, signalant un futur champ de bataille autour de la diffusion de contenu immersif.
Les start-ups occupent des niches dans les surfaces intelligentes reconfigurables, les nœuds de capteurs à récupération d'énergie et les passerelles périphériques satellites. Leur agilité attire les acteurs en place qui cherchent une innovation complémentaire sans reconstruire leurs pipelines de R&D. Les fournisseurs de semi-conducteurs tels que Qualcomm, Broadcom et MediaTek s'affrontent pour échantillonner des jeux de puces prototypes sur des substrats de nitrure de gallium, en mettant l'accent sur l'efficacité énergétique pour les appareils sensibles à la batterie. Les fournisseurs d'équipements de test Keysight Technologies et Rohde & Schwarz valident les liaisons térahertz, raccourcissant les cycles de certification et abaissant les barrières à l'entrée pour les nouveaux venus.
Leaders du secteur de la 6G
-
AT&T
-
Broadcom
-
Cisco
-
Ericsson
-
Google
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la 6G Entreprises couvertes dans ce rapport
- AT&T
- Broadcom
- Cisco
- Ericsson
- Huawei
- Nokia
- NTT Docomo
- Orange
- NEC Corporation
- Samsung
- Qualcomm
- Intel
- ZTE
- China Mobile
- Verizon
- SK Telecom
- Keysight Technologies
- Rohde & Schwarz
- MediaTek
- Telefonica
- Vodafone
Développements industriels récents dans Marché de la 6G
- Juin 2025 : Ericsson et Google Cloud ont lancé une plateforme 5G Core en tant que service de qualité opérateur avec optimisation par IA.
- Mars 2025 : NVIDIA s'est associé à T-Mobile, MITRE et Cisco pour construire des réseaux sans fil natifs de l'IA pour la 6G.
- Mars 2025 : Samsung Electronics et KT Corporation ont signé un protocole d'accord pour co-développer la technologie X-MIMO dans la bande 7 GHz.
- Mars 2025 : Ericsson et SoftBank ont formé une alliance pour intégrer l'IA dans les futures couches réseau.
Marché de la 6G Portée du rapport et méthodologie de recherche
Définitions du marché et périmètre de couverture
Notre étude définit le marché mondial de la 6G comme les revenus générés par la vente de matériel, de logiciels et de services associés permettant la connectivité sans fil de sixième génération aux fréquences sub-THz et THz pour les appareils mobiles, les appareils IoT et de périphérie, les équipements locaux d'accès sans fil fixe et l'infrastructure réseau. L'année de référence est 2025, avant les premiers déploiements commerciaux, et l'horizon de prévision s'étend jusqu'en 2030.
Exclusion du périmètre : les subventions de recherche expérimentale et les prototypes purement académiques qui n'entrent jamais dans les chaînes d'approvisionnement commerciales ont été exclus.
Aperçu de la segmentation
- Par appareils
- Appareils mobiles
- Appareils IoT et périphériques de bordure
- Équipements de prémisse client pour accès sans fil fixe
- Équipements d'infrastructure réseau
- Autres appareils
- Par composant
- Matériel
- Logiciel
- Services
- Par secteur d'utilisation final
- Automobile et transport
- Fabrication et industrie
- Santé et sciences de la vie
- Agriculture et agriculture intelligente
- Gouvernement et sécurité publique
- Médias et divertissement
- Autres secteurs
- Par bande de fréquences
- Sous-térahertz (sub-THz) (100-300 GHz)
- Térahertz (au-dessus de 300 GHz)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor ont interrogé des architectes de jeux de puces, des fournisseurs de transport par satellite et des responsables stratégiques d'opérateurs de premier rang en Amérique du Nord, en Asie-Pacifique et en Europe. Des enquêtes structurées auprès de régulateurs de marchés émergents et d'équipes de connectivité d'équipementiers automobiles ont validé les courbes d'adoption supposées, les objectifs de latence et les prix de vente moyens probables.
Recherche documentaire
Nous avons commencé par les ensembles de données publics d'organismes tels que l'UIT, l'ETSI, les versions 3GPP et les régulateurs nationaux, qui quantifient les allocations de spectre et les licences pilotes. Les analyses de brevets de Questel et les comptages d'expéditions import-export de Volza nous ont aidés à évaluer les volumes matériels précoces. Les équipes d'analystes ont enrichi les informations issues des livres blancs publiés par les principales associations de télécommunications, des dépôts auprès de la FCC et de la Commission européenne, et des présentations trimestrielles des fournisseurs d'équipements réseau. Les rapports annuels 10-K des entreprises, les journées investisseurs et les archives médiatiques réputées accessibles via Dow Jones Factiva ont fourni des références de coûts et des calendriers de R&D. Les sources citées ici sont illustratives et non exhaustives ; de nombreuses autres ont alimenté la collecte de données, les recoupements et les clarifications.
Dimensionnement du marché et prévisions
Une construction descendante mixte qui reconstitue la demande adressable à partir des comptages d'abonnements mobiles, de la pénétration des appareils connectés et des dépenses aux enchères de spectre ancre la base 2025. Les résultats sont corroborés par des vérifications ascendantes sélectives sur les comptages de sites pilotes, les volumes d'unités × prix de vente moyen échantillonnés, et les consolidations de capacité de périphérie-cloud. Les variables clés comprennent les baisses de coût des stations de base sub-THz, les dépenses gouvernementales en R&D, les calendriers de lancement des réseaux non terrestres, la tarification du spectre et les cycles de remplacement attendus des appareils. Une régression multivariée avec des superpositions ARIMA projette les valeurs 2026-2030 ; des panels d'experts examinent le poids de chaque facteur. Lorsque les consolidations fournisseurs présentent des lacunes, l'interpolation utilise des moyennes régionales ajustées pour la parité de pouvoir d'achat avant la réconciliation finale.
Validation des données et cycle de mise à jour
Les résultats passent des contrôles d'anomalies par rapport à des indicateurs indépendants tels que les dépôts de brevets, les sorties de puces et les réservations de charges utiles satellitaires. Les réviseurs seniors valident après analyse des écarts. La base de données est actualisée annuellement, et des mises à jour en cours de cycle suivent les événements importants tels que les enchères de spectre ; avant la publication, un analyste effectue une vérification de cohérence actualisée afin que les clients reçoivent la vue la plus récente.
Pourquoi la base de référence 6G de Mordor mérite la confiance des parties prenantes
Les estimations publiées diffèrent souvent parce que chaque entreprise définit des limites de périmètre, des hypothèses d'adoption et des conversions de devises uniques.
Les principaux facteurs d'écart comprennent la prise en compte ou non des prototypes pré-commerciaux, le caractère linéaire ou progressif de l'érosion du prix de vente moyen des appareils, et le degré d'intégration des revenus non terrestres. Mordor ne comptabilise que les unités commercialisables, applique une compression modérée du prix de vente moyen éclairée par les orientations de dépenses d'investissement des opérateurs, et actualise le modèle annuellement ; d'autres peuvent projeter à partir des dépenses de R&D, figer un taux de change statique ou omettre les entretiens de validation.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 0,26 milliard USD | Mordor Intelligence | - |
| 7,99 milliards USD | Cabinet de conseil mondial A | Inclut les subventions gouvernementales de R&D et les prototypes de laboratoire intermédiaires |
| 8,30 milliards USD | Journal professionnel B | Utilise des prix de vente moyens d'appareils non vérifiés et omet le réalignement des devises |
| 9,48 milliards USD | Association sectorielle C | Comptabilise les services de lancement de satellites et projette vers l'avant jusqu'en 2025 sans décote de déploiement |
En résumé, notre périmètre rigoureux, nos variables transparentes et notre cadence d'actualisation annuelle offrent aux décideurs une base de référence équilibrée qui peut être retracée jusqu'à des signaux vérifiables et reproduite selon des étapes claires et reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la 6G en 2031 ?
Le marché de la 6G devrait atteindre 9,04 milliards USD d'ici 2031, avec un TCAC de 72,6 % sur la période 2026-2031.
Quelle région est en tête de l'adoption actuelle de la 6G ?
L'Asie-Pacifique détient 36 % des revenus mondiaux en 2025 et connaît la croissance la plus rapide avec un TCAC de 74,08 % jusqu'en 2031.
Pourquoi le logiciel croît-il plus vite que le matériel dans l'écosystème de la 6G ?
L'orchestration native de l'IA et les cœurs natifs du nuage permettent aux opérateurs d'ajouter de nouvelles fonctionnalités via des mises à jour logicielles, entraînant un TCAC de 77,10 % pour le segment logiciel contre une croissance plus lente pour le matériel.
Comment les réseaux satellites influenceront-ils le déploiement de la 6G ?
Les réseaux non terrestres étendent la couverture aux zones éloignées, permettent la connectivité directe vers les appareils et assurent la redondance lors des pannes terrestres, ajoutant +11,3 % au TCAC prévu.
Quel secteur d'utilisation final devrait croître le plus rapidement ?
Les applications de santé mènent la croissance à un TCAC de 72,45 % en raison de cas d'usage sensibles à la latence tels que la chirurgie robotique à distance et l'imagerie médicale haute résolution.
Quels sont les principaux obstacles à un déploiement généralisé de la 6G ?
Les coûts élevés de l'infrastructure térahertz et les politiques spectrales non résolues dans les gammes sub-THz et THz restent les principaux obstacles, imposant des impacts négatifs de 15,3 % et 12,7 % sur le TCAC prévu, respectivement.