
Tamanho e Participação do Mercado de Tecnologia 5G
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 231.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 534.43 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 18.26 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologia 5G por Mordor Intelligence
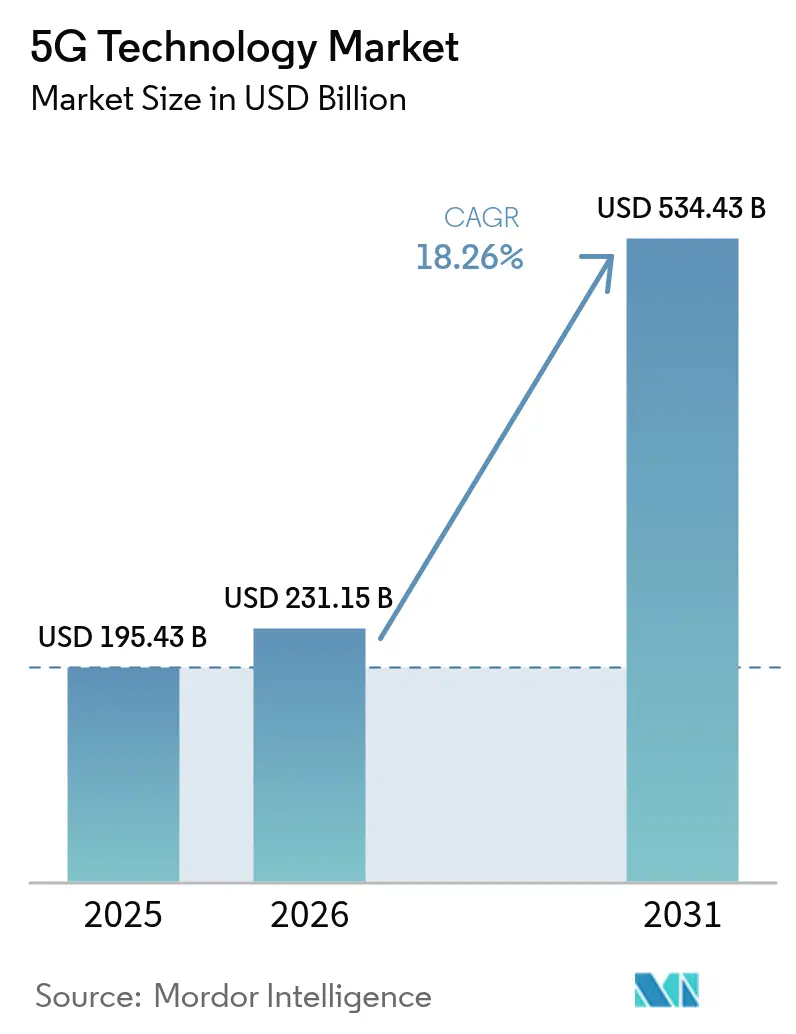
O tamanho do mercado de Tecnologia 5G deverá crescer de USD 195,43 bilhões em 2025 para USD 231,15 bilhões em 2026 e a previsão é de atingir USD 534,43 bilhões até 2031 a um CAGR de 18,26% ao longo de 2026-2031. O aumento da demanda corporativa por enlaces de baixa latência ultraconfiáveis, comunicações massivas do tipo máquina e implantações de núcleo nativo em nuvem está acelerando a adoção mainstream de redes comerciais. Os gastos com hardware permanecem substanciais, porém serviços gerenciados, modelos de rede como serviço e funções definidas por software estão deslocando progressivamente a receita para fluxos operacionais recorrentes. A Ásia-Pacífico mantém a liderança global por meio de programas governamentais coordenados e investimentos em larga escala por parte das operadoras, enquanto a América do Norte e a Europa priorizam o compartilhamento de espectro e arquiteturas com eficiência energética. À medida que o reaproveitamento de espectro, as interfaces abertas e a computação de borda amadurecem, o mercado de tecnologia 5G está posicionado para capturar novos conjuntos de valor nos setores automotivo, de automação industrial e de mídia imersiva.
Principais Conclusões do Relatório
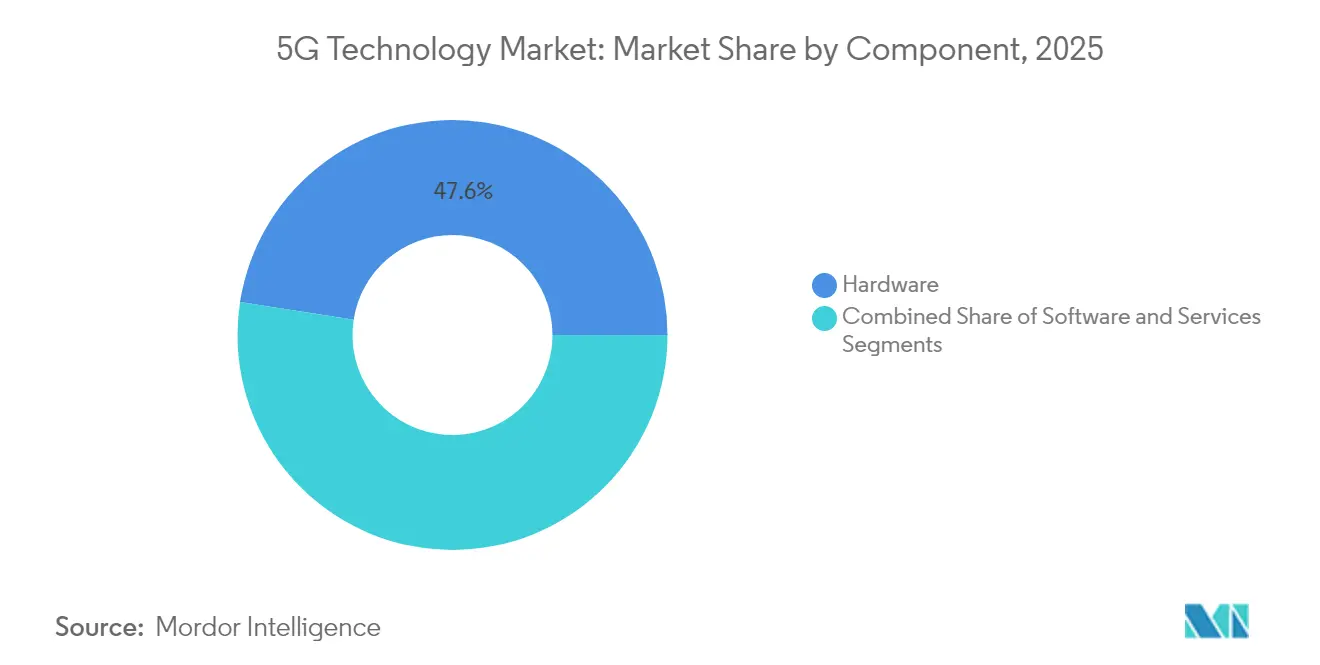
- Por componente, o hardware representou 47,55% da participação do mercado de tecnologia 5G em 2025, enquanto os serviços devem registrar o CAGR mais rápido de 19,55% até 2031.
- Por banda de espectro, a Sub-6 GHz comandou 60,70% do tamanho do mercado de tecnologia 5G em 2025. As implementações híbridas de Sub-6 GHz + onda milimétrica estão avançando a um CAGR de 20,95% até 2031.
- Por aplicação, a banda larga móvel aprimorada (eMBB) liderou com 38,95% de participação de receita em 2025, enquanto as comunicações de baixa latência ultraconfiáveis (URLLC) estão crescendo a um CAGR de 21,60%.
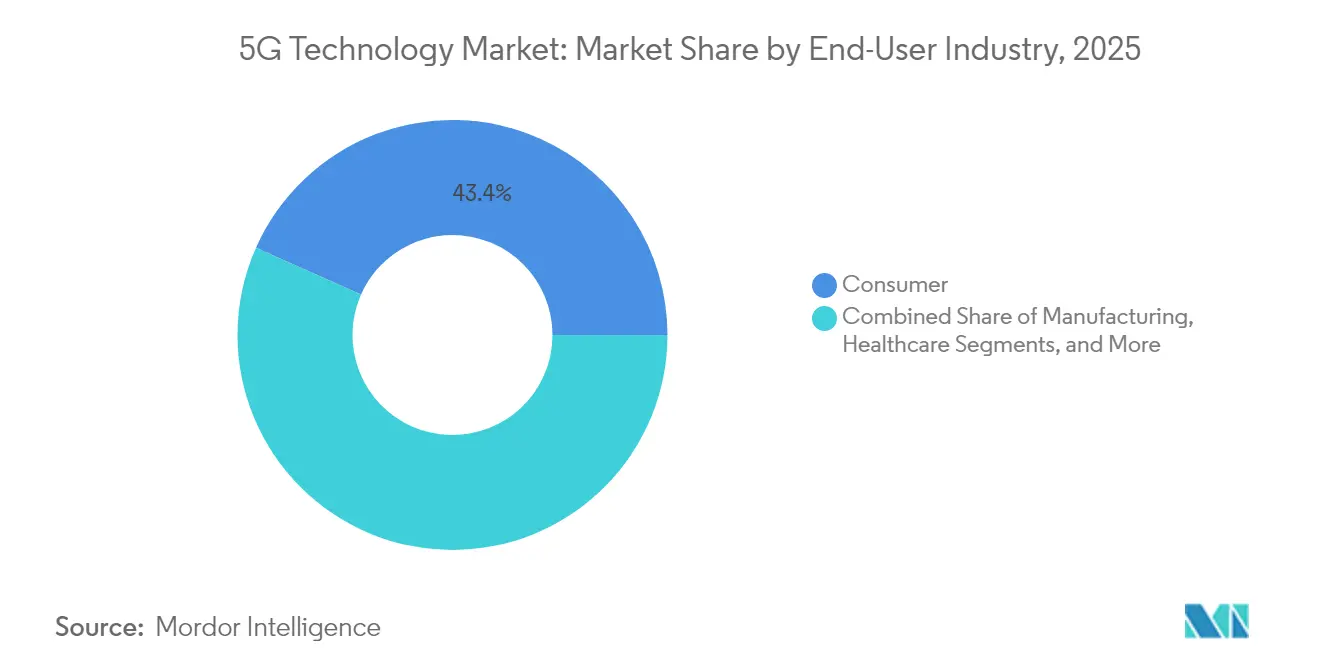
- Por usuário final, os casos de uso do consumidor detinham 43,35% de participação em 2025, enquanto o segmento automotivo exibe um CAGR de 18,65% até 2031.
- Por arquitetura, as redes não autônomas retiveram uma participação de 62,50% em 2025; as implantações autônomas estão crescendo a um CAGR de 20,45%.
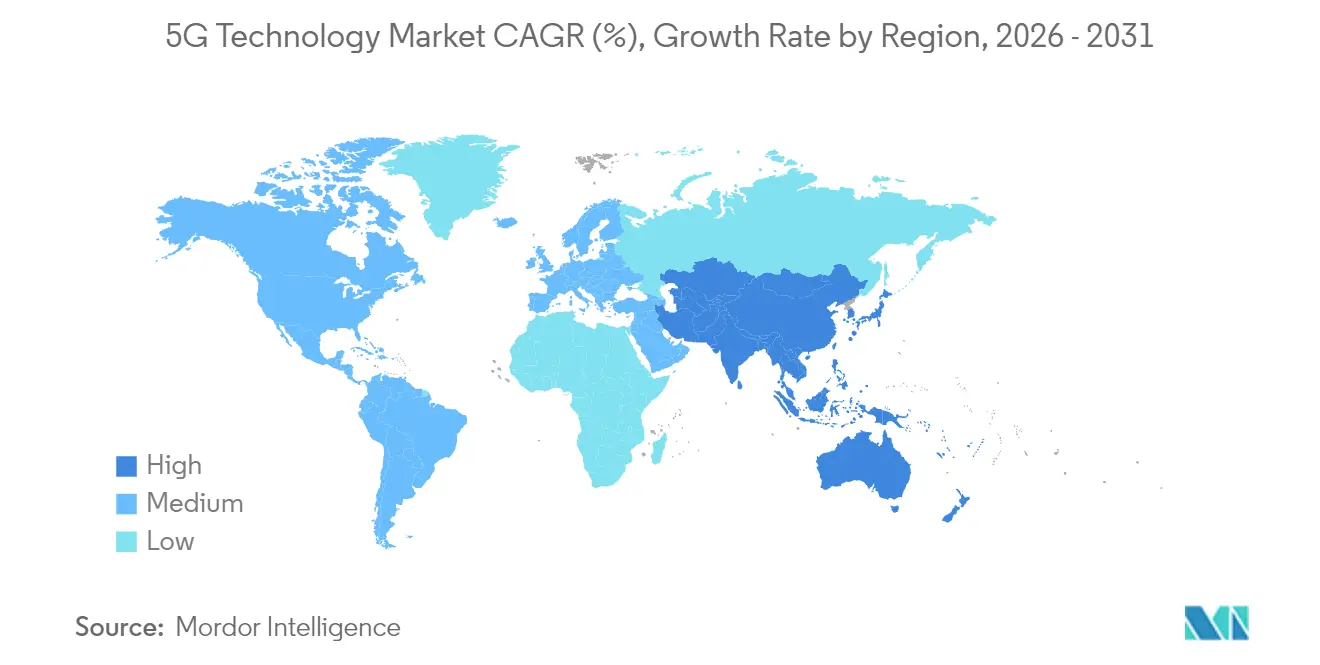
- Por geografia, a Ásia-Pacífico capturou 41,05% da participação do mercado de tecnologia 5G em 2025 e a previsão é de expansão a um CAGR de 22,05%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Aumento sustentado de dispositivos conectados | +4.2% | Global, com a APAC liderando a adoção de IoT | Médio prazo (2 a 4 anos) |
| Reduções de custo ao nível de componentes (front-end de RF, PAs de SiGe) | +3.8% | Global, acelerado em mercados emergentes | Curto prazo (≤ 2 anos) |
| Latência e largura de banda superiores em comparação ao 4G | +3.5% | Global, regiões focadas em empresas | Médio prazo (2 a 4 anos) |
| Ascensão de núcleos virtualizados e nativos em nuvem | +2.9% | América do Norte e Europa primeiro, APAC seguindo | Longo prazo (≥ 4 anos) |
| Economias de capex com Open-RAN em mercados emergentes | +2.1% | APAC, América Latina, África | Médio prazo (2 a 4 anos) |
| Estruturas de compartilhamento de espectro desbloqueando cobertura rural | +1.8% | América do Norte, liderança regulatória da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Sustentado de Dispositivos Conectados
As conexões de IoT celular devem ultrapassar 5,9 bilhões até 2030, intensificando os requisitos de capacidade em redes públicas e privadas [1]GSMA, "Mobile Economy 2024," gsma.com. As fábricas estão ampliando a manutenção preditiva e a inspeção automatizada, enquanto os sensores de tráfego e ambientais das cidades inteligentes multiplicam os fluxos de dados. A computação de borda armazena em cache análises críticas de tempo localmente, reduzindo as cargas de backhaul e diminuindo a latência. As redes privadas estão substituindo o Wi-Fi dentro de instalações perigosas onde o desempenho determinístico e a segurança intrínseca são obrigatórios. Esse aumento de dispositivos impulsiona o tráfego de dados composto que sustenta os gastos contínuos nos domínios de rádio, transporte e nuvem no mercado de tecnologia 5G.
Reduções de Custo ao Nível de Componentes em Front-End de RF e Amplificadores de Potência de SiGe
As inovações em amplificadores de potência de silício-germânio reduziram os custos de fabricação em quase 30% desde 2024, diminuindo os preços de smartphones 5G de faixa intermediária e CPEs. O empacotamento avançado de múltiplos chips integra filtros, LNAs e comutadores, melhorando os rendimentos e reduzindo as pegadas de placa. À medida que as alternativas de arsenieto de gálio migram para processos CMOS, as unidades de rádio Sub-6 GHz equilibram desempenho com acessibilidade para operadoras de mercados emergentes. A diversificação da cadeia de suprimentos, distanciando-se de fundições de fonte única, está estimulando licitações competitivas que comprimem ainda mais o capex de equipamentos. Coletivamente, essas eficiências expandem a demanda endereçável e reforçam as vantagens de escala para os fornecedores de componentes em todo o mercado de tecnologia 5G.
Desempenho Superior de Latência e Largura de Banda em Comparação às Redes 4G
Os perfis nativos de comunicação de baixa latência ultraconfiável (URLLC) do 5G atingem atrasos abaixo de 1 ms, possibilitando controle preciso de movimento robótico, manobras cooperativas de veículos e telessurgias remotas [2]3GPP, "Release 18 URLLC Enhancements," 3gpp.org. As nuvens de borda das operadoras posicionam a computação a menos de 10 km dos endpoints, reduzindo o tempo de propagação de ida e volta e suportando streaming móvel em 8K e jogos em nuvem. O fatiamento de rede oferece às operadoras camadas de serviço monetizáveis que garantem rendimento e jitter. Em metrópoles densas, o 5G alivia as células 4G congestionadas, estabilizando as taxas de bits de vídeo durante os picos. À medida que as empresas quantificam os custos de inatividade, a latência como serviço torna-se um vetor de monetização premium para o mercado de tecnologia 5G.
Ascensão de Núcleos 5G Virtualizados e Nativos em Nuvem
As funções de rede em contêineres desvinculam o software de dispositivos proprietários, reduzindo os ciclos de provisionamento de meses para dias [3]Nokia, "Cloud-Native 5G Core White Paper," nokia.com. Os pipelines automatizados de CI/CD atualizam microsserviços sem reinicializações disruptivas, elevando o tempo de atividade e a segurança. As parcerias com nuvens de hiperescala permitem que operadoras regionais ampliem elasticamente a capacidade durante eventos sem superconstrução. Os planos de usuário nativos de borda destunelizam o tráfego localmente, reduzindo os custos de transporte e melhorando a capacidade de resposta dos aplicativos. Esses atributos de nuvem democratizam a implantação, permitindo que operadoras menores e especialistas verticais entrem no mercado de tecnologia 5G com capex limitado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Alocações de espectro fragmentadas | -2.8% | Global, com variações regionais | Longo prazo (≥ 4 anos) |
| Consumo de energia por bit versus metas de sustentabilidade | -2.1% | Europa liderando, global seguindo | Médio prazo (2 a 4 anos) |
| Responsabilidades de segurança em redes de alta densidade | -1.9% | Global, focado em empresas | Curto prazo (≤ 2 anos) |
| Atrasos persistentes de padrões além do 3GPP Rel-19 | -1.4% | Impacto global de padronização | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alocações de Espectro Fragmentadas
Planos de banda regionais incoerentes obrigam os fabricantes de equipamentos originais (OEMs) a produzir dispositivos multibanda, inflacionam os custos da lista de materiais (BOM) e retardam as economias de escala. Os corredores de transporte rodoviário transfronteiriço sofrem falhas de roaming quando o equipamento do usuário alterna entre operadoras incompatíveis. Leilões com uso intensivo de capital bloqueiam o espectro atrás de titulares, reduzindo as implantações competitivas em áreas rurais mal atendidas. A coordenação avançada de interferências adiciona complexidade de planejamento e eleva os custos de densificação de pequenas células. Esses pontos de atrito moderam a velocidade de implantação, embora as iniciativas de harmonização regulatória no âmbito da CMR-23 visem reduzir as lacunas ao longo da próxima década.
Consumo de Energia por Bit Versus Metas de Sustentabilidade
Um site macro 5G pode consumir 3 a 4 vezes a energia de um eNodeB 4G comparável, inflacionando os custos operacionais e as pegadas de carbono [4]GSMA, "Energy Efficiency in Future Networks," gsma.com. As redes urbanas densas requerem agrupamentos de microcélulas que acumulam cargas de resfriamento durante os picos de verão. As microrredes de energia renovável têm dificuldades com as tolerâncias de qualidade de energia exigidas pelas cabeças de rádio e servidores de borda. As operadoras europeias que vinculam a remuneração dos executivos à intensidade das emissões enfrentam difíceis compensações entre as ambições de cobertura e os compromissos de ESG. Consequentemente, os fornecedores correm para comercializar modos de suspensão assistidos por IA, PAs de nitreto de gálio e gabinetes de resfriamento líquido para realinhar os orçamentos de energia dentro de limites aceitáveis para o mercado de tecnologia 5G.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Dominância do Hardware Enfrenta a Disrupção dos ServiçosO hardware capturou 47,55% da participação do mercado de tecnologia 5G em 2025, à medida que as operadoras adquiriram unidades de rádio, antenas e roteadores de transporte para lançamentos em todo o país. Rádios MIMO maciços de alta potência e linhas de backhaul de fibra continuam a atrair capital, mas o crescimento anual está chegando ao platô. A receita de serviços está expandindo 19,55% de CAGR à medida que as operadoras terceirizam a orquestração, o gerenciamento de nuvem e a monetização de fatias de rede. Os roteiros dos fornecedores agora agrupam instalação, otimização e análise baseada em assinatura que convertem negócios de hardware únicos em anuidades. A desagregação Open-RAN permite que as operadoras misturem software de banda base de um fornecedor com rádios de outro, corroendo os bloqueios tradicionais de fornecedores. As hiperescalas fornecem plataformas de nuvem de telecomunicações que transferem o direcionamento de tráfego e o controle de políticas para software de assinatura, intensificando a concorrência.
O mercado de tecnologia 5G recompensa cada vez mais os integradores que fazem a ponte entre equipamentos heterogêneos, gerenciam lançamentos contínuos de software e garantem KPIs sob SLAs. Os fornecedores de hardware respondem incorporando aceleradores de IA, backhaul integrado e controles de inclinação elétrica remota para defender sua participação. Enquanto isso, as empresas regionais de torres adicionam serviços gerenciados à infraestrutura de hospedagem neutra, dando a empresas e MVNOs pontos de entrada modulares. A mudança para serviços amplia a participação no ecossistema, mas também fragmenta a responsabilidade, aumentando os custos gerais de testes de interoperabilidade.


Por Banda de Espectro:
Liderança Sub-6 GHz Desafiada por Soluções HíbridasOs ativos Sub-6 GHz constituíram 60,70% do tamanho do mercado de tecnologia 5G em 2025 devido à propagação favorável e à reutilização dos sites de macro-rede existentes. A banda média oferece um equilíbrio de largura de banda contígua de 100 a 200 MHz com alcance na escala de quilômetros, ideal para cobertura em todo o país. No entanto, as operadoras buscam capacidade urbana por meio da camada híbrida de canais de onda milimétrica com 400 MHz de largura, impulsionando um CAGR de 20,95% para implantações mistas. Pequenas células de onda milimétrica com direcionamento de feixe surgem em postes de luz e abrigos de transporte para descarregar multidões de estádios e residências com acesso fixo sem fio.
O compartilhamento dinâmico de espectro (DSS) reaproveit as portadoras LTE ociosas para o 5G, mitigando o choque de preços do leilão. O CBRS dos EUA e as estruturas de acesso compartilhado europeias desbloqueiam micro-redes empresariais dentro de fábricas e portos. À medida que os reguladores harmonizam a banda média superior de 6 GHz, os fabricantes de dispositivos estão projetando modems de três bandas para roaming perfeito. O roteiro evolutivo sugere que a Sub-6 GHz ancora a mobilidade em todo o país, enquanto as alocações de onda milimétrica e futura terahertz abordam o rendimento Gigabit em pontos de acesso intenso, criando uma estratégia de espectro em camadas em todo o mercado de tecnologia 5G.
Por Aplicação:
A Dominância do eMBB Cede à Inovação do URLLCA banda larga móvel aprimorada representou 38,95% da receita de 2025, à medida que o streaming de vídeo, as redes sociais e os jogos em nuvem floresceram em downlinks mais rápidos. No entanto, as cargas de trabalho URLLC estão escalando a um CAGR de 21,60%, catalisadas pela robótica da Indústria 4.0, o platooning cooperativo e a saúde de missão crítica. As operadoras monetizam o URLLC por meio de SLAs em camadas que garantem jitter e taxas de erro de pacotes, comandando prêmios empresariais. As comunicações massivas do tipo máquina (mMTC) ancoram a iluminação de cidades inteligentes, a telemetria agrícola e a medição de serviços públicos, onde o ARPU unitário é baixo, mas as contagens de dispositivos são imensas.
O acesso fixo sem fio preenche as lacunas de banda larga suburbana onde a economia da fibra vacila, aproveitando CPE externo com arranjos de antenas de nível de operadora. O treinamento de realidade aumentada/virtual e a assistência remota requerem tanto a largura de banda eMBB quanto a latência URLLC, mesclando fatias para qualidade de serviço composta. Os reguladores agilizam os padrões de veículo para tudo, posicionando os parceiros automotivos para integrar atualizações over-the-air e fluxos de fusão de sensores. Essa combinação em evolução de tráfego de consumidores e industriais diversifica o risco e sustenta a receita de múltiplos segmentos dentro do mercado de tecnologia 5G.
Por Indústria de Usuário Final:
Base de Consumidores Apoia a Aceleração AutomotivaOs smartphones e os CPEs domésticos geraram 43,35% da receita de 2025, refletindo ciclos habituais de atualização, planos de dados agrupados e parcerias de conteúdo de streaming. À medida que a saturação de dispositivos se aproxima, as operadoras direcionam o marketing para o valor de pacotes cruzados, como armazenamento em nuvem e jogos acelerados por borda. A conectividade automotiva está crescendo a um CAGR de 18,65%: o infoentretenimento, a manutenção preditiva e o firmware over-the-air agora são enviados como padrão em veículos de faixa intermediária. Os pilotos de agências rodoviárias validam balizas de segurança V2X, enquanto as operadoras de frota adotam a telemetria habilitada para 5G para otimizar o roteamento e a conformidade com emissões.
As fábricas implantam fatias privadas para redes sensíveis ao tempo e orientação de AGV que não podem tolerar lacunas de roaming de Wi-Fi. Os dispositivos de imagem de instrumentos de laboratórios de saúde com uplinks seguros para nuvens de diagnóstico de IA, embora a liberação regulatória retarde os lançamentos em massa. As concessionárias de energia conectam inversores inteligentes e nós de armazenamento distribuídos, alinhando-se com as metas de integração de renováveis. O segmento de consumidores ainda sustenta os volumes de tráfego, mas os casos de ROI específicos do setor estão desbloqueando canais de crescimento diversificados em todo o mercado de tecnologia 5G.
Por Arquitetura de Rede:
O Pragmatismo NSA Transita para a Inovação SAAs implantações não autônomas aproveitaram os núcleos de pacotes evoluídos do 4G para acelerar o tempo de comercialização, reivindicando 62,50% de participação em 2025. As operadoras exploraram âncoras de espectro existentes, rádios e pilhas OSS/BSS, facilitando o capex inicial. No entanto, os núcleos autônomos estão crescendo 20,45% de CAGR à medida que as empresas exigem fatiamento determinístico, saída local e perfis URLLC. A SA permite orquestração nativa em nuvem, registro duplo e serviços de borda em rede que a NSA não consegue replicar.
Os fabricantes selecionam redes SA privadas para isolar o tráfego de OT dos domínios de mobilidade pública, garantindo a conformidade de segurança e o controle do ciclo de vida. As operadoras públicas gradualmente reaproveitam as bandas de âncora LTE para NR completo, liberando espectro e simplificando os roteiros de rádio. A complexidade da migração centra-se no roaming VoNR, Interceptação Legal e integrações de faturamento legadas. Os fornecedores oferecem núcleos de modo duplo que alternam sessões NSA e SA, suavizando as transições em todo o mercado de tecnologia 5G até que a massa crítica justifique a operação SA pura.
Análise Geográfica
Mercado de Tecnologia 5G na APAC
A Ásia-Pacífico deteve 41,05% do mercado de tecnologia 5G em 2025, impulsionada por políticas governamentais decisivas, escala dos operadores e ecossistemas de dispositivos vibrantes. A China adicionou mais de 1 milhão de estações-base 5G em 2024, capturando sinergias de fabricação e reduzindo os custos por nó. A Coreia do Sul lidera a cobertura SA comercial, monetizando passes de jogos em nuvem e shows de realidade virtual. O compartilhamento de RAN entre múltiplos operadores no Japão reduz a redundância e acelera a cobertura ao longo das linhas de trem de alta velocidade. O leilão de espectro de 19 bilhões de USD da Índia em 2024 levou as operadoras a otimizar o capex por meio de torres de hospedagem neutra e memorandos de entendimento de compartilhamento de rede. Os países da ASEAN aproveitam o financiamento multilateral para construir parques industriais voltados à exportação, impulsionando a demanda regional em todo o mercado de tecnologia 5G.
Mercado de Tecnologia 5G na América do Norte e LATAM
A América do Norte ocupa o segundo lugar em receita, pois os pioneiros exploram o espectro de banda média liberado pelo Plano 5G FAST da FCC. As sobreposições de ondas milimétricas em estádios oferecem uplinks de múltiplos gigabits para vídeo ao vivo, enquanto o acesso fixo sem fio rural substitui a fibra para a banda larga de última milha. As empresas norte-americanas de logística, petroquímica e saúde testam fatias privadas com nós de borda de saída local para atender aos requisitos de soberania de dados. O Canadá coordena liberações de espectro e mandatos de compartilhamento de torres que racionalizam os custos de implantação em territórios com baixa densidade populacional. O México aproveita as cadeias de valor transfronteiriças para adotar a robótica 5G dentro das plantas maquiladoras, ilustrando os efeitos de transbordamento para o nascente mercado de tecnologia 5G da América Latina.
Mercado de Tecnologia 5G na Europa
A Europa registra uma adoção consistente, respaldada pelos marcos da Década Digital e pelos mandatos de energia do Pacto Verde. Os clusters automotivos da Alemanha orquestram redes de campus para soldagem de precisão e montagem de células de bateria. Os países nórdicos integram estações-base alimentadas por energia renovável e agendadores de modo de suspensão com inteligência artificial para reduzir a intensidade energética. Os corredores de carga transfronteiriços testam o roaming de borda entre múltiplos operadores para manter cobertura URLLC contínua. As leis de privacidade de dados, como o GDPR, impulsionam a seleção seletiva de fornecedores e as políticas de criptografia, elevando os custos de conformidade. No geral, a previsibilidade regulatória e as prioridades de sustentabilidade moldam a trajetória diferenciada da Europa dentro do mercado global de tecnologia 5G.

Panorama regulatório
A política global de 5G continua a ser moldada pela harmonização do espectro, requisitos de segurança e padrões técnicos em evolução. O framework do ITU-R, incluindo os arranjos de espectro IMT como a Recomendação ITU-R M.1036, e o ciclo de estudos em curso da WRC-27 para o IMT-2030 (6G), são pontos de referência fundamentais para os reguladores nacionais à medida que equilibram as necessidades de capacidade do 5G-Advanced com a coexistência de serviços incumbentes e não licenciados. Um foco visível em 2026 é o debate sobre a faixa superior de 6 GHz (6,425 a 7,125 GHz), onde as alocações afetam a disponibilidade de largura de banda de canal contígua para banda larga móvel avançada e casos de uso industrial.
Em termos de padrões, o 3GPP Release 19 foi formalmente congelado em dezembro de 2025, criando uma base estável para a comercialização de recursos do 5G-Advanced, enquanto o trabalho do Release 20 se intensifica em 2026. Organismos do setor, como a GSMA, também apontaram temas de política para 2026 que incluem conectividade direta a dispositivos (direct-to-device) e o planejamento inicial do espectro 6G, reforçando a necessidade de abordagens de licenciamento mais claras, incluindo modelos de acesso compartilhado que têm apoiado o 5G privado em partes da Europa. Reguladores e organismos de padronização estão cada vez mais alinhando prioridades de espectro, arquitetura e conformidade para reduzir a fragmentação que aumenta a complexidade dos dispositivos e retarda implantações em múltiplos países.
Análise da cadeia de valor
A cadeia de valor da tecnologia 5G vai desde componentes upstream de semicondutores e RF (modems, SoCs/ASICs de banda base, amplificadores de potência, filtros, antenas), passando por equipamentos e software de rede midstream (rádios e banda base de RAN, transporte e backhaul óptico, núcleo 5G nativo de nuvem, orquestração e análise), até a implantação e operações downstream (integração de sistemas, aquisição e construção de sites, provisionamento de fibra e energia, serviços gerenciados e otimização de ciclo de vida). Hyperscalers e plataformas de nuvem de operadoras são facilitadores fundamentais para implantações de núcleo nativo de nuvem e de borda, enquanto as interfaces Open RAN expandem o papel dos integradores ao apoiar combinações multifornecedor entre rádios, software de banda base e camadas de gestão.
Em 2026, os acordos-quadro plurianuais das operadoras e os programas de modernização mostram a aquisição a deslocar-se para resultados de desempenho de ponta a ponta, em vez de lotes de hardware discretos. Exemplos incluem acordos da Ericsson que abrangem tanto RAN (uma extensão de parceria de cinco anos para operar a maioria da rede de rádio do Reino Unido da Virgin Media O2) como modernização de núcleo (um programa plurianual com a SoftBank Corp. no Japão que inclui 5G Core de duplo modo e infraestrutura nativa de nuvem). Ao mesmo tempo, as restrições do lado da oferta estão se tornando operacionalmente mais complexas: a concorrência por memória avançada e componentes especializados com as cadeias de suprimento de data centers de IA, juntamente com atrasos relatados no envio de componentes críticos de telecomunicações, pode afetar a integralidade dos kits e retardar a ativação de sites. Isso está levando as operadoras a diversificar fornecedores e sequenciar construções de acordo com a disponibilidade de componentes.
Panorama Competitivo
A arena de fornecedores exibe concentração moderada: três fornecedores integrados entregam aproximadamente 60% dos envios globais de RAN, mas as interfaces abertas e os rádios white-box convidam entrantes de nicho. Os OEMs tradicionais agrupam núcleos nativos em nuvem, análises orientadas por IA e serviços de ciclo de vida para defender a titularidade. As alianças estratégicas com hiperescalas fornecem backplanes de nuvem de telecomunicações escaláveis que aceleram o lançamento de aplicativos. As receitas de licenciamento de patentes de portfólios essenciais ao padrão financiam a pesquisa de chipsets de próxima geração.
Os consórcios Open-RAN padronizam as APIs de fronthaul e gerenciamento, reduzindo as barreiras para startups de semicondutores e integradores de sistemas regionais. As operadoras de mercados emergentes adotam a desagregação para reduzir o bloqueio de fornecedores e distribuir o capex. Os avanços em silício de rádio, como os CIs de formação de feixe digital integrado, comprimem os custos unitários e encorajam a adoção de rádio multibanda. As startups somente de software se concentram nos xApps de RIC que otimizam dinamicamente a eficiência espectral, forjando um campo competitivo em camadas dentro do mercado de tecnologia 5G.
Enquanto isso, as operadoras titulares consolidam volume com contratos de estrutura plurianuais que incorporam caminhos de atualização de NSA para SA, cimentando os roteiros dos fornecedores. Os fornecedores de equipamentos cortejam clientes de rede privada por meio de rádios certificados industrialmente, pequenas células robustecidas e pacotes de segurança centrados em OT. O escrutínio de políticas regionais sobre a segurança da cadeia de suprimentos continua a influenciar as decisões de fornecimento e reformula as alocações globais de participação ao longo do horizonte de previsão.
Líderes do Setor de Tecnologia 5G
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
Qualcomm Incorporated
Samsung Electronics Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Tecnologia 5G
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson (Ericsson)
- Nokia Corporation
- Qualcomm Incorporated
- Samsung Electronics Co., Ltd.
- ZTE Corporation
- Intel Corporation
- MediaTek Inc.
- Cisco Systems, Inc.
- NEC Corporation
- Fujitsu Limited
- CommScope Holding Company, Inc.
- Apple Inc.
- Skyworks solutions, Inc.
- Analog Devices, Inc.
- Juniper Networks, Inc.
- Mavenir plc
- Parallel Wireless Inc.

Oportunidades de mercado e perspectivas futuras
As oportunidades concentram-se onde as capacidades do 5G Standalone e do 5G-Advanced se traduzem em camadas de serviço monetizáveis, particularmente para cargas de trabalho empresariais intensivas em uplink e de baixa latência. A transição de implantações focadas em cobertura para redes programáveis, slicing e núcleos nativos de nuvem alinha-se com os compromissos de capex das operadoras e grandes contratos-quadro de fornecedores. Em março de 2026, por exemplo, a AT&T anunciou um compromisso de investimento de 250 bilhões de USD ao longo de cinco anos, cobrindo a implantação de fibra e 5G nos Estados Unidos, e a Ericsson estendeu por cinco anos uma parceria de RAN com a Virgin Media O2, alinhada a uma meta de cobertura Standalone no Reino Unido. Esses compromissos aumentam a demanda endereçável por orquestração, garantia e serviços gerenciados sobrepostos às atualizações de rádio e núcleo.
Uma segunda área de oportunidade é a escalabilidade de uplink de maior desempenho e capacidade em banda média, necessária para aplicações de IA em tempo real e industriais, além do planejamento inicial do espectro 6G, que alimenta os roteiros de dispositivos e redes. Em julho de 2026, a China Unicom e a Huawei lançaram uma rede comercial de uplink massivo 5G-Advanced em Pequim, cobrindo mais de 10.000 estações base, o que destaca o investimento ativo das operadoras em capacidades centradas em uplink além do eMBB tradicional de downlink. Além disso, a incerteza em torno da alocação da faixa superior de 6 GHz continua a deixar espaço para que fornecedores, operadoras e reguladores moldem estratégias de banda média contígua que possam sustentar a escalabilidade do 5G-Advanced e o alinhamento inicial com o IMT-2030. Programas de redes privadas, incluindo aqueles apoiados por iniciativas da UE, como a Smart Networks and Services Joint Undertaking, também continuam a sustentar a demanda por rádios de nível industrial, borda local e implantações de núcleo seguras.
Recent Industry Developments in Mercado de Tecnologia 5G
- Julho de 2026: a China Unicom e a Huawei lançaram uma rede comercial de uplink massivo 5G-Advanced em Pequim, relatada como cobrindo mais de 10.000 estações base. A implantação destaca uma mudança para desempenho centrado em uplink para cargas de trabalho industriais e de IA em tempo real, influenciando os requisitos das operadoras para atualizações de rádio, capacidade de transporte e processamento na borda.
- Março de 2026: a Ericsson assinou um acordo plurianual com a SoftBank Corp. para expandir e modernizar sua rede central no Japão, incluindo 5G Core de duplo modo e infraestrutura nativa de nuvem. O acordo reforça a mudança do mercado para núcleos nativos de nuvem que possibilitam recursos Standalone, como slicing e breakout local de menor latência, expandindo a demanda por software, integração e serviços de ciclo de vida.
- Novembro de 2024: a Nokia venceu um contrato com a Deutsche Telekom para implantar uma rede comercial O-RAN em grande escala na Alemanha, abrangendo mais de 3.000 sites. A adjudicação fortalece o Open RAN como um caminho de diversificação de fornecedores em mercados maduros e aumenta o papel dos testes de interoperabilidade, integração de sistemas e operações multifornecedor em grandes programas de modernização.


Mercado de Tecnologia 5G Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita global gerada pela tecnologia 5G em hardware, software e serviços que habilitam redes 5G e casos de uso 5G. Contabilizamos a receita quando o gasto está diretamente ligado a implantações 5G e operações de redes 5G.
Exclusões de escopo: excluímos receitas que não sejam claramente atribuíveis ao 5G, por exemplo, gastos com redes exclusivamente 4G legadas, infraestrutura de TI geral não vinculada a implantações de 5G, e dispositivos ou aplicativos sem uma ligação definida com a tecnologia 5G.
Visão geral da segmentação
- Por Componente
- Hardware
- Software
- Serviços
- Por Banda de Espectro
- Sub-6 GHz
- Onda Milimétrica
- Híbrido (Sub-6 + Onda Milimétrica)
- Por Aplicação
- eMBB
- FWA
- mMTC
- URLLC
- Por Indústria de Usuário Final
- Consumidor
- Manufatura
- Saúde
- Automotivo
- Energia e Serviços Públicos
- Mídia e Entretenimento
- Segurança Pública e Defesa
- Por Arquitetura de Rede
- Autônoma (SA)
- Não Autônoma (NSA)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- CCG
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para construir a visão inicial do mercado, mapeamos o que se qualifica como receita de tecnologia 5G e depois alinhamos isso com a forma como as implantações de rede e os casos de uso são reportados publicamente. Para indicadores de telecomunicações e contexto de adoção, usamos sinais de referência públicos, como a ITU, a GSMA, a OCDE, e publicações da FCC e da Comissão Europeia que fazem referência a espectro, licenciamento e direção de implantação. Para limites técnicos e mudanças de capacidade, também nos baseamos em releases abertos do 3GPP e documentação relacionada que descreve como o 5G é tratado em comparação com gerações anteriores.
Em seguida, incorporamos evidências de apoio provenientes de registros de empresas, apresentações a investidores e comentários sobre resultados para entender declarações de composição de receita, ritmo de implantação e direção de preços. Quando necessário, foram usadas assinaturas pagas que compilam dados financeiros e notícias de empresas, além de amplas bases de dados de patentes, para acompanhar lançamentos de produtos e intensidade de inovação com maior rapidez, sem alterar a lógica central do mercado. As fontes listadas acima são ilustrativas, e outros documentos e referências públicas também foram utilizados durante a coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas foram usadas para testar a robustez da visão documental, especialmente onde os dados públicos estão agrupados em categorias mistas. Conversamos com operadoras e compradores empresariais, além de participantes do ecossistema de equipamentos e software de rede, para que as suposições sobre composição de implantação, transição de 5G standalone versus não-standalone e adesão a serviços pudessem ser verificadas em relação ao que os respondentes descreveram na Ásia-Pacífico, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 17% | Ásia-Pacífico: 44% |
| Nível médio: 55% | Líderes funcionais/de unidade: 26% | EMEA: 35% |
| Pequenos players: 17% | Gerentes: 57% | Américas: 21% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando uma abordagem top-down, na qual sinais de capex de telecomunicações e intensidade de implantação ajudam a reconstruir o pool de gastos endereçáveis com 5G por região, alocando-o em seguida para fluxos de receita ligados à tecnologia. Verificamos os totais com aproximações bottom-up seletivas, incluindo ASP amostrado multiplicado por volumes de envio para elementos-chave de hardware, além de contribuições de canal sobre taxas de adesão a serviços, para corrigir sobrecontagens ou subcontagens evidentes.
Para manter o modelo vinculado à atividade real de mercado, incorporamos a cobertura populacional 5G e o ritmo de implantação, a composição de faixas de espectro (sub-6 GHz versus mmWave e híbrido), a divisão entre arquitetura standalone e não-standalone, e sinais de demanda por tipos de aplicação, como eMBB, FWA, mMTC e URLLC. Onde faltavam divisões diretas por país, indicadores proxy, como crescimento de assinantes, adições de sites anunciadas e taxas de conversão de piloto para produção empresarial, foram usados para preencher lacunas antes de os totais serem rebalanceados. A previsão usou análise de cenários, construindo trajetórias base, conservadora e acelerada em torno da disponibilidade de espectro esperada, ritmo de implantação e feedback de adoção empresarial compartilhado pelos entrevistados.
Validação de dados e ciclo de atualização
Antes de finalizar os resultados, verificamos cruzadamente os resultados do modelo em relação a sinais independentes, como anúncios de implantação, marcos de espectro e padrões regionais de investimento, e depois revisamos as variações ano a ano em busca de picos que não correspondessem a eventos conhecidos. Quando observamos uma grande variância, reverificamos as entradas e realizamos acompanhamentos direcionados com os respondentes primários para confirmar se a mudança era real ou uma questão de classificação.
Cada relatório é atualizado em um ciclo anual, com atualizações intermediárias quando ocorrem mudanças materiais, incluindo grandes movimentos políticos, desacelerações significativas de implantação ou mudanças abruptas na adoção de arquitetura. Antes da entrega, um analista realiza uma revisão final para alinhar as últimas divulgações públicas com o modelo, de modo que os clientes recebam uma visão atualizada e consistente.
Tamanho do mercado global de tecnologia 5G da Mordor Intelligence comparado com outras estimativas publicadas
Os valores de mercado publicados para o 5G podem diferir porque a linha de escopo não é a mesma entre os estudos, e porque algumas estimativas combinam a implantação de rede, serviços e infraestrutura digital adjacente em uma única categoria. A variação também decorre de qual ano é usado como base para a estimativa, de como o momento de conversão de moeda é tratado e de se o caminho de previsão assume uma adoção standalone mais rápida ou mais lenta.
A tabela mostra que a dispersão é impulsionada principalmente pelo que cada editor conta como receita de tecnologia 5G em comparação com gastos mais amplos de telecomunicações ou digitais, e por como hardware, software e serviços são agrupados em um único total. No modelo da Mordor Intelligence, o total é construído apenas a partir de hardware, software e serviços ligados ao 5G, e é separado da infraestrutura de TI de uso geral e dos gastos móveis não relacionados ao 5G, mesmo quando esses itens aparecem nas mesmas linhas de relatórios públicos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 231,15 bilhões de USD (2026) | |
| Publicação Setorial A | 97,80 bilhões de USD (2025) | Esse valor é enquadrado em torno dos gastos com infraestrutura 5G, o que pode subcontar receitas de software e serviços vinculadas às operações 5G, e também reflete um ano diferente que pode estar em um ponto mais inicial da curva de implantação. |
| Editora do Setor B | 97,20 bilhões de USD (2025) | Essa estimativa parece usar uma definição mais restrita de tecnologia 5G e um ano-base diferente, e pode comprimir os totais quando a atribuição de receita é limitada a categorias de produtos selecionadas ou a suposições conservadoras de adoção. |
Em conjunto, a diferença entre as fontes é explicada em grande parte por limites de escopo e prazos, e não por diferenças aritméticas. Ao manter o modelo vinculado a indicadores observáveis de implantação e classificando o que é e o que não é receita ligada ao 5G, o tamanho de mercado resultante permanece rastreável a etapas repetíveis e a uma base de ano consistente.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tecnologia 5G em 2026 e com que rapidez está crescendo?
O mercado está em USD 231,15 bilhões em 2026 e a projeção é de atingir USD 534,43 bilhões até 2031, avançando a um CAGR de 18,26%.
Qual região contribui com a maior receita para as implantações de 5G?
A Ásia-Pacífico lidera com 41,05% da receita global em 2025 e está expandindo a um CAGR de 22,05% até 2031.
Qual segmento de aplicação 5G está crescendo mais rapidamente?
As comunicações de baixa latência ultraconfiáveis estão expandindo a um CAGR de 21,60% devido a casos de uso de automação industrial e mobilidade autônoma.
Por que as operadoras estão transitando de arquiteturas não autônomas para autônomas?
Os núcleos autônomos habilitam o fatiamento de rede, a computação de borda e a latência determinística, desbloqueando fluxos de receita empresarial premium.
O que está impulsionando a forte adoção do 5G no setor automotivo?
O infoentretenimento conectado, os serviços de segurança veículo para tudo e as atualizações over-the-air estão impulsionando as implantações automotivas a um CAGR de 18,65%.
Quais são as principais barreiras para lançamentos mais rápidos do 5G?
As alocações de espectro fragmentadas e o alto consumo de energia por site permanecem como os principais obstáculos que impactam a economia de implantação a longo prazo.
Página atualizada pela última vez em:



