
Tamanho e Participação do Mercado de Renderização 3D
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
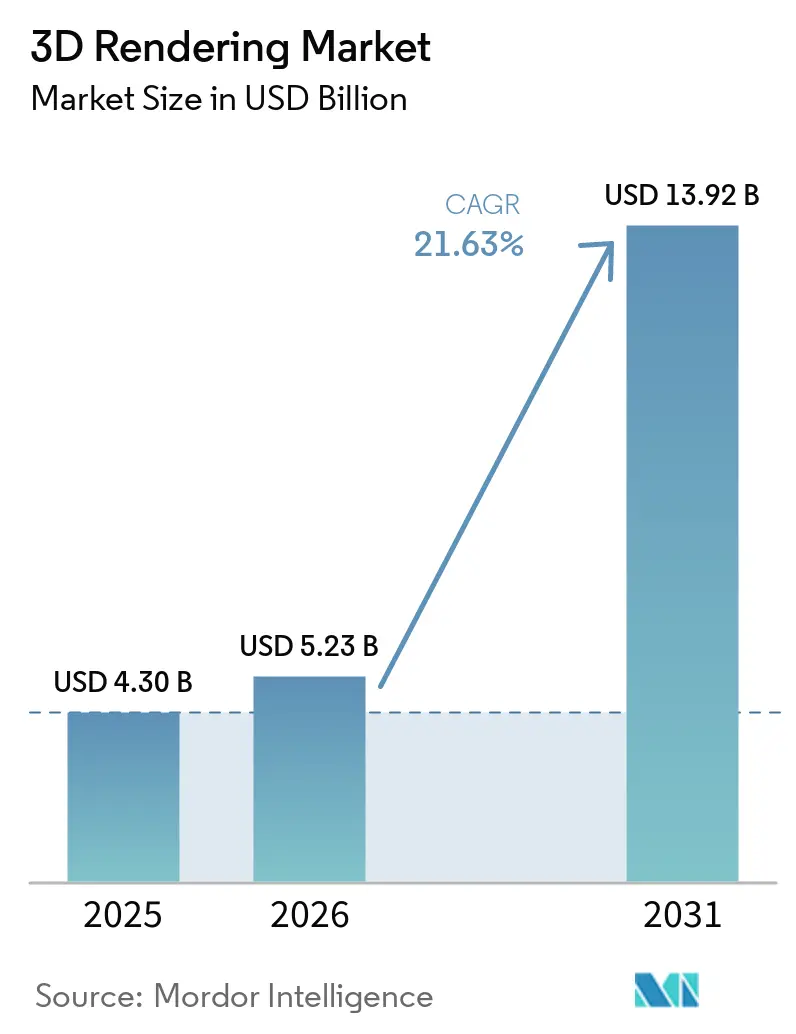
| Tamanho do Mercado (2026) | 5.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.92 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 21.63 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Renderização 3D por Mordor Intelligence
O tamanho do mercado de renderização 3D deve crescer de USD 4,30 bilhões em 2025 para USD 5,23 bilhões em 2026 e está previsto para atingir USD 13,92 bilhões até 2031 a um CAGR de 21,63% no período de 2026 a 2031. As empresas estão ampliando a visualização fotorrealista de uma opção criativa para um elemento operacional essencial, especialmente nos setores de manufatura, construção e varejo. O rastreamento de raios em tempo real, as fazendas de renderização em nuvem e a crescente interoperabilidade OpenUSD reduzem os gargalos de produção e aprofundam a colaboração entre equipes. Avanços de hardware, como as arquiteturas de GPU atuais da NVIDIA, aumentam a eficiência energética em mais de 20 vezes em comparação com os pipelines de CPU, permitindo que as empresas ampliem a visualização sem um aumento proporcional de custos. Os preços de GPU em nuvem também caíram acentuadamente, de modo que estúdios menores podem competir com rivais maiores, enquanto a redução de ruído impulsionada por IA proporciona feedback quase instantâneo nas iterações de design. À medida que as empresas buscam gêmeos digitais e comércio imersivo, a demanda por renderizações de alta qualidade e entrega rápida continua a se expandir, criando ventos favoráveis de vários anos para o mercado de renderização 3D.
Principais Conclusões do Relatório
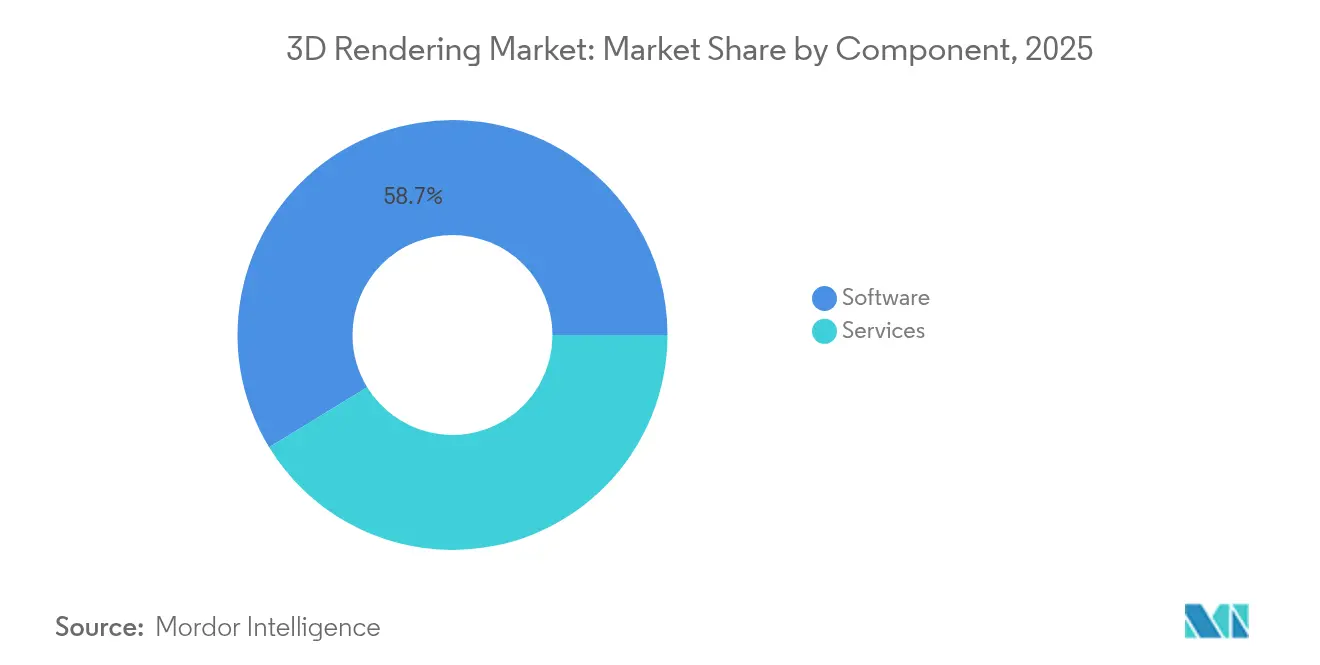
- Por componente, o software reteve 58,74% da participação do mercado de renderização 3D em 2025, enquanto os serviços estão no caminho para um CAGR de 25,35% até 2031.
- Por aplicação, a visualização arquitetônica liderou com 41,90% de participação, mas os fluxos de trabalho de AR/VR e metaverso são os de crescimento mais rápido, expandindo-se a um CAGR de 28,10%.
- Por sistema operacional, o Windows representou 73,85% de participação em 2025, mas as soluções baseadas em navegador/WebGL estão crescendo a um CAGR de 27,55% até 2031.
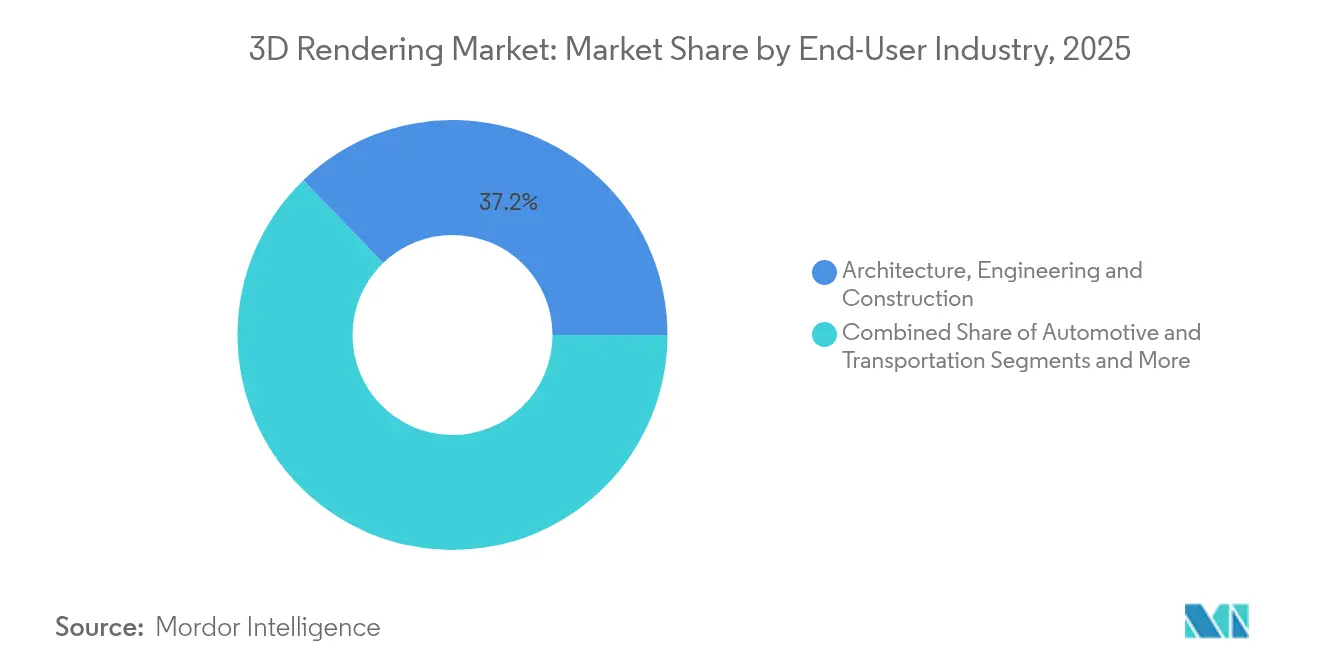
- Por indústria de uso final, o segmento AEC capturou 37,20% do tamanho do mercado de renderização 3D em 2025; os jogos mostram o maior impulso com um CAGR de 23,95%.
- Por geografia, a América do Norte deteve 43,05% da receita total em 2025; a APAC está projetada para crescer mais rapidamente, registrando um CAGR de 29,10% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por visuais de marketing fotorrealistas | +3.2% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Aumento da adoção de AEC centrada em BIM | +4.1% | América do Norte, APAC | Médio prazo (2-4 anos) |
| Avanços na renderização GPU em tempo real | +5.8% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Eficiências de custo em fazendas de renderização em nuvem | +2.9% | Global | Curto prazo (≤ 2 anos) |
| Impulso da interoperabilidade OpenUSD | +3.5% | Polos tecnológicos em todo o mundo | Longo prazo (≥ 4 anos) |
| Configuradores de produtos 3D para comércio eletrônico | +2.7% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Avanços na renderização GPU em tempo real
As GPUs de geração Ada da NVIDIA oferecem mais de 20× de eficiência energética em relação aos renderizadores de CPU, reduzindo o custo operacional e a pegada de carbono das equipes de visualização.[1] Os designers agora ajustam iluminação, materiais e ângulos de câmera com feedback preciso por quadro, eliminando o ciclo de renderizar-aguardar-revisar que antes travava a iteração criativa. A queda nos preços de GPU em nuvem — a Thunder Compute cotiza USD 0,66 por hora de A100 versus USD 4,10 nas nuvens de primeiro nível — estende a capacidade em tempo real a estúdios com orçamento limitado. Os redutores de ruído com tecnologia de IA elevam ainda mais a fidelidade da imagem ao suprimir o ruído de rastreamento de caminho com sobrecarga mínima de computação. Em conjunto, essas mudanças expandem o mercado de renderização 3D ao permitir que até pequenas empresas entreguem visuais de nível AAA em prazos apertados.
Aumento da adoção de AEC centrada em BIM
Mandatos governamentais em Singapura, no Reino Unido e em outros países exigem BIM em projetos públicos, aumentando a demanda por renderização integrada que visualiza dados de construção antes do início das obras. A vinculação de modelos BIM a motores em tempo real permite visitas virtuais, detecção de conflitos e análise de sequenciamento, reduzindo retrabalho e desperdício de materiais. A Siemens combina o Tecnomatix com renderização GPU para que engenheiros de planta visualizem fluxos de montagem e reduzam os prazos de preparação.[2] A colaboração em nuvem permite que arquitetos em diferentes cidades coeditem o mesmo modelo, enquanto a análise de IA sugere ajustes de eficiência energética, transformando a visualização em uma ferramenta de planejamento operacional que impulsiona o mercado geral de renderização 3D.
Impulso da interoperabilidade OpenUSD
A Aliança para OpenUSD lançou a versão 24.03 com maior consistência entre plataformas, facilitando o intercâmbio de ativos entre as cadeias de ferramentas da Adobe, Apple, Autodesk e NVIDIA. A BMW usa fluxos de trabalho baseados em USD dentro do NVIDIA Omniverse para criar um gêmeo digital ao vivo de sua fábrica de veículos elétricos, reduzindo os custos de planejamento do layout de produção em até 30%. O sistema de camadas do USD permite que vários artistas modifiquem a mesma cena de forma não destrutiva, reduzindo os ciclos de revisão que antes levavam dias. À medida que as empresas adotam pipelines USD, o risco de dependência de fornecedor diminui e a eficiência colaborativa aumenta, adicionando crescimento de longo prazo ao mercado de renderização 3D.
Configuradores de produtos 3D para comércio eletrônico
Marcas de móveis que incorporam visualizações interativas de produtos 3D relatam aumentos de conversão de até 94%, enquanto as taxas de devolução diminuem quando os compradores visualizam escala e acabamento no contexto.[3] A IKEA e a Crate and Barrel implantam sobreposições de AR para que os compradores posicionem modelos virtuais em suas casas por meio de um smartphone, mesclando varejo e visualização. As plataformas de configuração geram automaticamente imagens de marketing, reduzindo drasticamente os orçamentos de sessões fotográficas e acelerando as atualizações de catálogos. Os mecanismos de recomendação com IA fazem upsell de itens complementares, elevando o valor médio do pedido. Esses casos de uso expandem o mercado de renderização 3D para além dos departamentos criativos, integrando-o às operações centrais de comércio.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de licenciamento e pirataria de software | -2.8% | Mercados emergentes | Médio prazo (2-4 anos) |
| Escassez de artistas 3D qualificados | -3.4% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Inflação de taxas de saída em nuvem | -1.9% | Global | Curto prazo (≤ 2 anos) |
| Escrutínio de sustentabilidade do consumo de energia de GPU | -1.5% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de artistas 3D qualificados
As vagas de emprego que citam 3D em tempo real cresceram 601% mais rápido do que o mercado geral, mas os estúdios de VFX cortaram 10 a 15% do quadro de funcionários em 2024 porque o talento de nível intermediário continua escasso. Artistas sênior versados em fluxos de trabalho USD exigem remunerações premium, pressionando os orçamentos de pequenas agências que ingressam no mercado de renderização 3D. As universidades ficam para trás: os currículos enfatizam ferramentas legadas em vez de pipelines baseados em nuvem e assistidos por IA, de modo que a oferta de graduados fica aquém da demanda corporativa. Bootcamps de formação acelerada reduzem a lacuna, mas não conseguem reverter o déficit de talentos de longo prazo que modera o crescimento do mercado.
Custos de licenciamento e pirataria de software
O preço anual de USD 1.875 do Autodesk Maya exclui muitos freelancers; alguns recorrem a cópias piratas, especialmente em regiões de menor renda. A pirataria corrói a receita dos fornecedores necessária para P&D e suporte, enquanto os usuários enfrentam riscos de segurança e lacunas de compatibilidade. Os fornecedores oferecem preços em nuvem escalonados e descontos educacionais, mas a aplicação da propriedade intelectual permanece inconsistente. Enquanto as alternativas legais não atingirem paridade com os orçamentos dos usuários, a pirataria de software reduzirá pontos da trajetória de alto crescimento do mercado de renderização 3D.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços Escalam em Meio à Liderança do SoftwareO software representou 58,74% da receita em 2025, confirmando a preferência das empresas pela propriedade de ferramentas internas. As implantações em SaaS agora compensam os gastos de capital, mas os setores regulamentados ainda adquirem licenças perpétuas para clusters locais seguros. Para fluxos de trabalho de design, o software CAD 3D está disponível por meio de implantações locais e baseadas em nuvem. Os serviços, embora partindo de uma base menor, crescem a um CAGR de 25,35% à medida que os clientes terceirizam cargas de trabalho de pico para especialistas em fazendas de renderização. Os fornecedores de renderização gerenciada aproveitam contratos de GPU em volume, oferecendo tarifas por hora que superam os custos de infraestruturas próprias, ao mesmo tempo em que fornecem capacidade elástica durante os períodos de pico de campanhas. A consultoria em visualização é a subcategoria de crescimento mais rápido, pois as empresas precisam de expertise para migrar em direção a pipelines USD e à criação de ativos impulsionada por inteligência artificial. A crescente complexidade dos projetos e a escassez de profissionais qualificados garantem que os serviços permaneam o principal vetor de expansão do mercado de renderização 3D.
O crescimento dos serviços também reforça a demanda por hardware. Os provedores particionam clusters em fatias multilocatário, permitindo que centenas de clientes compartilhem capacidade computacional sem grandes compromissos iniciais.

Por Aplicação:
AR/VR Fecha a Lacuna com a Visualização ArquitetônicaA visualização arquitetônica ainda representa 41,90% da receita de 2025, sustentada por projetos de infraestrutura globais e pelo uso obrigatório de BIM. Passeios virtuais fotorrealistas e inspeções digitais de locais por meio de gêmeos digitais tornam as renderizações 3D um requisito central em propostas, ancorando gastos estáveis no mercado de renderização 3D. No entanto, as experiências de AR/VR e metaverso avançam rapidamente a um CAGR de 28,10%, à medida que as práticas de trabalho remoto normalizam a colaboração virtual e o treinamento imersivo com o uso de plataformas virtuais 3D. O treinamento corporativo em VR por clientes dos setores automotivo e de energia impulsiona novas linhas orçamentárias para motores de renderização em tempo real, reduzindo a diferença em relação à receita tradicional do setor de AEC.
Essa convergência impulsiona cadeias de ferramentas de aplicação cruzada. Arquitetos utilizam headsets de VR para apresentar alterações em plantas baixas, equipes de marketing reutilizam o mesmo ativo para lançamentos de produtos, e fornecedores de motores de jogos fornecem pós-processamento cinematográfico para ambos. À medida que as fronteiras se tornam difusas, o alto CAGR de AR/VR irá gradualmente remodelar o mix de aplicações, elevando sua participação no mercado de renderização 3D ao longo do período de previsão.
Por Sistema Operacional:
Plataformas de Navegador Quebram o Bloqueio do DesktopO Windows manteve 73,85% de participação em 2025 graças aos padrões de TI consolidados e a um vasto ecossistema de plug-ins. Ainda assim, as soluções baseadas em navegador/WebGL estão superando todos os sistemas operacionais de desktop, expandindo-se a um CAGR de 27,55% à medida que as empresas valorizam ferramentas sem instalação para equipes distribuídas. O WebAssembly permite que as aplicações igualem a velocidade nativa, enquanto os back-ends de GPU em nuvem eliminam as restrições de hardware local. Isso democratiza a criação para usuários em macOS, Linux e Chromebooks, ampliando o alcance do mercado de renderização 3D para além dos usuários avançados tradicionais.
As empresas testam IDEs de navegador para encurtar o onboarding e garantir paridade de versão entre escritórios. As pré-visualizações de renderização são compartilhadas instantaneamente via URL, acelerando os ciclos de design. À medida que os frameworks de segurança amadurecem, os CIOs ganham confiança para hospedar ativos proprietários em sandboxes de nuvem gerenciados, corroendo a dominância do Windows enquanto inflam o tamanho geral do mercado de renderização 3D dedicado a espaços de trabalho SaaS.
Por Indústria de Uso Final:
Jogos Corre Lado a Lado com AECO AEC deteve 37,20% da receita em 2025, impulsionado pelos gastos em infraestrutura e pelas regulamentações de construção sustentável que exigem simulação. Os jogos, no entanto, são o líder de impulso, avançando a um CAGR de 23,95%. O Unreal Engine e o Unity agora exportam renderizações cinematográficas prontas para uso, permitindo que os estúdios reutilizem ativos em tempo real para trailers e conteúdo de influenciadores — fluxos de trabalho que antes eram processados por fazendas de VFX offline. As montadoras automotivas empregam gêmeos digitais de motores de jogos para otimização de plantas, mesclando ainda mais os casos de uso industrial e de entretenimento que ampliam o mercado de renderização 3D.
O comércio eletrônico e a saúde também ganham força. Os varejistas adotam configuradores 3D para reduzir os custos de logística de devoluções, e as equipes cirúrgicas visualizam a anatomia antes dos procedimentos, aumentando a precisão dos resultados. Essa diversificação protege o mercado de renderização 3D da fraqueza cíclica em qualquer setor isolado.
Por Técnica de Renderização:
O Rastreamento de Caminho em Tempo Real Avança RapidamenteA renderização híbrida atingiu um equilíbrio de 38,70% em 2025, combinando a velocidade de rasterização com a qualidade do rastreamento de caminho. No entanto, o rastreamento de caminho em tempo real é o destaque, rodando a um CAGR de 25,40% em GPUs de próxima geração com redutores de ruído de IA. A fidelidade de imagem que antes exigia minutos por quadro agora é transmitida ao vivo para uma janela de visualização, permitindo aprovações criativas durante reuniões. O rastreamento de raios permanece fundamental para iluminação fisicamente correta em marketing e AEC, enquanto a rasterização persiste onde a priorização da taxa de quadros é crítica, como em sessões de VR colaborativas em grande escala. À medida que os custos de hardware caem, o rastreamento de caminho em tempo real está previsto para ganhar participação em todos os segmentos, consolidando seu papel no mercado de renderização 3D em expansão.
Análise Geográfica
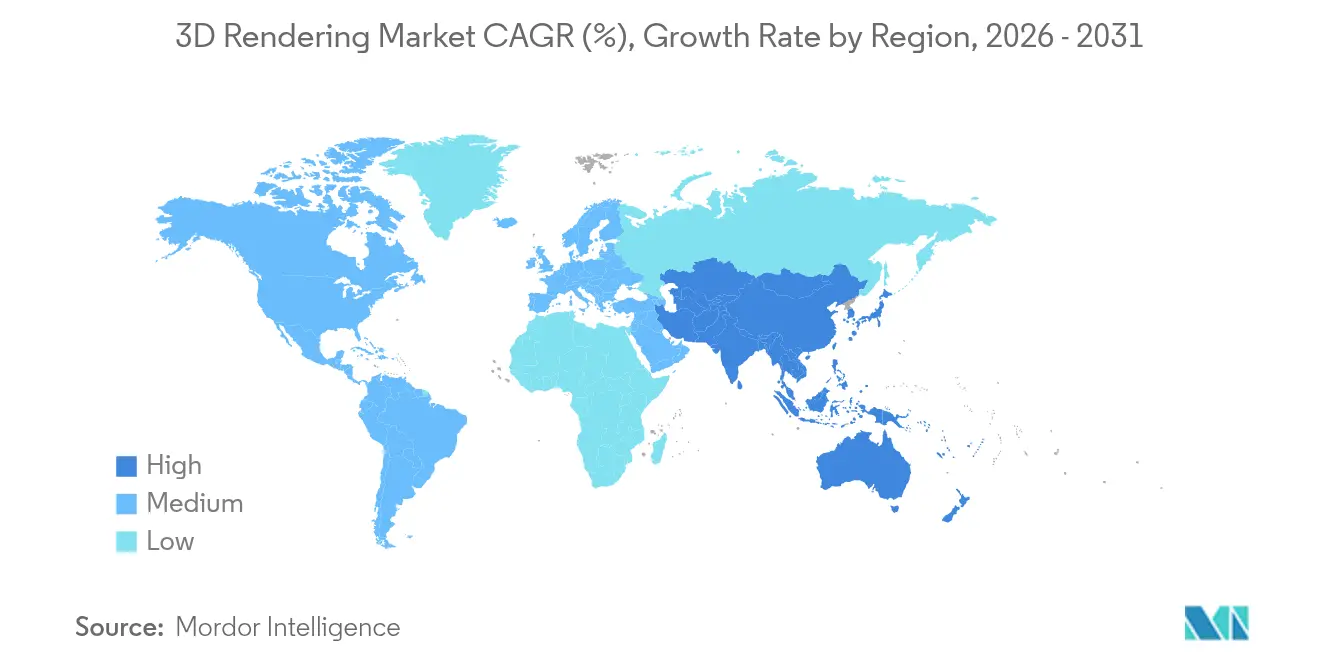
Mercado de Renderização 3D da América do Norte
A América do Norte gerou 43,05% da receita global em 2025, sustentada por seus polos de entretenimento, projetos-piloto de gêmeos digitais na fabricação automotiva e forte financiamento de capital de risco. Programas governamentais de defesa e aeroespacial validam ainda mais a visualização em tempo quase real, acelerando os gastos corporativos subsequentes e consolidando a liderança regional no mercado de renderização 3D.
Mercado de Renderização 3D da APAC
A APAC é a região de crescimento mais acelerado, com projeção de CAGR de 29,10%, impulsionada pelas gigantes de games da China, pela expansão do comércio eletrônico na Índia e pelo Projeto PLATEAU do Japão, que amplia modelos urbanos 3D em 250 cidades. Subsídios governamentais de digitalização financiam licenças de software e clusters de GPU, enquanto fabricantes locais de dispositivos pré-instalam aplicativos de compras em AR, criando novas bases de usuários para conteúdo de visualização. Esses fatores elevam rapidamente o tamanho do mercado de renderização 3D da APAC até 2031.
Mercado de Renderização 3D da EMEA e da América do Sul
A Europa mantém crescimento estável por meio da visualização automotiva na Alemanha, da adoção de tecnologias de renderização energeticamente eficientes sob as diretrizes de sustentabilidade da UE e de um florescente ecossistema de startups em Paris e Helsinque, focado em cadeias de ferramentas USD. O Oriente Médio e a África capitalizam investimentos em cidades inteligentes e megaprojetos, enquanto a América do Sul aproveita a expansão das comunidades de games. Embora os fatores regionais sejam distintos, a demanda global coletiva sustenta ganhos de dois dígitos para o mercado de renderização 3D.
Cenário Competitivo
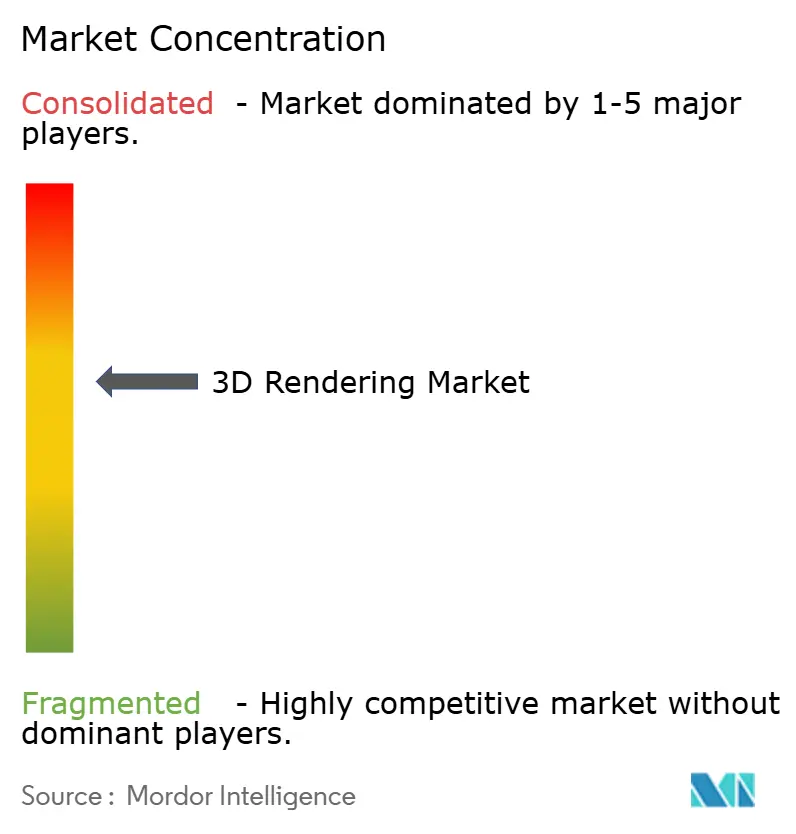
A concorrência permanece fragmentada, mas intensamente inovadora. NVIDIA, Autodesk e Adobe aproveitam a escala para integrar IA e USD em hardware, CAD e suítes criativas, capturando atenção compartilhada entre os segmentos de compradores. Unity Technologies e Epic Games impulsionam a renderização em tempo real para a tomada de decisões industriais, traduzindo décadas de propriedade intelectual de jogos em gêmeos digitais que aumentam a produtividade do planejamento de fábricas. Chaos, Blender e outros motores especializados competem em cadência de recursos e flexibilidade de preços, impedindo a concentração de mercado no topo.
As parcerias substituem as fusões e aquisições diretas. A BMW trabalha com o NVIDIA Omniverse em gêmeos de fábrica; a Siemens se associa à NVIDIA em ofertas de metaverso industrial; a Capgemini adquiriu o braço de consultoria de gêmeos digitais da Unity para acelerar a adoção empresarial. Os fornecedores priorizam a conformidade com OpenUSD, opções de implantação em nuvem e automação impulsionada por IA para se diferenciar. O mix de vendedores e as rápidas mudanças de padrões criam um mercado de renderização 3D saudável, mas competitivo, onde nenhum fornecedor pode estagnar.
Líderes do Setor de Renderização 3D
-
Adobe Inc.
-
Autodesk, Inc.
-
Dassault Systems
-
NVIDIA Corporation
-
Chaos Software Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Renderização 3D Empresas cobertas neste relatório
- Adobe Inc.
- Autodesk Inc.
- NVIDIA Corporation
- Chaos Software Ltd.
- Trimble Inc.
- Unity Technologies
- Maxon Computer GmbH
- Foundry Visionmongers Ltd.
- Dassault Systemes SE
- SideFX (Side Effects Software)
- Act-3D B.V. (Lumion)
- OTOY Inc.
- Pixar Animation Studios
- Siemens Digital Industries Software
- Bentley Systems Inc.
- Enscape GmbH
- Luxion Inc. (KeyShot)
- Epic Games Inc. (Unreal Engine)
- C4Dzone (Cinema 4D Ecosystem)
- CoreWeave Inc.
Desenvolvimentos industriais recentes em Mercado de Renderização 3D
- Julho de 2025: A Autodesk lançou o 3ds Max 2026 com renderização em tempo real impulsionada por IA que reduz os tempos de cena em 40% e suporta integração com o Unreal Engine 5.3.
- Junho de 2025: A Epic Games apresentou o Twinmotion 2025.2 com renderização em nuvem e colaboração multiusuário para clientes de AEC.
- Maio de 2025: A NVIDIA registrou receita recorde no primeiro trimestre do exercício fiscal de 2026 de USD 44,1 bilhões; a visualização profissional atingiu USD 509 milhões, alta de 19% em relação ao ano anterior.
- Outubro de 2024: O Unity 6 foi lançado, transferindo mais cargas de trabalho da CPU para a GPU e adicionando ferramentas de autoria multiplayer.
Escopo do Relatório Global do Mercado de Renderização 3D
A renderização 3D refere-se à técnica de produzir uma imagem bidimensional fotorrealista derivada de modelos tridimensionais. Representa a fase conclusiva do processo de visualização 3D, que abrange a criação de modelos de objetos, a aplicação de texturas a esses modelos e a incorporação de iluminação na cena.
O estudo acompanha a receita acumulada por meio da venda de software e serviços de renderização 3D por vários participantes no mercado global. O estudo também acompanha os principais parâmetros de mercado, os influenciadores de crescimento subjacentes e os principais fornecedores que operam no setor, o que sustenta as estimativas de mercado e as taxas de crescimento ao longo do período de previsão. Ele também analisa os efeitos posteriores da COVID-19 e outros fatores macroeconômicos no mercado. O escopo do relatório abrange o dimensionamento e as previsões de mercado para os vários segmentos de mercado.
O relatório do mercado de renderização 3D é segmentado por componente (software e serviços), por aplicação (produto, design e modelagem, animação, visualização e simulação, e outros), por sistema operacional (Windows, macOS e Linux), por uso final (automotivo, arquitetura, engenharia e construção, manufatura, jogos, mídia e entretenimento, e outros) e por geografia (América do Norte, Europa, Ásia-Pacífico, América Latina e Oriente Médio e África). Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD) para todos os segmentos acima.
Visão geral da segmentação
| Software | No local |
| Nuvem / SaaS | |
| Plug-ins de renderização | |
| Serviços | Visualização e Modelagem |
| Animação e Visita Virtual | |
| Consultoria e Integração | |
| Renderização Gerenciada (Fazenda de Renderização) |
| Design e Modelagem de Produto |
| Visualização Arquitetônica |
| Animação e VFX |
| Simulação e Treinamento |
| Marketing e Publicidade |
| AR/VR e Metaverso |
| Windows |
| macOS |
| Linux |
| Baseado em Navegador / WebGL |
| Arquitetura, Engenharia e Construção |
| Automotivo e Transporte |
| Manufatura e Industrial |
| Mídia e Entretenimento |
| Jogos |
| Saúde e Ciências da Vida |
| Comércio Eletrônico e Varejo |
| Outros |
| Rastreamento de Raios |
| Rasterização |
| Renderização Híbrida |
| Rastreamento de Caminho em Tempo Real |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Quênia | ||
| Restante da África | ||
| Por Componente | Software | No local | |
| Nuvem / SaaS | |||
| Plug-ins de renderização | |||
| Serviços | Visualização e Modelagem | ||
| Animação e Visita Virtual | |||
| Consultoria e Integração | |||
| Renderização Gerenciada (Fazenda de Renderização) | |||
| Por Aplicação | Design e Modelagem de Produto | ||
| Visualização Arquitetônica | |||
| Animação e VFX | |||
| Simulação e Treinamento | |||
| Marketing e Publicidade | |||
| AR/VR e Metaverso | |||
| Por Sistema Operacional | Windows | ||
| macOS | |||
| Linux | |||
| Baseado em Navegador / WebGL | |||
| Por Indústria de Uso Final | Arquitetura, Engenharia e Construção | ||
| Automotivo e Transporte | |||
| Manufatura e Industrial | |||
| Mídia e Entretenimento | |||
| Jogos | |||
| Saúde e Ciências da Vida | |||
| Comércio Eletrônico e Varejo | |||
| Outros | |||
| Por Técnica de Renderização | Rastreamento de Raios | ||
| Rasterização | |||
| Renderização Híbrida | |||
| Rastreamento de Caminho em Tempo Real | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Reino Unido | ||
| Alemanha | |||
| França | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália e Nova Zelândia | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Quênia | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de renderização 3D?
Está avaliado em USD 5,23 bilhões em 2026, com previsão de atingir USD 13,92 bilhões até 2031.
Qual segmento de componente está crescendo mais rapidamente?
Os serviços, incluindo fazendas de renderização gerenciadas e consultoria de visualização, estão crescendo a um CAGR de 25,35% até 2031.
Por que a APAC é a região de crescimento mais rápido?
Projetos de digitalização governamental, ecossistemas de jogos em expansão e investimentos em manufatura impulsionam o crescimento da APAC para um CAGR projetado de 29,10%.
Como o OpenUSD beneficia as empresas?
Ele padroniza o intercâmbio de dados de cena, reduzindo o tempo de conversão de ativos e permitindo a edição colaborativa entre diferentes ferramentas de software.