
インフラモニタリング市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
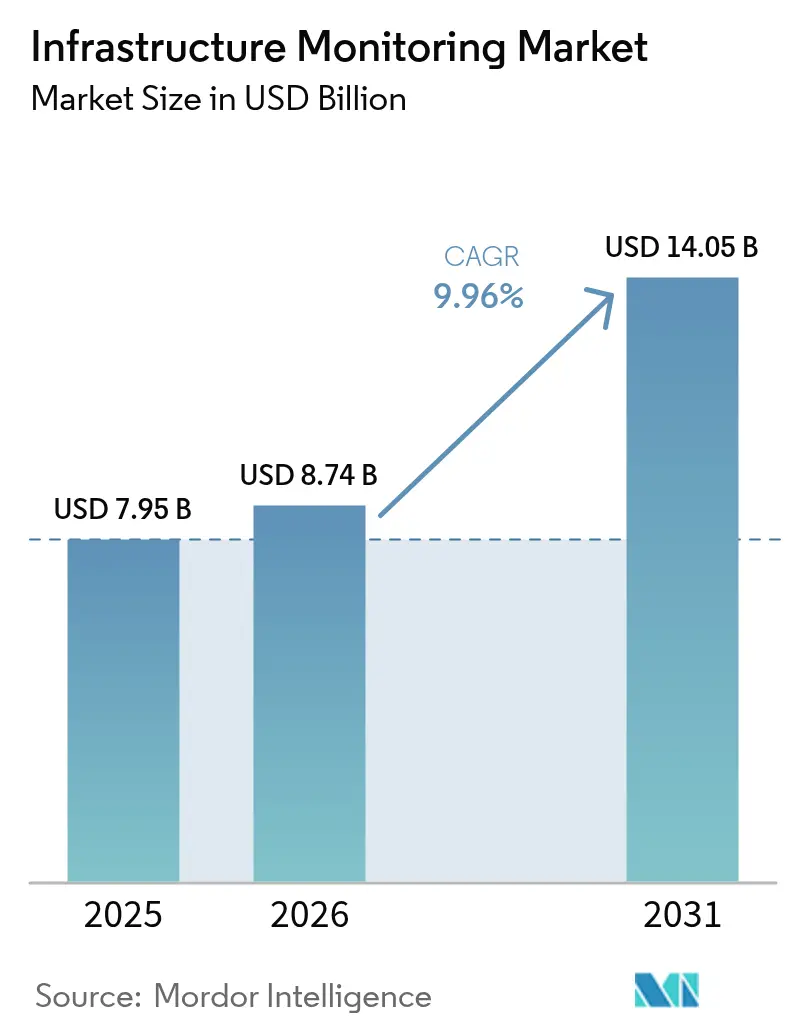
| 市場規模 (2026) | 8.74 十億米ドル |
| 市場規模 (2031) | 14.05 十億米ドル |
| Growth Rate (2026 - 2031) | 9.96 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
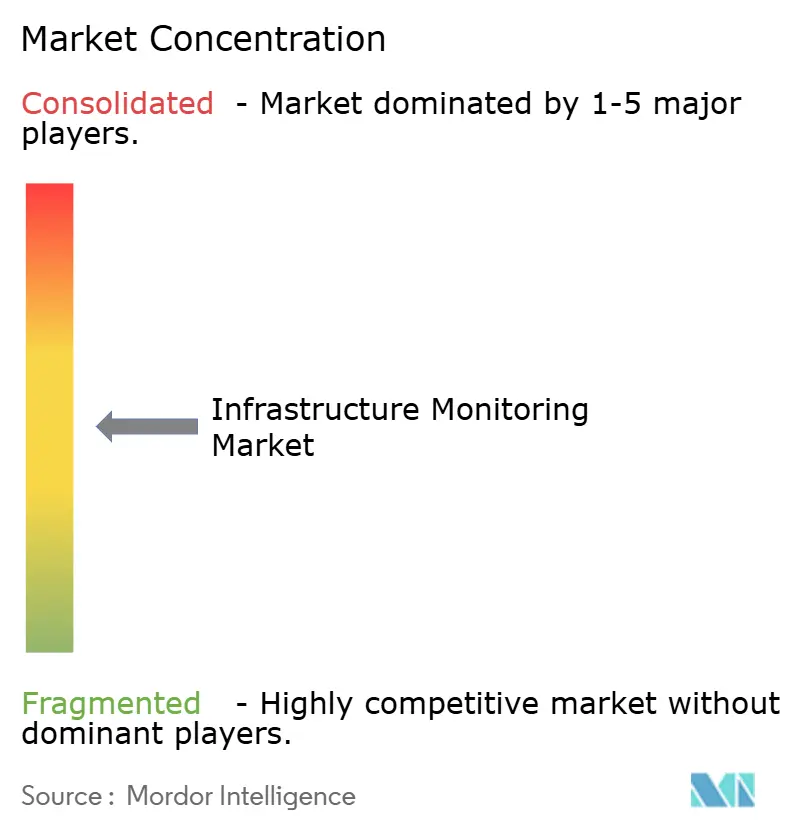
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインフラモニタリング市場分析
2026年のインフラモニタリング市場規模は87億4,000万米ドルと推定され、2025年の79億5,000万米ドルから成長し、2031年には140億5,000万米ドルに達する見通しで、2026年から2031年にかけて年平均成長率9.96%で拡大します。堅調な勢いは、無線センサーネットワークの導入加速、微小電気機械(MEMS)センサー価格の低下、および老朽化した民間資産全体における予知保全需要の高まりを反映しています。IoT、AI、およびクラウドプラットフォームの統合がライフサイクルコストを継続的に削減し、資産所有者がスケジュールベースからコンディションベースの保全へと移行することを可能にしています。北米、日本、欧州連合における公共部門の景気刺激策がデジタルツインの展開を加速させ、アジア太平洋地域のスマートシティプログラムがリアルタイム構造ヘルスモニタリング(SHM)を推進しています。既存企業がエンドツーエンドプラットフォームへの転換を図る一方、ニッチ専門企業は有線・無線システム間の相互運用性の課題を解消するモジュール型製品を追求しており、競争激化が続いています。市場機会は、環境・地震ハザードと老朽化インフラが交差する地域において最も強く、構造・地盤技術・気候データストリームを組み合わせた複合ハザードモニタリングソリューションへの緊急需要が生まれています。
レポートの主要ポイント
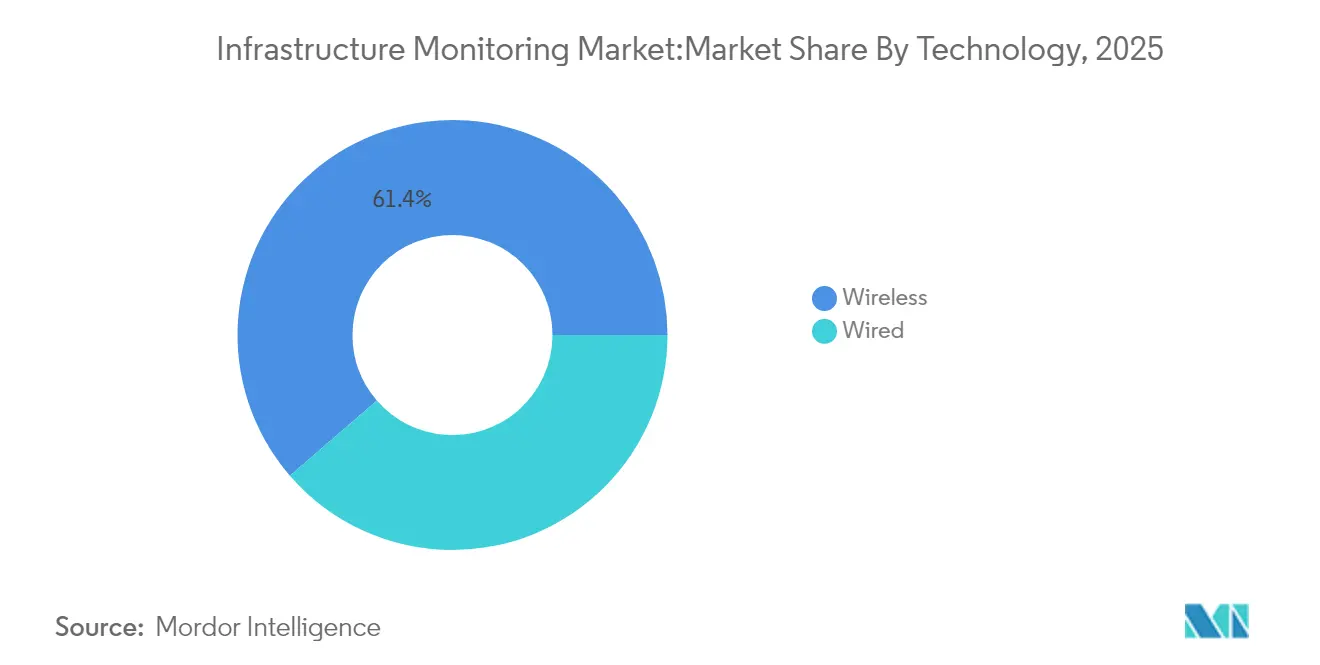
- 技術別では、無線システムが2025年のインフラモニタリング市場シェアの61.35%を占め、2031年にかけて年平均成長率11.45%で進展しています。
- 用途別では、環境・地震モニタリングが年平均成長率12.18%と全ユースケース中最速のペースで拡大する見込みです。
- エンドユーザー産業別では、民間インフラが2025年に46.55%の収益シェアを保持し、エネルギー・ユーティリティは2031年にかけて年平均成長率11.88%を記録する見通しです。
- 展開モデル別では、クラウド・エッジソリューションがオンプレミスが67.10%のシェアを維持しているにもかかわらず、年平均成長率13.05%と最速の成長軌道を示しています。
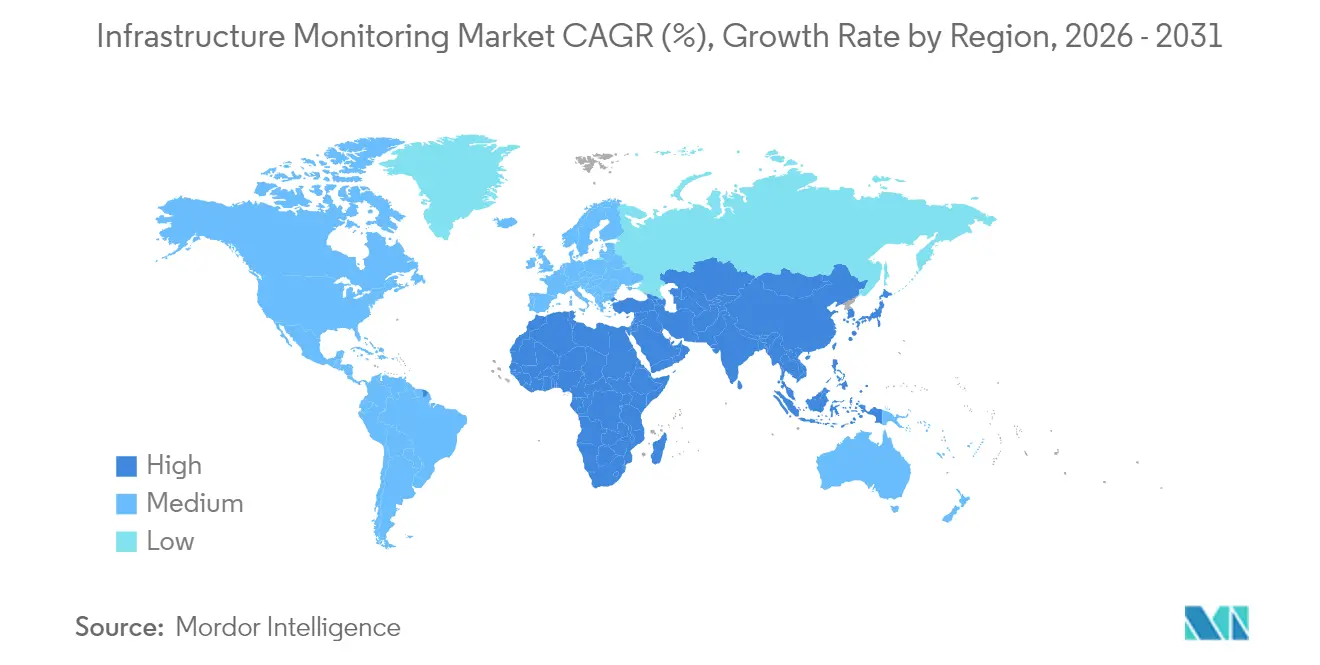
- 地域別では、北米が2025年のインフラモニタリング市場の29.40%をリードし、アジア太平洋地域が年平均成長率11.86%と最も強い成長見通しを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のインフラモニタリング市場トレンドおよびインサイト
促進要因のインパクト分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 老朽化橋梁における無線センサーネットワーク展開の加速 | +2.4% | 北米・欧州 | 中期(2〜4年) |
| スマートシティ大規模プロジェクトがリアルタイムSHM需要を喚起 | +2.1% | アジア太平洋 | 長期(4年以上) |
| ダム・トンネルに関する欧州連合・日本の予知保全義務化 | +1.8% | 欧州連合・日本 | 中期(2〜4年) |
| 米国IIJA助成によるデジタルツイン展開 | +1.5% | 米国 | 短期(2年以内) |
| GCC EPCメジャーによるクラウドファーストモニタリング採用 | +1.2% | 中東(GCC) | 中期(2〜4年) |
| MEMSセンサーコスト低下による二次道路計装の実現 | +1.7% | 世界 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
老朽化橋梁における無線センサーネットワーク展開の加速(北米・欧州)
橋梁の45%が築50年超という老朽化を背景に、資産所有者はひずみおよび振動データを連続的にストリーミングする無線ノードを設置しています。線形無線センサーネットワーク設計により長大橋への消費電力の削減と設置の容易化が実現し、ゴールデンゲートブリッジへの64ノード展開が交通を妨げることなく1kHzデータを収集した事例がその証左です。クラウドベースのダッシュボードによりエンジニアがセンサー性能をリモートで検証できるため、現地再訪問や足場コストが最小化され、プロジェクトのスケジュールが短縮されています。[1]Lynch, J. P.ほか、「無線センサーネットワークを用いた市民インフラのヘルスモニタリング」 ACMデジタルライブラリ, dl.acm.org
スマートシティ大規模プロジェクトがリアルタイムSHM需要を喚起
国連ハビタットはアジア太平洋地域の都市人口が2050年までに35億人に達すると予測しており、地方自治体は交通回廊、トンネル、公共建築物にSHMを組み込むよう求められています。[2]国連ハビタット、「世界スマートシティ展望2024」, unhabitat.org東南アジア諸国連合の108の稼働中スマートシティプログラムが構造センサーのデータ交換を標準化しており、マカオおよび香港の5Gフェデレーテッドエッジプラットフォームはギガバイト規模の動的荷重データを50ミリ秒未満でストリーミングしています。調達フレームワークはオープンAPIを必須要件とし、スタートアップ企業が亀裂検知、腐食マッピング、異常トリアージ向けのマイクロサービスをライセンス提供することを促進しています。
欧州連合・日本のダム・トンネルに関する予知保全義務化
日本のソサエティ5.0政策および新たな欧州連合ダム安全指令により、事業者は定期点検から予知分析への転換を義務付けられています。[3]Kuczyńska, Agnieszka、「ロボティクスと関連した日本のデータエコノミーおよび人工知能における欧州連合中小企業の機会分析」 EU-日本センター, eu-japan.euリアルタイムの水文、振動、浸透水指標がデジタルツインに供給されて決壊シナリオをシミュレートし、所有者が補強予算を優先順位付けすることを可能にしています。大学との共同研究がデータ統合の参照アーキテクチャを公開することで、調達リスクをさらに低減しています。
米国IIJA助成によるデジタルツイン展開
インフラ投資・雇用法(IIJA)の歳出は600億米ドルをデジタル技術に充当しています。州交通省はライダー、BIM、センサーデータを統合ツインにまとめ、荷重経路および疲労寿命をリアルタイムで予測しています。早期採用者は保全作業指示の二桁台削減を報告し、点検間隔を延長することで、耐久性向上に向けた設備投資を確保しています。
制約要因のインパクト分析*
| 制約要因 | CAGRへの影響(概算)(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 遠隔地向け無線リンクの高い初期投資 | −1.3% | アフリカ、南米、農村部アジア | 中期(2〜4年) |
| 欧州連合公共資産におけるデータガバナンスおよびサイバーセキュリティの障壁 | −0.9% | 欧州連合 | 短期(2年以内) |
| 新興市場における構造データサイエンティストの不足 | −0.8% | アフリカ、南米、東南アジア | 長期(4年以上) |
| レガシー有線センサーとIoTセンサー間の相互運用性の欠如 | −1.1% | 世界 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
遠隔地向け無線リンクの高い初期投資
遠隔地ではバックホールの少なさにより展開コストが最大45%上昇し、都市環境での実証済みROIにもかかわらず採用を妨げています。低軌道衛星コンステレーションが解決策として期待される一方、端末は多くの地方自治体にとって依然として価格面で障壁となっており、農村部の橋梁やパイプラインへのセンサー展開を先送りしています。
欧州連合公共資産におけるデータガバナンスおよびサイバーセキュリティの障壁
欧州連合の厳格な一般データ保護規則(GDPR)および新たなサイバーレジリエンス法は、暗号化、監査、データ主権に関する義務を課し、調達サイクルを長期化させています。小規模自治体はトークン化およびゼロトラストアーキテクチャを管理できる専門家を確保することに苦慮しており、クラウド監視制御システムへのセンサー統合が遅延しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:無線システムがインフラインサイトを再定義
無線プラットフォームは2025年収益の48億8,000万米ドルを支え、インフラモニタリング市場の61.35%に相当します。メッシュルーティング、サブGHzラジオ、エネルギーハーベスティングの改良に支えられ、無線ネットワークは現在5年間のバッテリー寿命を達成し、配管・掘削費用を回避しながら有線の稼働時間ベンチマークに匹敵しています。無線システム向けインフラモニタリング市場規模は、北米・欧州における公共橋梁の改修工事に牽引され、年平均成長率11.45%で拡大する見込みです。一方、有線は決定論的レイテンシが不可欠な原子力発電所や長大トンネルにおいて引き続き重要な役割を果たしています。
クラウドベンダーがデジタル信号処理サービスを導入するにつれ、資産管理者はオンプレミスサーバーを維持することなく振動・音響アルゴリズムを展開できるようになっています。無線ゲートウェイに組み込まれたエッジ最適化AIチップが局所的なモーダル解析を実行し、生波形ではなく圧縮特徴量を送信することで、帯域幅コストを70%削減しています。この転換により、3G/4Gカバレッジが断片的ながらも拡大している新興経済圏におけるグリーンフィールド機会が開かれています。
注記: 全セグメントの個別シェアはレポート購入時に提供されます


提供内容別:サービスがハードウェアを成長速度で上回る
ハードウェアは依然として2025年収益の54.30%を占めていますが、サービスは年平均成長率12.44%で他の全カテゴリーを上回る勢いを見せています。エンジニアリング知識とクラウドネイティブスキルを融合させた企業にデータエンジニアリング、AIモデルトレーニング、ダッシュボードカスタマイズをアウトソースする所有者が増えるにつれ、サービス向けインフラモニタリング市場規模は拡大します。特にエンジニア不足が社内プログラム開発を妨げているラテンアメリカおよび東南アジアでの需要が顕著です。
ソフトウェアプラットフォームは支出の残り18.35%を占めていますが、根強い統合課題に直面しています。オープンソースミドルウェアイニシアチブはメッセージブローカーおよびセマンティックモデルの標準化を目指していますが、ベンダーロックインは依然として一般的です。ゼロトラストアクセス、セキュアブート、無線更新などのサイバーセキュリティ強化機能は、エンタープライズ調達の基本要件となっています。
展開モデル別:クラウド・エッジがリアルタイム意思決定を触媒
オンプレミスシステムは2025年に67.10%の収益を獲得しており、防衛、原子力、水道ユーティリティ全体でデータ主権に関する根強い方針を反映しています。それでも、クラウド・エッジ展開は年平均成長率13.05%と最速の成長を遂げており、そのインフラモニタリング市場シェアは2031年までに42.15%を超える見込みです。FPGAおよびGPUアクセラレータを搭載したエッジノードがギガヘルツデータストリームに対してスペクトラルクラスタリングおよび異常検知を実行し、例外レポートのみを中央リポジトリに転送しています。
ハイブリッド採用パターンが主流です:資産所有者はミッションクリティカルなロジックをオンサイトに保持しながら、履歴データと機械学習トレーニングをクラウドに移行しています。欧州におけるデータ処理契約の規制明確化が抵抗感を徐々に低減しており、ゼロコピー暗号化技術がマルチテナント環境への信頼を強化しています。GCCのEPCメジャーが「クラウドファースト」設計ガイドを制度化しており、アフリカおよび南アジア全体に波及する調達先例を打ち立てています。
用途別:環境・地震モニタリングが加速
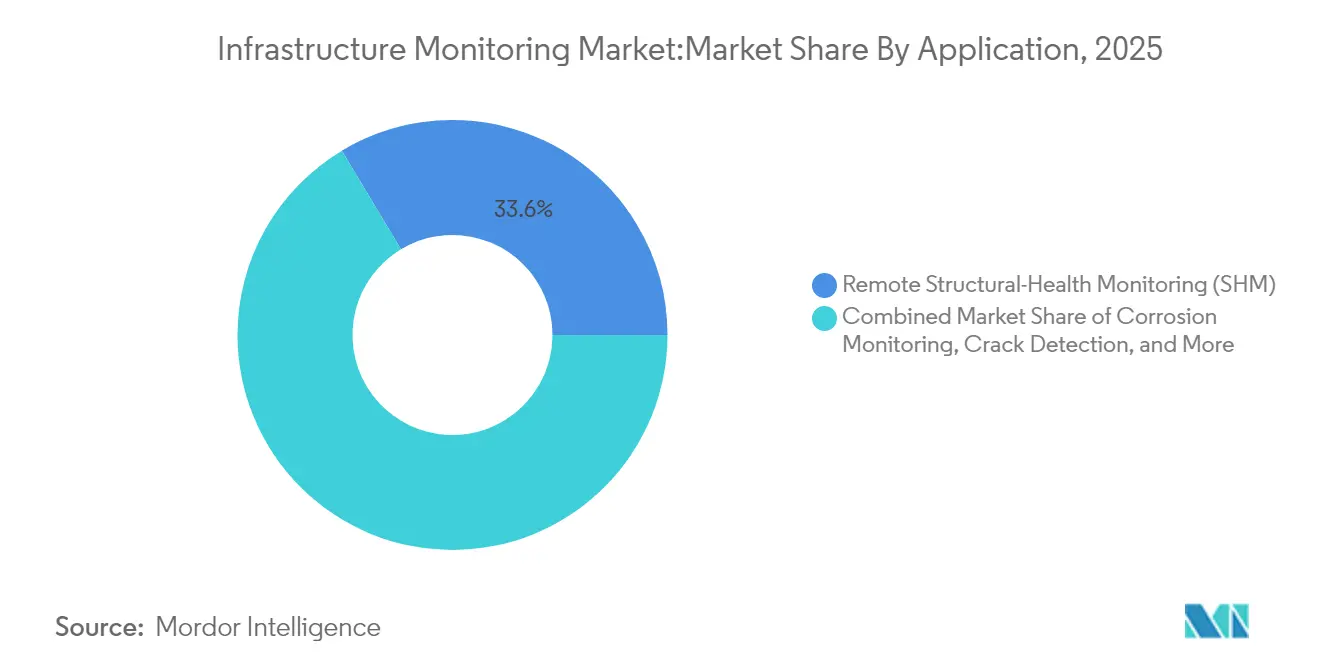
リモート構造ヘルスモニタリング(SHM)は収益の33.60%を占める基盤セグメントとして残存していますが、気候変動の激化に伴い環境・地震モニタリングが年平均成長率12.18%と最速の成長を遂げています。環境用途向けインフラモニタリング市場規模は、義務化された洪水早期警戒ネットワークおよび山岳地域の地すべり検知から恩恵を受ける見通しです。事業者は現在、降雨量・地下水・振動センサーを統合ダッシュボードに連携させ、包括的なリスク像を提供しています。
腐食モニタリングは分散ファイバーオプティクスセンサーを用いてオフショアプラットフォーム上の金属損失率を追跡しており、近赤外蛍光イメージングによる亀裂幅計測は0.08mm分解能に達しています。一方、振動・動的荷重モニタリングアルゴリズムは、交通誘起応力を従来の経験的モデルよりも正確に予測することで橋梁の疲労寿命を延長しています。
注記: 全セグメントの個別シェアはレポート購入時に提供されます
エンドユーザー産業別:エネルギー・ユーティリティが急成長
民間インフラはOECD経済圏における橋梁・道路改修工事を基盤として2025年に支配的な46.55%を占めました。この分野のインフラモニタリング市場規模は、連邦プログラムが耐久性資金を配分する中で着実な成長を続ける見通しです。エネルギー・ユーティリティは分散再生可能資産と厳格化された信頼性基準に牽引され、年平均成長率11.88%と成長の牽引役として台頭しています。ドローン画像、送電線センサーデータ、気象フィードを組み合わせるユーティリティ企業は、山火事リスクを低減するとともに、コンディションベース保全支出を二桁台削減しています。
港湾、鉄道回廊、空港などの交通ハブは、増加する貨物量を管理するためにファイバーオプティクス振動アレイの展開を拡大しています。航空宇宙・防衛エンジニアは滑走路スラブ内に高G加速度計を埋め込み、戦闘機の離陸時に発生する外来物損傷(FOD)誘起応力をモニタリングしています。鉱業・金属企業は運搬トラックフレームに大気腐食センサーを展開し、予防的サンドブラスト処理をスケジュールしてシャシー寿命を延長しています。
地域分析
北米は2025年収益の29.40%を占め、IIJA助成によるデジタルツイン試験運用と築50年超の橋梁を改修する政策推進に支えられています。スマートセンサー改修は保全コストの20%削減を実証しており、州機関が路面補修契約にセンシング予算を組み込むよう促しています。カナダ各州は連邦グリーンインフラ補助金を活用し、遠隔地の木橋にエッジAI亀裂検知を試験導入しており、メキシコはコンディションベースモニタリングを初日から規定する有料道路コンセッションを加速させています。
アジア太平洋は2031年にかけて年平均成長率11.86%と最も急峻な成長軌道を描いています。中国の第14次五カ年計画は高速鉄道高架橋のSHMを優先し、日本のソサエティ5.0目標はトンネル保全へのロボティクス組み込みを推進しています。インドのスマートシティミッションは洪水計および交通センサーを取り込む統合指令センターに資金を提供し、東南アジア諸国連合全域の中規模都市への青写真を提供しています。オーストラリアの資産管理協議会は沿岸護岸のファイバーオプティクスひずみラインを採用して高潮被害を予測しており、この取り組みはニュージーランドおよび太平洋島嶼国に広がりつつあります。
欧州の厳格な規制環境が予知保全義務化の早期採用を促進しています。北欧諸国は継続的モニタリングを用いて稼働率を保証する請負業者によるサービスとしてのインフラコンセッションを先導しています。オランダは海面上昇に対抗するため堤防にリアルタイムたわみセンシングを適用し、ドイツはアウトバーン基礎下の沈下を検知するための量子重力測定を試験導入しています。南欧は地震改修にパンデミック復興資金を充当し、加速度計とエネルギー効率改善をセットで実施しています。

規制環境
規制は、特に重要インフラとして指定された資産において、インフラ監視プログラムを継続的なセキュリティ監視および監査可能なログ記録と結び付ける傾向を強めている。米国では、連邦エネルギー規制委員会(FERC)が2025年7月にNERC信頼性基準CIP-015-1を承認した。これにより、バルク電力システム環境における内部ネットワークセキュリティ監視の要件が正式化され、運用監視スタックと併用されるサイバー制御との統合を含む監視・ログ記録の基準要件が引き上げられた。
欧州では、セキュリティおよびレジリエンスに関する政策課題により、自動検知と記録保持を重視する形で監視義務が強化されている。EU実施規則(EU)2024/2690は、関連事業者に対し、インシデント検知のためにネットワーク活動を監視・記録する手順を確立し、ツールを使用することを求めており、可能な場合は自動かつ継続的な監視を優先することを明記している。NIST サイバーセキュリティフレームワーク2.0もまた、継続的な監視と技術インフラのレジリエンスを、事業者や調達チームが監視システムのセキュリティ、アクセス制御、証拠保持を規定する際に参照する中核的機能として強化している。
バリューチェーン分析
バリューチェーンは、センシングおよび接続関連の入力(MEMSおよび特殊センサー、光ファイバー部品、通信モジュール、エッジコンピューティングハードウェア)、システム設計・製造(計測機器ベンダーおよび産業用OEM)、ソフトウェアおよび分析(クラウド/エッジプラットフォーム、デジタルツインおよび異常検知アプリケーション)、そして下流の導入およびライフサイクルサービス(設置、校正、統合、監視運用、保守)を包含する。提供は通常、システムインテグレーター、EPCパートナー、付加価値再販業者を通じて行われ、これらがセンサーキット、ゲートウェイ、分析サブスクリプションを、土木インフラおよびユーティリティ全体の資産別プロジェクトにまとめて提供する。
物理層インフラと予測分析を結び付けるパートナーシップが増加し、統合の摩擦を減らし、導入期間を短縮している。例えば、2025年7月にAFLとVIE Technologiesは、電力トランスフォーマーおよびデータセンターの機械設備向けに、ファイバー接続とAI駆動の予測監視を組み合わせた戦略的パートナーシップを発表した。これは、ハードウェア接続プロバイダーと分析専門企業が連携し、エンドツーエンドの監視結果を提供する動きを示している。同時に、サプライチェーンおよび第三者リスクへの懸念により、マネージドセキュリティ監視やICTサプライチェーンセキュリティの実践(CISAが推奨するものなど)の重要性が高まっており、事業者は展開済み監視エンドポイントに対するベンダーアクセス、ファームウェアの出所、パッチ適用ワークフローを精査している。
競合環境
市場は多角化した産業企業、垂直統合専門企業、ベンチャー支援の新興企業で構成されています。上位5社が合計で収益の35〜40%を獲得しており、中程度の集中度を示しています。Siemens AGおよびSchneider Electricは、ターゲット型M&Aを通じて分析レイヤーおよびフィールドサービス能力を追加しながら、プラットフォーム統合を追求しています。Siemensの1億9,000万米ドルを投じたテキサス新工場は、北米のAI対応インフラプログラム向けに生産を現地化する能力増強の典例です。Schneider Electricのモーションコントロール製品投入は高速データ収集向けの決定論的制御を提供し、エッジコンピュートポートフォリオを拡充しています。
WorldsensingおよびSixense Groupなどの専門企業は、専有長距離テレメトリおよび高精度ファイバーオプティクスセンサーを活用して地盤技術・トンネルモニタリングのニッチ領域で支持を集めています。Civionicsは橋梁ヘルス向け純粋無線センサーベンダーとして位置付け、改修ダウンタイムが最小限でなければならない交通省の試験運用を受注しています。スタートアップ企業は2米ドル未満のMEMSセンサーとAI-in-a-boxゲートウェイをパッケージ化することで二次道路モニタリングの空白を利用し、IT人材の限られた郡技術者に訴求しています。
戦略的パートナーシップはフルスタック展開のリスク軽減に焦点を当てており、クラウドハイパースケーラーが土木工学企業とデータ取り込みを簡素化するMOUを締結し、通信キャリアがエッジゲートウェイと5Gプライベートネットワークをバンドルし、ドローン事業者が正射投影写真解析をSHMダッシュボードに統合しています。コロラド大学ボルダー校での量子センシング研究は、単一センサーによる多パラメータ測定を可能にすることで将来プロジェクトの計器台数を削減する潜在的長期的破壊力を示唆しています。
インフラモニタリング業界リーダー
National Instruments Corporation
Pure Technologies Ltd. Company (Xylem Inc.)
Structural Monitoring Systems plc
Acellent Technologies, Inc.
Campbell Scientific, Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
資産所有者が異種のセンサー、映像、アクセス制御、OTデータを統合された監視・対応ワークフローに接続する中、相互運用性と標準の整合が明確な空白領域を生み出している。2026年7月にリリースされたクラウドビデオ監視向けONVIF Profile Vは、クラウド/エッジ監視を利用する交通拠点やユーティリティを含む複数拠点事業者の統合作業を軽減する、より広範なベンダーニュートラルなインターフェースを示している。IEC 62676-6:2026もまた、リアルタイム知能型ビデオ分析装置の性能試験および等級付け規則を追加し、調達チームに重要拠点に関連するシナリオ全体での分析性能を規定する具体的なベンチマークを提供している。
規制および国家標準の動向は、サイバーと物理的保証を組み合わせた準拠監視のアップグレードおよび改修プログラムの機会も支えている。2026年5月、中国はビデオ監視における境界セキュリティ相互作用システムの技術要件を定めるGB/T 46364-2025を実施し、拠点境界におけるセンサー、分析、アクセス制御を連携させるソリューションへの需要を強化した。米国では、2026年3月にFERCがCIP基準の更新(強化されたサイバーセキュリティ管理制御を含む)を承認する措置を取り、重要インフラ事業者に対する監視、ログ記録、ガバナンスへの注目が高まっている。これにより、安全なオンボーディング、継続的な監視構成、オンプレミスおよびハイブリッド展開全体での監査対応可能なデータパイプラインといったサービス主導型のオファリングが後押しされている。
最近の業界動向
- 2026年5月:EmersonがLabVIEW+ Suiteポートフォリオ全体(LabVIEW、InstrumentStudio、TestStand、SystemLinkを含む)にNI Nigel AIを拡大した。この更新により、センサーおよびデータ収集システムの検証に使用されるテストおよび監視ワークフローにAI支援がさらに深く組み込まれる。また、分散インフラ環境全体で監視スタックのより迅速な構成および保守に関するEmersonの位置付けを強化する。
- 2025年7月:AFLとVIE Technologiesが、電力トランスフォーマーおよびデータセンターの機械設備向けに、ファイバー接続とAI駆動の予測監視を組み合わせた戦略的パートナーシップを発表した。この協業は、ハードウェア接続と分析を連携させ、複数拠点資産全体での導入と運用を効率化する。これは、重要インフラネットワークにおけるエンドツーエンド監視ソリューションへの重視の高まりを示している。
- 2024年4月:Xylemは、状態評価のための検査技術を用いて、メリーランド州ロックビルの24インチ水道幹線を検査する契約を確保した。このプロジェクトは、非収益水および計画外の故障を減らすための監視・検査への自治体投資を裏付けている。これは、社内診断能力を持たないユーティリティ企業における専門的センシングおよび分析サービスの導入を支えている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、インフラ監視市場は、測定値を取得し、送信し、それを実行可能な警告および洞察に変換することにより、物理インフラ資産の状態および性能を追跡するために使用されるソリューションおよびサービスから得られる収益として定義される。
対象範囲の除外事項:一般的なITログ監視、単独のサイバーセキュリティツール、資産状態監視の結果を提供しない通常のSCADAのみの監視は除外する。
セグメンテーション概要
- 技術別
- 有線
- 無線
- 提供内容別
- ハードウェア
- ソフトウェア
- サービス
- 展開モデル別
- オンプレミス
- クラウド・エッジ
- 用途別
- 腐食モニタリング
- 亀裂・ひずみ検知
- 振動・動的荷重モニタリング
- リモート構造ヘルスモニタリング(SHM)
- 環境・地震モニタリング
- エンドユーザー産業別
- 民間インフラ(橋梁、道路、トンネル、ダム)
- エネルギー・ユーティリティ
- 航空宇宙・防衛
- 鉱業・金属
- 石油・ガス・石油化学
- 交通(港湾、鉄道、空港)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア諸国連合(ASEAN)
- その他のアジア太平洋
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 中東・アフリカ
- 湾岸協力会議(GCC)
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本構造を構築し、地域および最終利用者全体での需要の方向性を確認するために使用された。米国運輸省や連邦道路庁などの機関による交通・インフラ統計、米国エネルギー情報局などによるエネルギーおよび電力網信頼性に関する刊行物、ISOおよびNISTなどの団体による標準・指針文書といった公的資料を確認した。
導入パターンおよび展開上の制約を理解するために、橋梁、トンネル、鉄道、ユーティリティ資産を追跡する団体・プログラムのウェブサイト、および構造ヘルスモニタリングとセンシングに関する査読済み学術論文も参照した。企業の年次報告書、投資家向け説明資料、信頼できるプレス報道を用いて提供形態および典型的な市場参入経路をマッピングし、企業財務および特許に関する有料サブスクリプションが製品の位置付けおよび革新の焦点に関するギャップを埋める助けとなった。これらの資料は例示に過ぎず、データ収集、相互確認、明確化のために他の多くの公的資料も使用された。
一次インタビューおよび調査
一次調査は、監視予算および仕様に影響を与えるソリューションプロバイダー、システムインテグレーター、資産所有者、技術コンサルタントとのインタビューおよび調査を中心に行われた。主要地域全体でバランスを取ることで、価格設定、更新サイクル、展開ペースに関する仮定を検証し、デスクリサーチでギャップが残った部分を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:25% | CXO:12% | アジア太平洋地域:41% |
| ミドルティア:58% | 機能/部門リーダー:41% | 欧州・中東・アフリカ:33% |
| 中小規模企業:17% | マネージャー:47% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、インフラ支出の指標および資産基盤指標を用いて対象監視需要プールを再構築するトップダウンアプローチから始まり、その後、有線および無線監視の導入率と典型的なプロジェクト強度によってフィルタリングされた。合計値は、資産クラス別のサンプルプロジェクト量に典型的なシステム価格を乗じるなど、選択的なボトムアップ推定によって裏付けられ、整合しない場合は調整された。
主要な入力には、老朽化した橋梁および交通回廊の既存基盤、土木・ユーティリティ資産の資本・保守支出パターン、センサーおよびデータ収集ユニットの価格動向、クラウドおよびエッジ分析への移行、監視システムの観測された更新または校正サイクルが含まれた。予測はシナリオ分析を用いて構築され、プロジェクトパイプライン、規制主導の検査、マルチハザード監視展開のペースに関する専門家の期待に基づいて、導入および価格の経路が調整された。小規模地域で直接データが乏しい場合は、インフラ更新予算や建設活動といった代理指標を使用し、一次調査の議論で示唆された導入状況を検証した。
データ検証および更新サイクル
出力結果は、インフラ保守配分、報告された展開活動、無線センサーネットワーク導入のペースといった独立した指標と照合され、モデル化された需要が現実的に見えるかどうかを確認するのに役立った。地域および最終利用者タイプ全体で分散チェックが実施され、異常値は承認前に第二のアナリストによる確認を受けた。
モデルの前提および計算は、複数段階の内部レビューを経て、インタビューでのフィードバックが観測された市場指標と矛盾する場合や、価格が急激に変動する場合には追加確認の連絡が行われる。レポートは年次で更新され、重要な出来事が発生した場合には中間更新が行われ、クライアントが最新の見解を得られるよう、納品前の最終レビューが完了する。
他の公開推定値と比較したMordor Intelligenceのインフラ監視市場規模
インフラ監視の公開市場規模は、企業が必ずしも同じ製品範囲を数えているわけではなく、モデルの基準年も異なることが多いため、大きく離れて見えることがある。差異は、サービスの扱い方、価格が時間とともにどのように段階的に低下するか、主要なプロジェクトや政策変更後に前提がどれだけ迅速に更新されるかによっても生じる。
当社の確認において、最大のギャップは通常、物理資産監視の収益をより広範なITインフラ監視と混同し、非常に異なる資産クラス全体に単一の平均価格を適用することから生じる。もう一つの一般的な要因は、より古い年を基準として使用し、資産所有者との再検証を行わずに導入前提を継続することであり、これが、モデルにセンサー、データ収集、分析、関連サービスをまとめて含む場合に差異が最も顕著になる理由であり、Mordor Intelligenceはこのより狭い集計手法を一貫して維持している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | 8.74億米ドル(2026年) | |
| 地域コンサルティング会社A | 6.20億米ドル(2025年) | 異なる基準年を使用しており、より近視的な視点を反映しているように見える。分析および継続的な監視サービスが全ての資産タイプにおいて完全に含まれているかどうかについては明確性が限られている。 |
| 業界出版社B | 6.32億米ドル(2025年) | 2025年を基準年として開始し、有線および無線展開全体に広範な平均価格を適用している可能性があり、橋梁、トンネル、ユーティリティなどの複雑性の高いプロジェクトを過小評価する可能性がある。 |
総合的に見ると、この表は、成長方向についての意見の不一致というよりも、基準年の選択と対象範囲の境界が差異の大部分を説明していることを示している。観測可能な資産需要、導入率、現実的な価格帯に総額を結び付けることで、この推定値は透明性を保ち、明確な入力を用いて再現しやすいものとなっている。


レポートで回答される主要な質問
インフラモニタリング市場の規模はどのくらいですか?
インフラモニタリング市場規模は2026年に87億4,000万米ドルに達し、年平均成長率9.96%で成長して2031年までに140億5,000万米ドルに達する見込みです。
インフラモニタリング市場の現在の規模はどのくらいですか?
市場は2026年に87億4,000万米ドルと評価されています。
インフラモニタリング市場はどのくらいの速さで成長すると予想されますか?
年平均成長率9.96%で拡大し、2031年までに140億5,000万米ドルに達する見込みです。
インフラモニタリング市場シェアで最大の技術セグメントはどれですか?
無線システムが2025年に61.35%のシェアで支配しており、他の技術を引き続き上回るペースで成長しています。
最も急速に拡大している用途分野はどれですか?
環境・地震モニタリングが2031年にかけて年平均成長率12.18%とトップの成長率を示しています。
最も強い成長見通しを提供している地域はどこですか?
アジア太平洋が最速の拡大を見せており、2026年〜2031年の年平均成長率予測は11.86%です。
デジタルツインがインフラモニタリングにとって重要な理由は何ですか?
デジタルツインはリアルタイムセンサーデータと仮想モデルを統合し、橋梁、トンネル、ユーティリティネットワーク全体での予知保全を可能にするとともに、ライフサイクルコストを削減します。
最終更新日:



