
風力タービンギアボックスおよびダイレクトドライブシステム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 成長率 | 3.11 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる風力タービンギアボックスおよびダイレクトドライブシステム市場分析
風力タービンギアボックスおよびダイレクトドライブシステム市場規模は、予測期間(2026年~2031年)においてCAGR3.11%を記録すると予測されています。
- 洋上風力発電の総コストは最低水準に達し、投資および技術の不足により以前はアクセスが困難であった新たな洋上拠点が開放されました。これらの進展は世界規模での風力発電の普及を加速させており、予測期間中に風力タービンギアボックスおよびダイレクトドライブシステム市場を牽引する可能性があります。
- さらに、風力タービンのギアボックスおよびダイレクトドライブシステムへの先進技術の統合により、高度な状態監視と予知保全が可能となり、効率の向上および運用・保守コストの削減をもたらします。これにより、今後の風力タービン向けギアボックスおよびダイレクトドライブシステムの導入拡大という成長機会が提供される可能性があります。
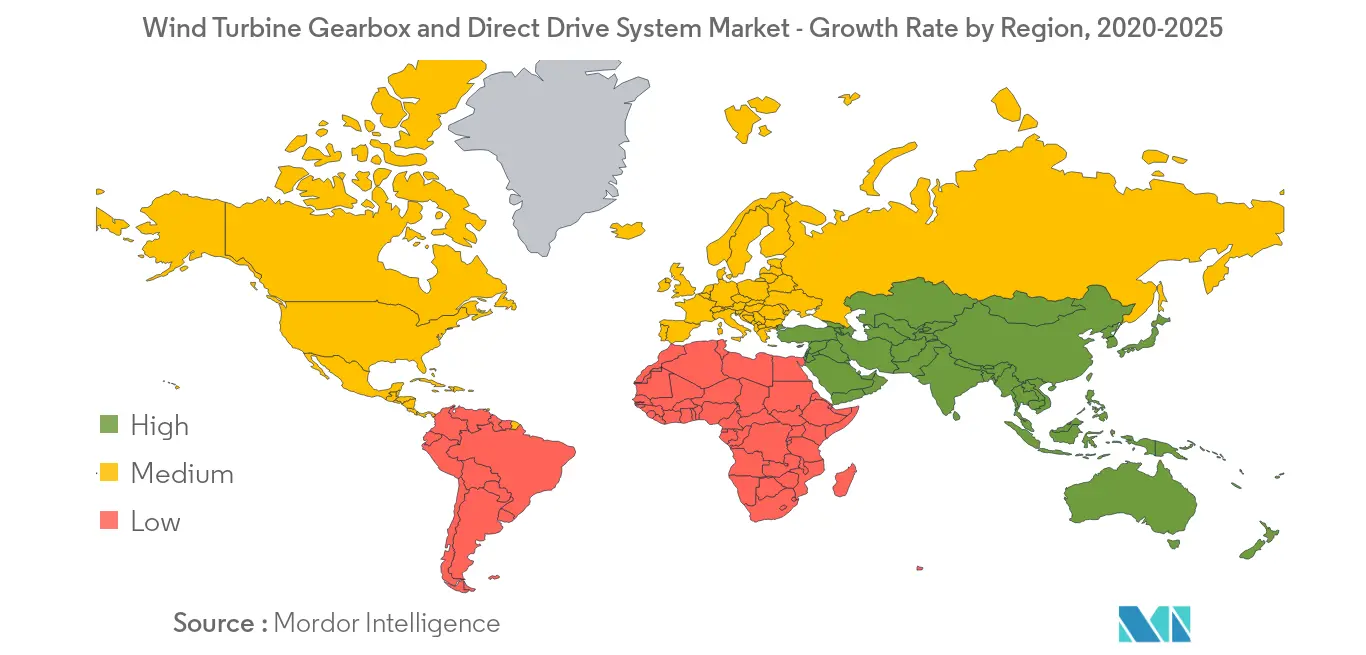
- アジア太平洋は、風力タービンギアボックスおよびダイレクトドライブシステム市場において最大かつ最も急成長している地域です。世界風力エネルギー協議会(GWEC)によると、アジア太平洋は世界最大の風力エネルギー設備容量を有しており、主に中国において陸上風力発電設備容量21.2 GWを誇ります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル風タービンギアボックスおよびダイレクトドライブシステム市場のトレンドとインサイト
洋上セグメントがより高い成長を記録
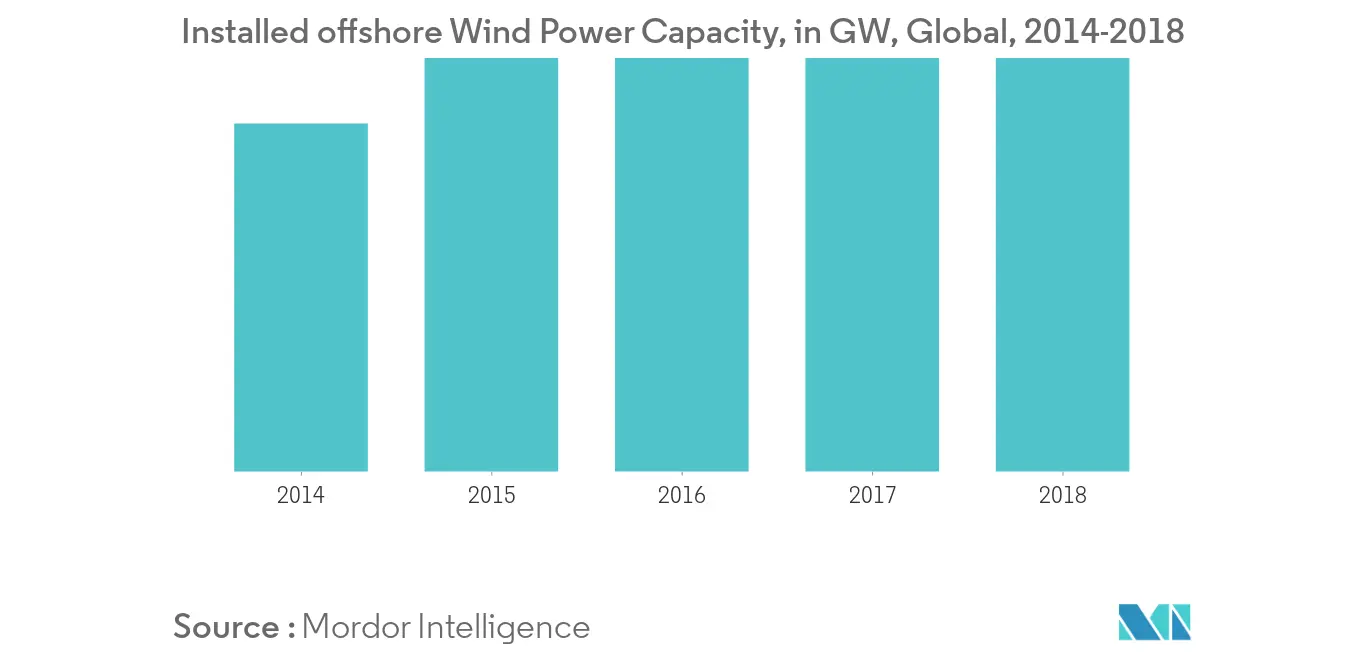
- グローバルオフショア市場は2018年に4.49 GWの新規追加とともに安定を維持し、市場規模は2017年とほぼ同水準であった。オフショアの累積設置容量の合計は23.14 GWに達し、前年比で累積オフショア風力設置容量が24%増加したことを示している。
- 世界的に、オフショア設置の割合は増加し続けており、2018年の新規設置では8%、総設置容量では4%に達した。2025年までに新規設置のシェアは10%を超え、総設置容量は100 GWに達すると予測されている。
- オフショアセクターにおける風力タービンギアボックス市場に対するグローバル需要は著しい速度で増加している。2018年末時点でヨーロッパがグローバルの年間オフショア風力エネルギー発電容量の59.9%を占め市場を支配していたが、アジアでは1.8 GWの設置とともにオフショア風力エネルギーの導入が大幅に増加した。2018年末までに、オフショア風力発電の設置容量は2017年末の18.658 GWから23.140 GWへと上昇し、投資の相当部分が民間セクターから供給された。
- 風力タービンギアボックスおよびダイレクトドライブシステム市場は、オフショア地域の風速が高いため、より堅牢で効率的であることが求められ、その結果コストも高くなる。したがって、オフショア風力エネルギーセクターの成長は、予測期間中に市場に対して大きなプラスの影響を与えると予測される。
アジア太平洋地域が市場を支配
- アジア太平洋における風力発電設備容量は、2017年の231.41 GWから2018年には256 GWへと増加しました。設備容量の増加は主に中国の設備容量の増加によって牽引されています。
- 国際再生可能エネルギー機関(IRENA)によると、アジア太平洋は2050年までに世界の主要風力市場となり、陸上風力設備の50%超および洋上風力設備の60%を占めると見込まれています。アジアの陸上風力設備容量は2018年の256 GWから2050年までに2,600 GW超に成長すると予測されています。
- さらに、中国やインドのような国々および台湾のような新興国への大規模投資により、風力セクターへの投資はアジア太平洋地域が支配的です。中国メーカーは全体の風力発電市場の約95%を占めています。政府の政策と奨励措置により、中国は投資の有力なホットスポットとなっています。2017年初め、中国は2020年までに再生可能エネルギーに約3,600億米ドルを投資する計画を発表し、石炭火力発電所85基の建設計画を撤回しました。2018年には、同国が世界の新規陸上風力設備容量の約45%という最大シェアを占めました。
- 加えて、インドは世界第4位の風力発電設備容量を保有しています。これらのプロジェクトは主に国内の北部、南部、および西部に広がっています。政府は2022年までに60 GWという目標を設定しており、その目標を達成するため、今後2年間のプロジェクト数は大幅に増加することが予測されています。
- これにより、予測期間中に風力タービンギアボックスおよびダイレクトドライブシステム事業に携わる企業にとって、アジア太平洋が優れたビジネス拠点として提示されることが期待されます。
規制環境
国際規格は、風力分野におけるドライブトレインおよびギアボックスの設計、認証、文書化における重要なコンプライアンスの基盤となっている。2025年4月、国際電気標準会議(IEC)は風力タービンギアボックス設計要件に関するIEC 61400-4:2025(2012年版を置き換え)を発行し、検証・妥当性確認条項の更新、平軸受に関する要件、およびIECRE OD-501-2への準拠文書の明確な整合を含めた。2026年4月、IECはドライブトレイン構成部品の信頼性評価に関するIEC/TS 61400-4-1:2026を発行し、タービンクラス全体にわたるドライブトレイン信頼性および故障モード想定のより標準化されたベンチマーキングを支援している。
貿易政策もまた、ドライブトレイン調達およびプロジェクト経済性に用いられる、より広範な風力サプライチェーンのコスト構造に影響を与えている。米国商務省は2024年10月、中国およびベトナム産のユーティリティ規模風力タワーに対する反ダンピングおよび相殺関税命令を継続した。2026年7月、米国国際貿易委員会は、インド、マレーシア、スペイン産のユーティリティ規模風力タワーを対象とするAD/CVD命令について、サンセットレビューを開始し、米国市場向けにナセル、タワー、ドライブトレインの調達を調整する開発事業者およびサプライヤーにとって、貿易上の不確実性が引き続き注視される状況となっている。
バリューチェーン分析
風力タービンギアボックスおよび直接駆動システムのバリューチェーンは、特殊鋼合金や鋳造・鍛造品、大口径ベアリング、銅巻線、パワーエレクトロニクス、さらに永久磁石式直接駆動アーキテクチャの場合はNdFeB希土類磁石といった上流の原材料および重要な資材から始まる。中核的な製造工程には、ギアボックスの設計と機械加工、熱処理、ベアリングの統合、直接駆動システム用発電機の製造、そしてシステムレベルの組立と検証が含まれ、その後OEMによるナセルへの統合、および陸上・海上プロジェクトへの引き渡しが続く。下流の活動には、コミッショニング、状態監視、スペアパーツ供給、そして稼働率保証やライフサイクルサービス契約に紐づくことが増えているオーバーホールまたは再生サービスが含まれる。
制約はドライブトレインの種類によって異なる。直接駆動システムは、中国に集中するNdFeBへの大きな依存(タービン1基当たり約1.5~2トンとよく言われる)により材料供給リスクを抱える一方、ギアボックス方式のシステムは、大型プラットフォーム向けの特殊ベアリング製造および高精度鋳造・鍛造能力に隘路を抱えている。このため、10~15MW級において、DD-PMGに比べてナセル質量と希土類使用量を抑えつつギア方式の複雑さを維持する妥協案として、中速ギア式ドライブトレインへの関心が高まっている。欧州では、海上サプライチェーンの圧力と契約条件の見直しにより、複雑なナセルおよびドライブトレインのサブアセンブリに対するサプライヤー認証、リードタイム管理、サービス対応力への重視が高まっている。
競合情勢
風力タービンギアボックスおよびダイレクトドライブシステム市場は、多くの企業が業界で事業を展開しているため、中程度に断片化されています。本市場の主要プレイヤーにはDana Brevini SpA、Moventas Gears Oy、Winergy Group、Voith GmbH、NGC Gearsなどが含まれます。
風力タービンギアボックスおよびダイレクトドライブシステム業界のリーダー企業
-
Dana Brevini SpA
-
Voith GmbH
-
Moventas Gears Oy
-
Winergy Group
-
NGC Gears
- 注:主要企業の掲載順は順位を示すものではありません。
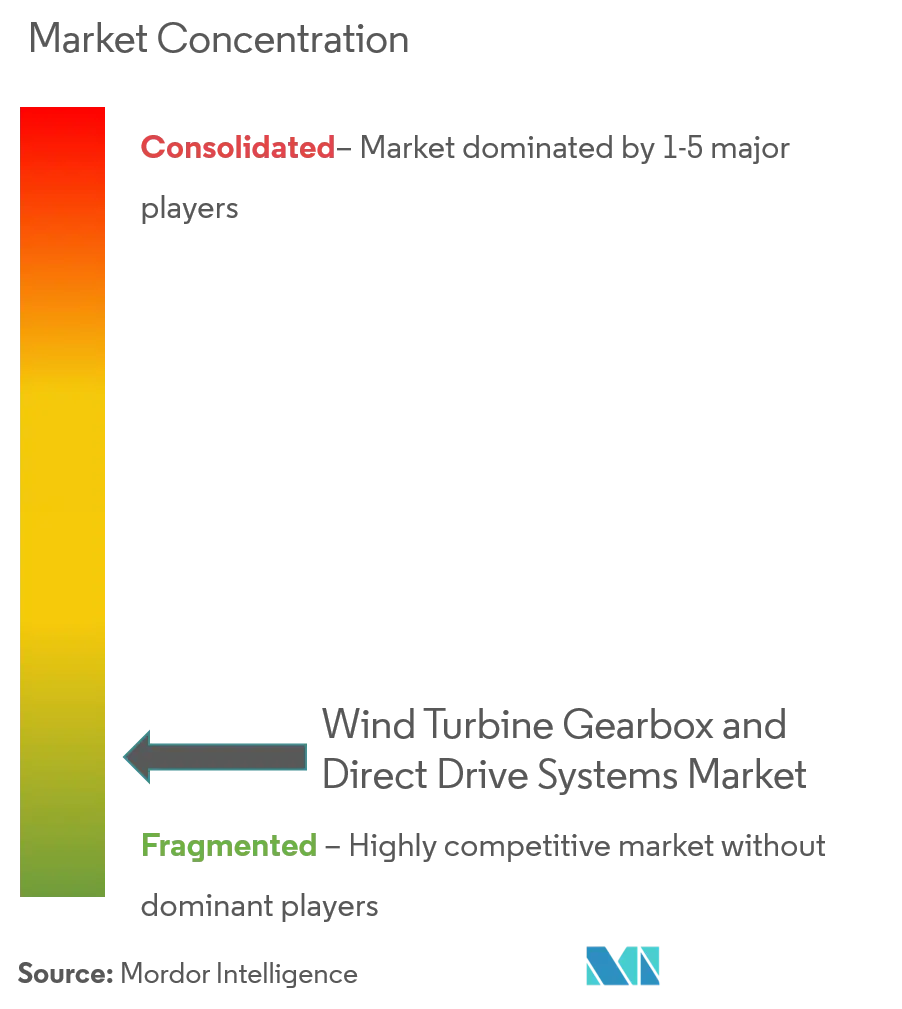
市場機会と将来展望
機会は、質量を削減し、希土類への依存を抑え、大型タービンのライフサイクルサービス負担を軽減するドライブトレインアーキテクチャおよび構成部品に集中しており、特に海上での大規模化が加速する中でその重要性が高まっている。開発事業者やOEMがギアボックスのメンテナンス上の考慮事項と直接駆動の質量およびNdFeB調達リスクを比較検討する中、中速ギア式ソリューションが注目を集めており、2026年の学術研究では、直接駆動方式と比較して最適化された15MW中速ドライブトレイン構成が相当な質量削減の可能性を持つことが示された。2026年に検討されたHyDrive油圧パワースプリット式ドライブトレインを含む代替ドライブトレイン構想に関する並行研究開発は、運用の柔軟性を改善し、より大型のロータ直径におけるトルクおよび速度変動を管理するための積極的な設計探求を示している。
信頼性を重視した部品の革新とデジタル化も、陸上のリパワリングおよび海上の運用全体にわたって機会の幅を広げており、計画外のダウンタイムやアクセスの難しさが改善されたベアリングおよび監視ソリューションの価値を高めている。2025年3月、Envision Energyは、自社開発のスライディングベアリングを500基の風力タービンに大規模に適用したことを報告し、既知のドライブトレイン故障ポイントに対処するための新しいベアリング手法をOEMが認証する意欲を示している。製造面では、2026年6月に開示された、量産段階に入った15MW陸上メインギアボックス(同等モデルと比較して重量6%削減とされる)に関する情報が、大量生産および保守性のために工業化可能な、より軽量で高容量のギアボックスプラットフォームへの需要を強化している。
最近の業界動向
- 2026年4月:NGC Transmissionは、ヨーおよびピッチギアボックスの年間出荷台数が2025年に10万台を超え、2025年末までの累計出荷台数が約100万台に達したと報告した。この規模は、重要なナセル部品における標準化と大量生産の活用を反映しており、タービンOEMプラットフォームにおけるリードタイムの短縮とコスト削減の取り組みを支えている。
- 2025年9月:Voithは、電動機と高速ギアボックスを組み合わせた統合型電気機械式駆動システムであるE-Pack DSを発表した。これは、スペースに制約のある産業用および発電用途向けに設計されている。この発表は、ギアと電気要素を融合したコンパクトな統合ドライブトレインモジュールへの継続的な技術投資を示しており、大型回転機器全体にわたる効率性および省スペース要件に沿った方向性である。
- 2025年6月:Dana Incorporatedは、Allison TransmissionがDanaのオフハイウェイ事業を約27億米ドルで買収する最終契約を締結した。この取引は、産業分野全体のドライブトレインおよびパワートランスミッション能力に関する資本配分および戦略的重点に影響を与えうる、サプライヤーポートフォリオの再編を支えるものである。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、陸上および洋上風力タービンに使用されるギアボックスおよびダイレクトドライブシステムに焦点を当てた風力タービンドライブトレインソリューションの供給から得られる収益を対象とし、ドライブシステムが主要購入品目となる新規設置および主要な交換を含む。
対象範囲の除外事項:ブレード、タワー、基礎、ドライブシステムの一部として販売されない標準的なパワーエレクトロニクス、およびギアボックスまたはダイレクトドライブの交換を伴わない定期的なサービス作業は除外する。
セグメンテーション概要
- 展開場所
- 陸上
- 洋上
- タイプ
- 風力タービンギアボックス
- 風力タービンダイレクトドライブシステム
- 地域
- 北米
- 欧州
- アジア太平洋
- 南米
- 中東・アフリカ
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、モデルが隣接するコンポーネントに逸脱しないよう、風力タービンの需要基盤とギア式およびダイレクトドライブ設計の技術的な分割を確定することから始まる。IEA風力統計、IRENA再生可能エネルギー容量データ、グローバル風力エネルギー評議会、および各国エネルギー機関などの公開情報源は、年間追加容量と陸上対洋上の比率をマッピングするために活用される。
また、主要なドライブトレインコンポーネントフローに関する税関貿易統計、設計変化に関する特許データベース、およびドライブトレインアーキテクチャのトレンドを検証するための査読済み工学文献もレビューする。供給側については、企業の財務報告書、資家向けプレゼンテーション、および信頼性の高い業界プレスを使用して、生産拠点と価格動向を把握する。必要に応じて、企業財務および輸出入記録の有料サブスクリプションは、一次情報を代替するためではなく、仮定を精緻化するためにのみ使用される。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開情報源も使用された。
一次インタビューおよびサーベイ
一次調査は、ドライブトレインの選択、交換サイクル、および価格設定に関するデスク上の仮定を検証するために使用される。これらの点は公開データセットよりも速く変化することが多いためである。ドライブトレインサプライヤー、風力プロジェクト開発者、およびサービスチャネル参加者と対話し、地域の設計嗜好と調達パターンを把握するためにアジア太平洋、欧州・中東・アフリカ、およびアメリカ大陸をカバーする。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 最高経営幹部:13% | アジア太平洋:45% |
| 中位層:52% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:14% | マネージャー:54% | アメリカ大陸:18% |
市場規模の算定と予測
規模の算定は、年間風力容量追加量を地域別に再構築し、ギア式対ダイレクトドライブの比率およびMWあたりの典型的なドライブトレイン価値を用いてドライブトレイン需要に変換し、洋上シェアおよび平均タービン定格の変化に応じて調整するトップダウンアプローチを用いて構築される。需要プールが構築されると、サプライヤーの出荷開示のサンプリング、平均販売価格のチャネルチェック、および主要製造拠点の容量フットプリントとの比較収益など、選択的なボトムアップチェックによって結果を裏付ける。
主要なインプットには、年間陸上および洋上設置量、平均タービン定格容量、地域別ドライブトレインアーキテクチャシェア、旧来のフリートの交換・改修タイミング、および材料・物流に連動した価格変動が含まれる。ある国でボトムアップの指標が乏しい場合、そのギャップは地域で検証された比率を適用し、輸出入シグナルおよびインタビューフィードバックと照合することで対処する。
予測については、シナリオ分析を使用して見通しが政策主導の建設速度と洋上パイプラインの変動性を反映するようにし、選択されたケースを近期の受注残と中期的な技術方向性に関して業界参加者から得たコンセンサスに合わせる。各予測年は同じ変数ロジックを維持するため、クライアントはステップを再現し、アウトプットが変化した際に何が変わったかを確認できる。
データ検証と更新サイクル
検証は、MWあたりの暗示されるドライブトレイン価値、地域別設置合計、およびギア式とダイレクトドライブ設計の間で観察される比率変化など、独立したシグナルとモデルアウトプットを比較することによって行われる。外れ値にはフラグが立てられ、承認前に基礎となるドライバーが再確認される。これにより、価格または比率の仮定が不適切に見える場合、インタビュー対象者への再連絡につながることが多い。
算術、単位の一貫性、および通貨タイミングが地域全体で同じ方法で適用されていることを確認するため、第二のアナリストによるレビューが完了する。レポートは年次で更新され、主要な政策変更、突然の設置減速、または目に見える価格リセットなどの重要なイベントが発生した場合には中間更新が実施される。納品前に最終的な確認を行い、最新の公開データと市場フィードバックが最終的な見解に反映されるようにする。
Mordor Intelligenceの風力タービンギアボックスおよびダイレクトドライブシステム市場規模と他の公表推計との比較
本市場の公表推計は、企業が常に同じドライブトレインコンテンツを計上するわけではなく、価格設定と通貨換算のタイミングも異なるため、大きく異なる場合がある。その結果、両者が方向性として合理的であっても、二つの数値が大きく乖離して見えることがある。
主な乖離は、ダイレクトドライブがフルタービンシステムとして計上されるか、ドライブトレインパッケージのみとして計上されるかによって生じる。加えて、Mordor Intelligenceは、ナセル全体またはタービン収益を含めるのではなく、風力タービンドライブトレイン調達に紐づくギアボックスおよびダイレクトドライブシステムの価値のみを計上している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.00 ビリオン 米ドル(2026年) | |
| 業界調査機関A | 31.91 ビリオン 米ドル(2024年) | この数値は、スコープをタービンレベルの市場として扱い、隣接するナセルまたはより広いタービンシステム収益を取り込んでいる可能性があり、また異なる基準年と予測期間を使用しているため、価格設定の仮定が変化している。 |
| 市場ブログB | 7.20 ビリオン 米ドル(2023年) | 公表された数値は記載された基準数値に内部的な不整合を示しており、タービン定格の変化と陸上対洋上の比率を調整せずに簡略化された価格推移を使用している可能性があり、合計を圧縮する可能性がある。 |
表の乖離は主に、スコープの取り扱いと設置量がMWあたりのドライブトレイン価値にどのように変換されるかによって説明される。需要プールを風力建設、比率、および現実的なドライブトレイン価格チェックに結びつけることで、推計は年ごとにレビューおよび更新可能なインプットに対し追跡可能な状態を維持する。
レポートで回答される主要な質問
現在の風力タービンギアボックスおよびダイレクトドライブシステム市場の規模はどのくらいですか?
風力タービンギアボックスおよびダイレクトドライブシステム市場は、予測期間(2026年~2031年)においてCAGR3.11%を記録すると予測されています。
風力タービンギアボックスおよびダイレクトドライブシステム市場の主要プレイヤーは誰ですか?
Dana Brevini SpA、Voith GmbH、Moventas Gears Oy、Winergy GroupおよびNGC Gearsは、風力タービンギアボックスおよびダイレクトドライブシステム市場で事業を展開する主要企業です。
風力タービンギアボックスおよびダイレクトドライブシステム市場において最も急成長している地域はどこですか?
アジア太平洋は、予測期間(2026年~2031年)において最も高いCAGRで成長すると推定されます。
風力タービンギアボックスおよびダイレクトドライブシステム市場において最大のシェアを持つ地域はどこですか?
2025年において、アジア太平洋は風力タービンギアボックスおよびダイレクトドライブシステム市場で最大の市場シェアを占めています。
この風力タービンギアボックスおよびダイレクトドライブシステム市場は何年を対象としていますか?
本レポートは、風力タービンギアボックスおよびダイレクトドライブシステム市場の過去の市場規模として2020年、2021年、2022年、2023年および2024年を対象としています。また、本レポートは2026年、2027年、2028年、2029年、2030年および2031年の風力タービンギアボックスおよびダイレクトドライブシステム市場規模も予測しています。