
風力タービン市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
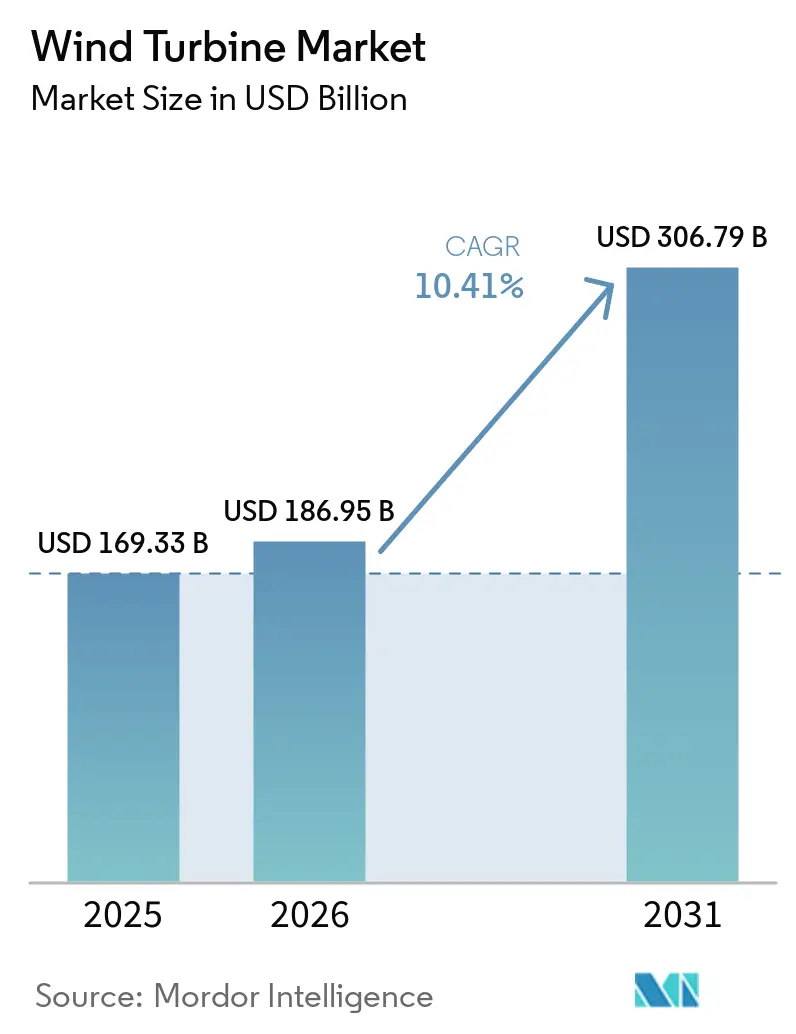
| 市場規模 (2026) | 186.95 十億米ドル |
| 市場規模 (2031) | 306.79 十億米ドル |
| 成長率 (2026 - 2031) | 10.41 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
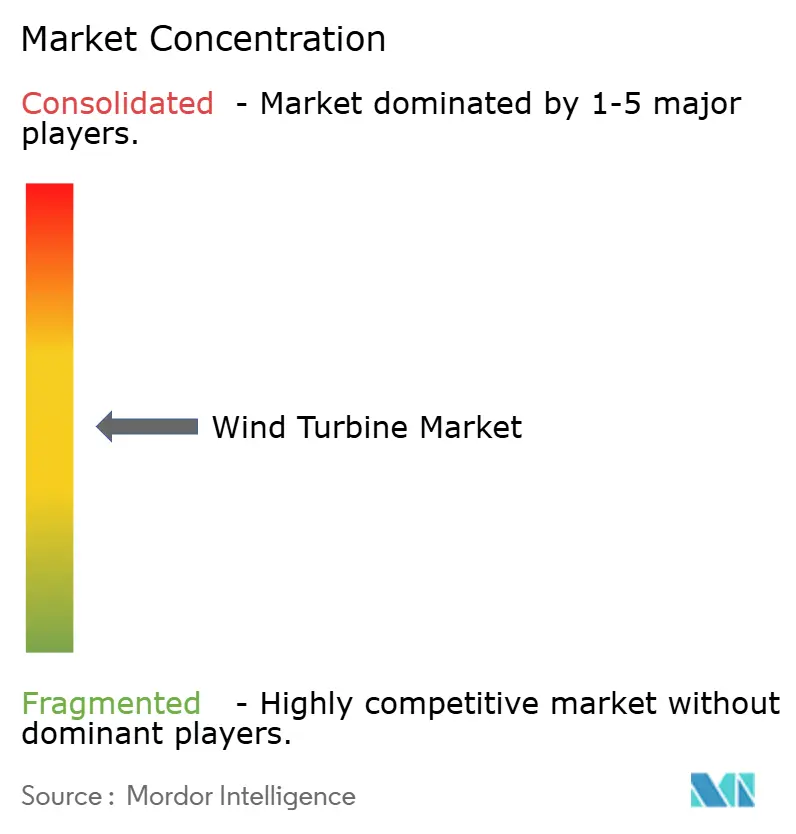
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる風力タービン市場分析
風力タービン市場規模は2025年にUSD 1,693億3,000万と評価され、2026年のUSD 1,869億5,000万から2031年にはUSD 3,067億9,000万に達すると推計され、予測期間(2026年~2031年)におけるCAGRは10.41%です。
成長の基盤は、積極的な国家再生可能エネルギー義務化、陸上および洋上プロジェクト双方における均等化発電原価(LCOE)の急激な低下、ならびにサイトのエネルギー密度を高める15MW以上のタービンへの着実なシフトにあります。開発業者は、グリーンボンドによる資金調達へのより広いアクセス、グリーン水素に対する政策主導の需要、およびダウンタイムを35%削減するAI対応メンテナンスプラットフォームからも恩恵を受けています。陸上設備が引き続き主流である一方、商業規模の洋上設備、特に浮体式コンセプトが最も急速な資本流入を集めています。アジア太平洋地域は世界市場価値のほぼ半分を供給していますが、中東・アフリカ地域は記録的に低い入札関税とギガワット規模の複数建設によって差を縮めています。
主要レポートのポイント
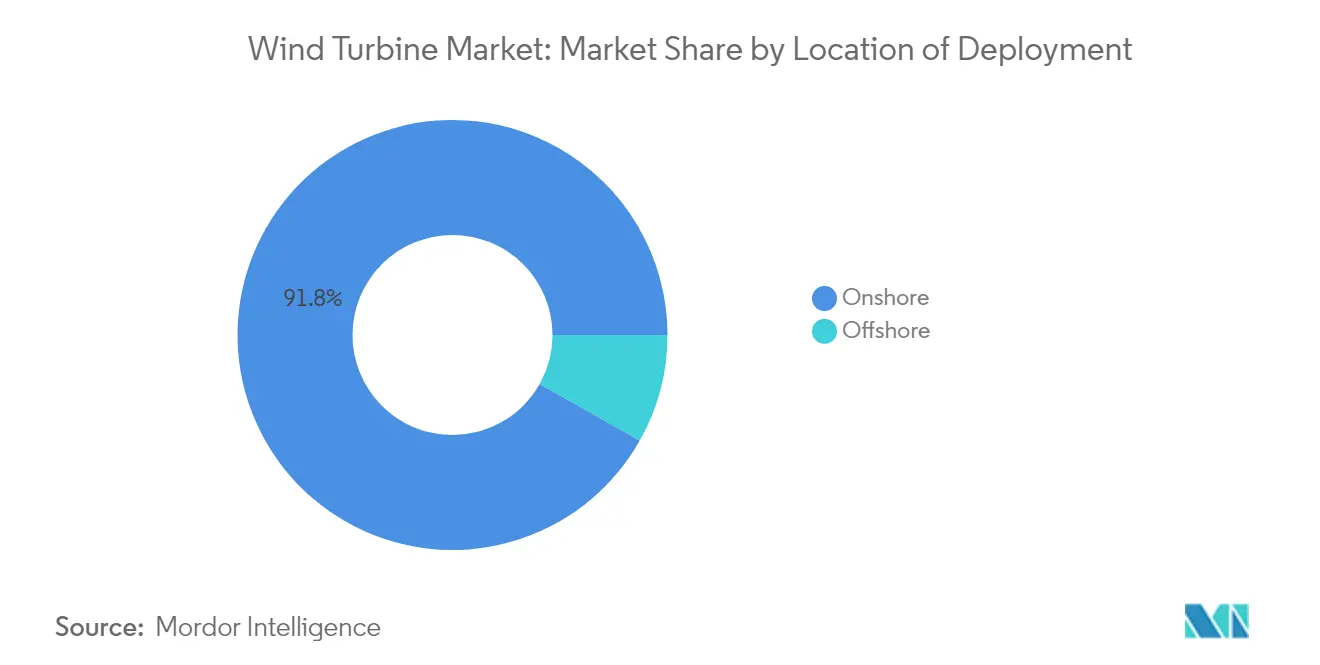
- 設置場所別では、陸上プロジェクトが2025年の収益の91.83%を占め、洋上設備は2031年までにCAGR 18.95%で拡大する予測です。
- 容量定格別では、1~5MWの大型機が2025年の風力タービン市場シェアの45.85%を保持し、5MW超の超大型ユニットは2031年までにCAGR 14.05%で増加する見込みです。
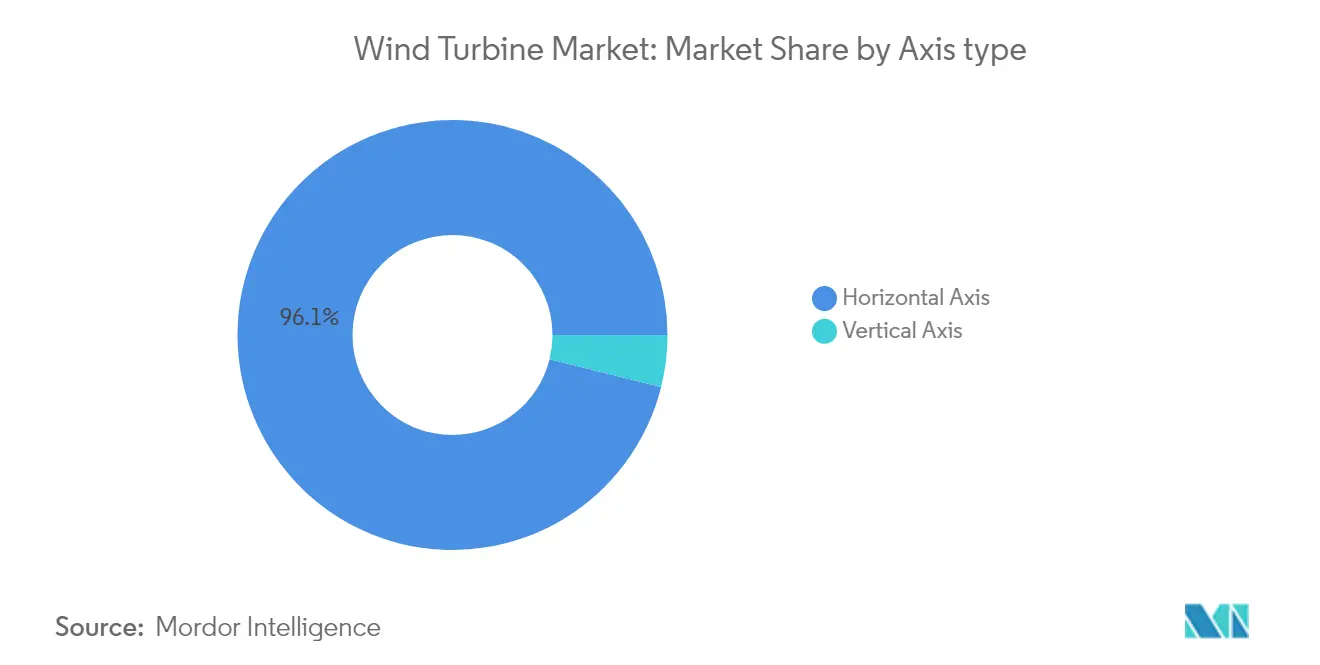
- 軸タイプ別では、水平軸タービンが2025年の風力タービン市場規模の96.12%を占め、垂直軸設計は予測期間中にCAGR 12.55%で進展しています。
- コンポーネント別では、ローターブレードが2025年の価値プールの29.84%のシェアでトップとなり、パワーエレクトロニクスおよび制御パッケージは2031年までにCAGR 12.78%を達成する見込みです。
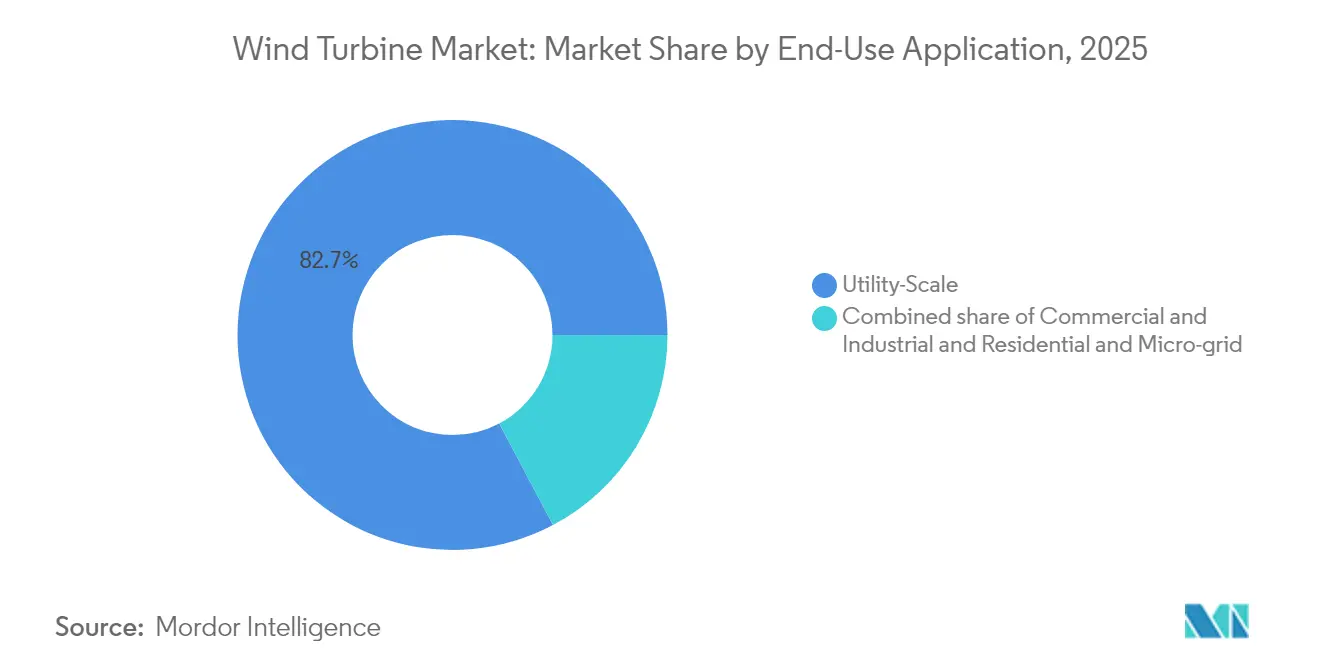
- 最終用途アプリケーション別では、ユーティリティ規模のパークが2025年の収益の82.74%を占め、商業・産業システムは2031年までにCAGR 15.05%が見込まれています。
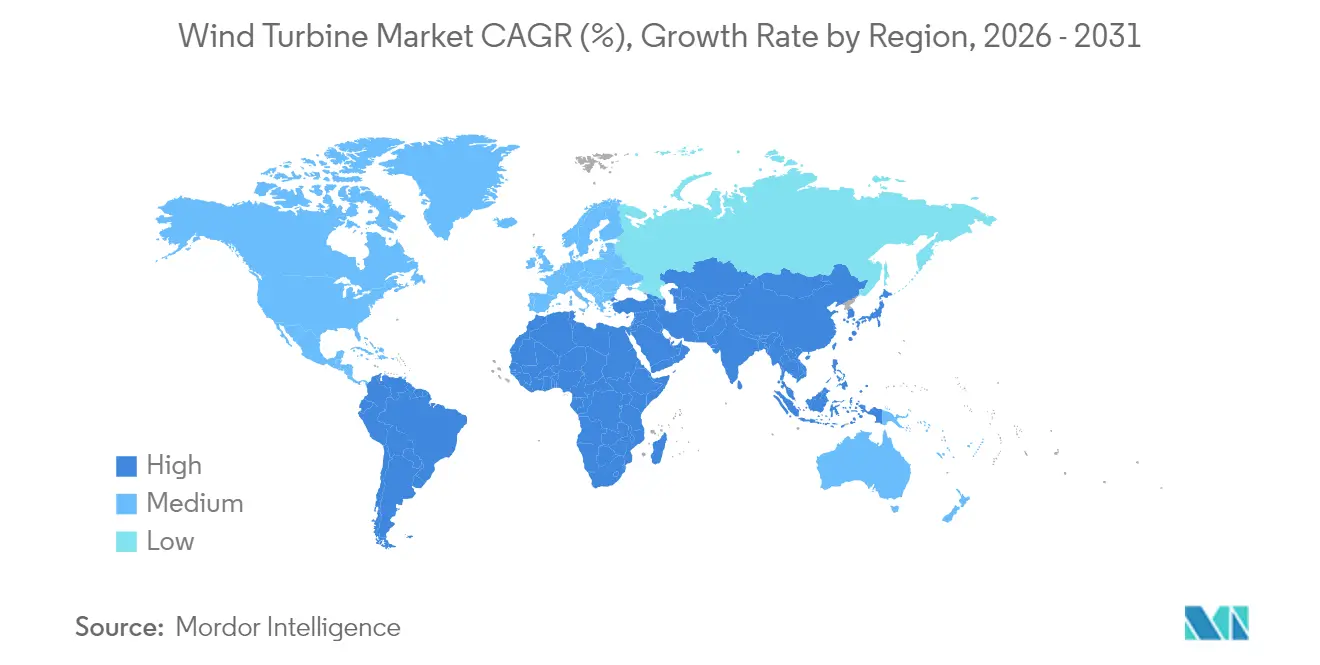
- 地域別では、アジア太平洋が2025年に47.90%のシェアで最大の貢献地域であり続け、中東・アフリカ地域は2026年から2031年にかけて50.8%という最速の成長ペースが予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 国家再生可能エネルギー目標の強化 | 2.8% | EUが2030年までに42.5%を目標とし、全世界規模 | 中期(2~4年) |
| 陸上および洋上LCOEの急速な低下 | 2.1% | 特にアジア太平洋・中東を中心とした世界規模 | 短期(2年以内) |
| 15MW以上のタービンに対するユーティリティの需要 | 1.5% | 北米、欧州、アジア太平洋の洋上 | 中期(2~4年) |
| グリーン水素連携政策の優遇 | 1.0% | EU、オーストラリア、中東の水素ハブ | 長期(4年以上) |
| 浮体式風力の資金調達適格性マイルストーン | 1.9% | 欧州、アジア太平洋、南北アメリカで新興 | 長期(4年以上) |
| AI対応予知保全コスト削減 | 0.8% | 先進市場に集中した世界規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国家再生可能エネルギー目標の強化が前例のない政策支援を推進
欧州連合は2030年までに再生可能電力を42.5%とすることを義務付け、スペインは81%を目標とし、ギリシャも同等の目標を設定しています。[1]欧州委員会、「再生可能エネルギー目標」、ec.europa.eu インドは500GWの非化石エネルギーを達成するという目標の一環として、2024年に3.4GWの風力容量を追加しました。[2]新・再生可能エネルギー省、「インドが2024年に風力容量3.4GWを追加」、mnre.gov.in 英国のクリーンパワー2030ミッションは95%の低炭素発電を目指し、従来の陸上風力制限を撤廃しています。これらの枠組みは、フィードインタリフ、証書、競争入札を通じて収益を保証し、風力タービン市場を加速させています。長期的な政策の確実性は、国内製造および供給チェーンの地域化も促進します。
LCOEの急速な低下が風力エネルギー経済を変革
サウジアラビアの最新入札は15米ドル/MWhで落札され、陸上コストがいかに大幅に低下したかを示している。洋上の軌跡も同様であり、フローティング風力は2050年までに40ユーロ/MWhに達すると予測されており、180 mを超えるローターが標準となる。平均タービン定格は2024年に5,500 kWに達し、バランス・オブ・プラント費用の削減をもたらした。[3]グローバル・ウィンド・エナジー・カウンシル、「グローバル・ウィンド・レポート2025」、gwec.net 量産型風力タービン基礎の製造、モジュール式変電所、グリーンボンドによる資金調達がさらにユニットコストを圧縮している。これらのトレンドは、化石燃料および太陽光発電+蓄電池の代替手段に対する風力の競争力を強固なものにしている。
超大型タービンへのユーティリティの需要が市場ダイナミクスを再編
開発者は、Siemens Gamesaの21 MWプロトタイプや中国初の商業用18 MW設備など、≥15 MWの容量を持つ機器をますます指定するようになっています。より大型のローターは上空の強風を捉え、タービン数を削減することで、運用・保守の訪問回数やクレーンの動員を削減します。港湾やジャックアップ船は、500トンを超える風力タービンナセルユニットを取り扱えるよう設備を強化しており、これにより物流サプライヤーに新たな収益源が生まれています。このメガプラットフォームへの傾向は、平均設備利用率を高め、風力タービン市場を拡大させています。
グリーン水素統合が新たな収益源を創出
EUの再生可能エネルギー指令は水素のサブターゲットを組み込み、開発業者が風力発電所に電解槽を併設することを促しています。北海の洋上プロジェクトはグリッドのボトルネックを回避するための水素直接輸出パイプを計画しており、オーストラリアのピルバラハブも同様のモデルを検討しています。[4]ポリシー・エクスチェンジ、「余剰風力を水素に転換する」、policyexchange.org.uk これらの計画は余剰発電を収益化し、価格の共食いに対してヘッジする役割を果たし、プロジェクトの資金調達適格性を深め、風力タービン産業のフットプリントを広げています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 系統接続キューのボトルネック | -1.2% | 北米、欧州、オーストラリア | 中期(2~4年) |
| ユーティリティ規模の太陽光プラス蓄電池との競争 | -0.9% | 特に日射量の多い地域を中心とした世界規模 | 短期(2年以内) |
| 希土類磁石の供給安全保障 | -0.5% | 中国依存リスクを含む世界規模 | 長期(4年以上) |
| 使用済みブレードのリサイクルコスト | -0.4% | 早期採用地域の欧州・北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統接続ボトルネックが市場成長を制約
米国の系統接続キューは2,600GWに膨れ上がり、英国は14年の待機時間に直面しており、これが運転開始を遅らせ、保有コストを膨らませています。[5]連邦エネルギー規制委員会、「系統接続キュー分析」、ferc.gov ドイツは2024年に輻輳により北海の発電量の9%を抑制しました。FERC命令第2023号などの改革が承認を合理化することを目指していますが、送電アップグレードは依然として風力建設スケジュールに遅れをとっており、近期の追加容量を制限しています。
太陽光プラス蓄電池との競争が市場ダイナミクスを激化
ユーティリティ向け太陽光は日射量の豊富な地域での新規容量の70%を確保し、米国エネルギー省は長時間蓄電のバッテリーコストがUSD 0.05/kWhに向かって低下すると予測しています。[6]米国エネルギー省、「長時間蓄電ロードマップ」、energy.gov 出力調整可能な太陽光はピーク価格帯で風力を下回る価格を提示でき、風力の入札をより低い水準に強いることになります。風力と太陽光・蓄電池を組み合わせたハイブリッドレイアウトはこのリスクを軽減できますが、価格競争は依然として風力タービン市場にとって逆風となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設置場所別:
陸上優位の中で加速する洋上陸上施設は2025年の収益の91.83%を占め続けており、成熟したサプライチェーンとより合理化された許認可プロセスによって支えられています。しかし、洋上風力タービンプロジェクトは18.95%のCAGRを記録し、2031年までに風力タービン市場規模に占めるシェアを着実に高めていくと予測されています。アジア太平洋地域における10 GW(日本)および12 GW(韓国)のパイプラインは、浮体式コンセプトが急速に拡大し、風況の良い深海サイトを開拓するとともに、新型係留システムに懐疑的だった保険会社を引き付けていることを示しています。
モジュール式船体と量産型基礎構造物の製造によって設備投資が削減されることで、2030年代半ばまでに陸上タービンとのコストパリティが達成される見込みです。陸上での系統混雑が増大するにつれ、沿岸諸国は洋上ハブを活用して系統連系のタイムラインに伴うリスクを軽減しており、それによって洋上風力タービン市場におけるシェアがさらに拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


容量定格別:
超大型タービンが市場の進化を牽引1~5MWの大型ユニットは2025年に45.85%のシェアを維持しましたが、5MWを超えるモデルは、より少ない高出力機を求めるユーティリティの需要に後押しされてCAGR 14.05%で拡大すると予測されています。Siemens Gamesa の21MWコンセプトと中国の18MWの展開は、メガプラットフォームへの傾向を浮き彫りにしています。大型ローターは上空のより強い風を利用し、O&Mのトラック稼働を削減し、プロジェクト経済性を向上させ、超大型クラスの成長軌道を強固なものにしています。
軸タイプ別:
水平軸の優位性と垂直軸の復活水平軸設計は数十年にわたる空気力学的改良に支えられ、2025年時点で世界の発電量の96.12%を供給し続けています。垂直軸タービンは設置済みフリートのうち小規模な部分に留まりますが、機械学習制御と複合材ヘリカルブレードが都市部および洋上環境でのニッチな採用を促進し、CAGR 12.55%で前進しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
コンポーネント別:
パワーエレクトロニクスが従来のリーダーを上回るペースで成長ローターブレードは2025年の価値において29.84%のリードを維持していますが、パワーエレクトロニクスおよび制御パッケージは、高度な系統支援機能、ワイドバンドギャップ半導体、サイバーセキュリティ強化型SCADAプラットフォームへの需要を反映してCAGR 12.78%のペースで進んでいます。
最終用途アプリケーション別:
商業設備がユーティリティ優位に挑戦ユーティリティ規模のパークは2025年の収益の82.74%を生み出しましたが、企業がサイエンスベースのネットゼロ目標を達成するためにバーチャルPPAとオンサイト再生可能エネルギーを採用するにつれ、商業・産業システムは2031年まで年率15.05%で成長すると予測されています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋および欧州の風力タービン市場
アジア太平洋地域は2025の市場価値の47.90%を占めており、中国の国内建設拡大、インドの3.4ギガワットの新規導入、および日本の浮体式推進によって活性化されています。同地域の11.35%の成長率は、現地製造の深度と持続的な政策インセンティブに起因しています。欧州は技術の先導者であり続けており、EUの42.5%再生可能エネルギー義務とロバストな洋上インフラがプロジェクトの勢いを高く維持しています。
南北アメリカおよび中東・アフリカの風力タービン市場
中東・アフリカ地域は最も急速に拡大する地域となる見込みであり、エジプトの100億米ドル規模の10ギガワット大型プロジェクトおよびサウジアラビアの15米ドル/メガワット時で落札された入札案件に支えられています。北米は送電規制の進化に伴い洋上ポテンシャルの追い上げを図っており、南米はブラジルおよびチリのオークションパイプラインを活用して地域的役割を深めています。

規制環境
政策支援は引き続き、拘束力のある再生可能エネルギー目標とオークション主導の調達に加え、機器に対するより厳格な技術・貿易コンプライアンス要件に支えられている。欧州では、2030年までに42.5%とするEUの再生可能エネルギー目標が継続的な入札活動を下支えする一方、貿易関連措置もタワーおよび鋼材供給に影響を及ぼしている。欧州委員会実施規則(EU) 2026/198(2026年1月28日)は、中国製の大型鋼製風力タワー(TSP Wind Power Group Co., Ltd.を含む)に対する企業別アンチダンピング関税コードの割り当てを更新し、輸入業者の書類手続きおよび調達戦略に影響を与えている。
規格および各国の承認リストは、タービン設計認証、サイト評価、市場アクセスの形成にますます大きな役割を果たしている。IEC 61400-15-1:2025は、陸上および洋上の両用途にわたる風力タービン設置サイト適合条件の評価・報告に関する枠組みを正式化し、より一貫性のある事業性評価および認証手続きを支援している。コストおよび許認可に関する要因も変化しており、英国は2026年4月1日付で、許可使用手続きに基づき、風力タービン部品製造に使用される33品目の産業財に対する輸入関税を撤廃した。一方、新興の洋上市場では、2025年1月に発効したブラジルの洋上風力法制枠組みや、競争入札を可能にする韓国のOSW推進法(2025年には洋上風力に689MWが割り当てられた)など、環境整備の枠組みが進展している。
競合状況
メーカーは2024年に23,098基から記録的な127GWを接続し、規模の拡大と激しい競争を反映しています。Constellation EnergyによるUSD 270億のCalpine買収は60GWのクリーンパワーの巨人を創出し、業界の統合の波を示しています。BP・JERAのUSD 58億のベンチャーは13GWの洋上風力を目標とし、Saipem7(SaipemとSubsea7の合併)の設立はサービスプロバイダー間のM&A活動の増大を示しています。
OEMは超大型タービンの投入、AI駆動のサービス契約、リサイクル可能ブレードプログラムを通じて差別化を図っています。上位5社は新規設置の80%強を支配しており、地域の競争者が価格と現地コンテンツ戦略でシェアを獲得できる余地を残す、適度に集中した構造を示しています。
風力タービン産業リーダー
General Electric Company
Vestas Wind Systems A/S
Nordex SE
Suzlon Energy Limited
Siemens Gamesa Renewable Energy, S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
風力タービン市場
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy S.A.
- General Electric Company (GE Vernova)
- Nordex SE
- Suzlon Energy Ltd.
- Xinjiang Goldwind Science & Technology Co., Ltd.
- Envision Energy Ltd.
- Ming Yang Smart Energy Group Ltd.
- Dongfang Electric Corp.
- Enercon GmbH
- Hitachi Ltd.
- LM Wind Power A/S
- MHI Vestas Offshore Wind A/S
- Senvion SA
- Sinovel Wind Group Co., Ltd.
- Vergnet SA
- Eocycle Technologies Inc.
- Airgenesis LLC
- United Power Technology Co., Ltd.
- Siemens Energy AG

市場機会と将来展望
記録的な年間導入量は、より大型のタービンプラットフォームと洋上開発がより少数のより複雑なプロジェクトに需要を集中させる分野を中心に、産業化されたサプライチェーンおよびサービスにおいて短期的な空白領域を生み出している。風力発電は2025年に世界全体で約159GWから165GWの純増を記録し、2025年末までに累積導入容量は1,299GWを超えた。中国は2025年に119.4GWを、インドは記録的な6.3GWを追加した。この規模拡大は、開発事業者がAI対応の保守プラットフォームを用いてO&Mコストとダウンタイムの削減のためにフリートを標準化する中で、ローターブレード、パワーエレクトロニクス・制御装置、系統支援機能、長期サービス契約にわたるOEMおよびティアサプライヤーの機会を後押ししている。
規制および調達設計もまた、従来型の公益事業オークションを超えた新たな市場参入経路を開いており、コーポレートPPA枠組みや洋上特有の推進法などが新規プロジェクトの買い手層を広げる可能性がある。韓国のOSW推進法や、コーポレートPPA枠組みおよび地域価格設定を可能にするベトナムの洋上風力規制への転換は、事業性のあるオフテイクが新たな地域へ拡大しうる方法を示す参考事例となっている。系統連系の制約はさらに、政策枠組みが存在する場合の蓄電池統合や水素統合とのハイブリッド化、また高度なコンバーター、制御装置、サイバーセキュリティ強化されたSCADAなど系統適合を支援する機器機能といった、供給能力を改善するソリューションへと機会を押し進めており、これは本レポートにおけるパワーエレクトロニクスおよび制御パッケージのコンポーネント動向とも整合している。
Recent Industry Developments in 風力タービン市場
- 2026年7月:Nordex Groupは、ドイツのUKAから合計700MWの受注を獲得した。この受注量は、陸上リパワリングおよび新規建設パイプラインにおける競争の激しさを強化するとともに、ドイツ向け納入に関連するナセル、ブレード、タワーのサプライチェーン全体で高い稼働率を維持している。
- 2026年6月:GE Vernovaは、インド・グジャラート州の100MWのBotad風力発電所向けに3.8MW-154mの陸上風力タービン28基を供給する契約をPowerica Limitedと締結し、あわせてMNRE ALMM認証を取得した。この取り組みはタービン受注を市場アクセス上のコンプライアンスと結びつけるものであり、同社はプネ工場で年間1,500MWの製造能力を目標としており、現地化の勢いを示している。
- 2024年12月:BPとJERAは、13GWの洋上風力資産の取得を目指してJERA Nex BPを設立した。この統合は開発能力および資金調達能力の規模を拡大し、タービン受注の見通しや洋上サプライチェーン計画に影響を与える複数国にわたるプロジェクトパイプラインを支えている。


風力タービン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、風力タービン市場は、モデルで追跡される主要国および地域における陸上・洋上設置を含む、発電用に設置された風力タービに関連する収益を対象としています。
対象外の範囲:下流の電力販売、およびタービンシステム境界外に位置するより広範なバランス・オブ・プラントおよびグリッドインフラ支出は除外しています。
セグメンテーション概要
- 設置場所別
- 陸上
- 洋上
- 固定式底着き
- 浮体式
- 容量定格別
- 小型(100kW未満)
- 中型(100kWから1MW)
- 大型(1MWから5MW)
- 超大型(5MW超)
- 軸タイプ別
- 水平軸
- 垂直軸
- コンポーネント別
- ローターブレード
- ナセルおよびドライブトレイン
- 発電機
- タワー
- パワーエレクトロニクスおよび制御
- 最終用途アプリケーション別
- ユーティリティ規模
- 商業・産業用
- 住宅およびマイクログリッド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- ロシア
- フィンランド
- スウェーデン
- トルコ
- オランダ
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ベトナム
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- エジプト
- モロッコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場のベースライン構造を構築し、観察可能な設置活動にモデルを固定するために使用されました。国際エネルギー機関(IEA)統計、国際再生可能エネルギー機関(IRENA)再生可能エネルギーデータベース、世界風力エネルギー協議会(GWEC)刊行物、米国エネルギー情報局(EIA)リリース、ユーロスタットエネルギー指標などの公開データシリーズをレビューし、定義の整合性を確認し、最も一貫した時系列データを特定しました。
これらのシグナルを収益モデルに変換するために、国家エネルギー省の発表、利用可能な場合のグリッドオペレーターの接続統計、ならびにミックスおよび価格に関するコメントを得るための企業の年次報告書および投資家向けプレゼンテーションも参照しました。さらに、企業財務情報やニュースについては承認済みの有料データベースを使用し、時間の経過とともに平均販売価格を変動させる可能性のある技術変化を把握するために特許データベースも活用しました。このリストは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開情報源も参照しました。
一次インタビューおよびサーベイ
一次調査は、OEM向けサプライチェーン参加者、プロジェクト開発業者、EPCステークホルダー、および独立した業界専門家を対象とした専門家インタビューおよび構造化サーベイを用いて、デスクリサーチの前提を検証するために実施されました。グローバルなカバレッジを確保するため、市場合計を確定する前に地域別の価格設定、洋上の普及状況、および試運転のペースを調整できるよう、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカにわたってインプットを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部(CXO):12% | アジア太平洋(APAC):52% |
| 中位層:58% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ(EMEA):29% |
| 小規模プレイヤー:14% | マネージャー:49% | 南北アメリカ:19% |
市場規模算定と予測
コアとなる規模算定ロジックは、年間風力増設量と試運転タイムラインを地域別に再構築し、典型的な容量ミックスと価格レンジを用いてタービン収益に変換するトップダウン方式を採用しています。需要プールが確立された後、サンプリングされたサプライヤーの集計、出荷タイミングに関するチャネルとの協議、主要容量帯における平均販売価格(ASP)と数量のクロスチェックなど、選択的なボトムアップ検証によって合計値を裏付けています。
モデルに大きく影響するインプットには、年間設置容量増設量(GW)、陸上対洋上の比率、平均タービン定格トレンド(ユニットあたりMW)、タービンクラス別の観測価格動向、および年間の収益認識を変動させる可能性のある許認可とグリッド接続活動のペースが含まれます。国別の詳細データが乏しい場合、地域の建設計画や過去のシェアパターンなどのプロキシ指を通じてギャップを補い、インタビューを通じて再検証しています。
予測については、設置パイプラインと政策主導のタイミングに関するシナリオ分析を実施し、短期的なスパイクがトレンドを過大評価しないよう時系列手法を用いて中央ケースを平滑化しています。容量ミックスと価格設定に関する前提は専門家のコンセンサスを用いて更新されるため、予測は市場で契約・建設されている実態に即したものとなっています。
データ検証と更新サイクル
検証は複数のクロスチェックを通じて実施されるため、単一のソースが最終アウトプットを左右することはありません。モデルの合計値は、報告された年間設置量、開示されたプロジェクトパイプライン、方向性を示すASPコメントなどの独立したシグナルと比較され、承認前に外れ値がレビューおよび修正されます。
各レポートは、地域および年度間の整合性チェックを含むアナリストによる段階的なレビューを経ており、大きな差異が発見された場合や政策・供給の変化が近期の設置に影響を与える場合には再コンタクトのトリガーが設定されています。本調査は年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前チェックが実施されます。
Mordor Intelligenceの風力タービン市場推計と他の公表推計との比較
風力タービンの公表市場規模が大きく異なって見えることがありますが、これは基礎となる境界が必ずしも一致していないためです。差異は多くの場合、タービンシステムとして計上されるものと隣接するプロジェクト支出との違い、洋上タイミングの認識方法、および起点となる年度の扱いから生じます。
主なギャップは通常3つの点に現れます。第一に、一部のソースはタービン収益をより広範なプロジェクトコンポーネントやサービスと混在させており、設置量が同様であっても合計値が高くなります。第二に、大型洋上ユニットのサイズやインフレ連動契約が同様の方法で反映されているかどうかによって、価格前提が異なる場合があります。第三に、更新頻度が重要であり、データセットが異なるタイミングで更新される場合、年間試運転と政策変更によって年度間で収益が変動する可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 186.95 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 128.72 ビリオン 米ドル(2024年) | 異なるベースイヤーとセグメント構造を使用しており、より広範なコンポーネントおよびアプリケーションのバケットを混在させているようであり、タービン収益とプロジェクト範囲として扱われるものが変わる可能性があります。 |
| 業界パブリッシャーB | 112.50 ビリオン 米ドル(2024年) | 限られた範囲注記を伴う2024年時点の推計値を提供しており、洋上展開の扱い方、容量ミックスの変化、および米ドルへの換算における通貨タイミングの処理方法によって差異が生じる可能性があります。 |
観測された設置増設量と陸上・洋上ミックスは、Mordor Intelligenceを明確なタービン需要プールに結びつけるためのチェック項目であり、他の推計が異なる年度アンカーやより広範な包含を適用した場合に表に差異が生じる理由はそこにあります。範囲の境界が明示され、コアインプットが市場シグナルに追跡可能であることで、最終数値は新たな試運データが入手可能になった際に再現・更新しやすくなっています。


レポートで回答される主な質問
2031年における風力タービン市場規模の予測は?
市場はCAGR 10.41%の軌道でUSD 3,067億9,000万に達すると予測されています。
2031年まで最も急速に成長する設置タイプはどれですか?
洋上設備、特に浮体式基礎は、設置タイプの中で最も高いCAGR 18.95%を記録すると予測されています。
5MW超のタービンが普及している理由は何ですか?
超大型プラットフォームはより高い設備利用率を実現し、MW当たりの設置・保守コストを削減してプロジェクト経済性を改善します。
現在、風力タービン支出において優位な地域はどこですか?
アジア太平洋地域が2025年の世界価値の47.90%でトップを占め、中国とインドが牽引しています。
新規風力プロジェクトを遅らせている主な障害は何ですか?
系統接続キュー、特に北米と欧州のものが、最も重要な近期のボトルネックです。
AIはタービン運用をどのように変えていますか?
予知保全システムは92%の故障予測精度を達成し、稼働停止時間を約35%削減し、資産リターンを向上させています。
最終更新日:



