
バレーボール用品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
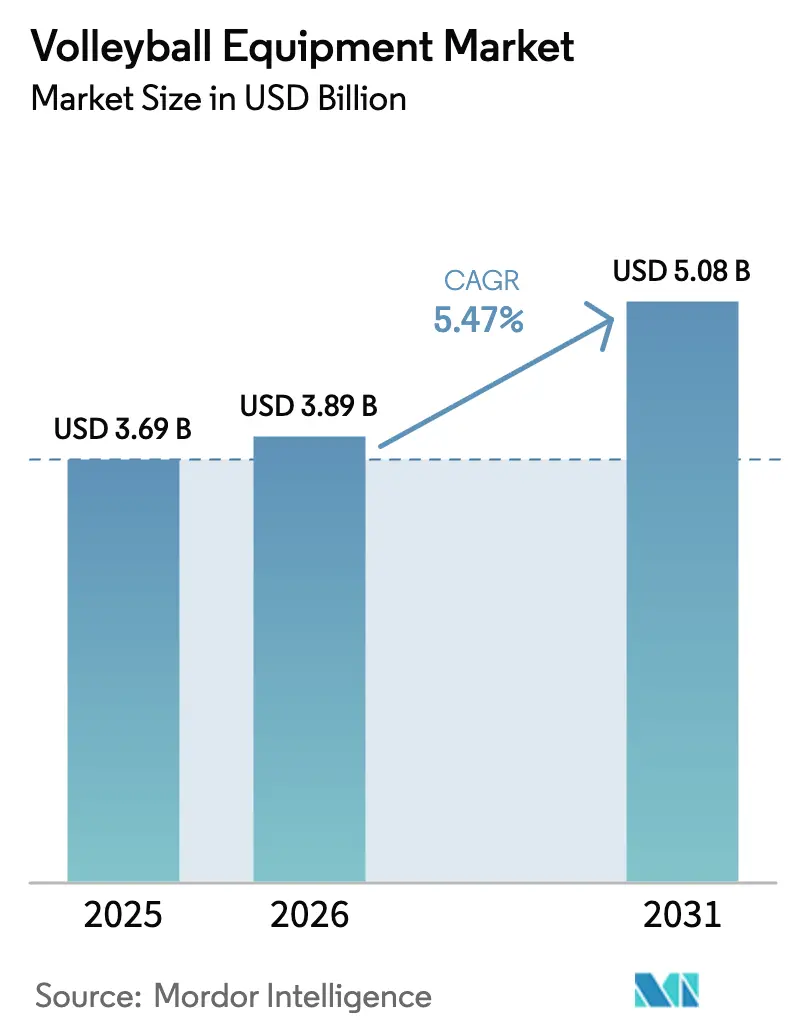
| 市場規模 (2026) | 3.89 十億米ドル |
| 市場規模 (2031) | 5.08 十億米ドル |
| 成長率 (2026 - 2031) | 5.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 中東とアフリカ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバレーボール用品市場分析
2026年のバレーボール用品市場規模は38億9,000万米ドルと推定されており、2025年の37億米ドル弱から成長し、2031年には50億8,000万米ドルが見込まれ、2026年から2031年にかけてCAGR 5.47%で成長しています。世界的な参加者数の持続的な増加、連盟が支援する賞金プール、および地域リーグのプロ化推進が、公認ボール、ネットシステム、コートインフラへの基礎需要を押し上げています。国際バレーボール連盟(Fédération Internationale de Volleyball、以下FIVB)の4,400万米ドルのバレーボール・エンパワーメント・プログラムや、2028年までに収入の70%を賞金として還元するという方針が法人・団体向け調達を拡大させており、この政策は222の加盟連盟全体の調達に波及効果をもたらしています[1]。アジア太平洋地域は2024年に35.71%の収益シェアを維持し、中国の460万か所のスポーツ施設とインドのケーロ・インディア予算の拡充に支えられています。一方、中東およびアフリカはカタール開催のFIVBイベントとUAEのスペシャルオリンピックでの成功を背景に7.16%の最速成長を遂げています。製品レベルでは、バレーボールが2024年の収益の44.84%を占め、センサー搭載型トレーニング用品がデータ豊富なコーチング補助ツールを求めるクラブの需要に牽引され、最も急成長のカテゴリーとして6.85%を記録しました。オフライン小売は依然として世界売上高の67.43%を占めていますが、オンラインチャネルはCAGR 7.43%で拡大しています。
主要レポートのポイント
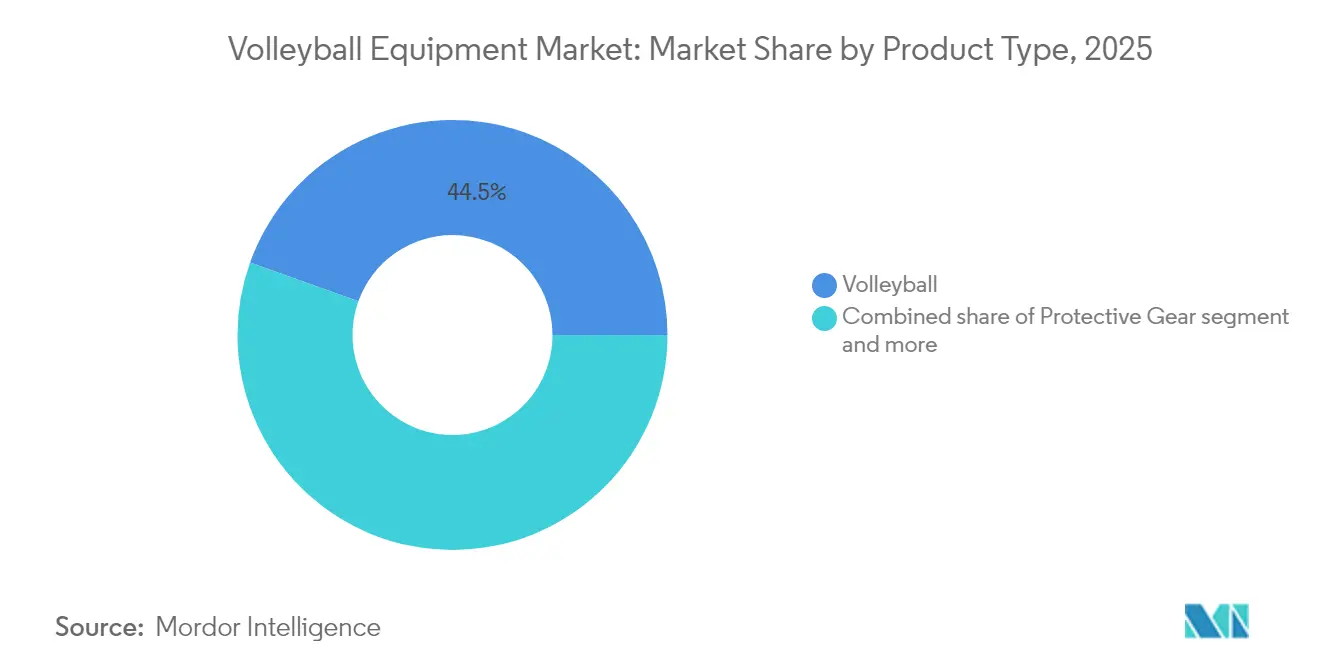
- 製品タイプ別では、バレーボールが2025年に44.53%の収益シェアを占め首位となり、トレーニング用品およびアクセサリーは2031年にかけてCAGR 6.75%で拡大する見込みです。
- バレーボールタイプ別では、室内用製品が2025年のバレーボール用品市場規模の61.02%を占め、ビーチ用は2031年にかけてCAGR 5.93%で成長すると予測されています。
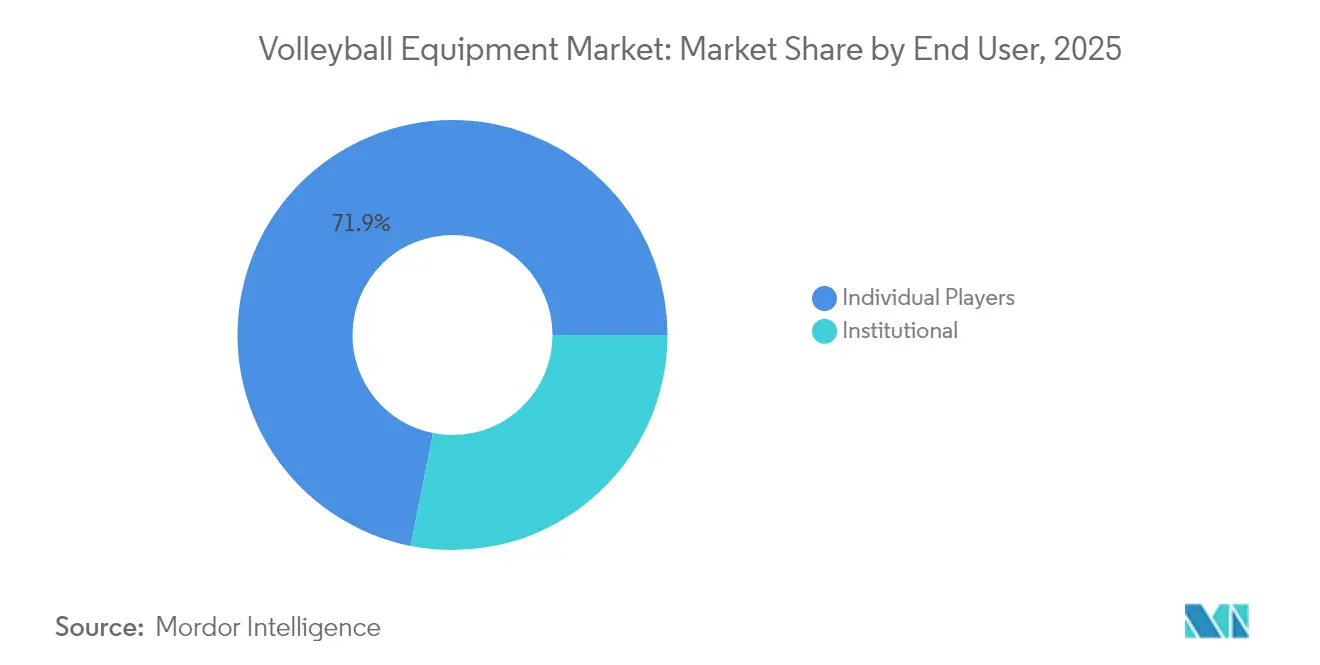
- エンドユーザー別では、個人プレーヤーが2025年のバレーボール用品市場シェアの71.88%を占め、法人・団体購入者は2031年にかけて最高CAGR 6.42%を記録すると予測されています。
- 流通チャネル別では、オフラインチャネルが2025年の収益の66.95%を占め、オンラインチャネルは2031年にかけてCAGR 7.32%を達成すると予測されています。
- 地域別では、アジア太平洋地域が2025年に35.44%のシェアを確保し、中東・アフリカが最速のCAGR 7.05%(2031年まで)を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(〜)% | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な参加者数の増加とプロリーグの拡大 | +1.2% | 世界全体、特にアジア太平洋、ヨーロッパ、北米 | 中期(2〜4年) |
| 学校および大学スポーツプログラムの拡大 | +0.9% | 北米、ヨーロッパ、インド、中国 | 長期(4年以上) |
| スマートなセンサー搭載用品の採用 | +0.7% | 北米、ヨーロッパ、日本 | 短期(2年以内) |
| ボールおよびネットにおける持続可能な素材革新 | +0.6% | ヨーロッパ、北米、アジア太平洋への波及 | 中期(2〜4年) |
| 性能に優れたボールへの高い需要 | +0.8% | 世界全体、プロおよび大学サーキット主導 | 短期(2年以内) |
| クラブ、学校、アカデミーのエコシステム拡大 | +1.0% | インド、中国、中東およびアフリカ、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な参加者数の増加とプロリーグの拡大
FIVBバレーボール・ネーションズリーグは2025年に参加国数を18チームに拡大し、ビーチプロツアーはFIVB(国際バレーボール連盟)によると、参加チーム数が2024年の704チームから2025年には992チームへと41%増加し、675万米ドルの賞金を背景に出場登録数を増やしました。新たにランク入りした各チームは、FIVBの承認仕様を満たす試合用ボール、練習用ボール、審判台、公認ネットシステムの追加購入を誘発します。日本のSVリーグ(SV.League)のリブランディングは外国人選手の制限を緩和し、2030年までにプレミアリーグの地位を目指しており、この動きはすでにMikasaのFIVB公認ボールおよびSenohのカーボンファイバーポールへの需要を押し上げています[2]。公式サプライヤー契約はブランドを複数年にわたる用品契約に実質的に拘束し、エリート標準を模倣しようとするグラスルーツクラブは同じベンダーに引き寄せられます。このハロー効果は顧客一人当たりの生涯収益を増大させ、オリンピック出場資格を目指す新興連盟において特に顕著です。その結果、連盟入札を獲得することが、既存ブランドとチャレンジャーブランド双方にとって重要な成長手段となっています。
学校および大学スポーツプログラムの拡大
NCAAは男子バレーボールチームを1,053チームリストアップしており、全米キリスト教大学体育協会(National Christian College Athletic Association)は2024〜25年度にこのスポーツを選手権競技に昇格させ、エントリーレベルのボール、ネット、プロテクターへの測定可能な需要を生み出しました(NCAA発表)。インドでは、バレーボール連盟が2024年3月にベンガルール・トルピードーズ・アカデミーのエクセレンス・センター認定を取得し、ケーロ・インディア予算が2025〜26年度には1,000億インドルピー(約1億2,000万米ドル)に増額され、コート建設およびコーチング認定の支援に充てられています(青少年・スポーツ省発表)。中国の460万か所のスポーツ施設に関する国家指令は、バレーボールコートを含む多目的ホールへの法人・団体投資を示しています。学校は通常2〜3年ごとに用品を更新するため、公認サプライヤーに対して年金型の収益流を生み出しています。早期の接触はブランドロイヤルティを育み、卒業生は趣味やクラブプレーでも同じ用品を選ぶことが多く、顧客生涯価値を学校市場を大きく超えて延ばしています。
スマートなセンサー搭載用品の採用
センサー内蔵ボールは、サーブ速度、スピン量、衝撃荷重を計測することで、従来は定性的であったコーチングを定量的なデータ駆動型の指導へと変革しています[3]。米国では、ディビジョンIのプログラムが安定した光学読み取りを確保するために精密な表面反射率パラメータで設計されたボールを必要とするAI対応トラッキングカメラをますます導入しており、仕様が厳密な試合用ボールへの需要を高めています。Wilsonの2024年インパクト・レポートは、データ分析と持続可能性目標を統合するライフサイクル評価プロトコルを強調しており、「データのための設計」と「環境のための設計」が次世代用品において収束しつつあることを示しています。ハードウェアとクラウドベース分析を組み合わせたバンドル提供は、定期的なサブスクリプション収益を可能にし、ウェアラブルで使用されるカミソリと替刃モデルに類似した独自エコシステムを構築しています。ハードウェア価格が下落するにつれて、普及は中堅大学や意欲的なクラブへと拡大し、早期参入者が拡張可能なソフトウェアプラットフォームで恩恵を受けるテクノロジーフライホイールを加速させることが期待されています。
ボールおよびネットにおける持続可能な素材革新
CovestroのバイオベースTPUブレンドは、FIVBのリバウンド基準を満たしながら石油化学物質の使用を削減し、メーカーが不安定なPVC価格に対してリスクをヘッジし、EUのESG要件を遵守するのに役立っています。Mikasaのリサイクルナイロンを使用したビーチボールBV550Cは、パリ2024年オリンピックでのデビューでこの変化を示しました。EU政策は循環型設計の採用を加速させており、エコデザイン規則2024/1781は2026年7月以降に未売却の履物およびアパレルの埋め立て処分を禁止し、ブランドに循環型設計の採用を促しています[4]。ISO 14001認証およびサードパーティのライフサイクル評価は、ヨーロッパの入札においてますます重要視されており、持続可能性はブランディングツールではなく調達の前提条件となっています。リサイクル可能なポリマーを統合し、回収プログラムを開始する先駆者は、グリーン基準に基づく学校、地方自治体、その他の公共部門契約への優先的なアクセスを獲得しています。
制約の影響分析*
| 制約 | CAGR予測への影響(〜)% | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| プロ仕様ボールの高コスト | -0.5% | 世界全体;ラテンアメリカ、アフリカ、南アジアで深刻 | 短期(2年以内) |
| リーグおよび地域間の基準の不統一 | -0.4% | 世界全体;アジア太平洋、ラテンアメリカで断片化が最大 | 中期(2〜4年) |
| コートの高い維持・設置コスト | -0.6% | アフリカ、南アジア、ラテンアメリカの新興市場 | 長期(4年以上) |
| PU/PVCの価格変動とESG規制の強化 | -0.7% | 世界全体;規制圧力はヨーロッパが最大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プロ仕様ボールの高コスト
Baden Sports Canadaによると、Mikasa、Molten、Badenのトップグレードレザーボールの小売価格は85〜150米ドルであり、南アジアおよびサハラ以南のアフリカの多くの学校にとっては手の届かない価格です。インドの2025年9月のGST引き下げ(5%)により価格設定は緩和されますが、ジャランダルおよびメーラトの工場で使用されている輸入合成レザー素材の高コストを相殺するには至りません。その結果、予算が逼迫したプログラムは20〜30米ドルのPVCボールに頼ることになりますが、このボールは早期に劣化し、技術の向上を妨げる一方で、定期的な買い替え需要を生み出しています。40〜60米ドル台の熱可塑性エラストマー複合ボールを投入するメーカーは、手頃な価格で耐久性を求める法人・団体を取り込むことができます。この価格格差を縮小することは、参加者数の拡大と長期的な市場成長の持続に不可欠です。
リーグおよび地域間の基準の不統一
FIVB、NCAA、および主要な国内連盟は、ボールの寸法、圧力水準、カラー要件においてそれぞれ異なる基準を適用しており、メーカーはコストのかかる小規模生産を余儀なくされています。小規模ブランドは、1モデルあたり5万米ドルを超えることもある複数の承認申請費用を賄うことに苦慮しています。新興市場のクラブは非準拠のボールを知らずに購入し、トーナメントの認定基準を満たさないと判明した際に交換費用を負担することになります。これらの断片化した基準はSKUの複雑性を増大させ、物流負担を増大させ、サプライヤーのマージンを圧縮します。統一されたグローバル仕様があれば製造を合理化し規模の経済を実現できますが、それが実現するまで、コンプライアンス上の摩擦は市場の構造的な抵抗要因であり続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
バレーボールが収益を牽引、トレーニング用品が加速バレーボールは2025年に収益の44.53%を占め、あらゆるレベルのプレーにおける不可欠な役割を示しています。ネットおよびポストはこれに続き、老朽化したスチール製システムから耐腐食性カーボンファイバー設計(SenohのDE53ポールは1,000米ドル以上の価格)への法人・団体向けアップグレードに支えられています。トレーニング用品セグメントは最も急成長しており、センサー搭載ボールおよびAIビデオトラッカーがコーチングプログラムを強化することで、2031年にかけてCAGR 6.75%で成長すると予測されています。プロテクターは、ACL損傷の発生率が高い女性アスリートを中心に、傷害予防意識の高まりから恩恵を受けています。フットウェアは依然として競争が激しく、NikeのズームハイパーセットII(Zoom Hyperset 2)はエリートプレーヤーを対象に135米ドル、75米ドルのハイパークイック(HyperQuick)は予算を意識する購入者にアピールしています。
バンドル調達が普及しつつあります。Baden Sports Canadaによると、ボール、ネット、ポスト、ラインを組み合わせたBadenのチャンピオンズセット(Champion's set)は239.99米ドルで、調達の専門知識を持たないコミュニティクラブに人気があります。IMUセンサーの再校正サブスクリプションなどのトレーニング用品ソフトウェアアドオンは定期収益を生み出します。フットウェアとブレースはボールよりもマージンが低いものの、ブランドロイヤルティとクロスセルの機会を生み出します。高マージンのコアアイテムと補完的なエコシステム提供のバランスを取るサプライヤーは、顧客維持を強化し、バレーボール用品市場全体を拡大させます。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
バレーボールタイプ別:
室内が支配、ビーチが勢いを増す室内バレーボールは2025年の用品販売の61.02%を占め、FIVB(国際バレーボール連盟)によると、制御されたリバウンドのために設計されたハードウッドコートとレザーまたは複合ボールに依存する学校リーグとプロフランチャイズに牽引されています。参加チーム数の増加と賞金プールの拡大に支えられたビーチバレーボールは、2031年にかけてCAGR 5.93%で成長すると予測されています。用品仕様は異なり、ビーチ用ボールはより柔らかい耐水性カバーと低い内部圧力を特徴とし、ポストは屋外環境に耐えるための防錆コーティングを必要とします。
ビーチ形式の成長は、陽極酸化チューブとサンドアンカーを含むSenohのDE5000ポールセット(395米ドル)などのポータブルな耐候性キットへの需要をシフトさせています。カタール財団が主催するジュニアビーチイベントは、従来の北米およびヨーロッパ市場を超えた地理的拡大を示しています。室内、ビーチ、さらにはスノーバレーボールにも対応できるモジュール式システムを提供するブランドは、資産活用を最大化しようとする多目的施設にアピールするでしょう。
エンドユーザー別:
個人プレーヤーが首位、法人・団体が加速個人プレーヤーは2025年のバレーボール用品収益の71.88%を占め、主に20〜40米ドルの価格帯の家庭用セットやレクリエーション用ボールに牽引されています。学校、大学、クラブを含む法人・団体購入者は、インドの1,000億インドルピーのケーロ・インディアプログラムやFIVBのバレーボール・エンパワーメント・ファンドなどの政府補助金に支えられ、CAGR 6.42%で市場全体の成長を上回ると予測されています。法人・団体は通常、承認仕様を満たすために毎シーズン試合用ボールを交換し、予測可能な再注文サイクルを生み出しています。
個人消費者は価格感度が高くブランドロイヤルティが低い傾向にありますが、意欲的なプレーヤーはNFHS公認の複合ボール(50〜70米ドル台)を求めるようになっており、品質と手頃な価格を組み合わせたブランドにとって中堅市場の成長機会を提示しています。米国では、クラブバレーボールが個人と法人・団体の需要の境界を曖昧にしており、保護者が組織するチームが直販チャネルを通じてまとめ買いを行っています。数量ベースの割引やロゴ・カラー選択などのカスタマイズオプションは、このハイブリッドセグメントにおけるサプライヤーのポジショニングを強化します。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:
オフラインがシェアを維持、オンラインが急成長オフライン小売業者は2025年のバレーボール用品収益の66.95%を占め、ボール評価の触覚的な性質と学校向け大量注文の物流効率を反映しています。ただし、オンラインチャネルはスポーツ用品eコマースのトラフィック増加に支えられ、CAGR 7.32%で成長しています。デスクトップは複雑な購入の最終決定において依然として主流ですが、モバイルデバイスは閲覧トラフィックの63%を占めており、製品の発見が携帯端末上でますます始まっていることを示しています。
ブランドはオムニチャネル戦略を採用しています。WilsonとBadenは独自のeコマースサイトを運営しながら、店舗内での試用のためにDick's Sporting GoodsやDecathlonとのパートナーシップを維持しています。有料検索はオンライントラフィックの56.5%を占め、SEOとスポンサードリスティングの重要性を示しています。四半期ごとのボール定期便や年間ネット交換などのサブスクリプションモデルは、顧客離れを減らし収益を安定させ、価格主導の競合他社に対する防御的な優位性を生み出しています。
地域分析
アジア太平洋バレーボール用品市場
アジア太平洋地域は2025年のバレーボール用品収益において35.44%と最大の地域シェアを占めており、中国の40.7億平方メートルのスポーツ施設および身体活動の促進を義務付ける政府の方針によって支えられている。インドは最も成長の速いサブ市場であり、ケロ・インディア予算の増額、スポーツ用品に対する物品・サービス税(GST)の引き下げ、およびFIVB認定アカデミーの普及が、公認ボールおよびポータブルネットシステムへの需要を総合的に押し上げている。日本のSV.リーグへのリブランドは複合的な見通しをもたらしており、プロフェッショナル水準の向上がプレミアム用品の販売を促進する一方、人口動態上の逆風が若年層の競技参加者数の減少を招いている。
EMEAおよび北米バレーボール用品市場
中東・アフリカ地域は2031年にかけて最も高いCAGRとなる7.05%を記録すると予測されており、カタールによる主要トーナメントの開催およびUAEの2025年統一バレーボールワールドカップ優勝がその原動力となっている。FIVBの4,700万米ドルのグローバル投資チャネルは新興連盟に対して用品補助金を提供しているが、流通の断片化と価格感応度の高さから、地域卸売業者と消費者直販型電子商取引を組み合わせたハイブリッドアプローチが求められる。北米および欧州は成熟市場ではあるものの、安定した買い替えサイクルを維持しており、NCAAの1,053の男子ームだけでもFIVB公認ボールのシーズンごとの再注文が確保されているほか、EUのグリーン調達規則がISO 14001認証取得サプライヤーを優遇している。
ラテンアメリカバレーボール用品市場
ラテンアメリカは依然として市場浸透が不十分な状況にある。ブラジルのスポーツ・レジャーに対する連邦政府支出は以前の水準を大きく下回っており、公共部門による購入を制限している。一方、アルゼンチンのリーガ・ACLAVはクラブ資金に依存しており、集中調達が行われていないため、需要が分散し、単位当たりの物流コストが上昇している。それにもかかわらず、世界保健機関(WHO)のデータによれば、同地域は世界的に見て非活動的な成人の割合が最も高い地域の一つであり、価格の手頃さが改善され草の根プログラムが拡大すれば、潜在的な成長余地があることを示唆している。消費者直販チャネルを活用するチャレンジャーブランドは、非効率な小売ネットワークを迂回し、この未開拓の需要を取り込む上で有利な立場にある。

規制環境
バレーボール用品は、競技特有の認証要件とより広範な製品規格の両方によって形作られている。トップレベルでは、国際バレーボール連盟(FIVB)の公認が、公認大会の調達に使用されるボールおよびシステム部品のコンプライアンス基準を定めており、これがひいては連盟やリーグの入札にどのサプライヤーが適格となるかに影響を与えている。並行して、正式な規格が施設向け導入製品の要件を定めており、屋内外バレーボール用品の機能・安全要件および試験方法を定めたEN 1271:2014などがこれに含まれる。
北米では、標準化は施設仕様の用語にも及んでおり、ASTM F3683-24は商業的に設置される屋内バレーボール用品および仕切りカーテンの用語を定義している。これらの枠組みは設計検証、文書化、入札に影響を与え、FIVB準拠の競技環境と学校・自治体施設の両方に供給するサプライヤーのコンプライアンスコストを引き上げる可能性がある。
競合環境
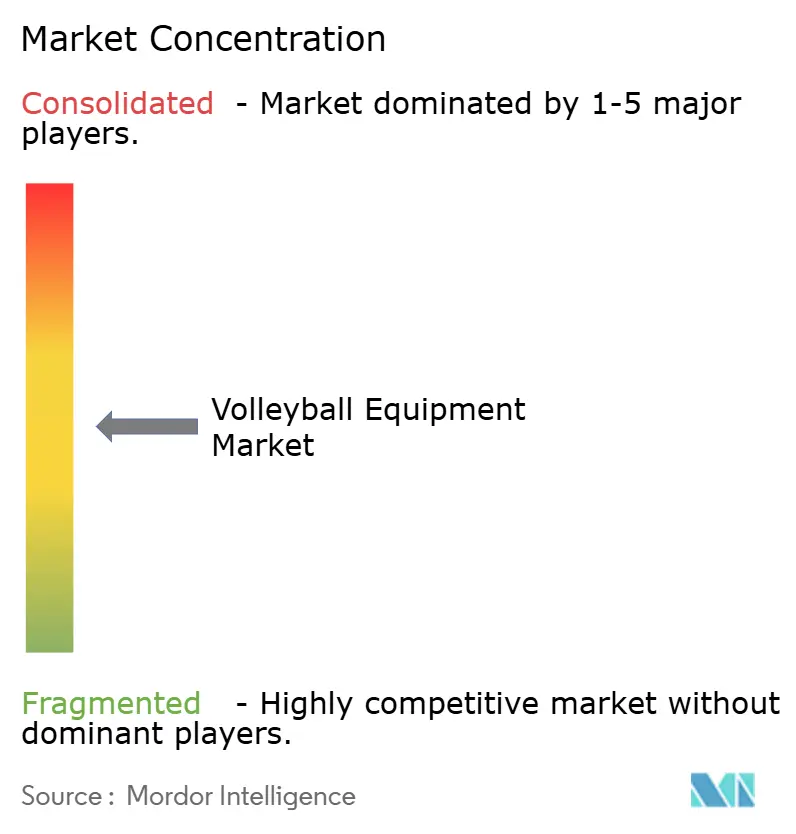
バレーボール用品市場は中程度に断片化しており、Mikasa、Molten、Wilson、Tachikara、Spaldingが主導しています。Mikasaはオリンピックスポンサーシップとビーチプロツアーを活用してプレミアムな認知度を確保し、MoltenのFLISTATEC技術はNCAA選手権での存在感を強化しています。Senohは、北米独占パートナーのSports Importsを通じて、米国大学プログラムにおけるFIVB公認ネットシステムの90%以上を獲得し、ほぼ独占的なニッチ市場を示しています。
統合圧力が高まっています。RIP-IT SportsはTachikaraを2024年1月に買収し、日本から北米へのサプライチェーンを確保して1単位当たりの輸送費と承認コストを削減しました。ホワイトスペースの機会は持続可能な素材、センサー統合、流通の機動性に焦点を当てています。Wilsonの2024年ライフサイクル評価レポートはヨーロッパの入札においてますます求められる透明なESG指標を強調し、CovestroのバイオベースTPUは上流の素材差別化を提供しています。
チャレンジャーブランドは2019年から2024年にかけて、既存企業の価格を下回るデジタルファースト・直販戦略を採用することで市場シェアを拡大しました。レガシー企業はオンラインでの店舗体験を再現するために拡張現実製品プレビューとAIサイジングツールで対応しています。ハードウェアとソフトウェアサブスクリプションを組み合わせたモジュール式スマート用品エコシステムは定期収益を生み出し、スイッチングコストを高め、センサー技術がより手頃になるにつれて早期採用者を大幅な利益を得る位置に置きます。
バレーボール用品業界リーダー
-
Mikasa Corporation
-
Spalding Sports Equipment
-
Tachikara Holdings, Ltd.
-
Wilson Sporting Goods Co.
-
Molten Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
バレーボール用品市場 このレポートでカバーされる企業
- Mikasa Corporation
- Molten Corporation
- Wilson Sporting Goods Co.
- Tachikara Holdings Ltd.
- Spalding Sports Equipment
- Baden Sports
- ASICS Corporation
- Mizuno Corporation
- Under Armour, Inc.
- Nike, Inc.
- Adidas AG
- Puma SE
- Senoh Corporation
- Gared Holdings
- Douglas Sports
- Bison, Inc.
- Jaypro Sports, LLC
- United Volleyball Supply, LLC
- Park & Sun Sports
- Champion Sports
市場機会と将来展望
テクノロジーを活用したトレーニングエコシステムは、用品の購入が継続的なサービスにますます組み込まれる、より明確な空白領域を生み出している。センサー内蔵型のトレーニング用具やパフォーマンス分析ワークフローは、より体系化されたコーチング環境に浸透しており、ベンダーはハードウェア(ボール、トラッキング対応用品、アクセサリー)とソフトウェアのアドオンや再校正・コンテンツのサブスクリプションを組み合わせる余地を得ている。このモデルにより、需要は単発の取引から継続的な支出へとシフトしている。
持続可能性と公共調達も、主要購買地域における製品ロードマップと入札資格に影響を与えている。EUのエコデザイン規則2024/1781(2026年7月に施行される未売却の履物・アパレルの埋立処分禁止を含む)は、循環型設計への圧力を強めており、ISO 14001やライフサイクルアセスメント文書要件を通じて入札にすでに反映され始めている。Mikasaは、パリ2024オリンピック向けに導入されたBV550Cビーチボールでリサイクル素材の方向性を示した。インドのKhelo India予算の2025-26年度における拡大およびNITI Aayogによる2026年のスポーツ用品製造能力構築への注力も、輸送コストを削減し、認証適合性を維持しながら施設側の購入しやすさを向上させる、よりローカライズされた生産とバリュー層の製品提供の機会を示している。
最近の産業開発事情 バレーボール用品市場
- 2026年3月:Mikasa Corporationが、2026/2027シーズンからポーランドバレーボール連盟の公式屋内・ビーチ競技用ボールサプライヤーとなるパートナーシップを発表。このパートナーシップは、連盟主催イベントを通じたMikasaの欧州市場における調達露出を支援する。
- 2026年2月:Mikasa USAが、プロビーチバレーボール選手Taryn BrasherおよびKristen Nuss(TKN)との複数年契約を締結。このエンドースメントプログラムにより、プロビーチ部門でのブランド露出が高まり、大学スポーツ層への訴求も拡大する。
- 2025年10月:Spalding Sports Equipmentが、OvertimeおよびOvertime Elite(共同ブランド製品)との独占小売パートナーシップを締結。この提携により、ユース層およびプロリーグ需要を意識した製品展開を通じて流通が拡大する。
バレーボール用品市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、バレーボール用品市場は、屋内・ビーチバレーボールのプレーおよびトレーニングに使用される実物用品の販売を対象とし、小売および施設購買の両方を含み、市場価値を米ドル建てで追跡している。
対象範囲外:バレーボールイベントサービス、メディア権利、コーチングサービス、および実物用品を伴わない純粋なデジタルトレーニングのサブスクリプションは除外している。
セグメンテーション概要
- 製品タイプ別
- バレーボール
- ネットおよびポスト
- シューズ
- プロテクター
- トレーニング用品およびアクセサリー
- バレーボールタイプ別
- 室内バレーボール
- ビーチバレーボール
- エンドユーザー別
- 法人・団体(学校、大学、スポーツクラブなど)
- 個人プレーヤー
- 流通チャネル別
- オフラインチャネル
- オンラインチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- ヨーロッパ
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- ポーランド
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- タイ
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東およびアフリカ
- アラブ首長国連邦
- 南アフリカ
- カタール
- エジプト
- その他の中東およびアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本構造を設定し、実際の参加動向および貿易シグナルに前提を結び付ける上で役立った。FIVBの規則やガイダンス、各国スポーツ団体や学校の陸上・体育活動参加サマリー、政府統計ポータル(関連する場合の消費支出や物価指数など)といった公開情報源を確認した。
供給と流通のパターンを裏付けるため、UN Comtradeや各国税関ダッシュボードなどの税関・貿易データセット、スポーツ用品協会の出版物、およびスポーツ参加動向に関する査読済み論文の一部も参照した。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道を用いて、製品ポジショニング、チャネルミックス、拡大計画を把握した。さらに、必要に応じて、企業財務・インテリジェンス、世界の契約・入札追跡、出荷レベルの輸出入スクリーニングを支援する有料サブスクリプションも活用した。これらのデスクリサーチ情報源は例示であり、他にも多数の公開文書・データセットをクロスチェックやギャップ補完のために参照した。
一次インタビューおよび調査
一次調査は、公開情報源で把握した内容を検証し、実用的な価格・数量の前提へと変換するために用いた。メーカー、卸売業者、専門小売業者、Eコマース中心の販売業者、クラブや学校などの施設購買者を対象にヒアリングを行い、単一国への偏重を避けるため主要需要地域全体で入力情報を確認した。
これらの対話により、バレーボールおよび防具の製品更新サイクル、典型的な発注規模、品質層別の価格帯、そしてバレーボール選手向けに販売されている隣接スポーツ用品と真のバレーボール用品との区別について確認することができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | 経営幹部(CXO):20% | アジア太平洋:39% |
| 中堅層:51% | 機能・部門責任者:36% | 欧州・中東・アフリカ:36% |
| 小規模プレーヤー:22% | マネージャー:44% | 南北アメリカ:25% |
市場規模算定と予測
基本的な算定手法は、参加者数やプログラム数を用品需要に変換し、その後市場で見られる価格帯を用いて金額換算するトップダウン型の需要プール手法を用いている。バレーボールについては、屋内対ビーチの参加動向、学校・クラブのプログラム活動、バレーボールおよび防具の更新頻度、施設向けシステム購入の純パターン、オンラインへのチャネル配分シフトなどが主要な入力情報となる。
これらの需要ブロックを作成した後、ブランド・小売業者の品揃えサンプル確認、品質層別の平均販売価格の典型的な範囲、卸売業者レベルのミックスに関する議論といった選択的なボトムアップ的近似と結果をクロスチェックした。これらのチェックは、明らかな過大計上を是正するために用いられる。情報が不足している場合は、保守的な浸透率または更新率の前提を適用してギャップを埋め、その後フォローアップの専門家インタビューで再検証した。
予測にあたっては、参加者数の増加および価格推移を軸としたシナリオ分析を適用し、予測期間中のインフレ、販促強度、施設予算の動向に関する専門家のコンセンサスによって裏付けを行った。最終数値は、新たなシグナルが現れた際に更新可能な、少数の測定可能なドライバーに対して追跡可能な状態を保っている。
データ検証と更新サイクル
モデルと実世界のシグナルとの間の不一致(選手一人当たり支出の異常な急上昇や、インタビューで裏付けられないチャネル間の急激なシェア変動など)を検出する複数のチェックを通じて、算出結果を検証している。入力情報は、まず前提レベル、次に市場全体レベルという段階を経て確認され、最終的にアナリストによるレビューを経て承認される。
貿易動向、主要な価格情報、参加動向といった外部指標との間に大きな乖離が見られた場合は、前提を再検討し、必要に応じて業界関係者に再度連絡を取り、何が変化したかを確認する。レポートは年次で更新され、大幅な価格改定、スポーツプログラムに影響する政策変更、重要なチャネルの混乱などの重大事象が発生した場合には、随時アップデートを行う。納品前には、モデルを再実行し、最終レビューを経て、クライアントに最新の見解を提供する。
Mordor Intelligenceのバレーボール用品市場規模と他の公表推計値との比較
バレーボール用品市場に関する公表推計値が異なるのは、市場を実務上複数の方法で定義でき、その後異なる前提を用いて価格算定されるためである。差異は通常、何を用品として含めるか、オンライン価格や値引きの扱い方、そして施設購買が小売と同等の精度で測定されているかどうかから生じる。
一部の数値は、対象範囲をバレーボール用アパレルや履物にまで拡大しており、これが合計値を押し上げている。Mordor Intelligenceが用いる手法では、算入される価値はプレーおよびトレーニングに直接使用される用品・装備に限定されており、アパレルのみのカテゴリーは、バレーボール選手向けに販売されていても市場の対象外としている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.89 B (2026) | |
| 業界出版社A | USD 2.80 B (2025) | より早い基準年を使用しており、用品とアパレル・履物を混合した幅広い製品リストを含んでいると見られ、これが算入支出額と暗示される価格構成を変化させている。 |
| プレスリリースB | USD 3.90 B (2024) | アパレルと用品を1つの合計値に統合しており、基準年の価格水準はチャネル値引きやオンラインバンドルへのシフトに対して明確に正規化されていない。 |
表に見られるばらつきは、主に対象範囲と基準年の整合性の違いによって説明され、次にオンライン比率の高いカテゴリーにおける価格推移の扱い方によるものである。当社のアプローチは、市場を参加者数に連動した需要ブロックと実務的な価格帯に追跡可能な形で結び付けており、新たなプログラム、貿易、または価格シグナルが変化した際に、更新を再現可能にしている。
レポートで回答される主要な質問
2026年のバレーボール用品市場規模はどのくらいですか?
2026年には38億9,000万米ドルと評価されており、2031年までに50億8,000万米ドルに達すると予測されています。
現在の売上で主導する製品カテゴリーはどれですか?
バレーボールが世界収益の44.53%を占めて首位であり、トレーニングアクセサリーはCAGR 6.75%で最も急成長しています。
最も急速に拡大している地域はどこですか?
中東・アフリカ地域は2031年にかけてCAGR 7.05%と予測されており、全地域の中で最高です。
主要なボールサプライヤーはどこですか?
MikasaとMoltenが首位であり、FIVBとNCAAの公式ボール契約がプレミアムな認知度を確保しています。
メーカーに最も影響を与える持続可能性規制は何ですか?
EUのエコデザイン規則2024/1781は2026年7月以降の未売却品の廃棄を禁止しており、CSRD報告規則とともに、サプライヤーにリサイクル素材およびバイオベース素材の採用を促しています。