
Marktgröße und Marktanteil für Volleyballausrüstung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
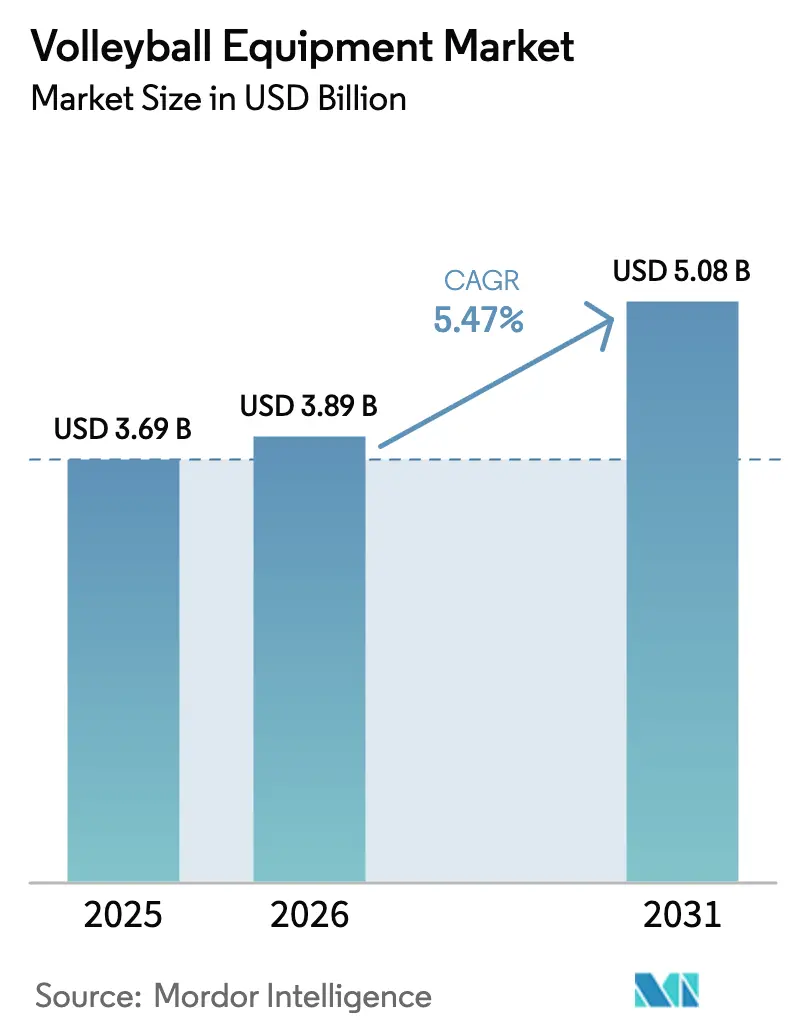
| Marktgröße (2026) | 3.89 Milliarden US-Dollar |
| Marktgröße (2031) | 5.08 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten und Afrika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Volleyballausrüstung von Mordor Intelligence
Die Marktgröße für Volleyballausrüstung wird im Jahr 2026 auf USD 3,89 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 3,69 Milliarden, mit Projektionen für 2031 von USD 5,08 Milliarden, was einem Wachstum von 5,47 % CAGR über den Zeitraum 2026–2031 entspricht. Anhaltend steigende globale Teilnehmerzahlen, verbandsgestützte Preisgelder und das Bestreben, regionale Ligen zu professionalisieren, steigern die Grundnachfrage nach zertifizierten Bällen, Netzsystemen und Halleninfrastruktur. Die institutionellen Ausgaben werden durch das USD 44-Millionen-Programm „Volleyball Empowerment” der Fédération Internationale de Volleyball sowie durch die Zusage verstärkt, bis 2028 70 % der Einnahmen als Preisgeld zurückzuführen – eine Politik, die Beschaffungsprozesse in allen 222 Mitgliedsverbänden in Gang setzt[1]Quelle: Fédération Internationale de Volleyball, „Beach Pro Tour Statistiken,” fivb.com. Die Region Asien-Pazifik behauptete ihre Führungsposition mit einem Umsatzanteil von 35,71 % im Jahr 2024, getragen von Chinas 4,6 Millionen Sportanlagen und dem erhöhten Khelo-India-Budget Indiens, während der Nahe Osten und Afrika mit 7,16 % am schnellsten wachsen, begünstigt durch in Katar ausgetragene FIVB-Veranstaltungen und den Erfolg der Vereinigten Arabischen Emirate bei den Special Olympics. Auf Produktebene entfielen Volleybälle im Jahr 2024 auf 44,84 % des Umsatzes, während sensoraktivierte Trainingsgeräte mit 6,85 % die am schnellsten wachsende Kategorie darstellten, da Vereine datenreiche Coaching-Hilfsmittel suchen. Der stationäre Einzelhandel macht nach wie vor 67,43 % des weltweiten Umsatzes aus, doch Online-Kanäle entwickeln sich mit einer CAGR von 7,43 % weiter.
Wichtigste Erkenntnisse des Berichts
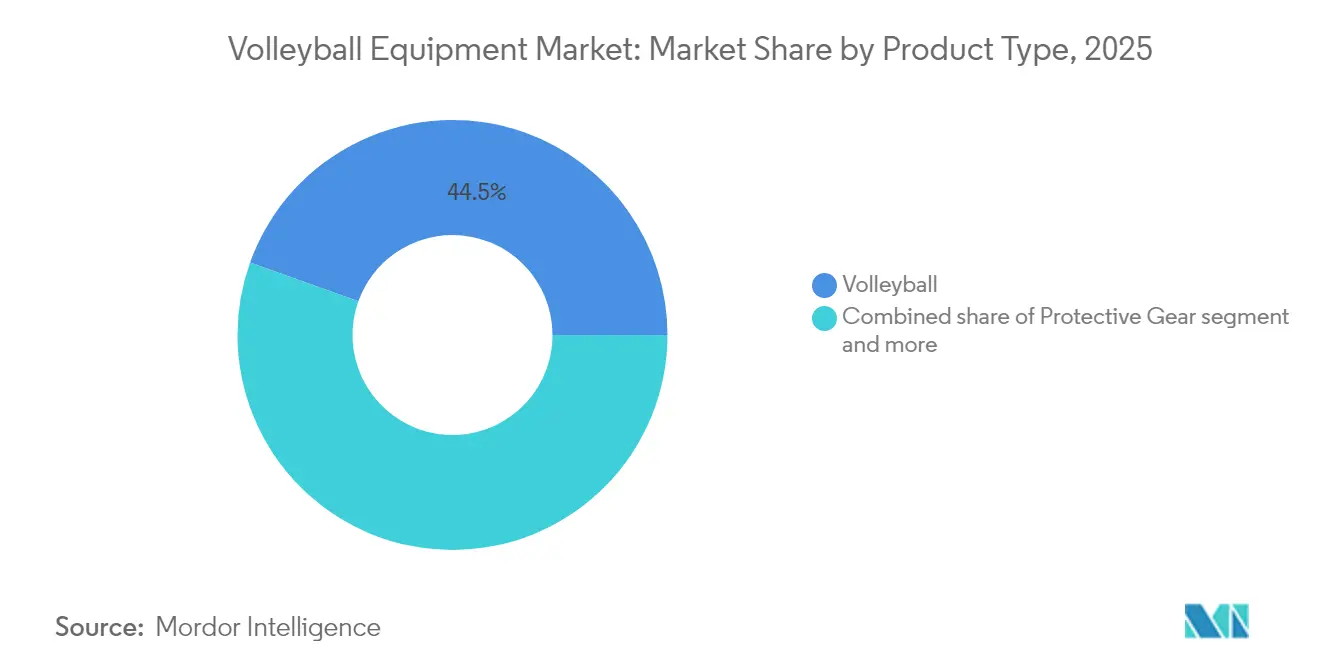
- Nach Produkttyp führten Volleybälle im Jahr 2025 mit einem Umsatzanteil von 44,53 %, während Trainingsgeräte und Zubehör bis 2031 voraussichtlich mit einer CAGR von 6,75 % wachsen werden.
- Nach Volleyballtyp beherrschten Hallenprodukte im Jahr 2025 mit einem Anteil von 61,02 % die Marktgröße für Volleyballausrüstung, während Beach-Varianten bis 2031 voraussichtlich mit einer CAGR von 5,93 % wachsen werden.
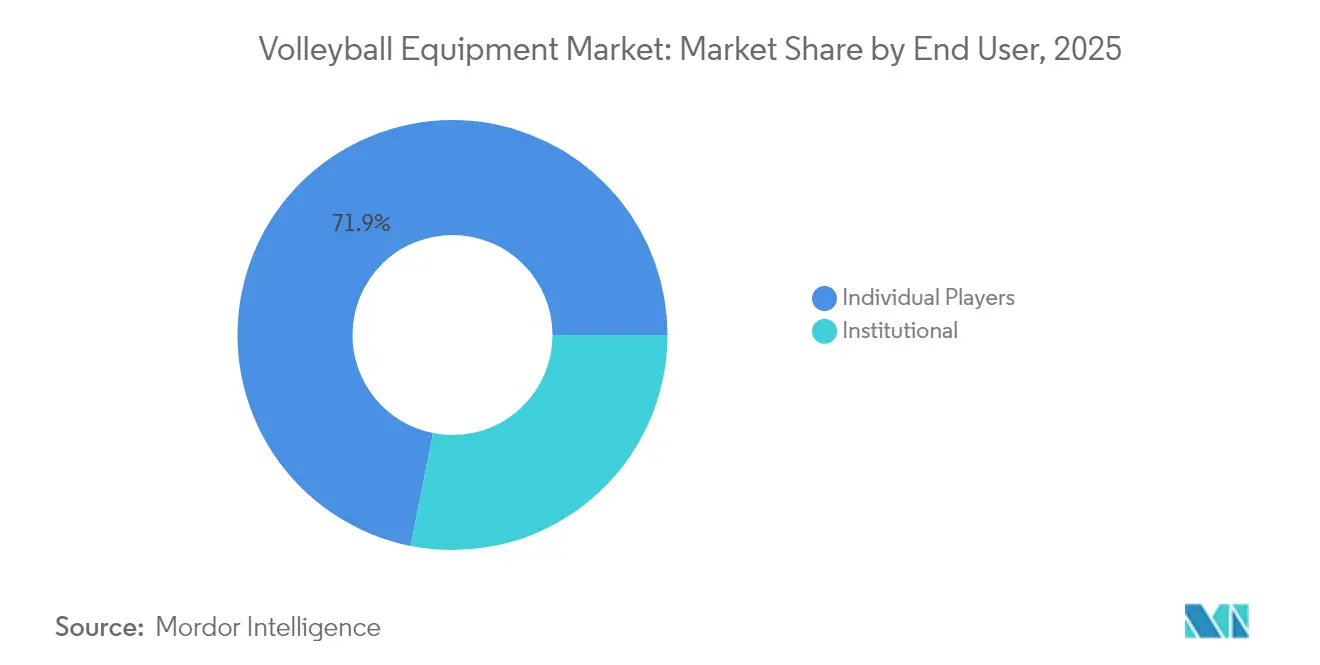
- Nach Endnutzer entfielen Einzelspieler im Jahr 2025 auf 71,88 % des Marktanteils für Volleyballausrüstung, während institutionelle Käufer bis 2031 die höchste CAGR von 6,42 % verzeichnen dürften.
- Nach Vertriebskanal entfielen Offline-Kanäle im Jahr 2025 auf 66,95 % des Umsatzes, während Online-Kanäle bis 2031 voraussichtlich eine CAGR von 7,32 % erreichen werden.
- Nach Geografie sicherte sich die Region Asien-Pazifik im Jahr 2025 einen Anteil von 35,44 %, während der Nahe Osten und Afrika bis 2031 mit der höchsten CAGR von 7,05 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende globale Teilnehmerzahlen und Profiligen | +1.2% | Global, insbesondere Asien-Pazifik, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau von Schul- und Hochschulsportprogrammen | +0.9% | Nordamerika, Europa, Indien, China | Langfristig (≥ 4 Jahre) |
| Einführung intelligenter, sensorgestützter Ausrüstung | +0.7% | Nordamerika, Europa, Japan | Kurzfristig (≤ 2 Jahre) |
| Innovation mit nachhaltigen Materialien bei Bällen und Netzen | +0.6% | Europa, Nordamerika, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Nachfrage nach leistungstechnisch optimierten Bällen | +0.8% | Global, angeführt von Profi- und Hochschulwettbewerben | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Vereins-, Schul- und Akademieökosystemen | +1.0% | Indien, China, Naher Osten und Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Teilnehmerzahlen und Profiligen
Die FIVB-Volleyball-Nations-League erweiterte ihr Teilnehmerfeld im Jahr 2025 auf 18 Nationalmannschaften, und der Beach Pro Tour verzeichnete laut der Internationalen Volleyball-Föderation (FIVB) einen Anstieg der Einträge um 41 %, von 704 Teams im Jahr 2024 auf 992 im Jahr 2025, unterstützt durch Preisgelder in Höhe von USD 6,75 Millionen. Jedes neu platzierte Team löst inkrementelle Käufe von Spielbällen, Trainingsbällen, Schiedsrichterständern und zertifizierten Netzsystemen aus, die der FIVB-Homologierung entsprechen müssen. Das Rebranding der japanischen SV.League hob Ausländerbeschränkungen auf und strebt bis 2030 den Status einer Premierliga an – ein Schritt, der bereits die Nachfrage nach FIVB-zugelassenen Bällen von Mikasa und Kohlefaserpfosten von Senoh ankurbelt[2]Quelle: Japan Times, „SV.League Rebranding,” japantimes.co.jp. Offiziell-Lieferantenvereinbarungen binden Marken effektiv in mehrjährige Ausrüstungsverträge ein, während Breitensportvereine, die die Maßstäbe der Elite nachahmen möchten, zu denselben Anbietern tendieren. Dieser Halo-Effekt steigert den Lifetime-Umsatz pro Kunde, insbesondere bei aufstrebenden Verbänden, die die olympische Qualifikation anstreben. Folglich wird die Sicherung von Verbandsausschreibungen zu einem zentralen Wachstumshebel sowohl für etablierte als auch für herausfordernde Marken.
Ausbau von Schul- und Hochschulsportprogrammen
Die NCAA führt 1.053 Männer-Volleyballteams, während die National Christian College Athletic Association (Nationaler christlicher Hochschulsportverband) den Sport im Jahr 2024–25 auf Meisterschaftsstatus erhob und damit eine messbare Nachfrage nach Einsteigerbällen, Netzen und Schutzausrüstung erzeugte, so die NCAA. In Indien erreichte der Volleyball-Verband im März 2024 den Status eines Centre of Excellence für die Bengaluru-Torpedoes-Akademie, und das Khelo-India-Budget wurde für das Haushaltsjahr 2025–26 auf INR 1.000 Crore (ca. USD 120 Millionen) erhöht, um Hallenbauprojekte und Trainerzertifizierungen zu fördern, so das Ministerium für Jugendfragen und Sport. Chinas nationales Mandat für 4,6 Millionen Sportanlagen unterstreicht die institutionellen Investitionen in Mehrzweckhallen, die häufig Volleyballfelder umfassen. Schulen erneuern ihre Ausrüstung in der Regel alle zwei bis drei Jahre, was für zertifizierte Lieferanten annuitätsartige Umsatzströme schafft. Frühzeitige Exposition fördert Markentreue, da Absolventen häufig dieselbe Ausrüstung für Freizeit- oder Vereinsspiel wählen und so den Customer-Lifetime-Value weit über den schulischen Markt hinaus verlängern.
Einführung intelligenter, sensorgestützter Ausrüstung
Sensorintegrierte Bälle transformieren bisher qualitatives Coaching in quantitativen, datengesteuerten Unterricht, indem sie Aufschlaggeschwindigkeit, Drallrate und Aufprallbelastung erfassen[3]Quelle: IEEE, „Sensortechnologie in Sportausrüstung,” ieeexplore.ieee.org. In den Vereinigten Staaten setzen Division-I-Programme zunehmend KI-gestützte Tracking-Kameras ein, die Bälle mit präzisen Oberflächenreflexionsparametern erfordern, um stabile optische Messwerte zu gewährleisten – was die Nachfrage nach eng spezifizierten Spielbällen antreibt. Der Impact-Report 2024 von Wilson hebt Lebenszyklusanalyseverfahren hervor, die Datenanalyse mit Nachhaltigkeitszielen verknüpfen und zeigen, dass „Design für Daten” und „Design für die Umwelt” bei der Ausrüstung der nächsten Generation zusammenlaufen. Gebündelte Angebote, die Hardware mit cloudbasierter Analytik kombinieren, ermöglichen wiederkehrende Abonnementerlöse und schaffen proprietäre Ökosysteme ähnlich dem Rasierer-und-Klingenmodell, das bei Wearables angewandt wird. Da die Hardwarepreise sinken, wird die Einführung voraussichtlich auf mittelrangige Hochschulen und aufstrebende Vereine ausgeweitet, was ein Technologie-Schwungrad beschleunigt, das frühe Einsteiger mit skalierbaren Softwareplattformen belohnt.
Innovation mit nachhaltigen Materialien bei Bällen und Netzen
Covestros biobasierte TPU-Mischungen reduzieren den Petrochemieeinsatz und erfüllen gleichzeitig die FIVB-Rückprallormen, was Herstellern hilft, sich gegen volatile PVC-Preise abzusichern und EU-ESG-Anforderungen zu erfüllen. Mikasas Beachball BV550C mit Recyclingnylon-Bezug verdeutlichte diesen Wandel bei seiner Premiere bei den Olympischen Spielen Paris 2024. Die EU-Politik beschleunigt die Einführung von Kreislaufdesign: Die Ökodesign-Verordnung 2024/1781 verbietet die Deponierung unverkaufter Schuhe und Bekleidung ab Juli 2026 und veranlasst Marken zur Annahme von Kreislaufdesign[4]Quelle: Europäische Kommission, „Ökodesign-Verordnung 2024/1781,” europa.eu. ISO-14001-Zertifizierung und externe Lebenszyklusanalysen prägen zunehmend europäische Ausschreibungen und machen Nachhaltigkeit zu einer Beschaffungsvoraussetzung statt zu einem Branding-Instrument. Frühe Einsteiger, die recycelbare Polymere integrieren und Rücknahmeprogramme einführen, erhalten bevorzugten Zugang zu Schul-, Kommunal- und anderen öffentlichen Aufträgen, die durch grüne Mandate geregelt werden.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kosten für professionelle Bälle | -0.5% | Global; akut in Lateinamerika, Afrika, Südasien | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche Standards in Ligen und Regionen | -0.4% | Global; größte Fragmentierung in Asien-Pazifik, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Hohe Wartungs- und Installationskosten für Spielfelder | -0.6% | Schwellenmärkte in Afrika, Südasien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| PU/PVC-Preisvolatilität und verschärfte ESG-Regulierung | -0.7% | Global; regulatorischer Druck am stärksten in Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für professionelle Bälle
Hochwertige Lederbälle von Mikasa, Molten und Baden werden für USD 85–150 verkauft, was sie für viele Schulen in Südasien und im subsaharischen Afrika unerschwinglich macht, so Baden Sports Canada. Indiens GST-Senkung auf 5 % im September 2025 trägt zur Preisentlastung bei, gleicht jedoch die hohen Kosten für importierte Kunstledereinsatzmaterialien, die von Fabriken in Jalandhar und Meerut verwendet werden, nicht aus. Infolgedessen verlassen sich budgetbeschränkte Programme auf PVC-Bälle im Preisbereich USD 20–30, die schnell verschleißen, die Kompetenzentwicklung einschränken, aber eine stetige Ersatznachfrage erzeugen. Hersteller, die Verbundwerkstoffe aus thermoplastischem Elastomer im Preissegment USD 40–60 einführen, können Institutionen ansprechen, die Langlebigkeit zu zugänglichen Preisen suchen. Die Überbrückung dieser Erschwinglichkeitslücke ist entscheidend für die Ausweitung der Beteiligung und das Aufrechterhalten des langfristigen Marktwachstums.
Uneinheitliche Standards in Ligen und Regionen
Die FIVB, die NCAA und wichtige nationale Verbände setzen unterschiedliche Balldimensionen, Druckwerte und Farbanforderungen durch und veranlassen Hersteller zu kostenintensiver Kleinserienfertigung. Kleinere Marken haben Schwierigkeiten, mehrere Homologierungsgebühren zu finanzieren, die pro Modell USD 50.000 übersteigen können. Vereine in Schwellenmärkten erwerben häufig unwissentlich nicht konforme Bälle und sehen sich dann mit Ersatzkosten konfrontiert, wenn ihre Ausrüstung die Turnier-Zertifizierungsstandards nicht erfüllt. Diese fragmentierten Standards erhöhen die SKU-Komplexität, erhöhen die Logistikbelastung und drücken die Lieferantenmargen. Eine einheitliche globale Spezifikation könnte die Fertigung rationalisieren und Größenvorteile erschließen, doch bis dahin bleibt die Compliance-Reibung eine strukturelle Belastung für den Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Volleybälle sichern den Umsatz, Trainingsgeräte beschleunigen das WachstumVolleybälle entfielen im Jahr 2025 auf 44,53 % des Umsatzes und unterstreichen ihre unverzichtbare Rolle auf jeder Spielebene. Netze und Pfosten folgen, unterstützt durch institutionelle Upgrades von veralteten Stahlsystemen auf korrosionsbeständige Kohlefaser-Designs, wie Senohs DE53-Pfosten zum Preis von über USD 1.000. Das Segment Trainingsgeräte ist das am schnellsten wachsende und wird bis 2031 voraussichtlich mit einer CAGR von 6,75 % wachsen, angetrieben durch sensorgestützte Bälle und KI-Videotracker, die Coaching-Programme verbessern. Schutzausrüstung profitiert von einem gestiegenen Bewusstsein für Verletzungsprävention, insbesondere bei weiblichen Athletinnen, die höhere ACL-Verletzungsraten aufweisen. Das Schuhsegment ist nach wie vor hart umkämpft, mit Nikes Zoom Hyperset 2 für USD 135 für Elitespieler und dem HyperQuick für USD 75 für preisbewusste Käufer.
Gebündelte Beschaffung gewinnt an Bedeutung: Badens Champions-Set, das Ball, Netz, Pfosten und Linien für USD 239,99 kombiniert, ist bei Gemeinschaftsvereinen beliebt, denen Beschaffungsexpertise fehlt, so Baden Sports Canada. Softwarezusätze für Trainingsgeräte, wie IMU-Sensor-Neukalibrierungsabonnements, generieren wiederkehrende Erlöse. Während Schuhe und Bandagen niedrigere Margen aufweisen als Bälle, fördern sie Markentreue und Cross-Selling-Möglichkeiten. Lieferanten, die margenstarke Kernprodukte mit komplementären Ökosystemangeboten ausbalancieren, stärken die Kundenbindung und erweitern den gesamten Markt für Volleyballausrüstung.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Volleyballtyp:
Hallen-Volleyball dominiert, Beach-Volleyball gewinnt an DynamikHallenvolleyball entfiel im Jahr 2025 auf 61,02 % der Ausrüstungsverkäufe, angetrieben durch Schulligen und Profifrachisen, die auf Parkettfelder und Leder- oder Verbundbälle angewiesen sind, die auf kontrollierten Rückprall ausgelegt sind, so die Internationale Volleyball-Föderation (FIVB). Beach-Volleyball, unterstützt durch eine Zunahme der teilnehmenden Teams und steigende Preisgelder, wird bis 2031 voraussichtlich mit einer CAGR von 5,93 % wachsen. Die Ausrüstungsspezifikationen unterscheiden sich: Beach-Bälle haben weichere, wasserbeständige Bezüge und niedrigeren Innendruck, während Pfosten rostschutzbeständige Beschichtungen benötigen, um Außenbedingungen standzuhalten.
Das Wachstum im Beach-Bereich verlagert die Nachfrage hin zu portablen, wetterfesten Sets, wie Senohs DE5000-Pfostensystem, das eloxierte Rohre und Sandanker für USD 395 umfasst. Junior-Beach-Events, die von der Qatar Foundation ausgerichtet werden, veranschaulichen die geografische Expansion über die traditionellen nordamerikanischen und europäischen Märkte hinaus. Marken, die modulare Systeme für Hallen-, Beach- und sogar Schnee-Volleyball anbieten, werden Mehrzweckeinrichtungen ansprechen, die eine maximale Ressourcennutzung anstreben.
Nach Endnutzer:
Einzelspieler führen, Institutionen beschleunigen das WachstumEinzelspieler entfielen im Jahr 2025 auf 71,88 % des Umsatzes im Markt für Volleyballausrüstung, hauptsächlich getragen durch Gartensets und Freizeitbälle im Preisbereich USD 20 bis USD 40. Institutionelle Käufer, darunter Schulen, Hochschulen und Vereine, werden voraussichtlich das gesamte Marktwachstum mit einer CAGR von 6,42 % übertreffen, unterstützt durch staatliche Förderprogramme wie Indiens INR-1.000-Crore-Khelo-India-Programm und den FIVB-Volleyball-Empowerment-Fonds. Institutionen erneuern Spielbälle in der Regel jede Saison, um Homologierungsstandards zu erfüllen, was vorhersehbare Nachbestellungszyklen schafft.
Einzelverbraucher bleiben stark preissensitiv mit geringerer Markentreue, doch zunehmend streben ambitionierte Spieler nach NFHS-zugelassenen Verbundbällen im Preisbereich USD 50–70, was mittelpreisige Wachstumschancen für Marken bietet, die Qualität mit Erschwinglichkeit verbinden. In den Vereinigten Staaten verwischt Vereins-Volleyball die Grenze zwischen individueller und institutioneller Nachfrage, da von Eltern organisierte Teams Sammelbestellungen über direkte Verbraucherkanäle aufgeben. Mengenbasierte Rabatte und Anpassungsoptionen, einschließlich Logos und Farbauswahl, stärken die Lieferantenpositionierung in diesem hybriden Segment.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Vertriebskanal:
Offline hält den Anteil, Online wächst starkStationäre Einzelhändler entfielen im Jahr 2025 auf 66,95 % des Umsatzes im Markt für Volleyballausrüstung und spiegeln damit die haptische Natur der Ballbewertung und die logistische Effizienz der Großbestellungsabwicklung für Schulen wider. Online-Kanäle wachsen jedoch mit einer CAGR von 7,32 %, unterstützt durch einen Anstieg des E-Commerce-Verkehrs bei Sportausrüstung. Während Desktop-Computer bei komplexen Käufen noch den Großteil der Konversionen dominieren, entfallen nun 63 % des Browsing-Traffics auf Mobilgeräte, was darauf hindeutet, dass Produktentdeckungen zunehmend auf Handgeräten beginnen.
Marken setzen auf Omnichannel-Strategien: Wilson und Baden betreiben eigene E-Commerce-Seiten und pflegen gleichzeitig Partnerschaften mit Dick's Sporting Goods und Decathlon für Anproben im Geschäft. Bezahlte Suchanzeigen machen 56,5 % des Online-Traffics aus und unterstreichen die Bedeutung von SEO und gesponserten Einträgen. Abonnementmodelle, wie vierteljährliche Balllieferungen und jährliche Netzersetzungen, reduzieren die Abwanderung und stabilisieren den Umsatz, was einen verteidigungsfähigen Vorteil gegenüber preisgetriebenen Wettbewerbern schafft.
Geografische Analyse
APAC-Volleyball-Ausrüstungsmarkt
Die asiatisch-pazifische Region hielt im Jahr 2025 mit 35,44 % den größten regionalen Anteil am Umsatz mit Volleyball-Ausrüstung, unterstützt durch Chinas 4,07 Milliarden Quadratmeter Sportanlagen und staatliche Mandate zur Förderung körperlicher Aktivität. Indien ist der am schnellsten wachsende Teilmarkt, angetrieben durch erhöhte Khelo-India-Budgets, GST-Senkungen auf Sportartikel und FIVB-zertifizierte Akademien, die gemeinsam die Nachfrage nach zertifizierten Bällen und tragbaren Netzsystemen ankurbeln. Das Rebranding der japanischen SV.League bietet ein gemischtes Bild: Steigende professionelle Standards treiben den Verkauf von Premium-Ausrüstung an, während demografische Gegenströmungen zu einem Rückgang der Jugendbeteiligung führen.
EMEA- und Nordamerika-Volleyball-Ausrüstungsmarkt
Der Nahe Osten und Afrika verzeichnen voraussichtlich die höchste CAGR von 7,05 % bis 2031, beflügelt durch Katars Ausrichtung großer Turniere und den Sieg der VAE beim Unified Volleyball World Cup 2025. Der globale Investitionskanal der FIVB in Höhe von 47 Millionen USD stellt aufstrebenden Verbänden Ausrüstungszuschüsse bereit; der fragmentierte Vertrieb und die Preissensibilität erfordern jedoch hybride Ansätze, die lokale Großhändler mit Direct-to-Consumer-E-Commerce kombinieren. Nordamerika und Europa sind zwar reife Märkte, weisen jedoch stetige Ersatzzyklen auf, wobei allein die 1.053 Männerteams der NCAA saisonale Nachbestellungen von FIVB-zugelassenen Bällen sicherstellen und EU-Grünbeschaffungsregeln ISO-14001-zertifizierte Lieferanten bevorzugen.
LATAM-Volleyball-Ausrüstungsmarkt
Lateinamerika bleibt untererschlossen. Die brasilianischen Bundesausgaben für Sport und Freizeit liegen deutlich unter dem früheren Niveau, was öffentliche Beschaffungen einschränkt, während Argentiniens Liga ACLAV auf Vereinsfinanzierung statt auf zentralisierte Beschaffung setzt, was die Nachfrage fragmentiert und die logistischen Stückkosten erhöht. Dennoch zeigen WHO-Daten, dass die Region weltweit einen der höchsten Anteile inaktiver Erwachsener aufweist, was auf latentes Wachstumspotenzial hindeutet, sofern die Erschwinglichkeit verbessert und Breitenprogramme ausgebaut werden. Herausfordernde Marken, die Direct-to-Consumer-Kanäle nutzen, sind gut positioniert, um ineffiziente Einzelhandelsnetze zu umgehen und diese unerschlossene Nachfrage zu erschließen.


Regulatorisches Umfeld
Volleyballausrüstung wird durch sportartspezifische Zertifizierungsanforderungen sowie übergreifende Produktnormen geprägt. Auf höchstem Niveau setzt die Homologation der Fédération Internationale de Volleyball (FIVB) die Compliance-Maßstäbe für Bälle und Systemkomponenten, die bei der Beschaffung für sanktionierte Wettbewerbe eingesetzt werden, was wiederum bestimmt, welche Lieferanten sich für Ausschreibungen von Verbänden und Ligen qualifizieren. Parallel dazu definieren formale Normen die Produktanforderungen für institutionelle Installationen, einschließlich EN 1271:2014 für funktionale und sicherheitsrelevante Anforderungen sowie Prüfverfahren für Volleyballausrüstung im Innen- und Außenbereich.
In Nordamerika erstreckt sich die Standardisierung auch auf die Terminologie der Anlagenspezifikation durch ASTM F3683-24, welche die Terminologie für gewerblich installierte Volleyballausrüstung und Trennvorhänge im Innenbereich definiert. Diese Rahmenwerke beeinflussen die Designvalidierung, Dokumentation und Angebotserstellung und können die Compliance-Kosten für Lieferanten erhöhen, die sowohl FIVB-konforme Wettkampfumgebungen als auch Schul- oder Kommunalinstallationen bedienen.
Wettbewerbslandschaft
Der Markt für Volleyballausrüstung bleibt mäßig fragmentiert, angeführt von Mikasa, Molten, Wilson, Tachikara und Spalding. Mikasa nutzt olympische Sponsorings und den Beach Pro Tour, um Premiumsichtbarkeit zu sichern, während Moltons FLISTATEC-Technologie seine Präsenz bei NCAA-Meisterschaften festigt. Senoh, über den exklusiven nordamerikanischen Partner Sports Imports, dominiert mit über 90 % der FIVB-zugelassenen Netzsysteme in US-amerikanischen Hochschulprogrammen und demonstriert damit eine nahezu monopolartige Nische.
Der Konsolidierungsdruck steigt: RIP-IT Sports übernahm Tachikara im Januar 2024 und erhielt damit eine Japan-nach-Nordamerika-Lieferkette, die Frachtkosten und Homologierungskosten pro Einheit reduziert. Freie Marktpotenziale konzentrieren sich auf nachhaltige Materialien, Sensorintegration und Vertriebsflexibilität. Wilsons Lebenszyklusanalysebericht 2024 hebt transparente ESG-Kennzahlen hervor, die zunehmend für europäische Ausschreibungen erforderlich sind, während Covestros biobasiertes TPU eine vorgelagerte Materialdifferenzierung bietet.
Herausfordernde Marken steigerten ihren Marktanteil zwischen 2019 und 2024 durch digital-first, direktverbraucherorientierte Strategien, die etablierte Anbieter beim Preis unterbieten. Traditionsunternehmen reagieren mit Augmented-Reality-Produktvorschauen und KI-gestützten Größenwerkzeugen, um das Einkaufserlebnis im Geschäft online zu replizieren. Modulare Smart-Ausrüstungs-Ökosysteme, die Hardware- und Softwareabonnements kombinieren, generieren wiederkehrende Erlöse und erhöhen die Wechselkosten, was frühe Einsteiger für überproportionale Gewinne positioniert, sobald Sensortechnologie erschwinglicher wird.
Marktführer der Volleyballausrüstungsbranche
Mikasa Corporation
Spalding Sports Equipment
Tachikara Holdings, Ltd.
Wilson Sporting Goods Co.
Molten Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Volleyball-Ausrüstungsmarkt
- Mikasa Corporation
- Molten Corporation
- Wilson Sporting Goods Co.
- Tachikara Holdings Ltd.
- Spalding Sports Equipment
- Baden Sports
- ASICS Corporation
- Mizuno Corporation
- Under Armour, Inc.
- Nike, Inc.
- Adidas AG
- Puma SE
- Senoh Corporation
- Gared Holdings
- Douglas Sports
- Bison, Inc.
- Jaypro Sports, LLC
- United Volleyball Supply, LLC
- Park & Sun Sports
- Champion Sports

Marktchancen und Zukunftsaussichten
Technologiegestützte Trainingsökosysteme schaffen einen klareren Freiraum, in dem sich Ausrüstungskäufe zunehmend mit laufenden Dienstleistungen bündeln. Sensorintegrierte Trainingsgeräte und Performance-Analytics-Workflows haben sich in strukturiertere Trainingsumgebungen verlagert, was Anbietern Spielraum gibt, Hardware (Bälle, trackingkompatible Ausrüstung, Zubehör) mit Software-Add-ons und Neukalibrierungs- oder Content-Abonnements zu kombinieren. Dieses Modell verschiebt die Nachfrage von Einmaltransaktionen hin zu wiederkehrenden Ausgaben.
Nachhaltigkeit und öffentliche Beschaffung beeinflussen ebenfalls die Produkt-Roadmaps und die Angebotsqualifikation in wichtigen Käuferregionen. Die EU-Ökodesign-Verordnung 2024/1781, einschließlich des ab Juli 2026 geltenden Verbots der Deponierung unverkaufter Schuhe und Bekleidung, verstärkt den Druck zu zirkulärem Design, der sich bereits in Ausschreibungen durch Anforderungen an ISO 14001 und Lebenszyklusanalyse-Dokumentation zeigt, und Mikasa hat mit dem für die Olympischen Spiele Paris 2024 eingeführten Beachball BV550C eine Ausrichtung auf recycelte Materialien signalisiert. Indiens Budgeterweiterung für Khelo India für 2025-26 und der Fokus von NITI Aayog im Jahr 2026 auf den Aufbau von Fertigungskapazitäten für Sportausrüstung deuten ebenfalls auf Chancen für eine stärker lokalisierte Produktion und Angebote im Einstiegssegment hin, die die Frachtkosten senken und die institutionelle Erschwinglichkeit verbessern, während die Zertifizierungskonformität gewahrt bleibt.
Recent Industry Developments in Volleyball-Ausrüstungsmarkt
- März 2026: Mikasa Corporation gibt eine Partnerschaft mit dem Polnischen Volleyballverband bekannt, um ab der Saison 2026/2027 offizieller Volleyball-Lieferant für Hallen- und Beachwettbewerbe zu werden. Diese Partnerschaft unterstützt die Sichtbarkeit von Mikasa bei der Beschaffung in europäischen Märkten durch verbandsgestützte Veranstaltungen.
- Februar 2026: Mikasa USA geht ein mehrjähriges Engagement mit den professionellen Beachvolleyball-Athletinnen Taryn Brasher und Kristen Nuss (TKN) ein. Das Sponsoring-Programm erhöht die Markenpräsenz im Profi-Beach-Segment und erweitert die Reichweite auf College-Zielgruppen.
- Oktober 2025: Spalding Sports Equipment sichert sich eine exklusive Einzelhandelspartnerschaft mit Overtime und Overtime Elite (Co-Branding-Produkte). Die Zusammenarbeit erweitert den Vertrieb mit Produkten, die auf die Nachfrage von Jugend- und Profiligen ausgerichtet sind.


Volleyball-Ausrüstungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Volleyballausrüstung den Verkauf von physischer Ausrüstung, die zum Spielen oder Training für Hallen- und Beachvolleyball verwendet wird, über Einzelhandel und institutionelle Beschaffung, erfasst als Marktwert in USD.
Ausgeschlossener Umfang: Wir schließen Volleyball-Veranstaltungsdienstleistungen, Medienrechte, Trainerdienstleistungen und reine digitale Trainingsabonnements aus, die keine physische Ausrüstung beinhalten.
Übersicht der Segmentierung
- Nach Produkttyp
- Volleybälle
- Netze und Pfosten
- Schuhe
- Schutzausrüstung
- Trainingsgeräte und Zubehör
- Nach Volleyballtyp
- Hallenvolleyball
- Beach-Volleyball
- Nach Endnutzer
- Institutionell (Schulen, Hochschulen, Sportvereine und mehr)
- Einzelspieler
- Nach Vertriebskanal
- Offline-Kanäle
- Online-Kanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Polen
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Thailand
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Katar
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, die Grundstruktur des Marktes festzulegen und die Annahmen an reale Teilnahme- und Handelssignale zu koppeln. Wir haben öffentliche Quellen wie FIVB-Regeln und -Richtlinien, nationale Sportverbände und Zusammenfassungen zur Teilnahme an Schulsport, sowie staatliche Statistikportale (zum Beispiel Konsumausgaben und Preisindizes, sofern relevant) ausgewertet.
Um Angebots- und Vertriebsmuster zu untermauern, haben wir außerdem Zoll- und Handelsdatensätze aus Quellen wie UN Comtrade und nationalen Zoll-Dashboards herangezogen, zusätzlich zu Publikationen von Sportartikelverbänden und ausgewählten Peer-Review-Artikeln zu Trends der Sportteilnahme. Wir nutzten Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichte, um Produktpositionierung, Kanalmix und Expansionspläne zu verstehen. Zudem stützten wir uns bei Bedarf zur Klärung auf kostenpflichtige Abonnements, die Unternehmensfinanzdaten und -analysen, die Verfolgung globaler Verträge und Ausschreibungen sowie sendungsbezogene Import- und Exportprüfungen unterstützen. Diese Sekundärquellen sind exemplarisch, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Kreuzprüfung und Lückenschließung herangezogen.
Primärinterviews und -umfragen
Die Primärforschung wurde genutzt, um zu prüfen, was wir in öffentlichen Quellen sahen, und dies in praktische Preis- und Volumenannahmen umzusetzen. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Fachhändlern, auf E-Commerce fokussierten Verkäufern und institutionellen Käufern wie Vereinen und Schulen, und wir überprüften die Eingaben über wichtige Nachfrageregionen hinweg, um eine Überbewertung eines einzelnen Landes zu vermeiden.
Diese Gespräche halfen, die Ersatzzyklen für Volleybälle und Schutzausrüstung, typische Bestellgrößen, Preisstaffeln nach Qualitätsstufe und die Abgrenzung zwischen echter Volleyballausrüstung und angrenzender Sportausrüstung, die an Volleyballspieler vermarktet wird, zu bestätigen.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 20% | APAC: 39% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 36% | EMEA: 36% |
| Kleinere Akteure: 22% | Manager: 44% | Amerika: 25% |
Marktgrößenbestimmung & Prognose
Der Kernaufbau verwendet einen Top-down-Ansatz für den Nachfragepool, bei dem Teilnahme- und Programmzahlen in Ausrüstungsbedarf übersetzt und anschließend anhand von im Markt beobachteten Preisbändern in Werte umgerechnet werden. Für Volleyball umfassen die wichtigsten Inputs die Richtung der Teilnahme in Hallen- versus Beachvolleyball, die Programmaktivität in Schulen und Vereinen, die Ersatzhäufigkeit für Volleybälle und Schutzausrüstung, Nettobeschaffungsmuster für Anlagen sowie Verschiebungen im Kanalmix hin zu Online.
Sobald diese Nachfrageblöcke erstellt waren, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen kreuzgeprüft, wie zum Beispiel stichprobenartigen Prüfungen von Marken- und Händlersortimenten, typischen Preisspannen nach Qualitätsstufe und Diskussionen zum Mix auf Distributorenebene. Diese Prüfungen werden dann verwendet, um offensichtliche Überzählungen zu korrigieren. Wo Informationen fehlten, haben wir Lücken durch konservative Annahmen zu Durchdringung oder Ersatz gefüllt und diese anschließend in Folgegesprächen mit Experten erneut getestet.
Für die Prognose wurde eine Szenarioanalyse rund um das Teilnahmewachstum und die Preisentwicklung angewendet, unterstützt durch Expertenkonsens darüber, wie sich Inflation, Promotionsintensität und institutionelle Budgets im Prognosezeitraum voraussichtlich entwickeln werden. Die finalen Zahlen bleiben nachvollziehbar an eine kleine Anzahl messbarer Treiber gekoppelt, die aktualisiert werden können, wenn neue Signale auftreten.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse durch mehrere Prüfungen, die nach Diskrepanzen zwischen dem Modell und realen Signalen suchen, wie ungewöhnlichen Spitzen bei den implizierten Ausgaben pro Spieler oder plötzlichen Verschiebungen des Kanalanteils, die nicht durch Interviews gestützt werden. Die Eingaben werden schrittweise geprüft, zunächst auf Annahmeebene und dann auf Gesamtmarktebene, bevor eine abschließende Analystenprüfung erfolgt.
Wenn große Abweichungen gegenüber externen Indikatoren wie Handelsbewegungen, Leitpreisen oder Teilnahmetrends auftreten, überprüfen wir die Annahmen erneut und kontaktieren bei Bedarf erneut Branchenteilnehmer, um zu klären, was sich geändert hat. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis eintritt, wie eine größere Preisanpassung, eine Richtlinienänderung, die Sportprogramme betrifft, oder eine bedeutende Kanalstörung. Vor der Auslieferung wird das Modell mit einer letzten Prüfung erneut durchlaufen, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Volleyballausrüstung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktschätzungen für Volleyballausrüstung können voneinander abweichen, da der Markt auf mehr als eine praktische Weise definiert und anschließend anhand unterschiedlicher Annahmen bepreist werden kann. Unterschiede ergeben sich in der Regel daraus, was als Ausrüstung erfasst wird, wie Online-Preisgestaltung und Rabatte behandelt werden, und ob die institutionelle Beschaffung mit derselben Sorgfalt wie der Einzelhandel gemessen wird.
Einige Zahlen erweitern den Umfang, um Volleyball-Bekleidung und -Schuhe als Teil der Ausgaben einzubeziehen, was die Gesamtsummen erhöht. In der von Mordor Intelligence verwendeten Methodik ist der erfasste Wert auf Ausrüstung und Geräte beschränkt, die direkt für Spiel und Training verwendet werden, und reine Bekleidungskategorien bleiben außerhalb des Marktes, selbst wenn sie an Volleyballspieler vermarktet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,89 Mrd. USD (2026) | |
| Branchenverlag A | 2,80 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und scheint eine breite Produktliste einzubeziehen, die Ausrüstung mit Bekleidung und Schuhen vermischt, was die erfassten Ausgaben und den implizierten Preismix verändert. |
| Pressemitteilung B | 3,90 Mrd. USD (2024) | Kombiniert Bekleidung und Ausrüstung in einer Gesamtsumme, und das Preisniveau des Basisjahres ist nicht klar für Kanalrabatte oder die Verschiebung hin zu Online-Bündeln normalisiert. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch den Umfang und die Abstimmung des Basisjahres und anschließend durch den Umgang mit der Preisentwicklung bei online-intensiven Kategorien. Unser Ansatz hält den Markt nachvollziehbar an teilnahmegebundene Nachfrageblöcke und praktische Preisbänder gekoppelt, was Aktualisierungen wiederholbar macht, wenn sich neue Signale zu Programmen, Handel oder Preisen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Volleyballausrüstung im Jahr 2026?
Er wurde im Jahr 2026 auf USD 3,89 Milliarden bewertet und soll bis 2031 USD 5,08 Milliarden erreichen.
Welche Produktkategorie dominiert den aktuellen Absatz?
Volleybälle führen mit 44,53 % des weltweiten Umsatzes, obwohl Trainingszubehör mit einer CAGR von 6,75 % am schnellsten wächst.
Welche Region wächst am schnellsten?
Die Region Naher Osten und Afrika wird bis 2031 mit einer CAGR von 7,05 % prognostiziert – der höchsten unter allen Geografien.
Wer sind die wichtigsten Balllieferanten?
Mikasa und Molten führen die Liste an, gestützt durch offizielle Ballverträge mit der FIVB und der NCAA, die Premium-Sichtbarkeit sichern.
Welche Nachhaltigkeitsvorschriften belasten Hersteller am stärksten?
Die EU-Ökodesign-Verordnung 2024/1781 verbietet ab Juli 2026 die Entsorgung unverkaufter Waren und drängt zusammen mit den CSRD-Berichtspflichten Lieferanten zu recycelten und biobasierten Materialien.
Seite zuletzt aktualisiert am:



