
Tamaño y cuota del mercado de realidad virtual, aumentada y mixta (VR/AR)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 26.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 106.42 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 31.67 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
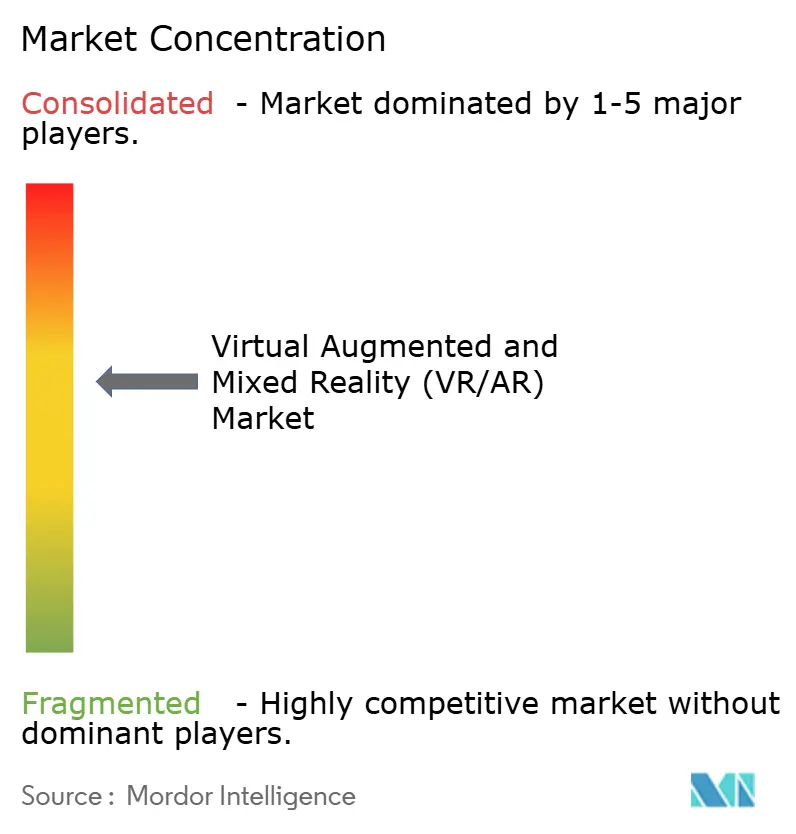
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de realidad virtual, aumentada y mixta (VR/AR) por Mordor Intelligence
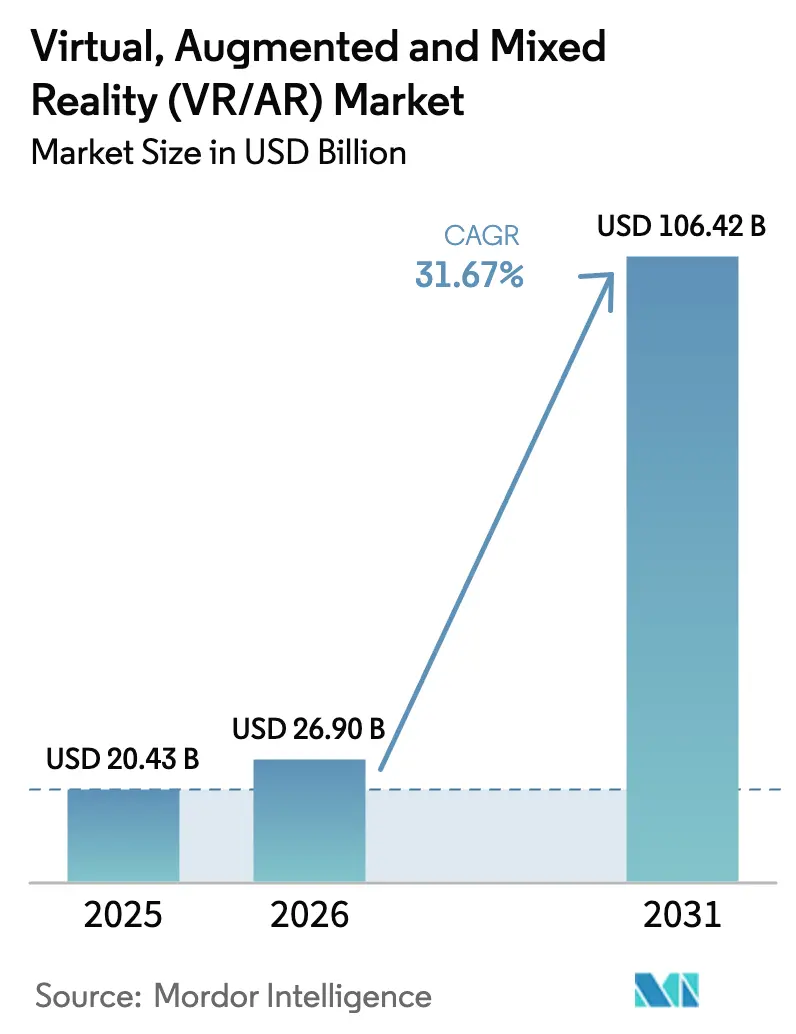
El tamaño del mercado de realidad virtual, aumentada y mixta se valoró en 20.430 millones de USD en 2025 y se estima que crecerá desde 26.900 millones de USD en 2026 hasta alcanzar los 106.420 millones de USD en 2031, a una CAGR del 31,67% durante el período de previsión (2026-2031).
El auge refleja una adopción generalizada en entornos sanitarios, de fabricación, comercio minorista y otros ámbitos empresariales, respaldada por el despliegue de redes 5G, nodos de computación en el borde de la red y marcos de desarrollo de código abierto que reducen la latencia, mejoran la escalabilidad y acortan el tiempo hasta el producto mínimo viable. La innovación en hardware se orienta hacia auriculares más ligeros y gafas inteligentes, mientras que el crecimiento de los servicios señala un giro estructural hacia la renderización en la nube y las plataformas de realidad extendida gestionadas. La dinámica competitiva muestra cómo los ecosistemas de plataformas consolidan su influencia, incluso cuando los proveedores especializados se abren paso en nichos específicos de dominio. El impulso regional está liderado por la base instalada de América del Norte, aunque el apoyo político y la profundidad manufacturera de Asia-Pacífico apuntan a una expansión a largo plazo más rápida.
Conclusiones Clave del Informe
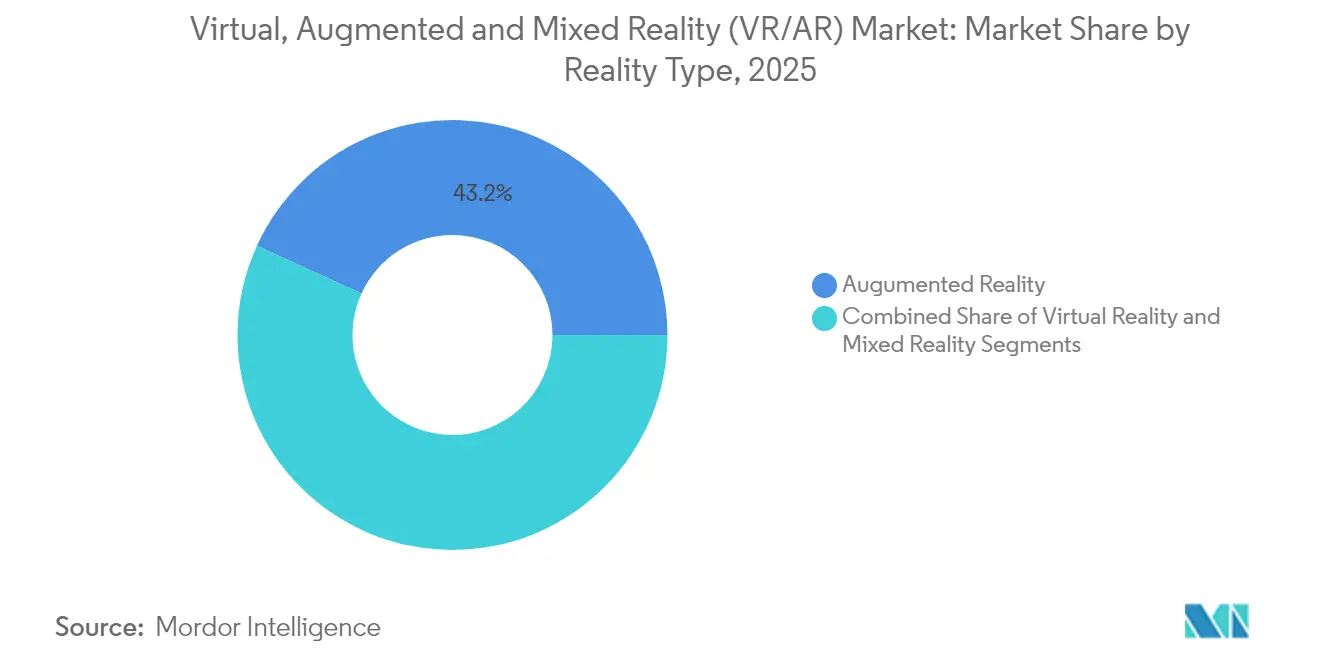
- Por tipo de realidad, la Realidad Aumentada lideró con el 43,18% de la participación del mercado de Realidad Virtual, Aumentada y Mixta en 2025, mientras que la Realidad Mixta está en camino de registrar la CAGR más rápida del 33,69% hasta 2031.
- Por componente, el hardware representó el 56,05% del tamaño del mercado de Realidad Virtual, Aumentada y Mixta en 2025; se prevé que los servicios se expandan a una CAGR del 36,46% hasta 2031.
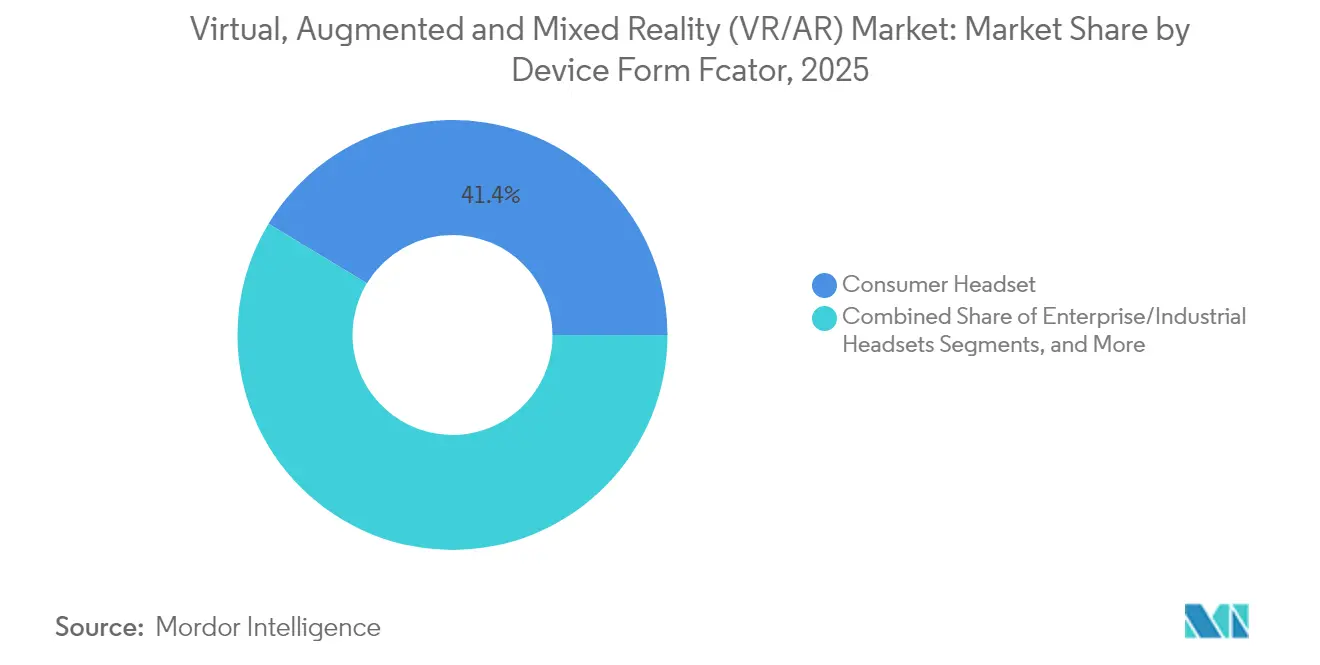
- Por factor de forma del dispositivo, los auriculares para consumidores representaron el 41,35% de los ingresos de 2025, mientras que las gafas inteligentes están proyectadas para crecer a una CAGR del 30,95%.
- Por industria de usuario final, los videojuegos y los deportes electrónicos contribuyeron con el 37,85% de los ingresos de 2025; se proyecta que la atención médica crezca a una CAGR del 33,29% hasta 2031.
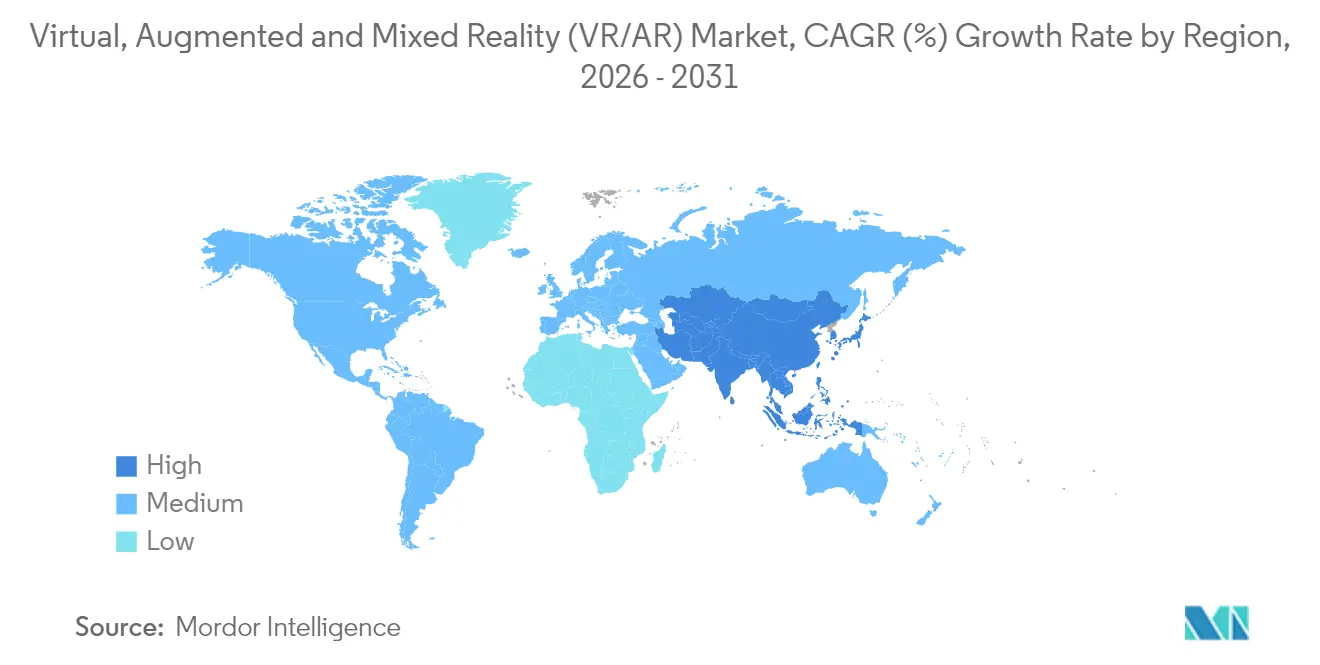
- Por geografía, América del Norte retuvo el 27,45% de la participación en 2025, pero se proyecta que Asia-Pacífico registre una CAGR del 34,57% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Adopción explosiva de juegos y deportes electrónicos | +8.2% | Global, con concentración en América del Norte y Asia-Pacífico | Medio plazo (2-4 años) |
| Despliegues de formación empresarial y asistencia remota | +7.5% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Redes 5G/borde de red que permiten la transmisión de realidad extendida con baja latencia | +6.8% | Núcleo de Asia-Pacífico, con extensión a América del Norte y la UE | Medio plazo (2-4 años) |
| Kits de desarrollo de realidad extendida de código abierto que reducen el tiempo hasta el producto mínimo viable | +4.1% | Global | Corto plazo (≤ 2 años) |
| Flujos de trabajo de mantenimiento de gemelos digitales industriales | +3.9% | América del Norte y la UE, emergiendo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales de I+D en el metaverso (KR, CN) | +2.7% | Asia-Pacífico, con efectos de extensión de políticas a nivel global | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción explosiva de juegos y deportes electrónicos
Los juegos siguen siendo el ancla del mercado de realidad virtual, aumentada y mixta, aunque el giro hacia los deportes electrónicos y los mundos de juego en red social está ampliando las bases de usuarios y la duración de las sesiones. Meta distribuyó volúmenes récord de auriculares de la serie Quest en 2024, validando la demanda de dispositivos autónomos de precio medio a medida que las franquicias de contenido escalan en modelos de servicio en directo. Los módulos de entrenamiento asistidos por IA integrados en los títulos de realidad virtual ofrecen mejoras de rendimiento de dos dígitos para los equipos profesionales, subrayando un camino desde el ocio del consumidor hacia el entrenamiento de alto rendimiento. El apetito inversor se mantiene, ilustrado por financiaciones millonarias de estudios orientadas a lanzamientos multiplataforma dirigidos al público norteamericano. Se espera que la evolución del segmento eleve el ingreso medio por usuario a medida que maduren los torneos premium, la comercialización dentro del juego y los modos de espectador con publicidad.
Despliegues de formación empresarial y asistencia remota
Las corporaciones en el mercado de realidad virtual, aumentada y mixta (VR/AR) están migrando de pilotos aislados a despliegues de realidad extendida a escala de flota a medida que se consolidan los retornos medibles. Las instituciones médicas reportan una reducción de dos tercios en el tiempo de formación quirúrgica tras adoptar simuladores de proveedores como Osso VR. Los líderes industriales, incluido Siemens, han registrado tasas de aprobación de certificaciones un 13% más altas tras convertir los módulos de seguridad a formatos inmersivos, mientras que el productor químico BASF aprovecha los simuladores digitales para abordar las brechas de competencias en los pisos de fábrica. La adopción se ve reforzada por la tele-supervisión, que permite a los mentores expertos guiar procedimientos a distancia, reduciendo los gastos de desplazamiento y ampliando el alcance especializado. La retención a largo plazo en sesiones —documentada en un 80% de recuperación de conocimiento al cabo de un año cuando se despliegan gemelos digitales— posiciona a la realidad extendida como un activo para las industrias reguladas donde la tolerancia al error es baja y la auditoría de cumplimiento es estricta.
Redes 5G/borde de red que permiten la transmisión de realidad extendida con baja latencia
Los despliegues comerciales de 5G y los centros de datos en el borde metropolitano admiten ahora transmisiones de realidad extendida renderizadas en la nube con una latencia inferior a 20 milisegundos, lo que reduce el peso y el coste de los auriculares al tiempo que habilita gráficos de alto procesamiento. En la fabricación, los modelos de gemelos digitales transmitidos por 5G sincronizan en tiempo real a equipos de diseño remotos, comprimiendo los ciclos de iteración.[1]Verizon,"Verizon desarrolla nueva tecnología de borde 5G que revolucionará la movilidad para la realidad virtual (VR),: verizon.com Los pilotos del sector sanitario demuestran orientación de telecirugía transfronteriza, integrando transmisiones holográficas en directo en quirófanos. La inferencia de IA en el borde de la red ajusta aún más las tasas de bits y la fidelidad de los objetos basándose en los análisis de sesión, manteniendo la calidad con ancho de banda variable. La limitación restante es la cobertura desigual en zonas rurales, que sigue restringiendo los casos de uso fuera de los corredores urbanos densos.
Kits de desarrollo de realidad extendida de código abierto que reducen el tiempo hasta el producto mínimo viable
En el mercado de realidad virtual, aumentada y mixta, los marcos impulsados por la comunidad y las licencias de motor permisivas están acortando los ciclos de desarrollo y ampliando los grupos de colaboradores. La actualización del motor Unity de 2025 amplía el soporte nativo para Meta Quest y pantallas Android de gran tamaño, al tiempo que incorpora asistentes de IA generativa que automatizan la creación de entornos. Los proveedores de hardware de terceros, incluidos ASUS y Lenovo, han adoptado el sistema operativo Horizon OS de Meta, reduciendo la fragmentación y fomentando ecosistemas de múltiples marcas. El despliegue de unidades de procesamiento con capacidad de realidad mixta alcanza la adopción generalizada a través de la plataforma Snapdragon XR2+ Gen 2 de Qualcomm Technologies Inc., que ofrece una resolución de 4.300 píxeles por ojo y admite 12 cámaras simultáneas para aplicaciones de computación espacial.[2]Qualcomm ,"Qualcomm acelera una nueva ola de experiencias de realidad mixta con Snapdragon XR2+ Gen 2," qualcomm.com
Análisis del impacto de las restricciones*
| Restricción | (~)% de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Preocupaciones sanitarias y ergonómicas | -4.3% | Global, más acentuadas en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Gran brecha entre precio y rendimiento del dispositivo | -6.7% | Global, que afecta a la adopción por parte del consumidor en economías emergentes | Medio plazo (2-4 años) |
| Exposición a la ciberseguridad y la privacidad de datos | -2.8% | Global, con regulaciones más estrictas en la UE | Medio plazo (2-4 años) |
| Riesgo en la cadena de suministro de materiales críticos | -3.2% | Global, crítico para los ensambladores de hardware | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sanitarias y ergonómicas
El uso prolongado de auriculares sigue generando fatiga, tensión visual y problemas de postura que desalientan las sesiones largas en entornos profesionales. Los ensayos académicos en odontología subrayan la necesidad de directrices sobre la duración de las sesiones para proteger contra el sobreesfuerzo. Los fabricantes de chips están patentando la monitorización biométrica para reducir automáticamente las cargas de trabajo cuando surgen indicadores de fatiga, aunque los organismos de normalización aún no han emitido límites de exposición unificados. Los dispositivos premium ofrecen una óptica superior, pero pueden pesar más de 600 gramos, lo que crea compromisos entre claridad y comodidad. Las consideraciones de responsabilidad llevan a las empresas a imponer rotaciones más cortas, lo que a veces compensa las ganancias de productividad prometidas por la formación inmersiva.[3]Departamento de Salud y Servicios Humanos de EE. UU.,"21 CFR 890.5800 -- Dispositivo de terapia conductual de realidad virtual para el alivio del dolor", ecfr.gov
Gran brecha entre precio y rendimiento del dispositivo
Los auriculares de realidad mixta de gama alta se venden por encima de los 3.000 USD, mientras que los modelos de gama de entrada bajan de los 300 USD, lo que genera un mercado bifurcado que frena la adopción generalizada. Los informes públicos muestran que el coste de la lista de materiales de Vision Pro de Apple ronda los 1.590 USD, lo que pone de manifiesto los escasos márgenes para los competidores que carecen de integración vertical. La resistencia de los consumidores obligó a algunos proveedores a pausar las tiradas de producción cuando el inventario superó la demanda. Por el contrario, las unidades de precio asequible demuestran que la reducción de precios por sí sola es insuficiente sin portafolios de contenido convincentes que señalen utilidad cotidiana. A medida que los servicios y la renderización en la nube absorben más procesamiento, la lista de materiales futura puede descender, aunque la óptica, la química de las baterías y los imanes de tierras raras mantendrán los costes por encima de los niveles base de los teléfonos inteligentes en el futuro previsible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de realidad:
el dominio de la realidad aumentada se enfrenta a la disrupción de la realidad mixtaLa Realidad Aumentada representó el 43,18% de los ingresos de 2025, reforzando su papel en la superposición de datos contextuales sobre flujos de trabajo físicos, desde pruebas virtuales en el comercio minorista hasta la orientación en líneas de ensamblaje. El mercado de Realidad Virtual, Aumentada y Mixta continúa favoreciendo la AR para obtener un retorno de inversión rápido en escenarios de mantenimiento, navegación e inspección remota. Los minoristas que implementan espejos de AR reportan menores tasas de devolución y mayor conversión. En paralelo, se prevé que la Realidad Mixta se expanda a una CAGR del 33,69%, calificándola como la modalidad de más rápido crecimiento y contribuyendo a la expansión del tamaño del mercado de realidad aumentada y realidad mixta. Los hospitales están implementando pilotos de orientación quirúrgica con MR que combina la visión táctil con superposiciones holográficas, reduciendo la brecha entre la visualización y la acción. Los desarrolladores ven la MR como un puente entre la inmersión pura de la VR y la conveniencia de la AR, un camino intermedio que amplía el alcance de la audiencia sin grandes compromisos de hardware.
El impulso de la Realidad Mixta se sustenta en cámaras de paso más ligeras y algoritmos de mapeo espacial perfeccionados por coprocesadores de IA. Se proyecta que el tamaño del mercado de Realidad Virtual, Aumentada y Mixta para aplicaciones de MR se cuadruplique para 2030, proporcionando a los proveedores el volumen necesario para amortizar el gasto en I+D. La Realidad Virtual mantiene una base de jugadores fiel, pero enfrenta un crecimiento más lento en unidades a medida que los dispositivos competidores promueven características híbridas. En general, la diversificación por tipo de realidad señala un cambio desde el hardware de talla única hacia factores de forma situacionales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por componente:
el liderazgo del hardware es desafiado por la aceleración de los serviciosEl hardware capturó el 56,05% de los ingresos de 2025, lo que refleja los elevados precios de los auriculares, sensores y módulos ópticos. A pesar de este dominio, se prevé que los servicios gestionados, la renderización en la nube y los análisis crezcan a una CAGR del 36,46%, la más alta entre los componentes. Las empresas que van más allá de las pruebas de concepto están externalizando las flotas de dispositivos, las actualizaciones de contenido y los parches de seguridad a proveedores especializados. Se prevé que el tamaño del mercado de realidad virtual, aumentada y mixta asignado a los contratos de servicio supere al de las licencias de software en 2028, a medida que los precios basados en resultados ganen terreno.
Los motores de software siguen siendo críticos, pero se abstraen gradualmente detrás de paneles sin código y herramientas de creación asistidas por IA. Los márgenes del hardware se comprimen cuando los conjuntos de chips genéricos se combinan con óptica mercantilizada, desplazando los grupos de beneficios hacia los paneles de suscripción que monitorizan la utilización y la eficacia de la formación. Las plataformas de análisis integradas por proveedores como ArborXR alimentan los paneles con indicadores clave de rendimiento a nivel de sesión que vinculan el despliegue de auriculares con la productividad de la fuerza laboral, agudizando el escrutinio del director financiero y sustentando las renovaciones presupuestarias.
Por factor de forma del dispositivo:
los auriculares para consumidores lideran mientras las gafas inteligentes se disparanLos auriculares para consumidores generaron el 41,35% de los ingresos de 2025, una cifra sostenida por las franquicias de juegos inmersivos y la caída de los precios de acceso. Sin embargo, se prevé una CAGR del 30,95% para las gafas inteligentes, impulsada por guías de onda miniaturizadas, microdiodos emisores de luz de bajo consumo y asociaciones con marcas de óptica. Con el envío de más de 1 millón de pares de gafas con cámara integrada en 2024, Meta y Ray-Ban demostraron la demanda latente de dispositivos portátiles socialmente aceptables. La cuota del mercado de realidad virtual, aumentada y mixta para las gafas inteligentes montadas en la cabeza está llamada a ampliarse a medida que los modelos con pantalla integrada en la lente debuten en 2025.
Los auriculares empresariales e industriales continúan ocupando un nicho, valorados por sus carcasas resistentes, baterías intercambiables en caliente y certificaciones de cumplimiento. El impulso futuro reside en las arquitecturas modulares en las que las carcasas de visor se acoplan a paquetes de cómputo, lo que permite a los usuarios pasar de la revisión de diseño inmersiva al servicio de campo ligero con una única plataforma central. Las interfaces neurales emergentes presentadas en recientes exposiciones del sector apuntan a entradas sin manos que podrían convertir las gafas en la interfaz de facto para la computación ambiental.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por industria de usuario final:
el dominio de los juegos se enfrenta a la innovación en el sector sanitarioLos juegos y los deportes electrónicos retuvieron el 37,85% de los ingresos en 2025, subrayando el papel histórico del entretenimiento en el impulso del mercado. Sin embargo, el sector sanitario está en camino de registrar una CAGR del 33,29%, la más rápida entre los sectores verticales, a medida que los simuladores quirúrgicos, las terapias para fobias y las herramientas de neurorrehabilitación obtienen códigos de reembolso. Se prevé que el tamaño del mercado de realidad virtual, aumentada y mixta destinado a aplicaciones médicas se triplique con creces para 2030, a medida que los estudios de resultados validen tasas de complicaciones más bajas y estancias hospitalarias más cortas.
La fabricación y el mantenimiento industrial siguen siendo contribuidores importantes, aprovechando los gemelos digitales de realidad extendida para acortar los tiempos de inactividad y reducir los incidentes de seguridad. Los experimentos minoristas con salas de exposición virtuales logran aumentos en el tamaño de la cesta de la compra que superan las medias del comercio electrónico. Los pilotos en educación, bienes raíces y el sector público están entrando en fases de escalado a medida que los planes de estudio, la contratación pública y la infraestructura en la nube maduran. La diversidad entre sectores verticales actúa como cobertura, suavizando la volatilidad de los ingresos vinculada a los ciclos de actualización del consumidor.
Análisis geográfico
Mercado de Realidad Virtual, Aumentada y Mixta (VR/AR) en América del Norte
América del Norte continúa liderando el mercado de realidad virtual, aumentada y mixta, captando el 27,45% de los ingresos globales en 2025, respaldada por financiamiento de capital de riesgo, contratos de defensa y un denso ecosistema de estudios de software. Las presentaciones públicas revelan que Meta por sí sola invierte cerca de 20.000 millones de USD anuales en XR, anclando las cadenas de suministro y atrayendo a fabricantes de componentes. La claridad regulatoria en materia de privacidad de datos y controles de exportación refuerza la confianza empresarial, mientras que la cobertura de banda media 5G en las principales áreas metropolitanas sustenta los flujos de trabajo renderizados en la nube.
Mercado de Realidad Virtual, Aumentada y Mixta (VR/AR) en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una proyección de crecimiento compuesto del 34,57% hasta 2031. Las iniciativas gubernamentales impulsan el desarrollo de ecosistemas domésticos: Corea del Sur apunta a situarse entre los cinco primeros en el ranking global del metaverso para 2026, mientras que China designa XR entre las "industrias del futuro" y financia la I+D a través de subvenciones provinciales. Las cadenas de suministro de componentes con sede en Japón y Taiwán suministran óptica, sensores y ASIC a los fabricantes de equipos originales a nivel mundial, reduciendo los plazos de entrega y fomentando programas de codesarrollo. El mercado de realidad virtual, aumentada y mixta continúa atrayendo inversión en nuevos proyectos en Singapur, India y Australia, a medida que los operadores de telecomunicaciones establecidos despliegan núcleos 5G independientes.

Panorama competitivo
El mercado de realidad virtual, aumentada y mixta presenta una fragmentación moderada con una pronunciada gravedad de plataforma. Meta combina silicio propietary, el sistema operativo Horizon OS y un ecosistema de aplicaciones interno, generando fidelización a pesar de las pérdidas operativas acumuladas divulgadas en los informes para accionistas. Apple ocupa el nivel premium, aprovechando una pila integrada de silicio a servicios con Vision Pro. Alphabet renovó su compromiso mediante la adquisición de los activos de realidad extendida de HTC Corp. (Vive) por valor de 250 millones de USD, alineándose con las hojas de ruta de gafas inteligentes basadas en Android.
Los especialistas verticales prosperan allí donde el conocimiento de dominio supera a la escala generalista. Osso VR domina la simulación quirúrgica, respaldada por datos de eficacia revisados por pares que satisfacen a los comités de gobernanza clínica. Los proveedores centrados en la industria, como ArborXR, amplían la gestión de dispositivos a análisis que cuantifican el retorno del gasto en formación, esencial para los sectores impulsados por el gasto de capital. Los registros de patentes revelan una actividad intensificada en óptica, aceleradores de IA de bajo consumo y renderización con reconocimiento de contexto, lo que señala barreras de entrada que favorecen a los actores establecidos con profundidad en I+D.
Líderes de la industria de realidad virtual, aumentada y mixta (VR/AR)
Meta Platforms Inc. (Oculus)
Sony Group Corp.
HTC Corp. (Vive)
Microsoft Corp.
Apple Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Realidad Virtual, Aumentada y Mixta (VR/AR)
- Meta Platforms Inc. (Oculus)
- Sony Group Corp.
- HTC Corp. (Vive)
- Microsoft Corp.
- Apple Inc.
- Samsung Electronics Co. Ltd
- Lenovo Group Ltd
- Pico Interactive Inc.
- Qualcomm Technologies Inc.
- Magic Leap Inc.
- Vuzix Corp.
- RealWear Inc.
- DPVR (Lexiang Tech)
- Valve Corp.
- Unity Technologies Inc.
- Epic Games Inc. (Unreal Engine)
- Autodesk Inc.
- Dassault Systemes SE
- Ultraleap Ltd
- Niantic Inc.

Recent Industry Developments in Mercado de Realidad Virtual, Aumentada y Mixta (VR/AR)
- Junio de 2025: Niantic Spatial y Snap formaron una alianza de realidad aumentada basada en la ubicación para distribuir contenido inmersivo a través de redes sociales móviles.
- Mayo de 2025: Google destinó 150 millones de USD a un programa de gafas inteligentes impulsado por IA con Warby Parker, asignando 75 millones de USD al codesarrollo de productos.
- Mayo de 2025: Meta se asoció con Anduril en el sistema EagleEye para despliegues de realidad extendida en defensa de EE. UU. valorados en hasta 100 millones de USD.
- Mayo de 2025: ArborXR adquirió InformXR y lanzó un conjunto de análisis tras su ronda Serie A de 12 millones de USD.


Mercado de Realidad Virtual, Aumentada y Mixta (VR/AR) Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de realidad virtual, aumentada y mixta como todos los ingresos obtenidos de hardware de propósito específico, pantallas montadas en la cabeza, gafas inteligentes, sensores, procesadores y controladores, junto con las licencias de software relacionadas y los servicios de integración de sistemas que impulsan experiencias completamente inmersivas (VR), superpuestas digitalmente (AR) o combinadas (MR) en entornos de consumo y empresariales. Según Mordor Intelligence, este mercado tenía un valor aproximado de 20,43 mil millones de USD en 2025.
Exclusión del alcance: El dimensionamiento excluye los teléfonos inteligentes genéricos, las consolas de videojuegos independientes y las plataformas de metaverso que no dependen de hardware XR dedicado.
Descripción General de la Segmentación
- Por tipo de realidad
- Realidad virtual (VR)
- Realidad aumentada (AR)
- Realidad mixta (MR)
- Por componente
- Hardware
- Software
- Servicios
- Por factor de forma del dispositivo
- Auriculares para consumidores
- Auriculares para empresas/industria
- Gafas inteligentes
- Otros
- Por industria de usuario final
- Juegos y deportes electrónicos
- Medios y entretenimiento
- Sanidad y ciencias de la vida
- Comercio minorista y comercio electrónico
- Fabricación e industria
- Otros
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Documental
Comenzamos con conjuntos de datos de acceso público de organismos como la Unión Internacional de Telecomunicaciones para métricas de despliegue de 5G, la Oficina de Patentes y Marcas de los Estados Unidos para registros de patentes de auriculares, UN Comtrade para envíos transfronterizos de auriculares y la base de datos de Estadísticas Mundiales de Comercio de Semiconductores para la producción de procesadores de señal mixta. Estos puntos de referencia definieron los límites físicos de la oferta y las curvas de madurez tecnológica.
El equipo contrastó luego estas cifras con los informes 10-K de las empresas, presentaciones para inversores, cobertura de prensa de referencia accedida a través de Dow Jones Factiva, y divisiones de ingresos de proveedores privados obtenidas a través de D&B Hoovers. Las fuentes mencionadas son ilustrativas; numerosas referencias adicionales respaldaron la recopilación, validación y aclaración de datos.
Investigación Primaria
Los analistas de Mordor entrevistaron a diseñadores de chips, productores de estudios de videojuegos, gestores de simulación hospitalaria y fabricantes por contrato asiáticos en América del Norte, Europa y Asia Pacífico. Los conocimientos sobre precios de venta promedio, tasas de penetración empresarial y restricciones de suministro a corto plazo refinaron los supuestos del modelo y cerraron las brechas dejadas por la investigación documental.
Dimensionamiento del Mercado y Pronóstico
Reconstruimos el año base mediante una construcción de arriba hacia abajo de envíos de dispositivos multiplicados por el precio promedio, que se contrasta con resúmenes de proveedores muestreados y verificaciones de canales minoristas. Las variables de entrada clave incluyen las unidades globales de auriculares de VR, la adopción de gafas inteligentes de AR en el sector sanitario, los precios de GPU en la nube, la cobertura poblacional de 5G y las horas de formación corporativa trasladadas a XR. Una regresión multivariante vincula estos impulsores con el gasto histórico y proyecta cinco años hacia adelante. Los valores ascendentes faltantes se suavizan con factores de utilización medianos obtenidos de consultas con expertos.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por una revisión de tres niveles en la que modeladores junior, un responsable sénior del dominio y el equipo de calidad señalan las variaciones respecto a comunicados de prensa, presentaciones regulatorias y ediciones anteriores.
Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos relevantes, como lanzamientos importantes de productos, modifican los fundamentos.
Por Qué la Línea de Base de Realidad Virtual, Aumentada y Mixta (VR/AR) de Mordor Merece Confianza
Las estimaciones de XR publicadas suelen diferir porque las empresas eligen combinaciones de dispositivos, supuestos de precios o cadencias de actualización distintas. Hacemos explícitas estas variaciones para que los compradores comprendan por qué nuestra línea de base se mantiene firme.
Las grandes brechas suelen surgir cuando otros agrupan ingresos auxiliares como la publicidad en el metaverso o, en el extremo opuesto, contabilizan únicamente el hardware. Algunas proyecciones pasan por alto los límites de suministro de silicio o se basan en encuestas a desarrolladores en lugar de evidencia de envíos. Aquí es donde el alcance equilibrado de Mordor, la validación de doble fuente y la cadencia de actualización anual proporcionan una mayor fiabilidad.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de diferencia |
|---|---|---|
| 20,43 mil millones de USD (2025) | Mordor Intelligence | |
| 193,98 mil millones de USD (2024) | Consultora Global A | Agrupa ingresos de contenido, servicios y accesorios XR; año base más antiguo |
| 253,50 mil millones de USD (2025) | Asociación Industrial B | Añade ingresos amplios de plataformas de metaverso; se basa en ventas autoinformadas por proveedores |
| 24,42 mil millones de USD (2024) | Publicación Especializada C | Contabiliza únicamente el hardware de auriculares; omite el gasto en software e integración |
La comparación muestra que las cifras varían ampliamente cuando el alcance o la evidencia cambian. Al vincular cada supuesto a envíos verificables y precios contrastados, Mordor ofrece una línea de base transparente y reproducible en la que los responsables de la toma de decisiones pueden confiar.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de realidad virtual, aumentada y mixta?
El mercado de realidad virtual, aumentada y mixta está valorado en 26.900 millones de USD en 2026.
¿A qué ritmo se espera que crezca el mercado?
Se proyecta que los ingresos aumenten a 106.420 millones de USD en 2031, lo que equivale a una CAGR del 31,67%.
¿Qué tipo de realidad se expande con mayor rapidez?
La realidad mixta lidera el crecimiento con una CAGR prevista del 33,69%, superando a los segmentos de realidad aumentada y realidad virtual.
¿Qué sector de usuario final experimentará la expansión más rápida?
El sector sanitario está llamado a registrar una CAGR del 33,29%, impulsado por despliegues de simulación quirúrgica, terapia y asistencia remota.
Última actualización de la página el:



