
Tamaño y Participación del Mercado de Neumáticos de Vietnam
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
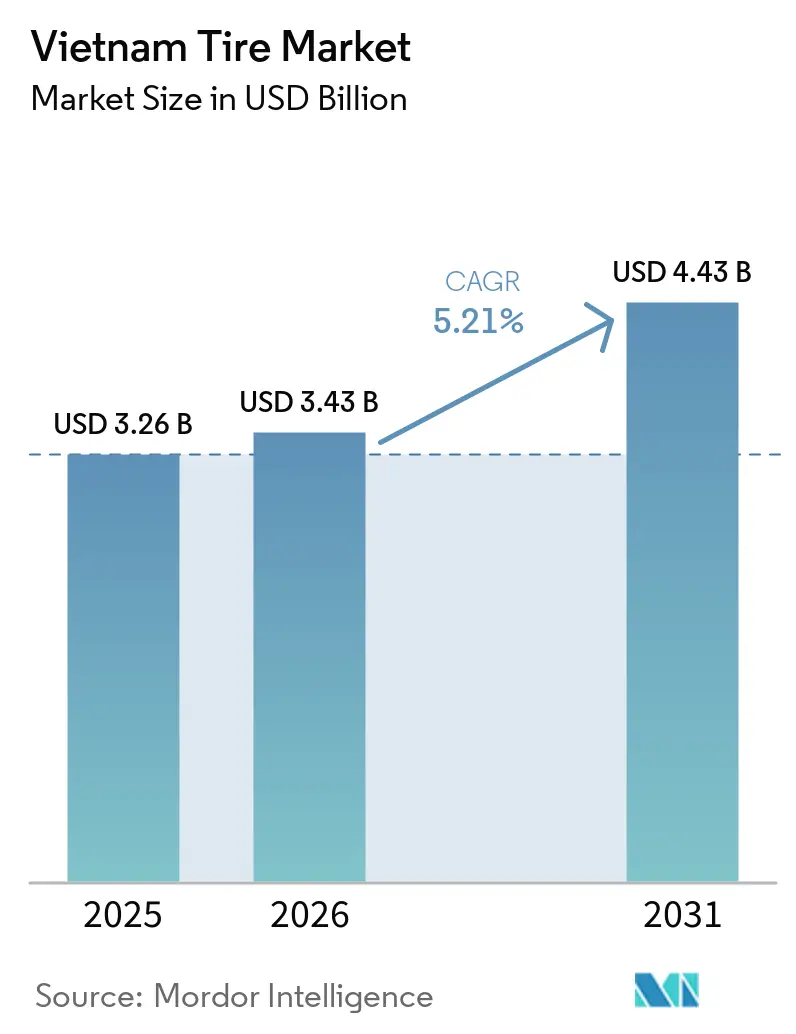
| Tamaño del Mercado (2026) | 3.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.21 % |
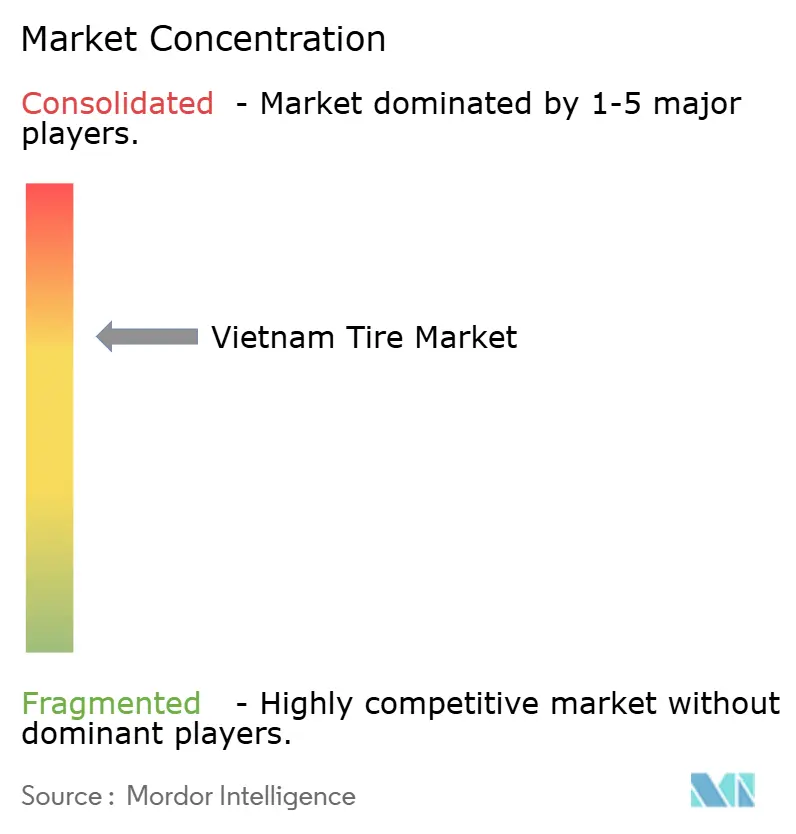
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Neumáticos de Vietnam por Mordor Intelligence
El tamaño del mercado de neumáticos de Vietnam fue valorado en 3,26 mil millones de USD en 2025, se estima en 3,43 mil millones de USD en 2026 y se proyecta que alcance los 4,43 mil millones de USD en 2031, registrando una CAGR del 5,21% entre 2026 y 2031. La trayectoria observada en esta economía del Sudeste Asiático representa una confluencia excepcional de factores. Estos incluyen la rápida electrificación de las motocicletas, la expansión de las flotas de vehículos comerciales, la transformación de las cadenas de suministro impulsada por los incentivos a la fabricación nacional y la aplicación de los mandatos de Responsabilidad Extendida del Productor. Estos mandatos están obligando a los actores establecidos del mercado a reevaluar y adaptar sus estrategias para gestionar eficazmente la economía del fin de vida útil de los productos.
Conclusiones Clave del Informe
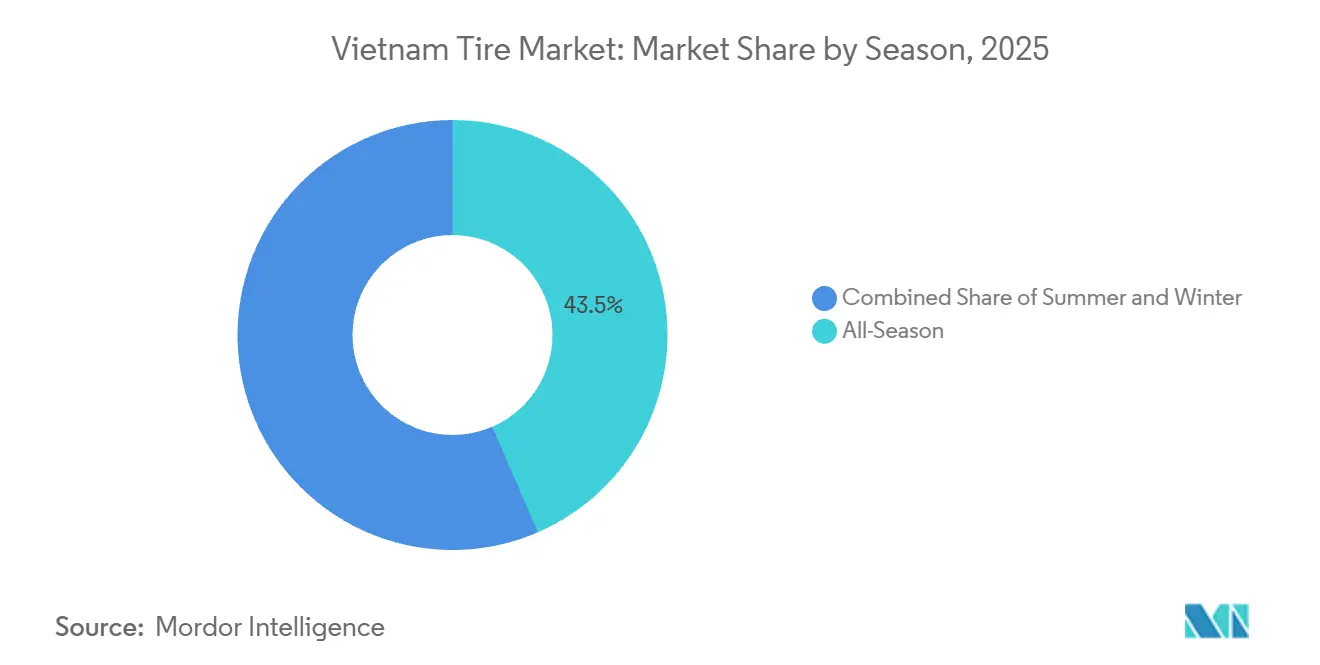
- Por temporada, los neumáticos para todas las estaciones lideraron con el 43,47% de la participación del mercado de Vietnam en 2025, mientras que se prevé que los neumáticos de verano avancen a una CAGR del 5,23% hasta 2031.
- Por diseño de neumático, la construcción radial representó el 89,73% del tamaño del mercado de neumáticos de Vietnam en 2025 y se espera que crezca a una CAGR del 5,32% hasta 2031.
- Por tipo de vehículo, las motocicletas representaron el 43,35% de la participación del mercado de neumáticos de Vietnam en 2025, mientras que los automóviles de pasajeros registraron la CAGR más rápida del 5,27% hasta 2031.
- Por aplicación, los neumáticos para carretera representaron el 83,12% del tamaño del mercado de neumáticos de Vietnam en 2025; se proyecta que los equipamientos fuera de carretera crezcan a una CAGR del 5,26% entre 2025 y 2031.
- Por usuario final, el mercado de posventa contribuyó con el 65,51% del tamaño del mercado de neumáticos de Vietnam en 2025, mientras que se proyecta que los canales OEM registren una CAGR del 5,24% hasta 2031.
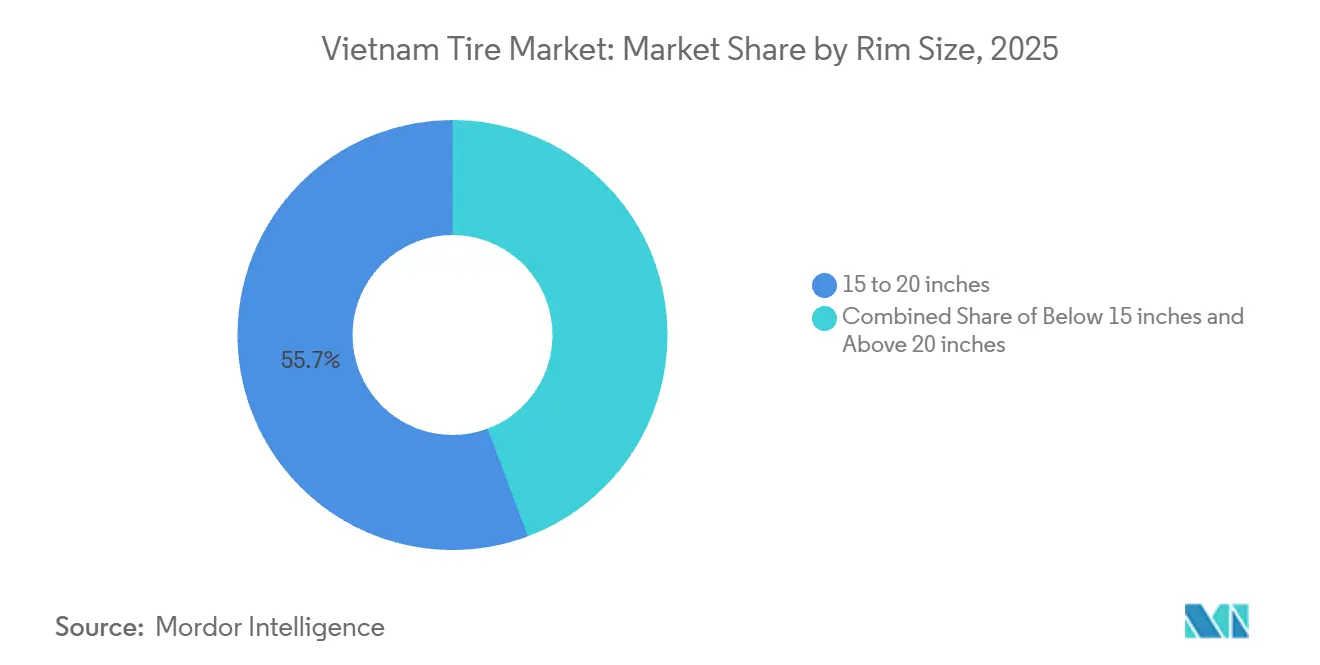
- Por tamaño de llanta, el segmento de 15 a 20 pulgadas capturó una participación del 55,67% del mercado de neumáticos de Vietnam en 2025; se prevé que la categoría de más de 20 pulgadas se expanda a una CAGR del 5,35% entre 2025 y 2031.
- Por propulsión, los vehículos de combustión interna representaron el 87,43% del tamaño del mercado de neumáticos de Vietnam en 2025, aunque los equipamientos de vehículos eléctricos de batería registrarán el mayor crecimiento con una CAGR del 5,28% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Neumáticos de Vietnam
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Parque Vehicular | +1.2% | Nacional, concentrado en centros urbanos | Mediano plazo (2-4 años) |
| Auge de la Logística y el Comercio Electrónico | +0.9% | Nacional, más fuerte en el Delta del Mekong y el Delta del Río Rojo | Corto plazo (≤ 2 años) |
| Incentivos Gubernamentales | +0.8% | Nacional, enfocado en zonas industriales | Largo plazo (≥ 4 años) |
| Rápida Electrificación de las Motocicletas | +0.6% | Centros urbanos, en expansión hacia zonas rurales | Mediano plazo (2-4 años) |
| Objetivos de Adquisición Pública Verde | +0.4% | Nacional, enfoque en flotas gubernamentales | Largo plazo (≥ 4 años) |
| Impulso a la Radialización de Camiones y Autobuses | +0.3% | Corredores de carreteras nacionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Parque Vehicular y del Ingreso Disponible
En 2024, los registros de vehículos experimentaron un crecimiento significativo, contribuyendo a una base instalada en expansión que continúa impulsando una demanda constante en el segmento de posventa. La tasa de crecimiento anual del PIB de casi el 10% ha mejorado el poder adquisitivo de los hogares, lo que ha resultado en ciclos de reemplazo más cortos, particularmente para neumáticos de marcas premium en centros urbanos clave como Hanói y Ciudad Ho Chi Minh. Si bien las motocicletas siguen siendo la opción dominante para quienes ingresan al mercado de movilidad personal, la adopción de automóviles de pasajeros se está acelerando. Esta tendencia está respaldada por un mejor acceso a opciones de financiamiento y la continua expansión de la infraestructura vial urbana. El mayor uso de los vehículos ha generado un mayor desgaste de la banda de rodadura, lo que a su vez está generando una demanda constante y predecible de neumáticos de reemplazo de alta calidad en las redes de concesionarios y puntos de servicio rápido.[1]"Datos de Registro de Vehículos 2024," Oficina General de Estadística, gso.gov.vn.
Auge de la Logística y el Comercio Electrónico que Incrementa la Demanda de Neumáticos para Vehículos Comerciales
El sector del comercio electrónico de Vietnam ha experimentado un crecimiento significativo, impulsando cambios sustanciales en el panorama de la logística y el transporte. Esta expansión ha resultado en la proliferación de densas flotas de entrega de última milla en zonas urbanas y la extensión de rutas troncales intrarregionales. Las furgonetas de reparto y los camiones refrigerados, que operan con un alto kilometraje diario, experimentan un desgaste acelerado de los neumáticos en comparación con los vehículos privados. Además, los desarrollos de infraestructura, como la Autopista Norte-Sur y los proyectos de carreteras en curso que conectan con los pasos fronterizos, están mejorando la accesibilidad vial. Estas mejoras están alentando a los operadores a optimizar la eficiencia del combustible aprovechando las rutas recién desarrolladas. En el segmento de exportación de productos del mar, los vehículos especializados de cadena de frío utilizan cada vez más compuestos de banda de rodadura de alta carga y baja temperatura, que tienen un precio premium debido a sus características de rendimiento avanzadas.
Incentivos Gubernamentales para la Fabricación Doméstica de Neumáticos
Las inversiones chinas y coreanas en Vietnam están respaldadas por tasas preferenciales del impuesto sobre la renta corporativa y exenciones de aranceles de importación sobre maquinaria, que permanecerán vigentes hasta diciembre de 2027. El establecimiento de la instalación de radiales semi-acero de Guizhou Tire en Tien Giang, junto con la expansión de capacidad de Kumho Tire, ejemplifica los esfuerzos estratégicos de Vietnam para posicionarse como un centro de exportación competitivo y rentable. Este enfoque es particularmente significativo en medio de la escalada continua de las tensiones comerciales entre Estados Unidos y China[2]"Inversión Extranjera Directa en Zonas de Apoyo Automotriz," Ministerio de Planificación e Inversión, mpi.gov.vn. Además, los parques industriales como Long Hau, Phuoc Dong y VSIP se benefician de procesos de permisos simplificados, que reducen eficazmente los plazos de desarrollo de plantas en terrenos vírgenes. Asimismo, las subvenciones para la formación profesional desempeñan un papel crucial para garantizar la disponibilidad de una mano de obra cualificada que apoye estos avances industriales.
Rápida Electrificación de las Motocicletas
Los modelos Klara y Feliz de VinFast están impulsando la mayor adopción de scooters eléctricos, respaldados por tarifas de registro subsidiadas y el desarrollo de una sólida infraestructura de intercambio de baterías. La característica de par instantáneo de estos scooters contribuye al desgaste acelerado de los neumáticos traseros. Además, el frenado regenerativo altera significativamente la dinámica de la huella de contacto, lo que lleva a los fabricantes de equipos originales (OEM) a demandar compuestos de neumáticos avanzados. Estos compuestos, enriquecidos con sílice, están diseñados para proporcionar baja resistencia a la rodadura al tiempo que cumplen con los requisitos de rendimiento. En paralelo, las flotas de transporte por aplicación y de reparto están transitando cada vez más hacia vehículos eléctricos como parte de sus esfuerzos por alinearse con los compromisos corporativos de medio ambiente, responsabilidad social y gobernanza (ESG). Esta tendencia de electrificación ha resultado en ciclos de pedidos masivos a nivel de flota, creando oportunidades para que los proveedores capitalicen ofreciendo programas de servicio personalizados que atiendan las necesidades específicas de estas flotas.[3]"Portafolio de Scooters Eléctricos y Red de Intercambio de Baterías," VinFast, vinfastauto.com
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Caucho Natural | -0.7% | Nacional, afectando a todos los fabricantes | Corto plazo (≤ 2 años) |
| Competencia de Precios por Importaciones Chinas de Bajo Costo | -0.5% | Nacional, concentrado en segmentos sensibles al precio | Mediano plazo (2-4 años) |
| Costos de Cumplimiento de la Responsabilidad Extendida del Productor (REP) | -0.4% | Nacional, con mayor impacto en los fabricantes más pequeños | Mediano plazo (2-4 años) |
| Brechas de Infraestructura Rural que Limitan la Absorción | -0.3% | Zonas rurales y remotas, afectando el alcance de la distribución | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Caucho Natural
En 2024, Vietnam, a pesar de mantener su posición como actor global líder, enfrentó desafíos derivados del envejecimiento de las plantaciones y los patrones de lluvia impredecibles, lo que resultó en un suministro ajustado de caucho. Las plantaciones del Grupo de Caucho de Vietnam resultaron insuficientes para mitigar el impacto de la volatilidad de los precios globales, lo que llevó a los fabricantes de neumáticos a adoptar estrategias como la cobertura de riesgos o la diversificación de su dependencia de insumos de caucho sintético. El fuerte aumento en los costos de las materias primas influyó significativamente en el comportamiento del consumidor, particularmente en el segmento de motocicletas rurales, donde la alta elasticidad de precios llevó a un retraso notable en las decisiones de compra.
Competencia de Precios de Importaciones Chinas de Bajo Costo
Las marcas chinas están aprovechando la integración vertical, los menores costos laborales y los incentivos de reembolso de exportaciones para obtener una ventaja competitiva al ofrecer precios más bajos que sus competidores locales. Esta tendencia es particularmente prominente en el segmento de camiones de neumáticos diagonales y en el nivel de vehículos de pasajeros de presupuesto. Sailun Vietnam ha establecido una presencia significativa, representando el 40% de los envíos de exportación, mientras que Jinyu Vietnam posee una participación sustancial del 20%. Estos desarrollos están ejerciendo una presión considerable sobre los márgenes de beneficio de los actores independientes nacionales. Además, la continua expansión de las capacidades de producción dentro de los parques industriales vietnamitas complica aún más la diferenciación de los orígenes de los productos. Como resultado, los propietarios de flotas se centran cada vez más en el precio como el factor más crítico que influye en sus decisiones de compra.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Temporada: El Dominio de los Neumáticos para Todas las Estaciones Refleja el Pragmatismo Climático
En 2025, los neumáticos para todas las estaciones representaron el 43,47% de la participación del mercado de neumáticos de Vietnam. Al mismo tiempo, se proyecta que los neumáticos de verano experimenten un crecimiento constante, con una CAGR del 5,23% durante el período de pronóstico. El perfil de temperatura relativamente constante de Vietnam favorece la preferencia por neumáticos de patrón único, lo que permite a los automovilistas reducir los costos asociados con el almacenamiento y los cambios estacionales de neumáticos. Sin embargo, los diseños de neumáticos de invierno siguen siendo un nicho, sirviendo principalmente a aplicaciones específicas como autobuses de paso de montaña y montacargas de almacenamiento en frío, donde las temperaturas ocasionalmente caen por debajo de los 10 °C. Esta uniformidad climática proporciona a los fabricantes la ventaja de simplificar sus portafolios de compuestos y optimizar la gestión del inventario de distribución.
Las marcas de neumáticos premium están llevando a cabo activamente campañas de educación al consumidor para destacar la superior resistencia al aquaplaning y el rendimiento de frenado de los patrones de neumáticos de verano diseñados específicamente para ese fin. Estas iniciativas están fomentando gradualmente un cambio entre los consumidores, desde las unidades de mantenimiento de existencias (SKU) de entrada de gama para todas las estaciones hacia opciones más especializadas. Los minoristas en regiones clave como Da Nang y Can Tho reportan mayores oportunidades de venta adicional, particularmente a través de mensajes de seguridad dirigidos durante la temporada de monzones. Además, el sector de alquiler de automóviles en expansión favorece cada vez más los neumáticos de verano con mayor índice de velocidad para cumplir con los requisitos de las aseguradoras de flotas corporativas. Esta tendencia está fomentando el desarrollo de nuevos canales de empresa a empresa (B2B), caracterizados por patrones de pedidos predecibles y ciclos de demanda constantes.


Por Diseño de Neumático: La Tecnología Radial Alcanza una Adopción Casi Universal
En 2025, los neumáticos radiales representaron el 89,73% de la participación del mercado de neumáticos de Vietnam y se prevé que crezcan a una CAGR del 5,32% para 2031. Este crecimiento se atribuye principalmente a la aplicación de estándares de bajas emisiones para camiones. Los análisis de costos de flota destacan los beneficios de los ciclos de recauchutado extendidos y la reducción del consumo de combustible, lo que justifica el precio premium de los radiales frente a las alternativas diagonales. Además, desde 2023, los OEM han adoptado exclusivamente equipamientos radiales, lo que impulsa un aumento significativo en las conversiones del mercado de posventa a medida que vencen las garantías de fábrica.
Las marcas líderes han introducido prototipos no neumáticos dirigidos a furgonetas de última milla urbanas, donde los tiempos de inactividad relacionados con pinchazos generan costos operativos sustanciales. Sin embargo, se espera que la viabilidad comercial de estos prototipos tarde varios años en materializarse. Al mismo tiempo, los fabricantes chinos están lanzando radiales avanzados con paquete de cinturones que incorporan grafeno y caucho reciclado. Estas innovaciones no solo mejoran las credenciales de sostenibilidad, sino que también se alinean con las crecientes presiones del cumplimiento de la Responsabilidad Extendida del Productor (EPR). Tales avances tecnológicos están elevando el estándar competitivo, presentando desafíos significativos para los productores nacionales de segundo nivel que buscan penetrar en el segmento de motocicletas de presupuesto.
Por Tipo de Vehículo: El Legado de las Motocicletas se Encuentra con el Ascenso de los Automóviles de Pasajeros
En 2025, las motocicletas representaron una participación significativa del 43,35% del mercado de neumáticos de Vietnam, manteniendo su dominio en el sector. Los automóviles de pasajeros, respaldados por estrategias agresivas de financiamiento de concesionarios y una gama en expansión de modelos de actores clave como VinFast, Hyundai y Toyota, exhibieron una sólida CAGR del 5,27%. Se proyecta que la participación del mercado de neumáticos para automóviles de pasajeros supere los dos quintos para 2031, impulsada por la creciente prevalencia de hogares con múltiples automóviles, particularmente en las ciudades de segundo nivel en crecimiento de Vietnam.
Las furgonetas comerciales ligeras y las camionetas, que desempeñan un papel fundamental en el sostenimiento del sector del comercio electrónico, contribuyeron a casi una quinta parte de las ventas de neumáticos en 2025. Estos vehículos adoptan cada vez más diseños radiales todo terreno, que son adecuados para condiciones de carretera mixtas. Los camiones pesados y los autobuses se benefician de los proyectos de infraestructura asociados con la Iniciativa de la Franja y la Ruta (BRI). Sin embargo, el crecimiento de los vehículos de especificaciones ultra pesadas sigue estando limitado por las restricciones de carga por eje. El segmento de neumáticos especiales fuera de carretera, que abarca vehículos como camiones mineros y cosechadoras, se está expandiendo desde una base relativamente pequeña. Este segmento ofrece oportunidades de alto margen para los fabricantes nacionales, particularmente aquellos que aprovechan cadenas de suministro eficientes y localizadas para satisfacer las demandas rápidas de los clientes de plantaciones.
Por Aplicación: Supremacía en Carretera con Oportunidades Fuera de Carretera
En 2025, los equipamientos en carretera representaron el 83,12% de la participación del mercado de neumáticos de Vietnam, impulsados principalmente por los requisitos de desplazamiento urbano y las actividades de transporte interprovincial. La continua expansión de carriles en la ruta Ciudad Ho Chi Minh–Long Thanh–Dau Giay sigue impulsando la demanda de diseños de banda de rodadura de alta velocidad para autopistas, particularmente aquellos que incorporan patrones de bajo ruido para mejorar el confort de conducción. Aunque las aplicaciones fuera de carretera representan un segmento más pequeño del mercado, se anticipa que crezcan a una notable CAGR del 5,26%, respaldadas por las concesiones mineras en Quang Ninh y las iniciativas de construcción a gran escala como el Aeropuerto Internacional de Long Thanh. Además, la creciente mecanización del cultivo de arroz, junto con la expansión de las plantaciones de palma y caucho en las Tierras Altas Centrales, está impulsando la demanda de patrones de neumáticos especializados, incluidos los diseños de flotación y los aptos para arrozales que ofrecen resistencia al daño por rastrojos.
En el sector minero, los fabricantes de neumáticos reportan una mayor adopción de sensores de telemática integrados con volquetes de cantera, ya que los contratistas mineros se centran en reducir el tiempo de inactividad operativa. De manera similar, los contratistas de ingeniería civil utilizan cada vez más productos OTR radiales, particularmente aquellos con compuestos resistentes a los cortes, para gestionar eficazmente los desafíos que plantean los suelos lateríticos que se encuentran comúnmente en las operaciones de corte y relleno de infraestructura. Esta tendencia está ampliando los flujos de valor para los proveedores, especialmente aquellos capaces de ofrecer camiones de servicio en campo para satisfacer los requisitos in situ de manera eficiente.
Por Usuario Final: La Fortaleza del Mercado Posventa Señala Ciclos de Reemplazo Maduros
En 2025, los canales de posventa representaron el 65,51% de la participación del mercado de neumáticos de Vietnam, lo que pone de relieve la significativa base instalada de motocicletas y una flota de camiones envejecida que requiere un servicio frecuente. Los minoristas independientes de neumáticos dominan el panorama del mercado de posventa urbano, ofreciendo una combinación de opciones de neumáticos de presupuesto importados de China y Tailandia junto con productos premium de Japón y Europa. El sector continúa experimentando una consolidación minorista limitada, lo que proporciona a los mayoristas un apalancamiento sustancial en las negociaciones de precios. Aunque la participación OEM sigue siendo menor, se proyecta que crezca a una CAGR del 5,24%, respaldada por la creciente localización del ensamblaje de vehículos impulsada por las reducciones arancelarias en el marco de los acuerdos comerciales de la ASEAN. Además, los kits de neumáticos aprobados por fábrica incluidos con las ventas de vehículos nuevos garantizan un volumen constante para los fabricantes, especialmente a medida que VinFast acelera su producción de sedanes y SUV.
Las regulaciones de Responsabilidad Extendida del Productor (EPR) están obligando tanto a los OEM como a los participantes del mercado de reemplazo a mejorar la logística de recolección, lo que lleva al establecimiento de centros de reciclaje en empresas conjuntas. Las marcas que introducen iniciativas como créditos de devolución o servicios de montaje gratuito están ganando la lealtad del consumidor y fomentando las compras repetidas. Estas estrategias son particularmente efectivas para fortalecer la retención de marca dentro del segmento de mercado premium.
Por Tamaño de Llanta: Dominio del Segmento Medio con Crecimiento Premium
En 2025, las llantas de entre 15 y 20 pulgadas representaron el 55,67% de la participación del mercado de neumáticos de Vietnam, impulsadas principalmente por su aplicación en sedanes del segmento B, SUV del segmento C y vehículos comerciales ligeros (LCV). El crecimiento de este segmento se alinea estrechamente con la expansión de las ventas de automóviles de pasajeros, manteniendo un ritmo constante con la CAGR general del mercado. Por otro lado, los neumáticos de más de 20 pulgadas, a pesar de contribuir mínimamente a los ingresos totales, experimentan la tasa de crecimiento más rápida con una CAGR del 5,35%. Este crecimiento se atribuye a la creciente preferencia de los consumidores adinerados por SUV de lujo importados y camionetas, que típicamente requieren tamaños de neumáticos que van de 21 a 24 pulgadas. Se anticipa que el segmento de menos de 15 pulgadas, que atiende predominantemente a motocicletas de 150cc y mini-automóviles, experimente una disminución gradual a medida que las preferencias de los consumidores se desplazan hacia vehículos más grandes.
Las llantas premium requieren el uso de neumáticos de ultra alto rendimiento (UHP) de perfil bajo, que están diseñados con paquetes de talón reforzados y nervios de reducción de ruido. Este requisito crea oportunidades de alto margen para los fabricantes globales, que aprovechan su capacidad para importar moldes especializados para satisfacer estas demandas. Al mismo tiempo, los fabricantes nacionales que buscan capturar el creciente segmento de lujo están realizando inversiones significativas en prensas de múltiples cavidades. Estas prensas les permiten gestionar eficientemente lotes de producción más pequeños mientras mantienen el rendimiento de producción, posicionándose así de manera competitiva en el panorama de mercado en evolución.
Por Propulsión: El Dominio de los Motores de Combustión Interna Enfrenta la Disrupción Eléctrica
En 2025, los vehículos de motor de combustión interna representaron el 87,43% de la participación del mercado de neumáticos de Vietnam. Sin embargo, se anticipa que este dominio disminuya, con una participación esperada del 80% para 2031 a medida que los vehículos eléctricos continúen ganando impulso. Se proyecta que los vehículos eléctricos de batería exhiban el mayor crecimiento, con una notable CAGR del 5,28%. Este crecimiento está impulsado por políticas gubernamentales favorables, incluidas las exenciones arancelarias sobre los componentes de vehículos eléctricos importados, y los esfuerzos colaborativos entre las empresas de servicios públicos estatales y las entidades privadas para expandir la infraestructura de carga. Los fabricantes de neumáticos están respondiendo a estos cambios desarrollando productos con clasificaciones de carga extra para soportar el mayor peso de las baterías de los vehículos eléctricos e incorporando tecnología de relleno de espuma para abordar el ruido del tren de transmisión. Aunque las ventas de vehículos híbridos siguen siendo relativamente limitadas, proporcionan volúmenes de transición, lo que permite a los consumidores familiarizarse con las tecnologías de neumáticos de baja resistencia a la rodadura.
Los prototipos de pila de combustible de hidrógeno para autobuses interurbanos se encuentran actualmente en fase experimental. No obstante, los primeros ensayos realizados en los corredores del puerto de Hai Phong indican un potencial para la adopción futura, particularmente en aplicaciones donde las capacidades de largo alcance y recarga rápida son esenciales. Los fabricantes de neumáticos que participen proactivamente en las pruebas de neumáticos preparados para hidrógeno probablemente asegurarán aprobaciones críticas de OEM de motores, posicionándose ventajosamente para la comercialización a medida que la tecnología madure.
Análisis Geográfico
Hanói y Ciudad Ho Chi Minh dominan el mercado de neumáticos de Vietnam, representando más del 75% del volumen de paquetes de comercio electrónico. Estas ciudades también albergan la mayoría de las plantas de ensamblaje automotriz, instalaciones de fabricación de neumáticos y centros de distribución del mercado de posventa del país. La ciudad de Hai Phong ha emergido como un centro clave de producción de neumáticos, con la planta de Bridgestone produciendo más de 11.000 neumáticos radiales diariamente para los mercados nacionales y de exportación. En la provincia de Binh Duong, Kumho Tire está expandiendo su instalación para aumentar la capacidad de producción a 17 millones de unidades anuales para 2026, mientras que la planta de Tan Uyen de Casumina produce más de 10.000 toneladas de neumáticos radiales anualmente. La provincia de Tay Ninh alberga la instalación del Sailun Group, que apunta a volúmenes de producción significativos de neumáticos semi-acero, todo-acero y fuera de carretera utilizando caucho natural de origen local. La provincia de Dong Nai fortalece aún más las capacidades de producción de neumáticos de Vietnam con las plantas de Cheng Shin Rubber y Kenda Rubber, que en conjunto producen más de 29 millones de unidades anuales.
Las provincias rurales enfrentan desafíos de infraestructura que limitan la distribución y las ventas de neumáticos. Lao Cai tiene como objetivo pavimentar más del 80% de sus 15.013 kilómetros de carreteras rurales para 2030, mientras que Lang Son ha asignado fondos significativos para proyectos de carreteras y puentes para mejorar la conectividad. El plan de expansión de autopistas del gobierno, con el objetivo de alcanzar 5.000 kilómetros para 2030, se espera que impulse la demanda de neumáticos radiales de alta velocidad y reduzca los costos logísticos, que actualmente representan una parte sustancial de los gastos de la cadena de suministro del comercio electrónico. Da Nang sirve como un centro central de adquisiciones, con instalaciones que producen neumáticos radiales para camiones y autobuses y neumáticos fuera de carretera. Además, una nueva planta en terreno virgen en Ciudad Ho Chi Minh está programada para producir millones de neumáticos radiales semi-acero anualmente para 2027, apuntando a mercados de exportación con ventajas competitivas derivadas de los acuerdos comerciales.
La concentración de la fabricación de neumáticos en las zonas industriales de Vietnam ofrece beneficios logísticos y de cadena de suministro, pero también expone al sector a riesgos como la reducción de los rendimientos de caucho por olas de calor y la congestión portuaria. Las próximas regulaciones, incluida la prohibición de motores de combustión interna en Hanói en 2026 y la transición de Ciudad Ho Chi Minh a vehículos eléctricos de transporte por aplicación para 2028, están impulsando la demanda de neumáticos para vehículos eléctricos. Los fabricantes se están adaptando actualizando las instalaciones existentes para apoyar la producción de neumáticos para vehículos eléctricos. Mientras tanto, las regiones desatendidas como el Delta del Mekong y las Tierras Altas Centrales presentan oportunidades para que los productores nacionales aprovechen el conocimiento local y los ciclos de reabastecimiento más rápidos para competir con los actores multinacionales en mercados fragmentados.
Evaluación de Expansión del Mercado Geográfico (Puntuación Bruta (1–5): 1 = Baja, 5 = Alta. Puntuación Ponderada: Puntuación Bruta × peso asignado; refleja el impacto ajustado por importancia. Interpretación: Mayor Oportunidad = mercado más atractivo; mayor Riesgo = mayores desafíos.)
| Provincia | Facilidad de Entrada (Bruto/Ponderado) | Tamaño del Mercado (Bruto/Ponderado) | Adecuación de la Solución (Bruto/Ponderado) | Competencia (Bruto/Ponderado) | Inversión (Bruto/Ponderado) | Barreras (Bruto/Ponderado) |
|---|---|---|---|---|---|---|
| Ho Chi Minh City (HCM) | 4/1,2 | 5/1,5 | 5/1,5 | 2/0,6 | 2/0,6 | 2/0,6 |
| Ha Noi | 4/1,2 | 5/1,5 | 4/1,2 | 3/0,9 | 3/0,9 | 3/0,9 |
| Vung Tau | 3/0,9 | 3/0,9 | 4/1,2 | 4/1,2 | 4/1,2 | 3/0,9 |
| Quang Ninh | 5/1,5 | 3/0,9 | 3/0,9 | 4/1,2 | 5/1,5 | 4/1,2 |
| Binh Duong | 3/0,9 | 5/1,5 | 5/1,5 | 2/0,6 | 4/1,2 | 3/0,9 |
| Dong Nai | 4/1,2 | 5/1,5 | 4/1,2 | 3/0,9 | 5/1,5 | 4/1,2 |
| Bac Ninh | 3/0,9 | 4/1,2 | 5/1,5 | 3/0,9 | 5/1,5 | 3/0,9 |
| Da Nang | 5/1,5 | 3/0,9 | 4/1,2 | 4/1,2 | 3/0,9 | 5/1,5 |
| Thanh Hoa | 4/1,2 | 4/1,2 | 3/0,9 | 5/1,5 | 4/1,2 | 4/1,2 |
| Thai Nguyen | 3/0,9 | 3/0,9 | 4/1,2 | 4/1,2 | 4/1,2 | 5/1,5 |
| Vinh Phuc | 4/1,2 | 3/0,9 | 5/1,5 | 3/0,9 | 3/0,9 | 4/1,2 |
| Can Tho | 4/1,2 | 4/1,2 | 3/0,9 | 4/1,2 | 4/1,2 | 5/1,5 |
| Hung Yen | 5/1,5 | 3/0,9 | 3/0,9 | 5/1,5 | 3/0,9 | 4/1,2 |
| Phu Thọ | 3/0,9 | 3/0,9 | 3/0,9 | 5/1,5 | 3/0,9 | 5/1,5 |
| Ninh Binh | 5/1,5 | 3/0,9 | 3/0,9 | 4/1,2 | 4/1,2 | 5/1,5 |
| Hue | 5/1,5 | 2/0,6 | 3/0,9 | 5/1,5 | 3/0,9 | 5/1,5 |
| Otros | 2/0,6 | 2/0,6 | 2/0,6 | 5/1,5 | 2/0,6 | 2/0,6 |
| Fuente: Mordor Intelligence | ||||||
Panorama Competitivo
El mercado de neumáticos de Vietnam demuestra una concentración moderada, con los principales exportadores que poseen una participación significativa de los volúmenes de salida. Los actores líderes aprovechan las economías de escala y las capacidades de producción avanzadas para mantener su ventaja competitiva. El mercado también se beneficia de expansiones estratégicas que fortalecen las cadenas de suministro y apoyan los suministros de equipo original para las plantas de ensamblaje nacionales.
Los fabricantes nacionales capitalizan su proximidad a las materias primas y los menores costos logísticos, asegurando posiciones sólidas en los segmentos de motocicletas y agrícola. Las inversiones en investigación y desarrollo se centran en mejorar la adaptabilidad del producto a las condiciones locales de carretera y clima. La agrupación estratégica dentro de las zonas industriales fomenta la colaboración entre proveedores, mientras que las iniciativas de cumplimiento compartidas ayudan a los actores más pequeños a gestionar los costos operativos de manera efectiva.
La innovación en materiales sostenibles está ganando terreno, con esfuerzos dirigidos hacia la integración de componentes reciclados y la adopción de técnicas de producción energéticamente eficientes. Las colaboraciones con socios en industrias relacionadas tienen como objetivo desarrollar compuestos de neumáticos avanzados adaptados para las tecnologías de vehículos emergentes. A medida que las estructuras arancelarias evolucionan, los exportadores están diversificando sus portafolios para reducir la dependencia de los mercados tradicionales y explorar oportunidades en nuevas regiones.
Líderes de la Industria de Neumáticos de Vietnam
-
Bridgestone Corporation
-
Michelin SCA
-
Goodyear Tire & Rubber Company
-
Continental AG
-
Yokohama Rubber Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Zhongce Rubber anunció una inversión de 145 millones de USD para construir una nueva planta de fabricación de neumáticos en Vietnam. La instalación producirá aproximadamente 5 millones de neumáticos radiales semi-acero anuales, principalmente para vehículos de pasajeros. La inversión tiene como objetivo expandir las exportaciones y mitigar las barreras comerciales globales, posicionando a Vietnam como una base de producción clave.
- Enero de 2025: Kolon Industries anunció una inversión de 20,5 millones de USD para expandir su instalación de producción de cordón para neumáticos en Vietnam. La expansión aumentará la capacidad de 36.000 toneladas a 57.000 toneladas anuales, apoyando a los fabricantes de neumáticos. Se espera que las operaciones comiencen en 2027, mejorando la resiliencia de la cadena de suministro regional.


Alcance del Informe del Mercado de Neumáticos de Vietnam
El mercado de neumáticos de Vietnam está segmentado por temporada, diseño de neumático, tipo de vehículo, aplicación, usuario final, tamaño de llanta y propulsión. Por temporada, el mercado está segmentado en neumáticos de verano, de invierno y para todas las estaciones. Por diseño de neumático, el mercado está segmentado en radial, diagonal y neumáticos no neumáticos/sin aire. Por tipo de vehículo, el mercado está segmentado en motocicletas, automóviles de pasajeros, vehículos comerciales ligeros, camiones comerciales pesados y autobuses, y vehículos fuera de carretera y de especialidad, incluidas aplicaciones OTR, agrícolas, mineras y de carreras. Por aplicación, el mercado está segmentado en en carretera y fuera de carretera. Por usuario final, el mercado está segmentado en OEM y posventa. Por tamaño de llanta, el mercado está segmentado en menos de 15 pulgadas, 15 a 20 pulgadas y más de 20 pulgadas. Por propulsión, el mercado está segmentado en vehículos de combustión interna, vehículos eléctricos de batería y vehículos híbridos y de pila de combustible. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) y volumen (Unidades) para todos los segmentos mencionados anteriormente.
| Verano |
| Invierno |
| Todas las Estaciones |
| Radial |
| Diagonal |
| No Neumático / Sin Aire |
| Motocicletas |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Camiones y Autobuses Comerciales Pesados |
| Fuera de Carretera y Especialidad (OTR, Agricultura, Minería, Carreras) |
| En Carretera |
| Fuera de Carretera |
| OEM |
| Posventa |
| Menos de 15 pulgadas |
| 15 – 20 pulgadas |
| Más de 20 pulgadas |
| Vehículos de Combustión Interna |
| Vehículos Eléctricos de Batería |
| Vehículos Híbridos y de Pila de Combustible |
| Por Temporada | Verano |
| Invierno | |
| Todas las Estaciones | |
| Por Diseño de Neumático | Radial |
| Diagonal | |
| No Neumático / Sin Aire | |
| Por Tipo de Vehículo | Motocicletas |
| Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | |
| Camiones y Autobuses Comerciales Pesados | |
| Fuera de Carretera y Especialidad (OTR, Agricultura, Minería, Carreras) | |
| Por Aplicación | En Carretera |
| Fuera de Carretera | |
| Por Usuario Final | OEM |
| Posventa | |
| Por Tamaño de Llanta | Menos de 15 pulgadas |
| 15 – 20 pulgadas | |
| Más de 20 pulgadas | |
| Por Propulsión | Vehículos de Combustión Interna |
| Vehículos Eléctricos de Batería | |
| Vehículos Híbridos y de Pila de Combustible |


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de neumáticos de Vietnam en 2025?
El mercado de neumáticos de Vietnam alcanzó los 3,26 mil millones de USD en 2025 y se proyecta que crezca a una CAGR del 5,21% para 2031.
¿Qué segmento de vehículos se está expandiendo más rápido debido a la demanda de neumáticos?
Los equipamientos para automóviles de pasajeros están aumentando a una CAGR del 5,27% hasta 2031, la más rápida entre todos los tipos de vehículos.
¿Qué participación tienen los neumáticos radiales en Vietnam?
La construcción radial representó el 89,73% de la participación del mercado de neumáticos de Vietnam en 2025 y continúa aumentando a medida que se acelera el reemplazo de neumáticos diagonales.
¿Cómo afectan las nuevas regulaciones de REP a los fabricantes?
A partir de enero de 2024, los productores están obligados a reciclar al menos el 5% de los volúmenes anuales, lo que añade costos de recolección y procesamiento, pero abre vías de negocio de economía circular.
¿Qué región contribuye más a la demanda de neumáticos?
Las zonas económicas del sureste ancladas por Ciudad Ho Chi Minh generan las mayores ventas, impulsadas por el mayor parque vehicular y el denso tráfico logístico.
¿Qué impulsa el crecimiento en los tamaños de llanta de más de 20 pulgadas?
El creciente número de propietarios de SUV premium y camionetas de lujo entre los hogares adinerados impulsa la categoría de más de 20 pulgadas a una CAGR del 5,35%.
Última actualización de la página el:



