
Tamanho e Participação do Mercado de Pneus do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 3.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.21 % |
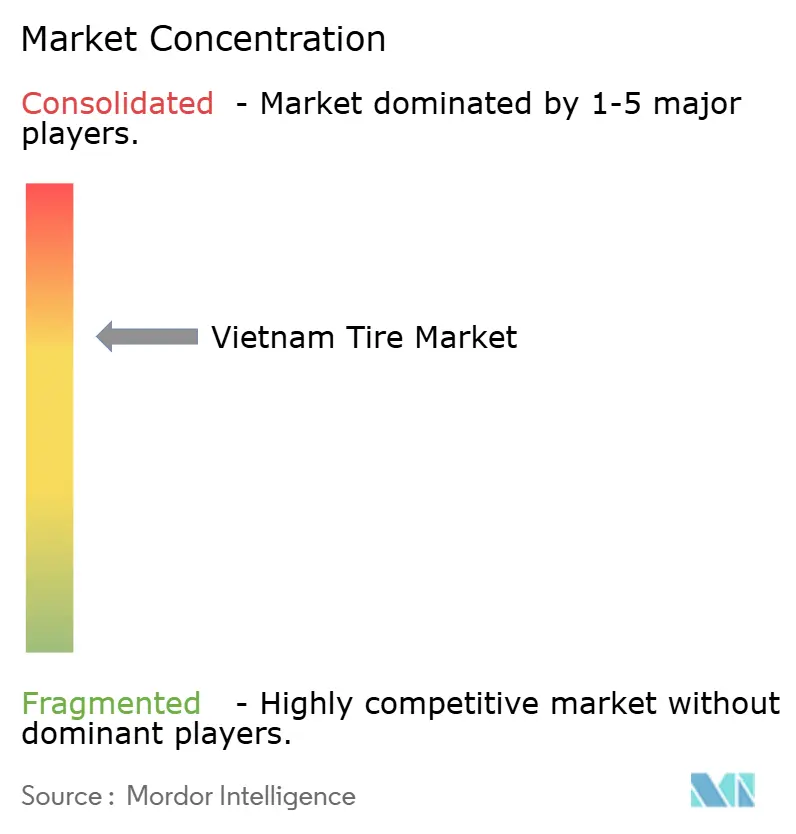
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Pneus do Vietnã por Mordor Intelligence
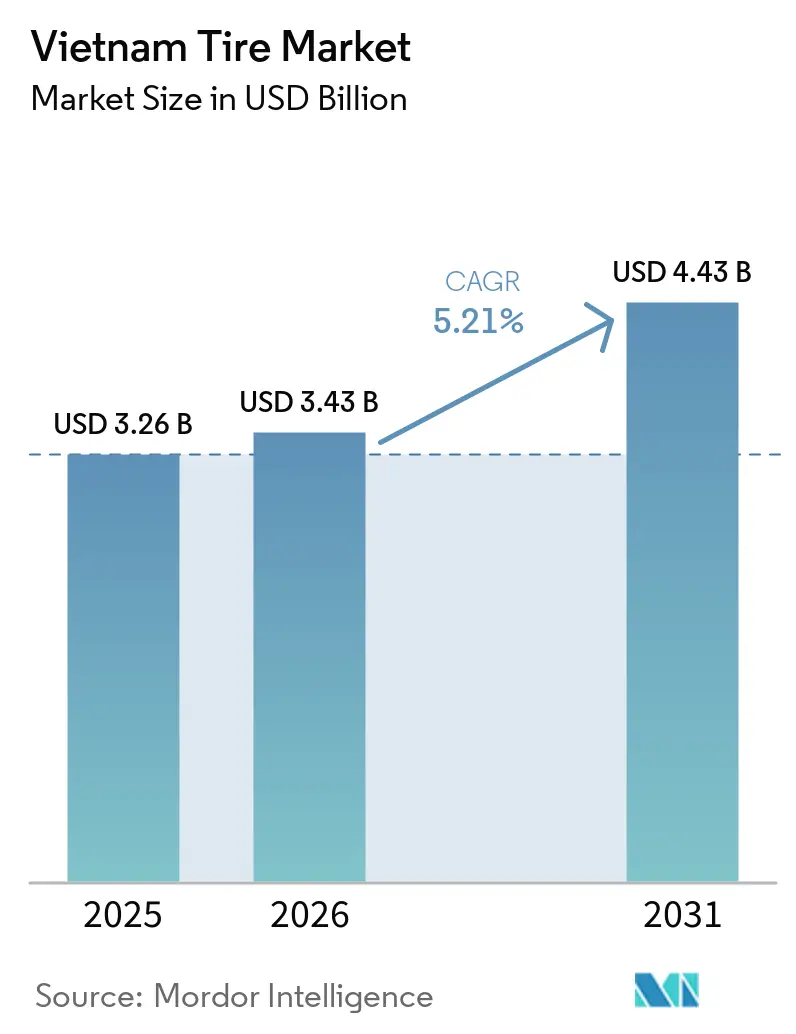
O tamanho do mercado de pneus do Vietnã foi avaliado em 3,26 bilhões de USD em 2025, estimado em 3,43 bilhões de USD em 2026, e projetado para atingir 4,43 bilhões de USD até 2031, registrando um CAGR de 5,21% entre 2026 e 2031. A trajetória observada nesta economia do Sudeste Asiático representa uma rara confluência de fatores. Estes incluem a rápida eletrificação das motocicletas, a expansão das frotas de veículos comerciais, a transformação das cadeias de suprimentos impulsionada por incentivos à fabricação doméstica e a aplicação de mandatos de Responsabilidade Estendida do Produtor. Esses mandatos estão compelindo os participantes estabelecidos do mercado a reavaliar e adaptar suas estratégias para gerenciar a economia do fim de vida útil de forma eficaz.
Principais Conclusões do Relatório
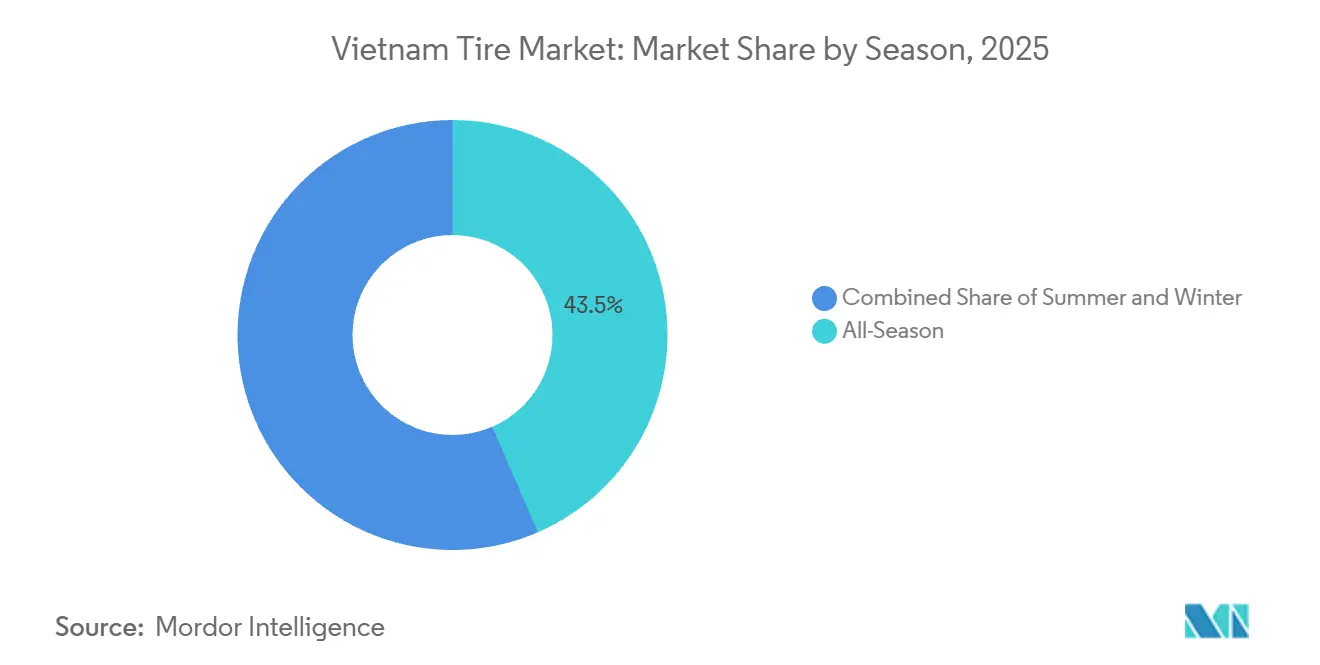
- Por estação, os pneus para todas as estações lideraram com 43,47% da participação de mercado do Vietnã em 2025, enquanto os pneus de verão têm previsão de avançar a um CAGR de 5,23% até 2031.
- Por design de pneu, a construção radial comandou 89,73% do tamanho do mercado de pneus do Vietnã em 2025 e está definida para crescer a um CAGR de 5,32% até 2031.
- Por tipo de veículo, as motocicletas detinham 43,35% da participação do mercado de pneus do Vietnã em 2025, enquanto os automóveis de passeio registraram o CAGR mais rápido de 5,27% até 2031.
- Por aplicação, os pneus para uso em estrada representaram 83,12% do tamanho do mercado de pneus do Vietnã em 2025; os pneus para uso fora de estrada estão projetados para crescer a um CAGR de 5,26% entre 2025 e 2031.
- Por usuário final, o pós-venda contribuiu com 65,51% do tamanho do mercado de pneus do Vietnã em 2025, enquanto os canais OEM estão projetados para registrar um CAGR de 5,24% até 2031.
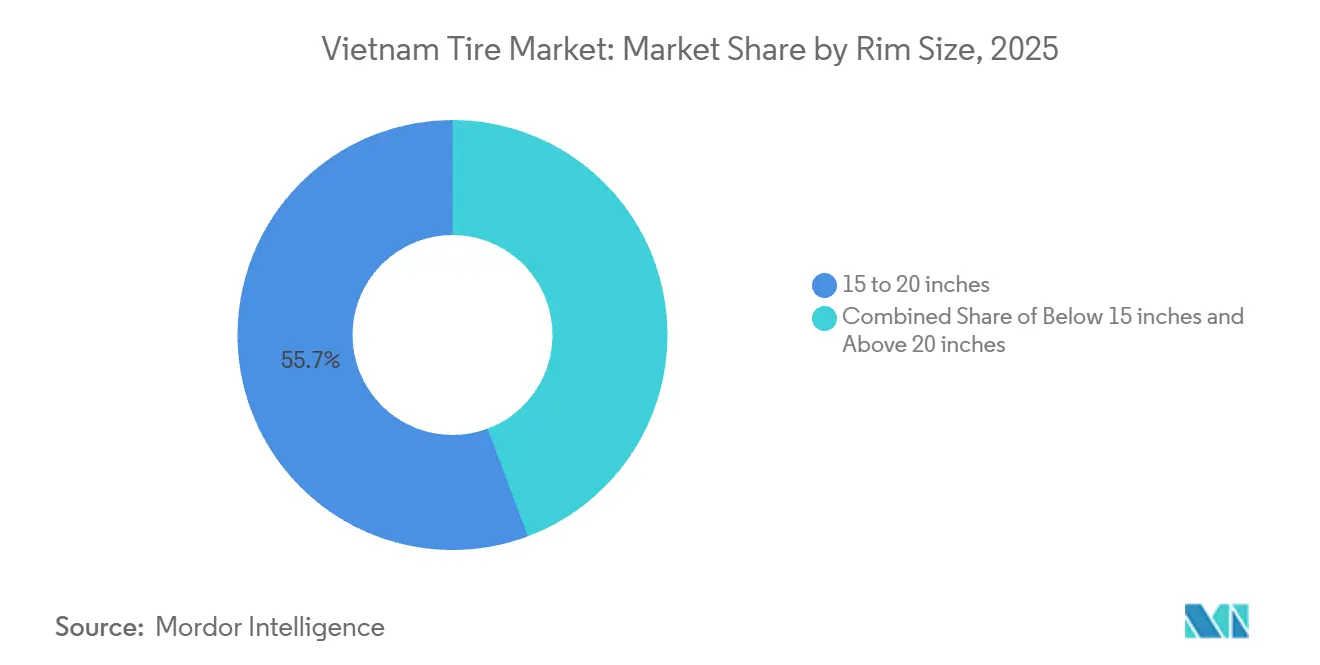
- Por tamanho de aro, o segmento de 15 a 20 polegadas capturou uma participação de 55,67% do mercado de pneus do Vietnã em 2025; a categoria acima de 20 polegadas tem previsão de expandir a um CAGR de 5,35% entre 2025 e 2031.
- Por propulsão, os veículos de combustão interna detinham 87,43% do tamanho do mercado de pneus do Vietnã em 2025, mas os pneus para veículos elétricos a bateria registrarão o maior crescimento, com um CAGR de 5,28% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Pneus do Vietnã
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento do PARC de Veículos | +1.2% | Nacional, concentrado em centros urbanos | Médio prazo (2-4 anos) |
| Expansão da Logística e do Comércio Eletrônico | +0.9% | Nacional, mais forte no Delta do Mekong e no Delta do Rio Vermelho | Curto prazo (≤ 2 anos) |
| Incentivos Governamentais | +0.8% | Nacional, com foco em zonas industriais | Longo prazo (≥ 4 anos) |
| Rápida Eletrificação das Motocicletas | +0.6% | Centros urbanos, expandindo-se para áreas rurais | Médio prazo (2-4 anos) |
| Metas de Aquisição Pública Verde | +0.4% | Nacional, foco em frotas governamentais | Longo prazo (≥ 4 anos) |
| Impulso à Radialização de Caminhões e Ônibus | +0.3% | Corredores de rodovias nacionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Parque de Veículos e da Renda Disponível
Em 2024, os registros de veículos experimentaram crescimento significativo, contribuindo para uma base instalada em expansão de veículos que continua a impulsionar uma demanda consistente no segmento de pós-venda. A taxa de crescimento anual do PIB de quase 10% aumentou o poder de compra das famílias, resultando em ciclos de substituição mais curtos, particularmente para pneus de marcas premium em centros urbanos importantes como Hanói e Cidade de Ho Chi Minh. Embora as motocicletas permaneçam a escolha dominante para indivíduos que ingressam no mercado de mobilidade pessoal, a adoção de automóveis de passeio está se acelerando. Essa tendência é apoiada pelo acesso aprimorado a opções de financiamento e pela expansão contínua da infraestrutura viária urbana. O aumento da utilização de veículos levou a um maior desgaste da banda de rodagem, o que, por sua vez, está gerando uma demanda estável e previsível por pneus de reposição de alta qualidade nas redes de concessionárias e nos pontos de serviço rápido.[1]"Dados de Registro de Veículos 2024," Escritório Geral de Estatísticas, gso.gov.vn.
Expansão da Logística e do Comércio Eletrônico Aumentando a Demanda por Pneus de Veículos Comerciais
O setor de comércio eletrônico do Vietnã experimentou crescimento significativo, impulsionando mudanças substanciais no cenário de logística e transporte. Essa expansão resultou na proliferação de densas frotas de entrega urbana de última milha e na extensão de rotas de tronco intrarregionais. Furgões de entrega e caminhões refrigerados, que operam com alta quilometragem diária, estão experimentando desgaste acelerado de pneus em comparação com veículos particulares. Além disso, desenvolvimentos de infraestrutura, como a Rodovia Norte-Sul e projetos de rodovias em andamento conectando-se a postos de fronteira, estão melhorando a acessibilidade viária. Essas melhorias estão incentivando os operadores a otimizar a eficiência de combustível aproveitando as rotas recém-desenvolvidas. No segmento de exportação de frutos do mar, veículos especializados de cadeia de frio estão utilizando cada vez mais compostos de banda de rodagem de alta carga e baixa temperatura, que têm preços premium devido às suas características avançadas de desempenho.
Incentivos Governamentais para a Fabricação Doméstica de Pneus
Os investimentos chineses e coreanos no Vietnã são apoiados por alíquotas preferenciais de imposto de renda corporativo e isenções de tarifas de importação sobre maquinário, que permanecerão em vigor até dezembro de 2027. O estabelecimento da instalação de pneus radiais semimetálicos da Guizhou Tire em Tien Giang, juntamente com a expansão de capacidade da Kumho Tire, exemplifica os esforços estratégicos do Vietnã para se posicionar como um polo de exportação competitivo e eficiente em custos. Essa abordagem é particularmente significativa em meio à escalada contínua das tensões comerciais entre os EUA e a China[2]"IED em Zonas de Apoio Automotivo," Ministério do Planejamento e Investimento, mpi.gov.vn. Adicionalmente, parques industriais como Long Hau, Phuoc Dong e VSIP se beneficiam de processos de licenciamento simplificados, que reduzem efetivamente os prazos de desenvolvimento de plantas greenfield. Além disso, subsídios de formação profissional desempenham um papel crucial para garantir a disponibilidade de uma força de trabalho qualificada para apoiar esses avanços industriais.
Rápida Eletrificação de Motocicletas
Os modelos Klara e Feliz da VinFast estão impulsionando a maior adoção de scooters elétricos, apoiados por taxas de registro subsidiadas e pelo desenvolvimento de uma robusta infraestrutura de troca de baterias. A característica de torque instantâneo desses scooters contribui para o desgaste acelerado dos pneus traseiros. Além disso, a frenagem regenerativa altera significativamente a dinâmica da área de contato, levando os fabricantes de equipamentos originais (OEMs) a demandar compostos de pneus avançados. Esses compostos, enriquecidos com sílica, são projetados para fornecer baixa resistência ao rolamento enquanto atendem aos requisitos de desempenho. Em paralelo, as frotas de transporte por aplicativo e de entrega estão cada vez mais fazendo a transição para veículos elétricos como parte de seus esforços para se alinhar com os compromissos corporativos de governança ambiental, social e corporativa (ESG). Essa tendência de eletrificação resultou em ciclos de pedidos em massa no nível de frota, criando oportunidades para os fornecedores capitalizarem ao oferecer programas de serviço personalizados que atendam às necessidades específicas dessas frotas.[3]"Portfólio de Scooters Elétricos e Rede de Troca de Baterias," VinFast, vinfastauto.com
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade do Preço da Borracha Natural | -0.7% | Nacional, afetando todos os fabricantes | Curto prazo (≤ 2 anos) |
| Concorrência de Preços com Importações Chinesas de Baixo Custo | -0.5% | Nacional, concentrada em segmentos sensíveis ao preço | Médio prazo (2-4 anos) |
| Custos de Conformidade com a Responsabilidade Estendida do Produtor (REP) | -0.4% | Nacional, com maior impacto em fabricantes menores | Médio prazo (2-4 anos) |
| Lacunas de Infraestrutura Rural Limitando o Escoamento | -0.3% | Áreas rurais e remotas, afetando o alcance da distribuição | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço da Borracha Natural
Em 2024, o Vietnã, apesar de manter sua posição como um dos principais players globais, enfrentou desafios decorrentes do envelhecimento das plantações e de padrões de chuvas imprevisíveis, que resultaram em um fornecimento restrito de borracha. As propriedades do Grupo de Borracha do Vietnã mostraram-se insuficientes para mitigar o impacto da volatilidade dos preços globais, levando os fabricantes de pneus a adotar estratégias como hedging ou diversificação de sua dependência de insumos de borracha sintética. O aumento acentuado nos custos de matérias-primas influenciou significativamente o comportamento do consumidor, particularmente no segmento de motocicletas rurais, onde a alta elasticidade de preço levou a um atraso perceptível nas decisões de compra.
Concorrência de Preços de Importações Chinesas de Baixo Custo
As marcas chinesas estão aproveitando a integração vertical, os menores custos de mão de obra e os incentivos de reembolso de exportação para obter vantagem competitiva ao praticar preços abaixo dos concorrentes locais. Essa tendência é particularmente proeminente no segmento de caminhões de pneus diagonais e no nível de veículos de passeio econômicos. A Sailun Vietnam estabeleceu uma presença significativa, respondendo por 40% das remessas de exportação, enquanto a Jinyu Vietnam detém uma participação substancial de 20%. Esses desenvolvimentos estão exercendo pressão considerável sobre as margens de lucro dos players independentes domésticos. Além disso, a expansão contínua das capacidades de produção nos parques industriais vietnamitas está complicando ainda mais a diferenciação das origens dos produtos. Como resultado, os proprietários de frotas estão cada vez mais focando no preço como o fator mais crítico que influencia suas decisões de compra.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estação: A Dominância dos Pneus para Todas as Estações Reflete o Pragmatismo Climático
Em 2025, os pneus para todas as estações representaram 43,47% da participação do mercado de pneus do Vietnã. Concomitantemente, os pneus de verão estão projetados para experimentar crescimento constante, com um CAGR de 5,23% durante o período de previsão. O perfil de temperatura relativamente consistente do Vietnã apoia a preferência por pneus de padrão único, permitindo que os motoristas reduzam os custos associados ao armazenamento e às trocas sazonais de pneus. Os designs de pneus de inverno, no entanto, permanecem um nicho, atendendo principalmente a aplicações específicas, como ônibus em passagens de montanha e empilhadeiras de armazenamento a frio, onde as temperaturas ocasionalmente caem abaixo de 10 °C. Essa uniformidade climática oferece aos fabricantes a vantagem de simplificar seus portfólios de compostos e otimizar o gerenciamento do estoque de distribuição.
As marcas de pneus premium estão conduzindo ativamente campanhas de educação do consumidor para destacar a superior resistência à aquaplanagem e o desempenho de frenagem dos padrões de pneus de verão desenvolvidos especificamente para essa finalidade. Essas iniciativas estão gradualmente incentivando uma mudança entre os consumidores, das unidades de manutenção de estoque (SKUs) de entrada de pneus para todas as estações para opções mais especializadas. Varejistas em regiões importantes como Da Nang e Can Tho relatam maiores oportunidades de upselling, particularmente por meio de mensagens de segurança direcionadas durante a estação das monções. Além disso, o setor de aluguel de carros em expansão está cada vez mais favorecendo pneus de verão com classificação de velocidade mais alta para atender aos requisitos das seguradoras de frotas corporativas. Essa tendência está fomentando o desenvolvimento de novos canais business-to-business (B2B), caracterizados por padrões de pedidos previsíveis e ciclos de demanda consistentes.


Por Design de Pneu: A Tecnologia Radial Alcança Adoção Quase Universal
Em 2025, os pneus radiais representaram 89,73% da participação do mercado de pneus do Vietnã e devem crescer a um CAGR de 5,32% até 2031. Esse crescimento é atribuído principalmente à aplicação de normas de emissões reduzidas para caminhões. As análises de custo de frota enfatizam os benefícios dos ciclos estendidos de recapagem e do menor consumo de combustível, que justificam o preço premium dos pneus radiais em relação às alternativas diagonais. Além disso, desde 2023, os OEMs adotaram exclusivamente pneus radiais, impulsionando um aumento significativo nas conversões no pós-venda à medida que as garantias de fábrica expiram.
As marcas líderes introduziram protótipos não pneumáticos voltados para furgões de entrega urbana de última milha, onde os tempos de inatividade relacionados a furos resultam em custos operacionais substanciais. No entanto, a viabilidade comercial desses protótipos deve levar vários anos para se concretizar. Concomitantemente, os fabricantes chineses estão lançando pneus radiais avançados com pacote de cintas incorporando grafeno e borracha reciclada. Essas inovações não apenas aprimoram as credenciais de sustentabilidade, mas também se alinham com as crescentes pressões de conformidade com a Responsabilidade Estendida do Produtor (REP). Esses avanços tecnológicos estão elevando o padrão competitivo, apresentando desafios significativos para os produtores domésticos de segundo nível que visam penetrar no segmento de motocicletas econômicas.
Por Tipo de Veículo: O Legado das Motocicletas Encontra a Ascensão dos Automóveis de Passeio
Em 2025, as motocicletas representaram uma participação significativa de 43,35% do mercado de pneus do Vietnã, mantendo sua dominância no setor. Os automóveis de passeio, apoiados por estratégias agressivas de financiamento por concessionárias e por uma gama crescente de modelos de players importantes como VinFast, Hyundai e Toyota, exibiram um forte CAGR de 5,27%. A participação do mercado de pneus para automóveis de passeio está projetada para superar dois quintos até 2031, impulsionada pela crescente prevalência de famílias com múltiplos carros, particularmente nas crescentes cidades de segundo nível do Vietnã.
Furgões comerciais leves e picapes, que desempenham um papel crítico na sustentação do setor de comércio eletrônico, contribuíram com quase um quinto das vendas de pneus em 2025. Esses veículos estão adotando cada vez mais designs radiais para todo o terreno, que são adequados para condições de estradas mistas. Caminhões pesados e ônibus estão se beneficiando de projetos de infraestrutura associados à Iniciativa Cinturão e Rota (ICR). No entanto, o crescimento de veículos de especificação ultrapesada permanece limitado por restrições de carga por eixo. O segmento de pneus especiais para uso fora de estrada, abrangendo veículos como caminhões de mineração e colheitadeiras, está se expandindo a partir de uma base relativamente pequena. Esse segmento oferece oportunidades de alta margem para fabricantes domésticos, particularmente aqueles que aproveitam cadeias de suprimentos eficientes e localizadas para atender às demandas rápidas dos clientes de plantações.
Por Aplicação: Supremacia em Estrada com Oportunidades Fora de Estrada
Em 2025, os pneus para uso em estrada representaram 83,12% da participação do mercado de pneus do Vietnã, impulsionados principalmente pelos requisitos de deslocamento urbano e pelas atividades de transporte interprovincial. A expansão contínua das faixas na rota Cidade de Ho Chi Minh–Long Thanh–Dau Giay continua a impulsionar a demanda por designs de banda de rodagem para rodovias de alta velocidade, particularmente aqueles que incorporam padrões de baixo ruído para melhorar o conforto de condução. Embora as aplicações fora de estrada representem um segmento menor do mercado, espera-se que cresçam a um notável CAGR de 5,26%, apoiadas por concessões de mineração em Quang Ninh e grandes iniciativas de construção, como o Aeroporto Internacional de Long Thanh. Além disso, a crescente mecanização do cultivo de arroz, juntamente com a expansão de plantações de palma e borracha nas Terras Altas Centrais, está impulsionando a demanda por padrões de pneus especializados, incluindo designs de flutuação e adequados para arrozais, que oferecem resistência a danos por restolho.
No setor de mineração, os fabricantes de pneus estão relatando maior adoção de sensores de telemática integrados com basculantes de pedreira, à medida que os empreiteiros de mineração se concentram em reduzir o tempo de inatividade operacional. Da mesma forma, os empreiteiros de engenharia civil estão utilizando cada vez mais produtos radiais para uso fora de estrada, particularmente aqueles com compostos resistentes a cortes, para gerenciar efetivamente os desafios impostos pelos solos lateríticos comumente encontrados em operações de corte e aterro de infraestrutura. Essa tendência está expandindo os fluxos de valor para os fornecedores, especialmente aqueles capazes de oferecer caminhões de serviço em campo para atender às necessidades no local de forma eficiente.
Por Usuário Final: A Força do Mercado Pós-Venda Sinaliza Ciclos de Substituição Maduros
Em 2025, os canais de pós-venda representaram 65,51% da participação do mercado de pneus do Vietnã, destacando a significativa base instalada de motocicletas e uma frota de caminhões envelhecida que necessita de manutenção frequente. Os varejistas independentes de pneus dominam o cenário do pós-venda urbano, oferecendo uma combinação de opções de pneus econômicos importados da China e da Tailândia ao lado de produtos premium do Japão e da Europa. O setor continua a experimentar consolidação varejista limitada, o que proporciona aos atacadistas alavancagem substancial nas negociações de preços. Embora a participação do OEM permaneça menor, está projetada para crescer a um CAGR de 5,24%, apoiada pela crescente localização da montagem de veículos impulsionada por reduções tarifárias sob acordos comerciais da ASEAN. Além disso, kits de pneus aprovados pela fábrica incluídos nas vendas de novos veículos garantem um volume consistente para os fabricantes, particularmente à medida que a VinFast acelera sua produção de sedãs e SUVs.
Os regulamentos de Responsabilidade Estendida do Produtor (REP) estão compelindo tanto os OEMs quanto os participantes do mercado de reposição a aprimorar a logística de coleta, levando ao estabelecimento de centros de reciclagem em joint venture. As marcas que introduzem iniciativas como créditos de devolução ou serviços gratuitos de montagem estão ganhando fidelidade do consumidor e incentivando compras repetidas. Essas estratégias são particularmente eficazes para fortalecer a retenção de marca no segmento de mercado premium.
Por Tamanho de Aro: Dominância do Segmento Intermediário com Crescimento Premium
Em 2025, os aros medindo entre 15 e 20 polegadas representaram 55,67% da participação do mercado de pneus do Vietnã, impulsionados principalmente por sua aplicação em sedãs do segmento B, SUVs do segmento C e veículos comerciais leves (VCLs). O crescimento desse segmento está estreitamente alinhado com a expansão das vendas de automóveis de passeio, mantendo um ritmo constante com o CAGR mais amplo do mercado. Por outro lado, os pneus acima de 20 polegadas, apesar de contribuírem minimamente para a receita geral, estão experimentando a taxa de crescimento mais rápida, com um CAGR de 5,35%. Esse crescimento é atribuído à crescente preferência dos consumidores abastados por SUVs de luxo e picapes importados, que normalmente requerem tamanhos de pneus variando de 21 a 24 polegadas. O segmento abaixo de 15 polegadas, que atende predominantemente a motocicletas de 150cc e mini-carros, deve testemunhar um declínio gradual à medida que as preferências dos consumidores se deslocam para veículos maiores.
Os aros premium exigem o uso de pneus de ultra-alto desempenho (UHP) de perfil baixo, que são projetados com pacotes de talão reforçados e nervuras de redução de ruído. Esse requisito cria oportunidades de alta margem para fabricantes globais, que aproveitam sua capacidade de importar moldes especializados para atender a essas demandas. Concomitantemente, os fabricantes domésticos que visam capturar o crescente segmento de luxo estão fazendo investimentos significativos em prensas de múltiplas cavidades. Essas prensas permitem que eles gerenciem eficientemente lotes menores de produção enquanto mantêm o rendimento de produção, posicionando-se de forma competitiva no cenário de mercado em evolução.
Por Propulsão: A Dominância dos Motores de Combustão Interna Enfrenta a Disrupção Elétrica
Em 2025, os veículos de motor de combustão interna representaram 87,43% da participação do mercado de pneus do Vietnã. No entanto, espera-se que essa dominância diminua, com a participação prevista para reduzir para 80% até 2031, à medida que os veículos elétricos continuam a ganhar impulso. Os veículos elétricos a bateria estão projetados para exibir o maior crescimento, com um notável CAGR de 5,28%. Esse crescimento é impulsionado por políticas governamentais favoráveis, incluindo isenções de impostos sobre componentes de veículos elétricos importados, e esforços colaborativos entre concessionárias estatais e entidades privadas para expandir a infraestrutura de carregamento. Os fabricantes de pneus estão respondendo a essas mudanças desenvolvendo produtos com classificações de carga extra para suportar o peso aumentado das baterias de veículos elétricos e incorporando tecnologia de inserção de espuma para abordar o ruído do trem de força. Embora as vendas de veículos híbridos permaneçam relativamente limitadas, elas fornecem volumes de transição, permitindo que os consumidores se familiarizem com as tecnologias de pneus de baixa resistência ao rolamento.
Os protótipos de células de combustível de hidrogênio para ônibus intermunicipais estão atualmente em fase experimental. No entanto, os primeiros testes realizados nos corredores do porto de Hai Phong indicam potencial para adoção futura, particularmente em aplicações onde as capacidades de longo alcance e reabastecimento rápido são essenciais. Os fabricantes de pneus que se engajam proativamente em testes de pneus prontos para hidrogênio provavelmente garantirão aprovações críticas de OEMs de motores, posicionando-se vantajosamente para a comercialização à medida que a tecnologia amadurece.
Análise Geográfica
Hanói e a Cidade de Ho Chi Minh dominam o mercado de pneus do Vietnã, respondendo por mais de 75% do volume de encomendas de comércio eletrônico. Essas cidades também abrigam a maioria das plantas de montagem automotiva, instalações de fabricação de pneus e centros de distribuição de pós-venda do país. A Cidade de Hai Phong emergiu como um importante centro de produção de pneus, com a planta da Bridgestone produzindo mais de 11.000 pneus radiais diariamente para os mercados doméstico e de exportação. Na província de Binh Duong, a Kumho Tire está expandindo sua instalação para aumentar a capacidade de produção para 17 milhões de unidades anuais até 2026, enquanto a planta Tan Uyen da Casumina produz mais de 10.000 toneladas de pneus radiais anualmente. A província de Tay Ninh abriga a instalação do Sailun Group, que visa volumes significativos de produção de pneus semimetálicos, totalmente metálicos e para uso fora de estrada, utilizando borracha natural de origem local. A província de Dong Nai fortalece ainda mais as capacidades de produção de pneus do Vietnã com as plantas da Cheng Shin Rubber e da Kenda Rubber, que coletivamente produzem mais de 29 milhões de unidades anualmente.
As províncias rurais enfrentam desafios de infraestrutura que limitam a distribuição e as vendas de pneus. Lao Cai visa pavimentar mais de 80% de seus 15.013 quilômetros de estradas rurais até 2030, enquanto Lang Son alocou financiamento significativo para projetos de estradas e pontes para melhorar a conectividade. O plano de expansão de rodovias do governo, com meta de 5.000 quilômetros até 2030, deve impulsionar a demanda por pneus radiais de alta velocidade e reduzir os custos logísticos, que atualmente representam uma parcela substancial das despesas da cadeia de suprimentos do comércio eletrônico. Da Nang serve como um centro central de compras, com instalações que produzem pneus radiais para caminhões e ônibus e pneus para uso fora de estrada. Além disso, uma nova planta greenfield na Cidade de Ho Chi Minh está programada para produzir milhões de pneus radiais semimetálicos anualmente até 2027, visando mercados de exportação com vantagens competitivas decorrentes de acordos comerciais.
A concentração da fabricação de pneus nas zonas industriais do Vietnã oferece benefícios logísticos e de cadeia de suprimentos, mas também expõe o setor a riscos como a redução dos rendimentos de borracha devido a ondas de calor e congestionamento portuário. As próximas regulamentações, incluindo a proibição de motores de combustão interna em Hanói em 2026 e a transição da Cidade de Ho Chi Minh para veículos elétricos de transporte por aplicativo até 2028, estão impulsionando a demanda por pneus para veículos elétricos. Os fabricantes estão se adaptando atualizando as instalações existentes para suportar a produção de pneus para veículos elétricos. Enquanto isso, regiões pouco atendidas como o Delta do Mekong e as Terras Altas Centrais apresentam oportunidades para produtores domésticos aproveitarem o conhecimento local e ciclos de reabastecimento mais rápidos para competir com players multinacionais em mercados fragmentados.
Avaliação de Expansão do Mercado Geográfico (Pontuação Bruta (1–5): 1 = Baixa, 5 = Alta. Pontuação Ponderada: Pontuação Bruta × peso atribuído; reflete o impacto ajustado pela importância. Interpretação: Maior Oportunidade = mercado mais atrativo; maior Risco = maiores desafios.)
| Província | Facilidade de Entrada (Bruto/Ponderado) | Tamanho do Mercado (Bruto/Ponderado) | Adequação da Solução (Bruto/Ponderado) | Concorrência (Bruto/Ponderado) | Investimento (Bruto/Ponderado) | Barreiras (Bruto/Ponderado) |
|---|---|---|---|---|---|---|
| Ho Chi Minh City (HCM) | 4/1,2 | 5/1,5 | 5/1,5 | 2/0,6 | 2/0,6 | 2/0,6 |
| Ha Noi | 4/1,2 | 5/1,5 | 4/1,2 | 3/0,9 | 3/0,9 | 3/0,9 |
| Vung Tau | 3/0,9 | 3/0,9 | 4/1,2 | 4/1,2 | 4/1,2 | 3/0,9 |
| Quang Ninh | 5/1,5 | 3/0,9 | 3/0,9 | 4/1,2 | 5/1,5 | 4/1,2 |
| Binh Duong | 3/0,9 | 5/1,5 | 5/1,5 | 2/0,6 | 4/1,2 | 3/0,9 |
| Dong Nai | 4/1,2 | 5/1,5 | 4/1,2 | 3/0,9 | 5/1,5 | 4/1,2 |
| Bac Ninh | 3/0,9 | 4/1,2 | 5/1,5 | 3/0,9 | 5/1,5 | 3/0,9 |
| Da Nang | 5/1,5 | 3/0,9 | 4/1,2 | 4/1,2 | 3/0,9 | 5/1,5 |
| Thanh Hoa | 4/1,2 | 4/1,2 | 3/0,9 | 5/1,5 | 4/1,2 | 4/1,2 |
| Thai Nguyen | 3/0,9 | 3/0,9 | 4/1,2 | 4/1,2 | 4/1,2 | 5/1,5 |
| Vinh Phuc | 4/1,2 | 3/0,9 | 5/1,5 | 3/0,9 | 3/0,9 | 4/1,2 |
| Can Tho | 4/1,2 | 4/1,2 | 3/0,9 | 4/1,2 | 4/1,2 | 5/1,5 |
| Hung Yen | 5/1,5 | 3/0,9 | 3/0,9 | 5/1,5 | 3/0,9 | 4/1,2 |
| Phu Thọ | 3/0,9 | 3/0,9 | 3/0,9 | 5/1,5 | 3/0,9 | 5/1,5 |
| Ninh Binh | 5/1,5 | 3/0,9 | 3/0,9 | 4/1,2 | 4/1,2 | 5/1,5 |
| Hue | 5/1,5 | 2/0,6 | 3/0,9 | 5/1,5 | 3/0,9 | 5/1,5 |
| Outros | 2/0,6 | 2/0,6 | 2/0,6 | 5/1,5 | 2/0,6 | 2/0,6 |
| Fonte: Mordor Intelligence | ||||||
Cenário Competitivo
O mercado de pneus do Vietnã demonstra concentração moderada, com os principais exportadores detendo uma participação significativa dos volumes de saída. Os players líderes aproveitam economias de escala e capacidades de produção avançadas para manter sua vantagem competitiva. O mercado também se beneficia de expansões estratégicas que fortalecem as cadeias de suprimentos e apoiam os fornecimentos de equipamentos originais para as plantas de montagem domésticas.
Os fabricantes domésticos capitalizam sua proximidade às matérias-primas e os menores custos logísticos, garantindo posições sólidas nos segmentos de motocicletas e agrícola. Os investimentos em pesquisa e desenvolvimento concentram-se em aprimorar a adaptabilidade dos produtos às condições locais de estradas e clima. O agrupamento estratégico dentro das zonas industriais fomenta a colaboração entre fornecedores, enquanto iniciativas compartilhadas de conformidade ajudam os players menores a gerenciar os custos operacionais de forma eficaz.
A inovação em materiais sustentáveis está ganhando força, com esforços direcionados à integração de componentes reciclados e à adoção de técnicas de produção energeticamente eficientes. As colaborações com parceiros em setores relacionados visam desenvolver compostos de pneus avançados adaptados para tecnologias de veículos emergentes. À medida que as estruturas tarifárias evoluem, os exportadores estão diversificando seus portfólios para reduzir a dependência dos mercados tradicionais e explorar oportunidades em novas regiões.
Líderes do Setor de Pneus do Vietnã
-
Bridgestone Corporation
-
Michelin SCA
-
Goodyear Tire & Rubber Company
-
Continental AG
-
Yokohama Rubber Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Zhongce Rubber anunciou um investimento de 145 milhões de USD para construir uma nova planta de fabricação de pneus no Vietnã. A instalação produzirá aproximadamente 5 milhões de pneus radiais semimetálicos anualmente, principalmente para veículos de passeio. O investimento visa expandir as exportações e mitigar as barreiras comerciais globais, posicionando o Vietnã como uma base de produção estratégica.
- Janeiro de 2025: A Kolon Industries anunciou um investimento de 20,5 milhões de USD para expandir sua instalação de produção de corda para pneus no Vietnã. A expansão aumentará a capacidade de 36.000 toneladas para 57.000 toneladas anuais, apoiando os fabricantes de pneus. Espera-se que as operações comecem em 2027, aumentando a resiliência da cadeia de suprimentos regional.


Escopo do Relatório do Mercado de Pneus do Vietnã
O mercado de pneus do Vietnã é segmentado por estação, design de pneu, tipo de veículo, aplicação, usuário final, tamanho de aro e propulsão. Por estação, o mercado é segmentado em pneus de verão, de inverno e para todas as estações. Por design de pneu, o mercado é segmentado em radial, diagonal e pneus não pneumáticos/sem ar. Por tipo de veículo, o mercado é segmentado em motocicletas, automóveis de passeio, veículos comerciais leves, caminhões comerciais pesados e ônibus, e veículos para uso fora de estrada e especiais, incluindo aplicações de OTR, agricultura, mineração e corrida. Por aplicação, o mercado é segmentado em uso em estrada e uso fora de estrada. Por usuário final, o mercado é segmentado em OEM e pós-venda. Por tamanho de aro, o mercado é segmentado em abaixo de 15 polegadas, 15 a 20 polegadas e acima de 20 polegadas. Por propulsão, o mercado é segmentado em veículos de combustão interna, veículos elétricos a bateria e veículos híbridos e de célula de combustível. O relatório oferece tamanho de mercado e previsões em valor (USD) e volume (Unidades) para todos os segmentos mencionados acima.
| Verão |
| Inverno |
| Todas as Estações |
| Radial |
| Diagonal |
| Não Pneumático / Sem Ar |
| Motocicletas |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Caminhões e Ônibus Comerciais Pesados |
| Fora de Estrada e Especiais (OTR, Agricultura, Mineração, Corrida) |
| Em Estrada |
| Fora de Estrada |
| OEM |
| Pós-Venda |
| Abaixo de 15 polegadas |
| 15 – 20 polegadas |
| Acima de 20 polegadas |
| Veículos de Combustão Interna |
| Veículos Elétricos a Bateria |
| Veículos Híbridos e de Célula de Combustível |
| Por Estação | Verão |
| Inverno | |
| Todas as Estações | |
| Por Design de Pneu | Radial |
| Diagonal | |
| Não Pneumático / Sem Ar | |
| Por Tipo de Veículo | Motocicletas |
| Automóveis de Passeio | |
| Veículos Comerciais Leves | |
| Caminhões e Ônibus Comerciais Pesados | |
| Fora de Estrada e Especiais (OTR, Agricultura, Mineração, Corrida) | |
| Por Aplicação | Em Estrada |
| Fora de Estrada | |
| Por Usuário Final | OEM |
| Pós-Venda | |
| Por Tamanho de Aro | Abaixo de 15 polegadas |
| 15 – 20 polegadas | |
| Acima de 20 polegadas | |
| Por Propulsão | Veículos de Combustão Interna |
| Veículos Elétricos a Bateria | |
| Veículos Híbridos e de Célula de Combustível |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de pneus vietnamita em 2025?
O mercado de pneus do Vietnã atingiu 3,26 bilhões de USD em 2025 e está projetado para crescer a um CAGR de 5,21% até 2031.
Qual segmento de veículos está se expandindo mais rapidamente devido à demanda por pneus?
Os pneus para automóveis de passeio estão crescendo a um CAGR de 5,27% até 2031, o mais rápido entre todos os tipos de veículos.
Qual participação os pneus radiais detêm no Vietnã?
A construção radial representou 89,73% da participação do mercado de pneus do Vietnã em 2025 e continua a avançar à medida que a substituição de pneus diagonais se acelera.
Como as novas regulamentações de REP afetam os fabricantes?
A partir de janeiro de 2024, os produtores são obrigados a reciclar pelo menos 5% dos volumes anuais, adicionando custos de coleta e processamento, mas abrindo oportunidades de negócios de economia circular.
Qual região contribui mais para a demanda por pneus?
As zonas econômicas do sudeste ancoradas pela Cidade de Ho Chi Minh geram as maiores vendas, impulsionadas pelo maior parque de veículos e pelo denso tráfego logístico.
O que está impulsionando o crescimento nos tamanhos de aro acima de 20 polegadas?
A crescente posse de SUVs premium e picapes de luxo entre famílias abastadas impulsiona a categoria acima de 20 polegadas a um CAGR de 5,35%.
Página atualizada pela última vez em:



