
タイタイヤ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 3.83 十億米ドル |
| 市場規模 (2031) | 5.09 十億米ドル |
| Growth Rate (2026 - 2031) | 5.83 % |
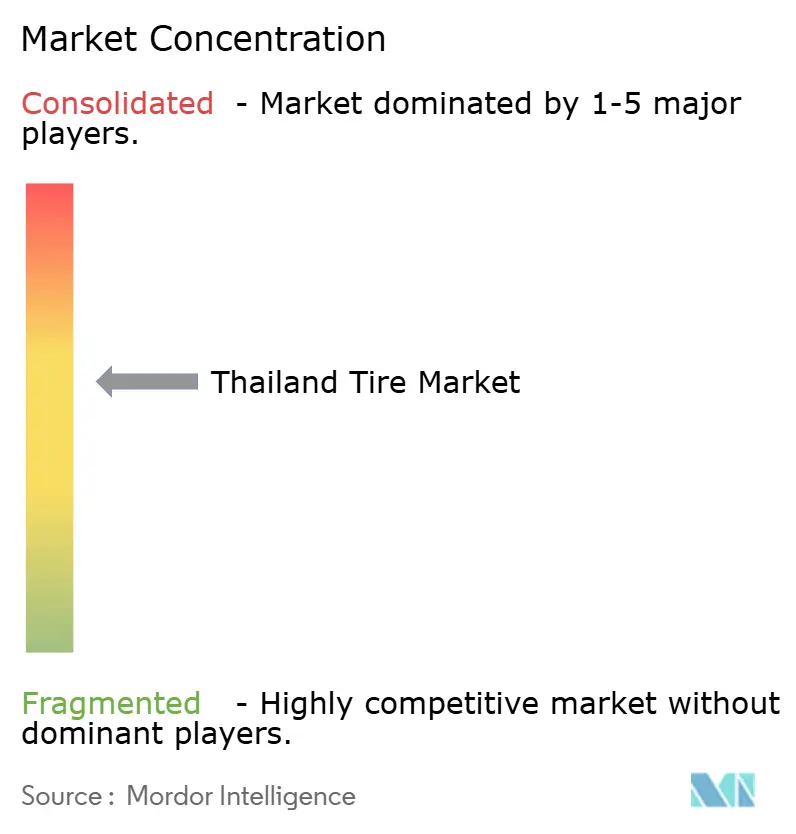
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイタイヤ市場分析
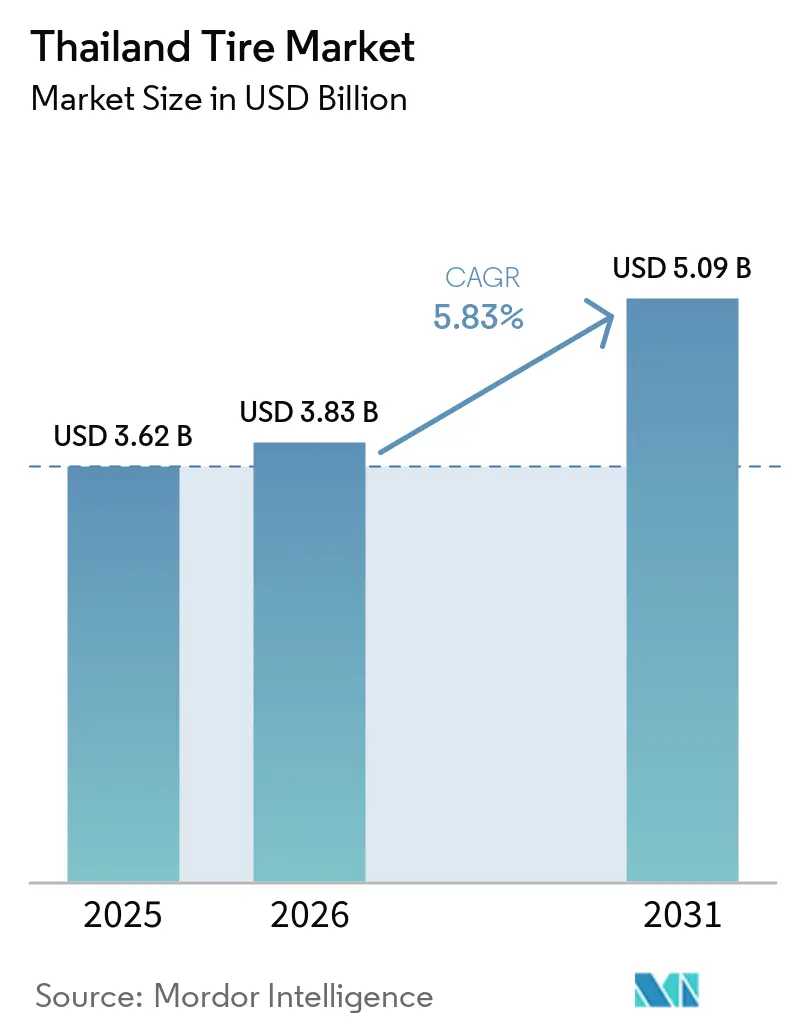
タイタイヤ市場規模は2025年に3.62 ビリオン 米ドルと評価され、2026年には3.83 ビリオン 米ドルと推定され、2031年までに5.09 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.83%で成長します。タイは東南アジア最大の車両生産国、世界第2位のタイヤ生産拠点、および天然ゴムの主要供給国としての地位を維持しており、市場の好調な勢いを牽引しています。需要は、政府主導の電気自動車(EV)インセンティブ、欧州および米国への強固な輸出連携、そして老朽化した車両フリートに支えられた堅調なアフターマーケットによって支持されています。しかし、市場は天然ゴム価格の高騰、EUの新たな森林破壊規制の施行、および偽造輸入品の影響といった課題に直面しており、コストおよびマージンへの圧力が生じています。主要な成長機会は、EV専用タイヤ、ピックアップおよびSUV向けの大径リムサイズ、ならびに義務的なタイヤラベリング規制に対応したプレミアムラジアル技術に集中しています。メーカーは東部経済回廊を活用して規模の経済を実現し、深水港へのアクセスおよび優遇投資条件の恩恵を受けながら、バッテリー電気自動車向けにポートフォリオを急速に移行させています。
レポートの主要ポイント
- シーズン別では、オールシーズンタイヤが2025年のタイタイヤ市場シェアの53.24%を占め、ウィンタータイヤは2031年までにCAGR 5.85%で最も速い成長を記録すると予測されています。
- タイヤ設計別では、ラジアル技術が2025年のタイタイヤ市場シェアの87.65%をリードし、ノンニューマチック/エアレスは2031年までにCAGR 5.87%で成長すると予測されています。
- 車両タイプ別では、乗用車が2025年のタイタイヤ市場規模の45.54%を占め、2031年までにCAGR 5.91%で拡大すると予測されています。
- 用途別では、オンロード製品が2025年のタイタイヤ市場シェアの83.21%を占め、オフロードタイヤは2031年までにCAGR 5.93%で拡大すると予測されています。
- エンドユーザー別では、アフターマーケットが2025年のタイタイヤ市場シェアの63.47%を占め、OEMは2031年までにCAGR 5.94%で成長すると予測されています。
- リムサイズ別では、15~20インチ製品が2025年のタイタイヤ市場の56.82%のシェアを占めています。20インチ超のタイヤ市場は2031年までにCAGR 5.89%で成長すると予測されています。
- 推進方式別では、内燃機関車両が2025年のタイタイヤ市場の86.71%のシェアをリードし、バッテリー電気自動車は2031年までにCAGR 5.88%でセグメント最速の成長を記録すると見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
タイタイヤ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府のEV補助金プログラム | +1.2% | 全国規模、バンコクおよびEEC州に集中 | 中期(2〜4年) |
| 急速なEコマースの成長 | +0.9% | 都市部中心、地方への拡大 | 短期(2年以内) |
| 観光業の回復 | +0.7% | バンコク、プーケット、チェンマイを含む観光拠点 | 短期(2年以内) |
| OEMによる大径リムサイズへのシフト | +0.6% | 全国規模、生産拠点と連携 | 中期(2〜4年) |
| ライドヘイリング二輪車フリートの台頭 | +0.5% | サービスカバレッジが拡大する都市部 | 短期(2年以内) |
| プレミアムラジアルを優遇するタイヤラベリング義務化規制 | +0.4% | 全国実施 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府のEV補助金プログラムによるBEVタイヤ需要の促進
タイのEV 3.5政策は、5万バーツ(約1,500 米ドル)から10万バーツ(約3,000 米ドル)の補助金を提供し、物品税を最低水準まで引き下げるものであり、EV登録台数を40%増加させると予測されています[1]「EV 3.5政策概要」、タイ投資委員会、boi.go.th。バッテリーパックの重量増加により、自動車メーカーは性能および効率要件を満たすため、40%高い負荷定格と超低転がり抵抗コンパウンドを持つタイヤの採用を余儀なくされています。さらに、2026年12月までに輸入1台につき複数台を国内生産することを義務付けるローカルアセンブリ規制により、BYDやGAC Aionなどの主要企業が誘致されています。これらの企業はタイで合計約20万台の生産能力を確立しています。チョンブリーおよびラヨーンへの生産施設の集中により、近隣のタイヤ製造工場への安定した予測可能な需要が確保されています。さらに、公共急速充インフラの継続的な拡充は、バンコク以外でのEV普及の範囲を決定する重要な要因となり、国全体での電気自動車の広範な普及に影響を与えます。
急速なEコマースの成長が最終マイルLCVタイヤ数量を牽引
タイのeコマース売上高は引き続き二桁成長を続けており、GrabやSkootarなどのプラットフォームがオートバイや小型バンを展開して事業を拡大しています。これらの車両は通常、バンコクの渋滞した交通状況において1日8~12時間稼働し、平均43キロメートルを走行します。この高い稼働率は交換サイクルを加速させ、軽商用車および二輪車タイヤへの需要を高めています。フリートオペレーターは、運用効率を最適化するため、高耐久タイヤコンパウンドおよび長距離走行保証を優先的に採用しています。しかし、オペレーター間の価格感度が超プレミアムタイヤオプションの広範な普及を制限しています。その結果、都市物流は中間グレードのラジアルタイヤメーカーに対して相当な成長機会を提供しています。同時に、プレミアムタイヤブランドがフリートサービス契約をテストし、フリートオペレーターに対して総所有コストの潜在的な節約効果を効果的に実証することを可能にしています。
観光業の回復がレンタカーフリートの更新を加速
2025年には、国際到着者数がパンデミック前の水準を超えると予測されており、レンタカー収益の大幅な増加を牽引しています。この成長は、8,000台以上の大規模フリートを管理するEnterprise MobilityとThai Rent-A-Carの戦略的パートナーシップによって例示されています。レンタカーは通常、4万~6万キロメートル走行後にタイヤ交換が必要となり、自動車アフターマーケットにおける安定した予測可能な需要を確保しています。オールシーズントレッドパターンと優れたウェットグリップ評価を持つタイヤは、観光客が頻繁に利用する沿岸および山岳ルートに特に適しています。さらに、プーケットやチェンマイなどの主要観光地における顕著な季節的観光ピークにより、需要が高まる時期の在庫切れリスクを軽減するため、ディストリビューターは十分なバッファー在庫を維持する必要があります。
SUVおよびピックアップ向けOEMの大径リムサイズへのシフト
2025年、タイで事業を展開するトヨタ、いすゞ、フォードなどの著名なメーカーが、主力ピックアップおよびSUV製品ラインへの15~20インチリムの統合を開始しました。この戦略的な動きにより、これらの企業はタイのタイヤ市場において相当なシェアを確保することができました。これらの低プロファイルサイドウォールの採用により、不均一な路面での変形を低減する上で重要な役割を果たす、より強固なビードパッケージと高度なカーカス補強材の使用が必要となります。その結果、タイヤの平均販売価格が上昇し、メーカーのユニットあたり収益が顕著に増加しています。さらに、長寿命コンパウンドの採用によりタイヤ交換間隔がわずかに延長される一方で、特に整備が不十分な農村道路での路面損傷リスクも高まります。この脆弱性の増大により、タイヤ保険製品への需要が高まり、OEMがこれらの課題に効果的に対処するためのより剛性が高く耐久性のあるタイヤ構造の開発に向けて協力することが促進されると予想されます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然ゴム価格の高騰と変動 | -0.8% | 製造地域に集中したグローバルサプライチェーンへの影響 | 短期(2年以内) |
| 偽造品およびグレーマーケットタイヤによるブランド販売の侵食 | -0.6% | 全国規模、特に価格感度の高いセグメント | 中期(2〜4年) |
| 高い輸入関税 | -0.4% | 全国規模、鉱業および農業セクターに影響 | 中期(2〜4年) |
| 公共急速充電の展開の遅れ | -0.3% | 都市部中心、地方への段階的拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然ゴム価格の高騰と変動
2025年初頭、ベンチマークRSS-3ゴム価格は12年ぶりの高値に達しました。これは、生産者が新たに開墾された土地からの輸入を制限するEUの森林破壊規制への準拠を加速させたためです。タイのタイヤメーカーはゴム農園への地理的近接性から恩恵を受けていますが、依然として高い原料コストに直面しています。この課題は、合成代替品が天然ゴムを完全に代替できないことに起因しており、特に大型トラックや航空分野などの重要な用途においてその傾向が顕著です。大手プレミアムブランドは、長期供給契約と高度なデジタルトレーサビリティツールの導入によってこれらのリスクを軽減しています。これらの措置にもかかわらず、消費者へのコスト転嫁能力が限られている価格感度の高い国内市場では、マージン圧力が依然として大きな課題となっています。さらに、バーツ安がドル建て原材料請求書のコストを押し上げるため、通貨変動がサプライチェーンのダイナミクスにさらなる複雑さをもたらし、市場のボラティリティを悪化させています。
偽造品およびグレーマーケットタイヤによるブランド販売の侵食
再ラベル輸入品の税関押収は、正規ディーラーより最大5分の2安い価格で販売される偽造タイヤに対するタイの苦境を浮き彫りにしています[2]「偽造タイヤ押収レポート2025年」、タイ王国税関、customs.go.th。このようなタイヤは検証可能な安全認証を欠いており、確立されたブランドの評判を損なうだけでなく、公正な市場競争を歪めています。2024年に取り締まりが強化されたものの、国境の脆弱性と違法製品の流通を維持する非公式流通チャネルの蔓延により、問題は依然として続いています。これに対抗するため、プレミアムタイヤメーカーはトレーサビリティを強化するためにタイヤサイドウォールにQRコード検証システムを導入しています。さらに、eコマースプラットフォームと協力して不審な販売者を特定し、出品を削除しています。しかし、グレーマーケットの継続的な存在は、正規メーカーの価格決定力を大幅に制約しています。その結果、これらのメーカーは、消費者が安全性よりもコストを優先することが多い農村部を中心に、拡大したプロモーションキャンペーンを展開せざるを得ない状況に追い込まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
シーズン別:オールシーズンの優位性が気候の一貫性を反映
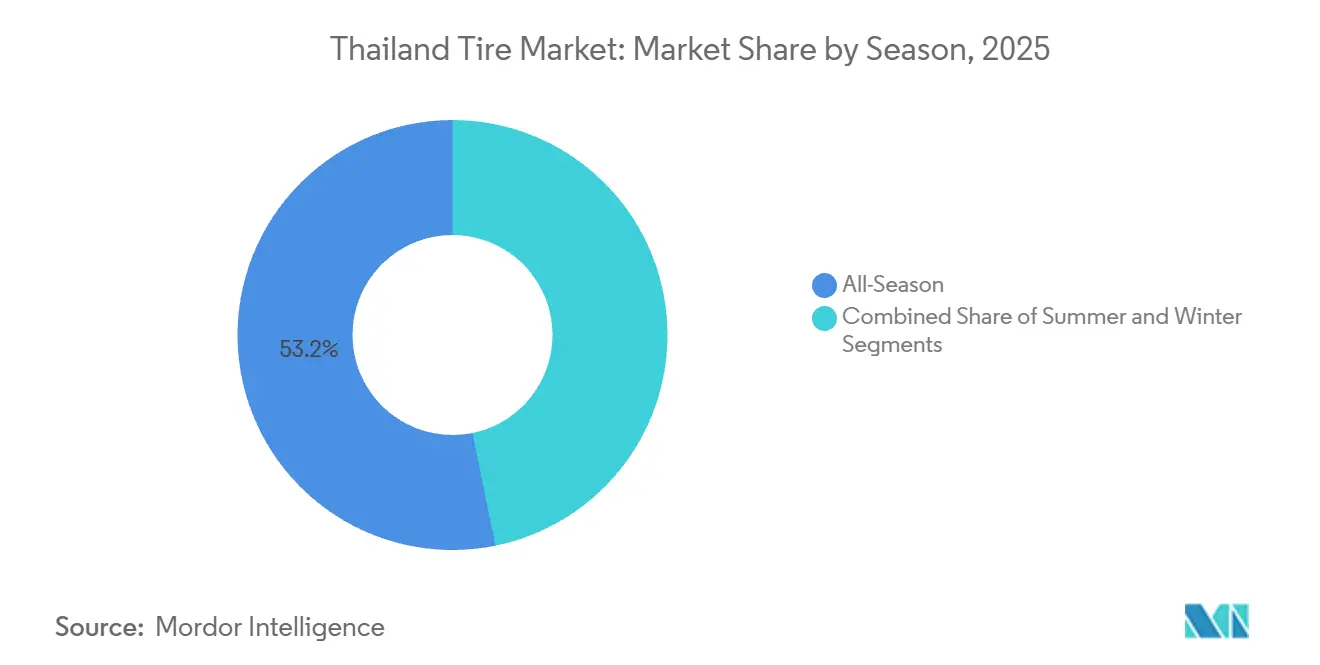
2025年、オールシーズンタイヤはタイタイヤ市場の53.24%を占めました。これは、季節ごとのタイヤ交換の必要性を排除する国の一貫した熱帯性気候によって牽引されています。一方、ウィンタータイヤの出荷量は2031年までにCAGR 5.85%で成長すると予測されています。この成長は主に、欧州および北米市場を対象とした輸出契約に起因しています。生産量の増加は、タイのタイヤ市場規模の拡大に貢献するだけでなく、工場の稼働率を向上させ、高度な専用キュアリングプレスへの投資を支援します。特筆すべきことに、Continental社はラヨーン工場を拡張し、EUの規制要件に準拠したスタッダブルウィンタータイヤ設計の生産に複数のキュアリングラインを専用化しています。
輸出主導のウィンタータイヤ生産は、タイの製造施設が規模の経済を効果的に活用する方法を示しており、国内消費者は引き続きオールシーズンタイヤを好んでいます。自動車愛好家や高級輸入車オーナーからなるニッチセグメントは、サマーパフォーマンスタイヤを選択しており、小規模ながら収益性の高い市場チャネルを形成しています。さらに、タイのオールシーズンタイヤは、油膜のある路面での優れたウェットグリップ性能を発揮する高シリカ含有量のモンスーングレードコンパウンドで差別化されています。この安定した国内需要と輸出多様化の組み合わせが、各季節タイヤカテゴリーにわたる生産能力の回復力と効率的な活用を支えています。


タイヤ設計別:ラジアル技術が製造リーダーシップを維持
2025年、ラジアルカーカスはタイのタイヤ市場の87.65%を占め、スチールベルト、コードファブリック、精密成形における国の堅固なインフラを裏付けています。ノンニューマチックエアレス設計は2031年までにCAGR 5.87%で成長すると予測されています。Bridgestoneはバンコクのバス高速輸送(BRT)路線でエアレスバスタイヤのパイロットプログラムを開始し、Michelinは農業用途向けにツイールプラットフォームのテストを実施しています。バイアスプライ形式は、コスト効率と修理性が高速性能よりも重要視される農業および業のニッチセグメントで引き続き存在感を維持しています。
高強度アラミドおよび環境に優しい樹脂マトリックスへの投資により、タイの製造施設は現在の商業化障壁を克服することを条件に、次世代エアレスタイヤの生産を拡大する態勢を整えています。同時に、ラジアルタイヤメーカーは転がり抵抗を最大15%低減できる軽量で環境に優しい複合材料の開発に注力しており、OEMの炭素削減目標に沿っています。大学とサプライヤー間の国内研究開発協力は、タイのラテックス輸出から得られるバイオベースエラストマーの開発を重点的に進めています。これらの取り組みは、サプライチェーンの独立性を高めながら、ライフサイクル排出量を大幅に削減することを目指しています。
車両タイプ別:生産回復の中で乗用車がリード
2025年、乗用車装着タイヤはタイのタイヤ市場の45.54%という大きなシェアを占めました。このセグメントは2031年までにCAGR 5.91%で成長すると予測されており、市場拡大の主要な貢献者としての地位を強化しています。このセグメントは、銀行の信用政策の引き締めによる2024年の自動車組立台数の20%減少の中でも、顕著な回復力を示しています。eコマースの台頭により軽商用車への需要が大幅に増加し、大型トラックはマレーシアおよびカンボジアとの越境貿易活動の回復から恩恵を受けています。
オートバイタイヤは引き続き重要なセグメントであり、2025年に指数関数的な成長が見込まれるタイの二輪車生産の拡大に支えられています。オフロードタイヤへの需要はコモディティサイクルと連動し続けており、ピチットでの鉱業回復とナコーンサワンでの農業機械化の進展がこれらの特殊セグメントの成長を維持しています。タイヤメーカーは、市場低迷期における収益の安定化と収益性の維持を可能にするため、大量生産の乗用車タイヤラインと高マージンの特殊製品のバランスを取りながら、製品ポートフォリオを戦略的に精緻化しています。
用途別:オンロードの優位性が都市モビリティニーズを反映
2025年、オンロード用途はタイタイヤ市場の83.21%を占め、国の高速道路ネットワーク全体における旅客および貨物輸送の重要性を示しています。このセグメントの優位性は、タイの輸送インフラを支えるオンロードタイヤの重要な役割を反映しています。一方、オフロード需要はルーイでの採掘権の拡大とサトウキビ農業の継続的な機械化によって牽引され、CAGR 5.93%で成長すると予測されています。都市部の道路渋滞は、燃料および電力消費の削減に貢献する低転がり抵抗タイヤコンパウンドへのシフトを促進しています。一方、農村部の輸送事業者は、ポットホールや過酷な道路状況の衝撃に耐えるよう設計された耐久性の高いタイヤカーカスを優先しています。
「タイランド4.0」プログラムの下での政府主導の道路改良イニシアチブは、二次幹線道路への多額の投資を誘導しています。これらの改良により速度制限が段階的に引き上げられ、時間の経過とともにトレッド摩耗が加速する可能性があります。オフロードセグメントでは、購入者が湿った土壌条件で効果的に機能する耐切傷サイドウォールと深いラグを持つタイヤをますます求めています。これらの特性は製品ライフサイクルを向上させるだけでなく、過酷な環境での信頼性を確保します。この二重の需要ダイナミクスは、多様な市場要件を満たすためにツーリングラジアルと積極的なラグパターンの両方でモールド在庫を適切に確保し、工場スケジューリング戦略を導く上で重要な役割を果たしています。
エンドユーザー別:アフターマーケット交換が数量成長を牽引
2025年、交換チャネルはタイタイヤ市場の63.47%という大きなシェアを占めました。この優位性は主に、乗用車の平均車齢が11.2年に達したことと、タイヤの使用寿命を短縮する過酷な道路状況によって牽引されました。同時に、OEMルートは補助金要件を満たすためにEV組立を増加させる自動車メーカーに支えられ、CAGR 5.94%で成長すると予測されています。交換数量はキャッシュフローの重要な原動力であり、全国8,000以上の独立系小売業者を通じて販売が分散されており、特定の顧客への依存を効果的に最小化しています。交換市場の分散した性質は、大規模購入者への依存を低減することで安定性を提供しています。
リトレッドオペレーターはトラックタイヤに対してコスト効率の高いソリューションを提供し続けていますが、価格差を徐々に縮小している低コスト輸入新品タイヤとの競争が激化しています。さらに、デジタルフィットメントプラットフォームがフリートとサービスセンターを接続し、予測的な交換スケジューリングを可能にし、プレミアムグレード製品の採用率を高めています。これらのプラットフォームはまた、ダウンタイムを削減し、メンテナンススケジュールを最適化することで、フリートオペレーターの運用効率を向上させています。OEM側では、タイヤメーカーが数年前から車両ローンチの指名を積極的に確保しています。この戦略は、ベースラインの生産量を確保するだけでなく、国内の技術的専門知識の向上に貢献し、長期的な産業成長を支援する技術移転協定を促進します。
リムサイズ別:中間サイズが市場の嗜好を反映
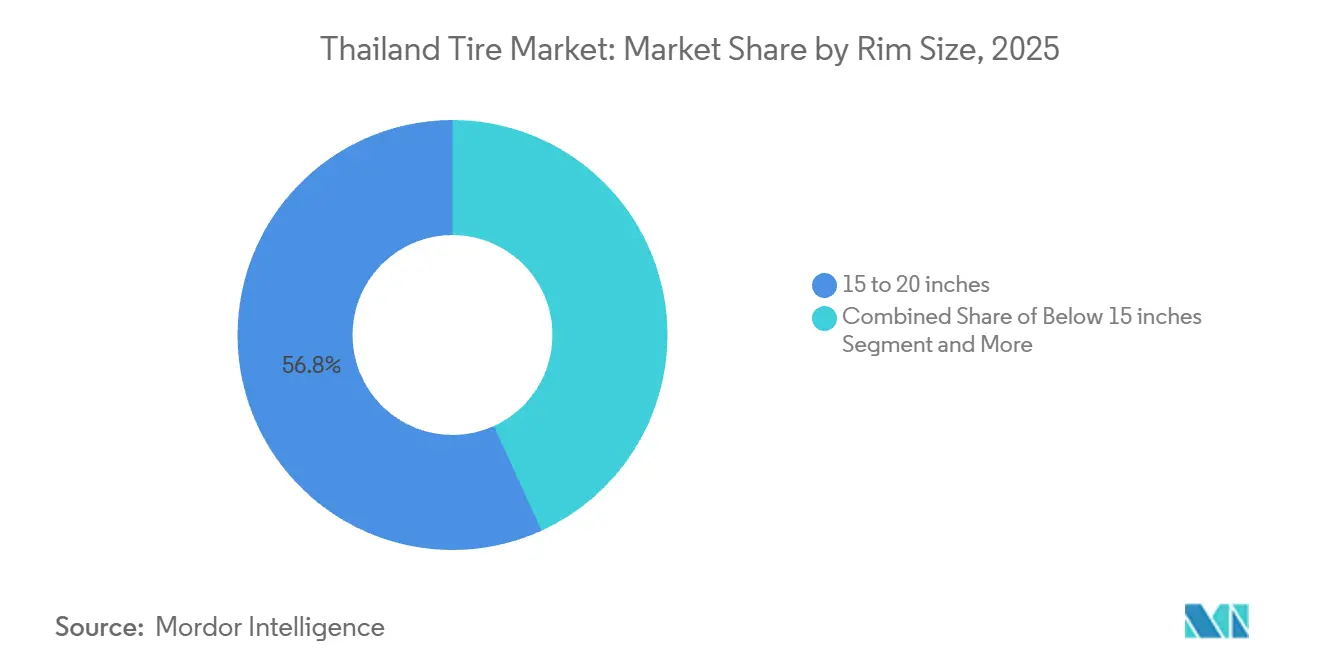
2025年、15~20インチのリムがタイのタイヤ市場を支配し、市場シェアの56.82%を占めました。これらのリムサイズはピックアップ、SUV、および中型乗用車に効果的に対応しており、重要なセグメントとなっています。一方、20インチ超の製品はプレミアム車両の輸入増加と輸出市場向け高級車組立への注目の高まりによって牽引され、CAGR 5.89%で成長すると予測されています。一方、15インチ未満のリムは、車両オーナーにとって手頃な価格が引き続き重要な考慮事項である低価格セダンおよび広範な中古車市場において不可欠なコンポーネントであり続けています。
リム径の拡大トレンドにより、不均一な地形での乗り心地を維持するために不可欠な超高張力ードワイヤーおよびアラミド補強サイドウォールへの需要が高まっています。メーカーは、大型ホイールの生産に不可欠なマルチステージビード成形ラインと高度な空気圧監視システムへの投資によってこの需要に対応しています。このサイズアップトレンドは、車両の美観向上に注力する自動車メーカーの方針と一致しており、外観の魅力を高めています。さらに、タイヤの平均販売価格(ASP)の上昇を支援し、全体的なユニット数量が安定しても収益成長に貢献しています。
推進方式別:EVタイヤが急増する中でICE車両が規模を維持
2025年、内燃機関プラットフォームが販売を支配し、市場の86.71%を占めました。しかし、電気自動車(EV)セグメントはCAGR 5.88%という大幅な成長を記録しています。この上昇トレンドは、電動ドライブトレインが発生するノイズを低減するために特別に設計されたフォームライン音響タイヤなどの革新的な製品の開発を促進しています。プラグインハイブリッドは航続距離不安に対するソリューションとしての地位を維持し続けており、燃料電池車の試験は初期段階にとどまっています。EV向けタイヤ生産は、転がり抵抗を約20%効果的に低減する高負荷指数構造とシリカリッチトレッドを重視しています。
タイの製造工場は自動視覚検査ステーションを業務に統合しています。これらのシステムは、電気自動車のトルクリップルを悪化させる可能性のある微細なユニフォーミティの問題を検出する上で重要な役割を果たしています。さらに、バッテリー対応タイヤは回生制動効率を向上させ、自動車メーカーが消費者を引き付けるためにショールームパンフレットで積極的にアピールする機能となっています。内燃機関(ICE)タイヤとEVタイヤの同時生産により、工場では柔軟なキュアリングスケジュールの採用が必要となっています。これらのスケジュールにより、異なるタイヤタイプに必要な多様なカーカス幅とビード径に対応するため、数時間以内の迅速な金型交換が可能となっています。
地理的分析
チャチューンサオ、チョンブリー、ラヨーンの東部経済回廊各県はタイの国家生産に大きく貢献しています。これらの県には、レムチャバン港の近くに戦略的に集積したBridgestone、Continental、Sumitomo Rubber、Prinx Chengshan などの主要タイヤ製造施設が立地しています[3]「東部経済回廊投資インセンティブ」、タイ投資委員会、boi.go.th。この産業集積は、経済特区の税制優遇、共有物流インフラ、および高分子科学と精密工学に精通した専門職業訓練人材プールから恩恵を受けています。さらに、バンコク首都圏への近接性が安定した交換需要を支え、港の深水バースが効率的なグローバル輸出業務を可能にしています。この地域のタイヤ市場は、これらの有利な要因に牽引され、予測期間中に安定したCAGRで成長すると予測されています。
バンコクはタイのタイヤ市場需要の最大シェアを占めており、国内最高の車両密度と確立されたライドヘイリングエコシステムに起因しています。市内の断続的な交通状況と高い周囲温度がトレッド摩耗を加速させ、ドライバーは長距離走行保証付きのコスト重視のラジアルタイヤを好む傾向がありますバンコクのフリートオペレーターは、タクシー、配送バン、法人セダンの注文を集約するためにデジタルプラットフォームへの依存を高めています。このトレンドにより、都市部の倉庫施設を維持するタイヤメーカーへの安定した予測可能な需要が確保されています。バンコクの市場は、これらのダイナミクスに支えられ、予測期間中に堅調なCAGRを示すと予想されています。
チェンマイ、ランパーン、チェンライの北部各県では、丘陵地帯の農業に従事する観光バン、農業用ピックアップ、全地形対応オートバイの多様な組み合わせからタイヤ需要が生じています。これらの地域における観光の季節的な性質により、ディストリビューターはピーク休暇需要に対応するため、数ヶ月前から戦略的に在庫を配置することを余儀なくされています。一方、プーケット、スラートターニー、ソンクラーなどの南部沿岸ハブは独自の要件に直面しています。腐食性の海水飛沫に頻繁にさらされるリゾートシャトルバスや漁業用トラックなどの車両には、耐塩性タイヤコンパウンドの使用が必要です。さらに、マレーシアへの越境輸送が追加的な交通量をもたらし、これらの県での交換サイクルをさらに増加させています。北部および南部地域のタイヤ市場は、これらの地域固有の要因に牽引され、予測期間中に緩やかなCAGRで成長すると予測されています。
競争環境
グローバルリーダーのBridgestone、Continental、Michelinは、タイの熱帯性気候にコンパウンドを適応させるために設計された統合ラテックス農園、独自の合成ゴム生産、および専用研究開発センターを通じて技術的リーダーシップを強化し続けています。これらの企業は合計で相当な市場シェアを保有しています。しかし、Prinx ChengShanやZhongce Rubberなどの中国系競合他社は、輸出グレード認証を持つコスト効率の高いラジアルタイヤを提供することで徐々に存在感を高めています。タイの外国資本に関する穏健な規制環境は合弁事業を促進し、ターンー生産ラインの輸入と国内の熟練労働力の活用による生産効率の向上を可能にしています。
市場はEV専用タイヤの開発とエアレスタイヤ技術の進歩にますます注力しています。BridgestoneはEnlitenの軽量コンパウンドを導入し、ContinentalはプレミアムEVモデルの車内ノイズを最小化するためにContiSilent音響フォームを展開しています。国内メーカーはEUの森林破壊防止規制に準拠するためにデジタルトレーサビリティシステムへの投資を優先しています。ブロックチェーン技術を活用してラテックスの産地を記録することで、これらのプレイヤーは低コストのグレーマーケット代替品に対して競争力のある地位を確立しています。市場は予測期間中に顕著なCAGRで安定した成長軌道を示すと予想されています。
市場内の流通ネットワークは依然として分散しています。BridgestoneのCockpitやContinentalのBestDriveなどのティアワンブランドは、一貫したサービス品質を確保するブランド小売チェーンを運営しています。一方、マルチブランドの独立系小売業者は、価格競争が特に激しい地方市場を支配しています。若い消費者の間でのオンラインマーケットプレイスの人気の高まりにより、タイヤメーカーはeコマース販売とパートナーガレージを統合するクリック&インストールプラットフォームを導入しています。その結果、競争環境は技術革新、チャネル多様化、およびサプライチェーンコンプライアンスの遵守のバランスを取り、調査期間中の市場ダイナミクスを形成しています。
タイタイヤ産業リーダー
Bridgestone Corporation
Michelin SCA
Goodyear Tire & Rubber Co.
Yokohama Rubber Co.
Continental AG
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年5月:Continentalは、主要パートナー、政府代表者、および従業員が席する中、タイのラヨーンにあるタイヤ工場の拡張を開幕しました。3億ユーロ超(3億4,922万 米ドル)の投資により、施設の生産能力が年間300万本の乗用車および小型トラック用タイヤ追加で増強され、Continentalはタイおよびアジア太平洋地域全体の増大する需要に対応できるようになります。
- 2025年2月:Yanggu Huatai Chemical Co., Ltd.は、Tyrepressによると、ラヨーン県の工業地帯にタイ製造施設の建設を正式に開始しました。このプロジェクトは、タイの地元タイヤメーカーおよびより広範な東南アジアのOEMサプライチェーンにサービスを提供し、物流リードタイムを大幅に短縮するよう設計されています。


タイタイヤ市場レポートの範囲
タイタイヤ市場は、シーズン、タイヤ設計、車両タイプ、用途、エンドユーザー、リムサイズ、および推進方式別にセグメント化されています。シーズン別では、市場はサマー、ウィンター、オールシーズンタイヤにセグメント化されています。タイヤ設計別では、市場はラジアル、バイアス、ノンニューマチック/エアレスタイヤにセグメント化されています。車両タイプ別では、市場は二輪車、乗用車、軽商用車、大型商用トラックおよびバス、ならびにオフロードおよび特殊車両(OTR、農業、鉱業、レーシング用途を含む)にセグメント化されています。用途別では、市場はオンロードおよびオフロードにセグメント化されています。エンドユーザー別では、市場はOEMおよびアフターマーケットにセグメント化されています。リムサイズ別では、市場は15インチ未満、15~20インチ、20インチ超にセグメント化されています。推進方式別では、市場は内燃機関車両、バッテリー電気自動車、ならびにハイブリッドおよび燃料電池車両にセグメント化されています。レポートは上記のすべてのセグメントについて、金額(米ドル)および数量(ユニット)での市場規模と予測を提供しています。
| サマー |
| ウィンター |
| オールシーズン |
| ラジアル |
| バイアス |
| 非空気式・エアレス |
| 二輪車 |
| 乗用車 |
| 小型商用車 |
| 大型商用トラックおよびバス |
| オフロードおよび特殊(OTR、農業、鉱業、レーシング) |
| オンロード |
| オフロード |
| OEM |
| アフターマーケット |
| 15インチ未満 |
| 15〜20インチ |
| 20インチ超 |
| 内燃機関車 |
| バッテリー電気自動車 |
| ハイブリッドおよび燃料電池車 |
| シーズン別 | サマー |
| ウィンター | |
| オールシーズン | |
| タイヤ設計別 | ラジアル |
| バイアス | |
| 非空気式・エアレス | |
| 車両タイプ別 | 二輪車 |
| 乗用車 | |
| 小型商用車 | |
| 大型商用トラックおよびバス | |
| オフロードおよび特殊(OTR、農業、鉱業、レーシング) | |
| 用途別 | オンロード |
| オフロード | |
| エンドユーザー別 | OEM |
| アフターマーケット | |
| リムサイズ別 | 15インチ未満 |
| 15〜20インチ | |
| 20インチ超 | |
| 推進方式別 | 内燃機関車 |
| バッテリー電気自動車 | |
| ハイブリッドおよび燃料電池車 |


レポートで回答される主要な質問
2025年のタイのタイヤセグメントはどの程度重要ですか?
このセグメントは2025年に36億2,000万米ドルと評価されています。
タイのタイヤ販売の2031年までの年間成長率予測は?
販売は2031年までにCAGR 5.83%で増加すると予測されています。
タイで設計別にリードするタイヤタイプはどれですか?
ラジアル構造が2025年の数量の87.65%のシェアで支配しています。
タイの需要においてオールシーズンタイヤが占めるシェアはどのくらいですか?
オールシーズンパターンが2025年の出荷量の53.24%を占めました。
タイのタイヤサプライヤーにとって最も急速に拡大している推進方式カテゴリーはどれですか?
バッテリー電気自動車向けタイヤ装着は2031年までにCAGR 5.88%を記録すると見込まれています。
東部経済回廊がタイヤメーカーにとって重要な理由は何ですか?
この回廊は主要工場のほとんどを擁し、港湾アクセスを提供し、国家生産の3分の2以上を供給しています。
最終更新日:



