
ベトナム紙包装市場規模とシェア
Mordor Intelligenceによるベトナム紙包装市場分析
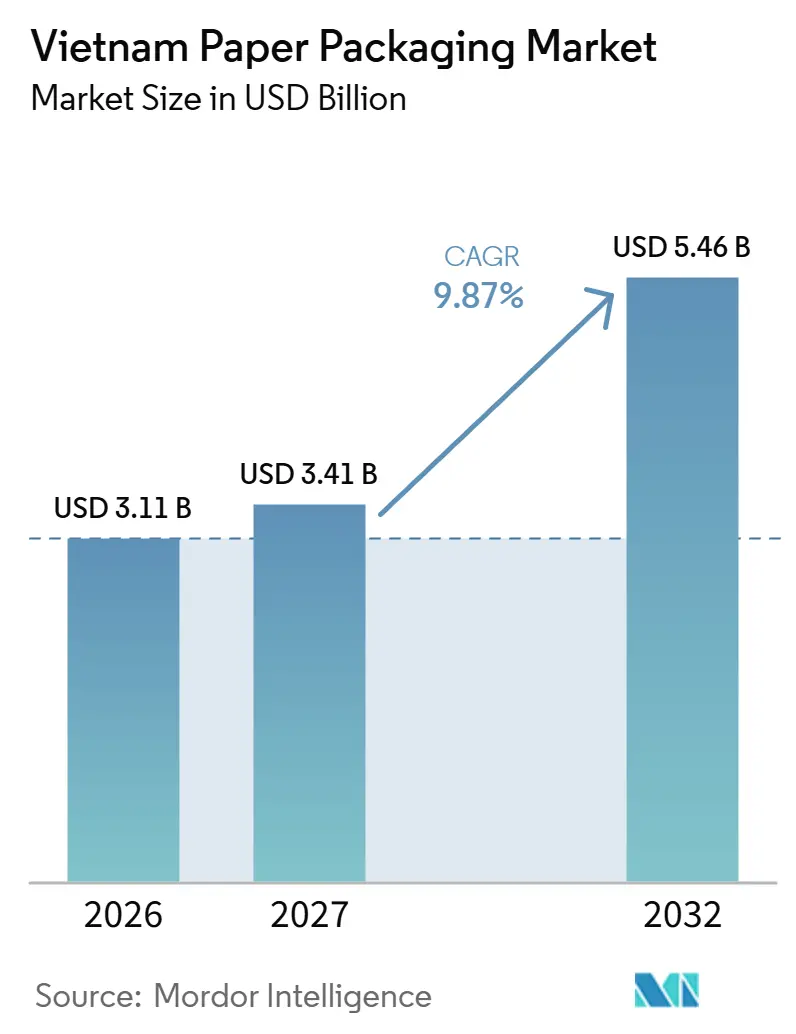
ベトナム紙包装市場規模は2026年に31.1億米ドルと評価され、2027年の34.1億米ドルから2032年には54.6億米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは9.87%です。
ベトナムにおける小包輸送量と工場稼働の拡大は、保護用カートンおよび食品加工業者が使用する紙系包装材への需要を生み出しています。2022年政第08号に基づく一回使用プラスチックおよび非生分解性包装に関する規制が2026年1月にベトナムで施行され、小売および観光分野の一部用途において紙代替品への道が開かれました。食品・飲料メーカー向けの地元カートン材料供給と計画中の自動化は、紙の供給と完成包装の実行を組み合わせるサプライヤーに有利に働きます。繊維不足と輸入保証金義務は、追加需要を取り込む上での制約となっています。
主要レポートのポイント
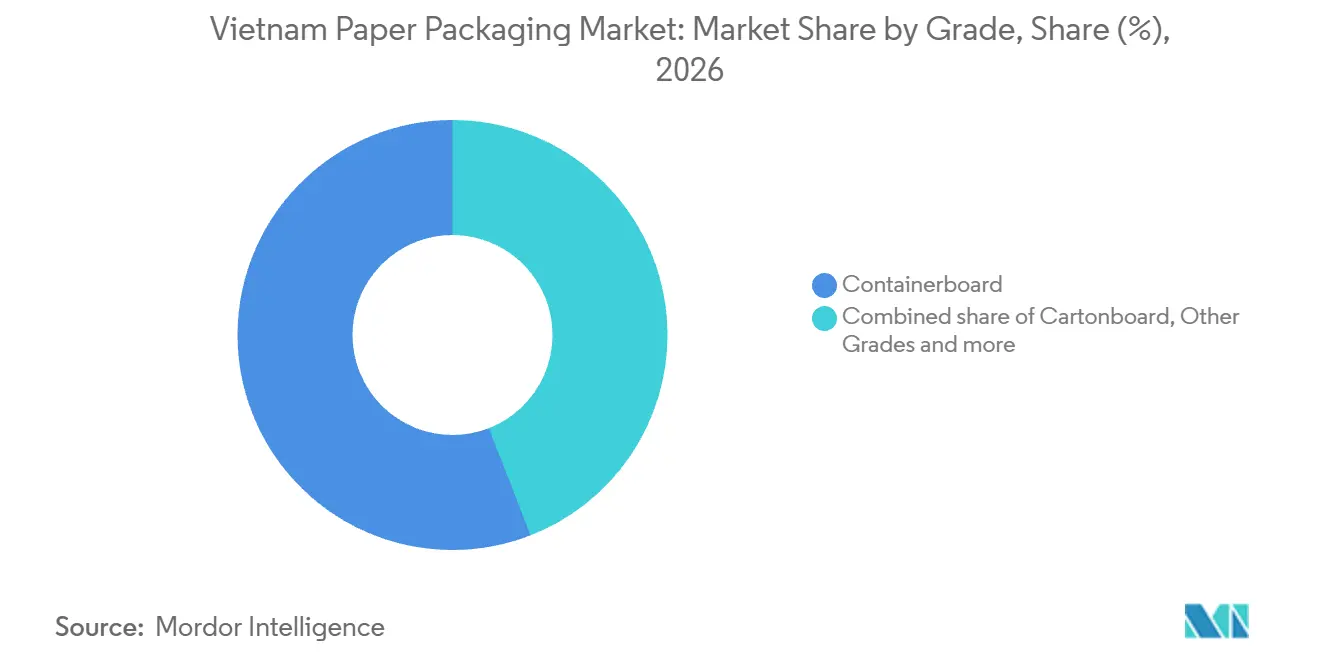
- グレード別では、コンテナボードが2026年のベトナム紙包装市場シェアの55.91%を占め、カートンボードは2027年~2032年にCAGR 11.37%で最も速く成長するセグメントです。
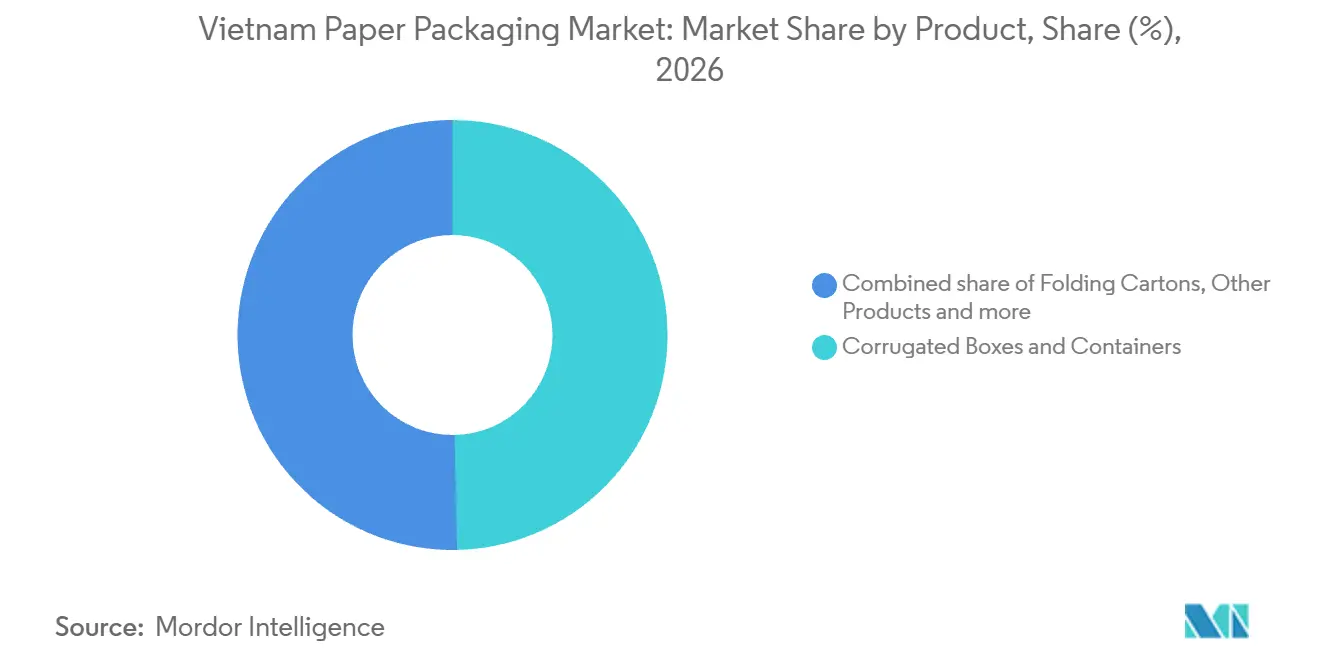
- 製品別では、段ボール箱・コンテナが2026年のベトナム紙包装市場規模の49.66%のシェアでリードし、折りたたみカートンは2027年~2032年にCAGR 11.2%で最も速く成長すると予測されています。
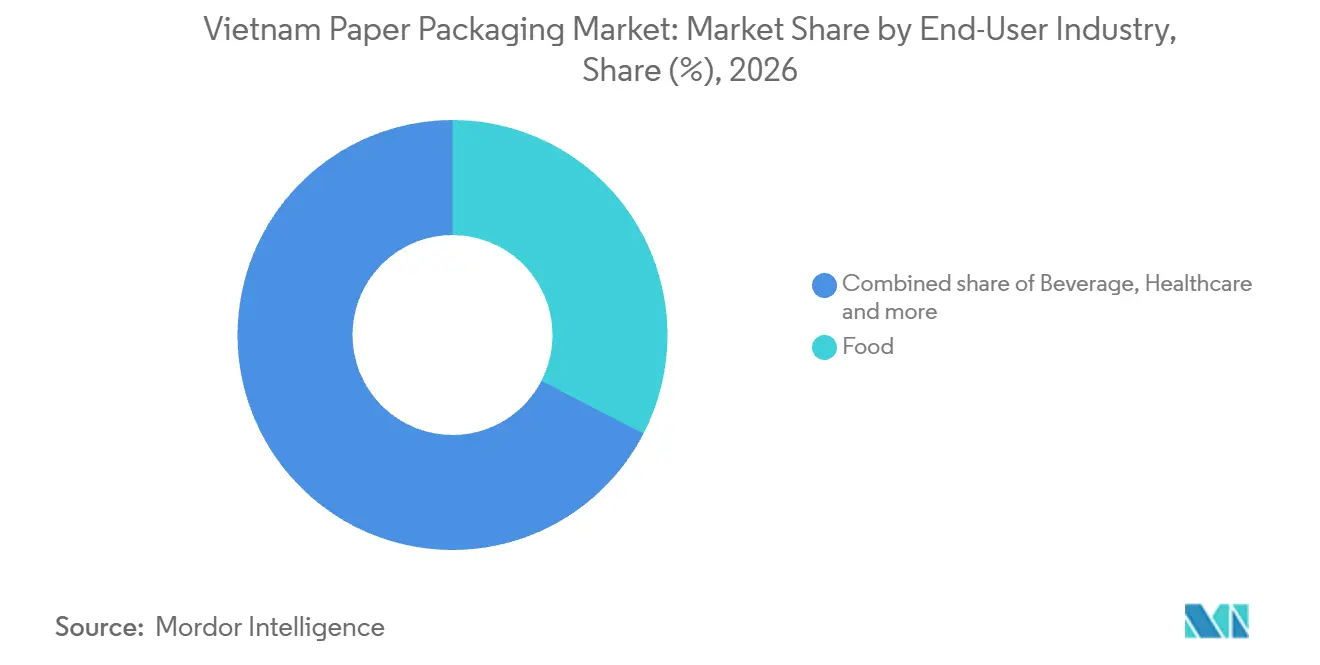
- エンドユーザー産業別では、食品が2026年の収益の32.59%でリードし、ヘルスケアは2027年~2032年にCAGR 10.3%で最も速く成長するセグメントです。
- 包装フォーマット別では、リジッド段ボールおよびソリッドボードが2026年の収益の50.31%を占め、成形繊維・パルプ包装製品は2027年~2032年にCAGR 12.05%で最も速く成長すると予測されています。
- 地理的には、ハノイ周辺の北部工業団地がプレミアムクラフト消費の主要ハブであり、ダナンを中心とするベトナム中部が成長回廊を形成しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急拡大するeコマース小包量 | +4.6% | 全国 | 短期(2年以内) |
| ベトナムへのFMCGおよび電子機器の急速なオフショアリング | +3.9% | ハイフォンおよびタイニンの製造クラスター | 中期(2〜4年) |
| プラスチック廃止規制 | +2.5% | 全国 | 短期(2年以内) |
| 外資系ブランドオーナーのスコープ3炭素削減が軽量リサイクルボードを後押し | +1% | 全国 | 中期(2〜4年) |
| ティア2都市におるソーシャルコマースのマイクロフルフィルメントの台頭 | +0.4% | 全国 | 中期(2〜4年) |
| 高速デジタル印刷ラインへの税制優遇投資 | +0.2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
急拡大するeコマース小包量
小包量の増加は紙加工業者に数量面での機会を与え、プラットフォームの梱包指示は販売者が必要とするカートンの定義を助けます。ベトナムの郵便物量は2020年の約10億件から2025年には42億件超に増加し、物品小包が郵便総量の90%以上を占めました。[1] TikTok Shopの2026年8月21日付けベトナム向けガイダンスは、ソフトグッズや書籍を含む特定の一般製品を発送する販売者に対し、包装、適切なカートンの使用、隙間の充填、箱の封緘を指示しています。製品にメーカーのカートンがない場合、ガイダンスは強固なカートンの使用を求めています。これらの指示は、物品主体の出荷フローとパッケージング要件を結びつけ、加工業者にプラットフォームの保護要件に適したカートンを通じた繰り返し受注への道を開いています。
ベトナムへのFMCGおよび電子機器の急速なオフショアリング
新たな生産施設は紙包装の産業バイヤー基盤を拡大し、需要を消費者支出だけでなく工場にも結びつけます。ベトナムの製造業生産指数は2026年1月〜9月に前年同期比12.9%上昇したと推定されています。LGイノテックのベトナム子会社はハイフォンでV3工場を完成させ、2025年9月に稼働を開始し、カメラモジュール生産能力を従来の2倍以上に拡大しました。コカ・コーラベトナムは2025年7月11日にタイニンで1億3,600万米ドルの飲料工場を稼働させ、5本の充填・ボトリングラインと年間最大10億リットルの生産能力を持ちます。これらの操業は、部品保護と二次飲料包装に異なる機会を生み出します。加工業者は生産連動型の流通フローに対応することでそのビジネスを獲得するため、包装仕様と工場スループットが、能力拡張が受注につながるかどうかを決定します。
プラスチック廃止規制
2022年政令第08号に基づくベトナムの2026年1月のプラスチック使用規制は、小売および観光分野に特定の代替機会を生み出します。省人民委員会は、商業センター、スーパーマーケット、ホテル、観光地における一回使用プラスチック製品および非生分解性プラスチック包装の規制を制定・実施しなければなりません。[2] 非生分解性プラスチック包装を使用した製品・商品はこの会場規制から除外されています。非生分解性包装のカテゴリーにはプラスチック袋と発泡スチロール製食品容器が含まれます。包装済み商品が除外されているため、代替の対象となるのは会場が配布する袋と発泡スチロール製食品容器です。
外資系ブランドオーナーのスコープ3炭素削減が軽量リサイクルボードを後押し
段ボール箱で電子機器を出荷する外資系ブランドオーナーにとって、スコープ3削減目標は包装仕様を軽量リサイクルボードへとシフトさせる可能性があります。この変化は、材料使用量の削減と必要な保護構造を組み合わせることができる加工業者へと箱の受注を向けることになります。軽量リサイクルボックスへの需要増加は、必ずしも1出荷あたりの繊維消費量の増加を意味しないため、完成包装への需要が関連する商業機会となります。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内バージン繊維の構造的不足;輸入依存 | -1.3% | 全国 | 長期(4年以上) |
| 回収紙輸入政策と品質管理の不安定性 | -0.9% | 全国 | 中期(2〜4年) |
| 木材製品に対する米国・EUの貿易措置がパルプ材原料を圧迫 | -0.2% | 全国 | 中期(2〜4年) |
| 産業用電力料金の値上げが中小企業の段ボール加工業者を圧迫 | -0.3% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国内バージン繊維の構造的不足;輸入依存
下流需要が拡大する際、バージン繊維の入手可能性がボード拡張を制約する可能性があります。2025年1〜9月、ベトナムの紙産業はバージンパルプを178,400メトリックトン生産したのに対し、消費量は653,491メトリックトンでした。生産量が0.9%減少する一方、消費量は前年比30.9%増加しました。この乖離は、国内生産が材料需要を満たせない場合に生産者を外部繊維供給に依存させます。2026年8月、VNT19 Joint Stock Companyのクアンガイさらしパルププロジェクトは95%以上完成し、年間設計能力35万メトリックトン、2026年第4四半期の操業開始を計画していましたが、排水放流口をめぐる紛争が建設を妨げました。未完成のプロジェクトは、建設上の障害を解決することを条件として追加の国内繊維供給を残し、ボード拡張に対する上流の制約を維持しています。
回収紙輸入政策と品質管理の不安定性
輸入条件は、原料アクセスと材料が販売可能な包装になる前に投じられる資金の両面から、リサイクル紙生産者を制約します。2025年1月1日から、ベトナムは輸入スクラップを生産材料として使用する施設に対し、設計能力の最大80%に相当する輸入量を上限とし、残りの20%を国内で調達することを義務付けています。廃紙を生産用に輸入する企業は、カテゴリーに応じて出荷額の15%、18%、または20%を保証金として預けなけばなりません。紙産業の企業は2026年7月、保証金の引き下げと返還期間の短縮がキャッシュフローを改善すると主張しました。製紙工場は輸入スクラップだけで追加能力を賄うことができず、適格出荷に対する保証金はボード供給の次の増分を賄うための資金を減少させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
リサイクル繊維がコンテナボードの規模を支えるコンテナボードは2026年のベトナム紙包装市場規模の55.91%のシェアを占め、最大のセグメントとなっています。2025年8月6日、Minhan Paper Joint Stock Companyはフンイエン省のヴァンラム工場でANDRITZ製の古段ボール(OCC)ラインを稼働させました。このOCCラインは1日700メトリックトンの設計能力を持ち、アメリカ産および国内産の古段ボールをテストライナーおよび段ボール中芯の生産に加工しました。この稼働はセグメントの生産基盤を、定義されたボードグレードの製造だけでなく回収繊維の準備にも結びつけます。テストライナーと段ボール中芯が段ボール加工業者の箱製造に供給されるため、上流のボード入手可能性が商業的な利益となります。
カートンボードは最も速く成長するセグメントであり、2027年〜2032年のCAGRは11.37%です。2025年7月までに、Tetra Pakのビンズオン無菌カートン包装材工場はベトナムおよび地域市場向けに年間300億ユニット超へと能力を倍増させました。地元の材料供給はベトナムの食品・飲料メーカーに無菌カートン用途向けの国内調達先を提供します。ボード需要はベトナムで充填業者が充填する包装に連動しており、機会は工場の地域的な能力よりも地元の充填操業に結びついています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
製品別:
自動化と小売プレゼンテーションが異なる機会を生み出す段ボール箱・コンテナは2026年のベトナム紙包装市場シェアの49.66%を占め、最大のセグメントとなっています。SCG Packaging Public Company Limited(SCGP)はVina Kraft Paper Co., Ltd.のホーチミン市施設において段ボール包装の拡張を計画しています。このプロジェクトには高度な自動化が含まれており、2027年9月までの商業運転開始が見込まれています。この自動化の重視は、追加の産業用箱の入手可能性とともに、セグメントの拡張事例に生産効率を組み込んでいます。提案された施設はバイヤーに対して地元の供給選択肢を広げる一方、加工業者は箱製造能力とより自動化された実行を組み合わせた投資基準に直面します。
折りたたみカートンは最も速く成長するセグメントであり、2027年〜2032年のCAGRは11.2%です。New Life Packaging Printing Companyはベトナムで1日20万〜25万枚の折りたたみカートンの生産能力を報告しています。この製品の成長事例は個別の小売パックにあり、印刷面と折りたたみ紙板構造が製品プレゼンテーションに貢献できます。報告された能力規模では、機会は個別のデザイン案件を超えて同一の印刷カートンの繰り返し供給にまで及びます。これらの生産工程内で印刷と仕上げを組み合わせることで、加工業者はカートン量だけでなくパク実行からも収益を得る方法を提供します。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:
食品の規模とヘルスケア包装が需要を形成食品は2026年の紙包装収益の32.59%を占め、最大のセグメントとなっています。2025年7月2日、Dong Giao Export Food Joint Stock Company(Doveco)はソンラにおいて果物・野菜加工向けのベトナム初のスウェーデン技術による紙缶ラインを開設しました。[3] このラインは1時間あたり最大6,000カートンの生産能力を持ち、防腐剤や冷蔵なしで賞味期限を延長する紙系包を使用しました。食品加工業者にとって、これは包装を保存・流通モデルの一部とし、採用を加工製品のリーチとコンテナ自体に結びつけます。加工業者の技術選択は、紙包装を外側の輸送保護から加工製品の提供へと拡張できます。
ヘルスケアは最も速く成長するセグメントであり、2027年〜2032年のCAGRは10.3%です。ベトナムの医薬品市場は8月の政府報告によると2026年に約70億米ドルでした。SONG LAM Trading & Packaging Production Co., Ltd.(Song Lam Pack)は、ベトナムの医療・医薬品ブランドを含む顧客カテゴリー向けに紙板折りたたみカートン、段ボール箱、リーフレット、ラベルを製造しています。カートンと付随する印刷物を供給することで、加工業者は各医薬品の包装注文の複数のコンポーネントを獲得できる立場に置かれます。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
包装フォーマット別:
リジッドの規模と成形繊維の用途が分岐段ボールおよびソリッドボードを含むリジッド包装は2026年の収益の50.31%を占め、最大のセグメントとなっています。Ojitex(ベトナム)はロンタン工場を含むベトナム全土に段ボール包装工場ネットワークを運営しており、このフォーマットに専用の地元生産拠点を提供しています。このインフラはボードから完成リジッドパックへの産業的な経路を生み出すため、挑戦者は紙材料へのアクセスに加えて加工能力を必要とします。複数工場ネットワークは、複数の生産拠点を持つバイヤーに対して単一の加工サイトよりも広い調達拠点を提供します。
成形繊維・パルプ包装製品は最も速く成長するセグメントであり、2027年〜2032年のCAGRは12.05%です。Stavian Pulp & Paperの子会社であるStavian MPは、フンイエン工場で植物由来の使い捨て食器と食品容器を生産しています。Stavian Groupは年間能力1万メトリックトンと2024年の商業運転を掲げています。これらの食品容器用途は、成形されたサービグコンポーネントを販売可能な製品とし、バイヤーが必要とする形状を金型決定の中心に置きます。繰り返し可能な食品容器デザインは、パルプへのアクセスだけよりも参入者の生産コミットメントをより正確に定義します。
地理的分析
ハノイ周辺の北部工業団地の紙包装市場
ハノイ周辺の北部工業団地は、中国国境への接性が部品流入を支えることで、プレミアムクラフトグレードの主要消費ハブを形成しています。Thu Do Packaging Joint Stock Companyの商号であるCapital Packagingは、ハノイのクアンミン工業団地にリジッドボックス事業を持ちます。バイヤー側の示唆は、部品および産業財の流通周辺の保護包装に対する機会であり、材料グレードと完成箱の実行が関連する商業的課題を形成します。このクラスターはプレミアムボード供給と完成箱に対して別々の商業的参入点を提供し、サプライヤーが各提供物を独自のバイヤーを中心に展開できるようにします。
ベトナム中部の紙包装市場
ダナンを中心とするベトナム中部は、インフラが南北物流ルートを結ぶ成長回廊を形成しています。Bee Distribution Joint Stock Companyは2025年3月にダナンハイテクパークに物流センターを開設し、年間設計スループットは37万8,000メトリックトンです。このセンターは冷蔵保管、流通施設、多目的倉庫を提供しており、その運営者はBee Logistics Corporationの子会社です。Ojitex(ベトナム)は段ボール包装ネットワークの一部としてベトナム中部に流通拠点を別途運営しています。稼働中の流通拠点は、倉庫・物品取扱インフラが産業ユーザーを中心に発展する中で、紙加工業者がこの回廊にサービスを提供する経路を提供します。
その他の地域では、地域的なポジションが紙生産、箱加工、物品移動の異なる組み合わせを反映しています。メコンデルタでは、Dong Hai Ben Treが産業用紙とカートン包装を生産し、子会社のBao Bi Ben TreがヴィンロンのGiao Longでカートンを生産しています。カイメップ総合港は南部地域にサービスを提供するマルチモーダルチェーンを通じて積み下ろし、保管、輸送サービスを提供しています。メコンデルタは生産・加工基盤を提供し、カイメップは物品移動を担い、南部サプライチェーンにおいて別々の商業的役割を生み出しています。
規制の枠組みと見通し
この比較は、国内商業バイヤーにサービスを提供する紙包装加工業者の観点から、選択された国家規制およびハノイの規制を対象としています。農業環境省が国家拡大生産者責任(EPR)を管轄し、ハノイ農業環境局が環境検査を実施します。政令110/2026/NĐ-CPは、法定免除を条件として、対象製品の対象紙・カートン商業包装に対して最低20%の質量ベースのリサイクル率を設定しています。これには特定の輸出、一時輸入、再輸出、研究、教育、試験、低収益、および適格な同一生産者による回収・再利用の取り決めが含まれており、バイヤーの規制対象用途が加工業者の提案にとって重要となります。
規制表
| 決定要因 | ベトナム | ハノイ |
|---|---|---|
| 主要機関 | 国家EPRに関する農業環境省 | 国家EPRに関する農業環境省;環境検査に関するハノイ農業環境局 |
| 主要な手段または方向性 | 対象紙・カートン商業包装に関する政令110/2026/NĐ-CP | 国家EPRの枠組み;決議22/2025/NQ-HĐNDのオンライン販売者プラスチック措置の予定 |
| 商業的影響 | 責任ある生産者と輸入者は、免除を条件として対象包装のリサイクルを手配する | 2027年1月1日から、オンライン販売者はプラスチック包装・緩衝材を削減するか、引き取りスキームを使用しなければならない |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
ベトナムは、最低リサイクル義務が責任者に対してコンプライアンス作業を追加する一方、法定免除がその範囲を限定するため、中程度の評価を受けています。ハノイも中程度の評価であり、採択された2027年1月1日の措置がオンライン販売者にプラスチック包装・緩衝材の削減または引き取りスキームの使用を義務付け、他の対応策とともに紙代替の可能性を生み出しているためです。国家レートは2029年から3年ごとに増加が予定されており、各増加は10%を上限とし、ハノイは早期のバイヤー側プラスチック措置を追加するため、両方向とも強化となっています。
バリューチェーンの段階
バリューチェーンは、紙生産、加工、最終梱包または流通を、それぞれのサプライヤー収益源の観点から比較しています。Vina Kraft Paper Co., Ltd.はライナーボードおよび段ボール中芯グレードのコンテナボードを供給し、材料仕様をこのチェーンの起点に置いています。加工と仕上げは、ボードを完成パッケージに変えることで異なる商業的提案を生み出します。材料性能、印刷実行、納品の引き渡しがそれぞれのサプライヤーになる要求を課すため、この区別は重要です。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 包装紙生産 | Vina Kraft Paper Co., Ltd.などのコンテナボード生産者;Lee & Man Paper Manufacturing Ltd.などのベトナム工場を持つ紙グループ | 包装紙グレードの販売 | ボード特性を加工要件に合わせること | 必要な性能に対して代替ボード仕様を適格化する |
| 印刷、加工、仕上げ | Ojitex Vietnamなどの段ボール加工業者;MM Packaging Vidonなどの折りたたみカートン印刷・仕上げ業者 | 加工済み箱および印刷カートンの販売;仕上げサービス | 印刷と仕上げ工程の調整 | 商業生産前に印刷と仕上げを合わせて適格化する |
| 契約梱包と顧客流通 | Song Lam Packなどの契約梱包業者;Ojitex Vietnamなどの自社包装を流通させる生産者 | 契約梱包サービス料;加工業者自社包装の販売 | 完成包装、梱包、納品間の引き渡し | 梱包リリースを加工業者の納品手配に合わせる |
| 情報源: Mordor Intelligence | ||||
Vina Kraftなどの材料サプライヤーはコンテナボードグレードから収益を得る一方、MM Packaging Vidonなどの印刷・仕上げプロバイダーはカートンの完成から収益を獲得できます。Song Lam Packの契約梱包サービスはその提供を梱包作業にまで拡張し、完成パッケージの責任をさらに下流に移します。これらのサービスを組み合わせることで、加工業者は完成パックの注文のより大きな部分を競うことができ、ボード販売を超えた価値獲得の基盤として各段階にわたる実行が重要となります。
競合環境
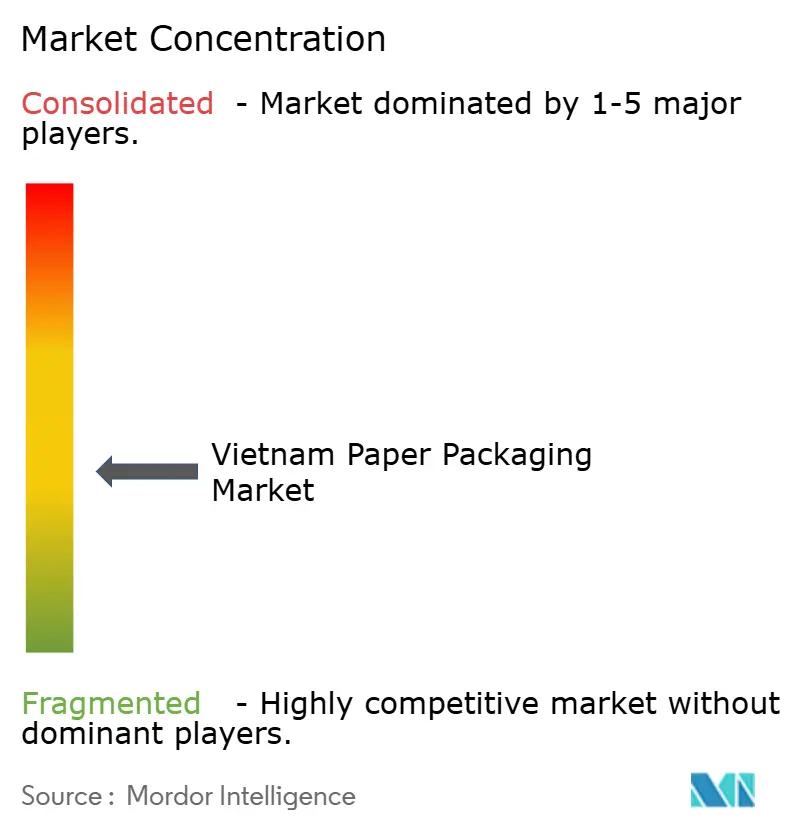
中程度に分散した産業には、折りたたみカートンおよびその他の紙包装を供給するStarprint Vietnam Joint Stock Companyが含まれます。Tetra Pak International S.A.はTetra Pak Vietnamを通じてベトナムで活動しており、食品・飲料メーカーに供給するビンズオンの無菌カートン包装材工場を運営しています。SCG Packaging Public Company Limited、Lee & Man Paper Manufacturing Ltd.、Oji Interpack Vietnam Co., Ltd.も主要な参加者です。2025年、SCGPはStarprint Vietnamの70%を保有し、これら主要企業のうち2社を過半数所有で結びつけました。このつながりは主要企業名が示す独立したサプライヤーグループの数を減らし、別々の企業アイデンティティが示す分散を和らげます。
Lee & Man Paper Manufacturing Ltd.はハウザンに製紙工場を持ち、クラフトライナーボード、コーテッドデュプレックスボード、段ボール紙板を含むグループ製品範囲を持ちます。同グループは2025年度のグループ全体の包装紙販売量646万メトリックトンを報告しました。Oji Interpack Vietnam Co., Ltd.は重量物対応3層カートンを供給し、ハノイに製造事業を持ちます。これらの役割は潜在的な上流供給関係と完成保護パックをめぐる競争を分離し、製造はボードを購入して箱を販売する加工業者にとって材料供給を超えた商業的課題を追加します。
OJIグループ内のプロジェクト法人であるOji Liquid Pakは、2026年10月10日にドンナイ省で無菌カートン材料工場の起工式を行いました。この工場は年間最大80億パックの計画能力で建設中であり、2028年上半期に最初の顧客への納品が見込まれています。この計画中の追加はOJIグループのベトナムにおける将来の提供を無菌カートン包装材に拡大します。別途、2026年5月25日施行の政令110/2026号に基づき、生産者が対象包装を加工する場合、発注者がリサイクル責を負います。2028年の納品開始予定は、食品・飲料充填業者にとって新しい無菌材料オプションを即時の供給決定の範囲外に置きます。
ベトナム紙包装産業のリーダー
-
Starprint Vietnam Joint Stock Company
-
Tetra Pak International S.A.
-
SCG Packaging Public Company Limited
-
Lee & Man Paper Manufacturing Ltd.
-
Oji Interpack Vietnam Co., Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ベトナム紙包装市場 このレポートでカバーされる企業
- SONG LAM Trading & Packaging Production CO., Ltd
- Asia Pulp & Paper Group (APP)
- Tetra Pak International S.A.
- Oji Interpack Vietnam Co., Ltd
- Khang Thanh Manufacturing CO., LTD
- Hanh Packaging Co. Ltd
- SCG Packaging Public Company Limited
- BINH MINH P.A.T CO.,LTD
- Kraft of Asia Paperboard & Packaging Co., Ltd.
- HC Packaging Vietnam Company Limited
- Starprint Vietnam Joint Stock Company
- Nippon Paper Industries Co., Ltd.
- Box-Pak (Malaysia) Bhd.
- Lee & Man Paper Manufacturing Ltd.
- Sai Gon Paper Corporation
- Dong Hai Ben Tre Joint Stock Company
- Nine Dragons Paper (Holdings) Limited
- Rengo Co., Ltd
市場参加者にとっての主要機会
この機会は、ベトナムで包装を使用する電子機器メーカー向けの完成箱、カートン、紙板インサートを比較しています。Murata Manufacturing Vietnamは2026年10月にドンナイで民生機器および自動車用コイルの生産棟を完成させ、生産システムの設置と順次稼働が続きます。Ninh Binh GDT Joint Stock Companyは2026年6月7日に電子機器包装紙工場の起工式を行い、国内および輸出市場向けに年間36万トンの計画能力を持ちます。計画中の2028年6月の操業開始は、地元の電子機器工場にサービスを提供する加工業者に潜在的なボード供給オプションを追加します。
市場機会表
| 機会 | 今なぜか | バイヤー・主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 国内包装紙供給 | ニンビンプロジェクトからの計画中の国内供給 | 国内段ボール加工業者 | 計画中の紙グレードを中心に直接材料販売関係を構築する | 製紙工場の試運転と新材料の受け入れ | Ninh Binh GDTおよび国内加工業者 |
| 電子機器向け完成箱 | 計画中の紙供給は電子機器包装を明示的に対象としている | 電子機器メーカー | 紙生産と完成箱ソリューションを提供する加工業者の提供を組み合わせる | 材料供給への加工能力の追加 | 電子機器バイヤーにサービスを提供する加工業者 |
| 包装紙の輸出販売 | 計画中の製紙工場も輸出市場を対象としている | 海外の包装紙加工業者 | 計画中のグレードの輸出顧客チャネルを開発する | 輸出顧客の受け入れと試運転への依存 | Ninh Binh GDTおよび輸出志向の包装サプライヤー |
| 情報源: Mordor Intelligence | |||||
電子機器工場向けの完成保護包装が中心的なバイヤー機会であり、パッケージはベトナムの梱包事業に販売されます。加工業者は将来の製紙工場がボードを供給するかどうかに関わらず、その需要に独立して対応できます。完成箱を梱包される部品に結びつけることで、用途開発が即時の商業的課題となり、製紙工場の計画中の試運転がその材料が入手可能になる時期を制限します。
最近の産業開発事情 ベトナム紙包装市場
- 2026年10月:Oji Liquid Pakは10月10日にドンナイのロンタンハイテク工業団地で無菌カートン工場の起工式を行い、2028年上半期に最初の顧客への納品が見込まれています。
- 2026年5月:SCG Packaging Public Company LimitedはVina Kraft Paper Co., Ltd.のホーチミン市サイトに段ボールコンテナ生産拠点の計画を発表し、2027年9月に商業運転開始が見込まれています。
ベトナム紙包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ベトナム紙包装市場は、ベトナム国内での使用を目的として販売された紙・紙板包装製品への年間支出を測定します。これらの販売はボードグレード、製品、エンドユーザー産業、包装フォーマット別に分類されます。
対象外:プラスチック、金属、ガラス包装、個別に販売されるパルプ、回収紙、その他の繊維・紙原料、包装製造に使用される設備・サービス、包装済み商品およびその販売は除外されます。
セグメンテーションの概要
- グレード別
- カートンボード
- ソリッドブリーチドサルフェート(SBS)
- ソリッドアンブリーチドサルフェート(SUS)
- フォールディングボックスボード(FBB)
- コーテッドリサイクルボード(CRB)
- アンコーテッドリサイクルボード(URB)
- その他のカートンボードグレード
- コンテナボード
- ホワイトトップクラフトライナー
- その他のクラフトライナー
- ホワイトトップテストライナー
- その他のテストライナー
- セミケミカルフルーティング
- リサイクルフルーティング
- その他のグレー
- カートンボード
- 製品別
- 折りたたみカートン
- 段ボール箱・コンテナ
- その他の製品
- エンドユーザー産業別
- 食品
- 飲料
- ヘルスケア
- パーソナルケア
- ホームケア
- 電気・電子
- その他のエンドユーザー産業
- 包装フォーマット別
- リジッド(段ボール、ソリッドボード)
- セミリジッド(ソリッドボード箱を除く折りたたみカートン)
- フレキシブル紙(サシェ、ラップ)
- 成形繊維・パルプ包装製品
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、製造活動と価格状況を追跡するためのベトナム国家統計局の産業・貿易リリース、小包関連需要を枠組みするための産業貿易省の国家eコマース計画、紙生産量・繊維供給・能力を評価するためのベトナムパルプ・紙協会の産業プレゼンテーション、フォーマットと最終用途の動向を特定するための農業環境省のDovecoの紙缶ラインに関するレポートなどのソースを使用しています。これらのソースはベトナム国内の包装需要、製品ミックス、上流材料入手可能性のチェックを支援します。
企業の年次報告書・提出書類、投資家向け資料、信頼できるビジネスプレスおよび公開文書化された工場発表は、販売、能力、投資、顧客用途に関する生産者レベルの証拠を追加し、これらの記録は市場見解に反映される前に公式活動・貿易指標と照合されます。これらの指定ソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューと調査
一次調査は、企業規模と役職を横断して、ベトナムを拠点とする包装生産者、紙板サプライヤー、加工業者、包装バイヤー、産業専門家に相談します。インタビューと構造化アンケートは、販売価格、製品ミックス、稼働率、材料調達、バイヤー需要に関する二次証拠を検証し、アナリストは企業開示と国家指標を用いて相反する回答を調整します。アナリストは未解決のギャップを、根拠のない仮定で埋めるのではなく、比較可能な企業・チャネル・生産証拠で記録・限定します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:40% | 機能・ユニットリーダー:35% | |
| 中小プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
トップダウン推計は、ベトナム国内での使用を目的として販売された紙・紙板包装の年間生産者収益から始まり、サプライヤーと加工業者の活動の選択的な積み上げおよびサンプリングされた販売価格×数量を通じて国家合計を確認します。主要指標には製造生産量・出荷量、オンライン小売・小包活動、包装紙・ボード生産、回収繊維入手可能性、発表された包装能力が含まれます。それぞれが需要、材料供給、実現価格、または近期の生産限界の説明に役立ちます。過去の合計と観察されたセグメントミックスがグレード、製品、バイヤー産業、フォーマット別のシェアを固定し、企業製品開示と用途証拠が収益をカテゴリー間に配分するために使用され、証拠がより細かい分割を支持しない場合にのみ残差が保持されます。多変量回帰またはシナリオ分析がこれらのドライバーに対して需要を予測でき、繊維制約、投資タイミング、フォーマット代替に関する代替ケースを持ちます。地元のシリーズまたはサプライヤーカバレッジが不完全な場合、アナリストは最も近いベトナム固有の公式または企業証拠を使用し、選択的な積み上げを限定し、限定された仮定を通じて影響を示します。一次回答者は予測変数の選択と方向性、価格・能力仮定を変数レベルで確認し、アナリストは文書化された証拠に対して不一致を調整します。
データ検証と更新サイクル
アナリストは企業開示、ベトナムの生産・貿易シグナル、バイヤー需要指標、選択的なサプライヤー積み上げを三角測量し、承認前にカバレッジ、単位、タイミング、価格、数量の不一致を調査します。第二のレビューはセグメントシェアを国家合計と照合し、異常な動きを独立した市場シグナルと照合し、重大なギャップや矛盾する証拠をアナリストレビューに戻します。回答が推計を大幅に変更するか調整できない場合、回答者に再連絡します。データセットは年次更新され、重大な政策・能力・供給イベント後にサイクル間で更新され、納品前に新たなレビューが行われます。
Mordor Intelligenceのベトナム紙包装市場規模と他の公表推計との比較
ベトナム紙包装市場は、ベトナム国内での使用を目的として販売された紙・紙板包装製品へ年間支出を測定します。主要指標には製造生産量・出荷量、オンライン小売・小包活動、包装紙・ボード生産、回収繊維入手可能性、発表された包装能力が含まれます。
主要なギャップドライバーは、一貫した取引境界、市場固有の需要インプット、および調査全体にわたるクロスチェックを通じて対処されています。アナリストは企業開示、ベトナムの生産・貿易シグナル、バイヤー需要指標、選択的なサプライヤー積み上げを三角測量し、承認前にカバレッジ、単位、タイミング、価格、数量の不一致を調査します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 34.1億米ドル(2027年) | |
| グローバルコンサルタンシーA | 21.0億米ドル(2025年) | 2025年ベースでは、この推計は2年後の本レポートの2027年値34.1億米ドルを38.4%下回っています。 |
| 地域コンサルタンシーB | 26.5億米ドル(2025年) | 2025年ベースでは、この推計は2年後の本レポートの2027年値34.1億米ドルを22.3%下回っています。 |
Mordor Intelligenceは推計を調査の定義された対象範囲と需要モデルに結びつけていま。アナリストは企業開示、ベトナムの生産・貿易シグナル、バイヤー需要指標、選択的なサプライヤー積み上げを三角測量し、承認前にカバレッジ、単位、タイミング、価格、数量の不一致を調査します。
レポートで回答される主要な質問
ベトナム紙包装市場の規模と成長見通しは?
規模は2026年に31.1億米ドルであり、2027年の34.1億米ドルから2032年には54.6億米ドルに成長すると推定されており、2027年〜2032年のCAGRは9.87%です。
ベトナムにおける紙包装の需要を牽引しているものは何ですか?
ベトナムの郵便物量は2025年に42億件を超え、物品小包が総量の90%以上を占めました。工場の拡張と2026年1月のプラスチック使用規制も需要を支えています。
紙包装産業でリードしている製品タイプはどれですか?
段ボール箱・コンテナが2026年の収益の49.66%でリードしています。折りたたみカートンは2027年〜2032年にCAGR 11.2%で最も速く成長すると予測されています。
ベトナムの紙包装セクターで競合している企業はどこですか?
主要参加者にはStarprint Vietnam Joint Stock Company、Tetra Pak International S.A.、SCG Packaging Public Company Limited、Lee & Man Paper Manufacturing Ltd.、Oji Interpack Vietnam Co., Ltd.が含まれます。
紙包装生産者にとっての主な供給上の課題は何ですか?
ベトナムの紙産業は2025年1〜9月にバージンパルプを178,400メトリックトン生産したのに対し、消費量は653,491メトリックトンであり、ボード生産者を上流の国内繊維不均衡にさらしています。
ベトナム国内の主要な紙包装機会はどこにありますか?
ハノイ周辺の北部工業団地がプレミアムクラフトグレードの主要消費ハブです。ダナンを中心とするベトナム中部が成長回廊を形成しています。