
振動監視市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
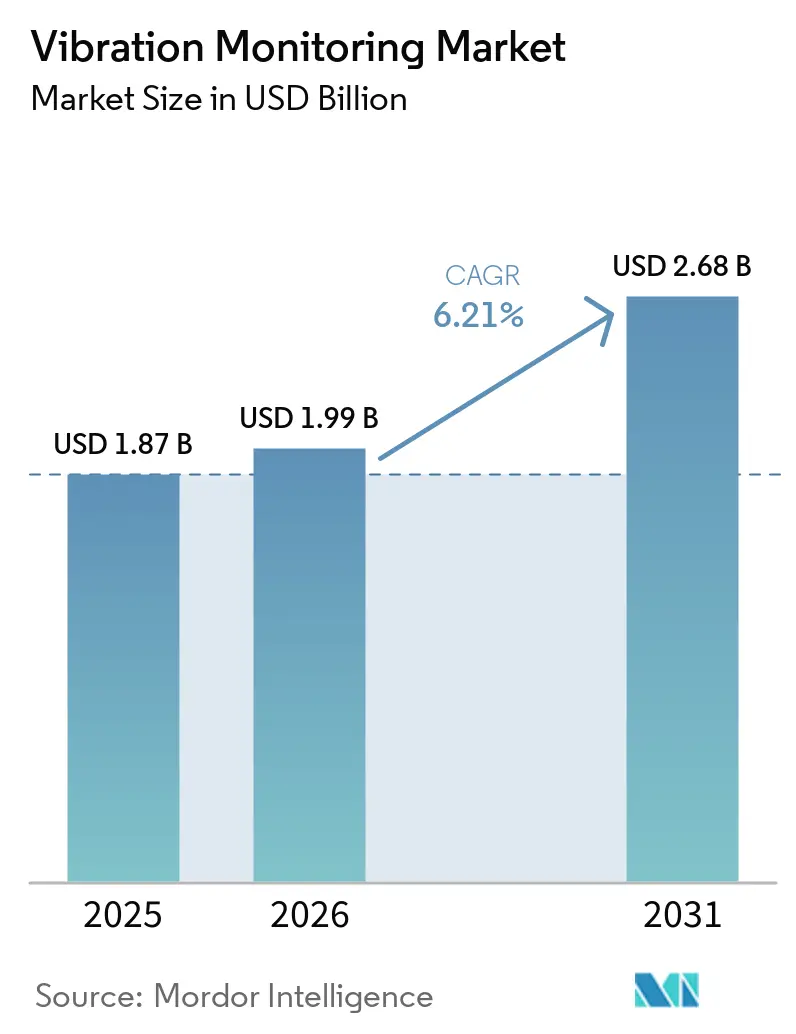
| 市場規模 (2026) | 1.99 十億米ドル |
| 市場規模 (2031) | 2.68 十億米ドル |
| 成長率 (2026 - 2031) | 6.21 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる振動監視市場分析
2026年の振動監視市場規模は19億9,000万米ドルと推定され、2025年の18億7,000万米ドルから成長し、2031年には26億8,000万米ドルに達する見込みであり、2026年から2031年にかけてCAGR 6.21%で成長する。計画外の機械故障による高コストへの認識が高まるにつれ、保全戦略が事後対応型から予知保全型へとシフトしており、石油・ガス、発電、個別製造業全体にわたる状態基準監視への継続的な投資を促進している。ワイヤレスIIoTセンサー、エッジアナリティクス、クラウドプラットフォームが融合し、データ収集コストを削減し、アクセスが困難な資産へのカバレッジを拡大し、資産寿命を延ばす予測的インサイトを実現している。危険産業における規制圧力の高まり、老朽化した石炭火力発電所の廃止延期、アジアにおける政府支援のスマート製造スキームが需要をさらに加速させている。確立された自動化大手が振動アナリティクスをより広範なデジタルツインエコシステムに統合するにつれ、競争の激しさが増しており、スタンドアロンセンサーサプライヤーへの参入障壁が高まり、振動監視市場の長期的な成長見通しが強化されている。
主要レポートのポイント
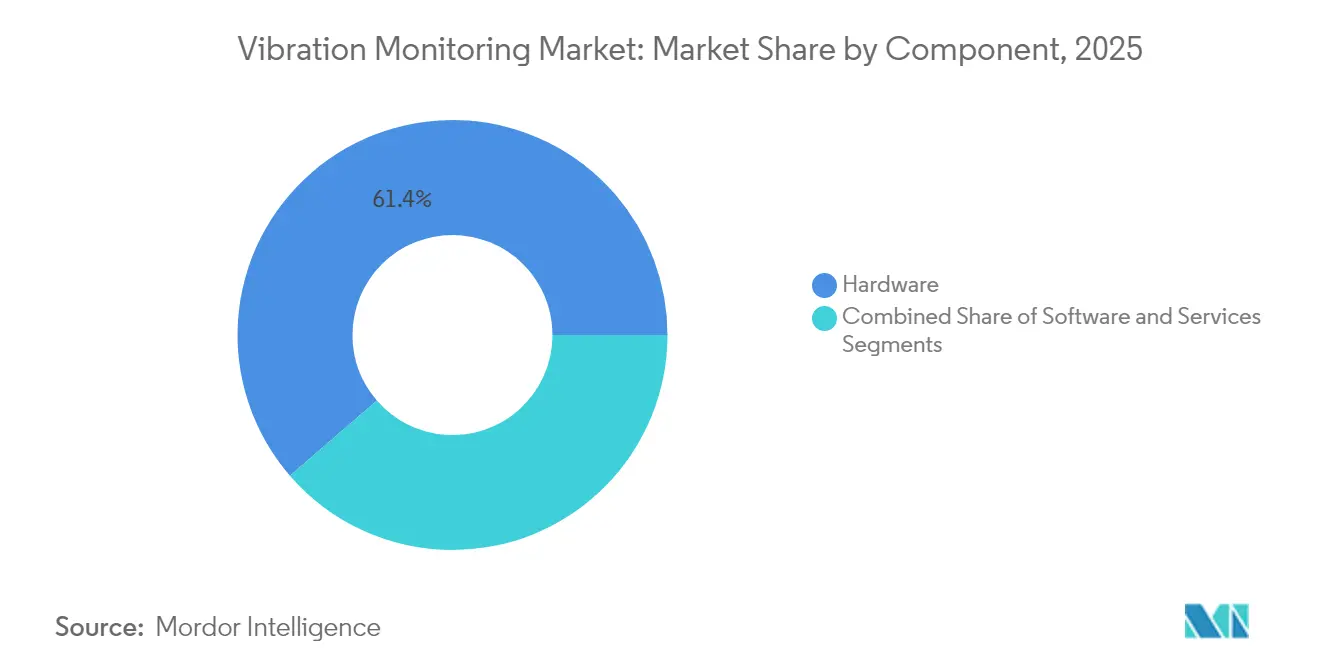
- コンポーネント別では、ハードウェアが2025年の振動監視市場シェアの61.35%を占め、サービスが2031年に向けて最も速い7.55%のCAGR見通しを示した。
- 監視プロセス別では、オンライン/連続システムが2025年の振動監視市場において54.40%の収益シェアでリードすると予想され、ワイヤレスリモート監視は2031年までに8.93%のCAGRで拡大すると予測される。
- ネットワーク技術別では、有線設備が2025年の振動監視市場規模の69.10%を占めたが、無線ネットワークは2026年から2031年にかけてCAGR 10.18%で成長すると予測される。
- エンドユーザー別では、石油・ガスセクターが2025年の振動監視市場規模の29.65%のシェアを占め、食品・飲料セクターは2026年から2031年にかけてCAGR 8.22%で成長すると予測される。
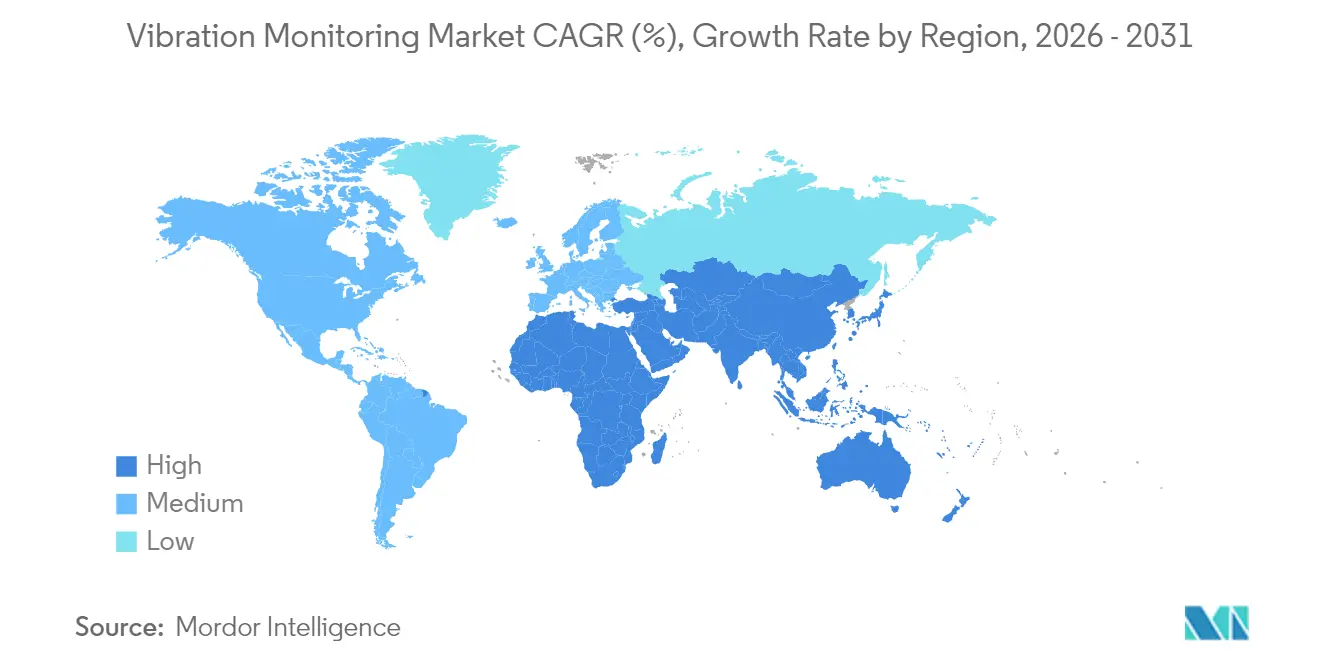
- 地域別では、北米が振動監視市場を支配し、2025年の収益シェアの36.55%を占めた。アジアは2026年から2031年にかけて最も速いCAGR 8.34%を記録すると予想される。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル振動監視市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 危険区域におけるワイヤレスIIoT対応センサーの採用拡大 | +1.8% | グローバル、中東および北米オフショア事業に集中 | 中期(2〜4年) |
| 発電タービンにおける定期点検からオンライン連続監視へのシフト | +1.5% | 北米およびヨーロッパ、アジア太平洋へ拡大 | 長期(4年以上) |
| オフショア石油・ガスオペレーターによる資産重要度に基づく予知保全の義務化 | +1.2% | 中東が中核、北海およびメキシコ湾への波及 | 短期(2年以内) |
| 政府資金によるスマート製造プログラムがMEMSアクセラロメーター需要を促進 | +1.0% | アジア太平洋が中核、ヨーロッパへの二次的影響 | 中期(2〜4年) |
| 老朽化した石炭火力発電所が寿命延長のために振動監視を後付け | +0.8% | 南米、東ヨーロッパ、および一部アジア市場 | 長期(4年以上) |
| 予知アナリティクスプラットフォームへのAIおよび機械学習の統合 | +0.7% | グローバル、北米およびヨーロッパでの早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
危険区域におけるワイヤレスIIoT対応センサーの採用拡大
ワイヤレスの本質安全型振動センサーは、オペレーターが人的被曝と保全オーバーヘッドを最小化しようとする中、精製所、化学プラント、オフショアリグにおいてケーブル接続ソリューションに取って代わりつつある。WirelessHARTで動作し、3〜5年のバッテリー寿命を提供するEmersonのAMSワイヤレス振動モニターは、現代のデバイスが三軸加速度計測と組み込み予測アナリティクスを組み合わせ、ポンプ、コンプレッサー、スチームトラップのリモートカバレッジを可能にする方法を示している。ファドハリガスプラントにおけるAramcoの454台のワイヤレス振動ノードの展開は、大規模な危険環境におけるこれらのソリューションのスケーラビリティを示している。プロトコルセキュリティとエッジ処理の改善が総所有コストを引き続き低下させ、振動監視市場全体での広範な受け入れを支えている。[1]Emerson、「AMSワイヤレス振動モニター」、emerson.com
発電タービンにおける定期点検からオンライン連続監視へのシフト
電力会社は、回転機器の専門家が配置されたリモートセンターに高解像度データをストリーミングする恒久的センサーを支持し、ルートベースの点検を廃止しつつある。GE Vernovaのリモート監視・診断サービスは、数千の蒸気・ガスタービンのデータポイントをクラウドアナリティクスに接続し、故障の1〜2ヶ月前に異常を検出して最適化されたシャットダウンスケジューリングを可能にする。コンバインドサイクルプラントは、急速な負荷変化が従来の四半期ごとの点検では見逃される振動パターンをもたらすため、最も恩恵を受ける。元の機器メーカーが連続監視の遵守とともにパフォーマンス保証をバンドルするようになった今、振動監視市場における常時稼働システムへの需要は着実に増加する見込みである。
オフショア石油・ガスオペレーターによる資産重要度に基づく予知保全の義務化
アラビア湾、北海、メキシコ湾のプロデューサーは、故障の影響によって回転資産を分類しており、最上位のコンプレッサーと注水ポンプには現在、連続振動監視が義務付けられている。UAEおよびサウジアラビアのフィールドでの研究では、振動、プロセス、および寿命ストレスデータを統合することで、重要機械の計画外ダウンタイムが二桁のパーセンテージで削減されることが示されている。規制機関はオンライン状態監視を正式なリスク軽減措置として認識しており、振動監視市場全体での採用を強化している。
政府資金によるスマート製造プログラムがMEMSアクセラロメーター需要を促進
アジアのスマートファクトリー補助金は、センサーの後付け、データプラットフォーム、および人材育成を補助している。中国の2024年政策青写真と日本の2025年半導体ロードマップはいずれも、組立ラインにおけるMEMSベースの計測デバイスの広範な採用を求めている。MEMSアクセラロメーターは消費電力が低く、産業用イーサネットとの統合が緊密であるため、高密度設備に理想的である。補助金による展開が振動監視市場内に急成長する需要ポケットを生み出している。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ISO 18436-2認定を持つ振動アナリストの不足 | -1.1% | グローバル、特に新興市場で深刻 | 長期(4年以上) |
| クラウド接続監視ゲートウェイのサイバーセキュリティ強化コスト | -0.9% | 北米およびヨーロッパ、グローバルに拡大 | 中期(2〜4年) |
| 低稼働時間のバッチ食品加工ラインにおける低ROI認識 | -0.6% | グローバル、新興食品加工市場に集中 | 中期(2〜4年) |
| 相互運用性の問題を引き起こすワイヤレス規格の断片化 | -0.4% | グローバル、マルチベンダー設備に特に影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ISO 18436-2認定を持つ振動アナリストの不足
現代のシステムは、機械の故障を確認するために専門家の解釈を必要とする大規模で複雑なデータセットを生成する。アナリストをISO 18436-2レベルに育成するには2〜3年かかり、特に急成長する経済圏では供給が産業需要に追いついていない。多くの企業は診断のアウトソーシングや自動アナリティクスの導入で対応しているが、複雑なターボ機械の故障は人間の判断を必要とすることが多く、振動監視市場の一部での拡大を抑制している。[2]Analog Devices、「状態監視のためのMEMSアクセラロメーター」、analog.com
クラウド接続監視ゲートウェイのサイバーセキュリティ強化コスト
データストリームの暗号化、OT/ITネットワークのセグメント化、IEC 62443またはISO 27001への準拠により、プロジェクト予算が20〜30%増加する。薄い利益率のオペレーターは、セキュリティテンプレートが成熟するかハイブリッドアーキテクチャが手頃な価格になるまでアップグレードを遅らせる。コスト負担は中小企業にとって最も深刻であり、振動監視市場の一部でクラウドベースの採用を遅らせている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービスが価値創造を牽引
ハードウェアは2025年に61.35%の収益シェアで振動モニタリング市場をリードしており、あらゆる設備においてアクセラロメーター、速度ピックアップ、近接プローブが中心的な役割を果たしていることを示しています。アクセラロメーターは広い周波数範囲をカバーし、ポンプ、モーター、ギアボックスへの取り付けが容易なため主流となっており、一方で変位トランスデューサーは高速タービンにおいて引き続き必須となっています。MEMSおよび光学センサーが用途範囲を拡大しノードコストを低減するにつれ、ハードウェアのシェアは緩やかに低下すると見込まれています。センサーおよび制御技術の進歩は、リアルタイムセンシングと修正メカニズムを用いて機械・設備の不要な振動や騒音を低減するアクティブ騒音・振動制御システムの採用を後押ししています。一方、サービスはデータ分析、診断、保守推奨をバンドルした成果ベースの契約へのシフトが進むことで、2031年にかけて最も高い7.55%のCAGRを記録すると予測されています。ソフトウェアはオンプレミスのスペクトラムビューアーからクラウドプラットフォームへと移行し、機械学習とデジタルツイン相関を活用することで、ベンダーは継続的な収益を確保できるようになっています。TDKのTronics AXO 315は、デジタル式フォースリバランスMEMSアクセラロメーターであり、ファームウェアリッチなセンサーがハードウェアとソフトウェアサービスの境界を曖昧にしている好例です。
予測的インサイトへの関心の高まりにより、サービスプロバイダーは取引的なサプライヤーではなく戦略的パートナーとして位置づけられるようになっています。監視対象資産ごと、または回避されたダウンタムごとに課金するマネージドサービス契約はインセンティブを一致させ、分析サブスクリプションへの需要を拡大させます。大手オートメーション企業はグローバルなサービスネットワークを活用してこの価値を取り込む一方、ニッチな診断企業は複雑な故障モードに特化しています。労働力不足が深刻化するにつれ、自動診断が支持を集め、振動モニタリング市場全体においてサービス主導の成長を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


監視プロセス別:ワイヤレスリモートが勢いを増す
オンライン連続監視は2025年収益の54.40%を占め、タービン、コンプレッサー、押出機などの重要機器が24時間体制の監視を必要とする限り、その地位を維持するだろう。連続データストリームにより、スペクトル特性のトレンド分析と、ルートベースの測定では見逃される過渡的なイベントの早期特定が可能になる。ポータブルシステムは依然として重要度の低い資産に対応しているが、ワイヤレスセンシングのコスト削減により、振動と温度チャンネルを単一デバイスに組み合わせた恒久的ノードへと予算がシフトしている。
ワイヤレスリモート監視はCAGR 8.93%で成長すると予測される。バッテリー駆動ノードは現在3年以上の寿命を維持し、産業グレードのメッシュプロトコルは保護ロジックに適した確定的レイテンシを提供する。Emersonはサイトごとに数千のワイヤレス振動ポイントの展開を報告しており、大規模複合施設での実行可能なスケールを証明している。エッジ常駐アナリティクスは事前フィルタリングされた指標のみを送信することでバンドウィズ需要をさらに低下させる。これらの利点が積み重なるにつれ、振動監視市場はグリーンフィールドおよび後付けプロジェクトの両方でワイヤレスアーキテクチャをますます支持するようになっている。
展開モード別:クラウド採用が加速
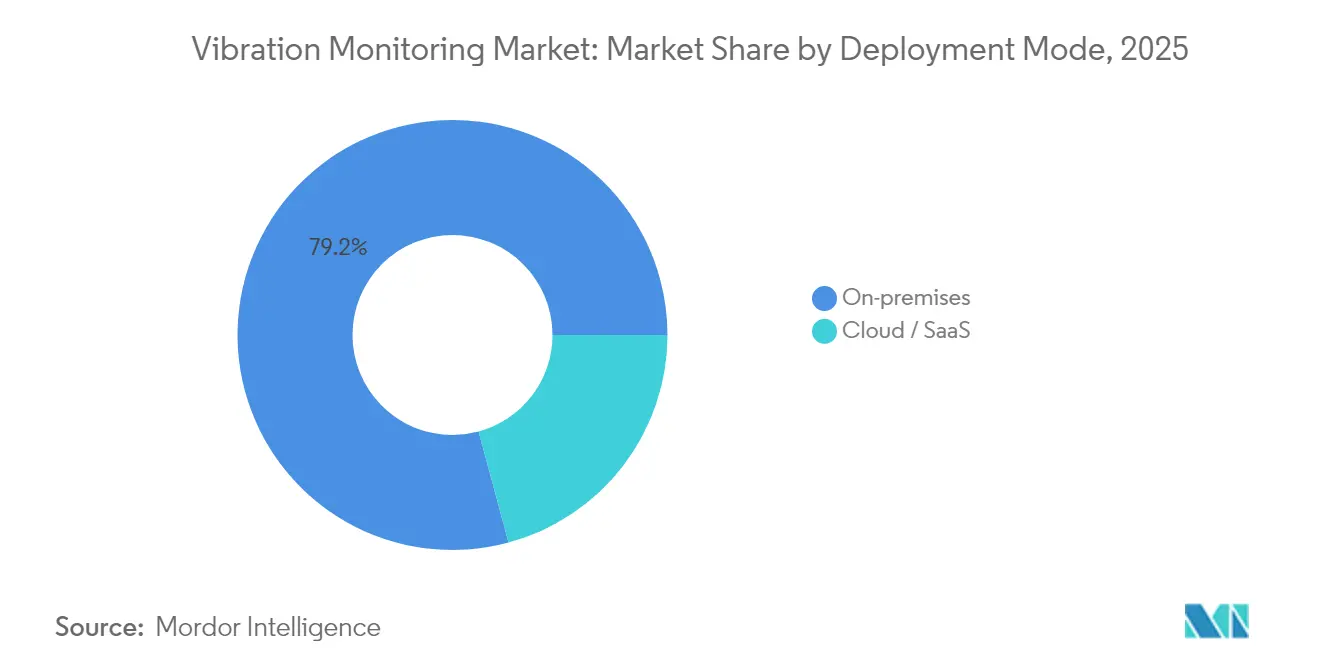
オンプレミス設備は2025年に79.20%のシェアを占め、ローカル制御と安全システムとのリアルタイム統合に対するオペレーターの好みを反映している。レガシーSCADAおよび分散制御フレームワークは、パブリッククラウドでは複製が困難な確定的ネットワークに依存している。サイバーセキュリティの懸念、データ主権規則、リモートサイトでの断続的な接続がオンプレミスのフットプリントをさらに維持している。
しかし、クラウドおよびSaaS展開はCAGR 11.58%でスケールすると予測される。集中型アナリティクスは複数プラントのデータセットをプールし、サイロ化されたサーバー内では不可能な比較ベンチマーキングとアルゴリズムトレーニングを可能にする。大企業は継続的な更新とAIモデルを提供するベンダーホスト型プラットフォームに移行することでITオーバーヘッドを削減する。ゲートウェイが第一レベルの処理を実行し例外をクラウドにプッシュするハイブリッドアーキテクチャは、レイテンシとセキュリティのバランスを取り、採用を促進する。その結果、クラウドの普及拡大が振動監視市場の総アドレス可能収益を拡大するだろう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ネットワーク技術別:ワイヤレス規格が成熟
有線リンク(4-20 mA、HART、またはイーサネット)は2025年に市場シェアの69.10%を維持し、信頼性と組み込み電源供給で高く評価されている。重要なターボ機械監視は依然としてデータ整合性を保証するためにシールドケーブルを好む。既存の配管インフラも後付け時の増分コストを低下させ、有線ソリューションの普及を強化している。
しかし、ワイヤレスシステムはCAGR 10.18%で成長すると予想される。ISA100.11aおよび6LoWPANスタックは現在、堅牢な暗号化とQoSレイヤーを組み込んでおり、デバイス認証プログラムはマルチベンダーの相互運用性に関する懸念を軽減するのに役立っている。スチームトラップと振動センシングの両方に対するAramcoのISA100展開は、石油化学スケールでの実証済みパフォーマンスを検証している。同時進行の5Gロールアウトがモバイル資産に高帯域幅オプションを追加している。これらの進歩が振動監視市場全体でのワイヤレス技術のより広範な採用を促進している。
地域分析
北米はオンライン状態監視を義務付けるオフショア石油・ガス規制と米国電力セクターの大規模後付けに後押しされ、2025年収益の36.55%でリードした。石炭火力発電所とコンバインドサイクルプラントの寿命を延長する電力会社が継続的なセンサー需要を支え、カナダのオイルサンド事業は極寒と粉塵に耐える堅牢なデバイスを必要としている。職場安全への政府の重点も投資を促進し、振動監視市場における地域の支配を確固たるものにしている。
ヨーロッパは製造基盤とエネルギー効率法制の強みにより相当なシェアを維持している。ドイツは振動データをMESおよびERPシステムと組み合わせて総合的な資産ビューを実現するインダストリー4.0ロールアウトを推進している。英国の北海オペレーターは危険区域のケーブル配線コストを克服するためにワイヤレスメッシュセンシングに多額の投資を行い、EUの厳格な機械指令は状態監視をリスク評価フレームワーク内に組み込んでいる。これらの要因が大陸全体の振動監視市場を支える安定したコンプライアンス主導の需要を生み出している。
アジア太平洋は、センサー採用を補助する中国、日本、インドのスマート製造インセンティブに後押しされ、最も速いCAGR 8.34%を示している。地域のMEMS生産を強調する半導体戦略がデバイスコストをさらに削減している。東南アジア全体での急速な工業化と中小企業のデジタル化に向けた政府の取り組みがアドレス可能なベースを拡大している。レガシーシステムに縛られない新工場でのワイヤレスプロトコルとクラウドアナリティクスの採用が迅速であり、同地域を振動監視市場の主要な成長エンジンとして位置付けている。

規制環境
振動モニタリングに影響を及ぼす規制要件は、機械安全、危険区域での操業、OTサイバーセキュリティにまで及んでおり、受入試験や保守プログラムにおいて公式な規格が果たす役割が拡大している。EUでは、機械に関する規則(EU)2023/1230(2023年採択)が接続型機械に対する安全要件を更新し、2027年1月から適用開始となる。これにより、検証可能な状態監視、文書化、接続センサーおよび分析の機械リスクアセスメントへの安全な統合に対する需要が一層強まる。
規格制定の動きも、測定、診断、受入基準の仕様水準を厳格化している。ISOは、流体膜軸受を備えた発電機向けの振動ベース状態監視診断に関するISO 13373-10:2024、および水平軸風力タービンの振動測定・評価に関するISO 20816-21:2025を発行し、いずれもOEMおよび運用者が監視プログラムやサービス契約をどう構築するかを左右している。製品・コンプライアンス面では、IEC/CENELECによるprEN IEC 60034-14:2026の策定作業が回転電気機械の振動限界値を更新する一方、ドイツのBMWKは2026年6月に改訂版機械安全指令を発行し、特定のCNC機器についてAIによる異常振動検知および停止機能に言及している(2027年1月1日から適用)。これにより、産業サイバーセキュリティ要件に沿った統合センシング、分析、セキュア・バイ・デザインの接続性に対するコンプライアンス上の付加価値が高まっている。
バリューチェーン分析
バリューチェーンは、センサーおよび電子部品の投入(MEMSおよび圧電素子、ASIC/MCU/DSP、産業用筐体)から始まり、続いて加速度計、速度センサー、近接・変位プローブのデバイス製造、さらにゲートウェイと産業用無線モジュールへと続く。STMicroelectronicsなどの上流サプライヤーは産業グレードのMEMS振動センシングを支えており、振動計測の専門企業や大手自動化企業は、本質安全設計の筐体、電池システム、校正済み取付部品とセンサーを組み合わせ、測定精度を維持している。その後、ミドルウェアおよびプラットフォーム層が、エッジ分析とクラウドソフトウェアを用いて生の時間波形データおよびスペクトルデータを資産健全性指標に変換し、産業用プロトコルを通じてCMMS/EAMおよびプラント履歴データスタックに統合する。
下流では、流通と提供は一般に、OEMチャネル(タービン、圧縮機、モーター、駆動装置)、自動化システムインテグレーター、アーキテクチャ設計・ノード設置・接続構成・診断プログラム運用を行う信頼性サービスプロバイダーを通じて行われる。エンドユーザーが定期的なルートベースの点検からオンラインモニタリングへ移行するにつれ、獲得価値のより多くの部分が、遠隔監視センターや成果ベース契約を含むソフトウェアサブスクリプションおよびマネージドサービスへとシフトしている。サイバーセキュリティと相互運用性の要件は、チェーン全体をますます形作っており、ベンダーには認証済みの無線スタック(WirelessHARTやISA100.11aなど)、セキュアなゲートウェイ、予知保全のための標準化されたデータモデルへの移行が求められている。認定振動アナリストの人材不足も、ベンダー提供の診断、トレーニング、自動化支援による解釈の需要を高めている。
競争環境
振動監視産業は中程度の断片化を示しているが、自動化大手がエンドツーエンドの予知保全スイートを提供するためにセンサー専門企業を買収するにつれ、統合が加速している。戦略的な動きとして、SKFはJohn Sample Group(JSG)の潤滑部門を買収することでポートフォリオを強化した。この買収はJSGの高度な潤滑・流量管理システムを統合するだけでなく、SKFの確立されたベアリング、シール、メカトロニクスのラインアップを強化する。この拡大により、SKFは特にアジア太平洋市場での成長と能力強化を目指し、より総合的な信頼性ソリューションを提供する態勢が整っている。Honeywellによる計画中のSundyne買収は、Forgeアナリティクスプラットフォームを自然に補完する高速ポンプとコンプレッサーを追加し、アフターマーケット部品と監視契約を確保する戦略を強調している。
技術的差別化はエッジAIと統合デジタルツインを中心に展開している。ベンダーはセンサー内部にDSPチップを組み込み、異常検出モデルをローカルで実行することで、帯域幅とレイテンシを削減しながらデータ主権の懸念に対応している。クラウドダッシュボードは振動、プロセス、潤滑データを統合し、エンタープライズ資産管理システムに供給する予測的作業指示を生成する。Regal Rexnordの次世代Perceptivプラットフォームはこのシフトを典型的に示しており、マルチセンサー融合とAI駆動の保全スケジューリングのためのユニバーサルゲートウェイを提供している。
顧客がサイバーセキュアで完全に統合されたソリューションを要求するにつれ、中小企業への参入障壁が高まっている。しかし、バッテリーレスのエネルギーハーベスティングノードや風力タービンおよび鉄道台車向けの専門的な故障ライブラリに特化したイノベーターにはニッチが残っている。自動化大手とのホワイトラベルパートナーシップが市場参入チャンネルを提供し、振動監視市場内の継続的な多様性を確保している。
振動監視産業リーダー
Emerson Electric Co.
Honeywell International Inc.
General Electric (Baker Hughes)
Rockwell Automation Inc.
SKF Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
設置の手間を減らし、重要な回転機器から、ポンプ、モーター、補助資産まで、より広範な機器群へと監視を拡大するエッジインテリジェント・無線アーキテクチャを中心に、機会が拡大している。製品ロードマップでは分析機能をセンサーに近づける動きが進んでおり、2026年6月、STMicroelectronicsはオンデバイスAI推論と10 kHzの帯域幅を備えた産業用MEMS振動センサーIIS3DWB10ISを発表した。これにより、帯域幅、遅延、データ主権上の制約により常時接続ストリーミングが制限される場面において、電池駆動ノードとエッジ診断が可能になる。
第二の空白領域は、拠点や地域をまたいだ規模拡大を簡素化する、規格に準拠したマルチベンダー展開である。IEC 63270-1:2025(2025年4月発行)は産業用自動化機器における予知保全の機能構造とデータ要件を定義し、中国のGB/T 47230-2026(2026年2月27日発行、2026年9月1日施行)は予知保全のデータ定義とインターフェースを規定しており、単一プラットフォームへの過度なロックインを避ける企業展開を後押ししている。無線化の規模拡大を裏付ける市場の証拠は、エネルギーおよびプロセス産業で見られる。2026年7月、IMIはオマーンの製油所向けに無線振動モニタリングソリューションを供給する契約を獲得した。このパッケージには500台以上の電池駆動無線振動センサーと関連する状態監視ソフトウェアが含まれており、危険区域や配線が困難な環境において、継続的な無線モニタリングがもたらす展開密度と改修適合性を示している。
最近の業界動向
- 2026年7月:IMIは、オマーンの製油所運営会社向けに無線振動モニタリングソリューションを供給する契約を獲得した。これには500台以上のTWTG NEON電池駆動三軸振動センサーおよびSolidRed状態監視ソフトウェアが含まれる。この契約は、配線がコスト高または実用的でない場所において、LoRaWANクラスの無線展開が大規模な回転機器群への継続監視の拡大にどのように利用されているかを示している。
- 2026年5月:EmersonはSynchros IIoTプラットフォームと、Rosemount Synchros Temperature MonitorおよびWireless Repeaterを含む新たなWirelessHARTモニタリング構成要素を発表し、拠点全体でのより迅速な展開を目指している。この発表は、分散資産全体における継続的状態監視の設置障壁を下げる、拡張性の高いメッシュベースアーキテクチャへの移行を後押ししている。
- 2026年3月:SKFは、振動アナライザーおよび診断ツールを専門とする台湾企業G-Tech Instruments Inc.の買収契約を締結し、状態監視ポートフォリオを強化した。この動きにより、SKFの計測・診断能力が拡大し、アジア太平洋地域における地域的な厚みが加わり、より包括的なエンドツーエンドの信頼性提供が支えられる。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、振動モニタリング市場は、機械の振動を測定・分析して故障を検出し、状態基準保全を支援するソリューションから生み出される収益を対象としています。産業エンドユーザーおよび各地域に販売されるモニタリングハードウェア、関連ソフトウェア、および付随するサービスを含みます。
調査範囲の除外事項:振動測定および診断に紐づかない汎用産業用IoTプラットフォームおよび保守サービスは除外しています。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- アクセラロメーター
- 速度センサー
- 変位/近接プローブ
- その他のハードウェア(MEMS、ピエゾ、光学)
- ソフトウェア
- サービス
- ハードウェア
- 監視プロセス別
- オンライン/連続
- ポータブル/ルートベース
- ワイヤレスリモート(エッジおよびクラウド)
- 展開モード別
- オンプレミス
- クラウド/SaaS
- ネットワーク技術別
- 有線(4-20 mA、Modbus、イーサネット)
- ワイヤレス(BLE、ISA100、6LoWPAN)
- 用途別
- モーターおよびポンプ
- タービンおよびコンプレッサー
- ギアボックスおよびベアリング
- ファンおよびブロワー
- エンドユーザー産業別
- 石油・ガス
- エネルギー・電力
- 自動車・輸送
- 化学・石油化学
- 鉱業・金属
- 食品・飲料
- 航空宇宙・防衛
- パルプ・紙
- 海洋
- その他の産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、振動モニタリング需要がどこに現れ、どのように購買されるかにいての事実基盤を構築するために活用されました。米国エネルギー情報局の公表データ、国際エネルギー機関の統計、米国労働統計局の産業データ、ユーロスタットの製造業指標などの公的・公式情報源に加え、ISOやNISTなどの機関による安全性・信頼性ガイダンスを参照しました。これらは資産集約度と保全体制の把握に役立てられています。
並行して、企業の開示資料、投資家向けプレゼンテーション、業界団体のウェブサイト、信頼性の高い報道資料を精査し、振動モニタリングプロジェクトにおけるソリューションのポジショニングと典型的な購買層を把握しました。必要に応じて、企業財務・インテリジェンス情報、ニュース・財務動向の追跡、特許データベースなどについて有料サブスクリプションを限定的に活用し、製品動向と採用テーマを検証しました。これらはあくまで例示であり、データの収集・相互検証・精査には他にも多数の情報源を活用しています。
一次インタビューおよびサーベイ
一次調査は、ソリューションプロバイダー、システムインテグレーター、プラント保チーム、信頼性エンジニアを対象としたインタビューおよび構造化サーベイを中心に実施し、実際の購買・展開パターンに照らして前提条件を検証しました。グローバル市場であることから、主要な製造・エネルギー拠点を対象に入力値を検証し、設置ベースの成長率やサービスミックスなどの主要指標がデスクリサーチの結果と整合しない場合は再確認を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:17% | アジア太平洋:45% |
| 中位層:51% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:20% | マネージャー:42% | 南北アメリカ:23% |
市場規模算定と予測
規模算定はトップダウンアプローチから始まり、産業生産高と資産集約度の指標を用いて、主要エンドユーザー産業および地域における振動モニタリングの対象需要プールを再構築し、コンポーネントミックスに基づいて支出を配分します。その後、チャネルチェックや専門家へのヒアリングを通じて収集したチャンネルあたりの価・センサー数量のサンプリング、ソフトウェアのアタッチ率の目安、サービス収益シェアなど、選択的なボトムアップ推計によって合計値を裏付けます。
モデルに大きく影響する主な入力値としては、回転機器(モーター、ポンプ、ファン、タービン)の設置ベースと交換サイクル、予知保全プログラムを導入しているプラントの割合、オンラインモニタリングとポータブルルートベースモニタリングの比率、アクセスが困難な資産へのワイヤレス採用状況、センサーおよびモニタリングシステムの平均販売価格の推移などが挙げられます。公的情報が乏しい国や産業については、同業市場の比率を用いてギャップを補完し、一次調査のフィードバックで採用曲線の進捗を確認した上で調整を行います。
予測においては、安定した指標に対する時系列平滑化を補完的に用いながら、主にシナリオ分析を適用しています。これは、採用が単一の要因ではなく保全予算や新規設備増設に連動して動く傾向があるためです。設備増設の成長、デジタル化のペース、サービス浸透率に関する前提は、最終予測を確する前にインタビューのフィードバックでストレステストを実施します。
データ検証と更新サイクル
アウトプットは、各エンドユーザーグループにおけるサイトあたり・重要資産あたりの想定支出が妥当かどうかを含む独立した複数のチェックによるトライアンギュレーションを通じて検証されます。地域・産業レベルで分散チェックを実施し、急激な変化が確認された場合は、継続的モニタリングへのシフトや価格変動など実際の要因に起因するものかどうかを確認します。
承認前に、モデルと前提条件は複数ステップのアナリストレビューを経て、計算、単位、調査範囲の境界が年度間で一貫していることを確認します。レポートは年次で更新され、需要や価格に影響を与える重大な事象が発生した場合は中間更新が実施されます。納品直前には、最新の公開情報とインタビューの知見が最終数値に反映されているかどうかを確認するための最終チェックを行います。
Mordor Intelligenceの振動モニタリング市場規模算定と他の公表推計との比較
振動モニタリングの市場規模についてなる数値が見られることは一般的です。これは、同様の言葉を使用していても、調査によって対象範囲や時期の選択が異なるためです。モニタリングソフトウェア、サービス、および接続された状態監視バンドルとして何を計上するかの違いが、差異の大部分を生み出しています。
産業別のコンポーネントミックスを追跡し、オンラインとポータブルの展開シェアを確認し、コールバックを通じて主要な価格前提を更新することで、Mordor Intelligenceは振動モニタリングの合計値を明確な調査範囲(ハードウェア、ソフトウェア、サービス)と定義されたベースイヤーに紐づけており、隣接する信頼性管理や一般的な保全活動との重複計上を抑制しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1.99 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 1.70 ビリオン 米ドル(2024年) | より早いベースイヤーを使用しており、振動モニタリングと広義の予知保全ツールとして扱われるものの違いにより差異が生じる可能性があり、これが含まれる収益プールと価水準に影響します。 |
| 産業出版社B | 1.74 ビリオン 米ドル(2023年) | 2023年を基準とし、提供内容とシステムタイプの区分を重視しているため、後期サイクルの価格変動を過小評価する可能性があり、サービスとソフトウェアのアタッチに対して異なる区分を適用している場合があります。 |
この表は、差異の大部分がベースイヤーのタイミングと調査範囲の境界の選択によって説明され、次いで価格とソフトウェア・サービスのアタッチの更新方法によるものであることを示しています。本調査では、各ステップが少数の再現可能なドライバーに追跡可能な形で保たれており、購買者はどの要因が数値を動かし、どの要因が動かさなかったかを確認できます。


レポートで回答される主要な質問
振動監視市場の現在の規模はどのくらいか?
振動監視市場規模は2026年に19億9,000万米ドルであり、2031年までに26億8,000万米ドルに達すると予測されている。
どの地域が振動監視市場を支配しているか?
北米は厳格な安全規制と広範な後付け活動に後押しされ、2025年のグローバル収益の36.55%でリードしている。
ワイヤレス振動センサーが普及している理由は何か?
ワイヤレスIIoTセンサーは設置コストを削減し、危険区域での作業者の安全を向上させ、現在は組み込みアナリティクスを備えた複数年のバッテリー寿命を提供しており、ワイヤレスリモート監視のCAGR 8.93%を支えている。
最も速く成長しているエンドユーザー産業はどこか?
食品・飲料は、継続的な加工ラインが高い稼働率と汚染回避を要求するにつれ、CAGR 8.22%で拡大している。
クラウドベース監視のより速い採用を妨げているものは何か?
サイバーセキュリティ強化要件がプロジェクトコストに20〜30%を追加し、特に中小企業にとってデータ主権の懸念を高めている。
AI診断があっても熟練アナリストは依然として必要か?
はい。自動化モデルが日常的な故障を処理する一方で、複雑なターボ機械のイベントはISO 18436-2認定の専門家を必要とすることが多く、そのような人材のグローバルな不足が続いている。
最終更新日:



