
真空グリース市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 155.82 百万米ドル |
| 市場規模 (2031) | 193.57 百万米ドル |
| 成長率 (2026 - 2031) | 4.43 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
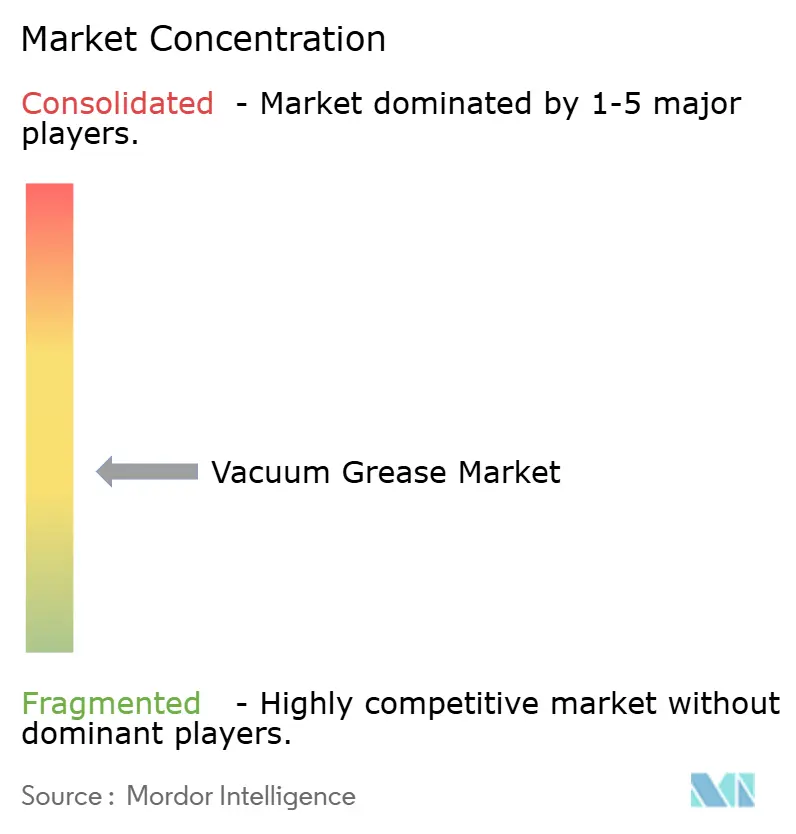
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる真空グリース市場分析
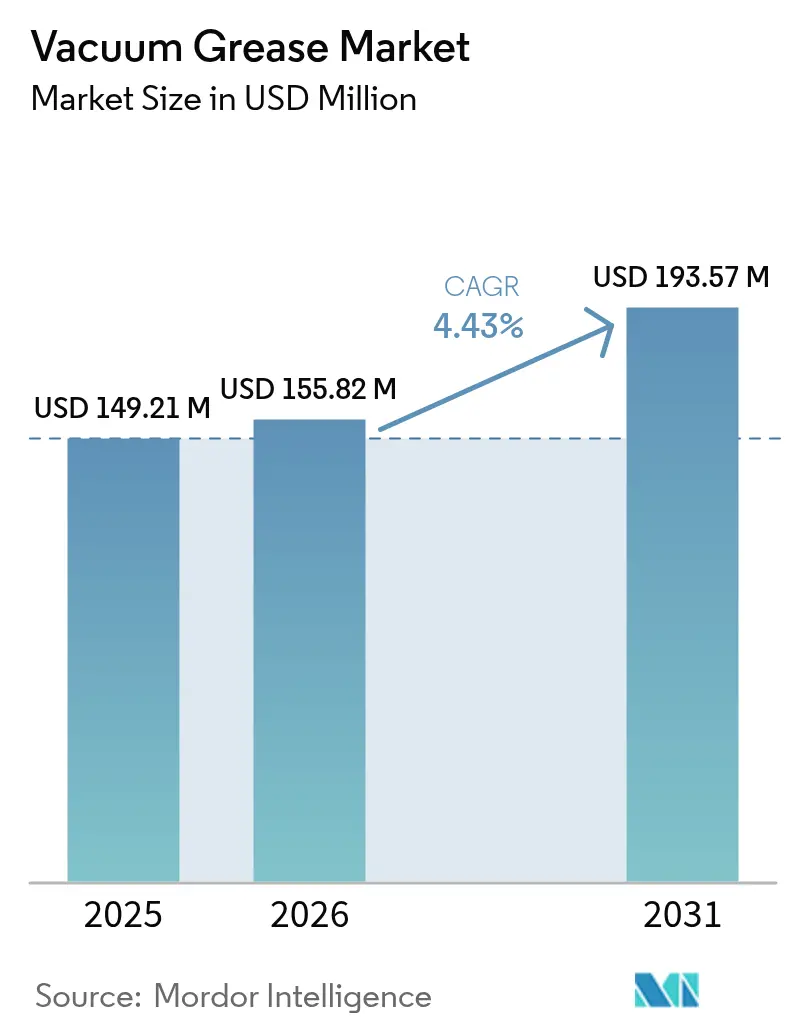
真空グリース市場規模は、2025年の1億4,921万USDから2026年には1億5,582万USDへと成長し、2026年~2031年のCAGR 4.43%で2031年までに1億9,357万USDに達すると予測される。成長の源泉は、半導体製造における超高真空(UHV)プロセスの高度化、バイオ医薬品製造におけるフリーズドライヤーの急速な普及、および電力密度の高い車両アーキテクチャの電動化にある。フルオロカーボン系製剤は、優れた熱安定性を背景に2024年の市場シェア46.18%をリードし、一方でシリコーン系および炭化水素系代替品は、コストまたは適合性が優先されるニッチ需要を取り込んだ。欧州はシェア37.54%で市場を牽引し、規制の枠組みがPFAS含有量の排除を生産者に求めながらも、プレミアムな規制適合製品を優遇することで推進された。一方、アジア太平洋地域は、半導体製造工場(ファブ)および医薬品プラントの急速な拡大と、産業用オートメーションへの継続的な設備投資に支えられ、最も速い成長を記録している。
主要レポートのポイント
- タイプ別では、フルオロカーボン系製品が2025年の真空グリース市場シェアの45.62%を占め、2031年までのCAGR 4.62%で最も速く成長するカテゴリーであり続ける。
- 用途別では、実験室・産業機器が2025年の真空グリース市場規模の35.67%を占め、医薬品セグメントは2031年までにCAGR 4.87%で成長する軌道にある。
- 地域別では、欧州が2025年の世界収益の37.02%に貢献し、アジア太平洋地域が2031年までのCAGR 5.65%で最も速く拡大している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の真空グリース市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 半導体製造における高真空プロセスの拡大 | +1.2% | アジア太平洋が中核、北米・EUへの波及 | 中期(2~4年) |
| 医薬品用フリーズドライ装置における採用増加 | +0.8% | 北米・EUに集中する世界規模 | 長期(4年以上) |
| 真空補助食品包装の成長 | +0.5% | 世界規模、特にアジア太平洋と北米で強い | 中期(2~4年) |
| 新興規制に牽引されるPFASフリー製剤へのシフト | +0.3% | EUが先行、北米が追随 | 短期(2年以内) |
| EVパワーエレクトロニクスにおける誘電体グリースの需要 | +0.4% | 世界規模、中国・EU・北米での早期成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
半導体製造における高真空プロセスの拡大
5nm以下へのデバイスの微細化により汚染のない環境への要求が高まり、真空グリースのファブごとの消費量が増加している。化学気相成膜(CVD)や物理気相成膜(PVD)などの先端パッケージング工程は、常圧と超高真空(UHV)の間のサイクルに耐えながらアウトガスを生じないロバストなシール解決策を必要とする。300mmおよびそれ以上のウェーハの採用、ならびに2.5D/3D集積化は、ツール当たりのグリース使用量をさらに増加させ、一方でNye Lubricantsのようなサプライヤーはゼロ欠陥目標に対応するためTML 1%未満、CVCM 0.10%未満の仕様を公開している。
医薬品用フリーズドライ装置における採用増加
凍結乾燥(ライオフィライゼーション)はバイオ医薬品生産に定着しており、長サイクルにわたって真空インテグリティを維持するFDA適合グリースの需要を高めている。疎水性バイアルコーティングは真空下での沸騰を引き起こす可能性があり、表面凍結の異常を軽減するための製剤改良が促されている[1]Klevenら、「バイアル疎水性が凍結乾燥に与える影響」、MDPI、mdpi.com。DuPontのMOLYKOTEグレードはドライポンプシステム向けに配合され、オイルの逆流を防ぎながらシールの長寿命化を維持する。メーカーがオイルシールポンプをドライスクロールまたはスクリュー式に置き換えるにつれ、特殊グリースがパフォーマンスの鍵となり、真空グリース市場が医薬品分野からの安定した需要に支えられる位置付けとなっている。
真空補助食品包装の成長
改ざん防止雰囲気包装および真空スキン包装は賞味期限と栄養保持を延長し、21 CFR 178.3570の基準に適合するNSF H1登録グリースを必要とする。アジア太平洋地域の接着剤・シーラント産業全体は2030年までに429億2,000万USDに達すると予測されており、食品加工における真空技術の波及採用が裏付けられる。FDA、REACH、および各国法令など複数地域の規制への適合は、社内に規制チームを持つ既存事業者に有利に働く。
新興規制に牽引されるPFASフリー製剤へのシフト
EUはECHA(欧州化学品庁)のもとでPFASのほぼ全面的な禁止を評価しており、サプライヤーはPFPEの性能に匹敵するフッ素化されていないグリースを開発することを余儀なくされている。FUCHSはこれに対応してRHEOLUBE 460Pシリーズを投入した。これはポリアルファオレフィン(PAO)グリースをリチウム石けんで増稠したフッ素系添加剤を含まない製品である。成功の鍵は、揮発性や耐薬品性を損なわずに、PFASの属性—極度の熱安定性と低表面エネルギー—を再現することにあり、このハードルが参入障壁を高めている。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 真空グリースの高コスト | -0.7% | 世界規模、特に価格感応度の高い新興市場 | 中期(2~4年) |
| UHVシステムにおける乾式膜潤滑剤との競合 | -0.4% | 世界規模、ハイテク用途に集中 | 長期(4年以上) |
| フッ素化学品に対する規制上の精査 | -0.3% | EUが先行、世界へ拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
真空グリースの高コスト
特殊グリースは、厳格なプロセス仕様、少量生産、および厳正な品質管理(QC)により、標準的な潤滑剤の10~20倍の価格水準となっている。バイオベースの代替品は、原料と精製工程のコストが高いため、さらにプレミアムが加算される。小規模生産者は大手との価格競争が難しく、ミッションクリティカルでない用途への浸透が抑制されている。
UHVシステムにおける乾式膜潤滑剤との競合
二硫化モリブデン、二硫化タングステン、またはダイヤモンドライクカーボンのコーティングは、UHVにおいて摩擦係数0.02~0.05を達成し、寿命とアウトガスの面でウェットグリースを凌駕することが多い。Carter Bearingsは科学計測器向けにこれらのコーティングを施した軸受けを販売しており、汚染感応度が最も高いニッチ用途での緩やかな代替が進んでいることを示している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:フルオロカーボン系の優位性が規制の逆風に直面
フルオロカーボンセグメントは2025年の真空グリース市場シェアの45.62%を占め、2031年まで4.62%で複利成長する見通しであり、この軌跡は酸素リッチまたは高温環境におけるPFPE系製品の比類なき安定性によって支えられている。シリコーン系代替品に起因する真空グリース市場規模は、広いサービス温度域が僅かに高いアウトガスを相殺する用途で拡大している。炭化水素グリースは粗真空域を中心にコスト優先のニッチを占める。欧州のPFAS規制案は、半導体および航空宇宙ユーザーの間で在庫積み増し行動を引き起こし、研究開発(R&D)が適合製品に向けてピボットするなか、一時的に需要を押し上げている。DuPontのシリコーン系MOLYKOTE高真空グリースは-40℃から204℃で認定されており、FDA適合を確保する非フッ素系製品の好例である。
エーテルフリーおよび溶剤フリーの増稠剤システムへの緩やかなシフトが特許出願に検出されており、真空グリース市場規模が拡大を続ける一方で、EU生態毒性基準を満たすことのできるシリコーン・フルオロポリマーハイブリッドマトリクスへと製品構成が傾く将来を示唆している。

注記: 各個別セグメントのセグメントシェアはレポート購入後に入手可能


用途別:実験室機器がリード、医薬品が加速
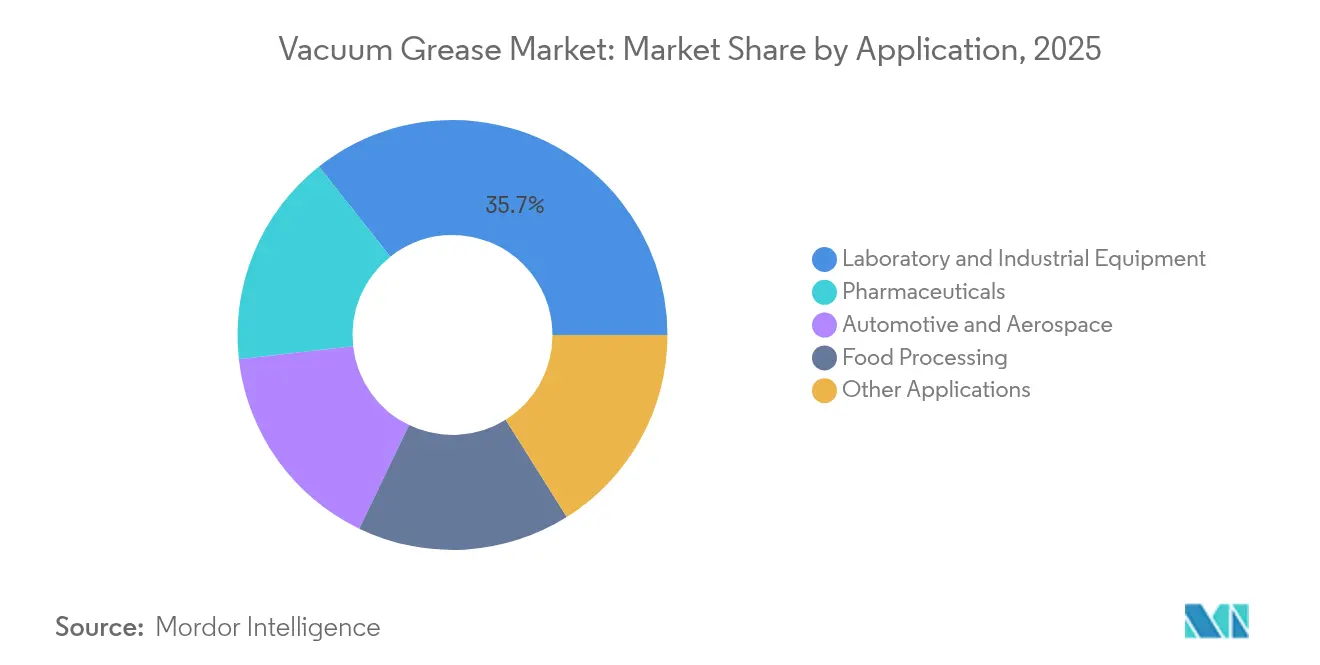
実験室・産業機器は最大のセグメントであり続け、2025年の真空グリース市場規模の35.67%を占め、研究開発(R&D)拠点で使用される分析機器、真空ポンプ、フリーズポンプからの安定した需要に支えられている。医薬品は最も急成長する需要家であり、モノクローナル抗体パイプラインを支援するために凍結乾燥ラインが増加する中、CAGR 4.87%で拡大している。このモメンタムは、汚染のないプロセスに対する規制の要請によって強化されている。ドライポンプへのアップグレードはオイルの逆流を排除し、シールグリースに一層の機能的負荷を与えている。自動車および航空宇宙のユーザーは、EVや衛星電子機器に拍車をかけられた二重の役割として、絶縁と熱拡散を兼ね備えた誘電体グレードをますます指定するようになっている。食品加工設備はHACCP監査を満たすためにNSF H1認定製品を採用し、一方で半導体セクターは—ここでは「その他の用途」に分類されるが—技術的に最も要求度の高いセグメントであり、真空グリース市場全体のベンチマークを設定する超低アウトガス製剤のイノベーションを牽引している。
注記: 各個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
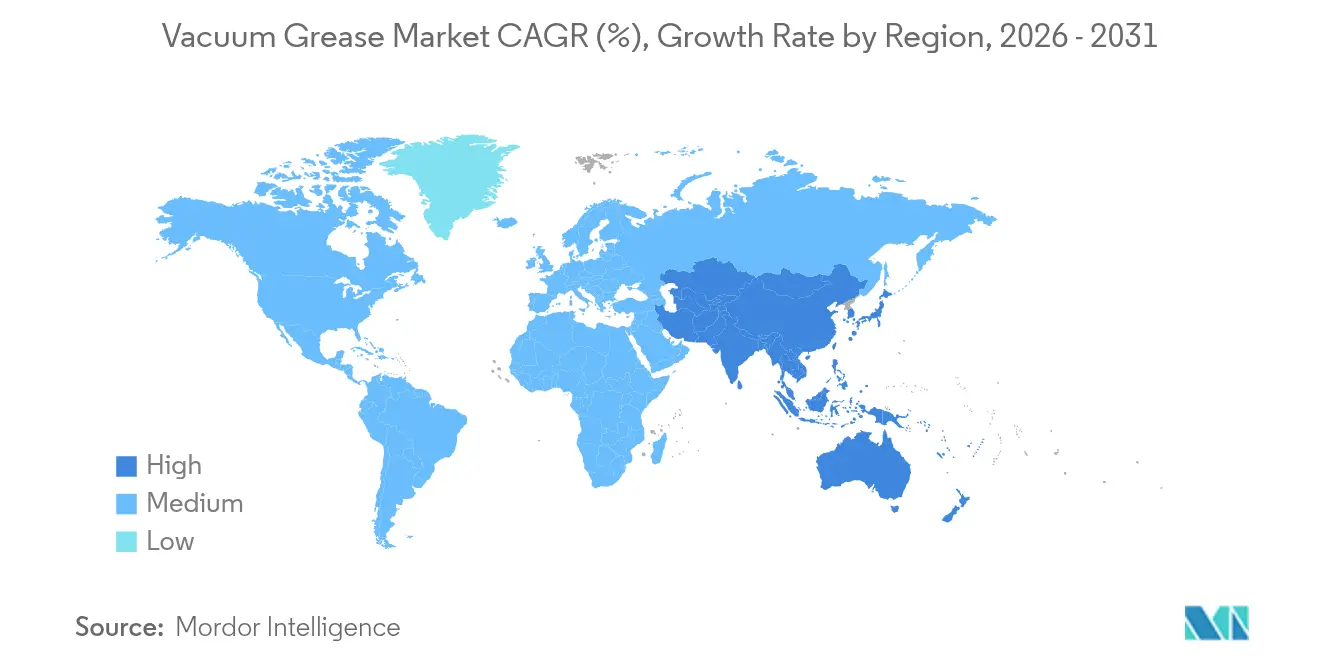
欧州は2025年の世界収益の37.02%を維持した。欧州の航空宇宙、医薬品、および精密エンジニアリングのエコシステムは、価格にかかわらず最高水準の製剤を必要としている。PFASの水平的規制制限の予定を含む厳格な化学品政策は、すでにフッ素化学を運営し、加速した製剤改良パイプラインに資金を投じることのできる既存生産者を有利にする。ドイツの多様化した産業基盤は、自動車ティア1企業から分析機器OEMに至るまで、地域需要の中核を担い、北欧地域はハイテク機械加工と研究インフラを通じて比率以上の量に貢献している。
アジア太平洋地域は2031年までCAGR 5.65%で前進しており、中国、台湾、韓国における大規模な半導体ファブ、およびインドの拡大するバイオ医薬品製造ネットワークに支えられている。新たなファブが稼働するたびに数百台の真空ツールが導入され、点灯サイクルごとにプレミアムグリースの安定した消費につながる。日本の予防保全の文化は設置当たりの高い支出を維持し、医療機器および電子機器投資家を誘致するASEAN各国政府が漸進的な需要を刺激している。サプライチェーンの地域化が進んでおり、シェルはタイでのグリース生産を年間15,000トンに3倍増し、リードタイムの短縮と通貨変動へのバッファーを実現している。
北米は防衛、宇宙、およびバイオテクセグメントからの安定した需要を提供している。米国はNASAのアウトガス制限に準拠した宇宙適格グリースの仕様策定をリードしており、このサブセクターは価格感応度の低い調達を特徴とする。メキシコのマキラドーラクラスターはHVACおよび家電製品生産向けの中品位グレードを吸収し、カナダの資源処理プラントは腐食性オフガスに耐える特殊グレードを採用している。

規制環境
真空グリースのコンプライアンスは、化学物質インベントリおよび規制制度(特にEU REACH)と、顧客認定に使用される潤滑剤の試験・文書化規範によって形成される。欧州では、REACH規則下のマイクロプラスチック制限(規則(EU) 2023/2055)が、一部の高性能グリースで増粘剤として使用されるPTFE微粒子に直接関係する。UEILは2026年1月に情報文書を発行し、放出防止や下流情報要件を含む産業用途での条件を詳述した。
2026年3月、ECHAのリスク評価委員会の見解は、潤滑剤中のPTFE微粒子がREACH附属書XVIIの枠組みにどのように対応するかをさらに明確化し、産業現場での除外規定にも言及した。これにより、封じ込め、ラベリング、最終用途管理を中心としたコンプライアンス経路が実質的に強化された。EU域外でも、国別の化学物質登録要件が、産業システムで使用される特殊シーリング潤滑剤の市場アクセスに引き続き影響を及ぼしている。トルコのKKDIK制度は、業界関係者が引用する2026年5月のガイダンス更新で取り上げられ、2026年12月31日までに特定の産業用シーリングシステム潤滑剤の登録が義務付けられることが示され、石油化学、ガス処理、および関連する真空・シーリング用途に対応するサプライヤーにとって固定的なコンプライアンス目標が生まれた。これらの規制と並行して、顧客や業界団体はISO 3987:2024(潤滑剤および添加剤の硫酸灰分)や、American Chemistry CouncilによるPetroleum Additives Product Approval Code of Practice(2025年4月)などの標準化された試験・品質実践への言及を増やしており、製品が最終的に用途固有のアウトガス性やクリーンリネス目標を通じて認定される場合でも、より厳格で文書化された品質管理への期待を後押ししている。
バリューチェーン分析
真空グリースのバリューチェーンは、ベースオイル(炭化水素系、シリコーン系、PFPE)と、蒸気圧、安定性、適合性を制御する特殊増粘剤・添加剤から始まり、フッ素系成分とPTFEベースの増粘剤が超高真空グレードにとって重要な原材料群を形成している。半導体および航空宇宙用途のユーザーが厳格な汚染・アウトガス要件に対して製品を審査するため、配合技術と高純度原料へのアクセスが主要な差別化要因となり、サプライヤーはより厳格な原材料仕様とバッチごとの追跡可能性へと押し進められている。
製造には通常、バッチ式ケトルまたは連続インライン方式のシステムが使用される。単位操作には一般的に、精密な計量、けん化(石けん増粘系の場合)、脱水、ベースオイルによる希釈、均質化または粉砕が含まれ、その後、含有ガスを減らしレオロジーを安定化させるインライン脱気が行われる。下流では、プレミアムグレード向けにOEMやファブ、バイオファーマ向けの直接流通ルートを通じ、また実験室やメンテナンス市場向けには特殊流通業者を通じて流通し、そこでは包装、清浄度管理、文書化(SDS、規制上の申告、用途検証データ)が物理的な物流と並んで重要となる。半導体製造装置や乾式ポンプ凍結乾燥装置での認定サイクルは、安定供給とクリーンな製造プロトコルへの需要を生み出し、最も影響を受けやすいボトルネックは、低アウトガス配合に使用される高純度PFPEおよび高性能増粘剤の入手可能性とリードタイムに関連している。
競合環境
真空グリース市場は適度に分散しており、上位10社のサプライヤーが世界収益の推定40~43%を占める。競争優位性は、独自の化学、クリーンルームブレンド能力、およびFDA、NSF、REACH、またはMIL-SPEC資格取得に必要な規制文書から生まれる。DuPont、DAIKIN、Solvayは、バッチ間の一貫した純度を要求する航空宇宙および半導体顧客にサービスを提供するために、幅広いフルオロポリマーポートフォリオを活用している。FUCHSは2024年にEBIT 4億3,400万EURを計上して底堅さを示し、価値がボリュームリーダーシップではなく用途の深さに宿ることを証明した[2]FUCHS SE、「FUCHSグループ年次報告書2024」、fuchs.com。
2024年~2025年の戦略的動向は、生産能力の地域化とポートフォリオの拡充への重点を示している。シェルのタイグリース生産への投資は輸送コストリスクを軽減し、地域OEMにサービスを提供する。SKFはJohn Sample Groupの潤滑剤部門を買収し、東南アジアの真空市場への浸透を深めた。一方、研究開発(R&D)パイプラインは規制スケジュールの厳格化に伴いPFASフリープロジェクトで混雑しており、初期段階の候補にはアウトガスパリティをPFPE既存製品と同等にすることを目標とした窒化ホウ素ナノフィラーで増稠したリチウムコンプレックスグリースが含まれる。バイオソース系エステルに特化したスタートアップは低炭素の提案を提示しているが、ミッションクリティカルなニッチに浸透する前に揮発性および熱サイクルでのハードルにまだ直面している。
特許活動は、US 4243770Aに示されるように、シールインターフェースにおける機械的安定性を向上させる架橋性フッ素含有エラストマーへの転換を示している。市場における競争は、したがって価格ではなく、生産者が実際の稼働サイクルの下で顧客設備における製剤改良を検証する速さにより多くを依存している。
真空グリース業界のリーダー
The Chemours Company
DuPont (MOLYKOTE)
FUCHS
Freudenberg
Solvay SA
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
UHVプロセスで求められる低アウトガス性能を損なうことなく、PFAS関連化学物質やマイクロプラスチックに対するEUの規制強化に対応する配合や文書化パッケージを中心に、新たな余地が生まれている。EUのマイクロプラスチック規制に関するUEILの2026年1月のガイダンスと、潤滑剤中のPTFE微粒子に関するECHA RACの2026年3月の見解は、封じ込め志向の使用説明書、下流への情報伝達、およびマイクロプラスチック放出リスクを低減する再配合の価値を高めている。PTFEやフッ素系成分が制約を受ける場合に検証済みの代替品を提供できるサプライヤーは、既にREACH整合要件に対して製品を審査している欧州の産業バイヤーとの間で優位性を得る。
需要面では、半導体の真空環境は差別化されたグリースにとって依然として高価値な分野であり、FUCHS Lubricants Co.が2026年3月に半導体の真空・温度条件に特化したNYETORR 6300シリーズPFPEグリースを発表したような製品動向がこれを後押ししている。エネルギー貯蔵製造における隣接するプロセス環境の需要も、極度の乾燥状態と汚染管理のために設計されたニッチ製品を後押ししており、NOK Kluber Co., Ltd.が2026年3月に非常に低い露点を持つバッテリー製造環境向けの低露点グリースを発表したことがその一例である。持続可能性主導の材料代替も引き続き注目される取り組みであり、特殊真空グリース製造における石油系ゼリーを代替する持続可能な材料に焦点を当てたオープンイノベーションチャレンジは、原料の多様化と石油由来原料への依存低減に向けた継続的な努力を示しており、蒸気圧および熱サイクル性能を維持しながら新たな化学物質を認定するサプライヤーにとって余地を生み出している。
最近の業界動向
- 2026年3月:FUCHS Lubricants Co.が半導体の真空環境向けにNYETORR 6300シリーズPFPEグリースを発表し、温度・汚染に敏感なプロセス向けの低アウトガス性能を強調した。この発売により、高純度PFPE製品ラインを巡る競争圧力が高まり、ファブ認定サイクルとプレミアムグリース需要との結びつきが強化される。
- 2025年9月:DuPontがMOLYKOTE High Vacuum Grease向けの安全データシートを更新し、真空およびクリーンな製造環境での使用に規制対象顧客が求めるコンプライアンス文書化と追跡可能性を強化した。SDSの更新サイクルは、特にREACHや施設レベルの化学物質管理プログラムが監査される場合、顧客の再認定ワークフローや流通業者の準備状況に影響を与える可能性がある。
- 2024年4月:FUCHSがLUBCON Groupを買収し、特殊潤滑剤のポートフォリオと、真空グリース用途を含む高性能ニッチ分野に関連する配合能力を拡大した。この買収は、より広範なアプリケーションエンジニアリング対応を支え、最終用途ユーザーが仕様を厳格化する中でコンプライアンス対応製品代替品の展開を加速させる可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本方法論では、真空グリース市場は、真空またはそれに近い条件下で稼働する部品を潤滑、密封、保護するために配合されたグリースから得られる収益を対象とし、性能上、低蒸気圧と化学的安定性が重要となる。
対象範囲の除外事項:真空ポンプ油、真空用途として認定されていない汎用グリース、および別途価格設定された真空グリース製品としてバンドルされていない場合の機器ハードウェア販売は除外する。
セグメンテーション概要
- タイプ別
- シリコーン系
- フルオロカーボン系
- 炭化水素系
- 用途別
- 実験室・産業機器
- 自動車・航空宇宙
- 医薬品
- 食品加工
- その他の用途(半導体・電子機器製造、エネルギー等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、市場の初期構造を構築し、真空集約型産業で見られる需要指標の妥当性を確認するために使用された。米国EPAの資材ガイダンス、規制対象化学物質に関するECHAの規制更新情報、USITCの輸出入統計、OECDの産業指標などの公開資料を検証し、生産活動の動向を把握した。
実際に使用されている内容にモデルを基づかせるため、USGSの資材ノート、査読済みのトライボロジーおよび真空技術関連学術誌、真空技術に関する規格団体の公開文書も参照した。企業の年次報告書、投資家向け資料、製品技術データシートを用いて、製品の位置付け、一般的な包装サイズ、用途適合性を把握した。可能な場合には、企業財務・インテリジェンス、特許検索、出荷レベルの貿易チェックに関する有料サブスクリプションを利用し、盲点を減らした。これらの例は網羅的なものではなく、データ収集、相互確認、明確化のために他の多くの公開資料も検証した。
一次インタビューおよび調査
一次調査は、真空グリースがどこで消費され、グレードやパッケージ形態によって価格がどのように変動するかを検証することに重点を置いた。実験室、医薬品加工、産業用真空機器の製造業者、流通業者、調達・保守チームと対話し、APAC、EMEA、アメリカ地域全体の自動車、航空宇宙、電子機器サプライチェーンにおける技術ユーザーと仮定を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:35% | CXO:16% | APAC:47% |
| ミドルティア:46% | 機能/部門リーダー:25% | EMEA:32% |
| 中小プレイヤー:19% | マネージャー:59% | アメリカ地域:21% |
市場規模算定と予測
規模算定は、最終用途の活動指標を真空対応グリースの現実的な需要プールに変換するトップダウン方式から始まり、その後、化学物質ごとの標準的な消費率と価格帯を用いて価値に換算された。最も重要な入力要素には、実験室および産業用機器における真空システムの導入基盤と利用率、半導体・電子機器生産の勢い、医薬品業界における凍結乾燥および無菌処理の強度、航空宇宙・自動車のメンテナンスサイクル、そしてより高い耐熱性や耐薬品性が求められる場合のシリコーン系とフッ化炭素系化学物質間の観測されたシフトが含まれた。
最初の総計が形成された後、サプライヤーおよび流通業者チャネルチェック、一般的な包装サイズ全体でのグラム単価のサンプリング、真空シールを一貫して使用する用途向けの地域別ミックスチェックなど、選択的なボトムアップ近似によって裏付けを行った。ボトムアップの根拠が薄い箇所については、インタビューで合意された保守的な範囲を用い、貿易フローや公開されている製造指標に基づいて対処した。
予測にあたっては、真空機器の使用に関連する産業生産と、製品ミックスや平均販売価格を変動させる可能性のある化学物質関連のコンプライアンス圧力という2つの実務的な要因を中心にシナリオ分析を適用した。前提条件は、一次調査の回答者が方向性と規模を確認した後にのみ調整され、その後モデルを再実行して、地域および用途間で総計の整合性を確認した。
データ検証と更新サイクル
検証は段階的に行われ、明らかな問題は早期に発見され、微妙な問題も後で見逃されないようにした。貿易動向、真空依存産業の公開生産指数、観測された価格帯といった独立した指標と出力結果を比較し、その後、地域間の急激な変動やASPのステップ変化を再確認した。
最終承認前に、モデルは複数段階のアナリストレビューを経て、前提条件、単位、通貨換算が時系列全体で一貫しているかを確認する。フッ化炭素系化学物質に影響を与える大規模な規制更新や、原料価格の急激な変動といった重大な事象が発生した場合、影響が構造的なものか一時的なものかを確認するため回答者に再度連絡を取る。レポートは年次で更新され、必要に応じて中間更新も行われ、クライアントが最新の見解を受け取れるよう、納品前の最終確認が実施される。
Mordor Intelligenceの真空グリース市場推定と他の公開推定値との比較
真空グリースの公表市場価値は、トピック名が同一に見えても、企業が異なる時点で価格を固定したり、異なる月次平均で通貨換算したり、真の真空グレード製品として何をカウントするかについて異なる規則を適用したりするため、変動する可能性がある。
更新主導の観点では、特に製品ミックスがシリコーン系とフッ化炭素系化学物質の間で変化する場合や、包装サイズ主導の価格設定が実効ASPを変化させる場合に、前提条件がどの程度の頻度で再検証されるかによって差が生じることが多い。通貨のタイミングを確定する前に最新の価格チェックを実施し、直近のインタビューで用途の使用状況を再検証することで、Mordor Intelligenceが使用する推定値は、購買担当者が現在の調達サイクルで目にしている値に近い状態を保つ傾向がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 155.82 M (2026) | |
| 業界調査出版社A | USD 148.92 M (2024) | 異なる基準年とより長い予測期間を使用しており、価格構築は固定された初期ASPに依存している様子で、化学物質ミックスや包装サイズの影響に関する中間的な更新確認が明確に示されていない。 |
| 業界調査出版社B | USD 139.10 M (2023) | より早い時点から開始し、より広範なバルク化学品としての枠組みを適用している可能性があり、これにより価格設定や対象範囲の規則が古い調達条件に引き寄せられ、現在の米ドルに換算した際に低い初期値が生じる可能性がある。 |
これらを総合すると、この表は、タイミングの選択と価格設定の論理が、多くの読者が想定するよりも大きくヘッドライン数値を動かし得ることを示している。当社のアプローチは、規模算定を明確な需要指標、現実的な使用パターン、そして市場ミックスや価格設定が年ごとに変化する際のずれを抑える更新確認に対して追跡可能な状態に保っている。


レポートで回答される主な質問
現在の真空グリース市場規模はどのくらいか?
真空グリース市場規模は2026年に1億5,582万USDに達した。
どのタイプの真空グリースが最大の市場シェアを持つか?
フルオロカーボン系製剤が2025年のシェア45.62%でリードしている。
どの用途セグメントが最も速く成長しているか?
医薬品フリーズドライがCAGR 4.87%で2031年まで拡大している。
なぜアジア太平洋地域が最も速く成長している地域なのか?
半導体ファブの急速な建設とバイオ医薬品製造の拡大が、同地域でCAGR 5.65%を牽引している。
PFAS規制は製品開発にどのような影響を与えているか?
差し迫ったPFASの禁止措置により、サプライヤーはフルオロカーボン製品の熱的・化学的安定性を再現するPFASフリー化学品への投資を余儀なくされている。
最終更新日:



