
Tamaño y Participación del Mercado de Grasa de Vacío
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
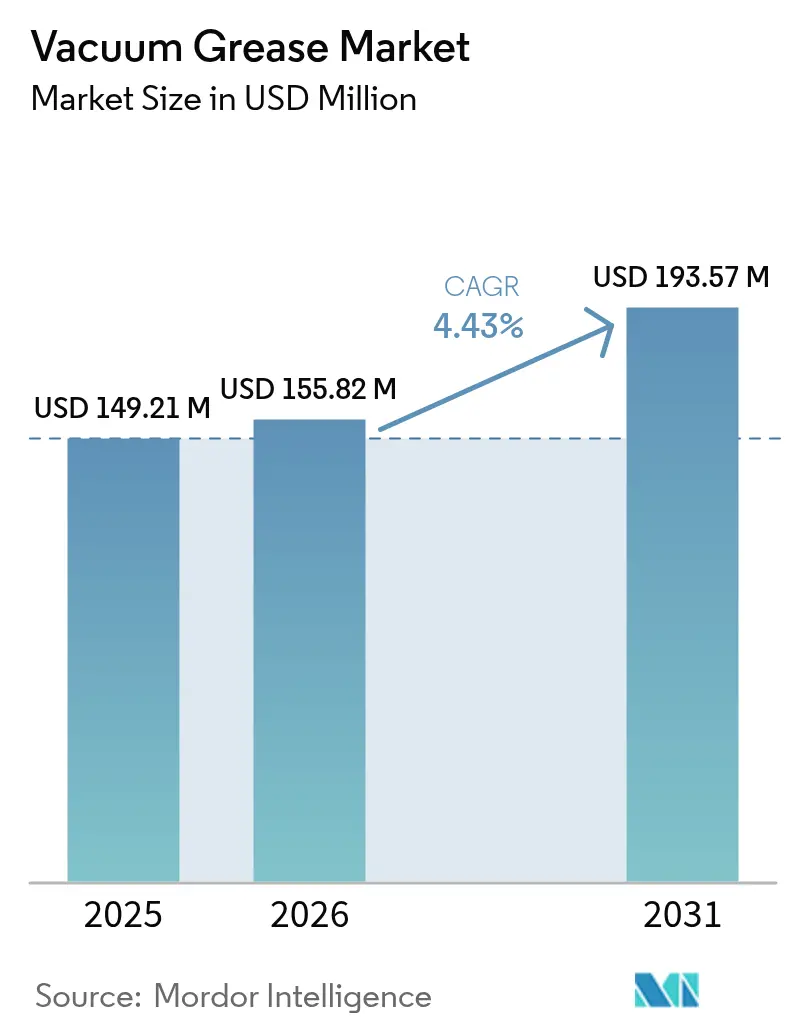
| Tamaño del Mercado (2026) | 155.82 Millones de dólares |
| Tamaño del Mercado (2031) | 193.57 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.43 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
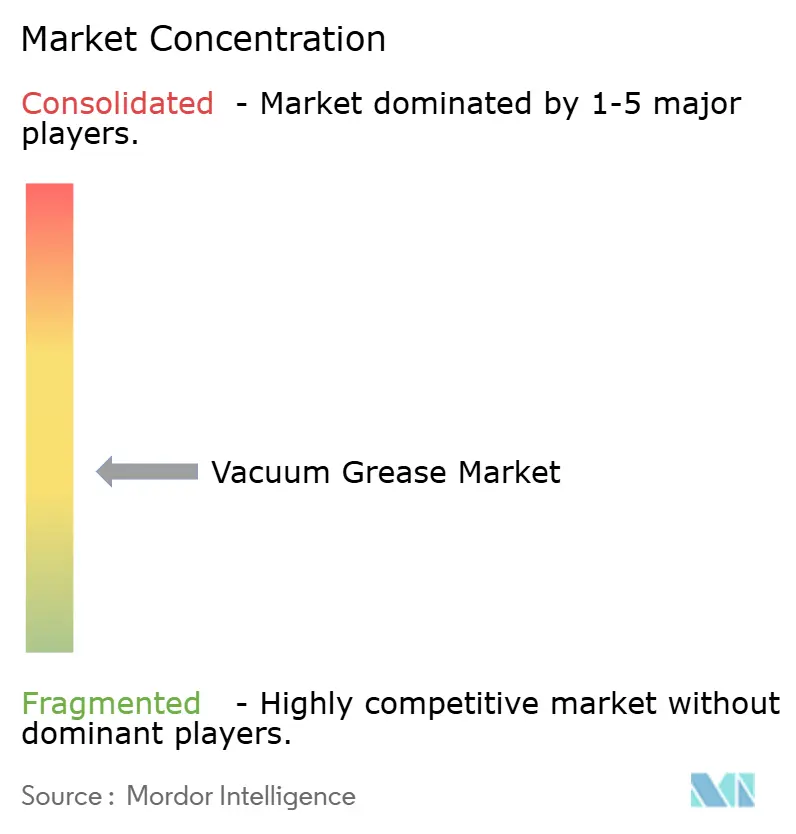
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Grasa de Vacío por Mordor Intelligence
Se espera que el tamaño del mercado de Grasa de Vacío crezca de USD 149,21 millones en 2025 a USD 155,82 millones en 2026 y se prevé que alcance USD 193,57 millones en 2031 a una CAGR del 4,43% durante el período 2026-2031. El crecimiento surge del aumento de la intensidad de los procesos de ultra-alto-vacío (UHV) en la fabricación de semiconductores, el despliegue acelerado de liofilizadores en la fabricación de biológicos y la electrificación de arquitecturas vehiculares de alta densidad de potencia. Las formulaciones de base fluorocarbonada lideraron con una participación del 46,18% en 2024 gracias a su superior estabilidad térmica, mientras que las alternativas de base siliconada y base hidrocarbonada captaron demanda de nicho donde el costo o la compatibilidad tiene prioridad. Europa dominó con una participación del 37,54%, impulsada por marcos regulatorios que recompensan las químicas premium y conformes, incluso cuando presionan a los productores para eliminar el contenido de PFAS. Asia-Pacífico, sin embargo, registra el crecimiento más rápido debido a la rápida expansión de fábricas de semiconductores y plantas farmacéuticas junto con una sostenida inversión de capital en automatización industrial.
Conclusiones Clave del Informe
- Por tipo, los productos de base fluorocarbonada representaron el 45,62% de la participación del mercado de grasa de vacío en 2025 y siguen siendo la categoría de más rápido crecimiento con una CAGR del 4,62% hasta 2031.
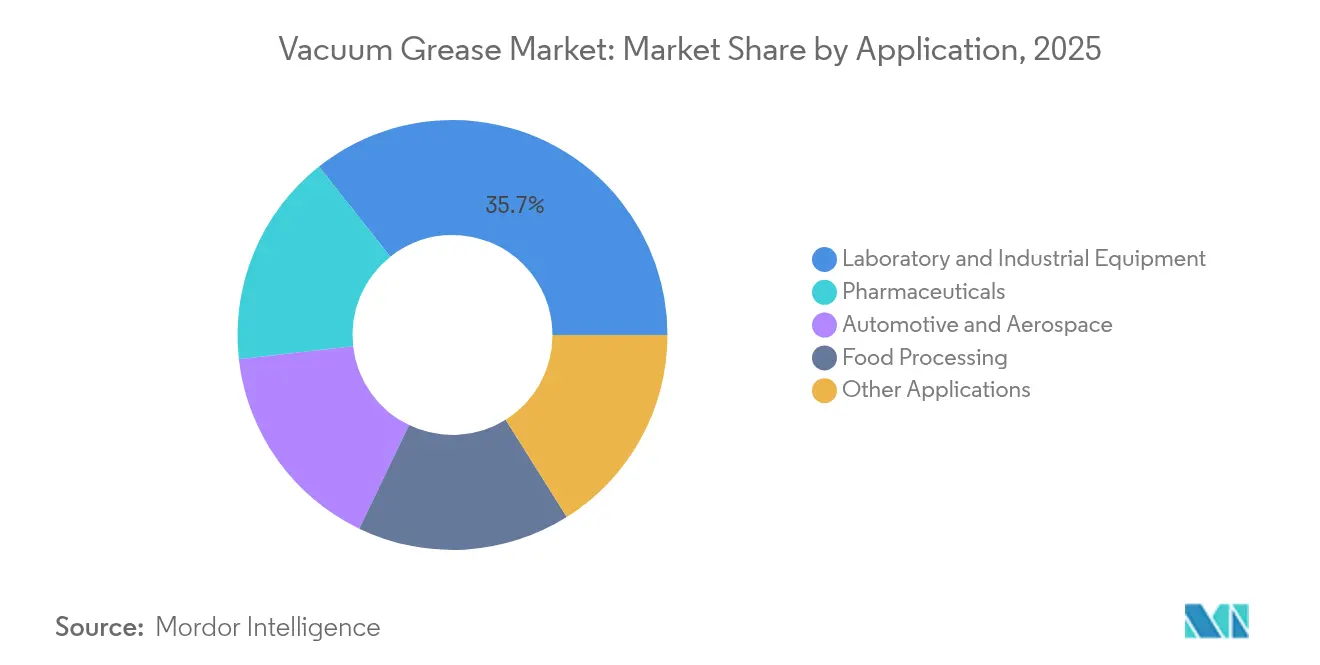
- Por aplicación, los equipos de laboratorio e industriales representaron el 35,67% del tamaño del mercado de grasa de vacío en 2025, mientras que el segmento farmacéutico está en camino de alcanzar una CAGR del 4,87% hasta 2031.
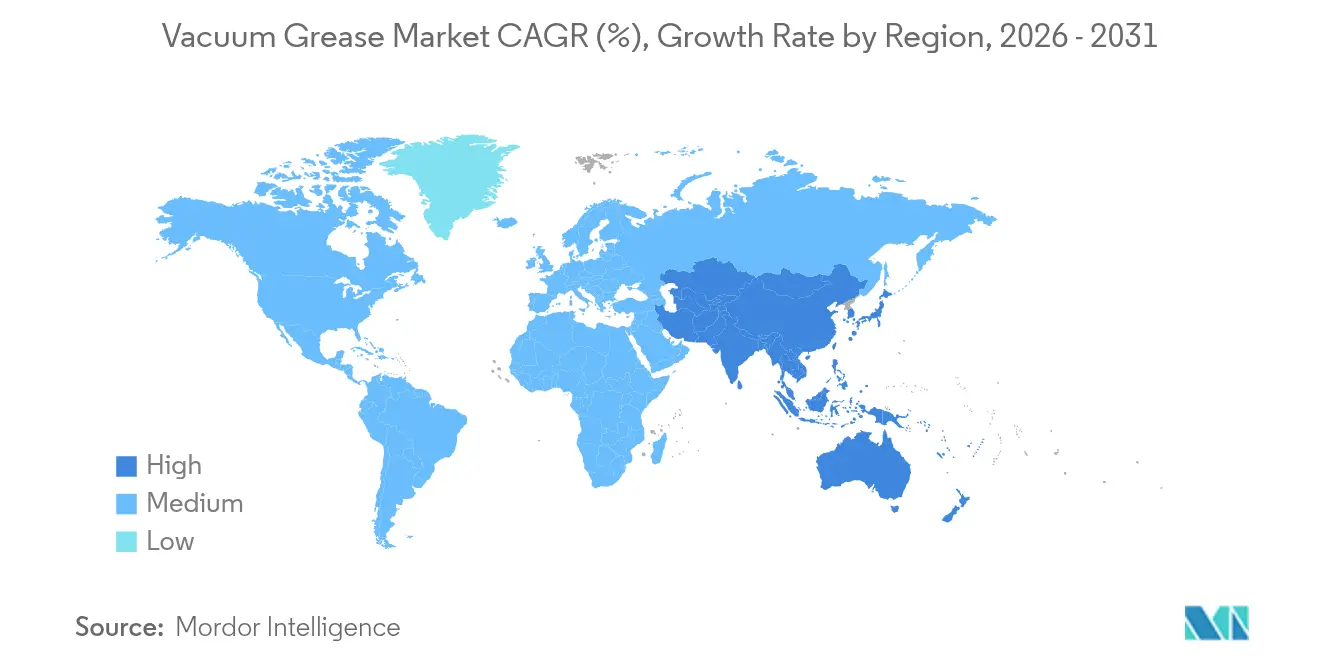
- Por geografía, Europa contribuyó con el 37,02% de los ingresos globales en 2025, mientras que Asia-Pacífico se expande con mayor rapidez con una CAGR del 5,65% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Grasa de Vacío
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de los Procesos de Ultra-Alto-Vacío en la Fabricación de Semiconductores | +1.2% | Núcleo en Asia-Pacífico, con extensión a América del Norte y la UE | Mediano plazo (2-4 años) |
| Adopción Creciente en Equipos de Liofilización Farmacéutica | +0.8% | Global, con concentración en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Crecimiento del Envasado de Alimentos Asistido por Vacío | +0.5% | Global, particularmente fuerte en APAC y América del Norte | Mediano plazo (2-4 años) |
| Transición hacia Formulaciones Libres de PFAS Impulsada por la Regulación Emergente | +0.3% | La UE lidera, América del Norte sigue | Corto plazo (≤ 2 años) |
| Demanda de Grasas Dieléctricas en Electrónica de Potencia para Vehículos Eléctricos | +0.4% | Global, con ganancias tempranas en China, la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Procesos de Ultra-Alto-Vacío en la Fabricación de Semiconductores
La reducción de las geometrías de dispositivos por debajo de 5 nm amplifica la necesidad de entornos libres de contaminación, elevando así el consumo de grasa de vacío por fábrica. Los pasos de empaquetado avanzado, como la deposición química y física de vapor, requieren soluciones de sellado robustas que soporten ciclos entre condiciones ambientales y de ultra-alto-vacío sin desgasificación. La adopción de obleas de 300 mm y superiores, además de la integración 2,5D/3D, multiplica aún más los volúmenes de grasa por herramienta, mientras que proveedores como Nye Lubricants publican especificaciones de TML < 1% y CVCM < 0,10% para cumplir con los objetivos de cero defectos.
Adopción Creciente en Equipos de Liofilización Farmacéutica
La liofilización está arraigada en la producción de biológicos, elevando la demanda de grasas conformes con la FDA que mantienen la integridad del vacío durante ciclos prolongados. Los recubrimientos hidrofóbicos de viales pueden provocar ebullición bajo vacío, lo que impulsa refinamientos en las formulaciones para mitigar anomalías de congelación superficial[1]Klevens et al., "Efecto de la Hidrofobicidad del Vial en la Liofilización," MDPI, mdpi.com. Las gamas MOLYKOTE de DuPont están formuladas para sistemas de bombas en seco, evitando el arrastre de aceite y manteniendo la longevidad del sello. A medida que los fabricantes sustituyen las bombas selladas con aceite por variantes de espiral o tornillo en seco, las grasas especiales se vuelven fundamentales para el rendimiento, posicionando al mercado de grasa de vacío para una tracción farmacéutica sostenida.
Crecimiento del Envasado de Alimentos Asistido por Vacío
El envasado en atmósfera modificada y el envasado al vacío en piel prolongan la vida útil y la retención de nutrientes, requiriendo grasas registradas NSF H1 compatibles con los umbrales del 21 CFR 178.3570. Se prevé que la industria más amplia de adhesivos y selladores de Asia-Pacífico alcance USD 42,92 mil millones para 2030, lo que subraya la adopción colateral de tecnología de vacío en el procesamiento de alimentos. El cumplimiento de las normas de múltiples regiones —FDA, REACH y estatutos locales— favorece a los operadores establecidos que mantienen equipos regulatorios internos.
Transición hacia Formulaciones Libres de PFAS Impulsada por la Regulación Emergente
La UE está evaluando una prohibición casi total de PFAS bajo la ECHA, lo que obliga a los proveedores a diseñar grasas no fluorinadas que rivalicen con el rendimiento del PFPE. FUCHS respondió con la serie RHEOLUBE 460P, una grasa de PAO espesada con jabón de litio y libre de aditivos fluorinados. El éxito depende de replicar los atributos de los PFAS —estabilidad térmica extrema y baja energía superficial— sin comprometer la volatilidad ni la resistencia química, un obstáculo que eleva las barreras de entrada.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de las Grasas de Vacío | -0.7% | Global, particularmente en mercados emergentes sensibles al precio | Mediano plazo (2-4 años) |
| Competencia de los Lubricantes de Película Seca en Sistemas de Ultra-Alto-Vacío | -0.4% | Global, concentrado en aplicaciones de alta tecnología | Largo plazo (≥ 4 años) |
| Escrutinio Regulatorio de las Químicas Fluorinadas | -0.3% | La UE lidera, con expansión global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de las Grasas de Vacío
Las grasas especiales tienen precios de 10 a 20 veces superiores a los lubricantes estándar debido a las estrictas especificaciones de proceso, los volúmenes limitados y el riguroso control de calidad. Las alternativas de base biológica añaden una prima adicional porque las materias primas y los pasos de refinación son más costosos. Los pequeños productores tienen dificultades para igualar los precios de los competidores más grandes, limitando la penetración en usos no críticos para la misión.
Competencia de los Lubricantes de Película Seca en Sistemas de Ultra-Alto-Vacío
Los recubrimientos de disulfuro de molibdeno, disulfuro de tungsteno o carbono similar al diamante alcanzan coeficientes de fricción de 0,02-0,05 en condiciones de ultra-alto-vacío, superando frecuentemente a las grasas húmedas en términos de vida útil y desgasificación. Carter Bearings comercializa rodamientos pretratados con dichos recubrimientos para instrumentos científicos, lo que señala una sustitución gradual en los nichos más sensibles a la contaminación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Dominio de los Fluorocarbonados Enfrenta Vientos Regulatorios en Contra
El segmento fluorocarbonado representó el 45,62% de la participación del mercado de grasa de vacío en 2025 y se proyecta que se incremente a una tasa del 4,62% hasta 2031, una trayectoria sustentada por la incomparable estabilidad de los productos de base PFPE en entornos ricos en oxígeno o de alta temperatura. El tamaño del mercado de grasa de vacío atribuible a las alternativas de base siliconada está aumentando en aplicaciones donde los amplios rangos de temperatura de servicio compensan su desgasificación marginalmente mayor. Las grasas hidrocarbonadas ocupan nichos orientados al valor, particularmente en regímenes de vacío grueso. Las propuestas europeas sobre PFAS han desencadenado comportamientos de acumulación de existencias entre los usuarios de semiconductores y aeroespaciales, inflando temporalmente la demanda incluso mientras la I+D pivota hacia químicas conformes. La grasa MOLYKOTE de alto vacío de silicona de DuPont, certificada para -40 °C a 204 °C, ejemplifica las ofertas no fluorinadas que aseguran la alineación con la FDA.
Un cambio gradual hacia sistemas espesantes libres de éter y libres de solvente es detectable en los registros de patentes, insinuando un futuro donde el tamaño del mercado de grasa de vacío continúa expandiéndose mientras la mezcla de productos se inclina hacia matrices híbridas de silicona-fluoropolímero capaces de cumplir con los criterios de eco-toxicidad de la UE.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Aplicación: Los Equipos de Laboratorio Lideran, los Farmacéuticos se Aceleran
Los equipos de laboratorio e industriales permanecieron como el mayor segmento, representando el 35,67% del tamaño del mercado de grasa de vacío en 2025, sustentado por la demanda constante de instrumentos analíticos, bombas de vacío y bombas de congelación utilizadas en centros de I+D. El sector farmacéutico es el consumidor de más rápido crecimiento, avanzando a una CAGR del 4,87% a medida que las líneas de liofilización se multiplican para apoyar las tuberías de anticuerpos monoclonales. Este impulso se ve reforzado por los imperativos regulatorios para el procesamiento libre de contaminación: las actualizaciones de bombas en seco eliminan el reflujo de aceite, colocando una mayor carga funcional en las grasas de sellado. Los usuarios automotrices y aeroespaciales especifican cada vez más grados dieléctricos que combinan aislamiento con disipación térmica, un papel dual impulsado por la electrónica de vehículos eléctricos y satélites. Las instalaciones de procesamiento de alimentos adoptan productos aprobados por NSF H1 para satisfacer las auditorías HACCP, mientras que el sector de semiconductores —aunque agrupado bajo "otras aplicaciones" aquí— sigue siendo el segmento técnicamente más exigente, impulsando la innovación en formulaciones de ultra-baja desgasificación que establecen el punto de referencia para todo el mercado de grasa de vacío.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Europa retuvo el 37,02% de los ingresos globales en 2025, ya que sus ecosistemas aeroespacial, farmacéutico y de ingeniería de precisión requirieron formulaciones de primer nivel independientemente del precio. La estricta política química, incluida la anticipada restricción horizontal de PFAS, favorece a los productores establecidos que ya operan con química de flúor y que pueden financiar tuberías de reformulación acelerada. La diversificada base industrial de Alemania —que abarca desde proveedores de nivel 1 automotrices hasta fabricantes de equipos originales de instrumentos analíticos— ancla la demanda regional, mientras que la región nórdica contribuye con volúmenes desproporcionados a través de la mecanización de alta tecnología y la infraestructura de investigación.
Asia-Pacífico avanza a una CAGR del 5,65% hasta 2031, sustentada por fábricas de semiconductores a gran escala en China, Taiwán y Corea del Sur, más la creciente red de fabricación de biológicos de India. Cada nueva fábrica implica cientos de herramientas de vacío, lo que se traduce en un consumo constante de grasas premium por ciclo de puesta en marcha. La cultura japonesa de mantenimiento preventivo sostiene un gasto per instalación elevado, y los gobiernos de la ASEAN que atraen inversores de dispositivos médicos y electrónica están estimulando una demanda incremental. Las cadenas de suministro se están localizando: Shell triplicó la producción de grasa en Tailandia a 15.000 t a-1, lo que permite tiempos de entrega más cortos y amortigua las fluctuaciones cambiarias.
América del Norte ofrece una tracción sostenida a través de los segmentos de defensa, espacio y biotecnología. Los Estados Unidos lideran las especificaciones para grasas calificadas para el espacio sujetas a los límites de desgasificación de la NASA, un subsector que exige una contratación insensible al precio. Los grupos de maquiladoras de México absorben volúmenes de gama media para la producción de HVAC y electrodomésticos, mientras que las plantas de procesamiento de recursos de Canadá utilizan grados especiales resistentes a la desgasificación corrosiva.

Panorama regulatorio
El cumplimiento normativo de la grasa para vacío está determinado por los regímenes de inventario y restricción química (en particular REACH de la UE), junto con las normas de ensayo y documentación de lubricantes utilizadas para la calificación de clientes. En Europa, la restricción de microplásticos bajo REACH (Reglamento (UE) 2023/2055) es directamente relevante para las micropartículas de PTFE utilizadas como espesantes en algunas grasas de alto rendimiento. UEIL emitió en enero de 2026 un documento informativo que detalla las condiciones para el uso industrial, incluyendo la prevención de liberaciones y los requisitos de información a lo largo de la cadena.
En marzo de 2026, la opinión del Comité de Evaluación del Riesgo de la ECHA aclaró aún más cómo las micropartículas de PTFE en lubricantes encajan en el marco del Anexo XVII de REACH y hizo referencia a las excepciones para instalaciones industriales. Esto refuerza en la práctica una vía de cumplimiento basada en la contención, el etiquetado y los controles de uso final. Fuera de la UE, los requisitos de registro químico a nivel nacional siguen influyendo en el acceso al mercado de lubricantes de sellado especializados utilizados en sistemas industriales. El régimen KKDIK de Turquía se destacó en las actualizaciones de guía de mayo de 2026 citadas por canales del sector, señalando requisitos de registro obligatorio para ciertos lubricantes de sistemas de sellado industrial antes del 31 de diciembre de 2026, lo que crea un hito de cumplimiento fijo para los proveedores que atienden a la petroquímica, el procesamiento de gas y aplicaciones relacionadas de vacío y sellado. Junto con estas restricciones, los clientes y organismos del sector hacen referencia cada vez más a prácticas estandarizadas de ensayo y calidad como la ISO 3987:2024 (ceniza sulfatada en lubricantes y aditivos) y el Código de Prácticas de Aprobación de Productos de Aditivos Petrolíferos del American Chemistry Council de abril de 2025, respaldando expectativas de control de calidad más estrictas y documentadas, incluso cuando los productos finalmente se califican mediante objetivos específicos de la aplicación en cuanto a desgasificación y limpieza.
Análisis de la cadena de valor
La cadena de valor de la grasa para vacío comienza con aceites base (hidrocarburo, silicona o PFPE) y espesantes y aditivos especializados que controlan la presión de vapor, la estabilidad y la compatibilidad, siendo los componentes fluorados y los espesantes a base de PTFE un conjunto de insumos crítico para los grados de ultra alto vacío. El know-how de formulación y el acceso a materias primas de alta pureza son diferenciadores fundamentales, ya que los usuarios de semiconductores y aeroespacial evalúan los productos frente a estrictos requisitos de contaminación y desgasificación, empujando a los proveedores hacia especificaciones de materia prima más estrictas y trazabilidad lote a lote.
La fabricación normalmente utiliza calderas por lotes o sistemas continuos en línea. Las operaciones unitarias suelen incluir dosificación precisa, saponificación (para sistemas espesados con jabón), eliminación de agua, dilución con aceite base y homogeneización o molienda, seguidas de desaireación en línea para reducir los gases atrapados y estabilizar la reología. Aguas abajo, la distribución se canaliza a través de canales directos hacia fabricantes de equipos originales (OEM), fabs y biofarmacéuticas para grados premium, y a través de distribuidores especializados que atienden a laboratorios y mercados de mantenimiento, donde el envasado, los controles de limpieza y la documentación (SDS, declaraciones regulatorias y datos de validación de aplicación) importan tanto como la logística física. Los ciclos de calificación en herramientas de semiconductores y equipos de liofilización con bombas secas generan demanda de suministro constante y protocolos de fabricación limpios, con los cuellos de botella más expuestos vinculados a la disponibilidad y los plazos de entrega de PFPE de alta pureza y espesantes de alto rendimiento utilizados en formulaciones de baja desgasificación.
Panorama Competitivo
El mercado de grasa de vacío está moderadamente fragmentado: los diez principales proveedores representan aproximadamente el 40-43% de los ingresos globales. La ventaja competitiva proviene de la química propietaria, la capacidad de mezcla en sala limpia y los expedientes regulatorios requeridos para la calificación FDA, NSF, REACH o MIL-SPEC. DuPont, DAIKIN y Solvay aprovechan amplias carteras de fluoropolímeros para atender a clientes aeroespaciales y de semiconductores que exigen una pureza consistente de lote en lote. FUCHS demostró resiliencia al registrar un EBIT de EUR 434 millones en 2024, demostrando que el valor reside en la profundidad de aplicación más que en el liderazgo en volumen[2]FUCHS SE, "Informe Anual del Grupo FUCHS 2024," fuchs.com.
Los movimientos estratégicos en 2024-2025 revelan énfasis en la localización de capacidad y la ampliación de cartera. La inversión de Shell en la producción de grasa en Tailandia mitiga la exposición a los costos de flete y atiende a los fabricantes de equipos originales regionales. SKF adquirió la división de lubricantes del Grupo John Sample para profundizar la penetración en los mercados de vacío del Sudeste Asiático. Mientras tanto, las tuberías de I+D están repletas de proyectos libres de PFAS a medida que se ajustan los plazos regulatorios; los candidatos en etapa inicial incluyen grasas de complejo de litio espesadas con nano-rellenos de nitruro de boro que apuntan a la paridad de desgasificación con los productos de base PFPE establecidos. Las empresas emergentes que se centran en ésteres de origen biológico presentan propuestas de bajo carbono, pero aún enfrentan obstáculos en volatilidad y ciclos térmicos antes de penetrar en nichos críticos para la misión.
La actividad de patentes indica un giro hacia elastómeros reticulables que contienen flúor que mejoran la estabilidad mecánica en las interfaces de sellado, como lo ilustra la patente US 4243770A. La rivalidad del mercado es, por lo tanto, menos sobre el precio y más sobre la velocidad a la que los productores pueden validar las reformulaciones en los equipos de los clientes bajo ciclos de trabajo del mundo real.
Líderes de la Industria de Grasa de Vacío
The Chemours Company
DuPont (MOLYKOTE)
FUCHS
Freudenberg
Solvay SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Se está abriendo espacio en blanco en torno a formulaciones y paquetes de documentación que se ajustan a la creciente atención de la UE sobre las químicas relacionadas con PFAS y los microplásticos, sin comprometer el rendimiento de baja desgasificación exigido en los procesos de UHV. La guía de UEIL de enero de 2026 sobre la restricción de microplásticos de la UE y el posicionamiento de ECHA RAC de marzo de 2026 sobre las micropartículas de PTFE en lubricantes aumentan el valor de las instrucciones de uso orientadas a la contención, la comunicación en la cadena de suministro y las reformulaciones que reducen el riesgo de liberación de microplásticos. Los proveedores capaces de ofrecer alternativas validadas cuando el PTFE o los componentes fluorados enfrentan restricciones obtienen ventaja frente a los compradores industriales europeos que ya evalúan los productos según los requisitos alineados con REACH.
Del lado de la demanda, los entornos de vacío para semiconductores siguen siendo un espacio de alto valor para grasas diferenciadas, respaldado por acciones de producto como la introducción por parte de FUCHS Lubricants Co. de la serie de grasas PFPE NYETORR 6300 en marzo de 2026, específicamente para condiciones de vacío y temperatura de semiconductores. Las necesidades adyacentes de entornos de proceso en la fabricación de almacenamiento de energía también respaldan productos de nicho diseñados para sequedad extrema y control de contaminación, como lo demuestra NOK Kluber Co., Ltd. al presentar en marzo de 2026 una grasa de bajo punto de rocío para entornos de fabricación de baterías con puntos de rocío muy bajos. La sustitución de materiales impulsada por la sostenibilidad sigue siendo otra iniciativa visible: un desafío de innovación abierta centrado en materiales sostenibles para reemplazar la vaselina en la producción de grasas especializadas para vacío señala los esfuerzos continuos por diversificar las materias primas y reducir la exposición a insumos derivados del petróleo, creando espacio para que los proveedores califiquen nuevas químicas mientras mantienen el rendimiento de presión de vapor y ciclado térmico.
Desarrollos recientes del sector
- Marzo de 2026: FUCHS Lubricants Co. presentó la serie de grasas PFPE NYETORR 6300 para entornos de vacío en semiconductores, enfatizando un rendimiento de baja desgasificación para procesos sensibles a la temperatura y a la contaminación. El lanzamiento añade presión competitiva en torno a las carteras de PFPE de alta pureza y refuerza el vínculo entre los ciclos de calificación de las fabs y la demanda de grasas premium.
- Septiembre de 2025: DuPont actualizó la Hoja de Datos de Seguridad de MOLYKOTE High Vacuum Grease, reforzando la documentación de cumplimiento y la trazabilidad que requieren los clientes regulados para su uso en entornos de vacío y fabricación limpia. Los ciclos de actualización de las SDS pueden influir en los flujos de trabajo de recalificación de clientes y en la preparación de los distribuidores, especialmente cuando se auditan programas de gestión química a nivel de REACH e instalaciones.
- Abril de 2024: FUCHS adquirió LUBCON Group, ampliando su cartera de lubricantes especializados y sus capacidades de formulación relevantes para nichos de alto rendimiento, incluidas las aplicaciones de grasa para vacío. La adquisición respalda una cobertura más amplia de ingeniería de aplicaciones y puede acelerar el lanzamiento de alternativas de productos conformes a medida que los usuarios finales endurecen sus especificaciones.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de grasa para vacío abarca los ingresos obtenidos por grasas formuladas para lubricar, sellar y proteger componentes que operan en condiciones de vacío o casi vacío, donde la baja presión de vapor y la estabilidad química son importantes para el rendimiento.
Exclusiones de alcance: excluimos los aceites para bombas de vacío, las grasas de uso general no calificadas para servicio de vacío, y las ventas de equipos de hardware a menos que se incluyan como un producto de grasa para vacío con precio separado.
Descripción general de la segmentación
- Por Tipo
- Base Siliconada
- Base Fluorocarbonada
- Base Hidrocarbonada
- Por Aplicación
- Equipos de Laboratorio e Industriales
- Automotriz y Aeroespacial
- Farmacéuticos
- Procesamiento de Alimentos
- Otras Aplicaciones (Fabricación de Semiconductores y Electrónica, Energía, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para construir la primera estructura del mercado y comprobar la coherencia de las señales de demanda que aparecen en las industrias intensivas en vacío. Revisamos fuentes públicas como las guías de materiales de la US EPA, las actualizaciones normativas de la ECHA para químicas restringidas, las estadísticas de importación y exportación de la USITC, y los indicadores industriales de la OCDE para comprender hacia dónde se dirige la actividad de producción.
Para mantener el modelo fundamentado en lo que realmente se utiliza, también recurrimos a fuentes como las notas de materiales del USGS, revistas revisadas por pares de tribología y tecnología de vacío, y documentación disponible públicamente de organismos de normalización sobre prácticas de vacío. Los informes anuales de las empresas, las presentaciones a inversores y las fichas técnicas de productos se utilizaron para mapear el posicionamiento de los productos, los tamaños de envase habituales y la adecuación a las aplicaciones. Cuando estuvo disponible, utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, búsquedas de patentes y verificaciones comerciales a nivel de envío para reducir los puntos ciegos. Estos ejemplos no son exhaustivos, y se revisaron muchas otras fuentes públicas para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar dónde se consume la grasa para vacío y cómo se comporta el precio entre grados y formatos de envase. Hablamos con fabricantes, distribuidores y equipos de compras y mantenimiento en laboratorios, procesamiento farmacéutico y equipos industriales de vacío, y pusimos a prueba nuestras hipótesis con usuarios técnicos en las cadenas de suministro de automoción, aeroespacial y electrónica en APAC, EMEA y América.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | CXOs: 16% | APAC: 47% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 25% | EMEA: 32% |
| Actores más pequeños: 19% | Gerentes: 59% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que los indicadores de actividad de uso final se tradujeron en un conjunto de demanda realista para grasa compatible con vacío, que luego se convirtió en valor utilizando tasas de consumo típicas y bandas de precios por química. Los insumos más relevantes incluyeron la base instalada y la utilización de sistemas de vacío en laboratorios y equipos industriales, el impulso de la producción de semiconductores y electrónica, la intensidad de la liofilización y el procesamiento aséptico en la industria farmacéutica, los ciclos de mantenimiento aeroespacial y automotriz, y los cambios observados entre las químicas de silicona y fluorocarbono cuando se requiere mayor resistencia a la temperatura o a los productos químicos.
Una vez formado el primer total, lo corroboramos con aproximaciones selectivas de abajo hacia arriba, como verificaciones de canales de proveedores y distribuidores, precios muestreados por gramo en tamaños de envase comunes, y comprobaciones de la combinación regional para aplicaciones que usan sellos de vacío de manera constante. Cuando la evidencia de abajo hacia arriba era más escasa, la brecha se gestionó utilizando rangos conservadores acordados durante las entrevistas y anclándose a los flujos comerciales y a los indicadores públicos de fabricación.
Para la previsión, se aplicó un análisis de escenarios en torno a dos factores prácticos, a saber, la producción industrial vinculada al uso de equipos de vacío y las presiones de cumplimiento relacionadas con la química que pueden desplazar la combinación de productos y el precio de venta promedio. Las hipótesis se ajustaron solo después de que los encuestados primarios confirmaran la dirección y la magnitud, y luego el modelo se volvió a ejecutar para garantizar que los totales se mantuvieran coherentes entre regiones y aplicaciones.
Validación de datos y ciclo de actualización
La validación se realizó por capas para detectar a tiempo los problemas evidentes y no pasar por alto los más sutiles más adelante. Comparamos los resultados con señales independientes como el movimiento comercial, los índices de producción públicos de las industrias dependientes del vacío y los corredores de precios observados, y luego volvimos a comprobar cualquier variación regional brusca o cambio escalonado en el ASP.
Antes de la aprobación final, el modelo pasa por una revisión analítica en varias etapas en la que se comprueba la coherencia de las hipótesis, las unidades y las conversiones de divisas a lo largo de la serie temporal. Cuando surge un evento material, como una actualización normativa importante que afecta a las químicas de fluorocarbono o un movimiento brusco en el precio de las materias primas, se vuelve a contactar a los encuestados para confirmar si el impacto es estructural o temporal. Los informes se actualizan anualmente, con actualizaciones intermedias cuando es necesario, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actual.
Comparación de la estimación de Mordor Intelligence del mercado de grasa para vacío con otras estimaciones publicadas
Los valores de mercado publicados para la grasa para vacío pueden variar incluso cuando el nombre del tema parece idéntico, porque las firmas pueden fijar los precios en distintos momentos en el tiempo, convertir divisas utilizando promedios mensuales diferentes, o aplicar reglas distintas sobre lo que cuenta como un verdadero producto de grado vacío.
Desde una perspectiva orientada a la actualización, la dispersión a menudo proviene de la frecuencia con la que se revalidan las hipótesis, especialmente cuando la combinación de productos cambia entre las químicas de silicona y fluorocarbono y cuando los precios impulsados por el tamaño del envase modifican el ASP efectivo. Al realizar comprobaciones de precios actualizadas y volver a probar el uso de las aplicaciones con entrevistas recientes antes de finalizar el momento de la conversión de divisas, la estimación utilizada por Mordor Intelligence tiende a mantenerse más cercana a lo que los compradores observan en los ciclos de adquisición actuales.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 155,82 millones de USD (2026) | |
| Editorial de Investigación del Sector A | 148,92 millones de USD (2024) | Utiliza un año base diferente y una ventana de proyección más larga, y la construcción del precio parece basarse en un ASP inicial fijo sin mostrar claramente comprobaciones de actualización intermedias para la combinación de químicas y los efectos del tamaño del envase. |
| Editorial de Investigación del Sector B | 139,10 millones de USD (2023) | Comienza antes y puede aplicar un enfoque más amplio de productos químicos a granel, lo que puede llevar los precios y las reglas de inclusión hacia condiciones de adquisición más antiguas y generar un valor inicial más bajo al convertirse a dólares actuales. |
En conjunto, la tabla muestra que las decisiones sobre el momento y la lógica de precios pueden mover la cifra principal más de lo que la mayoría de los lectores esperaría. Nuestro enfoque mantiene el dimensionamiento trazable a señales de demanda claras, patrones de uso realistas y comprobaciones de actualización que limitan la desviación a medida que la combinación del mercado y los precios cambian de año en año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de grasa de vacío?
El tamaño del mercado de grasa de vacío alcanzó USD 155,82 millones en 2026.
¿Qué tipo de grasa de vacío tiene la mayor participación de mercado?
Las formulaciones de base fluorocarbonada lideraron con una participación del 45,62% en 2025.
¿Qué segmento de aplicación está creciendo más rápido?
La liofilización farmacéutica se expande a una CAGR del 4,87% hasta 2031.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La rápida construcción de fábricas de semiconductores y la expansión de la fabricación de biológicos impulsan una CAGR del 5,65% en la región.
¿Cómo influyen las regulaciones sobre PFAS en el desarrollo de productos?
Las inminentes prohibiciones de PFAS están impulsando a los proveedores a invertir en químicas libres de PFAS que repliquen la estabilidad térmica y química de los productos fluorocarbonados.
Última actualización de la página el:



