
Vakuumfett-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
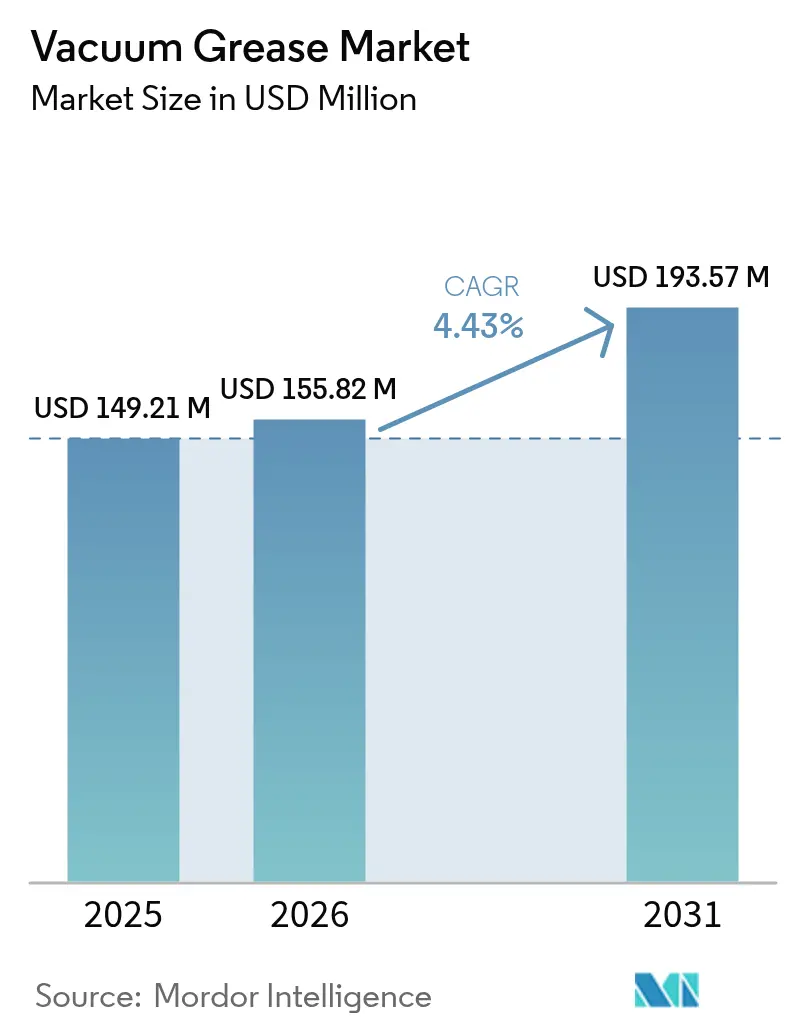
| Marktgröße (2026) | 155.82 Millionen US-Dollar |
| Marktgröße (2031) | 193.57 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.43 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vakuumfett-Marktanalyse von Mordor Intelligence
Die Marktgröße für Vakuumfett wird voraussichtlich von USD 149,21 Millionen im Jahr 2025 auf USD 155,82 Millionen im Jahr 2026 anwachsen und soll bis 2031 bei einer CAGR von 4,43 % über den Zeitraum 2026–2031 USD 193,57 Millionen erreichen. Das Wachstum ergibt sich aus der zunehmenden Intensität von Ultrahochvakuum (UHV)-Prozessen in der Halbleiterfertigung, dem beschleunigten Einsatz von Gefriertrockungsanlagen in der Biologika-Herstellung sowie der Elektrifizierung leistungsintensiver Fahrzeugarchitekturen. Fluorkohlenstoffbasierte Formulierungen führten mit einem Anteil von 46,18 % im Jahr 2024 aufgrund ihrer überlegenen thermischen Stabilität, während silikonbasierte und kohlenwasserstoffbasierte Alternativen Nischennachfrage bedienten, bei denen Kosten oder Kompatibilität Vorrang haben. Europa dominierte mit einem Anteil von 37,54 %, angetrieben durch regulatorische Rahmenbedingungen, die erstklassige, konforme Chemikalien begünstigen, auch wenn sie die Hersteller unter Druck setzen, PFAS-Gehalte zu eliminieren. Asien-Pazifik verzeichnet jedoch das schnellste Wachstum aufgrund der raschen Expansion von Halbleiterwerken und Pharmaunternehmen in Verbindung mit anhaltenden Kapitalinvestitionen in die Industrieautomatisierung.
Wesentliche Erkenntnisse des Berichts
- Nach Typ entfielen fluorkohlenstoffbasierte Produkte auf 45,62 % des Vakuumfett-Marktanteils im Jahr 2025 und bleiben mit einer CAGR von 4,62 % bis 2031 die am schnellsten wachsende Kategorie.
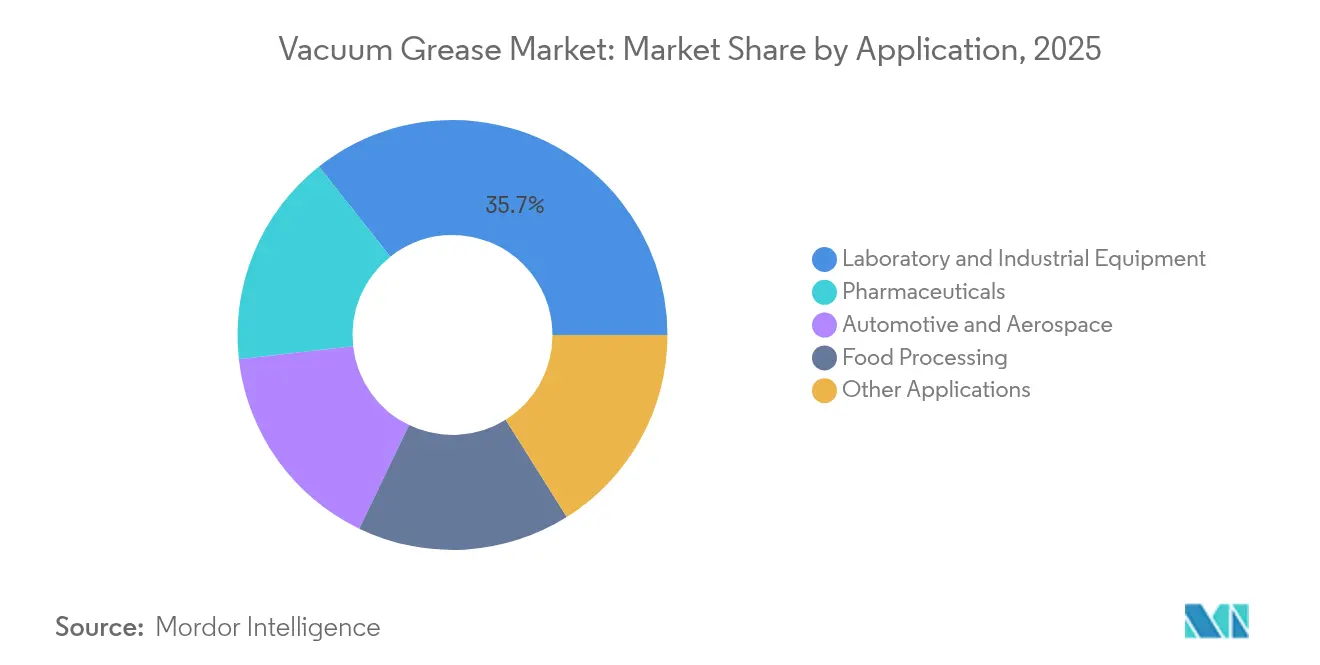
- Nach Anwendung hielt Labor- und Industrieausrüstung im Jahr 2025 einen Anteil von 35,67 % an der Vakuumfett-Marktgröße, während das Pharmazeutika-Segment auf dem Weg zu einer CAGR von 4,87 % bis 2031 ist.
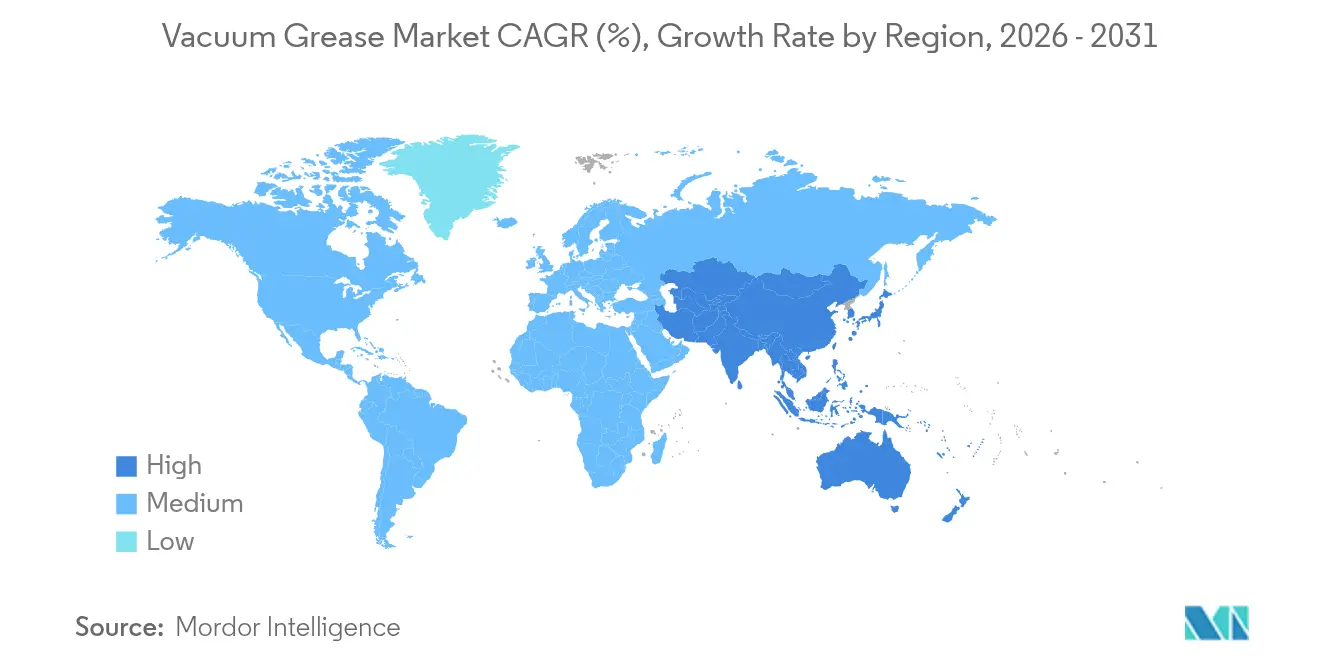
- Nach Geografie trug Europa im Jahr 2025 37,02 % des weltweiten Umsatzes bei, während Asien-Pazifik mit einer CAGR von 5,65 % bis 2031 am schnellsten expandiert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Vakuumfett-Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Expansion von Hochvakuumprozessen in der Halbleiterfertigung | +1.2% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung in pharmazeutischen Gefriertrockungsanlagen | +0.8% | Global, mit Schwerpunkt in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Wachstum der vakuumunterstützten Lebensmittelverpackung | +0.5% | Global, besonders stark in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wechsel zu PFAS-freien Formulierungen durch aufkommende Regulierung | +0.3% | EU federführend, Nordamerika folgend | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Dielektrikumfetten in der EV-Leistungselektronik | +0.4% | Global, mit frühen Gewinnen in China, EU, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Hochvakuumprozessen in der Halbleiterfertigung
Das Schrumpfen von Bauelementgeometrien auf unter 5 nm verstärkt den Bedarf an kontaminationsfreien Umgebungen und erhöht dadurch den Verbrauch von Vakuumfett pro Halbleiterwerk. Fortgeschrittene Verpackungsschritte wie chemische und physikalische Gasphasenabscheidung erfordern robuste Abdichtungslösungen, die das Wechseln zwischen Umgebungsdruck und Ultrahochvakuum ohne Ausgasung standhalten. Die Einführung von 300-mm- und größeren Wafern sowie die 2,5D/3D-Integration multiplizieren das Fettvolumen pro Anlage weiter, während Lieferanten wie Nye Lubricants TML < 1 % und CVCM < 0,10 % Spezifikationen veröffentlichen, um den Nullfehler-Zielvorgaben zu entsprechen.
Zunehmende Nutzung in pharmazeutischen Gefriertrockungsanlagen
Die Lyophilisierung ist in der Biologika-Produktion fest etabliert und steigert die Nachfrage nach FDA-konformen Fetten, die die Vakuumintegrität über lange Zyklen aufrechterhalten. Hydrophobe Fläschchenbeschichtungen können unter Vakuum Siedevorgänge auslösen, was Formulierungsverbesserungen zur Abschwächung von Oberflächengefrieranomalien erfordert[1]Klevens et al., "Auswirkung der Fläschchenhydrophobie auf die Lyophilisierung," MDPI, mdpi.com. DuPonts MOLYKOTE-Qualitäten sind für Trockenpumpensysteme formuliert, verhindern Ölverschleppung und erhalten gleichzeitig die Dichtungslebensdauer. Da Hersteller ölgedichtete Pumpen durch trockene Scroll- oder Schraubenvarianten ersetzen, werden Spezialmittel zu Schlüsselelementen der Leistung und positionieren den Vakuumfett-Markt für einen stetigen pharmazeutischen Nachfragesog.
Wachstum der vakuumunterstützten Lebensmittelverpackung
Schutzatmosphären- und Vakuumhautverpackungen verlängern die Haltbarkeit und den Nährstofferhalt und erfordern NSF H1-registrierte Fette, die mit den 21 CFR 178.3570-Schwellenwerten kompatibel sind. Die breitere Kleb- und Dichtstoffindustrie im Asien-Pazifik-Raum wird bis 2030 voraussichtlich USD 42,92 Milliarden erreichen, was den Spillover-Einsatz von Vakuumtechnologie in der Lebensmittelverarbeitung unterstreicht. Die Einhaltung mehrstufiger regionaler Vorschriften – FDA, REACH und lokale Gesetze – begünstigt etablierte Anbieter, die über eigene regulatorische Teams verfügen.
Wechsel zu PFAS-freien Formulierungen durch aufkommende Regulierung
Die EU prüft ein nahezu vollständiges PFAS-Verbot unter der ECHA und zwingt Lieferanten dazu, fluorfreie Fette zu entwickeln, die der PFPE-Leistung ebenbürtig sind. FUCHS reagierte mit der RHEOLUBE 460P-Serie, einem PAO-Fett, das mit Lithiumseife verdickt und frei von fluorierten Additiven ist. Der Erfolg hängt davon ab, PFAS-Eigenschaften – extreme thermische Stabilität und niedrige Oberflächenenergie – zu replizieren, ohne Flüchtigkeit oder chemische Beständigkeit zu beeinträchtigen, eine Hürde, die die Markteintrittsbarrieren erhöht.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Kosten von Vakuumfetten | -0.7% | Global, insbesondere preissensible Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Trockenschmierstoffbeschichtungen in UHV-Systemen | -0.4% | Global, konzentriert in Hightech-Anwendungen | Langfristig (≥ 4 Jahre) |
| Regulatorische Prüfung fluorierter Chemikalien | -0.3% | EU federführend, global ausweitung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten von Vakuumfetten
Spezialmittel erzielen Preispunkte, die 10- bis 20-mal so hoch sind wie bei Standardschmiermitteln, aufgrund enger Prozessspezifikationen, begrenzter Mengen und strenger Qualitätskontrolle. Biobasierte Alternativen erzielen einen weiteren Aufschlag, da Rohstoffe und Raffinierungsschritte teurer sind. Kleine Hersteller haben Schwierigkeiten, die Preisgestaltung größerer Mitbewerber zu erreichen, was die Durchdringung bei nicht unternehmenskritischen Anwendungen einschränkt.
Wettbewerb durch Trockenschmierstoffbeschichtungen in UHV-Systemen
Beschichtungen aus Molybdändisulfid, Wolframdisulfid oder diamantartigem Kohlenstoff erreichen Reibungskoeffizienten von 0,02–0,05 im Ultrahochvakuum und übertreffen Nassschmiermittel häufig in Bezug auf Lebensdauer und Ausgasung. Carter Bearings vermarktet Lager, die mit solchen Beschichtungen für wissenschaftliche Instrumente vorbehandelt sind, was auf eine allmähliche Substitution in den kontaminationsempfindlichsten Nischen hinweist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Fluorkohlenstoffdominanz steht vor regulatorischen Gegenwind
Das Fluorkohlenstoffsegment entfiel auf 45,62 % des Vakuumfett-Marktanteils im Jahr 2025 und soll bis 2031 mit 4,62 % wachsen – eine Entwicklung, die durch die unübertroffene Stabilität von PFPE-basierten Produkten in sauerstoffreichen oder Hochtemperaturumgebungen aufrechterhalten wird. Die dem Vakuumfett-Markt zuzurechnende Größe für silikonbasierte Alternativen steigt in Anwendungen, bei denen breite Betriebstemperaturfenster ihre geringfügig höhere Ausgasung aufwiegen. Kohlenwasserstoffmittel besetzen wertorientierte Nischen, insbesondere in Grobvakuumbereichen. Europäische PFAS-Vorschläge haben unter Halbleiter- und Luftfahrtnutzern ein Bevorratungsverhalten ausgelöst, das die Nachfrage vorübergehend aufgebläht hat, selbst wenn die Forschung und Entwicklung sich in Richtung konformer Chemikalien ausrichtet. DuPonts Silikon-MOLYKOTE-Hochvakuumfett, zertifiziert für -40 °C bis 204 °C, ist ein Beispiel für nicht fluorierte Angebote, die die FDA-Konformität sicherstellen.
Eine schrittweise Verschiebung hin zu etherfreien und lösungsmittelfreien Verdickungssystemen ist in Patentanmeldungen erkennbar, was auf eine Zukunft hindeutet, in der die Vakuumfett-Marktgröße weiter wächst, während sich die Produktmischung in Richtung hybrider Silikon-Fluorpolymer-Matrizen verschiebt, die in der Lage sind, EU-Ökotoxizitätsbenchmarks zu erfüllen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Anwendung: Laborausrüstung führt, Pharmazeutika beschleunigen
Labor- und Industrieausrüstung blieb das größte Segment mit einem Anteil von 35,67 % an der Vakuumfett-Marktgröße im Jahr 2025, gestützt durch konstante Nachfrage aus Analyseinstrumenten, Vakuumpumpen und Gefriertrockungspumpen in Forschungs- und Entwicklungszentren. Pharmazeutika ist der am schnellsten wachsende Verbraucher mit einer CAGR von 4,87 %, da sich Lyophilisierungslinien zur Unterstützung von Pipelines für monoklonale Antikörper vervielfachen. Diese Dynamik wird durch regulatorische Anforderungen an kontaminationsfreie Verarbeitung verstärkt: Trockenpumpen-Upgrades eliminieren Ölrückströmungen und legen eine größere funktionale Last auf Dichtungsfette. Automobil- und Luft- und Raumfahrtnutzer spezifizieren zunehmend dielektrische Qualitäten, die Isolierung mit thermischer Ausbreitung kombinieren – eine Doppelfunktion, die durch EV- und Satellitenelektronik angetrieben wird. Lebensmittelverarbeitungsanlagen verwenden NSF H1-zugelassene Produkte, um HACCP-Audits zu bestehen, während der Halbleitersektor – hier unter „sonstigen Anwendungen” zusammengefasst – das technisch anspruchsvollste Segment bleibt und Innovationen bei ultraemissionsarmen Formulierungen vorantreibt, die den Maßstab für den gesamten Vakuumfett-Markt setzen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Europa behielt im Jahr 2025 einen Anteil von 37,02 % am weltweiten Umsatz, da seine Luft- und Raumfahrt-, Pharma- und Präzisionstechnik-Ökosysteme erstklassige Formulierungen unabhängig vom Preis erforderten. Die strenge Chemikalienpolitik, einschließlich der erwarteten horizontalen PFAS-Beschränkung, begünstigt etablierte Hersteller, die bereits Fluorchemie betreiben und beschleunigte Reformulierungspipelines finanzieren können. Deutschlands diversifizierte Industriebasis – von Automobil-Tier-1-Zulieferern bis hin zu OEMs für Analyseinstrumente – verankert die regionale Nachfrage, während der nordische Raum durch Hightech-Zerspanung und Forschungsinfrastruktur überproportionale Volumina beiträgt.
Asien-Pazifik wächst mit einer CAGR von 5,65 % bis 2031, gestützt durch großangelegte Halbleiterwerke in China, Taiwan und Südkorea sowie das expandierende Biologika-Fertigungsnetzwerk Indiens. Jedes neue Halbleiterwerk umfasst Hunderte von Vakuumanlagen, was einen konsistenten Verbrauch von Premiumfetten pro Inbetriebnahmezyklus bedeutet. Japans Kultur der vorbeugenden Wartung sorgt für hohe Ausgaben pro Installation, und die ASEAN-Regierungen, die um Medizinprodukte- und Elektronikinvestoren werben, lösen inkrementelle Nachfrage aus. Lieferketten werden lokalisiert: Shell verdreifachte die Fettproduktion in Thailand auf 15.000 t pro Jahr, was kürzere Lieferzeiten ermöglicht und Währungsschwankungen abpuffert.
Nordamerika verzeichnet einen stetigen Nachfragesog aus den Segmenten Verteidigung, Raumfahrt und Biotechnologie. Die Vereinigten Staaten führen die Spezifikationen für raumfahrtqualifizierte Fette an, die den NASA-Ausgasungsgrenzwerten unterliegen – ein Teilsektor, der preisunabhängige Beschaffung gebietet. Mexikos Maquiladora-Cluster absorbieren mittlere Volumina für HVAC- und Haushaltsgeräteproduktion, während Kanadas Rohstoffverarbeitungsanlagen Spezialqualitäten abnehmen, die gegen korrosive Ausgasungen beständig sind.

Regulatorisches Umfeld
Die Konformität von Vakuumfetten wird durch Chemikalieninventar- und Beschränkungsregelungen (insbesondere die EU-REACH-Verordnung) sowie durch Prüf- und Dokumentationsnormen für Schmierstoffe geprägt, die bei der Kundenqualifizierung zum Einsatz kommen. In Europa hat die Mikroplastikbeschränkung im Rahmen von REACH (Verordnung (EU) 2023/2055) direkte Relevanz für PTFE-Mikropartikel, die als Verdicker in einigen Hochleistungsfetten verwendet werden. UEIL veröffentlichte im Januar 2026 ein Informationspapier, das die Bedingungen für den industriellen Einsatz detailliert beschreibt, einschließlich der Vermeidung von Freisetzungen und nachgelagerter Informationspflichten.
Im März 2026 stellte die Stellungnahme des Ausschusses für Risikobeurteilung der ECHA weiter klar, wie PTFE-Mikropartikel in Schmierstoffen im Rahmen von REACH Anhang XVII einzuordnen sind, und verwies auf Ausnahmeregelungen für Industriestandorte. Dies stärkt effektiv einen Compliance-Pfad, der auf Eindämmung, Kennzeichnung und Endnutzungskontrollen aufbaut. Außerhalb der EU beeinflussen länderspezifische Chemikalienregistrierungsanforderungen weiterhin den Marktzugang für spezielle Dichtungsschmierstoffe, die in industriellen Systemen verwendet werden. Das türkische KKDIK-Regime wurde in den im Mai 2026 aktualisierten Leitlinien hervorgehoben, auf die Branchenkanäle verwiesen, und weist auf verpflichtende Registrierungsanforderungen für bestimmte Schmierstoffe für industrielle Dichtungssysteme bis zum 31. Dezember 2026 hin, wodurch ein fester Compliance-Meilenstein für Anbieter entsteht, die die Petrochemie, Gasverarbeitung und verwandte Vakuum- und Dichtungsanwendungen bedienen. Neben diesen Beschränkungen berufen sich Kunden und Branchenverbände zunehmend auf standardisierte Prüf- und Qualitätspraktiken wie ISO 3987:2024 (Sulfatasche in Schmierstoffen und Additiven) und den im April 2025 veröffentlichten Petroleum Additives Product Approval Code of Practice des American Chemistry Council, was strengere, dokumentierte QC-Erwartungen unterstützt, selbst wenn Produkte letztlich anhand anwendungsspezifischer Ausgasungs- und Reinheitsziele qualifiziert werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Vakuumfetten beginnt mit Grundölen (Kohlenwasserstoff, Silikon oder PFPE) sowie speziellen Verdickern und Additiven, die Dampfdruck, Stabilität und Verträglichkeit steuern, wobei fluorierte Komponenten und PTFE-basierte Verdicker eine kritische Inputgruppe für Ultrahochvakuum-Qualitäten bilden. Formulierungs-Know-how und Zugang zu hochreinen Rohstoffen sind zentrale Differenzierungsmerkmale, da Anwender in der Halbleiter- und Luftfahrtindustrie Produkte anhand strenger Kontaminations- und Ausgasungsanforderungen prüfen, was Anbieter zu strengeren Rohstoffspezifikationen und Chargenrückverfolgbarkeit drängt.
Die Herstellung erfolgt typischerweise in Chargenkesseln oder kontinuierlichen Inline-Systemen. Zu den üblichen Einzeloperationen zählen präzises Dosieren, Verseifung (bei seifenverdickten Systemen), Wasserentzug, Verdünnung mit Grundöl und Homogenisierung oder Mahlen, gefolgt von einer Inline-Entlüftung zur Reduzierung eingeschlossener Gase und zur Stabilisierung der Rheologie. Nachgelagert erfolgt der Vertrieb über direkte OEM-, Fab- und Biopharma-Kanäle für Premiumqualitäten sowie über Fachhändler, die Labore und Wartungsmärkte bedienen, wo Verpackung, Reinheitskontrollen und Dokumentation (Sicherheitsdatenblätter, regulatorische Erklärungen und Anwendungsvalidierungsdaten) neben der physischen Logistik von Bedeutung sind. Qualifizierungszyklen bei Halbleiteranlagen und Trockenpumpen-Lyophilisierungsgeräten erzeugen einen Bedarf an konsistenter Versorgung und sauberen Fertigungsprotokollen, wobei die anfälligsten Engpässe mit der Verfügbarkeit und den Lieferzeiten von hochreinem PFPE und Leistungsverdickern für ausgasungsarme Formulierungen zusammenhängen.
Wettbewerbslandschaft
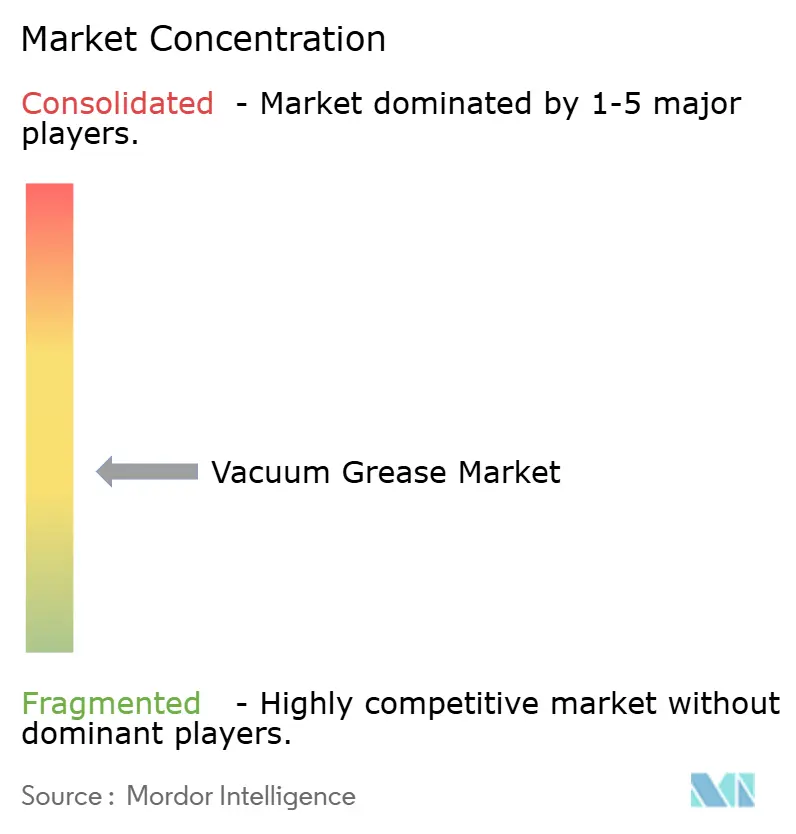
Der Vakuumfett-Markt ist mäßig fragmentiert: Die zehn größten Lieferanten entfallen auf geschätzte 40–43 % des weltweiten Umsatzes. Wettbewerbsvorteile ergeben sich aus proprietärer Chemie, Reinraumanmischkapazität und den regulatorischen Dossiers, die für FDA-, NSF-, REACH- oder MIL-SPEC-Qualifikationen erforderlich sind. DuPont, DAIKIN und Solvay nutzen breite Fluorpolymer-Portfolios, um Luft- und Raumfahrt- sowie Halbleiterkunden zu bedienen, die konsistente Chargenreinheit verlangen. FUCHS bewies Resilienz, indem das Unternehmen im Jahr 2024 ein EBIT von EUR 434 Millionen erwirtschaftete, was belegt, dass der Wert in der Anwendungstiefe und nicht in der Volumenführerschaft liegt[2]FUCHS SE, "FUCHS Group Geschäftsbericht 2024," fuchs.com .
Strategische Schritte in den Jahren 2024–2025 zeigen einen Schwerpunkt auf Kapazitätslokalisierung und Portfolioerweiterung. Shells Investition in die thailändische Fettproduktion mildert die Frachtkosten-Exposition und bedient regionale OEMs. SKF erwarb die Schmierstoffsparte von John Sample Group, um die Durchdringung auf den südostasiatischen Vakuummärkten zu vertiefen. Unterdessen sind die Forschungs- und Entwicklungspipelines mit PFAS-freien Projekten überfüllt, da sich die regulatorischen Zeitpläne verschärfen; Frühphasenkandidaten umfassen mit Bornitrid-Nanofüllstoffen verdickte Lithiumkomplexfette, die auf Ausgasungsparität mit PFPE-Incumbenten abzielen. Start-ups, die auf biobasierten Estern setzen, präsentieren kohlenstoffarme Angebote, sehen sich jedoch weiterhin mit Hürden bei Flüchtigkeit und thermischen Zyklen konfrontiert, bevor sie in unternehmenskritische Nischen vordringen.
Die Patentaktivität deutet auf eine Ausrichtung hin zu vernetzbaren fluorhaltigen Elastomeren hin, die die mechanische Stabilität an Dichtungsgrenzflächen verbessern, wie durch US 4243770A veranschaulicht. Der Marktwettbewerb dreht sich daher weniger um den Preis als vielmehr um die Geschwindigkeit, mit der Hersteller Neuformulierungen in Kundenanlagen unter realen Betriebszyklen validieren können.
Führende Unternehmen der Vakuumfett-Branche
The Chemours Company
DuPont (MOLYKOTE)
FUCHS
Freudenberg
Solvay SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen tun sich bei Formulierungen und Dokumentationspaketen auf, die der zunehmenden Aufmerksamkeit der EU gegenüber PFAS-bezogenen Chemikalien und Mikroplastik gerecht werden, ohne die in UHV-Prozessen geforderte ausgasungsarme Leistung zu beeinträchtigen. Die Leitlinien der UEIL vom Januar 2026 zur EU-Mikroplastikbeschränkung und die Positionierung des ECHA-Ausschusses RAC vom März 2026 zu PTFE-Mikropartikeln in Schmierstoffen erhöhen den Wert von auf Eindämmung ausgerichteten Gebrauchsanweisungen, nachgelagerter Kommunikation und Neuformulierungen, die das Risiko der Mikroplastikfreisetzung verringern. Anbieter, die validierte Alternativen anbieten können, wenn PTFE- oder fluorierte Komponenten Einschränkungen unterliegen, gewinnen Einfluss bei europäischen Industriekäufern, die Produkte bereits anhand REACH-konformer Anforderungen prüfen.
Auf der Nachfrageseite bleiben Vakuumumgebungen in der Halbleiterindustrie ein hochwertiges Feld für differenzierte Fette, unterstützt durch Produktmaßnahmen wie die Einführung der NYETORR 6300-Serie PFPE-Fette durch FUCHS Lubricants Co. im März 2026, speziell für Vakuum- und Temperaturbedingungen in der Halbleiterfertigung. Angrenzende Bedürfnisse im Prozessumfeld der Energiespeicherfertigung unterstützen ebenfalls Nischenprodukte, die für extreme Trockenheit und Kontaminationskontrolle entwickelt wurden, wie die Vorstellung eines Fetts mit niedrigem Taupunkt durch NOK Kluber Co., Ltd. im März 2026 für Umgebungen in der Batteriefertigung mit sehr niedrigen Taupunkten zeigt. Nachhaltigkeitsgetriebene Materialsubstitution bleibt eine weitere sichtbare Initiative: eine Open-Innovation-Challenge, die sich auf nachhaltige Materialien zum Ersatz von Petrolatum in der Produktion spezieller Vakuumfette konzentriert, signalisiert anhaltende Bemühungen, Rohstoffquellen zu diversifizieren und die Abhängigkeit von erdölbasierten Inputs zu verringern, was Anbietern Raum schafft, neue Chemikalien zu qualifizieren, während die Dampfdruck- und Temperaturwechselleistung erhalten bleibt.
Aktuelle Branchenentwicklungen
- März 2026: FUCHS Lubricants Co. führte die NYETORR 6300-Serie PFPE-Fette für Vakuumumgebungen in der Halbleiterfertigung ein, mit Schwerpunkt auf ausgasungsarmer Leistung für temperatur- und kontaminationsempfindliche Prozesse. Die Markteinführung erhöht den Wettbewerbsdruck rund um hochreine PFPE-Portfolios und stärkt die Verbindung zwischen Fab-Qualifizierungszyklen und der Nachfrage nach Premiumfetten.
- September 2025: DuPont aktualisierte das Sicherheitsdatenblatt für MOLYKOTE High Vacuum Grease und stärkte damit die Compliance-Dokumentation und Rückverfolgbarkeit, die regulierte Kunden für den Einsatz in Vakuum- und Reinfertigungsumgebungen benötigen. Aktualisierungszyklen von Sicherheitsdatenblättern können die Requalifizierungsprozesse der Kunden und die Bereitschaft der Vertriebspartner beeinflussen, insbesondere wenn REACH- und betriebliche Chemikalienmanagementprogramme geprüft werden.
- April 2024: FUCHS übernahm die LUBCON Group und erweiterte damit sein Portfolio an Spezialschmierstoffen sowie seine Formulierungskompetenzen für leistungsstarke Nischenanwendungen, einschließlich Vakuumfettanwendungen. Die Übernahme unterstützt eine breitere Abdeckung im Anwendungsengineering und kann die Einführung konformer Produktalternativen beschleunigen, da Endnutzer ihre Spezifikationen verschärfen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Vakuumfette die Erlöse aus Fetten, die zur Schmierung, Abdichtung und zum Schutz von Komponenten formuliert sind, die unter Vakuum- oder Nahvakuumbedingungen betrieben werden, bei denen niedriger Dampfdruck und chemische Stabilität für die Leistung entscheidend sind.
Umfangsausschlüsse: Wir schließen Vakuumpumpenöle, Universalfette, die nicht für den Vakuumeinsatz qualifiziert sind, sowie den Verkauf von Ausrüstungshardware aus, sofern diese nicht als separat preislich ausgewiesenes Vakuumfettprodukt gebündelt ist.
Übersicht der Segmentierung
- Nach Typ
- Silikonbasiert
- Fluorkohlenstoffbasiert
- Kohlenwasserstoffbasiert
- Nach Anwendung
- Labor- und Industrieausrüstung
- Automobil und Luft- und Raumfahrt
- Pharmazeutika
- Lebensmittelverarbeitung
- Sonstige Anwendungen (Halbleiter- und Elektronikfertigung, Energie usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde verwendet, um die erste Struktur des Marktes aufzubauen und die Nachfragesignale, die sich in vakuumintensiven Branchen zeigen, plausibilitätszu prüfen. Wir haben öffentliche Quellen wie die Materialrichtlinien der US-EPA, regulatorische Aktualisierungen der ECHA zu beschränkten Chemikalien, Import- und Exportstatistiken der USITC und Industrieindikatoren der OECD ausgewertet, um zu verstehen, wohin sich die Produktionsaktivität entwickelt.
Um das Modell an dem zu verankern, was tatsächlich verwendet wird, haben wir uns auch auf Quellen wie Materialhinweise des USGS, peer-begutachtete Fachzeitschriften zu Tribologie und Vakuumtechnik sowie öffentlich verfügbare Dokumentationen von Normungsgremien zu Vakuumpraktiken bezogen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und technische Produktdatenblätter wurden verwendet, um Produktpositionierung, typische Packungsgrößen und Anwendungspassung zu erfassen. Wo verfügbar, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Patentrecherchen und sendungsbezogene Handelsprüfungen, um blinde Flecken zu reduzieren. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Überprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wo Vakuumfett verbraucht wird und wie sich die Preisgestaltung über Qualitäten und Verpackungsformate hinweg verhält. Wir sprachen mit Herstellern, Vertriebshändlern sowie Beschaffungs- und Wartungsteams in Laboren, der Pharmaverarbeitung und der industriellen Vakuumausrüstung und testeten Annahmen mit technischen Anwendern in den Lieferketten der Automobil-, Luftfahrt- und Elektronikindustrie in APAC, EMEA und Amerika.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 16% | APAC: 47% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 25% | EMEA: 32% |
| Kleinere Akteure: 19% | Manager: 59% | Amerika: 21% |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-Down-Ansatz, bei dem Endnutzungsaktivitätsindikatoren in einen realistischen Nachfragepool für vakuumkompatible Fette übersetzt und anschließend anhand typischer Verbrauchsraten und Preisbänder je Chemie in Werte umgerechnet wurden. Zu den wichtigsten Eingaben zählten die installierte Basis und Auslastung von Vakuumsystemen in Laboren und industriellen Anlagen, die Dynamik der Halbleiter- und Elektronikproduktion, die Intensität von Gefriertrocknungs- und aseptischen Verarbeitungsprozessen in der Pharmaindustrie, Wartungszyklen in der Luftfahrt und Automobilindustrie sowie beobachtete Verschiebungen zwischen Silikon- und Fluorkohlenstoff-Chemien, wenn höhere Temperatur- oder Chemikalienbeständigkeit erforderlich ist.
Nachdem die erste Gesamtsumme gebildet war, haben wir sie mit selektiven Bottom-up-Näherungen abgeglichen, etwa Kanalprüfungen bei Anbietern und Vertriebshändlern, stichprobenweise erhobenen Preisen pro Gramm über gängige Packungsgrößen und regionalen Mischungsprüfungen für Anwendungen, die durchgängig Vakuumdichtungen verwenden. Wo die Bottom-up-Evidenz dünner war, wurde die Lücke durch konservative, in Interviews vereinbarte Bandbreiten sowie durch Verankerung an Handelsströmen und öffentlichen Produktionsindikatoren geschlossen.
Für die Prognose wurde eine Szenarioanalyse rund um zwei praktische Treiber angewendet, nämlich die industrielle Produktion im Zusammenhang mit der Nutzung von Vakuumausrüstung und chemiebezogene Compliance-Belastungen, die den Produktmix und den durchschnittlichen Verkaufspreis verschieben können. Annahmen wurden erst angepasst, nachdem primäre Befragte Richtung und Ausmaß bestätigt hatten, und das Modell wurde anschließend erneut ausgeführt, um sicherzustellen, dass die Gesamtsummen über Regionen und Anwendungen hinweg konsistent blieben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in Schichten, sodass offensichtliche Probleme frühzeitig erkannt und subtile später nicht übersehen wurden. Wir haben die Ergebnisse mit unabhängigen Signalen wie Handelsbewegungen, öffentlichen Produktionsindizes für vakuumabhängige Branchen und beobachteten Preiskorridoren verglichen und anschließend etwaige starke regionale Schwankungen oder Sprungveränderungen im durchschnittlichen Verkaufspreis erneut überprüft.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Annahmen, Einheiten und Währungsumrechnungen auf Konsistenz über die Zeitreihe hinweg überprüft werden. Tritt ein wesentliches Ereignis auf, etwa eine bedeutende regulatorische Aktualisierung, die Fluorkohlenstoff-Chemien betrifft, oder eine plötzliche Rohstoffpreisbewegung, werden Befragte erneut kontaktiert, um zu bestätigen, ob die Auswirkung struktureller oder vorübergehender Natur ist. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Updates bei Bedarf, und vor der Auslieferung erfolgt ein abschließender Durchlauf, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Schätzung von Mordor Intelligence zum Vakuumfettmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Vakuumfett können variieren, selbst wenn der Themenname identisch erscheint, da Unternehmen die Preisgestaltung zu unterschiedlichen Zeitpunkten festlegen, Währungen auf Basis unterschiedlicher Monatsdurchschnitte umrechnen oder unterschiedliche Regeln dafür anwenden, was als echtes Vakuumfett-Produkt zählt.
In einer aktualisierungsorientierten Betrachtung ergibt sich die Streuung häufig daraus, wie oft Annahmen neu validiert werden, insbesondere wenn sich der Produktmix zwischen Silikon- und Fluorkohlenstoff-Chemien verschiebt und wenn packungsgrößenbedingte Preisänderungen den effektiven durchschnittlichen Verkaufspreis verändern. Durch die Durchführung aktueller Preisprüfungen und die erneute Überprüfung der Anwendungsnutzung mit aktuellen Interviews vor der Festlegung des Währungszeitpunkts bleibt die von Mordor Intelligence verwendete Schätzung tendenziell näher an dem, was Käufer in aktuellen Beschaffungszyklen sehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 155,82 Mio. USD (2026) | |
| Branchenforschungsverlag A | 148,92 Mio. USD (2024) | Verwendet ein anderes Basisjahr und ein längeres Prognosefenster, und der Preisaufbau scheint sich auf einen festen Ausgangs-ASP zu stützen, ohne klar erkennbare Zwischenaktualisierungsprüfungen für Chemiemix- und Packungsgrößeneffekte aufzuzeigen. |
| Branchenforschungsverlag B | 139,10 Mio. USD (2023) | Beginnt früher und wendet möglicherweise eine breitere Bulk-Chemikalien-Rahmung an, was Preisgestaltung und Einschlussregeln in Richtung älterer Beschaffungsbedingungen ziehen und bei Umrechnung in aktuelle Dollar einen niedrigeren Ausgangswert erzeugen kann. |
Zusammengenommen zeigt die Tabelle, dass zeitliche Festlegungen und Preisgestaltungslogik die Kennzahl stärker beeinflussen können, als die meisten Leser erwarten. Unser Ansatz hält die Dimensionierung nachvollziehbar anhand klarer Nachfragesignale, realistischer Nutzungsmuster und Aktualisierungsprüfungen, die Abweichungen begrenzen, wenn sich Marktmix und Preisgestaltung von Jahr zu Jahr ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Vakuumfett-Markt?
Die Vakuumfett-Marktgröße erreichte im Jahr 2026 USD 155,82 Millionen.
Welcher Typ von Vakuumfett hat den größten Marktanteil?
Fluorkohlenstoffbasierte Formulierungen führten im Jahr 2025 mit einem Anteil von 45,62 %.
Welches Anwendungssegment wächst am schnellsten?
Die pharmazeutische Gefriertrockung expandiert mit einer CAGR von 4,87 % bis 2031.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Der rasche Aufbau von Halbleiterwerken und die Expansion der Biologika-Herstellung treiben eine CAGR von 5,65 % in der Region an.
Wie beeinflussen PFAS-Regulierungen die Produktentwicklung?
Unmittelbar bevorstehende PFAS-Verbote veranlassen Lieferanten, in PFAS-freie Chemikalien zu investieren, die die thermische und chemische Stabilität von Fluorkohlenstoffprodukten replizieren.
Seite zuletzt aktualisiert am:



