
Tamanho e Participação do Mercado de Dispositivos de Entrega de Vacinas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
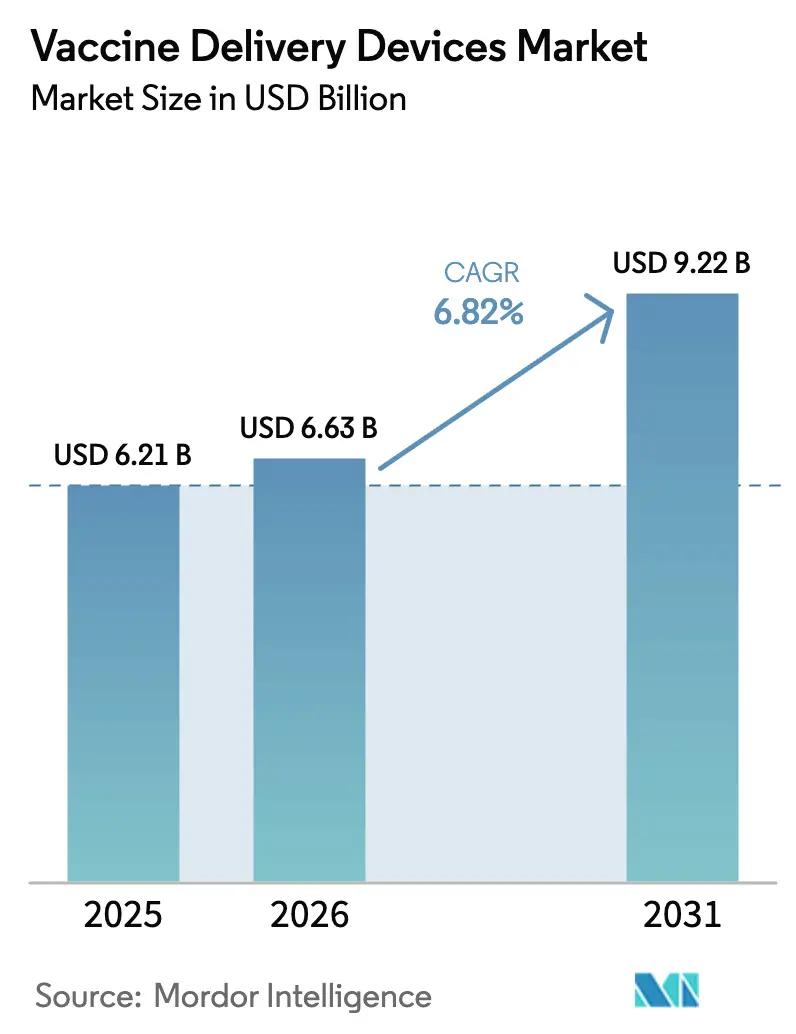
| Tamanho do Mercado (2026) | 6.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.22 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.82 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
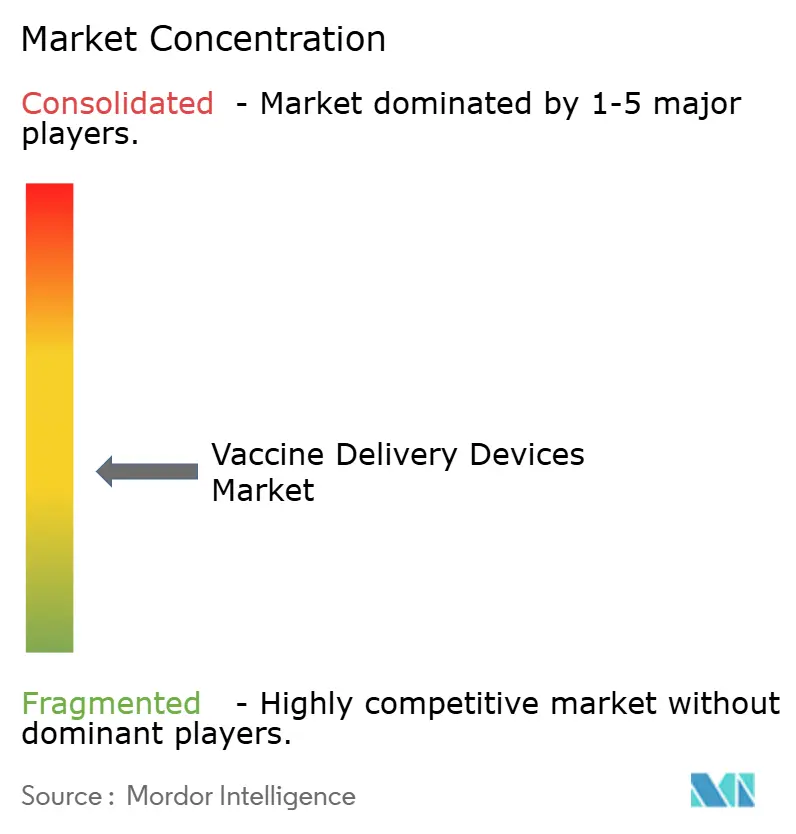
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Entrega de Vacinas pela Mordor Intelligence
O tamanho do mercado de dispositivos de entrega de vacinas deve crescer de USD 6,21 bilhões em 2025 para USD 6,63 bilhões em 2026 e prevê-se que alcance USD 9,22 bilhões até 2031, a um CAGR de 6,82% no período 2026-2031. O crescimento está ancorado em uma transição constante das seringas convencionais para plataformas sem agulha, patches de microagulhas e sprays intranasais que se alinham aos objetivos de preparação para pandemias e reduzem a dependência da cadeia de frio. Grandes investimentos federais — exemplificados pela iniciativa Project NextGen de USD 5 bilhões — estão orientando equipes de pesquisa e fabricantes em direção a dispositivos que simplificam a logística de imunização em massa e reduzem riscos ocupacionais [1]Departamento de Saúde e Serviços Humanos dos EUA, "Iniciativa Project NextGen," hhs.gov. Ao mesmo tempo, a Lei de Segurança e Prevenção de Picadas de Agulha da OSHA está levando os prestadores de cuidados de saúde a substituir agulhas convencionais por controles de segurança projetados, estimulando ainda mais a demanda por injetores avançados. Regionalmente, os Estados Unidos, a União Europeia e o Japão continuam a dominar os ciclos de adoção precoce, mas o momentum de aquisição na Índia, na Indonésia e nas Filipinas está crescendo à medida que credores multilaterais financiam infraestrutura de cadeia de frio e rastreamento de dados.
Principais Conclusões do Relatório
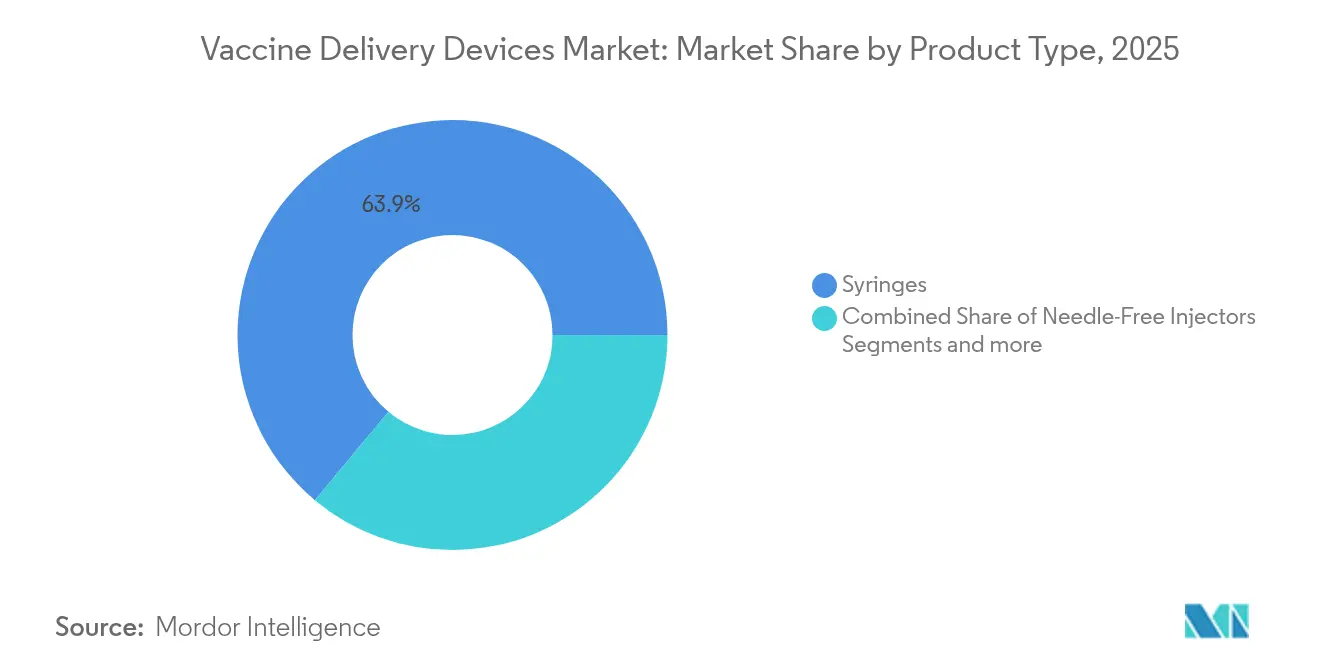
- Por tipo de produto, as seringas lideraram o mercado de dispositivos de entrega de vacinas com 63,94% de participação de receita em 2025, enquanto os injetores sem agulha têm previsão de expansão a um CAGR de 7,49% até 2031.
- Por via de administração, a entrega intramuscular representou 52,74% da participação do mercado de dispositivos de entrega de vacinas em 2025, e os sistemas intradérmicos avançam a um CAGR de 7,12% até 2031.
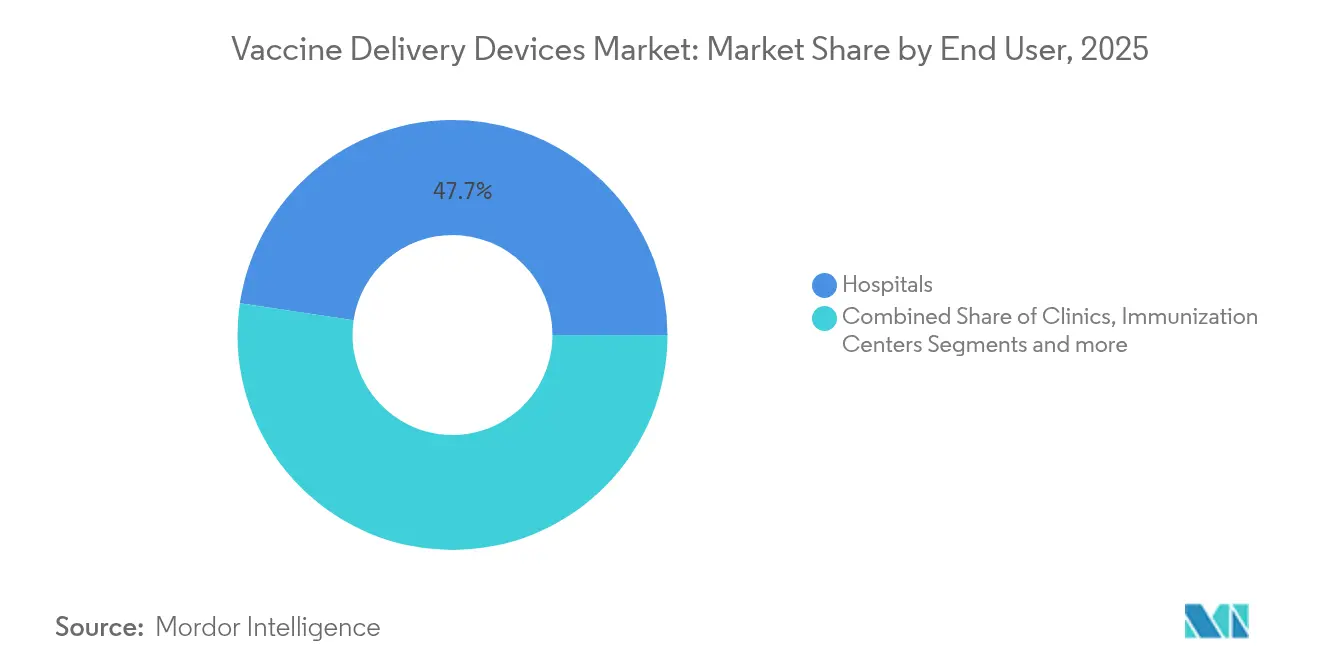
- Por usuário final, os hospitais detinham 47,65% do mercado de dispositivos de entrega de vacinas em 2025, enquanto os centros de imunização registram o maior CAGR projetado de 7,43% para o mesmo período.
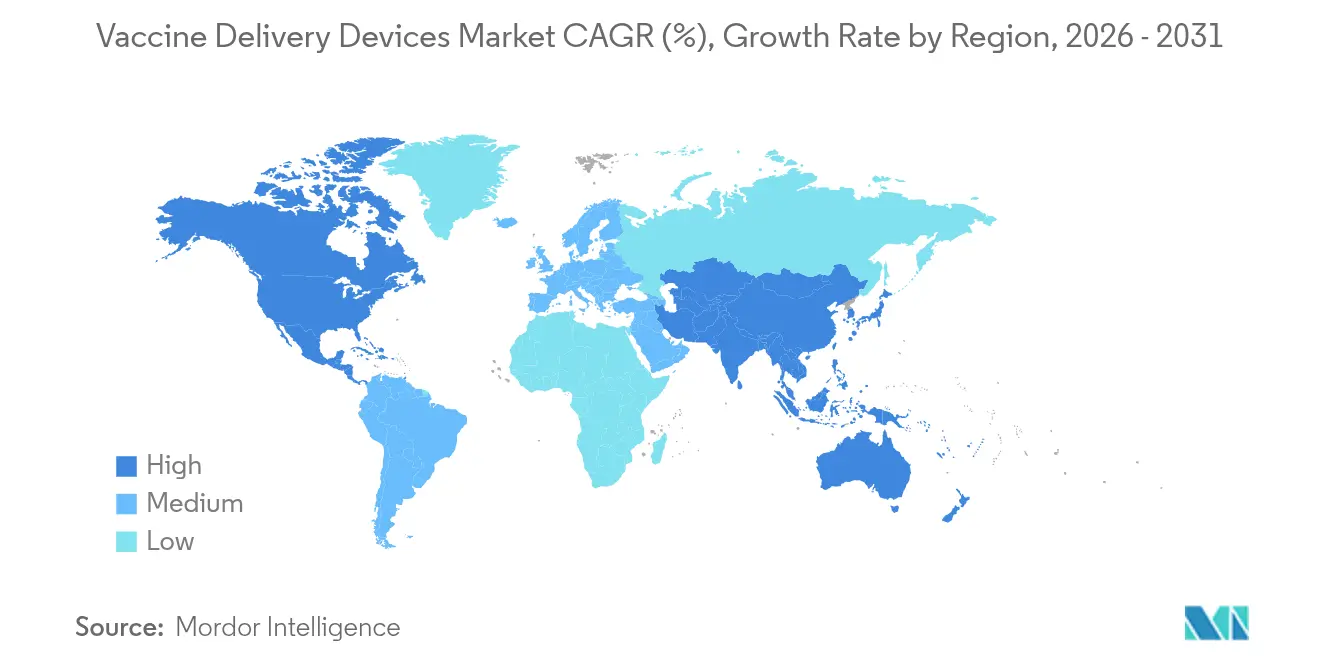
- Por geografia, a América do Norte capturou 37,88% da base de receita global em 2025, mas a Ásia-Pacífico está posicionada para o CAGR mais rápido de 7,61% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescimento do financiamento global de imunização | +1.2% | Global, com concentração na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Rápida adoção de injetores sem agulha | +1.8% | América do Norte e UE liderando, Ásia-Pacífico seguindo | Curto prazo (≤ 2 anos) |
| Estoques de preparação para pandemias | +0.9% | Global, com ênfase nos mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Regulamentações de seringas de segurança (lesões por perfurocortantes) | +1.1% | América do Norte e UE primárias, expandindo-se globalmente | Médio prazo (2-4 anos) |
| Fill-finish terceirizado impulsiona dispositivos de vacinas pré-preenchidas | +0.7% | Global, concentrado em polos de manufatura | Médio prazo (2-4 anos) |
| Patches injetores vestíveis em ensaios de campo | +0.3% | América do Norte e UE inicialmente, expansão global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Financiamento Global de Imunização
O financiamento intensificado do setor público está remodelando o mercado de dispositivos de entrega de vacinas ao vincular prêmios de P&D específicos a patógenos com subsídios de infraestrutura que fazem referência explícita à inovação em dispositivos. Em janeiro de 2025, o Departamento de Saúde e Serviços Humanos dos EUA alocou USD 590 milhões à Moderna para aprimorar vacinas contra influenza pandêmica de mRNA, e o acordo reservou uma parcela para novos formatos de administração intradérmica e intranasal. O Project NextGen paralelo da BARDA reservou USD 240 milhões para automação da cadeia de frio e vigilância genômica em tempo real, garantindo que as formulações emergentes possam ser combinadas com dispositivos de entrega capazes de permanecer estáveis durante o transporte. Estratégias comparáveis são visíveis na Autoridade de Preparação e Resposta a Emergências de Saúde Europeia, que oferece pagamentos por marco a empresas que associam patches termoestáveis a vacinas protótipo. Esses fluxos de capital reduzem o risco de desenvolvimento, aceleram as submissões regulatórias e asseguram aos fabricantes volumes mínimos de compra após o cumprimento dos marcos clínicos. No médio prazo, a onda de financiamento deve manter os gastos anuais de P&D em dispositivos de entrega de vacinas acima de USD 1 bilhão, sustentando pipelines contínuos de lançamento de dispositivos em pelo menos três vias de administração [2]Departamento de Saúde e Serviços Humanos dos EUA, "Infraestrutura de Contramedidas Farmacêuticas da BARDA," medicalcountermeasures.gov.
Rápida Adoção de Injetores Sem Agulha
O apelo das plataformas sem agulha baseia-se cada vez mais em dados de ensaios clínicos que demonstram imunogenicidade igual ou superior e melhor aceitação pelos pacientes. Na BIO International Convention de 2024, a PharmaJet divulgou ensaios com parceiros nos quais a entrega intradérmica sem agulha elicitou títulos de anticorpos neutralizantes mais elevados tanto para as vacinas contra raiva quanto para as de influenza, em comparação com seringas intramusculares de 0,5 mililitros. A clareza regulatória foi reforçada em 2025, quando o FDA reclassificou os injetores de fluido não alimentados eletricamente como dispositivos Classe II, simplificando assim as vias 510(k) que anteriormente desencorajavam pequenos entrantes. Os incentivos e a orientação mais clara sobre rotulagem já reduziram os prazos de comercialização nos EUA de uma média de 32 meses para 22 meses, amplificando as vantagens do pioneirismo. A Europa reflete essa tendência; uma concessão francesa de julho de 2024 permitiu à Crossject expandir sua linha de autoinjetores z-jet, sinalizando apoio estatal a ferramentas de vacinação ambulatorial mais seguras. O efeito cumulativo é um ciclo de renovação de equipamentos cada vez mais acelerado dentro de hospitais, centros públicos de imunização e canais militares.
Estoques de Preparação para Pandemias
Os governos agora estruturam estoques estratégicos em torno de formulações que permanecem potentes fora das cadeias de suprimentos congeladas, uma política que eleva a demanda por patches de microagulhas e seringas pré-preenchidas de câmara dupla capazes de acomodar antígenos liofilizados. O Estoque Nacional de Vacinas Pré-Pandêmicas contra Influenza dos EUA mantém antígeno a granel, adjuvante e dispositivos correspondentes prontos para fill-finish rápido; os requisitos estipulam liberação validada em 12 horas após uma declaração de AUA. Evidências laboratoriais mostram que a vacina trivalente contra influenza incorporada em microprojeções dissolventes preserva a potência por 24 meses a 25 °C, ampliando a janela geográfica para a entrega no último quilômetro. Com a Empresa de Contramedidas Médicas para Emergências de Saúde Pública orçando USD 79,5 bilhões em projetos que incluem dispositivos até 2027, os OEMs têm visibilidade de compra plurianual que incentiva investimentos em linhas de fabricação automatizadas de patches de matriz. À medida que estruturas semelhantes emergem no Canadá, no Japão e na Austrália, os volumes de absorção de longo prazo provavelmente permanecerão resilientes, mesmo que os ciclos anuais de imunização de rotina flutuem.
Regulamentações de Seringas de Segurança (Lesões por Perfurocortantes)
O risco de lesões por picadas de agulha continua a moldar os critérios de compra institucional. A OSHA obriga os empregadores a incluir funcionários nos comitês de seleção de dispositivos, manter registros de lesões por perfurocortantes e adotar alternativas com protetor de agulha ou sem agulha onde for viável. A regra abrange kits cirúrgicos, carrinhos de vacinação e estoques de emergência, forçando os sistemas de saúde a validar características de segurança na fase de aquisição. Somente o custo de conformidade levou muitas instalações a eliminar progressivamente as seringas tradicionais de cubo aberto, especialmente porque as seguradoras ajustam os prêmios de responsabilidade ocupacional. Os reguladores europeus aplicam diretivas análogas por meio da Diretiva da UE sobre Lesões por Objetos Perfurocortantes, ampliando a convergência inter-regional e reduzindo a fragmentação do portfólio de fornecedores. Os fabricantes de dispositivos que não conseguem documentar retração passiva de agulha ou designs de proteção segura agora enfrentam elegibilidade cada vez menor em licitações, acelerando a migração de receita para soluções de segurança integradas ou sem agulha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Alto custo de produção de patches de microagulhas | -0.8% | Global, com maior impacto em mercados sensíveis a custos | Médio prazo (2-4 anos) |
| Obstáculos de esterilidade para sistemas reutilizáveis | -0.5% | Global, particularmente em regiões com regulamentação rigorosa | Longo prazo (≥ 4 anos) |
| Gargalos no fornecimento de polímero COP | -0.3% | Global, concentrado em polos de manufatura | Curto prazo (≤ 2 anos) |
| Lacunas na embalagem da cadeia de frio para patches de microarranjos | -0.2% | Ásia-Pacífico e Oriente Médio e África principalmente, com repercussão em áreas rurais globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Produção de Patches de Microagulhas
Apesar da robusta promessa clínica, a fabricação em larga escala de microagulhas permanece intensiva em capital, pois a ablação a laser, a gravação MEMS e a moldagem de biopolímeros exigem, cada uma, classes distintas de sala limpa e metrologia em linha. Um estudo de prontidão da PATH de 2023 documentou que menos de cinco linhas comerciais em todo o mundo estão certificadas para microarranjos em Boas Práticas de Fabricação em volumes acima de 10 milhões de patches anuais, muito abaixo dos tetos projetados de demanda pandêmica. Os prêmios de custo unitário variam de 1,4 a 3,2 vezes o preço entregue de um conjunto padrão de seringa mais frasco, restringindo a adoção em programas nacionais de imunização sensíveis a custos. Os investidores estão hesitantes em financiar plantas greenfield até que os acordos de compra de longo prazo se cristalizem, criando um gargalo de acesso ao capital. Nos próximos dois anos, as economias de escala poderiam melhorar à medida que a BARDA, a CEPI e a Fundação Bill & Melinda Gates subsidiam plantas de demonstração, mas é improvável que a paridade de preço por dose com as seringas ocorra antes de 2028.
Obstáculos de Esterilidade para Sistemas Reutilizáveis
Os injetores a jato reutilizáveis prometem menor impacto ambiental, mas os reguladores exigem prova de que o risco de contaminação entre pacientes se aproxima de zero em múltiplas espécies microbianas. Os ciclos de reprocessamento térmico ou químico frequentemente degradam selos elastoméricos ou alteram a dinâmica do êmbolo, comprometendo a precisão da dose. As organizações de saúde devem adquirir unidades dedicadas de autoclave ou peróxido de hidrogênio vaporizado, contratar técnicos treinados e instituir registros de processos rastreáveis, acrescentando custos operacionais ocultos [3]Agência de Alimentos e Medicamentos dos EUA (FDA), "Orientação Preliminar sobre Resultados Essenciais de Entrega de Medicamentos," fda.gov. Em ambientes de menor renda, a infraestrutura de esterilização limitada força uma escolha entre o reuso não aprovado em bula e a adoção forçada de descartáveis de uso único. O cálculo de risco inclina as equipes de aquisição em direção a dispositivos pré-esterilizados e embalados individualmente, mesmo quando o desperdício de plástico por unidade aumenta, diminuindo o TAM global para plataformas reutilizáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Seringas Dominam Apesar da Inovação Sem AgulhaAs seringas comandaram 63,94% do mercado de dispositivos de entrega de vacinas em 2025, traduzindo-se em uma contribuição de tamanho do mercado de dispositivos de entrega de vacinas de aproximadamente USD 3,97 bilhões aos preços atuais. Os mandatos de seringas de segurança intensificados e a presença global de distribuição consolidada dos principais fabricantes mantêm os volumes de base robustos, enquanto os contratos de licitação em massa da UNICEF e da Gavi garantem throughput para formatos de auto-desativação de 0,5 mililitros. Os injetores sem agulha, no entanto, estão escalando mais rapidamente do que qualquer outra classe de produto, registrando um CAGR de 7,49% impulsionado por políticas de segurança ocupacional e campanhas de vacinação centradas no paciente que destacam a redução da dor. Os patches de microagulhas ocupam um nicho nascente, porém estrategicamente importante; os primeiros ensaios alcançaram taxas de preferência do paciente próximas a 70%, sugerindo uma forte atração comportamental à medida que as curvas de custo diminuem. Os dispensadores de spray nasal também desfrutam de renovada atenção à medida que os candidatos à influenza intranasal e à COVID-19 avançam pelos pipelines da Fase II sob o financiamento da concessão do Project NextGen. A dinâmica competitiva gira em torno da amplitude do portfólio: a Becton Dickinson está investindo USD 10 milhões para elevar a produção nos EUA de injetores com engenharia de segurança em 40%, mas simultaneamente colabora com a Ypsomed em autoinjetores de alta viscosidade para se proteger contra a penetração sem agulha.
Os injetores a jato de segunda geração e os patches vestíveis completam a categoria "Outros" e, embora sua participação em dólares absolutos permaneça pequena, os investidores os veem como tecnologias de entrada para modelos de imunização domiciliar. A extensão da Série A da Micron Biomedical de USD 33 milhões ressalta o crescente apetite de risco para dispositivos de microarranjo dissolvíveis que eliminam as obrigações da cadeia de frio e capacitam a autoadministração. A narrativa competitiva recompensa cada vez mais as empresas capazes de reutilizar linhas de preenchimento de seringas para formatos de patch ou jato, encurtando assim o tempo de escalonamento quando emergências de saúde pública surgem.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Via de Administração:
A Entrega Intradérmica Ganha ForçaA entrega intramuscular reteve uma fatia dominante de 52,74% da participação do mercado de dispositivos de entrega de vacinas em 2025, sustentada por décadas de rotulagem de produtos e familiaridade clínica. Ainda assim, a administração intradérmica está crescendo a um CAGR de 7,12%, à medida que estudos confirmam um maior envolvimento das células apresentadoras de antígenos e vantagens de redução de dose que podem ampliar o fornecimento restrito de antígenos durante pandemias. Os fabricantes que respondem a essa mudança estão redesenhando as geometrias das pontas dos dispositivos para alcançar profundidades de penetração consistentes de 1 milímetro, evitando assim as altas taxas de falha que historicamente afetaram as injeções no estilo Mantoux. As vias subcutâneas mantêm uma presença estável para formulações adjuvantadas que exibem reatividade local quando administradas por via intradérmica, enquanto os sprays intranasais estão se recuperando com base em alvos de imunidade das mucosas para patógenos respiratórios.
A convergência tecnológica é evidente: a Vaxxas demonstrou que seu Nanopatch de silício produziu títulos de inibição da hemaglutinação equivalentes à injeção intramuscular com um quinto da dose de antígeno, gerando esperanças para respostas rápidas a surtos em escala. Os marcos regulatórios agora apresentam anexos específicos por via, permitindo submissões simultâneas de 510(k) para microagulhas intradérmicas e bombas de spray intranasal em dossiês mestres unificados.
Por Usuário Final:
Centros de Imunização Impulsionam o CrescimentoOs hospitais geraram 47,65% da receita global em 2025, mas estão cedendo momentum a centros de imunização especializados que desfrutam de modelos de pessoal enxutos e sistemas de dados projetados especificamente. O tamanho do mercado de dispositivos de entrega de vacinas atribuível a esses centros tem previsão de crescimento a um ritmo de 7,43% à medida que os aprendizados das campanhas em massa da COVID-19 se traduzem em instalações permanentes físicas ou móveis. As clínicas mantêm uma expansão de dígito único mais estável ao absorver as agendas pediátricas e geriátricas de rotina, mas suas restrições de capacidade limitam o throughput durante surtos.
As farmácias de varejo e os locais temporários se enquadram nos usuários finais "Outros", e sua participação coletiva está aumentando graças às plataformas de agendamento por telessaúde e ao horário estendido nos fins de semana. O financiamento multilateral é fundamental: o programa APVAX de USD 9 bilhões do Banco Asiático de Desenvolvimento subsidia salas frias movidas a energia solar e scanners de código de barras, redefinindo os padrões técnicos para centros de imunização rurais. As inovações digitais sustentam essa mudança; os sistemas eVIN da Índia e SMILE da Indonésia processaram bilhões de doses e agora formam a espinha dorsal para algoritmos de reabastecimento preditivo, aumentando ainda mais os requisitos de rastreamento de dispositivos que o hardware moderno de entrega deve atender.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado de Dispositivos de Entrega de Vacinas da América do Norte
A América do Norte manteve a liderança com 37,88% de participação na receita em 2025, impulsionada por programas federais de vários bilhões de dólares, reembolso favorável e uma base de fabricação GxP madura. Os cronogramas de aquisição governamental frequentemente agrupam seringas, tampas de frascos e dispositivos de segurança, garantindo aos fabricantes de equipamentos originais compromissos de volume que reduzem o risco do investimento em capital. As orientações preliminares da FDA sobre produtos combinados de dispositivo-medicamento reduziram ainda mais a ambiguidade regulatória que antes desestimulava a experimentação de plataformas. Além disso, as auditorias de conformidade da OSHA obrigam os hospitais a substituir agulhas sem proteção, canalizando uma demanda previsível para soluções de engenharia mais modernas.
Mercado de Dispositivos de Entrega de Vacinas da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com uma CAGR de 7,61% até 2031, impulsionada pela rápida urbanização, pelo crescente conhecimento sobre vacinação da classe média e pela expansão de infraestrutura financiada pelo APVAX. China e Índia agora abrigam vários centros de envase e acabamento que reduzem os prazos regionais de entrega para seringas pré-preenchidas, enquanto as economias do Sudeste Asiático conduzem estudos de viabilidade de microagulhas em ilhas de difícil acesso. As vias regulatórias também estão se harmonizando: o BPOM da Indonésia adotou os Dossiês de Submissão Comum da ASEAN, e o CDSCO da Índia oferece janelas de análise acelerada para dispositivos pré-qualificados pela OMS, reduzindo gradualmente as barreiras de entrada no mercado para fabricantes de equipamentos originais estrangeiros.
Mercado de Dispositivos de Entrega de Vacinas da Europa
A Europa apresenta crescimento de dígito único médio, à medida que as diretivas de segurança ocupacional e a legislação ambiental influenciam as hierarquias de compras. Os serviços nacionais de saúde priorizam injetores sem agulha para reduzir o descarte de materiais perfurocortantes, mas exigem embalagens totalmente recicláveis que complicam o design da cadeia de suprimentos. O investimento em capacidade de envase e acabamento estéril — com destaque para a expansão de 16 milhões de euros da Aenova na Itália — evidencia a intenção da região de localizar a fabricação de dispositivos avançados. Os países da Europa Oriental, por sua vez, estão utilizando os Fundos de Coesão da UE para modernizar a logística de cadeia de frio, garantindo que os novos tipos de dispositivos permaneçam viáveis em campanhas de vacinação transfronteiriças.

Panorama regulatório
Os dispositivos de administração de vacinas são regidos por uma combinação de regras para dispositivos médicos e requisitos aplicáveis a produtos combinados de fármaco-dispositivo. Nos Estados Unidos, as plataformas de administração usadas com vacinas geralmente seguem os controles de dispositivos da FDA, além de atenderem aos requisitos de qualidade para produtos combinados sob o 21 CFR Part 4, e o FDA Quality Management System Regulation (QMSR) entrou em vigor em 2 de fevereiro de 2026, incorporando a norma ISO 13485:2016 ao arcabouço de qualidade de dispositivos. Essa atualização eleva as expectativas quanto a controles de projeto, qualificação de fornecedores e sistemas de qualidade pós-mercado entre fabricantes de seringas, injetores e dispositivos auxiliares.
Internacionalmente, o acesso ao mercado de dispositivos de imunização é moldado pela pré-qualificação (PQ) da OMS para dispositivos de imunização, que muitos canais de aquisição utilizam para qualificar fornecedores em grandes licitações. As referências de conformidade técnica cada vez mais se apoiam em normas ISO atualizadas: a ISO publicou a ISO 11608-1:2022/Amd 1:2026 em abril de 2026 para sistemas de injeção baseados em agulha e a ISO 11040-8:2026 em junho de 2026 para seringas pré-cheias finalizadas. Essas publicações elevam as exigências relacionadas ao desempenho funcional, à segurança e aos métodos de teste para formatos prontos para uso e pré-cheios utilizados em programas de vacinação em massa.
Análise da cadeia de valor
A cadeia de valor abrange matérias-primas como vidro borossilicato, polímeros de olefina cíclica e elastômeros, incluindo borracha de bromobutila, além de componentes de precisão como agulhas, êmbolos, bicos, molas e protetores de segurança. Também inclui etapas de processamento regulamentadas, como moldagem em salas limpas, montagem asséptica e esterilização terminal por óxido de etileno ou radiação. A jusante, os dispositivos são integrados por meio de processos de enchimento-acabamento e caminhos de produtos combinados para seringas pré-cheias e apresentações habilitadas por dispositivo, seguindo para canais de aquisição, como licitações governamentais e compradores multilaterais, onde o status de pré-qualificação da OMS e a elegibilidade para licitações de recursos de segurança influenciam a seleção de fornecedores.
Movimentos recentes mostram como as empresas estão localizando capacidades para reduzir o risco na cadeia de suprimentos. A PharmaJet assinou acordos de distribuição e fabricação com a EVA Pharma e sua afiliada ATR em 2025 para apoiar os sistemas sem agulha Tropis e localizar a fabricação no Oriente Médio e na África. O Serum Institute of India também adquiriu uma participação de 20% na IntegriMedical em maio de 2024 para avançar na tecnologia de injeção sem agulha. A prontidão da cadeia de frio e da última milha também afeta a capacidade de processamento de dispositivos em contextos de imunização; em países apoiados pela Gavi, a funcionalidade da cadeia de frio melhorou de forma acentuada até o final de 2025, e o African Vaccine Manufacturing Accelerator (AVMA) da Gavi, lançado em junho de 2024, acrescenta mecanismos de financiamento por demanda ("pull-financing") que podem apoiar a prontidão a jusante para apresentações de vacinas habilitadas por dispositivo, ao lado da fabricação local de vacinas.
Cenário Competitivo
Conglomerados estabelecidos como Becton Dickinson, Terumo e Gerresheimer aproveitam a presença global de distribuição, a moldagem de vidro e polímero verticalmente integrada e extensos dossiês regulatórios para defender posições privilegiadas no mercado. A BD sozinha fornece mais de 8 bilhões de seringas anualmente e está ampliando a produção nos EUA em mais de 40% após um investimento de USD 10 milhões que adiciona capacidade com engenharia de segurança nas plantas de Connecticut e Nebraska. A Terumo continua a escalar sua plataforma de segurança SmartShot™, combinando seringas estéreis com mecanismos passivos de re-proteção que atendem aos mandatos de materiais perfurocortantes da OSHA e da UE. Esses incumbentes estão progressivamente canalizando P&D para portfólios híbridos que mesclam agulhas convencionais com acessórios sem agulha para se proteger contra a disrupção tecnológica.
Especialistas em inovação — incluindo PharmaJet, Vaxxas e Micron Biomedical — atraem atenção por meio de colaborações clínicas direcionadas e rodadas de capital estratégico. O patch de microarranjo dissolvível da Micron Biomedical é cofinanciado pela BARDA e pela CEPI, garantindo alinhamento com as agendas globais de preparação para pandemias. A Vaxxas, por sua vez, avança em direção a uma linha de patches de 50 milhões de doses anuais apoiada por subsídios do governo australiano, sinalizando uma possível vantagem de pioneirismo em arranjos de microprojeção de alta densidade. A intensidade competitiva aumenta à medida que os grandes fabricantes de seringas se associam a empresas menores — o acordo da BD com a Ypsomed em autoinjetores de alta viscosidade exemplifica o preenchimento de lacunas no portfólio por meio de aliança, em vez de aquisição direta.
A fragilidade da cadeia de suprimentos permanece uma preocupação transversal às empresas, particularmente em resina de polímero de olefina cíclica para cilindros de seringa e fluoropolímeros especializados para vedações de injetores a jato. As empresas combatem o risco por meio de fornecimento duplo, acordos de compra antecipada e integração vertical na composição de resinas. A rastreabilidade digital entra no campo de batalha; a Aptar e a SHL Medical estão prototipando tampas conectadas e autoinjetores que alimentam dados de adesão diretamente em painéis de imunização em nível populacional. Em última análise, a vantagem competitiva acumula-se para os fabricantes que combinam produção GMP de alto volume com evolução ágil do formato do dispositivo, garantindo prontidão tanto para campanhas de rotina quanto para emergências.
Líderes do Setor de Dispositivos de Entrega de Vacinas
Terumo
B. Braun Melsungen AG
Becton, Dickinson and Company
Gerresheimer AG
PharmaJet Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Entrega de Vacinas
- Becton Dickinson & Co.
- B. Braun
- Terumo
- Zhejiang Longde Pharma
- Vaxxas Pty Ltd
- Hindustan Syringes & Medical Devices
- Gerresheimer
- SCHOTT
- Enesi Pharma
- PharmaJet
- Mystic Pharmaceuticals
- Bioject Medical Technologies
- West Pharmaceutical Services
- Stevanato Group
- Nipro
- AptarGroup Inc.
- Catalent
- Rommelag Engineering
- Solventum
- Star Syringe Ltd

Oportunidades de mercado e perspectivas futuras
Uma oportunidade crescente está centrada na expansão de formatos termostáveis e sem agulha que reduzem a dependência de uma distribuição de cadeia de frio altamente controlada e facilitam a execução da logística de imunização em massa. Em maio de 2026, a Micron Biomedical inaugurou uma instalação de fabricação em escala comercial de 26.000 pés quadrados em Alpharetta, Geórgia, para adesivos de microagulhas de vacinas dissolvíveis, o que fornece um sinal mais claro de progresso do desenvolvimento em fase clínica para a produção em escala industrial. As prioridades tecnológicas de administração da OMS e programas mais amplos de preparação para pandemias também reforçam a demanda por plataformas de administração desenvolvidas para implantação rápida, economia de doses e administração mais segura em ambientes de alta capacidade.
O espaço em branco de curto prazo permanece (i) em sistemas intradérmicos e sem agulha que podem funcionar tanto em programas de rotina quanto em campanhas de resposta a surtos, e (ii) na inovação de componentes para lidar com restrições de embalagem e material. Em maio de 2026, a PharmaJet relatou que seu sistema intradérmico sem agulha Tropis foi selecionado para administrar 1,4 milhão de doses de vacina contra poliomielite na Nigéria, o que funciona como uma prova de escala para o uso em imunização pública. No lado dos componentes habilitadores, a NuGen Medical Devices registrou uma patente em março de 2026 para um conceito de bico de injeção sem agulha COP/COC pronto para enchimento, refletindo os esforços contínuos para alinhar formatos de administração avançados com projetos de embalagem primária e trajeto de fluido de alto volume e fabricáveis.
Recent Industry Developments in Mercado de Dispositivos de Entrega de Vacinas
- Maio de 2026: A Micron Biomedical inaugurou uma instalação de fabricação em escala comercial de 26.000 pés quadrados em Alpharetta, Geórgia, para adesivos de microagulhas de vacinas dissolvíveis. O local fortalece a capacidade da empresa de fornecer adesivos além de quantidades-piloto e apoia atividades mais amplas de qualificação vinculadas à produção em escala GMP. A capacidade ampliada de MAP também ajuda a validar a administração baseada em adesivos como uma alternativa prática onde a disponibilidade de cadeia de frio e de aplicadores treinados limita a capacidade de processamento da imunização.
- Outubro de 2025: A Gerresheimer iniciou a construção de uma nova instalação de produção em Wertheim, Alemanha, para frascos prontos para enchimento usando sua plataforma de embalagem EZ-fill Smart, apoiada por um investimento de 30 milhões de euros. A expansão adiciona capacidade e automação para embalagens primárias estéreis que comumente se combinam com formatos de administração de vacinas pré-cheios e com segurança aprimorada. O aumento da produção europeia de RTF reduz a dependência de embarques de longa distância de componentes críticos de contêineres e pode reduzir os prazos de entrega para o enchimento-acabamento em escala de campanha.
- Maio de 2024: A Gerresheimer iniciou uma expansão em duas etapas de 180 milhões de dólares em seu site de produção de sistemas médicos em Peachtree City, Geórgia, adicionando espaço de sala limpa e capacidades de armazém automatizado para produtos que incluem autoinjetores. A expansão fortalece a profundidade de fabricação norte-americana para plataformas de dispositivos que podem ser adaptadas para vacinas e casos de uso injetável mais amplos. A maior automação e o espaço de sala limpa também apoiam qualidade consistente e produção de maior volume para sistemas de administração regulamentados.


Mercado de Dispositivos de Entrega de Vacinas Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado acompanha a receita gerada por dispositivos usados para administrar vacinas em contextos de saúde e imunização, incluindo formatos de injeção convencionais e opções mais recentes de administração sem agulha e intranasal.
Exclusões de escopo: o valor do fármaco da vacina, os serviços de logística da cadeia de frio e os consumíveis gerais que não fazem parte de um dispositivo de administração de vacinas não são contabilizados.
Visão geral da segmentação
- Por Tipo de Produto
- Seringas
- Injetores Sem Agulha
- Patches de Microagulhas
- Dispositivos de Spray Nasal
- Outros
- Por Via de Administração
- Intramuscular
- Intradérmica
- Subcutânea
- Intranasal
- Por Usuário Final
- Hospitais
- Clínicas
- Centros de Imunização
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a estrutura inicial do mercado e definir diretrizes sobre o que deve e o que não deve ser incluído. Para ancorar o escopo, consultamos o contexto de saúde pública e imunização de fontes como a Organização Mundial da Saúde, o CDC dos EUA e a UNICEF, e depois verificamos os padrões de segurança e uso de dispositivos usando páginas da FDA e literatura clínica revisada por pares.
Para fundamentar o mercado em sinais comerciais, revisamos registros públicos de empresas e apresentações a investidores de fabricantes de dispositivos e fornecedores de componentes, além de coberturas de imprensa respeitadas e sites de associações vinculados a seringas, segurança de injeção e tecnologia médica. Quando disponíveis, assinaturas de bancos de dados pagos foram usadas seletivamente para dados financeiros e inteligência de empresas, buscas de patentes e indicadores relevantes de comércio e envio para dispositivos e componentes. Essas fontes são ilustrativas, e não exaustivas, e referências adicionais foram usadas durante o estudo para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas foram usadas para validar o que efetivamente é adquirido para programas de vacinação e como o mix de dispositivos varia por contexto e via de administração. Conversamos com fabricantes de dispositivos, distribuidores, partes interessadas de programas de vacinas, equipes de hospitais e clínicas e especialistas do setor nas principais regiões, o que nos ajudou a testar as premissas de adoção para opções sem agulha e dispositivos intranasais antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 12% | APAC: 48% |
| Nível médio: 42% | Líderes funcionais/de unidade: 41% | EMEA: 33% |
| Empresas menores: 20% | Gerentes: 47% | Américas: 19% |
Dimensionamento e previsão de mercado
Nosso dimensionamento começa com uma construção top-down, na qual a atividade de imunização e o mix de vias de administração são convertidos em demanda por dispositivos e, então, avaliados usando o preço típico de dispositivo por tipo. Após formar o total do mercado, corroboramos com verificações seletivas bottom-up, incluindo consolidações de receita amostradas para categorias-chave de dispositivos, verificações de canal com distribuidores e verificações pontuais de volume multiplicado pelo ASP para produtos de alta participação.
As principais entradas do modelo incluem volumes de vacinação por geografia, a participação de doses administradas por vias intramuscular versus intradérmica, subcutânea e intranasal, taxas de adoção de seringas de segurança e sistemas sem agulha, o ritmo de introdução de novas plataformas (como adesivos de microagulhas e dispositivos nasais) e a progressão do preço médio de venda impulsionada por mudanças no mix e padrões de aquisição. Para formatos emergentes em que os sinais diretos de volume não eram claros, preenchemos as lacunas usando indicadores substitutos com base em feedback de especialistas e na adoção de dispositivos adjacentes, aplicando então ajustes conservadores para que os totais permanecessem realistas.
Para a previsão, usamos análise de cenários porque a demanda é moldada por ciclos de políticas, campanhas de recuperação e picos causados por surtos que não seguem sempre uma tendência suave. A visão prospectiva foi então alinhada aos direcionadores mais consistentes que os especialistas concordaram, incluindo a continuidade da imunização de rotina, a pressão de conformidade em segurança e o tempo necessário para que novos formatos se expandam em programas públicos.
Validação de dados e ciclo de atualização
A validação é realizada por meio de verificações cruzadas entre a saída do modelo e sinais independentes, como comportamento de aquisição, expectativas para o mix de via de administração e receita implícita por atividade de vacinação nas principais regiões. Quando surgem valores discrepantes, revisamos as premissas, releio as notas de fontes e, se necessário, recontatamos os respondentes primários para confirmar se uma mudança é local ou global.
Antes da aprovação final, o modelo e o texto passam por revisões de analistas em múltiplas etapas para manter a lógica das unidades, as premissas de preço e os limites de abrangência consistentes entre as seções. Os relatórios são atualizados anualmente, e atualizações intermediárias são adicionadas quando ocorrem eventos relevantes, incluindo grandes mudanças de política, novas orientações de segurança ou lançamentos significativos de plataformas. Imediatamente antes da entrega, um analista realiza uma revisão adicional para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de dispositivos de administração de vacinas da Mordor Intelligence com outras estimativas publicadas
Os números de mercado publicados para dispositivos de administração de vacinas podem variar amplamente mesmo quando rótulos de dispositivos semelhantes são usados, uma vez que as regras de contagem diferem conforme a inclusão de produtos e o que é tratado como demanda exclusiva de vacinas. As diferenças também surgem da forma como o preço é calculado em média entre licitações públicas e canais privados, e de se as estimativas são atualizadas após anúncios de imunização e preparação.
A tabela reflete uma variação que é explicada principalmente pelo escopo incluído nos totais e pela rapidez com que as premissas subjacentes são atualizadas. No modelo da Mordor Intelligence, o valor é contabilizado para dispositivos de administração específicos para vacinas, incluindo seringas, injetores sem agulha, adesivos de microagulhas e formatos de administração nasal, excluindo o próprio fármaco da vacina e as camadas de serviço fora da venda do dispositivo. Alguns números publicados também incorporam o uso mais amplo de administração de fármacos, ou aplicam uma progressão de ASP mais rápida para formatos mais novos sem verificar a rapidez com que os programas de imunização os qualificam e adquirem na prática.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,63 bilhões de dólares (2026) | |
| Relatório do Setor A | 7,92 bilhões de dólares (2025) | Utiliza um ano-base diferente e pode combinar dispositivos de administração de vacinas com dispositivos de administração adjacentes, o que pode elevar os totais quando o uso não relacionado a vacinas não é separado de forma clara. |
| Jornal do Setor B | 6,39 bilhões de dólares (2024) | Baseia-se em um ano-base anterior e em um horizonte de previsão mais curto, com detalhes limitados sobre como o mix de vias e os ASPs orientados por aquisição são normalizados entre regiões. |
Ao analisar os três números em conjunto, a principal lição é que o tamanho do mercado depende fortemente do escopo restrito a dispositivos e de como o mix de vias e os preços são traduzidos em valor. Ao manter a regra de contagem vinculada aos formatos de administração de vacinas e depois verificar as saídas em relação à realidade de canal e adoção, a estimativa permanece rastreável a entradas claras que podem ser revisadas e repetidas.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de dispositivos de entrega de vacinas?
O tamanho do mercado de dispositivos de entrega de vacinas foi de USD 6,63 bilhões em 2026 e tem previsão de crescer para USD 9,22 bilhões até 2031.
Qual segmento de produto está crescendo mais rapidamente?
Os injetores sem agulha são a classe de produto de expansão mais rápida, com um CAGR projetado de 7,49% até 2031.
Por que os dispositivos intradérmicos estão ganhando popularidade?
A entrega intradérmica desencadeia respostas imunes mais fortes com doses menores de antígeno, possibilitando estratégias de redução de dose durante pandemias.
Qual região registrará o maior crescimento?
A Ásia-Pacífico deverá registrar o CAGR mais rápido de 7,61% devido a programas de infraestrutura em larga escala, como o programa APVAX do Banco Asiático de Desenvolvimento.
Como as regulamentações de segurança estão moldando as aquisições?
A Lei de Segurança e Prevenção de Picadas de Agulha da OSHA e as diretivas paralelas da UE obrigam os hospitais a adotar controles de perfurocortantes com engenharia de segurança, impulsionando a demanda por seringas de segurança e sistemas sem agulha.
Qual é o principal gargalo na cadeia de suprimentos?
A disponibilidade limitada de polímero de olefina cíclica de alta qualidade para cilindros de seringa e alternativas de frascos permanece uma restrição crítica para os fabricantes.
Página atualizada pela última vez em:



