
血糖モニタリング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
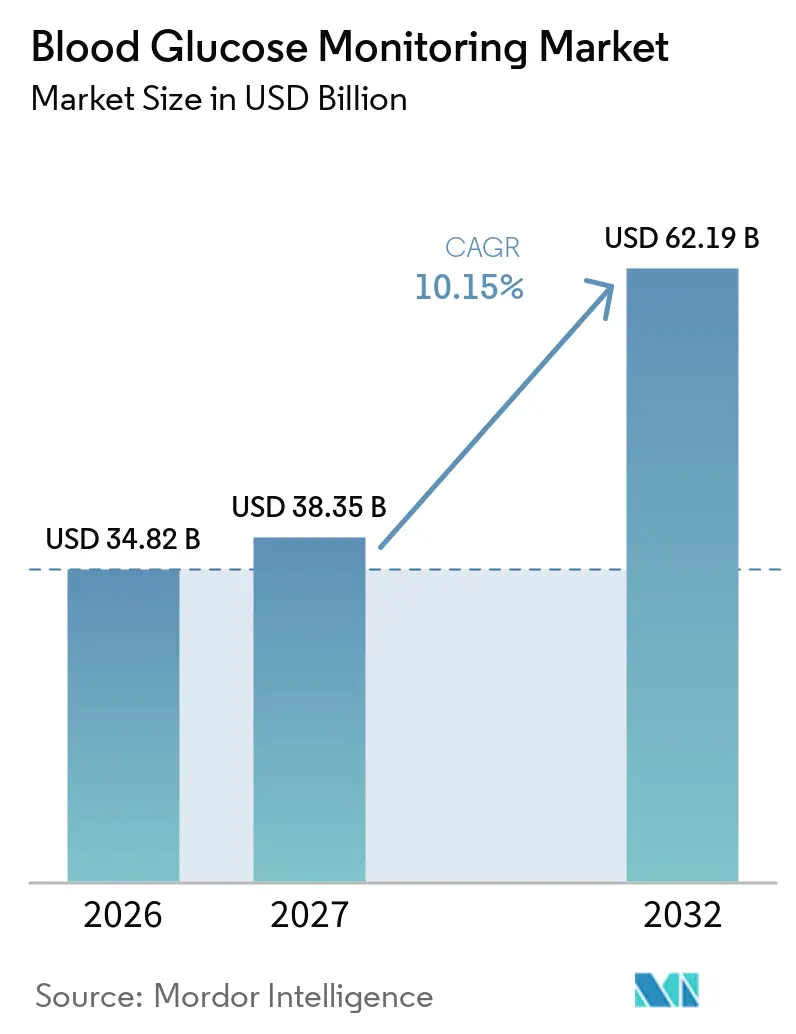
| 市場規模 (2027) | 38.35 十億米ドル |
| 市場規模 (2032) | 62.19 十億米ドル |
| 成長率 (2027 - 2032) | 10.15 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
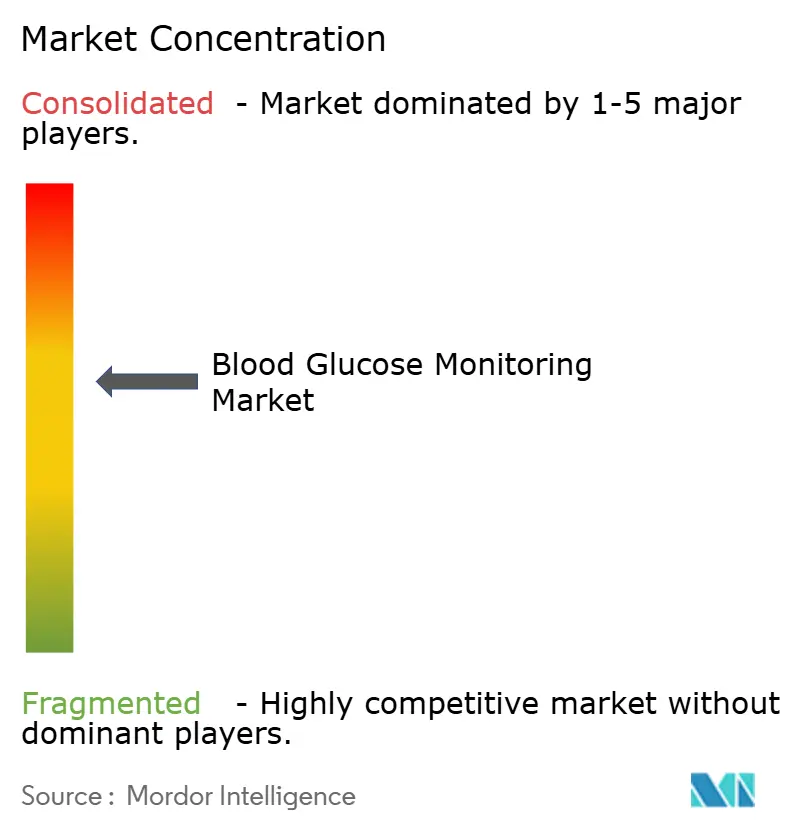
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる血糖モニタリング市場分析
血糖モニタリング市場規模は、2026年の340.82億米ドルから2027年には383.5億米ドルに成長し、2027年~2032年の10.15%のCAGRで2032年までに621.9億米ドルに達すると予測されています。
持続血糖モニタリング(CGM)に対する償還拡大、ウェアラブルセンサーの小型化、デジタル治療薬とのデータ統合が収益加速を支えており、一方で自己血糖モニタリング(SMBG)消耗品は価格圧縮に直面しています。CGM導入は北米および都市部のアジア太平洋地域で最も急速に拡大しており、メディケアの2024年適用拡大と中国の国家スクリーニングプログラムが診断患者数を増加させています。在宅ケアの普及は、接続デバイスを収益化し外来フォローアップを削減するリモート患者モニタリングコードによって後押しされています。一方、非侵襲的プラットフォームはまだ商業化前の段階ですが、工場校正センサーが規制上のハードルをクリアすれば摩擦のないモニタリングを実現できるとして、多大なR&D投資を集めています。Abbott、Dexcom、Medtronicが血糖データを行動コーチングエンジンに組み込み、単なる精度ではなく実用的なインサイトで差別化を図ることで、競争激化が続いています。
主要レポートのポイント
- デバイス別では、SMBGが2026年に53.01%の収益シェアを維持し、CGMは2032年に向けて15.09%のCAGRで拡大しています。
- エンドユーザー別では、在宅ケア環境が2026年の血糖モニタリング市場シェアの59.10%を占め、2032年まで11.21%のCAGRで前進しています。
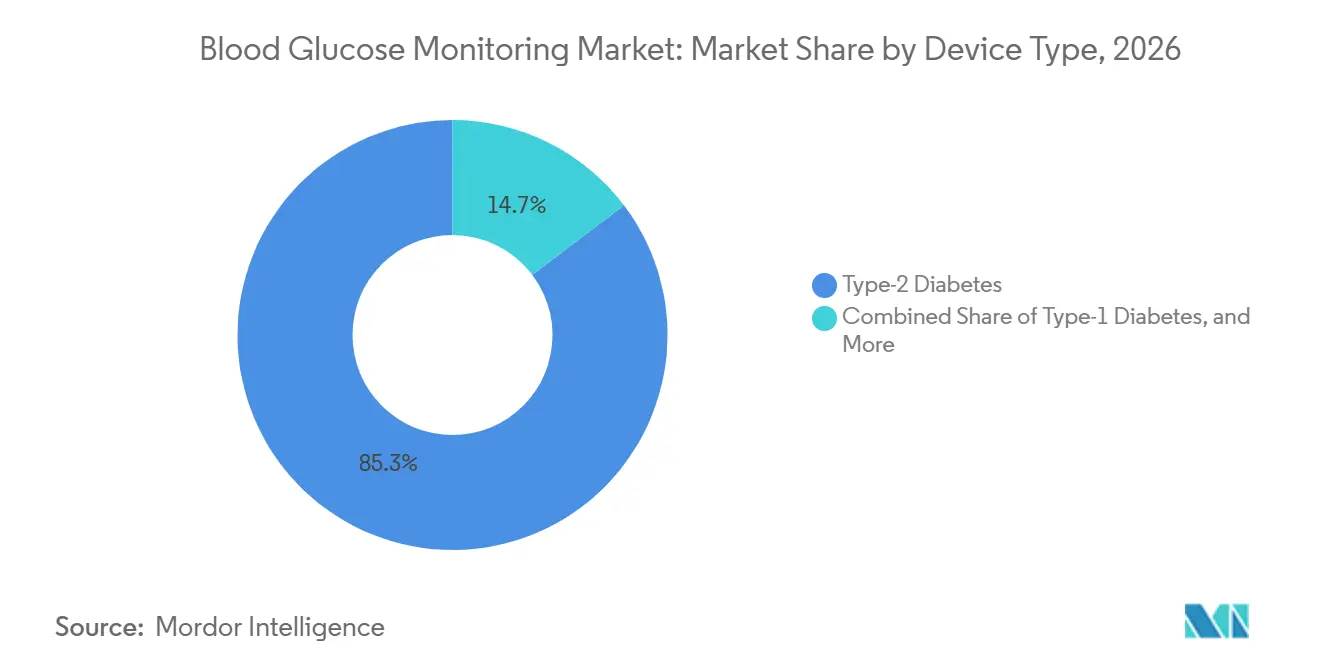
- 患者タイプ別では、2型糖尿病が2026年に85.30%の収益シェアを占め、2032年まで10.34%のCAGRを記録すると予測されています。
- 流通チャネル別では、小売薬局が2026年収益の54.93%を保持しており、ダイレクト・トゥ・コンシューマーモデルが薬局を代替するにつれ、オンラインプラットフォームが11.71%のCAGRで加速しています。
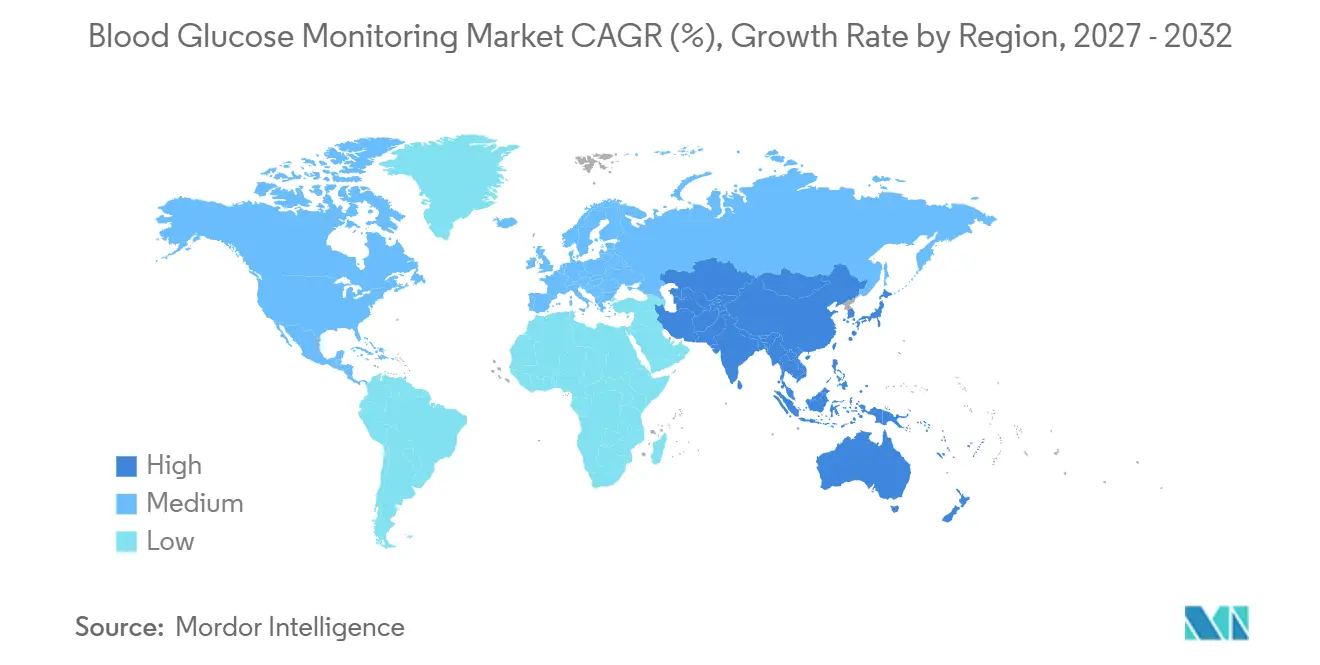
- 地域別では、北米が2026年に収益の41.96%を獲得し、アジア太平洋地域が2032年まで12.75%のCAGRで最も速い地域成長を記録すると見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
血糖モニタリング市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 断続的SMBGから持続的・接続型血糖モニタリングへの加速的移行 | +2.1% | 北米・欧州主導のグローバル | 中期(2〜4年) |
| 新興国における糖尿病有病率の急速な拡大と早期スクリーニングの普及 | +1.8% | 中国、インド、中東・アフリカ | 長期(4年以上) |
| ユーザーの利便性を高める小型化・ウェアラブルセンサーの革新 | +1.5% | グローバル、米国・EUのR&Dハブ | 中期(2〜4年) |
| デジタル治療薬・リモート患者モニタリングへの血糖データ統合 | +1.3% | 米国、EU、日本、オーストラリア | 短期(2年以内) |
| エンドツーエンドプラットフォームに向けた製薬・医療機器・大手テクノロジー企業の戦略的協業 | +0.9% | 米国・欧州 | 中期(2〜4年) |
| 成果連動型償還に向けた複数支払者の連携 | +0.8% | 米国、EU、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断続的SMBGから持続的・接続型血糖モニタリングへの加速的移行
CGM導入は、早期開始が長期的な低血糖イベントを低減しインスリン調整プロトコルを効率化するため、加速しています。英国の小児1型コホートは2024年までに診断後36か月以内にCGM普及率95%に達し、国家ガイドラインがケアの標準を再定義できることを示しました[1]。Dexcomの2024年のApple Watchとの直接統合により、別途レシーバーが不要となり、1億人のユーザーにリアルタイムアラートを提供し、血糖インサイトを日常生活に組み込んでいます。メディケアの2024年のインスリン使用2型患者へのCGM償還決定により、米国の対象患者数が350万人拡大しました。しかし、SMBGの既存企業はコモディティ化に直面しており、0.20米ドル未満のジェネリックストリップがブラジルとインドの入札を席巻し、ブランドのマージンを侵食しています。この移行は、センサーポートフォリオとデータ駆動型サービス層を持つ企業に恩恵をもたらす一方、従来のストリップ専業企業を不利な立場に置いています。
新興国における糖尿病有病率の急速な拡大と早期スクリーニングの普及
世界の糖尿病有病率は2024年に成人8億2,800万人に達し、1990年以降4倍に増加し、4億4,500万人が未診断のままです。中国の1億4,000万人の診断患者とインドの1億100万人の患者が地域ベースのスクリーニングを促進し、手頃なモニタリングソリューションへの需要を生み出しています[2]。インド医学研究評議会の2024年ガイドラインは、代謝リスク因子を1つ以上持つ30歳以上の全成人に血糖検査を推奨し、数百万人をモニタリング対象人口に加えています。湾岸協力会議諸国は世界最高の年齢調整有病率を示しており、アドヒアランスを追跡するためにレジストリのデジタル化を進め、石油連動型の予算変動にもかかわらずCGM量を押し上げています。しかし、アフォーダビリティのギャップは依然として存在しており、ブラジルの費用対効果研究では、FreeStyle Libreが重篤な低血糖を43%削減したものの、27州のうち18州で年間一人当たり医療費を上回るコストがかかることが示されました。
小型化・ウェアラブルセンサーの革新によるユーザー利便性の向上
有機電気化学トランジスタ(OECT)とマイクロニードルアレイがセンサーのフットプリントを縮小し、装着時間を延長しています。OECTベースのプロトタイプは2024年に5秒未満の応答時間を実現し、電極サイズは現在の酵素設計の3分の1となっています。Biolinqは、現在の皮下CGMと比較して6倍長い装着期間を実現する180日間の皮内マイクロセンサーを研究するFDA治験機器免除を取得しました。日本糖尿病学会は2024年に間欠スキャン式CGMの償還コードを設け、特定の患者に対する非連続データストリームへの規制当局の受容を示しました。中赤外光音響プラットフォームは2024年の200患者試験で皮膚穿刺なしに臨床グレードの精度を達成しましたが、商業化にはより大規模な多施設検証が必要です。これらの進歩は快適性と目立たなさを向上させますが、独自アルゴリズムの増殖により標準が断片化するリスクもあります。
デジタル治療薬・リモート患者モニタリングへの血糖データ統合
CGMデータは現在、行動コーチング、インスリン自動化、マルチバイオマーカー分析を支えています。Dexcomはリング型ウェアラブルが取得する睡眠・ストレス指標と血糖変動を相関させるためにOuraに7,500万米ドルを投資し、ライフスタイルの個別化を目指しています。Glookoの2024年のHediaインスリン計算機との統合は、CGMトレンド、炭水化物摂取量、活動量に基づいた投与量推奨を提供し、後ろ向きダッシュボードを超えた機能を実現しています。MedtronicのMiniMed 780Gは5分ごとに基礎インスリンを調整し、欧州の支払者がハイブリッドクローズドループシステムを承認したことで、2024年の糖尿病収益における割合が増加しました。2024年のFDAサイバーセキュリティガイダンスの更新により、ベンダーは30日以内に脆弱性にパッチを適用することが義務付けられ、小規模参入者のコンプライアンスハードルが高まっています。一方、CMSは新しいリモート患者モニタリングコードの下でCGMデータをレビューする医師への報酬を支払い、恒久的な接続性を支援しています。
血糖モニタリング市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低所得層におけるCGMデバイスの持続的なアフォーダビリティギャップ | -1.2% | アジア太平洋、ラテンアメリカ、サハラ以南アフリカ | 長期(4年以上) |
| ジェネリックストリップ増殖によるSMBG消耗品の競争的価格圧縮 | -0.9% | グローバル、アジア太平洋・ラテンアメリカで顕著 | 短期(2年以内) |
| デバイス・アプリ間のデータ交換を妨げる相互運用性・サイバーセキュリティの懸念 | -0.7% | 米国、EU、日本 | 中期(2〜4年) |
| 工場校正非侵襲的センサーに対する厳格なエビデンス要件 | -0.6% | 米国、EU、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低所得層におけるCGMデバイスの持続的なアフォーダビリティギャップ
CGMシステムは通常、年間1,200〜3,000米ドルのコストがかかり、インド、ブラジル、アフリカの多くの地域の中央世帯収入を大幅に上回ります。ブラジルの統一医療システムはストリップのみを償還しており、2023年の研究で重篤な低血糖が43%減少することが示されたにもかかわらず、Libreの普及は自費負担の富裕層に限られています。インドの公立病院では2%未満の施設しかセンサーを備えておらず、ICMRガイドラインがハイリスク患者へのCGMを推奨しているにもかかわらずアクセスが制限されています。中国は償還を50%に上限設定しており、農村部の普及は都市部に遅れています。Abbottは2024年にインドで30米ドルの低コスト10日間Libreを導入しましたが、需要は都市部の民間クリニックに集中しています。こうした経済状況が0.30米ドル未満のSMBGストリップ需要を維持し、多くの患者を指先穿刺ルーティンに縛り付けています。
ジェネリックストリップ増殖によるSMBG消耗品の競争的価格圧縮
中国とインドのジェネリックストリップメーカーが着地価格を0.20米ドル未満に引き下げ、RocheとLifeScanのマージンを侵食し、既存企業はデジタルコーチングバンドルによる付加価値提供を余儀なくされています。ブラジルの調達データでは2024年にジェネリックが数量の68%を占め、予算制約のある自治体による価格優先購買を裏付けています。アフリカと東南アジアでは糖尿病用品の90%が依然として自己負担であり、単価がブランド選択を左右します。一部のジェネリックはISO 15197:2013認証を回避しており、価格格差をさらに拡大しています。その結果、自費負担人口向けのバリューSMBGと被保険コホート向けのプレミアムCGMという二層構造が固定化されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
血糖モニタリング市場セグメント分析
デバイス別:
CGMセンサーがイノベーションプレミアムを獲得SMBGは2026年の血糖モニタリング市場において53.01%を占め、2億人以上のグルコメーターユーザーの既存基盤を反映しています。しかし、CGMが価値創造を牽引しており、FreeStyle Libre 3センサーは米国で14日間あたり70米ドルで小売販売され、Dexcom G7はApple Watchと直接統合することで、エコシステムの相乗効果を通じてプレミアム価格設定を正当化していす。知的財産は現在、ストリップ化学よりもアルゴリズム、接着剤、小型化エレクトロニクスに集中しており、研究開発予算をさらにCGMへと傾けています。
CGMの15.09%という予測CAGRは、毎年血糖モニタリング市場規模におけるそのシェアを拡大させる一方、SMBGの収益はジェネリック圧力の下で横ばいになっています。スマートフォンのディスプレイがその機能を吸収するにつれてトランスミッターは姿を消しつつあり、ハードウェアコストを下げながらもアプリの粘着性を高めています。MedtronicのMiniMed 780Gのような統合ポンプ・CGMループは5分ごとにインスリンを自動投与し、指先穿刺による用量調整との臨床的な差を広げています。商業化前の非侵襲的プロトタイプはベンチャー資金を集めていますが、強固な償還の壁に守られた侵襲的な既存製品を代替するまでの時間軸は不透明です。
エンドユーザー別:
在宅ケアの普及が機関成長を上回る病院・クリニックは、ポイト・オブ・ケア検査の義務化により2026年に31.45%の収益シェアを保持しましたが、在宅ケア環境は59.10%の収益シェアを保持し、遠隔モニタリングコードが接続デバイスの普及を加速させるにつれ、2032年まで11.21%のCAGRを記録する見込みです。この転換は、物流、オンボーディング、バーチャルコーチングを提供する消費者中心のブランドおよびプラットフォームの血糖モニタリング市場シェアを高めています。
英国のNHSが配布するハイブリッド閉ループシステムはクリニック受診を減少させ、在宅管理への行動変容を強化しています。CGMが四半期ごとのHbA1c検査の重要性を低下させるにつれ、診断検査機関の関連性は薄れています。中国のコミュニティヘルスセンターやインドの遠隔医療規制はモニタリングをさらに分散化させ、ダイレクト・トゥ・コンシューマーの物流能力とクラウドダッシュボードを持つベンダーに有利に働いています。
患者タイプ別:
2型優位が1型のイノベーションを覆い隠す2型糖尿病は2026年収益の85.30%を生み出しましたが、患者一人当たりの支出は少なく、多くのユーザーが間欠的CGMを選択するか、ストリップを使い続けており、一人当たりの収益を抑制しています。1型糖尿病のコホートは規模が小さいものの、ハイブリッド閉ループが小児集団で標準となるにつれ、センサーイノベーションとプレミアム価格設定を牽引しています。
メディケアの2024年の決定により、対象となる2型糖尿病CGMプールは2倍になりましたが、メーカーは依然として植込み型および閉ループソリューションの早期採用において1型糖尿病患者に依存しています。妊娠糖尿病はニッチな分野ですが、2024年のランセット誌の試験でSMBGと比較して新生児低血糖イベントが29%少ないことが示された後、CGMのサポートが拡大しています。

流通チャネル別:
オンラインプラットフォームが従来の薬局ネットワークを破壊施設向け販売は2026年に58.13%の収益を占めましたが、メーカーが小売マージン全体を獲得するにつれ、オンラインチャネルは17.51%のCAGRで拡大しています。DexcomはOTC製品のSteloをオンライン限定で販売し、Abbott Indiaはセンサーの継続性を保証るサブスクリプション配送を提供しています。
薬局はコーチングをバンドルするか、マージンの縮小を受け入れることで対応しており、一部のペイヤーは取得コスト削減のために患者をeコマースへ誘導しています。インターネット普及率が低い市場や偽造品への懸念がある市場では、小売店舗が依然として重要であり、ハイブリッドなチャネルミックスが維持されています。
地域分析
北米血糖モニタリング市場
北米は、メディケアのCGM拡大と民間保険の高い普及率を背景に、2026年のグローバル収益の41.96%を維持しました。米国での普及は1型糖尿病コホートで飽和に近づいており、増分成長は2型糖尿病のより広いカバレッジと雇用主のウェルネスプログラムにかかっています。カナダは2024年にすべての1型糖尿病患者にLibreを追加し、オンタリオ州、アルバータ州、ブリティッシュコロンビア州でのセンサー量を増加させました。メキシコの成人有病率16%は規模を示していますが、購入可能性がCGMを都市部の民間クリニックに限定しています。
アジア太平洋血糖モニタリング市場
アジア太平洋地域は、中国の1億4,000万人の診断症例数およびインドの拡大する償還パイロットプログラムに牽引され、12.75%のCAGRを達成すると予測されている。中国の償還はセンサーコストの半分のみをカバーしており、農村部への普及を制限しているが、都市部の成長を促進している。日本は2024年に間欠スキャン式CGMコードを正式化し、高齢の2型糖尿病患者の間で急速な普及を促した。オーストラリアの薬剤給付制度(PBS)は、集中的な2型糖尿病レジメンに対するCGMを補助しており、入院日数を30%削減している。
欧州・中東・ラテンアメリカ血糖モニタリング市場
欧州は成熟した普及率を示しているが、ドツがインスリン集中型の2型糖尿病症例にCGMを助成し、英国がハイブリッドクローズドループシステムを義務付けるなど、拡大を続けている。中東の有病率は世界最高水準であり、サウジアラビアのデジタル登録制度はアドヒアランスの改善と転帰の把握を目指している。ラテンアメリカは手頃な価格という課題に直面しており、ブラジルはジェネリック試験紙を0.18米ドルで調達しており、CGM普及率は民間の都市部病院以外では5%未満にとどまっている。
競合環境
Abbott、Dexcom、MedtronicがCGMを支配し、SMBGはアジアのジェネリックストリップメーカーの間で断片化しています。FreeStyle Libreの既存基盤は2024年に500万人を超え、工場校正と直接消費者向け物流によって支えられています。Dexcomは、Ouraパートナーシップを通じたリアルタイムアラートと睡眠・血糖分析に差別化を依存しています。MedtronicのMiniMed 780GはNHSハイブリッドクローズドループ展開などの規制承認を活用し、ポンプ・CGMリーダーシップを強化しています。
RocheとLifeScanはデジタルコーチングバンドルでストリップのコモディティ化に対抗していますが、ジェネリック価格はブランド品を30〜40%下回っています[3]。ホワイトスペースのイノベーションには植込み型マイクロセンサーが含まれており、Biolinqの180日間プローブは枢要試験中であり、SenseonicsのEversenseはより広範な償還を求めています。大手テクノロジー企業も競争圧力を加えており、AppleのHealthKit統合はシームレスなユーザー体験を提供し、小規模アプリベンダーのロックインリスクを高めています。FDAのサイバーセキュリティ規則は、ソフトウェア部品表を文書化し迅速にパッチを展開できるリソース豊富な既存企業に有利に働いています。
血糖モニタリング業界リーダー
-
Medtronic PLC
-
Dexcom Inc.
-
LifeScan Inc.
-
Abbott Laboratories (Diabetes Care)
-
F. Hoffmann-La Roche Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
血糖モニタリング市場 このレポートでカバーされる企業
- Abbott Laboratories (Diabetes Care)
- Acon Laboratories
- Agamatrix Holdings
- Arkray
- Ascensia
- Biolinq Incorporated
- Bionime
- Dexcom
- Roche
- Insulet
- Lifescan
- Medtronic
- MicroPort Life Sciences
- Nipro
- Nova Biomedical
- Rossmax
- Senseonics Holdings
- Sinocare
- Tandem Diabetes Care
- Trividia Health
- WaveForm Technologies
- Ypsomed
血糖モニタリング市場における最近の業界動向
- 2025年11月:IITマドラスの研究者が、低所得層の長期的なアフォーダビリティを目指した低侵襲・費用対効果の高い血糖モニターの特許を取得しました。
- 2025年9月:RocheがAccu-Chek SmartGuide持続血糖モニタリングおよびmySugarアプリ統合のCEマークを取得し、統合された糖尿病管理を提供しています。
血糖モニタリング市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ範囲
Mordor Intelligenceは、グローバル血糖モニタリング市場を、個人または臨床的な糖尿病管理のために販売されるすべての侵襲的自己血糖測定(SMBG)メーター、テストストリップ、ランセット、および持続血糖モニタリング(CGM)システム(センサー、トランスミッター、レシーバーを含む)として定義しています。単一のユーザー中心の市場観点を維持するため、スタンドアロンのスマートフォン対応リーダーと統合ポンプ・CGMコンボを同じ収益プールの一部として扱っています。
スコープの除外事項:使い捨て注射器、インスリンポンプ、スマートペン、および専門的な検査機器は除外されており、当社の数値が純粋にモニタリングデバイスに焦点を当てることを保証しています。
セグメンテーション概要
- デバイス別
- 自己血糖モニタリング
- 血糖測定器
- テストストリップ
- ランセットおよびランシングデバイス
- 持続血糖モニタリング
- センサー
- トランスミッターおよびレシーバー
- 統合インスリンポンプ・CGMシステム
- 非侵襲的・新興技術
- 自己血糖モニタリング
- エンドユーザー別
- 病院・クリニック
- 在宅ケア環境
- 診断検査機関
- 患者タイプ別
- 1型糖尿病
- 2型糖尿病
- 妊娠糖尿病・その他のタイプ
- モダリティ別
- 侵襲的
- 非侵襲的
- 流通チャネル別
- 機関販売
- 小売薬局
- オンライン販売
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
詳細な調査方法論とデータ検証
一次調査
当社チームは、北米、欧州、アジア太平洋地域の内分泌専門医、糖尿病看護師、病院グループの調達マネージャー、および流通業者にインタビューを実施しています。これらの対話により、公開統計ではほとんど見えない実際のセンサー交換率、平均販売価格、および普及障壁が明確になります。
デスクリサーチ
Mordorのアナリストは、国際糖尿病連合アトラス、WHO世界保健観測所、米国CDCの全国糖尿病統計、HSコード902780のユーロスタット貿易コード、および上場デバイスメーカーの提出書類など、信頼性の高いオープンデータセットから基礎的な数値を引き出しています。補足的なコンテキストは、査読済みジャーナル、地域の糖尿病協会、および税関出荷トラッカーから得られます。
また、価格変動、チャネルミックス、地域ローンチのタイミングを確認するために、企業収益向けのD&B Hooversやディールフローのダウ・ジョーンズ・ファクティバなどの有料データベースにもアクセスしています。これらのソースは、ここに網羅的に列挙されていない多くの他のソースとともに、規模算定とトレンド検証のための構成要素を提供しています。
市場規模算定と予測
まず、診断された糖尿病患者数、テストストリップの使用規範、およびCGM普及率を用いたトップダウンの有病率から治療対象プールの評価が実施されます。結果は、メーカー収益の選択的なボトムアップ集計とチャネルチェックとのクロスチェックにより、合計値を微調整します。主要変数には以下が含まれます:a)診断された成人糖尿病人口、b)患者一人当たりの1日あたりの中央値ストリップ検査数、c)CGMセンサーの装着日数、d)平均販売価格の低下、e)地域の償還カバレッジ、f)新興経済圏における出荷台数の成長。予測は、糖尿病発生率、一人当たり医療費、センサーコスト曲線に連動した多変量回帰に依存しており、専門家のコンセンサスと一致する2025年~2030年のCAGRを生成します。ボトムアップデータの仮定ギャップは、加重地域プロキシと感度範囲を使用して補完されます。
データ検証と更新サイクル
四半期ごとに、アナリストはモデル出力と最新の出荷、貿易、病院購買シグナルとの間の差異チェックを実施し、異常が検出された場合は承認前にソースへの再コンタクトを行います。レポートは毎年完全に更新され、主要な規制または技術イベントの後にはクライアントに中間アップデートが提供されます。
Mordorの血糖モニタリングベースラインが信頼性を持つ理由
企業がデバイスバスケット、価格前提、更新頻度を異なる形で選択するため、公表された推計はしばしば乖離します。
そのような多様性は計画担当者を混乱させる可能性があります。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 一次的なギャップ要因 |
|---|---|---|
| 245.6億米ドル(2025年) | Mordor Intelligence | - |
| 180.3億米ドル(2025年) | グローバルコンサルタントA | ランセットと統合ポンプ・CGMユニットを除外し、固定平均販売価格を適用 |
| 172.0億米ドル(2025年) | 業界誌B | 2022年の糖尿病有病率に依存し、高成長のアジア市場を省略 |
この比較は、他の出版社が有用なスナップショットを提供している一方で、Mordorの厳格なスコープ定義、インプットの幅広さ、および年次更新サイクルが、意思決定者に明確に記述された変数と再現可能なステップに遡ることができる、バランスのとれた透明性の高いベースラインを提供していることを示しています。
レポートで回答される主要な質問
2027年の血糖モニタリング市場規模はどのくらいで、2032年までのCAGRはどのくらいですか?
血糖モニタリング市場規模は2027年に383.5億米ドルであり、2032年までに621.9億米ドルに達するため10.15%のCAGRで成長すると予測されています。
最も急速に拡大しているデバイスカテゴリーはどれですか?
持続血糖モニタリングは、償還の拡大とセンサー価格の低下に伴い、SMBGを上回る15.09%のCAGRで成長しています。
病院・クリニックと在宅ケアのシェアはどのくらいですか?
病院・クリニックは2026年収益の31.45%を占め、在宅ケア環境は59.10%の市場シェアを保持し、遠隔モニタリングコードの強みを背景に11.21%のCAGRで前進しています。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋地域は、中国、インド、日本、オーストラリアにおける政策転換に牽引され、2032年まで12.75%のCAGRを記録すると予測されています。
支払者はCGM導入にどのような影響を与えていますか?
メディケアおよび民間保険会社は支払いを臨床成果に連動させ、ハイリスク患者へのCGMを自動承認し、インスリン使用2型コホートへの適用を拡大しています。
今後5年間でモニタリングを再形成する可能性のあるイノベーションは何ですか?
植込み型180日間センサーと非侵襲的光学プラットフォームが高度な試験段階にあり、規制承認が得られれば装着疲労を軽減し指先穿刺を不要にする可能性があります。