
メキシコ血糖モニタリングデバイス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 420.25 百万米ドル |
| 市場規模 (2031) | 642.59 百万米ドル |
| Growth Rate (2026 - 2031) | 8.86 % |
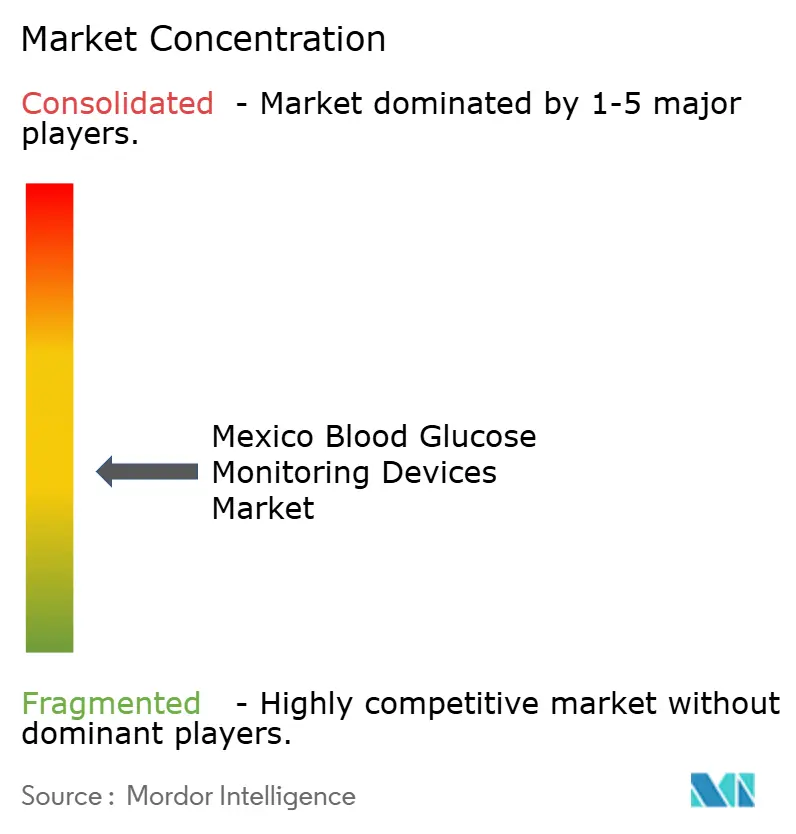
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ血糖モニタリングデバイス市場分析
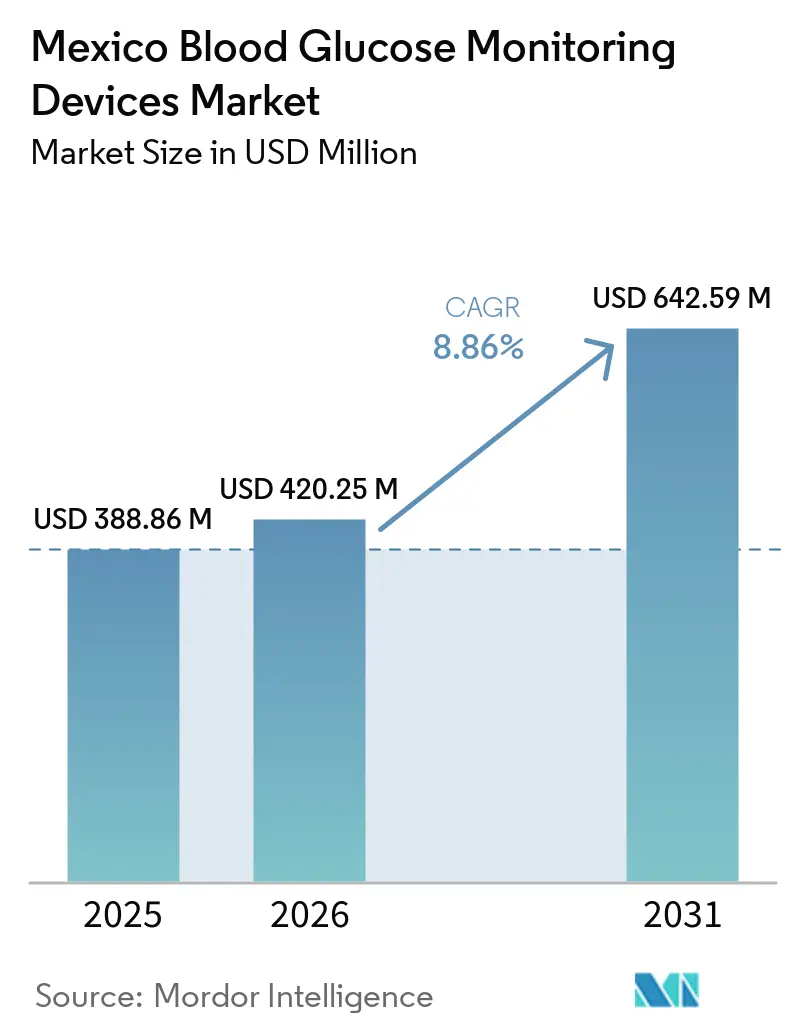
メキシコ血糖モニタリングデバイス市場規模は、2025年の3億8,886万米ドルから2026年には4億2,025万米ドルに成長し、2026年から2031年にかけて8.86%のCAGRで2031年までに6億4,259万米ドルに達すると予測されています。
メキシコの血糖モニタリングデバイス市場は、糖尿病の大きな疾病負担と、未診断のままの成人が相当数存在することによって支えられています。メキシコでは2024年に1,360万人の成人が糖尿病を抱えており、症例の41.3%が未診断であり、多くの人々が定期的なモニタリング経路の外に置かれています。メキシコの血糖モニタリングデバイス市場は、公的医療ネットワークが血糖計、テストストリップ、ランセットを日常的に使用しているため、引き続き自己血糖測定(SMBG)製品に依存しています。持続血糖モニタリング(CGM)は、専門医および民間医療を通じて拡大しており、接続型センサーがより頻繁な治療上の意思決定を支援できます。製品へのアクセスは、償還制度、規制処理、およびサプライヤーがセンサーとテストストリップの供給を維持する能力にますます依存するようになるでしょう。
主要レポートのポイント
- デバイスタイプ別では、SMBGデバイスが2025年のメキシコ血糖モニタリングデバイス市場シェアの59.79%を占め、CGMデバイスは2031年までに9.71%のCAGRで成長すると予測されています。
- 患者タイプ別では、2型糖尿病が2025年の収益の65.65%を占め、1型糖尿病は2031年までに10.26%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院・クリニックが2025年の収益の55.48%を占め、診断センターは2031年までに10.73%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
メキシコ血糖モニタリングデバイス市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 糖尿病の疾病負担の増大と未診断症例 | +2.5% | 中部および北太平洋地域で負が高い全国規模 | 長期(4年以上) |
| 在宅での定期モニタリング需要の拡大 | +1.8% | メキシコシティ、モンテレイ、グアダラハラで早期加速が見られる全国規模 | 中期(2〜4年) |
| 民間・専門医療におけるCGM導入 | +1.5% | メキシコシティ、モンテレイ、グアダラハラ | 中期(2〜4年) |
| デジタルヘルスと接続型モニタリングの成長 | +1.2% | 4Gおよび5Gアクセスを持つ都市部メキシコおよび準都市部ハブ | 中期(2〜4年) |
| 高リスク2型糖尿病におけるフラッシュCGMに関するメキシコ専門家コンセンサス | +0.8% | SMNE内分泌学ネットワークを通じた早期使用を伴う全国規模 | 短期(2年以内) |
| テストストリップおよび診断用品の公共調達 | +1.0% | 全国公共調達チャネル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
糖尿病の疾病負担の増大と未診断症例
メキシコの糖尿病疾病負担は、メキシコ血糖モニタリングデバイス市場全体においてモニタリング製品への持続的な需要を生み出しています。ENSANUT 2021-2024は2型糖尿病の有病率を17.0%と報告し、診断を受けた人のうちHbA1cレベル7%未満の血糖コントロールを達成したのはわずか33.0%でした。[1]Basto-Abreu A et al., 「メキシコにおける糖尿病の有病率と血糖コントロール、Ensanut 2021-2024」、Salud Pública de México、medigraphic.com. このパターンは、すでに治療を受けている多くの人々がより定期的なモニタリングと臨床的フォローアップを必要とする可能性があることを示しています。国際糖尿病連合は、2024年のメキシコにおける未診断糖尿病症例を560万件と推定しており、スクリーニングが改善されるにつれてケアに参入する可能性のある相当規模のグループを表しています。ENSANUT Continua 2023は、適格な成人の27.7%が前年にスクリーニングを受けたことを明らかにし、これは全国目標の33.3%を下回っています。[2]国立公衆衛生研究所、「メキシコにおける2型糖尿病のスクリーニングとケアのカスケード」、ENSANUT Continua 2023、ensanut.insp.mx. メキシコ血糖モニタリングデバイス市場は、したがって、診断済み疾患の管理とスクリーニングカバレッジの向上の両方を通じて患者を獲得することができます。
在宅での定期モニタリング需要の拡大
糖尿病治療はクリニック受診を超えて広がるため、在宅での定期モニタリングは引き続き重要です。メキシコ糖尿病連合は、1型、2型、妊娠糖尿病の患者向けに自己モニタリングマニュアルを提供しており、日常的な疾患管理における在宅測定の役割を強化しています。[3]メキシコ糖尿病連合、「血糖自己モニタリングマニュアル」、メキシコ糖尿病連合、fmdiabetes.org. 血糖計、テストストリップ、ランセットは患者と臨床医にとって馴染みのある製品であり、センサーベースのシステムよりもアクセスしやすいです。これらの繰り返し使用は、患者が持続的なモニタリングを負担できない場合でも需要を支えます。メキシコ血糖モニタリングデバイス市場は、定期的なケアでこれらの用品を使用する公共施設によっても支えられています。より多くの人々が診断を受けるにつれて、在宅検査は臨床的な処置ではなく治療の定期的な一部となる可能性があります。これにより、都市部と非都市部の両方にわたる信頼性の高いサプライチャネルの必要性が強化されます。
民間・専門医療におけるCGM導入
持続血糖モニタリングは、メキシコ血糖モニタリングデバイス市場内の民間および専門医療施設での使用が拡大しています。Abbottは2025年10月にメキシコでFreeStyle Libre 2 Plusをリアルタイムアラームと接続機能とともに発売し、より高度なCGMオファリングへのアクセスを拡大しました。メキシコシティでの製品展開は、導入初期段階における都市部の内分泌学ネットワークと民間医療チャネルの重要性を反映しています。Dexcomは2026年にCONNECTランダム化比較試験の結果を報告し、インスリンを使用していない2型糖尿病の成人において血糖コントロールが改善されたことを示しました。このようなエビデンスは、インスリン集中治療を超えてCGMへの臨床医の関心を広げる可能性があります。専門医紹介センターは、そこの臨床医がセンサーの選択、データ解釈、継続的な使用を指導できるため、引き続き重要であると考えられます。メキシコ血糖モニタリングデバイス市場は、したがって、臨床的な導入と消費者の支払い意欲の両方に依存することになります。
デジタルヘルスと接続型モニタリングの成長
接続型モニタリングは、血糖デバイスの価値を単一の測定値からデータ共有と継続的な患者サポートへとシフトさせています。FreeStyle Libre 2 PlusはAbbottのデジタルエコシステムと接続しており、LibreLinkUpアプリケーションを含み、介護者や臨床医との血糖情報の共有を可能にします。Dexcomは2025年にAIベースのスマートフード記録機能を導入し、2026年には消費者向けのSteloアプリ体験を導入し、デバイスサプライヤーが血糖データを行動コンテキストと結びつける方法を示しました。これらのプラットフォームは、診察の合間に定期的なフィードバックを必要とする患者にとって、接続型センサーをより有用にする可能性があります。LifeScanはまた、ヒスパニック系集団においてOneTouch血糖計をスペイン語デジタル管理アプリケーションと組み合わせることで糖尿病アウトカムが改善されたことを報告しました。メキシコ血糖モニタリングデバイス市場では、情報を共有したりリモートケアと統合したりできない基本的なデバイスへの圧力が強まる可能性があります。この影響は、まず民間の都市部ケアに現れ、その後他の接続型ケア施設に拡大する可能性が高いです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| CGMおよび消耗品の高い自己負担コスト | -2.0% | 民間保険が限られている農村部および準都市部で最も影響が大きい全国規模 | 長期(4年以上) |
| 持続的モニタリングに対する公的償還の限界 | -1.5% | 全国公的医療システム | 長期(4年以上) |
| 医療施設間でのモニタリングデバイスおよびテストストリップへの不均等なアクセス | -1.2% | 非都市部の州、南部地域、および高剥奪地域の自治体 | 中期(2〜4年) |
| センサーの交換、供給の継続性、および処方の摩擦 | -0.8% | 公立病院の調達チャネルでより大きな圧力がかかる全国模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
CGMおよび消耗品の高い自己負担コスト
センサーのコストと繰り返しの交換は、CGMのより広範な使用に対する持続的な障壁であり続けています。CGMは一度限りの血糖計購入ではなく定期的な購入を必要とするため、自己負担で支払う世帯にとって継続的な使用が困難になる可能性があります。この制約は、高所得層以外および民間保険が限られている地域では特に関連性が高いです。メキシコ血糖モニタリングデバイス市場は、したがって、より広い人口よりも民間チャネルでより速いセンサー成長を示す可能性があります。PAHOのレビューは、民間センターとIMSS施設の間の違いを含む、メキシコにおける糖尿病技術への不公平なアクセスを特定しました。コストはまた、交換製品が手頃でない場合に患者がモニタリングを中断する可能性があるため、アドヒアランスにも影響します。メーカーは、継続的な使用を支援する価格設定とチャネル配置とプレミアム機能のバランスを取る必要があります。
持続的モニタリングに対する公的償還の限界
公的糖尿病ケアは、CGMセンサーよりも従来のモニタリング用品を一貫して支援している。IMSSは、CADIMSSが構造化された臨床チームを通じて大規模な患者集団に対して統合的な2型糖尿病ケアを提供していると報告している。これにより、センサーベースのモニタリングが臨的に適切である場合でも、多くの人々が指先穿刺検査に依存したままとなっている。メキシコの血糖モニタリングデバイス市場は、公的部門のSMBG需要と民間部門のCGM普及との間で分断された状態が続く可能性がある。このギャップは、継続的な測定を必要とするインスリン依存者にとって特に重大である。将来的な償還制度の変更はデバイス選択に大きな影響を与えるが、入手可能な証拠から近い将来の広範な保険適用を想定することはできない。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:従来の検査が最大の収益基盤を維持しながらCGMが拡大
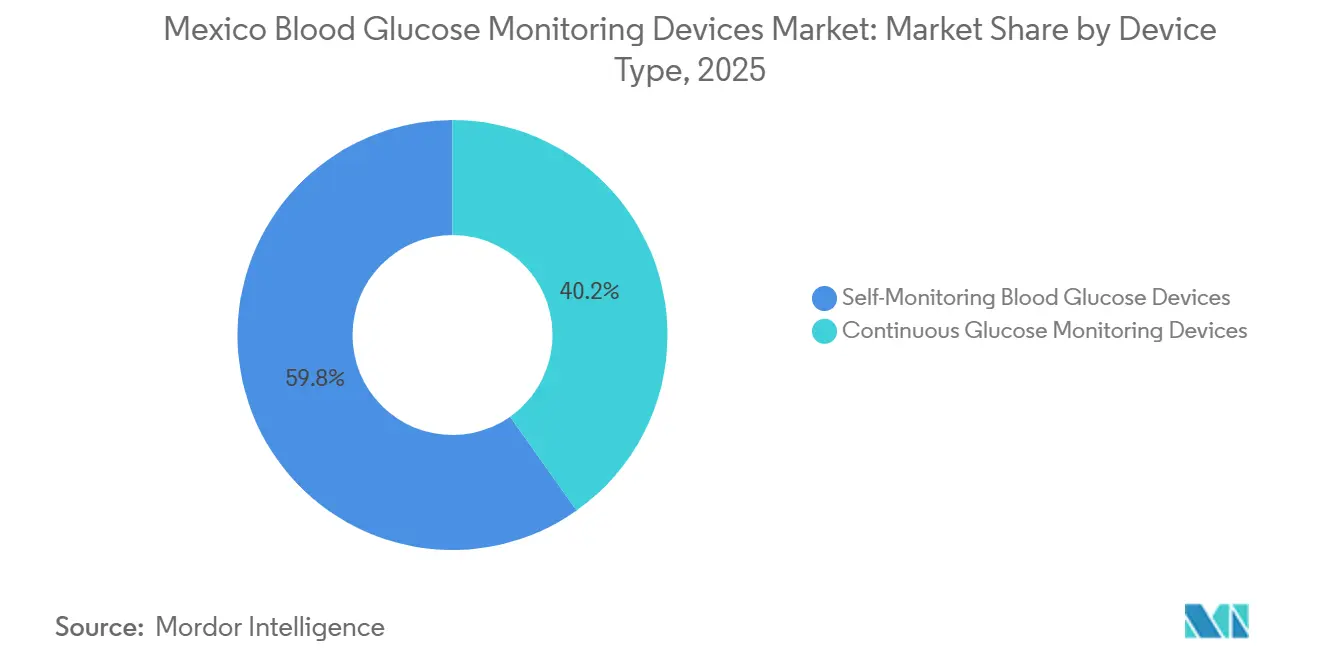
SMBGデバイスは2025年の収益の59.79%を占め、メキシコ血糖モニタリングデバイス市場において従来型検査が最大のポジションを維持しています。血糖計、テストストリップ、および採血針は、在宅ケア、病院、および診断現場全体で使用されています。センサーベースの選択肢と比較して、その相対的な手頃な価格が幅広いアクセスを支えています。テストストリップと採血針はまた、繰り返し使用されるため、継続的な需要を生み出しています。IMSSの購買および臨床ケアの経路は、従来型消耗品のこの確立された使用を引き続き支援しています。RocheのAccu-Chekポートフォリオはメキシコで登録・販売されており、メーターベース製品の確立された入手可能性を示しています。メキシコ血糖モニタリングデバイス市場は、予測期間を通じてこの既存の導入基盤に引き続き依存するでしょう。
CGMデバイスは2031年までに9.71%のCAGRで拡大すると予測されており、従来型デバイスカテゴリーよりも速いペースで成長し、メキシコ持続血糖モニタリングの採用における継続的な成長を支えています。Abbottは2025年にメキシコでFreeStyle Libre 2 Plusを発売し、リアルタイムアラームおよび接続機能を現地のCGMオファーに追加しました。これらの機能は、特により厳密な血糖管理を必要とする患者にとって、間欠的な測定では完全には満たせないニーズに対応しています。しかしながら、このカテゴリーの拡大はセンサーのコストおよび広範な公的償還の欠如によって制限されています。CGMはまず大都市の内分泌科診療および民間薬局を通じて成長する可能性が高いです。メキシコ血糖モニタリングデバイス市場は、したがって、大量のSMBGベースと、より小規模ながら急速に動くセンサーカテゴリーを組み合わせることになります。採用は、サプライヤーが臨床的関心を持続的な患者使用へと転換できるかどうかにかかっています。


患者タイプ別:2型糖尿病が最大の収益基盤を提供し、1型糖尿病がより速く成長
2型糖尿病は2025年の収益の65.65%を占め、その大きな患者集団と定期的なモニタリングへの広範なニーズを反映しています。ENSANUT 2021-2024はメキシコにおける2型糖尿病の有病率を17.0%と報告しました。このセグメントには、経口療法、非インスリン注射療法、インスリンを使用している人々が含まれます。血糖コントロールが不良であるか治療がより複雑な場合、モニタリングの強度が増します。メキシコの専門家コンセンサスは、高リスクの2型患者にフラッシュCGMを使用するためのより明確な根拠を作り出しています。これは、選択された患者に対してより高度なモニタリングへの段階的な移行を支援します。メキシコ血糖モニタリングデバイス産業は、この大きな患者グループのニーズと密接に結びついています。
1型糖尿病は2031年までに10.26%のCAGRで成長すると予測されており、患者タイプの中で最も高い成長率です。1型糖尿病の患者は一般的に、頻繁かつ継続的な血糖情報に対するより直接的なニーズを持っています。PAHOは、メキシコにおける1型糖尿病の患者にとって、民間と公的医療施設間の技術へのアクセスの不平等が重要な課題であると特定しました。AbbottとMedtronicは、FreeStyle Libre CGMシステムをMedtronicのインスリン投与デバイスと接続するグローバルパートナーシップを発表しました。このような統合は、インスリン依存患者の間でセンサーベースのモニタリングのユースケースを強化することができます。妊娠糖尿病はより小さなセグメントですが、2025年にDexcomが発表した臨床エビデンスは、産科ケアにおけるCGMへの将来の関心を支援する可能性があります。メキシコ血糖モニタリングデバイス市場は、各患者タイプに対して異なる製品とサポートアプローチを必要とするでしょう。
エンドユーザー別:病院・クリニックがリードし、診断センターがより速く成長
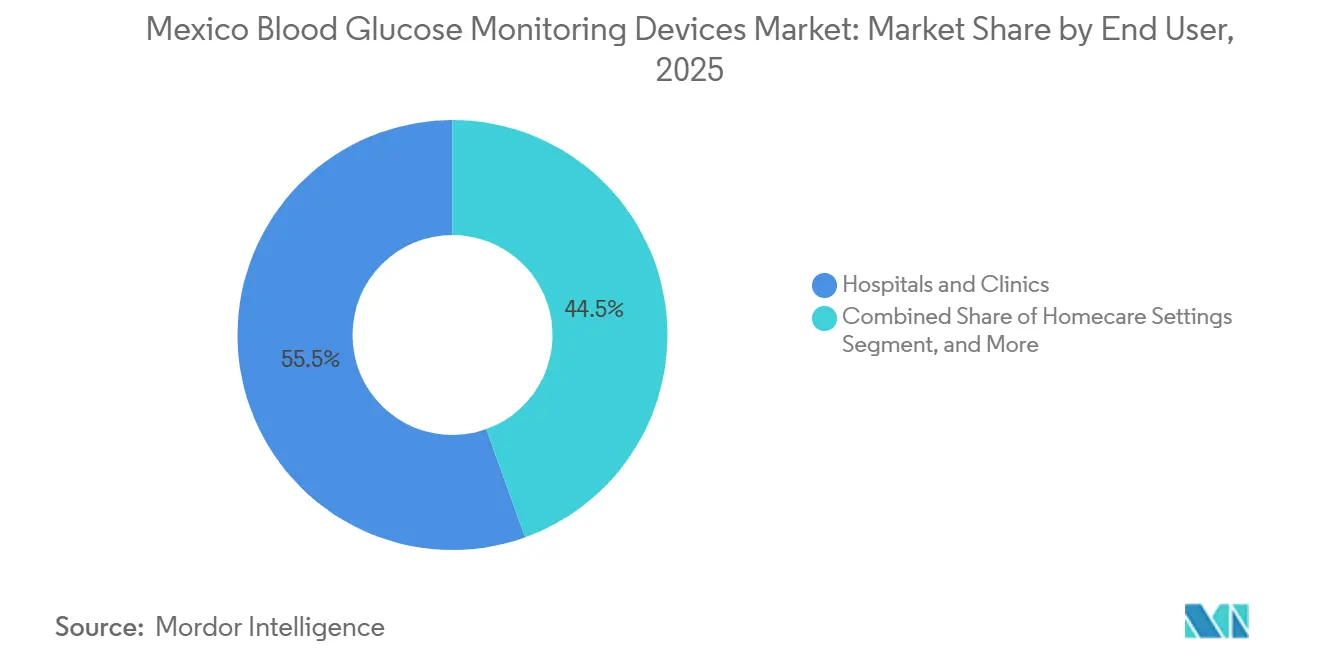
病院・クリニックは2025年のエンドユーザー収益の55.48%を占め、メキシコ血糖モニタリングデバイス市場において最大のチャネルとなっています。メキシコの糖尿病ケア経路は、公的臨床施設と構造化されたフォローアッププログラムと強く結びついています。IMSS CADIMSSモデルは、2型糖尿病ケアに多職種チームと月次診察を使用しています。これらの施設は、血糖計、テストストリップ、ランセットの安定した使用を支援します。病院はまた、診断、治療調整、デバイス教育の重要なポイントを提供します。多くの患者が公的機関を通じて糖尿病ケアに参入するため、その重要性は継続する可能性が高いです。メキシコ血糖モニタリングデバイス市場は、したがって、正式な調達とサービス要件を満たすことができるサプライヤーを必要としています。
診断センターは2031年までに10.73%のCAGRで成長すると予測されており、エンドユーザー施設の中で最も高い成長率です。成長は、大規模な病院環境の外で患者に近い場所での検査とフォローアップの広範な動きを反映しています。在宅ケアも引き続き重要です。なぜなら、自己モニタリングは1型、2型、妊娠糖尿病の患者にとって日常管理の一部だからです。糖尿病専門施設は収益基盤が小さいですが、CGMの早期導入において重要です。これらのクリニックは複雑なニーズを持つ患者を評価し、データ解釈を支援することができます。メキシコ血糖モニタリングデバイス市場は、より広範な診断アクセスから恩恵を受けることができますが、供給と臨床能力がそのペースに追いつく必要がありす。これらのチャネルでの成長は、最大の病院システムを超えてより高度なモニタリングを拡大する可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
中部地域は2021-2024年に2型糖尿病の有病率が21.1%であり、北太平洋地域は20.7%を記録しており、メキシコ血糖モニタリングデバイス市場のセンターに対する大きなニーズを生み出しています。メキシコシティと太平洋中部地域の血糖コントロールは30%未満にとどまっており、これらの地域でモニタリングニーズが依然として相当であることを示しています。民間CGM販売と専門医処方は、メキシコシティ、モンテレイ、グアダラハラに集中しています。Abbottは2025年10月にメキシコシティでFreeStyle Libre 2 Plusを発売しており、これは大都市の専門医および薬局ネットワークの重要性を反映しています。これらの都市はより多くの民間医療能力と高度なデバイス導入のためのより確立されたルートを持っています。北部国境地域はまた、米国との近接性からCGM製品に対するより高い認知度を持つ可能性があります。
南部の州と高剥奪地域の自治体は、公的医療サプライチェーンにより大きく依存しています。糖尿病前症の有病率は、低剥奪地域の17.6%と比較して、最も剥奪された自治体では22.5%と高くなっています。これにより、専門医サービスが少ない可能性のある場所に予防と定期的なモニタリングのニーズが生じます。メキシコ血糖モニタリングデバイス市場は、したがって、大都市における商業的集中と、リソースの少ないコミュニティにおけるアクセスギャップの両方に対処する必要があります。血糖計とテストストリップは、主にIMSS-Bienestarおよびその他の公的ルートを通じてサービスを受けている地域では、引き続き主要なツールであり続ける可能性が高いです。定期的な自己モニタリングを中断させる可能性があるため、一貫した流通が不可欠です。
デジタルプラットフォームは、3つの最大の大都市市場を超えて臨床的監視を拡大するのに役立つ可能性があります。接続型モニタリングにより、患者は専門センターへの繰り返しの移動なしに臨床医と測定値を共有することができます。この機会は、デバイスの入手可能性、ネットワークアクセス、および共有データに基づいて行動できる臨床ワークフローに依存しています。メキシコ血糖モニタリングデバイス市場は、診断センターと中規模都市が接続型ケア能力を追加するにつれて恩恵を受ける可能性があります。しかし、技術の導入は低所得地域のコストと供給の障壁を取り除くことはありません。償還と専門医へのアクセスが国内で異なる間は、地理的成長は不均等なままでしょう。全国サプライヤーは、公共調達、薬局流通、専門医エンゲージメントを組み合わせた混合アプローチを必要とするでしょう。
競合情勢
メキシコの血糖モニタリングデバイス市場は、SMBGとCGMにおいて異なる競争環境を有しています。Abbott、Roche、LifeScan、Ascensia Diabetes Care、Arkray、Bionime、Nipro、Sinocare、およびTrividia Healthは、従来型モニタリングカテゴリーにおいて確固たる地位を築いています。このカテゴリーにおける競争は、入札参加、価格、製品の入手可能性、および薬局でのプレゼンスを中心に展開されています。Rocheはメキシコにおいて複数のAccu-Chek血糖計製品を販売しています。CGMは成熟度が低く、AbbottのFreeStyle Libreプラットフォームが市場をリードしてきました。Abbottが2025年に発売したFreeStyle Libre 2 Plusは、アラーム機能および接続型アプリケーションを備えた高機能センサーオプションを追加しました。これにより、基本的ストリップベースの検査よりも差別化されたソリューションが提供されています。
各企業は、デバイス単体ではなくエコシステム設計を通じた競争を強めています。AbbottとMedtronicは、AbbottのCGM技術をMedtronicの自動インスリン投与システムおよびスマート注射システムと連携させるグローバルパートナーシップを締結しました。Dexcomの2026年CONNECTトライアルの結果もまた、インスリンを使用していない2型糖尿病患者における使用に関する企業主導の臨床的エビデンスを提供しています。これらの動向は、臨床的エビデンス、アプリケーション、および治療との統合が重要な競争ツールになりつつあることを示しています。デバイスがより広範なケアルーティン内で使用される場合、患者の継続利用を支援することができます。競争上の地位は今後も、臨床的信頼性、価格の手頃さ、供給の継続性、ならびに民間および公的チャネルにわたって機能する能力に依存し続けるでしょう。
メキシコ血糖モニタリングデバイス産業リーダー
F. Hoffmann-La Roche Ltd.
Medtronic
Eli Lilly and Company
Novo Nordisk A/S
Sanofi
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年2月:Trividia Health, Inc.は、メキシコで流通しているすべてのTRUE METRIX、TRUE METRIX AIR、TRUE METRIX GO、およびTRUE METRIX PRO血糖モニタリングシステム(総称して「製品」)のオーナーズブックレット/システム使用説明書を改訂するためのラベル修正を開始すると発表した。
- 2025年10月:Abbottはメキシコでリアルタイムアラームと接続アプリエコシステムを提供する同社最先端の統合CGMプラットフォームであるFreeStyle Libre 2 Plusを発売した。メキシコシティで開催された発売イベントは、リアルタイムCGMアラート機能がメキシコ市場で初めて商業的に利用可能となった機会を示している。


メキシコ血糖モニタリングデバイス市場レポートの範囲
この市場は、メキシコにおける血糖値の測定および追跡に使用される製品の価値を対象としており、自己血糖測定ツールおよび持続血糖測定システムを含み、デバイスおよび消耗品レベルで収益を捕捉している。
スコープの除外事項:糖尿病治療薬、血糖測定ワークフローに使用されない一般的な検査室用化学分析装置、および血糖を測定しない非医療用ウェルネスガジェットは除外する。
メキシコ血糖測定デバイス市場は、デバイスタイプ、患者タイプ、およびエンドユーザーによってセグメント化されている。デバイスタイプ別では、自己血糖測定デバイスと持続血糖測定デバイスに分類される。自己血糖測定デバイスはさらに、血糖測定器、テストストリップ、およびランセットに分類される。持続血糖測定デバイスはセンサーと耐久品に分類される。患者タイプ別では、1型糖尿病、2型糖尿病、および妊娠糖尿病に分類される。エンドユーザー別では、病院およびクリニック、在宅ケア施設、診断センター、および糖尿病専門施設に分類される。本レポートはメキシコ全体の推定市場規模および動向も対象としている。本レポートは上記セグメントについて、金額ベース(米ドル)の市場規模および予測を提供する。
| 血糖計デバイス |
| テストストリップ |
| ランセット |
| センサー |
| 耐久品(受信機およびトランスミッター) |
| 自己血糖モニタリングデバイス | 血糖計デバイス |
| テストストリップ | |
| ランセット | |
| 持続血糖モニタリングデバイス | センサー |
| 耐久品(受信機およびトランスミッター) |


レポートで回答される主要な質問
2031年のメキシコ血糖モニタリングデバイスの予測値はいくらですか?
メキシコ血糖モニタリングデバイス市場は、2026年から8.86%のCAGRで成長し、2031年までに6億4,259万米ドルに達すると予測されています。
メキシコで最大の収益ポジションを持つデバイスカテゴリーはどれですか?
SMBGデバイスは2025年の収益の59.79%を占めており、血糖計、テストストリップ、ランセットが公共施設と在宅ケア施設で広く使用されているためです。
なぜメキシコでは持続血糖モニタリングが成長しているのですか?
CGMは、専門医による使用、接続機能、および高リスクの2型糖尿病患者に対する臨床ガイダンスによって支援されていますが、コストは依然として障壁となっています。
血糖モニタリング収益で最も多くを占める患者グループはどれですか?
2型糖尿病は2025年の収益の65.65%を占めており、診断済みの大規模な患者集団と血糖管理への継続的なニーズを反映しています。
血糖モニタリングデバイスで最も速く成長しているエンドユーザーチャネルはどれですか?
診断センターは、病院施設を超えて検査とフォローアップが拡大するにつれて、2031年までに10.73%のCAGRで成長すると予測されています。
最終更新日:



