
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 17.55 十億米ドル |
| 市場規模 (2026) | 19.93 十億米ドル |
| 市場規模 (2031) | 37.68 十億米ドル |
| 成長率 (2026 - 2031) | 13.59 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米血糖モニタリング市場分析
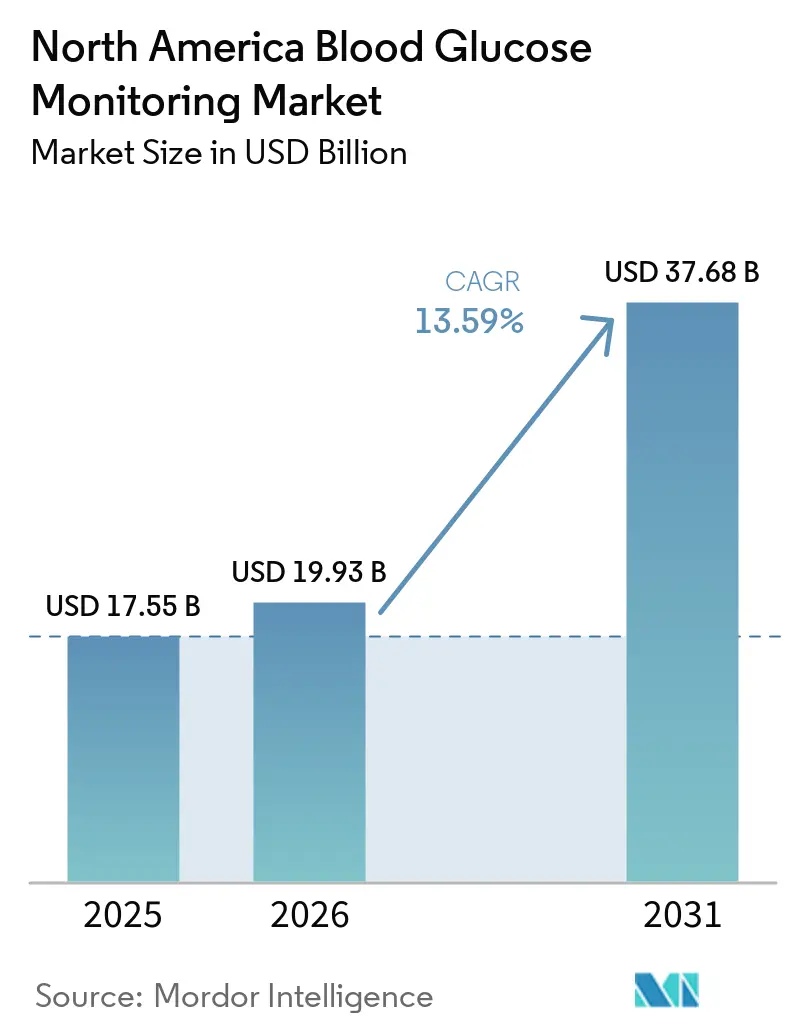
北米血糖モニタリング市場規模は、2025年に175億5,000万米ドル、2026年に199億3,000万米ドルと予測され、2026年から2031年にかけて年平均成長率13.59%で成長し、2031年までに376億8,000万米ドルに達する見込みである。
センサー償還の拡大、長期装着技術の革新、および人工知能糖尿病プラットフォームへのリアルタイムデータ統合が、導入タイムラインを短縮し、従来の指先穿刺式血糖計から収益をシフトさせている。2024年にメディケアの適格要件が拡大され、持続血糖モニタリング(CGM)の潜在的ユーザーが350万人追加された一方、市販(OTC)CGMの参入により、処方箋を必要としない2型糖尿病の成人に向けた小売チャネルが開放された。これらの政策およびチャネルの変化が相まって、北米全域の血糖モニタリング市場における二桁成長を触媒している。
主要レポートのポイント
- デバイス別では、自己血糖測定(SMBG)デバイスが2025年の血糖モニタリング市場シェアの60.1%をリードし、一方でCGMは2031年にかけて年平均成長率13.76%で拡大する見込みである。
- 用途別では、糖尿病管理用途が2025年の血糖モニタリング市場規模の73.21%を占め、健康・ウェルネスモニタリングは2026年から2031年にかけて14.78%の成長が予測される。
- 年齢層別では、成人が2025年のユーザーの73.1%を占め、小児コホートは2031年にかけて年平均成長率15.6%で成長する見込みである。
- 検査タイプ別では、侵襲的検査方法が2025年に61.65%のシェアを獲得し、非侵襲的システムは2031年までに14.21%の成長率を記録する見込みである。
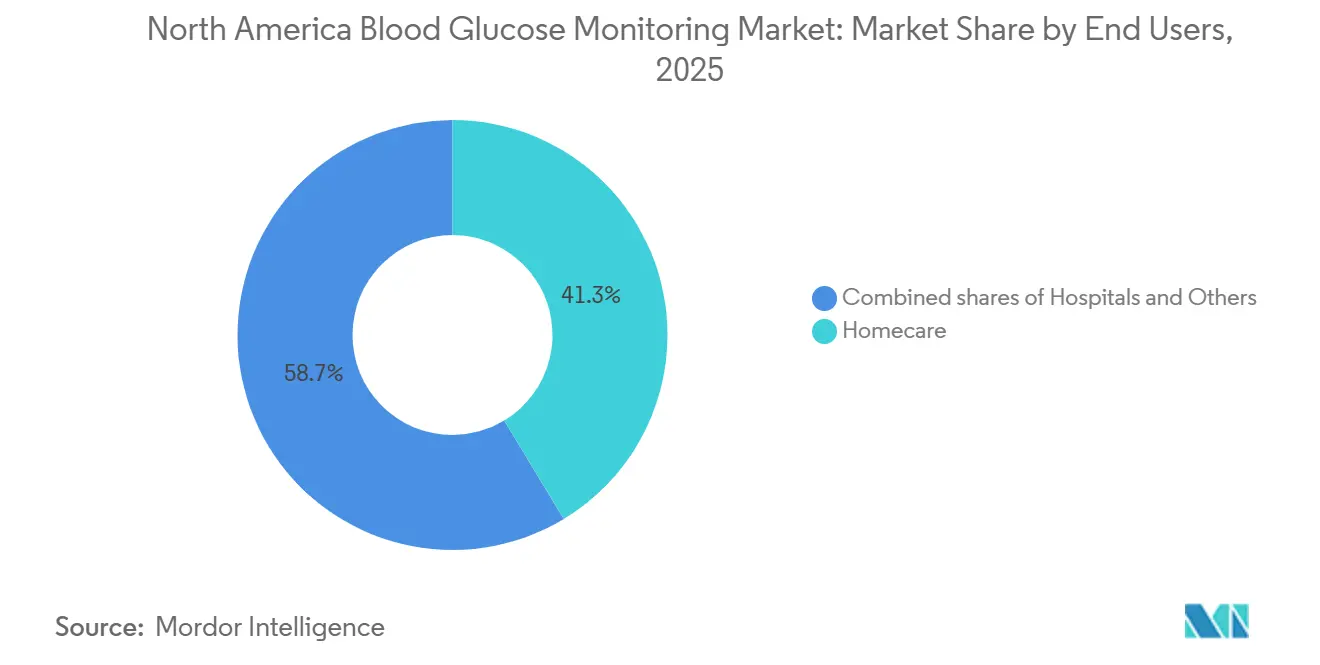
- エンドユーザー別では、在宅ケア環境が2025年収益の41.34%を占め、2031年にかけて15.11%の拡大軌道にある。
- 国別では、米国が2025年の地域価値の83.1%を占め、メキシコは公共部門の調達がアクセスを拡大するにつれ、年平均成長率14.32%で上昇する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 有利な償還拡大(CMS、民間保険会社) | +3.2% | 米国、カナダの州別プランへの波及あり | 短期(2年以内) |
| 長期装着CGMセンサーの技術的進歩 | +2.8% | 北米、米国FDA承認およびカナダHealth Canada認可が主導 | 中期(2〜4年) |
| インスリン使用者を超えた2型糖尿病患者のCGM採用拡大 | +2.5% | 米国およびカナダ、メキシコ都市部(メキシコシティ、モンテレイ、グアダラハラ)での早期普及 | 中期(2〜4年) |
| CGMデバイスの小売・OTCチャネル展開 | +1.8% | 米国、CVS、Walgreens、Walmartの薬局ネットワークに集中 | 短期(2年以内) |
| データ主導型・AI対応糖尿病プラットフォームへのシフト | +1.9% | 米国およびカナダ、メキシコシティおよびモンテレイでのパイロットプログラム | 長期(4年以上) |
| センサー製造のニアショアリングによるサプライチェーンリスクの低減 | +1.2% | 北米、イリノイ州、アリゾナ州、モンテレイの製造拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
有利な償還拡大(CMS、民間保険会社)
2024年のメディケアの規則により、CGMの適用範囲が非集中的インスリン使用者にも拡大され、歴史的な障壁が取り除かれた。これにより、適格な高齢者人口が530万人に倍増し、2025年上半期にメディケア・アドバンテージ加入者の処方が47%急増した。民間保険会社もこの変更に追随し、事前承認のハードルを引き下げ、薬局が全国でOTC CGMを在庫できるようにした。アカウンタブル・ケア組織はこれらのメリットを活用して救急受診を削減し、SMBGからCGMへの収益移行を加速させ、血糖モニタリング市場全体の勢いを高めている。
長期装着CGMセンサーの技術的進歩
FreeStyle Libre 3やDexcom G7などの14日・15日センサーは、平均絶対相対差(MARD)スコアが8.5%未満を達成し、指先穿刺による確認なしにインスリン投与基準を満たしている。ロールツーロール電極印刷による製造上の進歩により、2024年以降、ユニットコストが約25%削減された。1日あたりのモニタリングコストの低下により、CGMは複数回穿刺のSMBGと価格競争力を持つようになり、血糖モニタリング市場全体での病院パイロットおよび小売普及を促進している。
インスリン使用者を超えた2型糖尿病患者のCGM採用拡大
更新されたADA(米国糖尿病学会)基準は、インスリン強度に関わらず、血糖目標の達成に苦労している成人にCGMを推奨するようになった。Kaiser Permanenteの実世界データでは、非インスリン使用者においてSMBGと比較してHbA1cが0.8ポイント低下したのに対し、SMBGでは0.3ポイントの低下にとどまった。自己保険の雇用主は自己負担額を撤廃することで反応し、インスリン治療への移行を遅らせることでプログラムコストを相殺できると見込んでいる。これらの動きが総合的に、これまで十分にサービスを受けていなかったコホートを引き付けることで血糖モニタリング市場を拡大している。
データ主導型・AI対応糖尿病プラットフォームへのシフト
クラウド分析は生の血糖データストリームを予測的インサイトに変換する。Dexcom Clarityの2025年リリースは、予測される低血糖の最大60分前にユーザーに警告する。AbbottのLibreデータはTandemのControl-IQアルゴリズムに供給され、ポンプが5分ごとに基礎レートを調整できるようにしている。FDAのSaMDガイダンスは検証の厳格さを課しているが、エコシステムの価値がコンプライアンスコストを上回り、血糖モニタリング市場の長期的な拡大を支えている。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低所得ユーザーにとっての高い継続的センサー・試験紙コスト | -1.8% | 米国、特に農村部およびメディケイド拡大州、メキシコの無保険者人口 | 短期(2年以内) |
| 極端な血糖範囲における精度・校正の懸念 | -0.9% | 北米、小児および高齢者人口に焦点を当てた全市場に影響 | 中期(2〜4年) |
| 州ごとのメディケイド適用範囲の格差 | -1.2% | 米国、非拡大州(テキサス州、フロリダ州、ジョージア州、アラバマ州)に集中 | 中期(2〜4年) |
| サイバーセキュリティおよびデータプライバシーコンプライアンスコスト(HIPAA、FDA) | -1.0% | 米国およびカナダ、全接続デバイスメーカーに影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低所得ユーザーにとっての高い継続的センサー・試験紙コスト
無保険および低保険の成人は、CGMセンサーに月350米ドル、ブランドSMBG試験紙に60〜150米ドルの定価に直面している[1]。コスト負担が検査の節約につながり、検出されない低血糖および高血糖のリスクを高めている。メーカーが割引プランを提供しているものの、登録上限により多くの人が除外されており、低所得層における近期の血糖モニタリング市場浸透を抑制している。
州ごとのメディケイド適用範囲の格差
CGMへの無制限アクセスを提供しているのは10州のみであり、22州は集中的インスリン使用者への適用を制限している[2]。テキサス州およびフロリダ州では承認の遅延が90日に及び、これらの管轄区域における糖尿病を持つ1,200万人のメディケイド受給者の採用率を低下させている。断片化により、サプライヤーは50の償還ルールを管理することを余儀なくされ、管理コストが増大し、政策の調和が実現するまで血糖モニタリング市場の成長を抑制している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
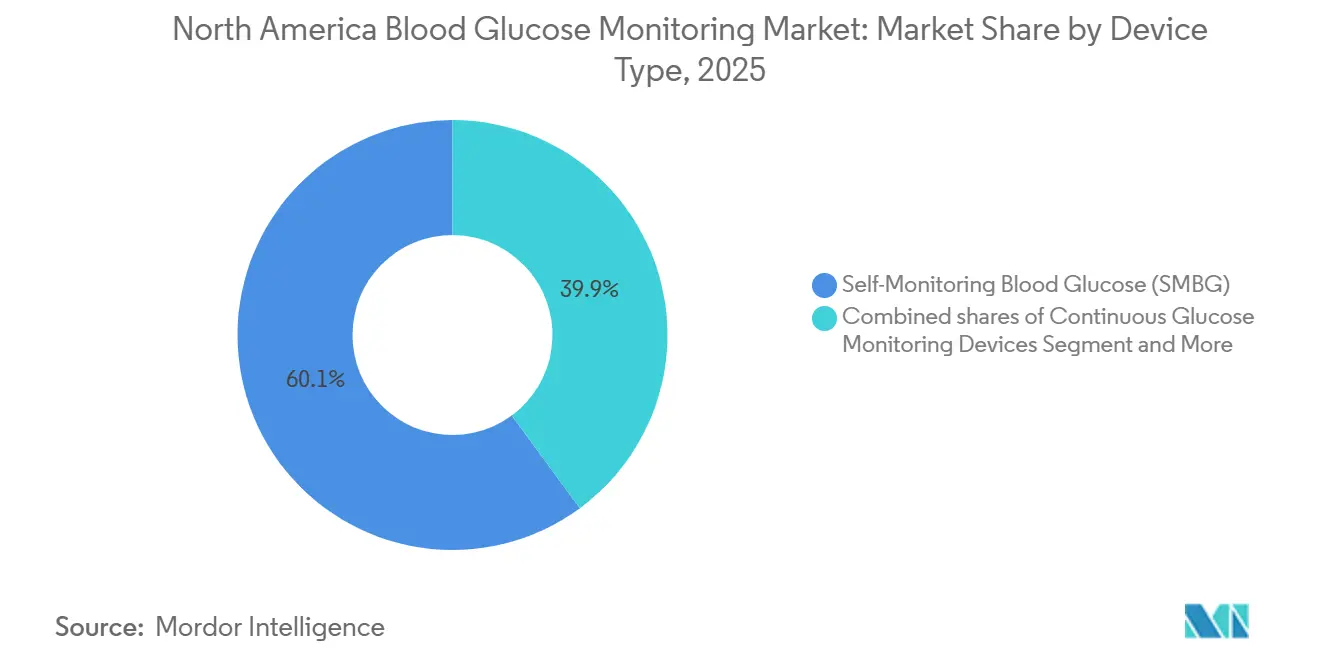
CGMが成長、SMBGが数量を維持CGM収益は、2025年の血糖モニタリング市場シェアの60.1%を占めるSMBGを凌駕する見込みである。CGMの13.76%の成長率は、長期装着センサー、OTC利用可能性、およびメディケア拡大を反映している。1日あたりのコストが低下し、臨床精度が向上するにつれ、CGMの血糖モニタリング市場規模はより速いペースで複利成長する見込みである[3]。SMBGは、ポイントオブケア血糖計が電子健康記録と統合されている病院において依然として定着しているが、ここでも接続型血糖計が継続的なデータフローを模倣することを目指している。
二極化した採用パターンが浮上している:新たに診断された1型糖尿病の小児の大多数は3ヶ月以内にCGMを開始するが、高齢者の普及はインターフェースの複雑さにより遅れている。ベンダーは簡略化されたレシーバーと埋め込み型6ヶ月センサーで対応し、離脱を抑制している。これらのダイナミクスが総合的に、より広い血糖モニタリング市場内でプレミアムCGMと価値重視のSMBGデバイスの両方に対して健全なパイプラインを維持している。


注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
糖尿病管理が支配、ウェルネスモニタリングが台頭治療的糖尿病管理用途が2025年の価値の73.21%を占め、血糖モニタリング市場シェアの最大部分を支えている。クローズドループポンプ、遠隔医療レビュー、および集団健康ダッシュボードがデータ活用を強化し、14.78%の将来成長経路を支持している。
Levels Healthなどのサブスクリプションモデルを通じたウェルネス志向のモニタリングは、フィットネス愛好家や糖尿病予備群にCGMを紹介し、臨床的適応を超えた認知度を高めている。血糖モニタリング市場規模においてはまだ小さな部分を占めるに過ぎないが、ライフスタイル採用は増分的なセンサー量に貢献し、診断時にユーザーを治療経路に誘導する可能性がある。
年齢層別:
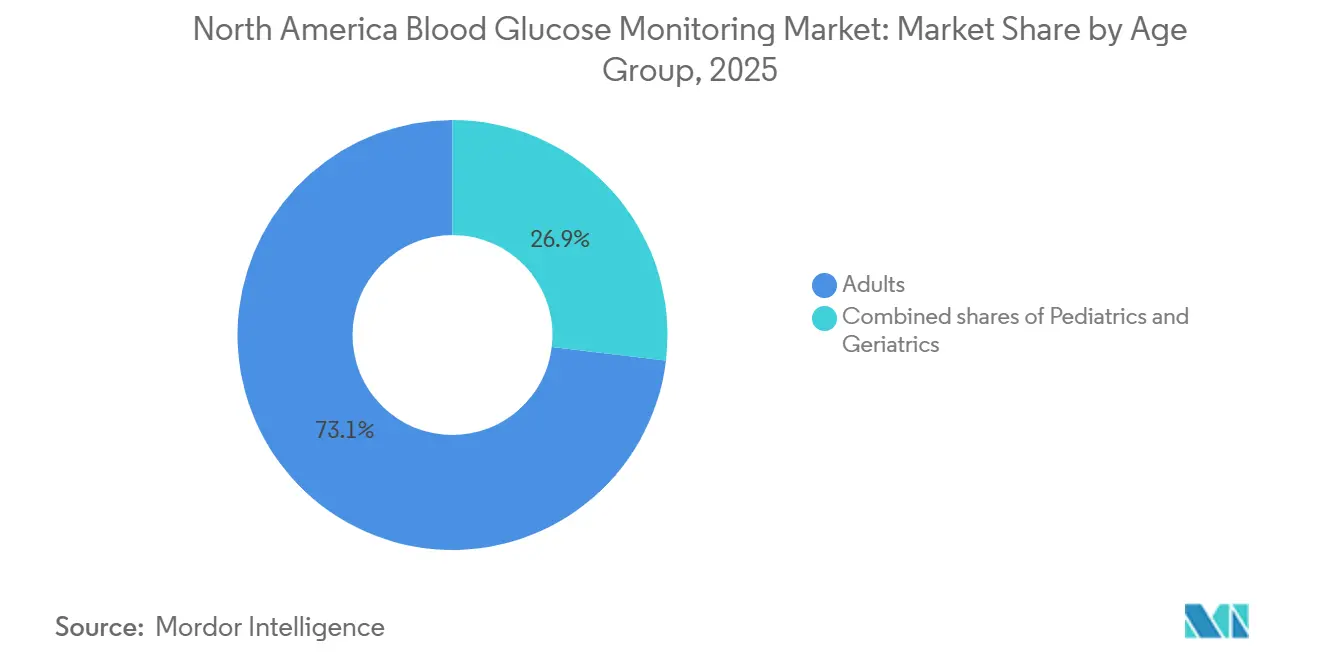
小児の急増、成人ベース成人は2型糖尿病の有病率を反映し、2025年に73.1%のシェアを維持した。しかし、小児セグメントは、学校の方針が授業中のモニタリングを許可し、FDAのラベルが2歳という幼い子供にまで拡大されるにつれ、年平均成長率15.6%を記録する見込みである。メーカーは挿入を簡略化し、介護者による閲覧を可能にすることで、未成年者のアドヒアランスを改善している。
高齢者においては、75歳以上の層でのCGM普及率は65〜74歳コホートの高い採用率と比較して限定的である。皮膚の脆弱性とスマートフォンリテラシーの障壁が移行を遅らせているが、埋め込み型オプションと簡略化されたリーダーが上昇余地を解放し、血糖モニタリング市場の増分的成長を持続させる可能性がある。

注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
検査タイプ別:
侵襲的が支配、非侵襲的が注目を集める侵襲的モダリティが2025年に61.65%のシェアを獲得したが、Know LabsのBio-RFIDなどの非侵襲的プロトタイプは2026年までにFDA申請を目指している。試験でMARD10%未満を達成すれば、非侵襲的ウェアラブルはセンサー恐怖症のユーザーに訴求することで血糖モニタリング市場規模を拡大する可能性がある。
光学的手法は依然として色素沈着および水分干渉の問題を抱えており、臨床的認可が困難な状況が続いている。それにもかかわらず、2025年のベンチャー資金4億2,000万米ドルは、最終的なブレークスルーへの投資家の信頼を示している。一方、侵襲的CGMは化学的性質の改良とセンサー寿命の延長を続け、既存企業の強みを強化している。
エンドユーザー別:
在宅ケアが支配、病院が近代化在宅ケアは、遠隔医療インセンティブおよび月次CGMデータ解釈の20分に対して臨床医に64米ドルを支払う新しい遠隔患者モニタリング(RPM)請求コードにより、2025年収益の41.34%を占めた。バーチャル内分泌科受診への選好が15.11%の成長見通しを支えている。
病院は急性期ケアに不可欠であり続け、ジョイント・コミッション基準を満たす集中型血糖計に依存している。ジョンズ・ホプキンス大学でのパイロット研究では、入院患者CGMによる低血糖の大幅な減少が示されており、FDAが病棟での投与決定を承認すれば将来的な普及が示唆される。長期ケアおよび矯正施設は、堅牢で容易に監査可能なデバイスを必要とする小規模だが専門的なセグメントを代表し、血糖モニタリング市場における機会を補完している。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
米国血糖モニタリング市場
米国は2025年の市場価値の83.1%を占め、血糖モニタリング市場の中核を担っている。メディケアおよび民間保険会社による幅広い給付範囲と、3,730万人の診断済み糖尿病患者が相まって、サプライヤーにとっての規模優位性を維持している。製造業のニアショアリングが加速しており、DexcomのアリゾナにおけるUSD 150 ミリオン規模の工場は米国およびカナダの需要を供給し、欧州向け出荷リスクを低減する。
カナダ血糖モニタリング市場
カナダは州政府が資金を提供するCGMプログラムの恩恵を受けているが、州間の政策格差は依然として存在する。オンリオ州およびブリティッシュコロンビア州は2型糖尿病の集中インスリン療法患者に対して償還を行っているが、ケベック州は厳格なA1cの閾値を適用しており、普及が遅れ、血糖モニタリング市場へのカナダ全体の貢献が抑制されている。
メキシコ血糖モニタリング市場
メキシコは2031年までのCAGR 14.32%で最も成長が速い地域であり、2028年までに50万件のCGM導入を目標とする国家プログラムによって牽引されている。Abbottのモンテレイ流通拠点は納品リードタイムを短縮し、都市部における民間保険会社の初期パイロットプログラムは新興の商業需要の萌芽を示している。一人当たり支出は低いものの、数量ベースの成長により、メキシコは北米血糖モニタリング市場における新興の貢献国として台頭しつつある。
規制環境
北米では、血糖値モニタリング製品はIVD/医療機器規制(糖尿病管理に使用されるSMBGおよびCGM向け)とデジタルヘルス政策(接続型アプリおよび一般的なウェルネス表示向け)の両方にまたがっています。米国では、統合型持続血糖モニタリング(iCGM)システムはFDAによりクラスII(特別管理)として21 CFR 862.1355のもとで規制されており、臨床精度、性能試験、サイバーセキュリティ/データ伝送管理に関する期待事項を定めています。FDAはまた、非侵襲型ウェアラブルに対する境界線も強化しており、2024年2月には、スマートウォッチやスマートリングを血糖値測定に使用しないよう消費者に注意喚起する安全性通知を発出しました。これらの製品はその目的での使用が認可されていないためです。
OTCおよび小売チャネルの活動が拡大するにつれ、ウェルネス位置付けに関する政策の明確化がより重要になっています。2026年1月6日、FDAは一般的ウェルネス製品に関する改訂ガイダンスを発出し、生理学的パラメータ(血糖値を含む)を推定する製品が低リスクの一般的ウェルネス領域にとどまり続けられるのは、診断・管理に関する表示を避け、定義されたリスク基準を満たす場合のみであることを強調しました。カナダでは、Health Canadaが医療機器規則(SOR/98-282)のもとで血糖モニタリングシステムを規制しており、リスクベースの分類とクラスII~IVの機器に対する比例的な臨床エビデンス要件、および体外診断機器に関する明示的な表示要件を用いています。これらの要件を合わせると、州をまたいで事業を展開するサプライヤーにとって、発売順序やバイリンガル表示、添付文書(IFU)戦略に影響を与えます。
競合環境
市場集中度
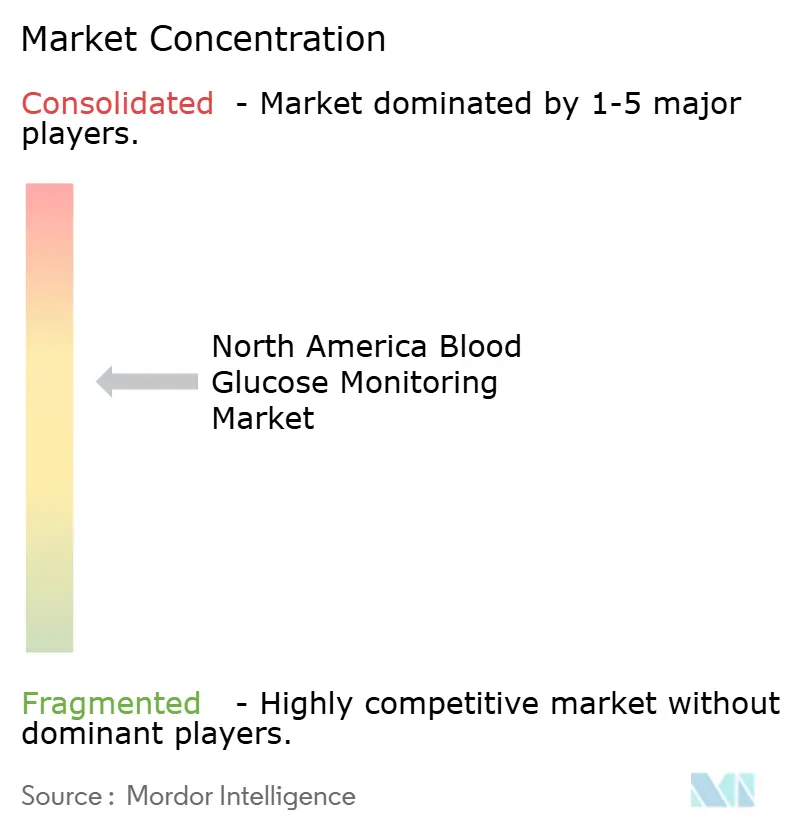
CGM収益の集中度は高く、Abbott、Dexcom、Medtronicがカテゴリー売上の大部分を占めており、これは資本集約度と規制の複雑さを反映している。AbbottのFreeStyle Libreフランチャイズは2025年のグローバル売上において相当な収益を記録し、その相当部分が北米からのものである。Dexcomの導入ベースは250万ユーザーを超え、OTCのSteloは2026年末までにさらに50万人を目標としている。MedtronicのGuardian 4とMiniMed 780Gポンプの組み合わせはクローズドループシステムを構築し、消耗品収益を確保している。
SMBGはプライベートラベルの試験紙ブランドやAscensiaおよびLifeScanの接続型血糖計で断片化されたままである。Senseonicsは高齢者のアドヒアランスの問題に対処するため、長期装着埋め込み型CGMを目指している。Levels Healthなどのダイレクト・トゥ・コンシューマーのウェルネスプラットフォームはカテゴリー横断的な認知度を高め、将来の処方成長を促進する可能性がある。特許出願はセンサーの長寿命化とデュアル分析物モニタリングを重視しており、血糖モニタリング市場の軌跡を形成し続ける継続的なイノベーションを予兆している。
北米血糖モニタリング業界リーダー
-
Dexcom
-
Johnson & Johnson
-
F. Hoffmann-La Roche AG
-
Abbott Diabetes Care
-
Medtronic
- 注:主要企業の掲載順は順位を示すものではありません。
北米血糖モニタリング市場 このレポートでカバーされる企業
- Abbott Laboratories
- Acon Laboratories
- AgaMatrix
- Arkray
- Ascensia
- B. Braun
- Bionime
- Dexcom
- Roche
- GlySens
- Insulet
- Johnson & Johnson
- Medtronic
- Nipro Diagnostics
- Nova Biomedical
- Rossmax
- Senseonics Holdings
- Tandem Diabetes Care
- Trividia Health
- Ypsomed
市場機会と将来展望
償還の拡大と小売/OTCアクセスの拡大により、2型糖尿病コホートとホームケアワークフロー全体で機会が広がっており、要件は単体型メーターから、接続性を備えたサービス対応型ソリューションへとシフトしています。重要なホワイトスペースは、CGM、分析、自動インスリン投与間の相互運用性であり、製造業者は診療所と患者のロックイン摩擦を軽減する機器の組み合わせへと移行しています。Medtronicが2025年4月にMiniMed 780Gを相互運用可能な自動血糖コントローラーとして機能させるためにFDAへ510(k)申請を行ったことは、この方向性を裏付ける根拠であり、主要センサーファミリー間でポンプとCGM構成要素をより自由に組み合わせ可能にする、より広範な取り組みも進んでいます。
製品サイクルにおける機会は、より長い装着時間、簡素化されたオンボーディング、ソフトウェアによる機能アップグレードにも集中しつつあり、臨床医の業務負担を比例的に増やすことなく薬局および消費者直販チャネルでの規模拡大を支えています。2026年2月、Dexcom G7(K253737)に対するFDA 510(k)承認は、既存のクラスII特別管理のもとでの段階的なCGMアップグレードのペースを裏付けました。2024年のOTC CGM向け専用消費者向け製品コードに関する規制整備も、新たな法的経路を必要とすることなく対象市場を拡大しました。サプライヤーにとって、短期的な商業的アップサイドが最も顕著に見られるのは、これらの規制およびチャネルの変化が、支払者による補償範囲の積極的な拡大と一致する場面であり、2024年に潜在的なCGM利用者を350万人追加し、2025年に処方の勢いを加速させたMedicare政策変更もこれに含まれます。この組み合わせにより、手頃な価格プログラム、データプライバシー準拠ツール、持続的データを実行可能なケアプランに変換する診療所向け分析といった差別化されたオファリングの余地が生まれています。
最近の産業開発事情 北米血糖モニタリング市場
- 2026年7月:Dexcomは、カナダの成人向けにDexcom G7 15日間持続血糖モニターについてHealth Canadaの認可を取得しました。装着期間の延長認可はモニタリングの継続性を支え、センサー交換頻度を減らすことで、州の償還制度や薬局チャネルにおけるDexcomの立ち位置を強化します。
- 2026年6月:Medtronic MiniMedは、MiniMedスマート投与システムと専用で連携するよう設計された統合型血糖・ケトンデュアルセンサーを商業化するため、Abbottとの契約拡大を発表しました。この動きにより、ケトンセンシングが差別化された安全機能として位置付けられ、CGMセンシングと自動投与プラットフォーム間のエコシステムの結びつきが深まります。
- 2025年7月:Abbottは、カナダでFreeStyle Libre 3 Plusを発売し、主要な州の償還市場において小型フォームファクターCGMへのアクセスを拡大しました。この展開は、センサーの装着感と使いやすさが服薬遵守に影響するホームケアおよび糖尿病管理プログラムにおける、より広範な採用を支えます。
北米血糖モニタリング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、北米全域における糖尿病管理および日常的な健康モニタリングを目的としたグルコース測定に使用されるグルコースモニタリングデバイスおよび関連消耗品を対象としています。自己血糖測定システムおよび持続グルコースモニタリングシステムを含み、定義された調査期間において米ドル建てで価値を追跡しています。
調査対象外:本調査は、インスリン投与デバイス、一般的な糖尿病治療薬、および日常的なグルコースモニタリングを目的としない広範な病院検査診断を除外しています。
セグメンテーション概要
- デバイス別
- 自己血糖測定デバイス
- 持続血糖モニタリングデバイス
- 新興の非侵襲的ウェアラブル
- 用途別
- 糖尿病管理
- 健康・ウェルネスモニタリング
- その他
- 年齢層別
- 小児科
- 成人
- 高齢者
- 検査タイプ別
- 侵襲的
- 非侵襲的
- エンドユーザー別
- 病院
- 在宅ケア
- その他
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、血糖モニタリングとして適格なものの境界を設定し、毎年確認可能な安定した参照データを収集するために使用されました。CDCの糖尿病統計、製品認可に関する米国FDAデバイスデータベース、CMSの保険適用・償還に関する最新情報、およびカナダ統計局の健康指標などの公開情報源を活用し、普及シグナルとアクセス状況を把握しました。
モデルを実用的なものにするため、企業の年次報告書や投資家向けプレゼンテーション、主要な薬局・販売業者の最新情報、および検査頻度やCGM装着時間を論じた信頼性の高い医学誌を用いて、価格・数量のコンテキストも構築しました。必要に応じて、企業財務情報の有料サブスクリプションおよび特許データベースを活用し、較可能な製品収益のヒントや技術の進展を整理しました。ここに記載されているソースは網羅的なものではなく、追加的なデータ収集、検証、および明確化のために他の公開資料も参照しています。
一次インタビューおよびサーベイ
一次調査は、米国、カナダ、およびメキシコ全域のデバイスメーカー、販売業者、支払者関連ステークホルダー、臨床医、糖尿病療養指導士、ならびに調達・チャネルマネージャーを含む多様な関係者との議論を通じて実施されました。これらのインプットは、どの製品カテゴリーを計上すべきか、CGMの交換サイクルおよびセンサー装着の前提がどのようにトレンド推移しているか、そして小売チャネルと償還チャネルの間で価格がどのように異なるかを確認するために役立てられました。その後、回答内容をモデルの調整に反映しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:19% |
| 中位層:42% | 部門・ユニットリーダー:21% |
| 中小規模プレーヤー:20% | マネージャー:60% |
市場規模算定と予測
規模算定は、糖尿病有病率と治療対象人口をモニタリング強度の見込みに結びつけ、それをデバイスおよび消耗品の消費量に換算するトップダウン型の需要プール積み上げから始まります。実際には、推定CGMユーザー数、センサー交換頻度(装着日数および年間センサー数)、トランスミッターまたは耐久品の交換サイクル、患者一人当たりのSMBGストリップ使用量、ならびに侵襲的手法と非侵襲的手法の間のミックスシフトといったユニットドライバーをモデルで追跡しています。
数量が確定した後、償還ダイナミクス、小売価格シグナル、および成熟したCGM製品における予想価格低下を反映したブレンドビューを用いて平均販売価格を適用します。サプライヤーが報告する地域別収益分割のサンプリング、販売業者フィードバックによるチャネルミックスの検証、および臨床検査基準に対する患者一人当たりの推定支出の妥当性確認を含む選択的なボトムアップチェックを用いて合計値を裏付けます。予測においては、保険適用の拡大、OTC(市販)での入手可能性、および2型糖尿病における普及見込みに関する一次インプットに基づいてシナリオ分析を実施します。シナリオ作業は、観察された交換パターンと整合性を保つベースケースの軌跡に変換されます。ボトムアップチェックでギャップが生じた場合は、保守的なシェアおよび価格帯を用いて補完し、複数の回答者が同一の方向性を確認した場合にのみ幅を広げます。
データ検証と更新サイクル
市場合計が単一の前提に依存しないよう、検証は複数の層で実施されます。ユーザー一人当たりの推定センサー数、SMBGユーザー一人当たりのストリップ数、耐久品の交換タイミングなど、主要比率の前年比の乖離を確認し、承認前にソースロジックに遡って外れ値を精査します。
また、調査範囲の整合性と計算の一貫性について第二のアナリストレビューを実施し、データポイントが大幅に変化した場合や政策イベントによってアクセスが変わる可能性がある場合にはフォローアップコールを実施します。レポートは年次で更新され、主要な償還・規制・価格イベントが発生した場合には中間更新が追加されます。納品前に最終確認を完了し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの北米血糖モニタリング市場規模と他の公表推計値との比較
北米における血糖モニタリングの公表市場規模は、同一の製品カテゴリーを説明しているように見える場合でも、大きく異なることがあります。その差異は通常、モニタリングとして何を計上するか、定期的な消耗品をどのように扱うか、そして価格・普及の前提をどれだけ迅速に更新するかによって生じます。
Mordor Intelligenceがデバイスと消耗品を合わせた需要プールに基づいた推計を維持するため、CGMセンサーの交換サイクル、モニタリング用途にマッピングされる糖尿病管理のシェア、および国別の普及シグナルとのクロスチェックを実施しています。これは、デバイスのみの狭い視点や、より広範な糖尿病デバイスバスケットとは異なるアプローチです。実際には、テストストリップとCGMセンサーが完全に含まれているかどうか、平均価格の低下速度の前提、およびメキシコが米国と同じ償還・調達タイミングでモデル化されているかどうかに差異が現れることが多いです。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 175.5 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 65.2 ビリオン 米ドル(2025年) | この数値はデバイス重視の調査範囲を反映していると考えられ、センサーやストリップなどの定期的な消耗品を過小計上している可能性があり、アクティブユーザー一人当たりの年間支出モデルが低くなります。 |
| 地域コンサルタンシーB | 324.7 ビリオン 米ドル(2025年) | この推計は、より広範なデバイスの枠組みを使用し、ユーザー一人当たりの支出を高く想定しているか、より広い包含セットを採用している可能性があり、交換サイクルと価格低下が厳密に制約されていない場合に合計値が過大になることがあります。 |
3つの数値の差異は主に、調査範囲の境界と定期的な使用量を年間価値に換算する方法によって説明されます。数量を交換サイクルに基づいて算定し、償還およびチャネルフィードバックで確認した価格を適用することで、毎年見直し可能なシンプルなドライバーに追跡可能な数値が得られます。
レポートで回答される主要な質問
北米血糖モニタリング市場の2031年の予測値はいくらか?
血糖モニタリング市場は2031年までに376億8,000万米ドルに達すると予測されている。
北米全域で最も急成長しているデバイスカテゴリーはどれか?
持続血糖モニタリングシステムは2031年にかけて年平均成長率13.76%で進歩しており、主要カテゴリーの中で最高である。
メディケアの政策はCGM採用にどのような影響を与えたか?
CMSは2024年に適格要件を拡大し、対象となる高齢者人口を即座に倍増させ、2025年にメディケア・アドバンテージ加入者のCGM処方を47%引き上げた。
北米で最も急速な市場成長を示している国はどこか?
メキシコは国家糖尿病プログラムがCGMデバイスを広く展開するにつれ、予測年平均成長率14.32%でリードしている。