
ヨーロッパ布張り家具市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 4.24 十億米ドル |
| 市場規模 (2026) | 4.46 十億米ドル |
| 市場規模 (2031) | 5.75 十億米ドル |
| 成長率 (2026 - 2031) | 5.22 % |
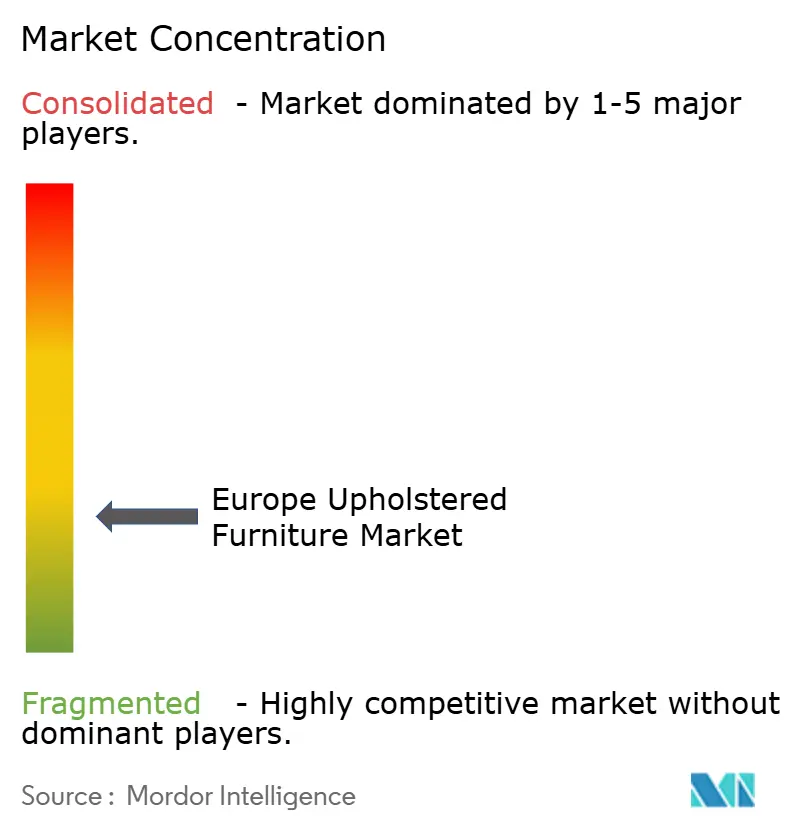
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ布張り家具市場分析
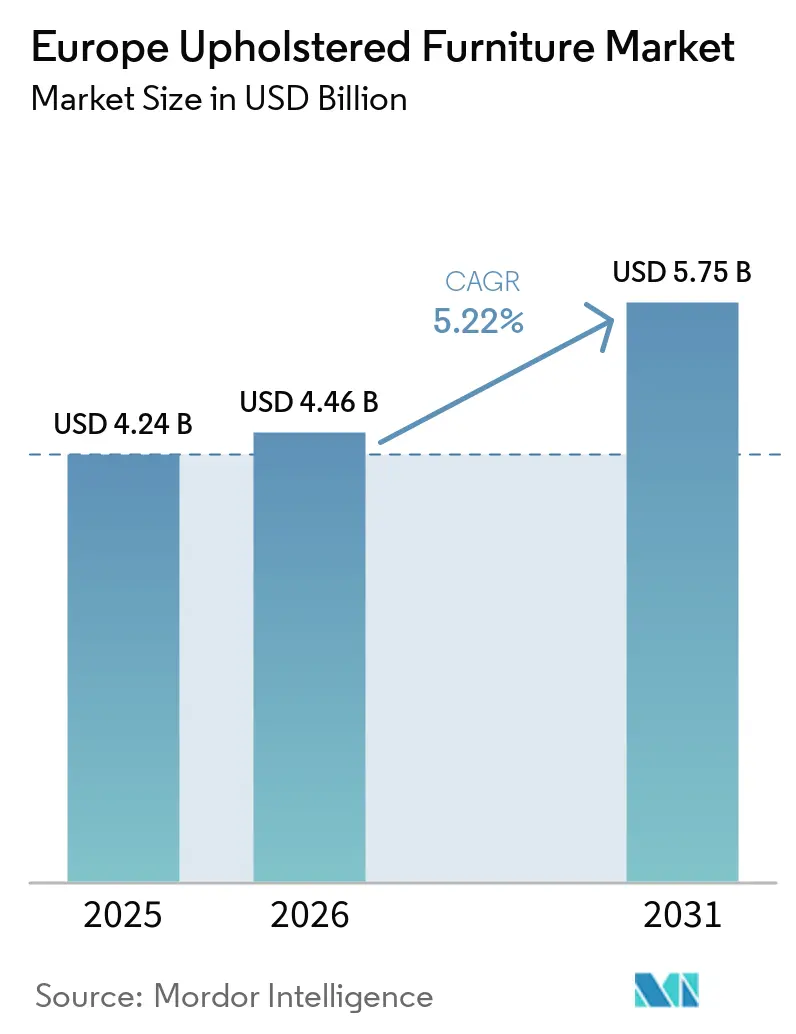
ヨーロッパ 張り地家具 市場の規模は、2025年の42.4億米ドルから2026年には44.6億米ドルへと成長し、2026年から2031年にかけて年率5.22%のCAGRで拡大し、2031年には57.5億米ドルに達すると予測されている。
ヨーロッパの家具市場が2031年に向けて着実に拡大し、住宅用家具が総需要の大半を占める中、ソファや張り地ベッドなどの高付加価値カテゴリーは、家具支出の増分に対して不均衡に大きなシェアを獲得し続けている。この軌跡は、ヨーロッパの家庭がインテリアの刷新を続ける一方、商業バイヤーが主要スポーツイベントを前にリファービッシュサイクルを加速させる中で、このセクターの底堅さを裏付けている。域内の消費者はコンフォート重視のデザイン、モジュール式構成、およびサステナビリティの認証を優先しており、メーカーはトレーサビリティとサーキュラリティへの対応に向けてサプライチェーンの再設計を迫られている。デジタルファーストの購買行動はさらに競争環境を塗り替えており、拡張現実ツール、バーチャルショールーム、翌日配送の約束が既存の小売業者にオムニチャネルモデルの採用を促している。同時に、原材料価格の変動生産者に木材およびフォームコストのヘッジや代替エンジニアリング素材への転換を強いており、コスト管理上の圧力が強まっている。さらに、ビルド・トゥ・レント住宅やホスピタリティ改装への機関投資が大量調達の機会を生み出し、裁量的な家庭支出への市場の伝統的な依存を緩和している。
レポートの主要ポイント
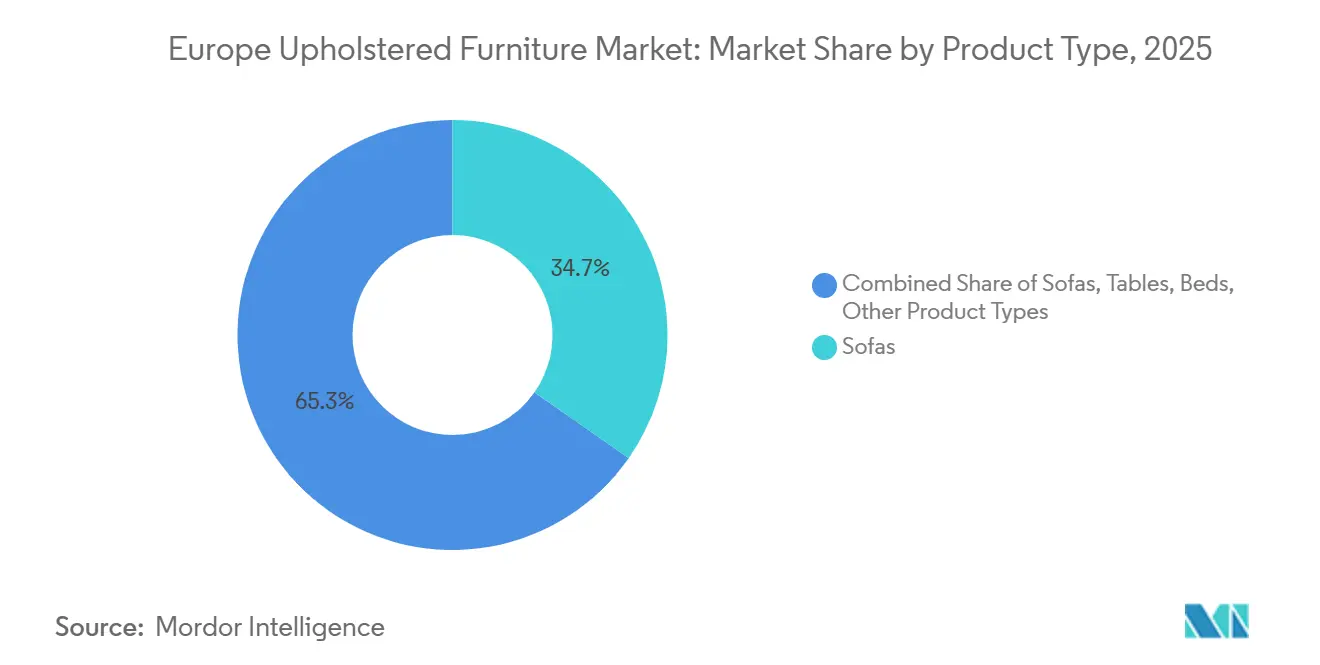
- 製品タイプ別では、ソファが2025年のヨーロッパ張り地家具市場シェアの34.72%を占め、ベッドは2031年までに最も速い6.78%のCAGRを記録すると予測されています。
- 用途別では、住宅セグメントが2025年の市場シェアの67.10%を占め、商業用途は2031年までに6.42%のCAGRを記録すると予想されています。
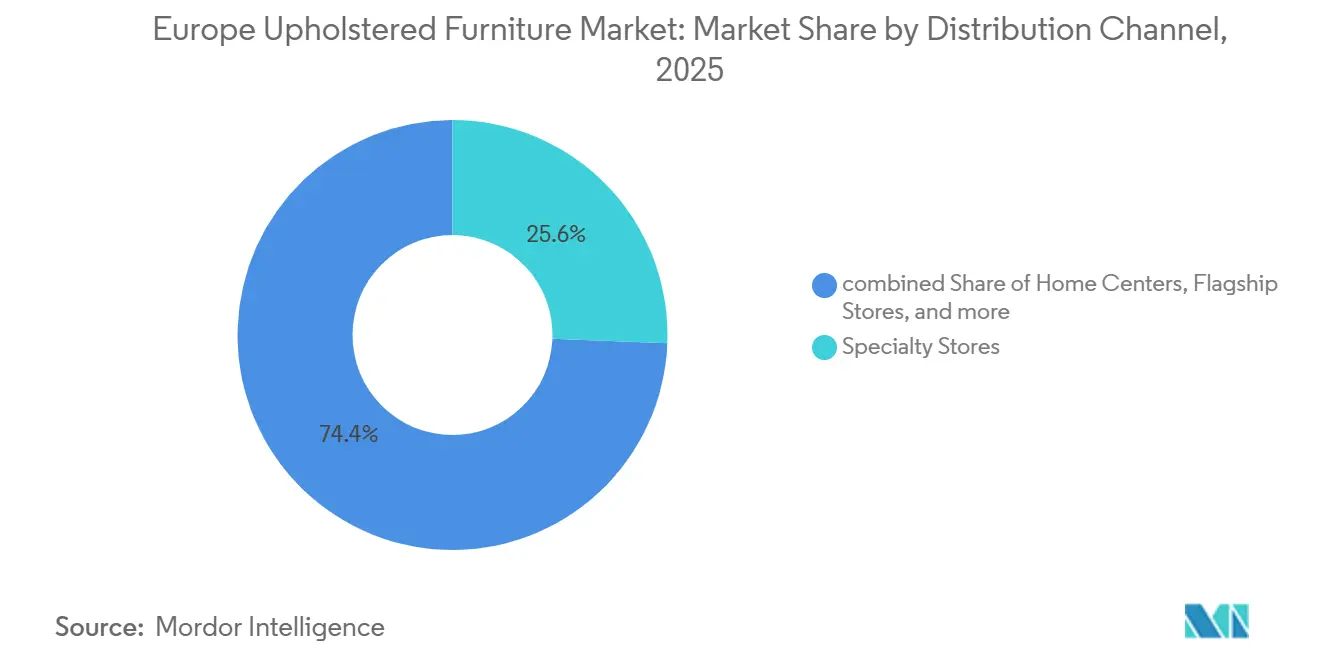
- 流通チャネル別では、専門店が2025年の市場規模の25.61%のシェアでトップとなりましたが、オンラインプラットフォームは2031年までに8.84%のCAGRで拡大すると予測されています。
- 地域別では、イギリス、フランス、ドイツが2025年のヨーロッパ張り地家具市場の46.85%を占め、北欧諸国は2026年から2031年にかけて最も高い5.52%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGRの予測に対する影響(約)(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 住宅改修・買替サイクルの拡大 | +1.2% | イギリス、ドイツ、フランス、イタリア、スペイン | 中期(2~4年) |
| ミレニアル世代・Z世代購買者のプレミアム化 | +0.9% | ドイツ、イギリス、北欧諸国、ベネルクス | 長期(4年以上) |
| 賃貸向け住宅プロジェクトの拡大 | +0.7% | ドイツ、イギリス、オランダ、スペイン | 中期(2~4年) |
| 宿泊施設の改装需要の波(オリンピック・欧州選手権) | +0.5% | フランス、ドイツ、スペイン、イタリア | 短期(2年以内) |
| 家具サブスクリプションおよびサービスとしての家具モデルの普及 | +0.6% | イギリス、ドイツ、オランダ、北欧諸国 | 中期(2~4年) |
| デジタルプリントされたパフォーマンスファブリックによるマスカスタマイゼーションの実現 | +0.8% | ドイツ、イタリア、イギリス、フランス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
住宅改修・買替サイクルの拡大
ハイブリッドワークの定着により居住空間が多目的化し、リノベーションの間隔が7~10年から約5~7年に短縮されているため、住宅改善支出は増加し続けています。ドイツ全土の家具小売業者は2024年において買替購入が二桁成長を記録し、エルゴノミクスソファや高さ調節可能なラウンジャーがウィッシュリストの上位を占めました[1]。サイクルの短縮化は、中価格帯およびプレミアム価格帯における数量需要を押し上げることで、ヨーロッパ布張り家具市場に恩恵をもたらしています。これはまた、メーカーにモデルの刷新頻度の加速、モジュールプラットフォームの採用、開発リードタイムの短縮を促しています。エネルギー効率の高い改装に対する政府インセンティブは、エコラベル基準を満たす新しい家具の購入をさらに後押ししています。結果として、サプライチェーンはクイックレスポンス能力への投資を進め、季節的なインテリアトレンドの変化に合わせたジャストインタイムの布張り生産が可能になっています。
ミレニアル世代・Z世代購買者のプレミアム化
若いヨーロッパの消費者は、布張りアイテム1点あたりの支出を上の世代と比べて最大30%多く配分し、エントリー価格より持続可能な素材とオーダーメイドの美学を重視しています。モジュール式セクショナルソファ、コンバーチブルデイベッド、スマートファブリック仕上げへの嗜好が、ヨーロッパ布張り家具市場全体の平均販売価格を押し上げています。ソーシャルメディアの影響はトレンドサイクルを加速させ、ショールームを常に新鮮に保つマイクロコレクションや限定コラボレーションを生み出しています。小売業者はデジタルコンフィギュレーターを拡充することでアソートメントの複雑さに対処し、購買者がファブリック、脚のデザイン、アクセサリーのアドオンをリアルタイムで組み合わせられるようにしています。調達の透明性を示すブランドがロイヤルティを獲得しており、Z世代の購買者はチェックアウト前にトレーサビリティラベルとカーボンフットプリントスコアを確認します。より高額な取引へのシフトはマージンを向上させる一方で、耐久性とライフエンド引き取りプログラムへの期待も高まっています。
賃貸向け住宅プロジェクトの拡大
機関資本は2024年にヨーロッパの賃貸向け住宅(BTR)スキームに176億米ドル以上を投入しており、各ユニットは通常家具パッケージを必要とし、そのうち布張り製品が約40%を占めています[2]。ディベロッパーは、SKUの標準化、タイトな建設スケジュール内での現場設置の保証、テナント入れ替え時の交換サービスの提供が可能なサプライヤーを優遇します。ヨーロッパ布張り家具市場はこうして、工場稼働率を安定させる長期・複数ユニットの契約を獲得しています。ISO認証の耐久性試験と防汚パフォーマンスファブリックを備えたメーカーが競争優位を得ています。BTR需要はベルリン、ロンドン、アムステルダムなどの大都市圏に集中していますが、波及する発注が地域の工場にも届き、国境を越えたロジスティクスネットワークを支えています。このセグメントは、都市部の建物に多い貨物用エレベーターや狭い階段を通過できる組み立て式デザインのイノベーションも促進しています。
主要イベントに先立つ宿泊施設改装需要の波
フランス、ドイツ、スペインのホテルは2028年オリンピックおよびユーロ2032大会に先立ってロビーと客室を刷新しており、家具の買替スケジュールを8~10年から約6~8年に短縮しています。商業グレードのソファは今や厳格な耐火性・耐摩耗試験に合格する必要があり、サプライヤーに高度なコーティングと高密度フォームの採用を促しています。調達チームはチェーン全体でデザインの統一性を優先し、スケーラブルな裁縫・縫製能力を持つメーカーへのブロック発注を行います。ヨーロッパ布張り家具市場は大口発注量という恩恵を受けていますが、ホテルが改装の遅延を避けるためにリードタイムの確実性が依然として重要です。イベント主導の支出は2026年から2027年にピークを迎えますが、その後も観光回復の継続が需要を下支えすると予想されます。設計、製造、設置サービスを一括提供できる企業が改装契約の大部分を獲得します。
阻害要因の影響分析*
| 阻害要因 | CAGRの予測に対する影響(約)(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| インフレに連動した裁量支出の圧迫 | –1.1% | ヨーロッパ全域、特にスペイン、イタリア | 短期(2年以内) |
| 木材・フォーム原材料投入価格の変動 | –0.8% | ヨーロッパ全域、製造拠点 | 中期(2~4年) |
| EU エコデザイン規制に伴うサステナビリティコンプライアンスコストの上昇 | –0.9% | EU全域、特にドイツ、フランス、北欧諸国 | 長期(4年以上) |
| 西ヨーロッパにおける熟練した布張り職人の不足 | –0.6% | 西ヨーロッパ、特にイタリア、英国、ドイツ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
インフレに連動した裁量支出の圧迫
持続的なインフレは名目賃金上昇と実質購買力の間に格差を生み出し、多くの家庭が大型の家具購入を先送りする原因となっています[3]。家庭用家具の小売販売量は、スペインとイタリアで2024年に12~15%落ち込みましたが、値上げにより名目売上高は増加しました。ヨーロッパ布張り家具市場はこうして二極化した需要を目の当たりにしています。高級ブランドは安定した受注を記録し、バリューチェーンは積極的なプロモーションを展開し、中間市場ブランドは差別化に苦しんでいます。小売業者は売上を刺激するために0%金利ファイナンスや後払いスキームを導入していますが、マクロ経済の不確実性の下で与信リスクプロファイルが厳格化しています。メーカーは商業契約への多角化によって軟調な小売需要を相殺しています。インフレが緩和されれば、抑制された買替需要が反発を解き放つ可能性がありますが、消費者信頼感は今後2年間の変動要因であり続けます。
木材・フォーム原材料投入価格の変動
OSBおよびMDFパネルの価格は四半期ごとに最大25%の変動を見せており、ポリウレタンフォームコストは石油化学品の価格変動に連動して総利益率を圧迫しています[4]。サプライヤーはバイオベースフォームの代替品や加工木材代替品を模索していますが、これらの素材のスケールアップには多大な資本とコンプライアンス試験が必要です。B2B契約のコストプラス価格条項が一部エクスポージャーを緩和していますが、小売ラインは転嫁余地を制限する競争上の上限に直面しています。ヨーロッパ布張り家具市場はこうして、原材料ショックに対抗するためにリーン生産方式、歩留まり最適化、デジタル在庫予測に注力を強めています。一部のプレーヤーは地域の製材所との年間供給契約を締結し、数量コミットメントと引き換えに価格確実性を確保しています。森林伐採や有害化学物質を規制する規制の動きがさらに調達戦略を複雑にし、最終的には価格タグまたは運営効率に反映されなければならないコンプライアンスコストを加算しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ソファが収益を支えながらベッドが加速ソファは2025年のヨーロッパ布張り家具市場シェアの34.72%を生み出し、ヨーロッパの家庭におけるリビングルームの中心的な存在としての役割を裏付けています。モジュール構成、内蔵USB充電器、防汚パフォーマンスファブリックがカテゴリーをデザインイノベーションの最前線に保ち続けています。一方ベッドは、睡眠の健康に対する消費者意識の高まり、調節可能なフレーム、スマートセンター統合を背景に6.78%のCAGRを記録する見込みです。ベッドのヨーロッパ布張り家具市場規模は2031年に15億7,000万米ドルに達すると予測されており、ウェルネス志向の機能に対してプレミアムを支払う消費者の意欲を反映しています。椅子とリクライニングチェアはハイブリッドワーク規範から恩恵を受け、エルゴノミクス認証がホームオフィス向けの必須セールスポイントへと変化しています。収納オットマンやコンバーチブルソファなどのニッチ製品は縮小する都市部の住宅に巧みに対応し、製品スペクトル全体でスペース効率の高いソリューションへの需要を強化しています。
継続的な製品差別化が、ファブリック、仕上げ、モジュールアドオンが標準SKUの審美的魅力を刷新することで、リピート購入を促進しています。LimontaなどのサプライヤーによるデジタルプリントTechnology(デジタル印刷技術)が、大量の最小発注数なしに迅速なカスタマイズを可能にし、中堅ブランドにパーソナライゼーションへの手頃な経路を提供しています。共通のデザイン言語、共有された脚のプロファイル、統一されたカラーパレットがメーカーのコンポーネント調達の合理化とモデル移行のダウンタイム削減を助けています。一方、ライフエンドへの考慮が新製品開発に影響を与えており、分解しやすいフレームと単一素材クッションがリサイクルコンプライアンスを容易にしています。これらのトレンドが研究開発チームにエコ意識の高い購買者に響くゆりかごから墓場まで(クレードル・トゥ・クレードル)認証の追求を促しています。その結果、製品レベルのイノベーションはプレミアム価格の維持とコモディティ化圧力との戦いにおける決定的なレバーであり続けています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能です
用途別:
商業用の上昇局面の中で住宅用が優位を保つ住宅用セグメントは2025年のヨーロッパ布張り家具市場シェアの67.10%を保持し、継続する住宅改善文化とハイブリッドワークトレンドの持続性に支えられています。家庭は快適さを高めるソファ、デイベッド、ラウンジチェアに裁量予算を配分し続けており、これらはリモートワーク用シートとしても活用されています。ドイツの改修助成金やフランスのエネルギー効率税額控除が居住空間の改善をさらに促進し、マクロ経済の逆風の中でも小売ショールームを活気づけています。一方商業用セグメントは、企業オフィスの再設計、宿泊施設の改修、ヘルスケアへの投資に後押しされて、6.42%のCAGRで成長すると予測されています。職場戦略は今や、コントラクトグレードのセクショナルや防音ラウンジポッドへの追加需要を生み出すソフトシーティングを備えたコラボレーションエリアを重視しています。
商業チャネルの契約では、マーティンデール摩耗試験やCAL-117耐火基準などの耐久性指標が優先されており、メーカーに実験室試験とサードパーティ認証への投資を促しています。商業スペースに充当されるヨーロッパ布張り家具市場規模は、不動産オーナーが家具調達をより広範なウェルネスおよびESGアップグレードに組み込むにつれて着実に成長することが期待されています。学生向け専用住宅や高齢者向け施設の増加が、オーダーメイドのシーティングエルゴノミクスと安全機能を求める追加的なニッチ市場をもたらしています。賃貸向け住宅ユニットは商業スケールで家具を調達しながらもテナントを引き付けるための住宅的美学を必要とし、伝統的な用途の境界を曖昧にする混合調達モデルが普及しています。この収斂はサプライヤーに対し、異なるコンプライアンス体制を満たしながらSKUの一貫性を維持するという課題を突きつけています。
流通チャネル別:
オムニチャネル戦略が浸透専門店は2025年のヨーロッパ布張り家具市場シェアの25.61%を維持し、厳選されたアソートメントと店内デザインコンサルテーションを活用してプレミアム価格帯を支えています。しかしオンラインプラットフォームは、拡張現実による可視化技術の進歩、返品無料ポリシー、大型商品に対応したラストマイル物流に支えられて、堅調な8.84%のCAGRを記録すると予測されています。電子商取引チャネルを通じて取引されるヨーロッパ布張り家具市場規模は2031年までにほぼ倍増する見込みであり、既存の小売業者はクリック&コレクトサービスと3D商品コンフィギュレーターを統合せざるを得なくなっています。フラッグシップストアはセンソリーファブリックディスプレイ、バーチャルルームプランナー、サステナビリティストーリーテリングコーナーを重視した体験型ショールームへと移行しています。ホームセンターチェーンはQRコード対応カタログや複合現実キオスクを導入して物理とデジタルの体験をつなぐ店内改装を進めています。
ダイレクト・トゥ・コンシューマーの新規参入者は、ソーシャルコマース戦術とインフルエンサーコラボレーションを活用して若年層のマインドシェアを獲得しており、卸売マークアップを経由しないことが多いです。NORNORMなどの企業が先駆けるサブスクリプションモデルは、法人顧客が家具をリースできるようにし、市場に定期収益ストリームを加えています。物流イノベーションは依然として重要であり、フラットパックデザインとリサイクル可能な包装が損傷率と排出量を削減しています。データ駆動型在庫配分をマスターした小売業者は、トレンド感度の高いカラーウェイにおけるマークダウンリスクを最小化しています。これと並行して、顧客が交換または修理のための引き取りをシームレスに期待するオムニチャネル返品インフラが戦略的重要性を増しています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能です
地域分析
ドイツおよび北欧諸国のアップルスタード家具市場
イギリス、フランス、ドイツは2025年のヨーロッパ張り地家具市場の46.85%を占め、ドイツは市場の20.12%のシェアを保持しており、堅固な経済、多様化した小売形態、および拡大するビルド・トゥ・レント開発に支えられています。ドイツの消費者はエコラベル、高い製造品質、および狭い都市レイアウトに対応したモジュラーデザインを求めており、サプライヤーはエンジニアリングの精度を重視するよう促されています。しかしながら、インフレが裁量的支出を抑制するにつれて成長の勢いは緩やかになり、小売業者はエントリーレベルの品揃えを拡充するよう促されています。対照的に、北欧諸国地域は高い可処分所得、デザイン重視の文化、および強力な循環経済政策により、5.52%のCAGRで成長すると予測されています。スカンジナビアの消費者は、ミニマリストの美学と文書化されたサステナビリティの実績を融合させたメーカーに対して高いブランドロイヤルティ示しています。
より広範なヨーロッパ市場
イリスは通貨の変動リスクに直面しているものの、コンプリメントを重視したセクショナルソファがコンパクトなアパート生活に共鳴する重要な輸入市場であり続けています。フランスの職人技への需要は高級価格帯を支えており、スペインとイタリアは観光業に牽引されたホスピタリティ需要を活用して商業販売を活性化しています。ベネルクス市場は人口規模こそ小さいものの、一人当たりの家具支出においては存在感を発揮しており、オーダーメイドの注文を迅速に処理できるサプライヤーに恩恵をもたらしています。ポーランドやチェコなどの東欧諸国は製造アウトソーシングにおけるシェアを拡大しており、西欧ブランドにとってのコスト優位性とニアショアリングのメリットを提供しています。こうした地理的な差異は、ヨーロッパのアップホルスタード家具市場において、ローカライズされた製品品揃えと多段階のサプライチェーンの必要性を浮き彫りにしています。
規制環境
単一市場に流通する張り地家具に対するEU全域の製品・化学物質規制が強化されている。一般製品安全規則(EU)2023/988は2026年5月29日から適用され、消費財に関する安全性、トレーサビリティ、リコール義務を強化する。欧州委員会実施決定(EU)2026/901は、より広範な製品安全枠組みの中で子供用家具の安全性に関して参照される規格を含む、関連する欧州規格を列挙することで適合性を支援する。
材料および循環性に関する規則は、フレーム、パネル、張り地材料に直接影響を及ぼしている。REACH附属書XVIIのもと、家具および木質製品に対するホルムアルデヒド排出限度(0.062 mg/m3)が2026年8月6日から適用され、メーカーは正式な試験制度とより厳格な部材仕様へと移行を迫られている。欧州委員会のESPR作業計画(2025年-2030年)では、家具とマットレスが今後のエコデザイン措置の優先製品グループとして特定されており、委任法は2028年までの採択が示されている。これとは別に、ECHAは繊維、張り地、革、アパレル、カーペットを対象とするPFAS関連の規制作業を進めており、サプライチェーン監査と代替化学物質の緊急性を高めている。
バリューチェーン分析
欧州の張り地家具のバリューチェーンは、原材料(木材および木質パネル、金属、ポリウレタンおよび代替フォーム、繊維または革の張り地材料、接着剤・仕上げ材)から始まり、部材加工(裁断・縫製カバー、フォーム成形、フレーム製造)、組立・張り作業、そして包装、物流、小売またはコントラクト流通へと進む。EU域外からの調達がより顕著になっており、輸入は欧州市場の約22%を占めており(2019年の18%から上昇)、外部供給ショックへの露出を高め、欧州拠点メーカーとの価格競争を激化させている。
コンプライアンスとデータ要件が上流の各段階に及び始めており、サプライヤー適格性評価や運用プロセスを変化させている。EU森林破壊防止規則(EUDR)に基づく木材および木質原料のトレーサビリティ義務、および企業持続可能性デューデリジェンス指令(国内実施は2026年7月までに予定)に関連する持続可能性デューデリジェンス義務は、文書化、リスク審査、報告を部材・材料のサプライネットワークのより深い層まで拡大している。ESPRの方向性、デジタルプロダクトパスポートの準備(2027年からバッテリーなど他の製品グループで初期展開が開始)も、原材料サプライヤー、メーカー、オムニチャネル小売業者を結ぶ相互運用可能な製品データ、試験、ラベリングのワークフローへの投資を加速させている。
競争環境
ヨーロッパ布張り家具市場は依然として分散した状態にあり、IKEA、Steinhoff、Natuzzi、DFS、Roche Boboisを筆頭とする5大プレーヤーが市場全体のわずかな部分を集合的に保持するにとどまっています。IKEAは規模の効率性、垂直統合型サプライチェーン、および2024年に49万5,000点の製品でループを閉じた買取イニシアチブを活用し、エコ意識の高い購買者の間でブランドエクイティを強化しています。SteinhoffとDFSは、異なる照明条件下でファブリックスウォッチをシミュレートする店舗改装と共同ブランドのVRルームプランナーを通じてオムニチャネルのフットプリントを強化しています。Natuzziはイタリアの職人技をさらに深め、カスタマイズオプションとより短い納期を両立する「すぐに住める」クイックシップコレクションを展開しています。Roche Boboisはデザイナーコラボレーションを活用し、排他性を守るために限定エディションを常時入れ替えています。
戦略的差別化は、サステナビリティの認証、デジタルケイパビリティの構築、サプライチェーンの機動性にますます焦点を当てています。市場リーダーは木材の原産地とカーボン強度をマッピングするブロックチェーントレーサビリティプラットフォームに投資し、EU エコラベル要件とZ世代の透明性への期待に応えています。また、AR対応コンフィギュレーターと物流自動化への投資も進んでおり、2人組の配送クルーが30分以内にセクショナルを組み立てられるようにし、顧客満足度を高めています。ダイレクト・トゥ・コンシューマーの新規参入者は、シンプルな価値提案、中間マージンなしの価格設定、サブスクリプションまたは買取保証を提供することで既存プレーヤーのシェアを侵食しています。これに対し、既存プレーヤーはフレキシブルなレンタルスキームを試験運用し、残存価値リスクを引き受けるためにフィンテック企業との提携を模索しています。原材料規制が厳格化する中、リサイクルPETファブリックとバイオベースフォームの組み込みをめぐる競争もさらに激化しています。
注目すべき競争の戦場は、ホテルチェーンや賃貸向け住宅ディベロッパーがターンキーソリューションを要求するコントラクトチャネルにあります。専任のB2B部門を持つ企業は複数年のフレームワーク契約を締結し、工場稼働率の予測可能性を確保し、小売需要の変動を緩和しています。プライベートブランド小売業者向けのホワイトラベル製造は、中間市場ブランドが社内生産の諸経費なしにマージン拡大を追求するにつれて成長しています。ニッチな布張り専門業者の的を絞った買収が職人技的ケイパビリティや地域的フットプリントのシナジーを加えるという形で、統合圧力は持続しています。しかし、独占禁止規制の監視、サプライチェーンの複雑性、文化統合のハードルが大型合併の展望を遅らせており、ヨーロッパ布張り家具市場を機動力のある挑戦者に対して開かれた状態に保っています。
ヨーロッパ布張り家具業界リーダー
-
IKEA Group
-
Steinhoff International
-
Natuzzi S.p.A.
-
DFS Furniture Plc
-
Poltrona Frau
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ 張り地家具 市場 このレポートでカバーされる企業
- IKEA Group
- Steinhoff International
- Natuzzi S.p.A.
- Poltrona Frau
- DFS Furniture Plc
- Ligne Roset
- Vitra International AG
- Roche Bobois
- Ekornes ASA (Stressless)
- Calligaris S.p.A.
- BoConcept
- Himolla
- Hülsta
- Kinnarps
- Muuto
- Tetrad Ltd
- Fama Sofas
- La-Z-Boy (Europe)
- Duresta Upholstery
市場機会と将来展望
循環型デザインとコンプライアンス主導の製品差別化は、材料、データ、サービスの分野で張り地家具業界のプレーヤーに機会を生み出している。持続可能な製品のためのエコデザイン規則(EU)2024/1781は2024年7月18日に発効し、2025年-2030年の作業計画では家具が優先製品グループとして挙げられており、メーカーは分解性、修理可能性、透明性の向上をサポートする設計へと移行を迫られている。2026年8月6日から適用されるREACHのホルムアルデヒド限度もまた、低排出パネルの選択、サプライヤーの試験能力、SKUを横断して再利用可能な部材レベルのコンプライアンス文書の価値を高めている。
チャネルとビジネスモデルの変化は、モジュール式で宅配に適した形態やサブスクリプション型利用モデルにおける機会を後押ししており、特に小売業者や職場向け購買者が柔軟性を求める場合に顕著である。SwyftやNoah Livingなどのデジタルファーストのモジュール式座席ブランドは、構成主導のアソートメントとeコマース優先の発見が、オムニチャネル小売業者と並んでシェアを獲得していることを示しており、本レポートの対象範囲は欧州の一部地域におけるファニチャー・アズ・ア・サービスの導入拡大も反映している。EU域外からの輸入が増加し、2026年初頭の主要市場での需要が軟調とされる中、メーカーと小売業者は物流イノベーション(圧縮技術を含む)、現地生産によるリードタイムの優位性、build-to-rentやホスピタリティのリフォームサイクルに関連するコントラクトプログラムに注力し、裁量的小売の変動性を反復的なB2B需要量と均衡させようとしている。
最近の産業開発事情 ヨーロッパ 張り地家具 市場
- 2026年7月:DFS Furniture Plcは2026年6月28日終了年度の取引状況報告を発表し、収益性の改善とネット銀行負債の減少を示した。この報告では、いくつかの欧州市場で家具需要が不均一な状態を維持する中、業務規律とコスト管理への注力強化が強調された。競合企業にとっては、価値志向の張り地カテゴリーにおける生産性とマージン管理の基準を引き上げるものとなった。
- 2026年5月:イングカグループ(IKEA)は、フランス投資計画とより広範なオムニチャネル拡大の一環として、フランスのリモージュにコンパクトなIKEA店舗を開設した。この小型フォーマットの店舗網は、より身近な場所での買い物を支援し、大型の張り地製品向けにデジタル注文とフルフィルメントを組み合わせることができる。このフォーマットの変化は、集客のために大型店舗に依存する専門店チェーンや中価格帯小売業者への競争圧力を高めている。
- 2024年12月:IKEAはフランスで年間75万台のマットレスを処理できる大型マットレスリサイクル施設を開設した。このプロジェクトは、大型の睡眠製品向けの循環型経済インフラを強化し、張り地ベッドおよび関連カテゴリーに隣接する廃棄段階の対応への投資を示している。また、EUの持続可能性への期待の高まりに沿った小売業者による下取り・リサイクルの取り組みも支援している。
ヨーロッパ 張り地家具 市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場はヨーロッパで販売される張り地家具を対象としており、クッションと覆い(ファブリックまたはレザー)が完成品の重要な部分を占める座席および関連家具を意味し、価値はエンドユーザーへの販売時点で測定されます。
対象外の範囲:非張り地家具、床材、および原材料として販売されるスタンドアロンのテキスタイルまたはフォームは除外します。
セグメンテーション概要
- 製品タイプ別
- 椅子
- ソファ
- テーブル
- ベッド
- その他の製品タイプ
- 用途別
- 住宅用
- 商業用
- 流通チャネル別
- ホームセンター
- フラッグシップストア
- 専門店
- オンラインプラットフォーム
- その他の流通チャネル
- 地域別
- ヨーロッパ
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他のヨーロッパ
- ヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ヨーロッパにおける家庭用および商用家具支出の需要コンテキストを構築することから始まり、製品ミックスシグナルと貿易マーカーを使用して張り地家具に絞り込みました。Eurostatの家計支出表(COICOP)、家具製造に関するEurostatの構造的事業統計、および製品コード別の家具輸出入フローを示すUN ComtradeおよびEU税関リリースなどの公開データセットを参照しました。
市場モデルを実際の活動に基づかせるため、国家統計局からの建設・住宅改修統計、および価格変動の説明に役立つインフレと消費者物価指数シリーズを含む公式マクロ指標も確認しました。これらのインプットは、需要の変化、チャネルの変化、および調達の更新を把握するために、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い業界紙の報道で補完されました。必要に応じて、企業財務および出荷レベルの輸出入チェックのための有料サブスクリプションを使用して、方向性のあるトレンドを検証しました。このデスクソースリストは例示的なものであり、データ収集と明確化の過程で他の多くの公開参考資料が使用されました。
一次イタビューおよびサーベイ
一次調査は、張り地家具の境界内に含まれるものを検証し、住宅と商業需要、およびオフラインとオンライン販売の分割を確認することに焦点を当てました。メーカー、ディストリビューター、小売業者、および素材バイヤーと対話し、議論はヨーロッパの主要な需要センターと小規模な輸入主導市場をカバーしており、仮定が一つの地域のみに依存しないようにしました。
回答者のインプットは、チャネルレポートで通常捕捉される張り地アイテムと、半完成品として販売されることが多い除外アイテムを確認するのにも役立ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | 最高経営幹部(CXO):15% |
| 中位層:44% | 機能・ユニットリーダー:27% |
| 小規模プレイヤー:19% | マネージャー:58% |
市場規模算定と予測
規模算定は、家計支出パターン、商業フィットアウト活動指標、および張り地製品の強度を示す貿易・生産シグナルからヨーロッパの家具需要を再構築するトップダウンアプローチを使用して構されました。これらの合計を確立した後、張り地カテゴリーミックス、輸入品と国内生産品の供給シェア、およびチャネル参加者が議論した典型的な価格帯に関するチェックを使用して調整しました。
最終的な数値を現実的に保つため、サンプル国のロールアップ、小売業者およびディストリビューターのチャネルチェック、および一般的な張り地アイテムのいくつかについての単純な数量×平均販売価格の構築など、選択的なボトムアップ近似値で合計を裏付けました。住宅完成数と改修活動、消費者支出と信頼感、家具製品コード別の輸入浸透率、原材料主導の価格変動(フォームとテキスタイル)、およびオンラインシェア変化のペースが最も影響力のあるインプットでした。
予測はシナリオ分析を使用して作成され、基本パスはマクロ需要指標に結びつけられ、その後価格正常化と住宅減速についてストレステストが行われました。小規模国のボトムアップカバレッジが薄い場合、ギャップは地域合計からのシェアベースの配分によって処理され、その後別のインタビュー検証ラウンドが行われした。
データ検証と更新サイクル
モデルアウトプットは、貿易の方向性、製造活動、および暗示される一世帯当たりの支出が各国で合理的な範囲内に収まっているかどうかなど、独立したシグナルと照合して確認されました。外れ値は第二のアナリストパスで確認され、大きな差異が生じた場合はチャネルミックス、価格変動、および一時的なプロジェクト需要を再確認するためのフォローアップアウトリーチが行われました。
データセットは毎年更新され、急激な投入コストの変動、材料に影響する規制変更、または主要な需要ショックなどの重大なイベントが発生した場合には中間更新が行われます。納品前に、最新の公開リリースと最近のインタビューフィードバックが市場数値に反映されていることを確認するための最終レビューを完了します。
Mordor Intelligenceのヨーロッパ張り地家具市場規模と他の公表推計との比較
ヨーロッパの張り地家具について異なる市場規模が見られるのは通常のことであり、出版社が境界を異なる場所に設定することが多く、同じ価格ポイント、ャネルカバレッジ、または国のセットを常に使用するわけではないためです。住宅と消費者信頼感によって家具の価格と需要が急速に変動する可能性があるため、タイミングも重要です。
輸入・生産シグナルを追跡し、通貨タイミングとインフレ調整を更新し、張り地のみの製品境界を適用することで、Mordor Intelligenceは合計を膨らませる可能性のある広範な家具バスケットや隣接するホームカテゴリーのカウントを避けています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.24 ビリオン 米ドル(2025年) | |
| 産業データ出版社A | 20.70 ビリオン 米ドル(2025年) | EURで報告され、より広いヨーロッパの国々セットにわたる生産、消費、および貿易をカバーする産業価値を使用しており、張り地アイテムのみのエンドマーケット販売よりも広い価値プールを表す可能性があります。 |
| 消費者需要トラッカーB | 201.00 ビリオン 米ドル(2025年) | 固定された複数国のヨーロッパバスケットの家具、家具調度品、および床材にわたる家計支出を測定しており、より広い消費者カテゴリーを捕捉しており、張り地家具製品のみに限定されていません。 |
表の広がりは主に範囲と何がカウントされているかによって説明され、一部のソースは張り地のみの販売ではなく、消費者家具バスケット全体または業界全体の価値プールを報告しているためです。明確な包含基準、一貫した価格ロジック、および貿易・需要指標に対する繰り返し可能なチェックにより、推計は追跡可能で計画への再利用が容易な状態を維持しています。
レポートで回答される主要な質問
ヨーロッパ布張り家具市場の2026年における規模は?
ヨーロッパ布張り家具市場の規模は2026年に44億6,000万米ドルに達し、2031年までに57億5,000万米ドルに達すると予測されています。
ヨーロッパにおける布張り家具の予測成長率は?
市場は2026年から2031年にかけて住宅改修および商業改修が需要を押し上げるにつれて、安定した5.22%のCAGRで成長すると予測されています。
ヨーロッパ全体で販売をリードしている製品カテゴリーは?
ソファは2025年の市場シェアの34.72%を占め、モジュールデザインとパフォーマンスファブリックに支えられた収益リーダーであり続けています。
最も急速に拡大している流通チャネルは?
オンラインプラットフォームは2031年にかけて8.84%のCAGRを記録すると予測されており、AR可視化ツールと改善されたラストマイル配送によって牽引されています。
ベッドが最も急成長している製品セグメントである理由は?
睡眠ウェルネスとスマートベッド技術への消費者意識の高まりが、ベッドを6.78%のCAGRで成長させ、伝統的なカテゴリーを上回っています。