
ヨーロッパ観客スポーツ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
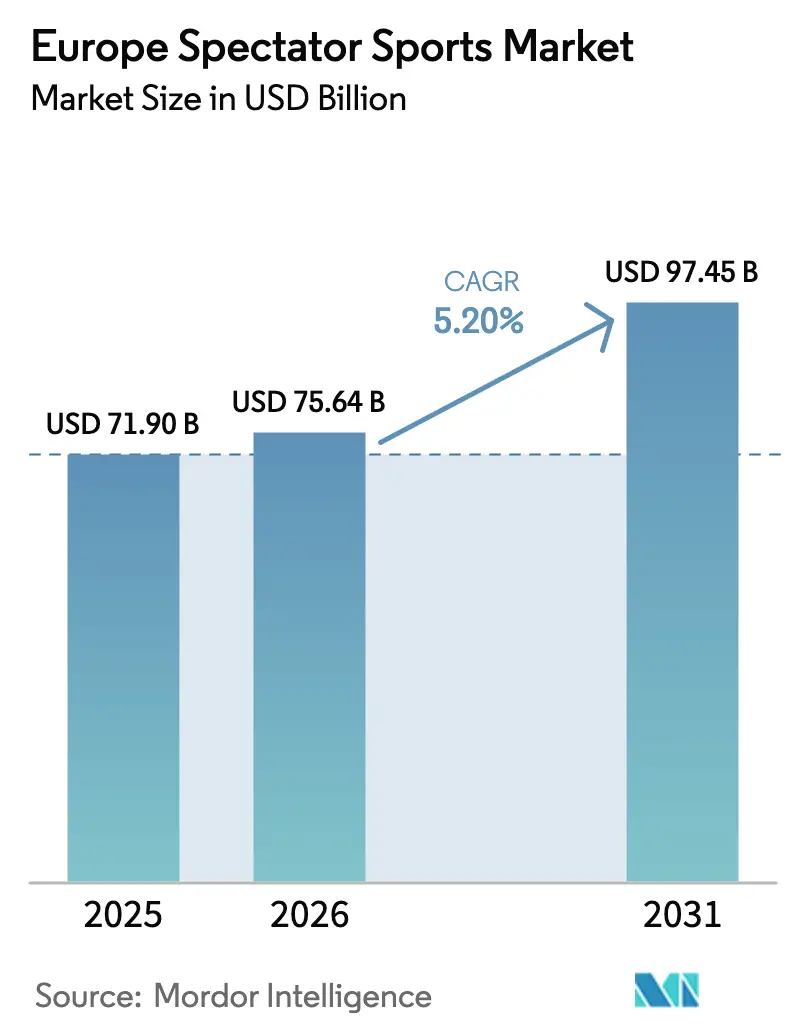
| 基準年の市場規模 (2025) | 71.90 十億米ドル |
| 市場規模 (2026) | 75.64 十億米ドル |
| 市場規模 (2031) | 97.45 十億米ドル |
| Growth Rate (2026 - 2031) | 5.20 % |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ観客スポーツ市場分析
ヨーロッパ観客スポーツ市場は2025年に719億米ドルと評価され、2026年の756億4,000万米ドルから2031年には974億5,000万米ドルへと成長し、予測期間(2026年〜2031年)におけるCAGRは5.2%と推定されます。この上昇軌道は、権利保有者が従来の純粋な量的拡大から価値中心の収益化へと転換し、希少なプレミアムコンテンツを従来の放送事業者およびストリーミング配信会社の双方に対してパッケージ提供する能力を持つことを反映しています。急増するオーバー・ザ・トップ(OTT)投資、高利益率のホスピタリティを志向したスタジアム改装、および大陸規模のアクティベーションに対するスポンサーの旺盛な需要が、安定した収益の視認性を強化しています。スポンサーがデータリッチなエンゲージメントプログラムを求めて新たなシェアを獲得する中でも、権利料はヨーロッパ観客スポーツ市場を下支えし続けています。一方、UEFA(欧州サッカー連盟)がファイナンシャル・フェアプレーの執行を強化することで、不遵守のコストが上昇し、財務規律を持つクラブが構造的な優位性を得る方向へと競争バランスが傾いています[1]アディダスは、Mercedes-AMG PETRONASとの複数年パートナーシップを通じてフォーミュラ1に参入し、モータースポーツにおけるブランドの足跡を拡大しました。
レポートの主要ポイント
- タイプ別では、スポーツチームおよびクラブが2025年のヨーロッパ観客スポーツ市場において56.12%の収益シェアでリードし、レーシングは2031年に向けて最も高い9.38%のCAGR見通しを記録しました。
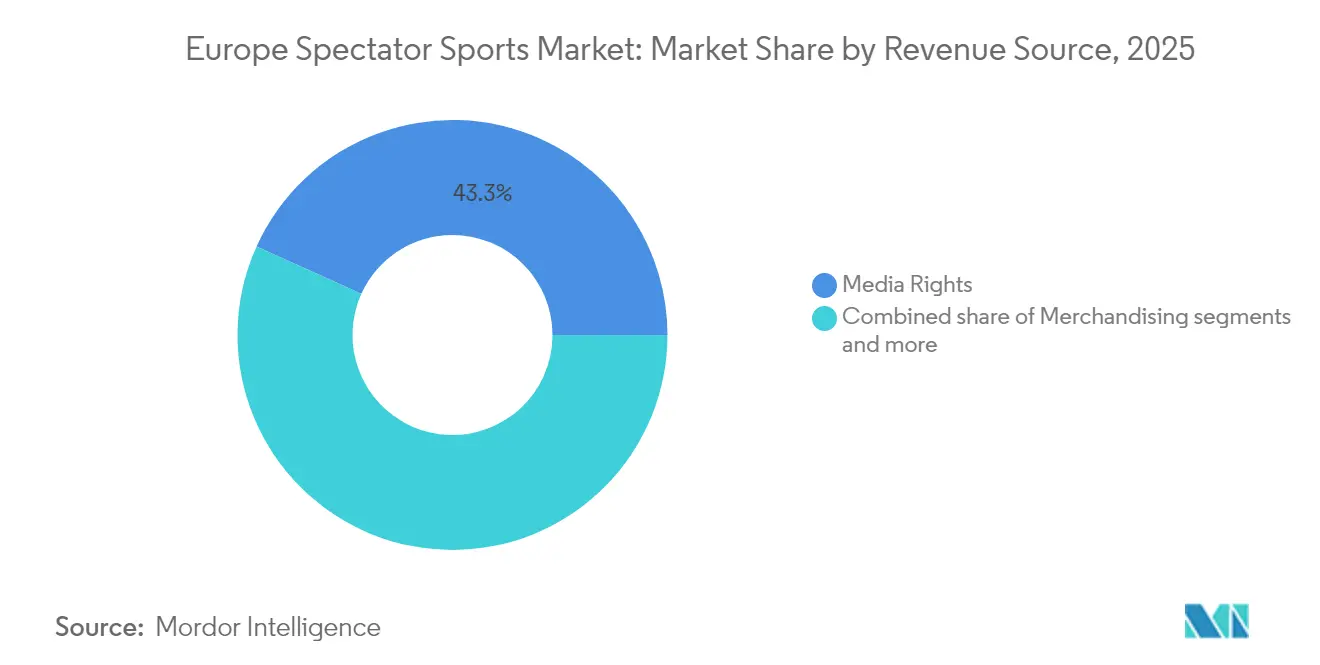
- 収益源別では、メディア権利が2025年のヨーロッパ観客スポーツ市場収益の43.25%を供給しましたが、スポンサーシップは2031年までに11.39%のCAGRで最速の拡大が見込まれています。
- スポーツ種別では、サッカーがヨーロッパ観客スポーツ市場の65.74%のシェアを維持し、女子サッカーは13.85%のCAGRを追跡しており、他のあらゆる競技を大幅に上回るペースとなっています。
- 地域別では、イギリスが2025年のヨーロッパ観客スポーツ市場収益の28.05%を占め、北欧ブロックは2031年に向けて最高の8.05%の地域CAGRを達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算) 予測値(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| OTTプラットフォーム 投資の急増 | +1.2% | グローバル、特にイギリス、ドイツ、フランスに集中 | 中期 (2〜4年) |
| 汎ヨーロッパ規模の スポンサーシップ契約の拡大 | +0.8% | EU主要市場、BENELUXおよび北欧への波及 | 長期(4年 以上) |
| スタジアムの 近代化とプレミアムシート改装 | +0.6% | イギリス、ドイツ、 スペイン、イタリア | 長期(4年 以上) |
| 女子プロリーグの 人気拡大 | +0.9% | グローバル、特にイギリス、ドイツ、オランダでの早期進展 | 中期 (2〜4年) |
| マイクロベッティング& インプレイ賭博の台頭 | +0.7% | EU規制市場、 制限管轄区域を除く | 短期(2年 以内) |
| EU規制当局による カーボンニュートラルイベント義務化 | +0.4% | EU加盟国、 各国実施内容に差異あり | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
OTTプラットフォーム投資の急増
ストリーミング参入者は、近期の利益率が圧縮されても加入者成長を確保するため、目玉コンテンツの権利を積極的に入札することでヨーロッパのスポーツ経済を再編しました。DAZNがベルギー・プロリーグのパッケージを2030年まで年間8,750万米ドル(8,420万ユーロ)で落札したことは、従前の1億700万米ドル(1億300万ユーロ)の契約を下回るにもかかわらず、収益性よりも規模拡大を優先する戦略的意図を示しています[2]Chambers and Partners、「スポーツ法2025年版 – ベルギー」、practiceguides.chambers.com。アマゾンやディズニーなどのグローバル企業は、広大な顧客エコシステムを活用してスポーツをスタンドアロンの利益サイロではなくロイヤルティの基盤として位置付けています。既存の放送事業者は対応を迫られ、権利支出の増加かコンテンツラインナップの多様化かの選択を余儀なくされ、資産価値の継続的な上昇を促す新たな入札サイクルが生まれています。この権力の移行は最終的に、ヨーロッパ観客スポーツ市場全体においてメディア、商取引、データ分析の融合を加速させています。
汎ヨーロッパ規模のスポンサーシップ契約の拡大
多国籍ブランドは、アクティベーションコストを合理化しながら国境を越えた一貫したストーリーテリングを保証する大陸規模のパートナーシップをますます優先するようになっています。PepsiCoのUEFA女子フットボールとの包括的な契約更新は、2030年まですべての女子大会にわたって複数の飲料ブランドをバンドルすることで、この戦略的転換を体現しています[3]PepsiCo、「PepsiCoはUEFA女子フットボールパートナーシップを2030年まで延長」、pepsico.com。このような幅広い契約は、権利保有者に予測可能なインフレ連動のキャッシュフローをもたらし、長期計画を支援します。クリエイティブ制作とメディア購入における規模の経済は、経済的不確実性の中でもスポンサーに対して測定可能な投資収益率をもたらします。アディダスはLiverpool FCとの複数年にわたる独占キット供給契約を締結し、国内外双方の市場に対応するために単一契約を活用することの戦略的価値を示しました。このアプローチは競争上の参入障壁を強化し、汎地域的規模で資産を収益化できるスポーツ組織に優位性をもたらします。
スタジアムの近代化とプレミアムシート改装
ヨーロッパの著名なスポーツ施設は、従来のチケット販売を超えた収益源の多様化と拡大を目的として、大規模な再開発プロジェクトを実施しています。Real Madridのベルナベウ・スタジアムの再開発には、格納式ピッチシステム、複合現実ゾーン、プレミアム価格設定を可能とする高付加価値360度ホスピタリティラウンジなどの先進的な機能が組み込まれています。同様に、BarcelonaのカンプノウとNou改修工事には、アップグレードされたVIPスイート、ネット・ゼロ設計の取り組み、および年間を通じたイベント開催に最適化されたインフラが含まれます。これらの戦略的投資は、快適性とデジタル統合の強化に対する消費者需要の変化に対応し、クラブが来場者一人あたりのより高い収益を達成することを可能にします。さらに、改善されたサステナビリティ対策は、ESG目標を優先する企業にとってこれらの施設を魅力的なパートナーとして位置付けます。これらのプロジェクトの多大な資本要件は、ヨーロッパ観客スポーツ市場における確立されたフランチャイズの財務的安定性を強化します。
女子プロリーグの人気拡大
高い露出度を持つメディア枠、改善されたアスリートへの報酬、および多様性に対する企業の関心が、女子大会をニッチな存在からスケーラブルな商業エンジンへと押し上げました。BBCによる女子スーパーリーグの地上波無料放送と、UEFAの専用放送枠が相まって、新たなデモグラフィックへのリーチが拡大しました。ブランドはオーセンティックなストーリーテリングを活用して女性ファンや社会意識の高いミレニアル世代を取り込み、スポンサーシップ評価額の上昇へとつながっています。強化された収益フローが制作品質の向上と草の根育成に資金を提供し、ファン増加とパフォーマンス向上の好循環を育んでいます。女子サッカーに付与された14.73%のCAGRは、ヨーロッパ観客スポーツ市場内での成熟した男子大会に対するその際立ったモメンタムを示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算) 予測値(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 選手給与の インフレ加速 | -0.9% | グローバル、特にトップティアリーグに集中 | 短期(2年 以内) |
| 従来の放送枠の 飽和 | -0.7% | 成熟市場:イギリス、ドイツ、フランス、イタリア | 中期 (2〜4年) |
| 脳震盪関連訴訟 リスクの増大 | -0.5% | EU全域、イギリスが法的先例をリード | 長期(4年 以上) |
| 国家補助およびファイナンシャル・ フェアプレーの厳格化 | -0.8% | UEFA/FIFA管轄下のEU加盟国 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
脳震盪関連訴訟リスクの増大
イギリスにおいて、元ラグビーおよびサッカー選手が頭部外傷プロトコルにおける過失を申し立てて開始した法的措置は、統括団体にとって重大な潜在的責任を意味します。これらの訴訟は、過去の慣行と選手の安全確保のために実施された措置の妥当性に関する懸念を浮き彫りにしています。これに対応するため、統括組織は延長交代ルールとピッチサイドでの脳震盪義務評価を導入しました。しかし、原告側はこれらの措置が過去の問題への対処として不十分であると主張し、遡及的な説明責任を求めています。保険料の上昇するコストは問題をさらに複雑にしており、特に収益源が限られているか多様化されていない小規模組織にとって、リスク管理に伴う増加する費用を吸収することが困難になる可能性があります。さらに、頭部外傷に関連する科学的研究の進歩により潜在的な請求者の範囲が拡大し、さらなる財政的負担が生じる可能性があります。このシナリオは、草の根への投資を維持するために必要な長期的なキャッシュフローにリスクをもたらし、基盤レベルでのこれらのスポーツの発展と成長に影響を与える可能性があります。
国家補助およびファイナンシャル・フェアプレーの厳格化
UEFAは2024年にチェルシーに対して会計上の不正を理由に3,650万米ドル(3,100万ユーロ)の制裁金を科し、FC Barcelonaは給与対収益比率の閾値に連動した制裁に直面しています[4]UEFA、「ファイナンシャル・フェアプレー最新情報2024年版」、uefa.com。規制監視の強化は、レバレッジを利用した拡大モデルに制約を課し、選手登録投資を制限し、クラブの戦略的柔軟性を低下させます。しかし、財政的に規律ある取り組みを採用する組織は、ユースアカデミー育成とデジタルファンエンゲージメント施策へのリソース配分により競争上の優位性を得ます。規制執行がより一貫性を持つようになるにつれて、ヨーロッパ観客スポーツ市場の成長ポテンシャルは緩やかになると予想されます。しかしながら、この変化は長期的に改善された財務安定性を促進し、市場参加者にとってより持続可能な事業環境を生み出すことが期待されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
チームがエコシステムのアンカーとして収益化をけん引スポーツチームおよびクラブは、2025年のヨーロッパ観客スポーツ市場シェアの56.12%を獲得し、年間を通じたコンテンツ生成とオムニチャネルのファンタッチポイント収益化において比類なき能力を有することを示しました。アスリートの知的財産、スタジアムアクセス、歴史的ブランドに対するライセンス管理は、個人スポーツのコレクティブでは到達できない参入障壁を形成しています。ヨーロッパ観客スポーツ市場は、サブスクリプション型OTTチャンネルの台頭、ダイナミックなチケッティング戦略、およびグローバルなマーチャンダイズリリースに支えられて、着実な上昇を遂げる態勢にあります。一方、レーシング事業者は、フォーミュラ1がネットフリックス時代のストーリーテリングを活用し、観光客や企業のホスピタリティ購買者を惹きつけるラスベガス型の目的地グランプリを導入することで、9.38%のCAGRを記録しています。
チームは移籍ウィンドウ、オフシーズンツアー、アカデミーコンテンツを活用して試合日程外でもエンゲージメントを維持し、スポンサーシップ更新とデータ主導のアップセリングを下支えしています。レーシングの加速は異業種パートナーシップを呼び込み、アディダスのMercedes-AMG PETRONAS F1チームとの提携により、富裕層でテクノロジーに精通した視聴者へのブランド露出がもたらされています。個人スポーツは低コスト構造とニッチなファンロイヤルティによって安定したキャッシュフローを維持していますが、超プレミアム権利料を要求するレバレッジを欠いており、ヨーロッパ観客スポーツ市場内での相対的な拡大には上限があります。

注記: すべての個別セグメントのシェアはレポート購入後にご利用いただけます


収益源別:
スポンサーシップがメディア権利を凌駕2025年において、メディア権利は43.25%という最大のシェアを占め、収益ミックスにおける継続的な優位性を示しました。しかしながら、スポンサーシップに予測される11.39%のCAGRは、アクティベーション重視の施策を重点とする収益創出における戦略的シフトを浮き彫りにしています。スポンサーはますます、従来のロゴ掲載よりも知的財産へのアクセス、カスタマイズされたコンテンツ制作、ファーストパーティデータの統合を優先するようになっています。この変化する嗜好は、価値とエンゲージメントを最大化するために、より少ないが戦略的により重要なパートナーシップを選択する企業によるスポンサーシップ予算の再配分を促進しています。
マーチャンダイズチャンネルはEコマース大手による利益率の圧縮によるコモディティ化に直面しており、クラブは限定版リリースやサステナブル素材を通じて差別化を図っています。チケッティングはモバイルファーストのアルゴリズム価格設定へと進化し、占有率を最大化しながら段階的な収益化のための行動データを採掘しています。独自のチケッティングプラットフォームを保有する事業者は、より高い顧客生涯価値と放送収入の変動に対する強靭性を維持しています。
注記: すべての個別セグメントのシェアはレポート購入後にご利用いただけます
スポーツ種別:
女子サッカーが新たな成長レイヤーをけん引サッカーは2025年に65.74%のシェアで優位を占め、ヨーロッパ観客スポーツ市場の商業的基盤としての役割を強化しました。しかし、女子サッカーは専用放送枠とスポンサーの包括性目標に支えられて13.85%という際立ったCAGRを達成しています。新たに義務化された均等な制作基準が高品質な報道を保証し、平均分当たり視聴率を向上させ、プレミアムな広告CPMを獲得できるようになっています。女子大会のヨーロッパ観客スポーツ市場規模は、より小さなベースからスタートしながらも、2030年までに3倍になることが見込まれており、強い需要弾力性を示しています。
クリケット、ラグビー、テニスは忠実でありながら細分化されたファン層を維持し、独占ペイTV契約を通じて安定した権利収入を生み出しています。UEFAの月経健康研究などの規制的取り組みは、アスリートの健康とブランドの評判をさらに高め、長期的なエンゲージメントを強化しています。パデルやeスポーツなどの新興スポーツは、コスト効率の高いイベント形式を活用してZ世代の視聴者を取り込み、ヨーロッパ観客スポーツ市場内で差別化されたコンテンツポートフォリオを求める放送事業者に多様化の手段を提供しています。
地域分析
イギリス観戦スポーツ市場
イギリスは2025年の収益の28.05%を占め、プレミアリーグの世界的なシンジケーションと深く根付いたサブスクリプション文化に支えられ、首位の座を維持した。スカイ・スポーツが拡大した215試合パッケージは、需要を損なうことなくプレミアム在庫を吸収する国内の能力を示している。通貨ヘッジと高度な金融仲介は、英国クラブのグローバルな商業化を促進している。
ヨーロッパ観戦スポーツ市場
フランス、スペイン、イタリアのフットボール市場は、グローバル産業において相当なシェアを保持しているものの、顕著な障壁に直面している。これらの市場では、より高額な報酬パッケージを提供するリーグへの優秀な選手の流出が続いており、トップタレントの確保と競争力の維持が困難になっている。さらに、消費者支出の減少といったマクロ経済的な課題が、収益出と市場全体の安定性に追加的な圧力をもたらしている。こうした問題に対処するため、ステークホルダーは革新的なスポンサーシップ戦略をますます採用するようになっている。例えば、フランスはマルチクラブ型の暗号資産パートナーシップを導入しており、これは継続的な経済的不確実性の中で収益源を多様化し、財務的な回復力を高めるための戦略的アプローチとして機能している。 北欧市場は、普及したブロードバンド環境、クラブ会員所有モデルによるロイヤルティの醸成、およびカーボンニュートラルな会場改修に対する政府助成金を背景に、2031年までのCAGR 8.05%で最も急成長するブロックとして台頭している。BENELUXは多言語対応能力を活用して、隣接地域へのコンテンツシンジケーションを効率的に展開している。一方、ポーランド、ギリシャ、バルカン諸国を含むその他のヨーロッパ地域は、中産階級の消費が西洋水準に収束するにつれ、長期的な成長余地を提供している。高い越境デジタル普及率が物流上の障壁を低減し、ヨーロッパ観戦スポーツ市場が地域全体にわたるアドレサブルベースを維持することを確実にしている。
規制環境
欧州の観客スポーツ市場における規制は、国境を越えたスポーツガバナンスと各国の監督によって形作られており、コンプライアンスはクラブの財務およびスポーツの公正性に重点が置かれている。UEFAの財務持続可能性規則はトップレベルのサッカー経済にとって依然として重要な制約であり、UEFAクラブ財務管理機構(CFCB)は2026年6月30日に2025/26年度のモニタリングサイクルを終了し、14クラブに懲戒措置を適用した。これには複数年にわたる和解合意も伴い、FCバルセロナは2026/27シーズンまでにサッカー収益規則を遵守しなければならない。
英国では、独立フットボール規制機構の枠組みが2025年フットボールガバナンス法を通じて前進し、所有権審査や執行手段に関する協議が行われ、2026-27年の完全運用を支援することを目的としている。モータースポーツの監督も同様にルール主導であり、FIA世界モータースポーツ評議会は2026年6月にフォーミュラ1向けの2026年および2027年スポーティング規則、テクニカル規則、財務規則の更新を承認し、チームやパワーユニットのサプライチェーンからサーキットやイベント運営者に至るまで波及するコンプライアンス要件を強化した。EUレベルでは、第5次EUスポーツ作業計画(2024年7月から2027年12月まで)が、加盟国間のスポーツ協力に向けた体系的な政策の枠組みを提供しており、リーグが商業権、ガバナンス、市場アクセスをどのように構築するかに影響を与える競争法上の精査や公正性に関するテーマを補完している。
バリューチェーン分析
欧州の観客スポーツバリューチェーンは、競技フォーマットと知的財産を所有する権利保有者(リーグ、連盟、クラブ、レース主催者)から始まり、イベント運営(会場、サーキット運営、試合当日の運営)を経て、メディア権、スポンサーシップ、チケット販売、マーチャンダイジングを通じた収益化へと進む。UEFAやFIAなどのガバナンス団体は、スポーツ規則、財務コンプライアンス、公正性管理を含む上流の意思決定を形作る運営パラメータを設定し、それが下流の商業化へと流れ込む。2025/26年度サイクルの2026年6月30日終了を含むUEFA CFCBのモニタリング結果は、クラブの支出能力とエコシステム全体の契約リスクの水準に影響を与える。
商業的な流通は、ライブコンテンツとその周辺プログラムをパッケージ化する放送局やOTTプラットフォームに依存しており、スポンサーはファーストパーティのファンデータに紐づいた測定可能なアクティベーションをますます求めるようになっている。この仕組みを支える存在としては、チケット・決済プロバイダー、データ・分析ベンダー、セキュリティ・警備パートナーに加え、プレミアム座席やホスピタリティ体験を通じて一人当たり収益を高める施設アップグレード事業者が挙げられる。モータースポーツにおいては、供給側のチェーンはより産業化が進んでおり、FIA公認の技術エコシステム(チーム、パワーユニットメーカー、規制対象部品)と、世界的にシンジケート化されたライブイベントを中心に価値創造を集中させるカレンダー主導のサーキットネットワークに依存している。
競争環境
ヨーロッパ観客スポーツ市場は適度に分散した状態を維持しており、UEFA Events SA、Formula One Group、Premier League Ltd、Real Madrid CF、Manchester United PLCなどの主要企業が全体収益において限られたシェアを占めるにとどまっています。この分散した構造は、放送およびスポンサーシップ権利の入札プロセスにおける競争ダイナミクスを維持するとともに、小規模リーグが交渉力を持ち続けることを可能にしています。CVCやアポロなどのプライベートエクイティ企業の参入は、過小評価されたフランチャイズへの戦略的注目をもたらし、市場の多様な構成を大きく乱すことなく選択的な統合の取り組みを推進しています。
技術の進歩が市場内の競争環境を再形成しています。スポーツクラブは、ユーザー当たりの平均収益を最適化するよう設計されたパフォーマンス分析とパーソナライズされたファンエンゲージメントアプリケーションのためのAI駆動ツールをますます採用しています。同時に、リーグはUEFA女子EURO 2025で初めて披露されたコネクテッドボールセンサーなどの革新的な技術を統合し、データライセンス能力の強化と新たな収益源の開拓を図っています。
規制の変化が市場に潜在的な構造的課題をもたらしています。遡及的な移籍費補償請求を扱う欧州連合司法裁判所のディアッラ判決は、エコシステム全体における移籍費の配分に重大な影響を与える可能性があります。サブスクリプションベースのプラットフォームと多面的なイベントプログラムを通じて収益モデルを積極的に多様化してきたクラブは、ヨーロッパ観客スポーツ市場内で新たな成長機会を活用しながら、規制の変化に伴うリスクを軽減するために有利な立場にあります。
ヨーロッパ観客スポーツ産業リーダー
Manchester United plc
FC Barcelona
Real Madrid CF
Formula One Group(ヨーロッパイベント)
FC Bayern Munich AG
- *免責事項:主要選手の並び順不同

ヨーロッパ観戦スポーツ市場
- Manchester United plc
- FC Barcelona
- Real Madrid CF
- FC Bayern Munich AG
- Juventus FC
- Borussia Dortmund GmbH
- Liverpool FC
- Arsenal FC
- Tottenham Hotspur Ltd
- Paris Saint-Germain FC
- AC Milan
- Inter Milan
- Atlético de Madrid
- Formula One Group
- LaLiga Group Intl.
- Premier League Ltd
- Six Nations Rugby
- European Professional Club Rugby
- AELTC (Wimbledon)
- UEFA Events SA

市場機会と将来展望
権利保有者が女子競技やデータを活用したスポンサーシップを軸に差別化されたパッケージを構築できる領域で、商業的な余白が拡大しており、市場では複数年にわたるパートナーシップ行動が目に見える形で支えとなっている。PepsiCoがUEFA女子サッカーとのパートナーシップを2030年まで更新したことは、大手ブランドによるより長期的で複数競技にまたがるアクティベーションを示しており、クラブや連盟がコンテンツシリーズ、選手主導の知的財産、汎欧州キャンペーンなど、単一資産の掲載に頼るのではなく、モジュール式の在庫を販売する余地を生み出している。メディア面では、プレミアムスポーツコンテンツをめぐるOTTの継続的な入札が、権利所有者がハイライト、周辺コンテンツ、消費者直販アクセスなど権利をより細かく細分化し、飽和状態にあるリニア編成を超えて配信を多様化する根拠を強めている。
規制および政策の取り組みもまた、会場戦略やイベント形態を形作るガバナンス、公正性、持続可能性に関する投資テーマを生み出している。EUの第5次スポーツ作業計画(2024年7月から2027年12月まで)と、欧州委員会が2026年末までに策定を目指す「欧州スポーツ戦略ビジョン」は、社会的影響、安全なスポーツ、国境を越えた協力に関連するプログラムのための政策的背景を提供している。一方、英国の独立フットボール規制機構の枠組みなど各国の監督は、透明な所有権と財務規律への重視を高めている。モータースポーツでは、フォーミュラ1の2026年シーズン全24戦とFIAの更新された2026年規則が、サーキット運営者、ホスピタリティ提供者、スポンサーが持続可能な燃料を含む規制対象の技術変化や持続可能性の物語にアクティベーションを整合させる機会を強化しつつ、プレミアムなライブイベントの希少性を中核的な収益化のてことして維持している。
Recent Industry Developments in ヨーロッパ観戦スポーツ市場
- 2026年5月:マンチェスター・ユナイテッドplcは2026年第3四半期決算を発表し、2026/27シーズンのプレシーズンスケジュールを確定した。フィンランド、ノルウェー、アイルランド、スウェーデンでアトレティコ・マドリードとの親善試合が行われることが強調されている。この発表は欧州クラブサッカー市場に直接関わるものであり、クラブが多様な市場との関与戦略を継続していることを示している。この動きはスタジアムやキャンペーンの拡大による高い収益ポテンシャルを示唆し、欧州における競争力のある評価額の維持を後押ししている。
- 2026年5月:フォーミュラ・ワン・グループは2026年第1四半期の収益が6億1,700万米ドルとなり、前年同期比53%増と発表した。この結果は、権利、イベント、パートナーシップの成長を通じて欧州モータースポーツの収益と直接関連している。この動向は主要市場における商業的リーチとメディア権の収益化の拡大を示しており、観客スポーツ全体の価値に影響を与えている。
- 2026年4月:フルイドラは、可動式プールフロアや水上遊具の専門メーカーであるVariopoolの買収を発表した。この案件は、観客施設やレジャー施設における水回りのアメニティやターンキー型プールシステムに関連している。この買収は、スタジアムのホスピタリティにおける水回りアメニティの提供能力を強化するものであり、欧州における会場体験の収益化に影響を与える可能性がある。


ヨーロッパ観戦スポーツ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、欧州におけるライブ観客スポーツから生じる収益を対象としており、スポーツ競技とファンエンゲージメントに直接関連するイベント入場者数や関連する収益化を含む。
対象範囲外:非スポーツエンターテインメント、一般的なフィットネスサービス、および観客スポーツイベントに直接関連しないより広範な観光支出は除外される。
セグメンテーション概要
- タイプ別
- スポーツチームおよびクラブ
- レーシング
- 個人スポーツ
- 収益源別
- メディア権利
- マーチャンダイジング
- チケット
- スポンサーシップ
- スポーツ種別
- サッカー
- クリケット
- ラグビー/フットボール
- テニス
- その他スポーツ
- 地域別
- イギリス
- ドイツ
- フランス
- スペイン
- イタリア
- BENELUX(ベネルクス)
- 北欧諸国
- その他ヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、チケット、メディア、スポンサーシップ、マーチャンダイジングにわたるスポーツ収益の流れをマッピングすることから始まり、その構造を公的・公開データセットで報告されている内容と照合した。マクロ指標についてはEurostat、関連する政策およびデジタル市場の文脈については欧州委員会、家計支出やサービス生産については各国統計局、競技および観客動員の文脈についてはUEFAやその他のスポーツ連盟の刊行物など、信頼性の高い情報源を活用した。
算定に利用可能な形にするため、入手可能な範囲でクラブおよびリーグの公開財務諸表、年次報告書、投資家向けプレゼンテーション資料も確認し、権利サイクルや主要な会場アップグレードに関する信頼できる報道も参照した。並行して、企業財務・インテリジェンス、ニュースおよび財務、特許データベースの有料サブスクリプションを利用し、事業体のスクリーニング、取引の追跡、商業化やファンエンゲージメント技術に関する整合性チェックを支援した。これらのデスクリサーチの情報源は例示的なものであり、網羅的ではない。データ収集、検証、明確化のために他にも多くの公開・有料情報源が利用されたためである。
一次インタビューおよび調査
一次情報は、欧州主要国の権利保有者、イベント運営者、スポンサーおよびエージェンシー、メディア・流通関係者に対する専門家インタビューおよび構造化調査から得られた。これらの議論を通じて、収益構成比の範囲、メディア権の典型的な契約タイミング、スタジアム収容率やプレミアム座席の傾向がどのように変化しているかを確認し、公開報告で埋められないギャップを補完した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:37% | 経営幹部(CXO):12% |
| 中堅層:43% | 機能・部門リーダー:37% |
| 小規模プレーヤー:20% | マネージャー:51% |
市場規模算定と予測
市場規模算定は複合的なアプローチを用いて構築された。まず、スポーツイベント経済および収益源の内訳を通じて欧州全体の対象可能な収益プールを再構築するトップダウン方式を構築し、その後サンプル抽出した組織やチャネルからの選択的なボトムアップ検証を用いて検証した。
実務上、このモデルは試合・イベントの観客動員パターン、スタジアム収容率とプレミアム在庫(ホスピタリティおよびVIP座席)、メディア権契約サイクルの長さと更新時の上乗せ、スポンサーアクティベーションの強度、季節性やトーナメント年に紐づくマーチャンダイジング販売のシグナルなどの入力を用いる。国によって公開報告のばらつきがある場合は、インタビューに基づく範囲でギャップを埋め、その後サンプル抽出したイベント当たり収益およびファン当たり収益のベンチマークで合計値を検証した。
予測については、権利更新、チケット価格の推移、スポンサー需要の期待を反映したベースケースを用いたシナリオ分析を行い、消費支出の弱含みや会場プロジェクトの遅延といった下振れリスクを捉えるための代替ケースも設定した。前提条件は通貨のタイミングとインフレの扱いにおいて一貫性を保ち、年ごとの変化がモデリングノイズではなく市場の動きを反映するようにした。
データ検証と更新サイクル
算出結果は、報告された権利契約、観客動員の開示、レクリエーションサービスに関連するマクロ支出指標などの独立したシグナルと照合された。国別、スポーツ種別、または収益源別に大きな乖離があった場合は見直しを行い、イベントカレンダーの変動や既知の契約段階的引き上げでは説明できない場合は、前提を再確認し情報源に再度連絡した。
承認前に、モデルと主要な入力データは複数段階のアナリストレビューを経て、計算ロジック、単位の整合性、成長要因が整合していることを確認する。レポートは毎年更新され、主要な権利のリセット、規制変更、または大規模なイベントの混乱が見通しを大きく変える場合には中間更新が行われる。納品直前には最終確認が行われ、クライアントが最新の情報を受け取れるようにしている。
他の公表推計値と比較したMordor Intelligenceの欧州観客スポーツ市場規模
欧州の観客スポーツに関する公表市場規模は、同じものを測定しているように見えても大きく異なることがある。この差異は通常、収益種類の線引き、国のカウント方法、関連するレジャー支出を市場の一部として扱うかどうかに起因する。
この市場における主な差異の要因は、より広範なレクリエーションおよび会場サービスが混在しているかどうか、複数年にわたるサイクルの中でメディア権がどのように時間配分されているか、二次販売やバンドル化されたホスピタリティパッケージが関与する場合にチケット販売がどのように扱われるかに関連していることが多い。欧州では収益が複数の通貨で得られ、その後報告のために米ドルに換算されるため、通貨換算のタイミングも重要である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 71.90 B (2025) | |
| 業界団体A | USD 65.20 B (2025) | 会員企業が報告する収益に依存する傾向があり、小規模リーグや非会員イベントを過小評価する可能性があり、コア権利保有者以外で計上されるマーチャンダイジングやスポンサーシップの一部を除外している場合がある。 |
| 地域コンサルティング企業B | USD 82.40 B (2025) | 一部の推計は、隣接するレジャーおよび会場サービスの収益を含むように範囲を拡大しており、サイクルごとの契約段階的引き上げをマッピングする代わりに、広範な成長前提を用いてメディア権更新を平滑化している場合がある。 |
この表は2025年の数値を巡る明確なばらつきを示しており、Mordor Intelligenceのモデルでは、より広範なレクリエーションおよび会場主導の支出ではなく、チケット、メディア権、スポンサーシップ、マーチャンダイジングを通じて直接得られる観客スポーツ収益に範囲を限定している。こうした範囲の選択とタイミングのルールが明示されれば、残る差異の多くは権利サイクルの前提や国・スポーツ別のカバレッジの深さによって説明可能となる傾向がある。


レポートで回答される主な質問
2031年までのヨーロッパ観客スポーツ市場の予測値はいくらですか?
974億5,000万米ドルに達すると予測されており、2026年からの5.2%のCAGRを反映しています。
ヨーロッパのスポーツにおいて最も急成長している収益ストリームはどれですか?
ブランドがデータリッチな汎ヨーロッパ規模のパートナーシップを求める中、スポンサーシップ収益は11.39%のCAGRで拡大する見込みです。
女子リーグが将来の成長に重要な理由は何ですか?
女子サッカーは、専用放送枠と企業のインクルージョン義務化に支えられて13.85%のCAGRを達成し、新たなスポンサーを引きつけています。
最も高い成長モメンタムを示している地域はどこですか?
北欧諸国は、強力なデジタル普及とサステナブル施設への公的資金提供に支えられ、2031年までに8.05%のCAGRを記録することが期待されています。
ファイナンシャル・フェアプレー規制の厳格化はクラブにどのような影響を与えますか?
レバレッジを活用した支出を制限することで財務規律のある組織が優遇され、ヨーロッパ全体においてより持続可能な競争環境が形成されます。
最終更新日:



