
米国ゼラチン市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
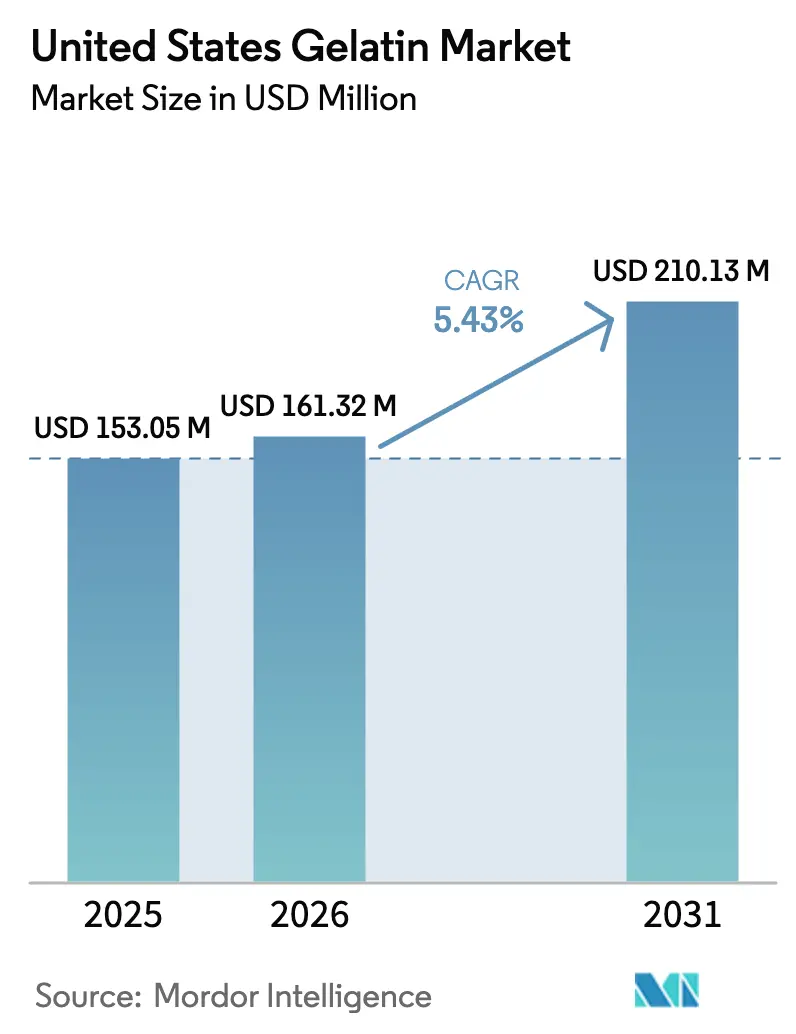
| 基準年の市場規模 (2025) | 153.05 百万米ドル |
| 市場規模 (2026) | 161.32 百万米ドル |
| 市場規模 (2031) | 210.13 百万米ドル |
| 成長率 (2026 - 2031) | 5.43 % |
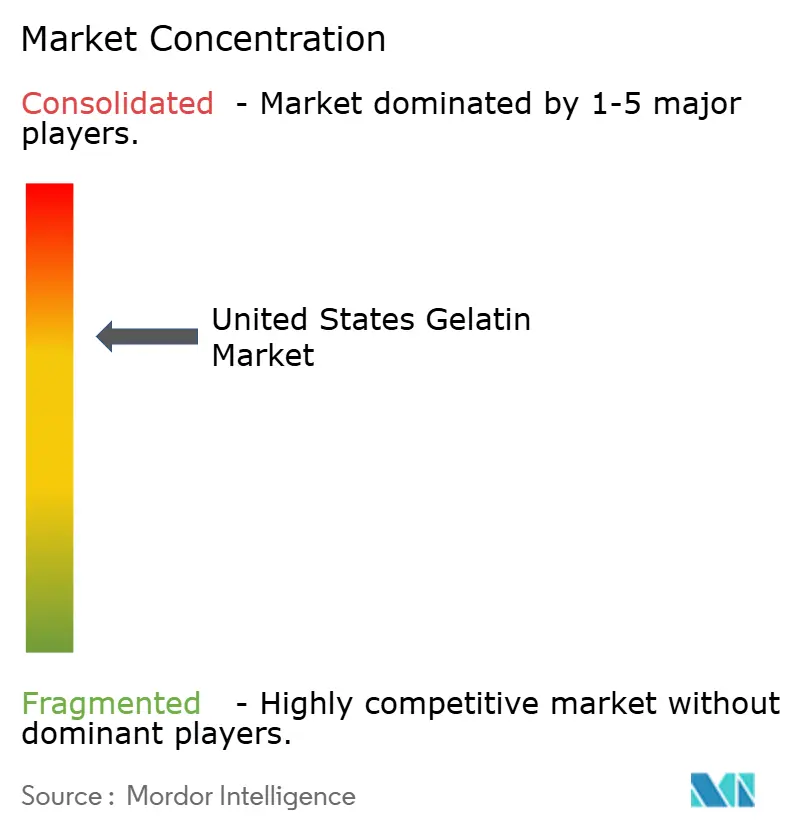
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ゼラチン市場分析
米国ゼラチン市場規模は、2025年の1億5,305万米ドルから2026年には1億6,132万米ドルへと成長し、2026年〜2031年にかけてCAGR 5.43%で2031年までに2億1,013万米ドルに達すると予測されています。機能性食品、ニュートラシューティカル、クリーンラベル原料に対する需要の高まりが米国ゼラチン市場を支え続ける一方、プレミアムなパーソナルケアおよび医薬品用途がより高い利益率をもたらしています。動物由来グレードは、確立されたサプライチェーンと優れたゲル強度により依然として市場を支配していますが、ハラール、コーシャー、ペスカタリアン消費者が認証済み原料を求めるなか、海洋由来の代替品が成長しています。設備投資と合弁事業活動が競争環境を再編しており、酵素加水分解における技術革新が処理サイクルを短縮し収率を向上させています。同時に、原材料価格の変動、関税、コンプライアンス費用が収益性を圧迫し、多様化した原料の探索を加速させています。
レポートの主要ポイント
- 形態別では、動物由来ゼラチンが2025年の米国ゼラチン市場シェアの94.21%を占め、海洋由来グレードは2031年にかけてCAGR 7.23%で拡大すると予測されています。
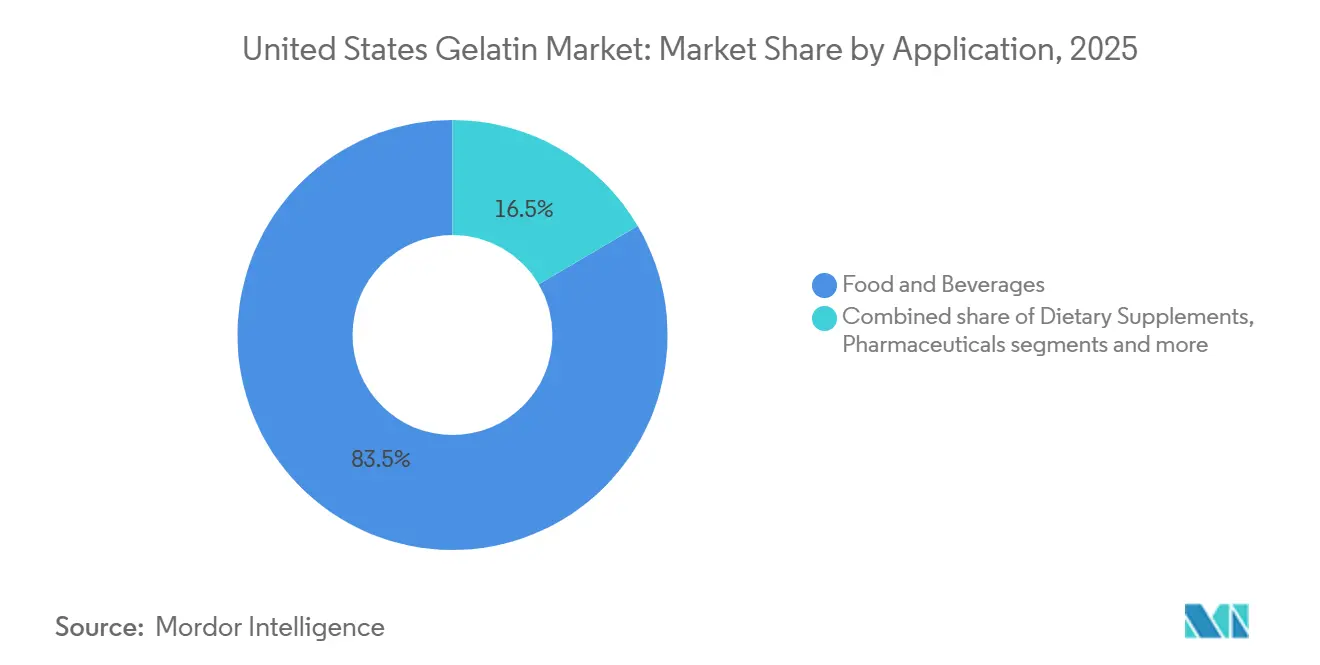
- 用途別では、食品・飲料が2025年に売上の83.46%を占め、パーソナルケア・化粧品は2031年にかけてCAGR 6.79%で成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国ゼラチン市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機能性製品およびニュートラシューティカル製品に対する需要の高まり | +1.2% | 米国(全国、健康意識の高い都市市場に集中) | 中期(2〜4年) |
| 天然・クリーンラベル原料に対する消費者の嗜好の高まり | +1.0% | 米国(全国、沿岸部および大都市圏で最も顕著) | 短期(2年以内) |
| ゼラチンを使用した化粧品・パーソナルケア製品の拡大 | +0.8% | 米国(全国、プレミアムビューティーセグメントが牽引) | 中期(2〜4年) |
| 抽出・加工における技術的進歩 | +0.6% | 米国(中西部、カリフォルニア州の製造拠点) | 長期(4年以上) |
| 食品・飲料における機能的メリット | +0.9% | 米国(全国、菓子・乳製品用途が牽引) | 短期(2年以内) |
| ゼラチン生産能力と革新への投資の増加 | +0.7% | 米国(中西部の生産回廊、沿岸部の海洋ゼラチン施設) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||


機能性製品およびニュートラシューティカル製品に対する需要の高まり
機能性製品およびニュートラシューティカル製品に対する需要の高まりは、健康・ウェルネス・予防栄養への消費者の関心の高まりに支えられ、米国ゼラチン市場の主要な促進要因となっています。ゼラチンは、高いタンパク質含有量、消化性、機能的特性から、栄養補助食品、機能性食品、医薬品カプセルに広く使用されています。このトレンドは、2025年のIFICタンパク質認識スポットライト調査によって裏付けられており、米国人の10人中8人が毎日少なくとも1回の食事機会においてタンパク質摂取を優先していることが示され、タンパク質豊富な原料への強い需要を示しています[1]。消費者が関節の健康、皮膚の健康、筋肉の維持、満腹感をサポートする製品をますます求めるなか、ゼラチンは好まれるニュートラシューティカル原料として支持を集め続けています。さらに、グミ、ソフトカプセル、強化食品へのゼラチン使用の拡大が、食品および医薬品ニュートラシューティカルセグメントの両方で需要を加速させています。
天然・クリーンラベル原料に対する消費者の嗜好の高まり
クリーンラベルへの処方変更が加速しており、食品・ニュートラシューティカルブランドは合成安定剤や乳化剤をゼラチンに置き換えています。ゼラチンは天然の単一成分ソリューションとして認識されています。ゼラチンの規制上の位置付けもその採用をさらに強化しており、米国食品医薬品局(FDA)により21 CFR 184.1550に基づいて一般的に安全と認められる(GRAS)物質として認定されており、製造業者に規制上の明確性を提供しています[2]。その固有のタンパク質含有量と主要アレルゲンリストからの除外も、パッケージ前面の栄養表示および「フリーフロム」クレームを支持しています。このシフトは消費者行動データによっても裏付けられており、2024年のIFIC食品・健康調査では、米国消費者の36%が店内購入時に「ナチュラル」「オーガニック」または「ヘルシー」と表示された食品を優先することが示されています[3]。これらの要因が総合的に、ゼラチンをクリーンラベルの食品、飲料、サプリメント、機能性製品の好まれる原料として位置付けています。
ゼラチンを使用した化粧品・パーソナルケア製品の拡大
ゼラチンを使用した化粧品・パーソナルケア製品の拡大は、天然・機能性美容原料に対する需要の高まりに支えられ、米国ゼラチン市場の重要な促進要因となっています。ゼラチンは、皮膜形成特性、保湿性、皮膚の弾力性と毛髪の強度をサポートするタンパク質含有量から、スキンケア、ヘアケア、ネイルケアの処方に広く使用されています。クリーンラベルおよび天然由来製品のポジショニングとの適合性は、透明性と持続可能性を重視する美容処方への消費者の嗜好の高まりとよく一致しています。さらに、ゼラチンおよびコラーゲン由来原料は、抗老化、肌引き締め、修復に特化した製品にますます配合されています。インジェスティブル・ビューティーサプリメントを含む「インナービューティー」トレンドの台頭が、化粧品用途全体でのゼラチン需要をさらに強化しています。
抽出・加工における技術的進歩
抽出・加工における技術的進歩は、効率性、一貫性、用途性能を向上させることで、米国ゼラチン市場の成長を促進しています。最新の抽出技術により、より高い収率、より優れた分子量制御、改善された純度が実現し、製造業者は食品、医薬品、化粧品の特定用途向けにゼラチングレードを調整できるようになっています。酵素処理および濾過の進歩により、ゲル強度、透明度、溶解性などの機能的特性も向上しています。これらの改善は、ニュートラシューティカル、ソフトカプセル、機能性食品を含む高付加価値用途でのゼラチンのより広範な採用を支援しています。強化された処理技術はさらに不純物と変動性を低減し、製造業者が厳格な品質・規制基準を満たすのを支援しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動 | -0.9% | 米国(全国、中西部のレンダリング拠点に深刻な影響) | 短期(2年以内) |
| 原材料調達に影響するサプライチェーンの混乱 | -0.7% | 米国(全国、輸入依存により悪化) | 短期(2年以内) |
| 特殊ゼラチングレードの高い生産・コンプライアンスコスト | -0.5% | 米国(医薬品・ニュートラシューティカル生産回廊) | 中期(2〜4年) |
| 動物性製品に関連する認識とアレルゲンへの懸念 | -0.6% | 米国(ビーガン・ベジタリアン人口が多い沿岸部・都市市場で最も顕著) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
原材料価格の変動は、米国ゼラチン市場の主要な抑制要因として機能しています。ゼラチン生産は牛皮、骨、豚皮などの動物由来原料に高度に依存しているためです。家畜供給、飼料コスト、と畜率の変動は、これらの原材料の入手可能性と価格に直接影響します。さらに、食肉消費パターンや輸出動態の変化が供給を逼迫させ、ゼラチン製造業者のコスト変動につながる可能性があります。原料価格の上昇は生産コストを増加させ、特に食品グレードおよび医薬品グレードのゼラチンの利益率を圧迫します。この変動性はまた、顧客との長期的な価格合意を複雑にし、コスト予測可能性を制限します。その結果、製造業者は市場での安定した価格維持と一貫した供給確保において課題に直面しています。
原材料調達に影響するサプライチェーンの混乱
原材料調達に影響するサプライチェーンの混乱は、米国ゼラチン市場の重大な抑制要因を表しています。生産は皮、骨、皮膚などの動物由来原料への一貫したアクセスに大きく依存しているためです。物流のボトルネック、輸送遅延、または処理工場の操業停止によって引き起こされる混乱は、原材料の入手可能性を制限し、ゼラチン生産を遅らせる可能性があります。家畜の疾病発生、労働力不足、食肉処理における規制変更などの事象がさらにサプライリスクを高めます。国内外の原材料への依存は、製造業者を国境を越えた貿易の不確実性と運賃コストの変動にさらします。これらの課題はリードタイムの長期化と最終用途産業への供給の不安定化につながる可能性があります。その結果、サプライチェーンの不安定性は生産計画を損ない、市場成長の勢いを制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:動物由来の優位性にもかかわらず海洋由来の代替品が支持を獲得
動物由来ゼラチンは2025年の米国ゼラチン市場の94.21%を占め、数量・金額ともに圧倒的に支配的な形態となっています。その優位性は、豚および牛の原材料を大規模に効率的に調達する長年確立されたサプライチェーンを反映しています。これらの成熟した物流・処理ネットワークは、食品、医薬品、工業用バイヤーに対して明確なコスト優位性をもたらしています。動物由来ゼラチンはまた、グミ、マシュマロ、ゼリーなどの菓子製品に不可欠な優れたゲル強度と信頼性の高いセット特性を提供します。医薬品用途では、カプセルや錠剤における実証済みの性能がその確固たる地位を強化しています。
海洋由来ゼラチンは、2025年の米国市場では小さなシェアしか占めていませんが、2031年にかけてCAGR 7.23%という最も急成長する形態になると予測されています。その成長の勢いは、従来の動物由来原料と比較してハラールおよびコーシャー認証要件を満たしやすいことと密接に関連しています。これにより、海洋ゼラチンは宗教的な食事規制を持つ消費者や厳格な食事法を持つ輸出市場をターゲットとするブランドにとって特に魅力的となっています。この原料はまた、アレルゲン回避および「クリーンラベル」トレンドの恩恵を受けており、一部の消費者が豚または牛由来製品の代替品を求めています。ニュートラシューティカルでは、海洋ゼラチンは関節、皮膚、美容効果を訴求するプレミアムカプセル、ソフトジェル、コラーゲンブレンドにますます使用されています。


用途別:食品の優位性がパーソナルケアにおけるより速い成長を覆い隠す
食品・飲料は2025年の米国ゼラチン市場の83.46%を占め、大差をつけて支配的な用途セグメントとなっています。この優位性は、ゲル化、安定化、テクスチャー付与特性が重要な菓子、乳製品デザート、食肉製品、調理済み食品へのゼラチンの広範な使用を反映しています。製造業者はゼラチンを使用して、グミの特徴的な噛み応え、ヨーグルトやパンナコッタの滑らかなテクスチャー、アスピックや食肉製品の構造的完全性を実現しています。甘味・塩味の両フォーマットにわたる汎用性が、この単一の広範な用途バケットに需要を集中させています。動物由来ゼラチンのコスト効率が大規模食品加工での継続的な選好をさらに強化しています。その結果、食品・飲料は予見可能な予測期間において米国のゼラチンの主要な需要の柱であり続けると予想されます。
パーソナルケア・化粧品は、食品用途と比較して絶対的なトン数ではまだ小さいものの、米国のゼラチンにとって最も急成長する用途を代表しており、2031年にかけてCAGR 6.79%が見込まれています。このセグメントの成長は、コラーゲンおよびゼラチン由来活性成分を配合した抗老化セラム、クリーム、マスクへの消費者の関心の高まりによって促進されています。ビューティーグミやカプセルなどのインジェスティブル・ビューティーフォーマットは、ブランドが皮膚、毛髪、爪の健康をコラーゲン摂取と結びつける「インナービューティー」コンセプトを推進するなか、支持を集めています。特に海洋コラーゲンは、優れた生物学的利用能とクリーンでプレミアムな原料調達のプラットフォームで位置付けられており、美容・ウェルネス消費者の両方に響いています。これにより、サプリメントとスキンケアの交差点に位置するニュートリコスメティクスにおけるゼラチンとコラーゲンの使用が促進されています。

地理的分析
米国ゼラチン市場は、米国の動物性タンパク質および食品原料産業のより広い構造と密接に結びついています。生産・流通活動は主に、アイオワ州、ネブラスカ州、テキサス州、カリフォルニア州など、確立された食肉、皮、骨の処理インフラを持つ州に集中しています。これらの地域はゼラチン抽出に必要な原材料の供給を支え、牛および豚の副産物を商業用ゼラチンに変換するいくつかの処理施設を擁しています。家畜生産拠点への近接性は原料の輸送コストを削減し、上流サプライヤーとゼラチン製造業者の統合を強化します。
需要面では、ゼラチンの消費は全国に広く分散しており、北東部(ニューヨーク州、ペンシルベニア州)、中西部(イリノイ州、オハイオ州)、西海岸(カリフォルニア州、ワシントン州)などの大都市圏・工業化地域で活発な活動が見られます。これらの地域は人口密度が高く、菓子、デザート、乳製品代替品、加工食品などの製品にゼラチンを配合する多様な食品製造セクターを有しています。さらに、これらの地域の重要な医薬品、ニュートラシューティカル、パーソナルケア産業が、カプセル、サプリメント、化粧品処方に使用される特殊ゼラチングレードへの需要を促進しています。
米国はまた、ゼラチン市場における国際貿易においても役割を果たしており、特殊ゼラチンの輸入国であると同時にコモディティグレードの輸出国でもあります。ルイジアナ州やテキサス州など、強力な輸送ネットワークと港湾アクセスを持つ州は、南米やアジアへの輸出を促進しています。地域の規制枠組み、環境上の考慮事項、熟練した処理労働力の入手可能性が、企業が新たな設備に投資したり既存施設を拡張したりする場所にさらに影響を与えます。全体として、地理的ダイナミクスは、ゼラチン市場が全国でどのように機能するかを形成する資源の入手可能性、産業需要センター、物流上の優位性のバランスを反映しています。
競争環境
米国ゼラチン市場は中程度の集中度を示しており、少数の大規模多国籍原料メーカーが相当なシェアを占める一方、小規模な地域製造業者や特殊サプライヤーがニッチセグメントで事業を展開しています。主要プレーヤーは、特に食品グレード、医薬品グレード、工業グレードのゼラチンなどのカテゴリーにおいて、製品品質、機能的性能、供給の信頼性を基盤に競争しています。大手既存企業は、広範な処理インフラ、確立された流通ネットワーク、主要な食品、ニュートラシューティカル、医薬品製造業者との長年の関係から恩恵を受けており、大量契約やカスタマイズされたソリューションにおける競争優位性を持っています。
製品差別化と付加価値提供は、この市場における競争を形成する重要な要因です。確立された企業は、菓子、乳製品、化粧品、カプセル生産などの特定用途向けにゲル強度、粘度、純度などのゼラチン機能性を最適化するために研究開発に投資しています。一方、機動力のある中堅・地域プレーヤーは、小規模顧客や特殊な最終用途向けに柔軟性、顧客サービス、カスタマイズされた処方で競争することが多いです。認証と品質基準(例:ハラール、コーシャー、非遺伝子組み換え)も競争上のポジショニングに貢献しており、バイヤーが多様な規制・消費者主導の要件への準拠をますます求めるようになっています。
価格ダイナミクスと生産コスト管理も競争環境に影響を与えます。原材料価格の変動とエネルギーコストが利益率に影響し、製造業者は業務効率とサプライチェーン統合に注力せざるを得ません。企業が製品ポートフォリオと地理的リーチを拡大しようとするなか、戦略的パートナーシップ、合併、設備拡張が見られます。さらに、代替ハイドロコロイドや植物由来ゲル化剤との競争が圧力を加え、ゼラチンメーカーはイノベーションと品質を通じて価値提案を強化するよう促されています。
米国ゼラチン産業リーダー
-
Darling Ingredients Inc.
-
GELITA AG
-
Nitta Gelatin Co., Ltd.
-
Weishardt Group
-
Ajinomoto Co., Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2025年12月:Darling Ingredients Inc.とTessenderlo Group NVは、コラーゲンおよびゼラチン事業を新たな合弁事業体「Nextida」に統合する最終合意書を締結しました。この合弁事業において、Darlingは85%の持分を保有し、Tessenderloは残りの15%を保有します。この動きにより、世界22〜23施設に分散した年間売上高約15億米ドル、生産能力20万メトリックトンが統合されます。
- 2025年10月:固形剤型医薬品・ニュートラシューティカルソリューションのグローバルリーダーであるACGは、ジョージア州アトランタに米国初の空ハードシェルカプセル製造施設を設立するため、2億米ドルの段階的投資を発表しました。2027年初頭に操業開始予定のこのプロジェクトは、200名以上の雇用を創出します。同施設はゼラチンおよびベジタリアン(HPMC)カプセルを生産し、ACGの地域プレゼンスを強化し、北米顧客への供給信頼性、リードタイム、サービス品質を向上させます。
- 2024年4月:GELITA AGは2つの新製品を発表しました。持久力アスリートおよびアクティブエイジングに焦点を当てた人向けに調整されたコラーゲンペプチド処方「PeptENDURE」と、ソフトジェルカプセル生産向けに微調整された医薬品グレードゼラチン「EASYSEAL」です。これらの発売は、ターゲットを絞ったイノベーションと専門的な技術サービスを通じて高利益率の特殊市場を開拓するGELITAのコミットメントを強調しています。


米国ゼラチン市場レポートの範囲
動物由来、海洋由来が形態別セグメントとしてカバーされています。食品・飲料、パーソナルケア・化粧品、サプリメントが最終ユーザー別セグメントとしてカバーされています。| 動物由来 |
| 海洋由来 |
| パーソナルケア・化粧品 | |
| 食品・飲料 | ベーカリー |
| 飲料 | |
| 菓子 | |
| 乳製品・乳製品代替製品 | |
| 調理済み・調理用食品 | |
| その他 | |
| 栄養補助食品 | |
| 医薬品 | |
| その他 |
| 形態別 | 動物由来 | |
| 海洋由来 | ||
| 用途別 | パーソナルケア・化粧品 | |
| 食品・飲料 | ベーカリー | |
| 飲料 | ||
| 菓子 | ||
| 乳製品・乳製品代替製品 | ||
| 調理済み・調理用食品 | ||
| その他 | ||
| 栄養補助食品 | ||
| 医薬品 | ||
| その他 | ||


市場の定義
- 最終ユーザー - タンパク質原料市場はB2B(企業間取引)ベースで運営されています。食品、飲料、サプリメント、動物飼料、パーソナルケア・化粧品メーカーが調査対象市場の最終消費者とみなされます。結合剤、増粘剤、またはその他の非タンパク質用途として使用するために液体・乾燥ホエイを購入するメーカーは範囲から除外されます。
- 普及率 - 普及率は、全体の最終ユーザー市場数量に占めるタンパク質強化最終ユーザー市場数量の割合として定義されます。
- 平均タンパク質含有量 - 平均タンパク質含有量は、本レポートの範囲内で考慮されるすべての最終ユーザー企業が製造する製品100gあたりの平均タンパク質含有量です。
- 最終ユーザー市場数量 - 最終ユーザー市場数量は、当該国または地域における全種類・形態の最終ユーザー製品の統合数量です。
| キーワード | 定義#テイギ# |
|---|---|
| α-ラクトアルブミン(α-Lactalbumin) | ほぼすべての哺乳類の乳における乳糖の産生を調節するタンパク質です。 |
| アミノ酸 | アミノ基とカルボキシル酸官能基の両方を含む有機化合物であり、体内タンパク質の合成およびクレアチン、ペプチドホルモン、一部の神経伝達物質などの重要な窒素含有化合物の合成に必要です。 |
| ブランチング | 蒸気または沸騰水で野菜を短時間加熱するプロセスです。 |
| BRC | 英国小売協会 |
| パン改良剤 | 生地の特性を改変し、パンに品質特性を付与するために設計された特定の機能的特性を持つ複数の成分の小麦粉ベースのブレンドです。 |
| BSF | アメリカミズアブ |
| カゼイン塩 | 酸カゼイン(カゼインの誘導体)にアルカリを添加することで生成される物質です。 |
| セリアック病 | セリアック病は、小麦、大麦、ライ麦に含まれるタンパク質であるグルテンを摂取することへの免疫反応です。 |
| 初乳 | 最近出産した哺乳類が母乳産生が始まる前に分泌する乳白色の液体です。 |
| 濃縮物 | タンパク質の最も加工度の低い形態であり、重量比で40〜90%のタンパク質含有量を持ちます。 |
| 乾燥タンパク質基準 | 熱によって水分が完全に除去された後のサプリメントに含まれる「純粋なタンパク質」の割合を指します。 |
| 乾燥ホエイ | 保存料を添加せずに低温殺菌された新鮮なホエイを乾燥させることで得られる製品です。 |
| 卵タンパク質 | オボアルブミン、オボムコイド、オボグロブリン、コナルブミン、ビテリン、ビテレニンを含む個別タンパク質の混合物です。 |
| 乳化剤 | 油と水など、互いに混和しない食品の混合を促進する食品添加物です。 |
| 強化 | 製品の加工中に失われる微量栄養素を添加するプロセスです。 |
| ERS | 米国農務省経済調査局 |
| 押し出し成形 | 必要な形状を生成するように設計された穿孔板またはダイの開口部を通じて柔らかく混合された原料を押し出すプロセスです。押し出された食品はその後、刃によって特定のサイズに切断されます。 |
| ファバ | ファバとも呼ばれ、黄色い割り豆の別名です。 |
| FDA | 食品医薬品局 |
| フレーキング | 通常、穀物(トウモロコシ、小麦、米など)を砕いてグリッツにし、フレーバーやシロップで調理した後、冷却されたローラーの間でフレーク状に押しつぶすプロセスです。 |
| 発泡剤 | 液体または固体食品中のガス相の均一な分散を形成または維持することを可能にする食品原料です。 |
| フードサービス | 家庭外で食事を準備する企業、機関、会社を含む食品産業の一部を指します。レストラン、学校・病院のカフェテリア、ケータリング事業、その他多くの形態が含まれます。 |
| 強化(フォーティフィケーション) | 食品製品の栄養価を向上させるために、天然には含まれていないか加工中に失われる微量栄養素を意図的に添加することです。 |
| FSANZ | オーストラリア・ニュージーランド食品基準機関 |
| FSIS | 食品安全検査局 |
| FSSAI | インド食品安全基準局 |
| ゲル化剤 | ゲルの形成を通じて硬さを伴わない増粘を提供するために安定剤および増粘剤として機能する原料です。 |
| GHG | 温室効果ガス |
| グルテン | 小麦、ライ麦、スペルト小麦、大麦を含む穀物に含まれるタンパク質のファミリーです。 |
| ヘンプ | 工業用または医療用に特別に栽培されたCannabis sativaの植物学的クラスです。 |
| 加水分解物 | タンパク質をアミノ酸間の結合を部分的に切断できる酵素にさらすことで製造されるタンパク質の形態であり、大きく複雑なタンパク質をより小さな断片に分解します。その処理により消化が容易かつ迅速になります。 |
| 低アレルゲン性 | アレルギー反応を引き起こしにくい物質を指します。 |
| 分離物 | 純粋なタンパク質画分を得るために分離処理を受けた、最も純粋で最も加工度の高いタンパク質の形態です。通常、重量比で90%以上のタンパク質を含みます。 |
| ケラチン | 毛髪、爪、皮膚の外層の形成を助けるタンパク質です。 |
| ラクトアルブミン | 乳に含まれ、ホエイから得られるアルブミンです。 |
| ラクトフェリン | ほとんどの哺乳類の乳に存在する鉄結合性糖タンパク質です。 |
| ルピン | ルピナス属の黄色いマメ科植物の種子です。 |
| ミレニアル世代 | ジェネレーションYまたはジェンYとも呼ばれ、1981年から1996年に生まれた人々を指します。 |
| 単胃動物 | 単一区画の胃を持つ動物を指します。単胃動物の例には、人間、家禽、豚、馬、ウサギ、犬、猫が含まれます。ほとんどの単胃動物は一般的に草などのセルロース性食物材料をあまり消化できません。 |
| MPC | 乳タンパク質濃縮物 |
| MPI | 乳タンパク質分離物 |
| MSPI | メチル化大豆タンパク質分離物 |
| マイコプロテイン | マイコプロテインは、人間が消費するために菌類から得られる単細胞タンパク質の一形態であり、菌類タンパク質とも呼ばれます。 |
| ニュートリコスメティクス | 皮膚、爪、毛髪の自然な美しさをケアするための栄養補助食品として機能する製品・原料のカテゴリーです。 |
| 骨粗鬆症 | 通常、ホルモン変化またはカルシウムやビタミンDの欠乏の結果として、組織の喪失により骨が脆くなり壊れやすくなる医学的状態です。 |
| PDCAAS | タンパク質消化率補正アミノ酸スコア(PDCAAS)は、人間のアミノ酸要件とその消化能力の両方に基づいてタンパク質の品質を評価する方法です。 |
| 動物性タンパク質の一人当たり消費量 | 実際の人口における各人が消費可能な動物性タンパク質(乳、ホエイ、ゼラチン、コラーゲン、卵タンパク質など)の平均量です。 |
| 植物性タンパク質の一人当たり消費量 | 実際の人口における各人が消費可能な植物性タンパク質(大豆、小麦、エンドウ豆、オート麦、ヘンプタンパク質など)の平均量です。 |
| クォーン | マイコプロテインを原料として製造される微生物タンパク質であり、菌類培養物を乾燥させ、結合剤として機能する卵アルブミンまたはジャガイモタンパク質と混合し、テクスチャーを調整してさまざまな形状に成形したものです。 |
| 調理用食品(RTC) | パッケージに記載されたプロセスによる何らかの準備または調理が必要な、すべての原料を含む食品製品を指します。 |
| 調理済み食品(RTE) | 食べる前にそれ以上の調理や準備を必要とせず、事前に準備または調理された食品製品を指します。 |
| RTD | 飲料用調製済み飲料 |
| RTS | 提供用調製済み食品 |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合を持つ脂肪の一種です。一般的に不健康とみなされています。 |
| ソーセージ | 細かく刻んで味付けした肉で作られた食肉製品であり、新鮮、燻製、または塩漬けにされ、通常はケーシングに詰められます。 |
| セイタン | 小麦グルテンから作られた植物由来の肉代替品です。 |
| ソフトジェル | 液体充填物を持つゼラチンベースのカプセルです。 |
| SPC | 大豆タンパク質濃縮物 |
| SPI | 大豆タンパク質分離物 |
| スピルリナ | 人間と動物が消費できるシアノバクテリアのバイオマスです。 |
| 安定剤 | 食品製品の元のテクスチャー、物理的・化学的特性を維持または向上させるために食品製品に添加される原料です。 |
| 補給 | 食事中の栄養素を補うことを目的とした栄養素またはその他の物質の濃縮源の消費または提供であり、栄養不足を補正することを目的としています。 |
| テクスチャー付与剤 | 食品・飲料製品の口当たりとテクスチャーを制御・変化させるために使用される特定の種類の食品原料です。 |
| 増粘剤 | 液体または生地の粘度を高めて濃くするために使用される原料であり、その他の特性を実質的に変化させません。 |
| トランス脂肪 | トランス不飽和脂肪酸またはトランス脂肪酸とも呼ばれ、食肉中に少量自然に存在する不飽和脂肪の一種です。 |
| TSP | テクスチャード大豆タンパク質 |
| TVP | テクスチャード植物性タンパク質 |
| WPC | ホエイタンパク質濃縮物 |
| WPI | ホエイタンパク質分離物 |


研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 特定の製品セグメントおよび国に関連する定量化可能な主要変数(産業的および外部的)は、デスクリサーチおよび文献レビューと一次専門家インプットに基づいて、関連する変数・要因のグループから選択されます。これらの変数は回帰モデリング(必要な場合)によってさらに確認されます。
- ステップ2:市場モデルの構築: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、さまざまなレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




 お客様のデータは安全であり、販売や共有は一切行われません。

