
米国EV充電サービス市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 100.89 百万米ドル |
| 市場規模 (2031) | 263.01 百万米ドル |
| 成長率 (2026 - 2031) | 21.12 % |
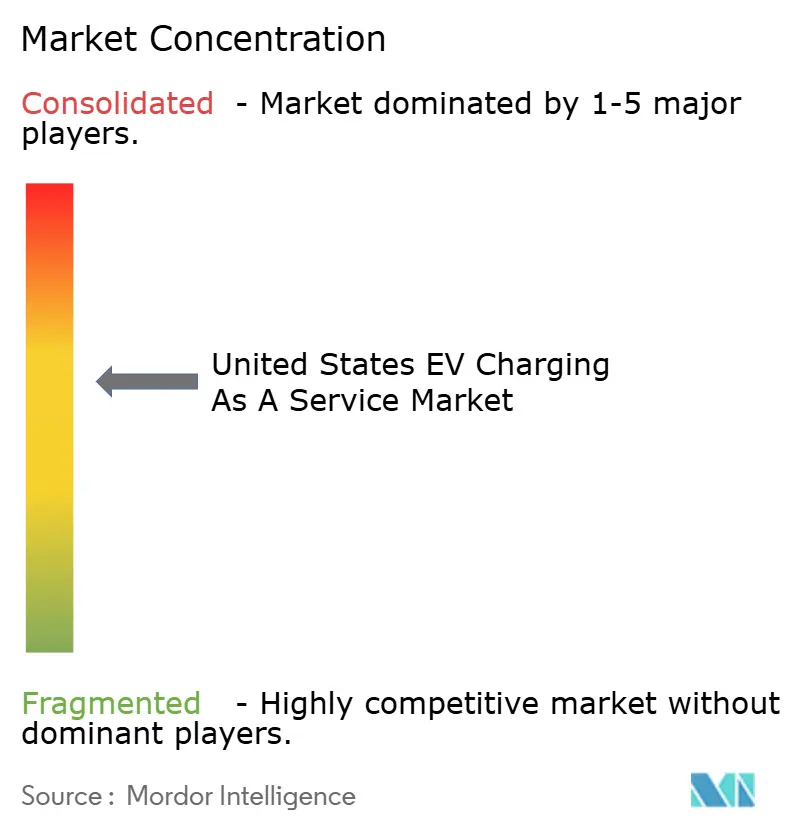
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国EV充電サービス市場分析
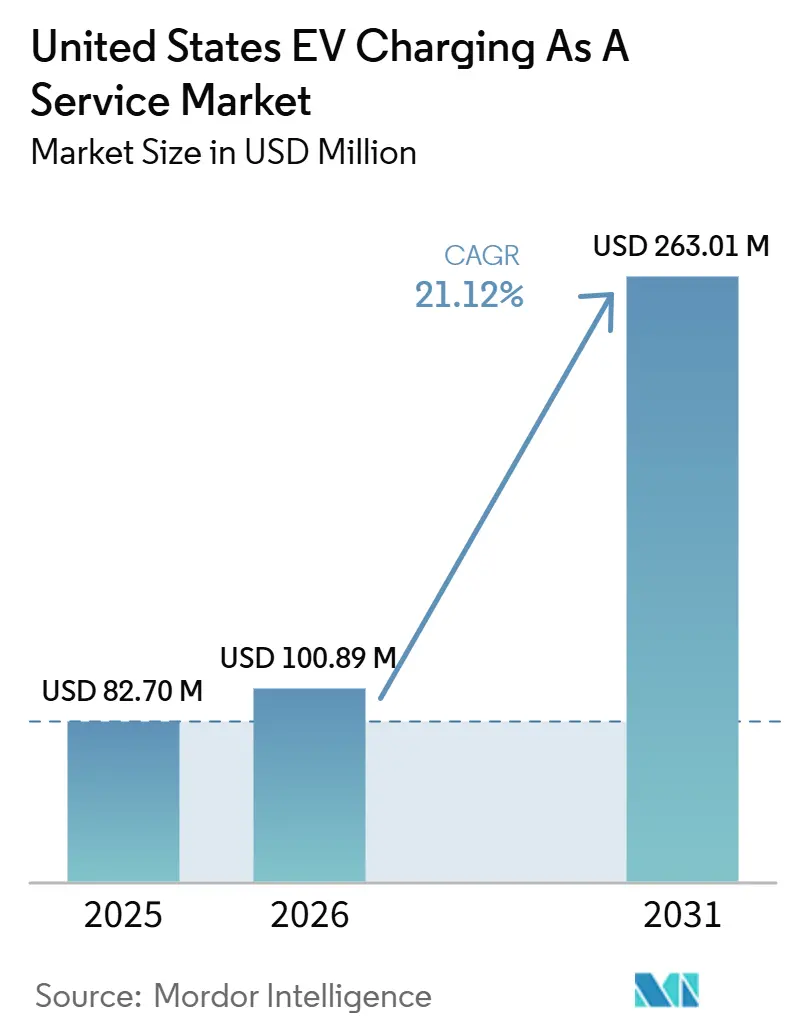
米国EVサービスとしての充電市場規模は2025年に8,270ミリオン米ドルと評価され、2026年の1億89ミリオン米ドルから2031年には2億6,301ミリオン米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは21.12%です。米国EVサービスとしての充電市場は、連邦資金を四半期ごとに測定される97%の稼働率基準に結びつける50億米ドルのNEVIプログラムの恩恵を受けており、事業者は事後対応型のトラック派遣ではなく予知保全を採用することを余儀なくされています[1]。数千台の充電器にわたる診断情報を集約するプラットフォームプロバイダーは、従来の石油小売業者がソフトウェア能力で対抗できないため、シェアを獲得しています。企業のESG義務は、フリートを複数年にわたるサービスとしての充電サブスクリプションに縛り付け、事業者を電力市場の変動から保護しています。一方、Teslaの2025年NaCSライセンス契約に伴うコネクタのコモディティ化により、競争の焦点はソフトウェアとエネルギー管理の差別化へとシフトしています。
主要レポートのポイント
- 充電器タイプ別では、ACレベル2が2025年の米国EVサービスとしての充電市場シェアの72.31%をリードし、DC急速充電器は2031年にかけて25.36%のCAGRで成長すると予測されています。
- 出力別では、レベル2(22~50kW)が2025年の米国EVサービスとしての充電市場規模の67.04%のシェアを占め、150kW超のユニットは2031年にかけて29.45%のCAGRが見込まれています。
- フリートサービスタイプ別では、社用車およびモータープールが2025年に46.34%の収益シェアを保持し、配送・物流フリートは2031年にかけて27.16%のCAGRで最も急成長するセグメントとなっています。
- 最終用途別では、セミパブリック設置が2025年に59.11%のシェアを獲得し、公共コリドーサイトは22.84%のCAGRで拡大しています。
- 顧客ビジネスモデル別では、サブスクリプションが2025年収益の48.16%を占め、ハイブリッドプランは22.56%のCAGRで拡大しています。
- 地域別では、西部が2025年に37.18%の収益を占め、南部は2031年にかけて21.74%のCAGRで最も急成長する地域となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| NEVI連邦・州資金 | +4.8% | 全国規模、西部および南部への早期注力 | 短期(2年以内) |
| 企業フリート電動化義務 | +3.9% | 全国規模、物流ハブ、北東部および西部 | 中期(2~4年) |
| バッテリーパックコストの低下 | +3.2% | 全国規模、価格感応度の高い中西部および南部 | 中期(2~4年) |
| サブスクリプション対応料金による設備投資削減 | +2.7% | 西部および北東部のパイロット地域 | 長期(4年以上) |
| 予知保全による稼働率向上 | +2.4% | 全国規模 | 短期(2年以内) |
| アイドル料金収益分配モデル | +1.6% | 全国規模、西部および北東部での早期採用 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
NEVI連邦・州資金の展開
NEVIプログラムは50億米ドルを配分し、資金提供を受けた各サイトに対して150kWポート4基、24時間365日のアクセス、および97%の稼働率を義務付けており、プロジェクトスケジュールを加速させるとともに、遠隔監視能力を持たないベンダーを排除しています。2026年初頭までに、テキサス州は多数のコリドー拠点に多額の資金を配分し、複数のサイトが稼働中で、さらに多くが開発中です。同様に、オハイオ州、ニューヨーク州、ミシガン州も同等の目標を設定し、資金を恵まれない地域に誘導するために公平性指標に基づいて受賞を結びつけることが多くなっています。
企業ESGフリート電動化義務
Amazon、UPS、DB Schenkerは、2030年までにラストマイルフリートの電動化を約束しています。この動きは、ハードウェア、ソフトウェア、メンテナンスを包括するバンドルサービスを提供するデポ充電ソリューションへの需要を促進しています。カリフォルニア州では、WattEVのトラックハブがクラス8トラクターを短時間で充電することに成功しており、地域輸送における高出力モデルの実現可能性を裏付けています。
バッテリーパックコストの低下によるTCOパリティ達成
アルゴンヌ国立研究所は、インフレ抑制法の下で導入された生産クレジットなどの支援政策に後押しされ、2035年までにリチウムイオンパックコストが大幅に低下すると予測しています。この進展は、特に中距離配送ルートにおける総所有コストがより有利になるにつれて、電気自動車の普及を加速させると期待されています。その結果、米国EVサービスとしての充電市場は、財政的制約から電動化を先送りにしていたフリートをますます対象とするようになっています。
ユーティリティサブスクリプション対応料金による設備投資削減
カリフォルニア州とニューヨーク州のユーティリティ企業はサブスクリプション料金を導入しました。これらの料金は、系統連系、アップグレード、固定時間帯別料金を単一の月額料金に統合しています。このアプローチは、初期費用を削減することでサイトホストの財政的負担を大幅に軽減します。ただし、複数の地域のデポ経済は、ピーク時のデマンドチャージの増加により引き続き課題に直面しており、持続可能な運営にとって懸念項となっています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 系統アップグレードコストの高さ | -2.8% | 西部および北東部 | 短期(2年以内) |
| 相互運用性と決済標準 | -1.9% | 全国規模 | 中期(2~4年) |
| ユーティリティ管轄区域におけるデマンドチャージ | -1.6% | 西部および北東部 | 長期(4年以上) |
| NEVIコントラクトにおけるペナルティ条項 | -1.3% | 全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
DCファストサイトの高いグリッドアップグレードコスト
カリフォルニア州では、系統連系の待ち行列の処理に数年かかる場合があり、変圧器のアップグレードには多大な財政的・物流的課題が伴います。これらの要因は多くの場合、予算の増加と、より高い容量を持つ地域への投資集中につながります。ただし、BP Pulseとの協力の一環として開発されたFreeWireのバッテリー統合型充電器は、ピーク需要を管理し、大規模なインフラアップグレードへの依存を軽減する効率的なソリューションを提供することで、これらの課題の一部に対処しています。
相互運用性と決済標準の断片化
ISO 15118に基づくプラグアンドチャージは大きな可能性を秘めていますが、その普及は引き続き課題に直面しており、ネットワーク間での実装が一貫していない状況が続いています。同時に、レガシーネットワークはOCPP 1.6と2.0.1の移行をいまだ進めており、ドライバーは充電サービスにアクセスするために複数のアプリに頼らざるを得ない状況です。さらに、ChargePointが近年セッションごとのネットワーク料金を導入したことで、サイトホストから顕著な反発が生じており、独自決済システムとその利害関係者への影響に関する継続的な懸念が浮き彫りになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
充電器タイプ別:
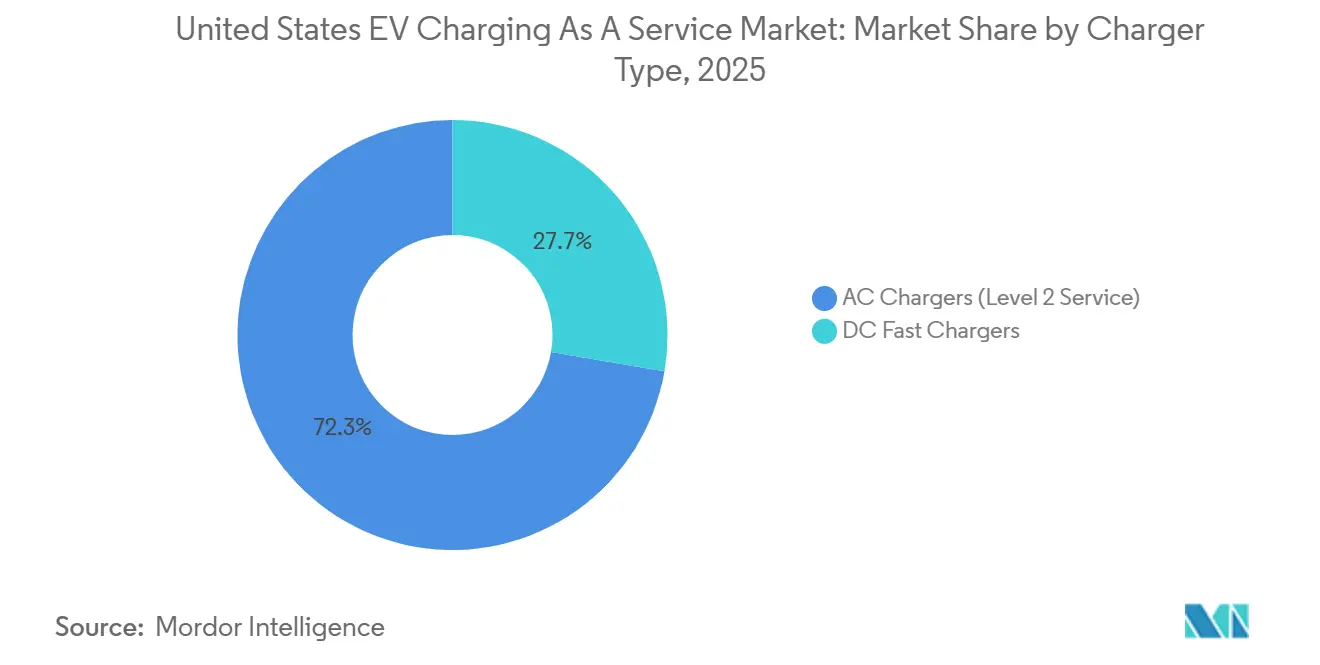
ACの優位性がDCの速度に譲歩ACレベル2ユニットは、2025年の米国EVサービスとしての充電市場収益の72.31%を供給しており、6時間の滞在時間が利用パターンに合致する職場や集合住宅のガレージに根付いています。しかし、DC急速システムは、物流フリートやコリドー利用者が30分未満の停車を求めるため、25.36%のCAGRが予測されています。Teslaが2025年にNACSとスーパーチャージャーネットワークを開放する決定を下したことで、差別化の焦点はエネルギー負荷を最適化するソフトウェアレイヤーサービスへと移行しました[2]。
セミパブリック駐車場では、ハードウェア経済性が引き続きAC充電に有利であり、DC急速充電と比較してコスト効率が高い状態が続いています。ただし、FreeWireやVolteraなどの企業によるバッテリー統合型DCソリューションが系統フットプリントを削減しています。このイノベーションにより、変圧器の追加費用なしに新たな展開サイトが可能になります。その結果、米国EVサービスとしての充電市場では、ChargePointなどの既存プレイヤーが戦略を転換しています。ChargePointはフリート顧客をターゲットに、先進的なOmni Portユニットを発注しています。
出力別:
高出力ユニットがターンアラウンドを再定義22~50kW定格のレベル2充電器は、低い設備投資と系統への優しさに後押しされ、2025年の米国EVサービスとしての充電市場規模の67.04%のシェアを保持しました。150kW超の充電器は、バッテリー電気トラックがディーゼルの滞在時間に匹敵する必要があるため、29.45%のCAGRを記録する見込みです。WattEVの350kWトラックストップはすでに90分でSOC80%を補充しています。
50~150kWの中間レンジシステムは、15~45分のセッションが許容される軽商用フリートに訴求します。複数サイトにまたがるRivianのネットワークは2025年に高い信頼性を記録し、ブランド力とともに信頼性の重要性を裏付けました。バッテリー化学の進化に伴い、米国EVサービスとしての充電市場は超高出力設備とインテリジェントな負荷分散を調和させ、サイトスループットを最適化する方向に向かっています。
フリートサービスタイプ別:
配送・物流が加速社用車およびモータープールは、負荷管理を簡素化する予測可能な稼働サイクルにより、2025年の米国EVサービスとしての充電市場収益の46.34%を占めました。しかし、配送・物流フリートはAmazonの10万台バン約束とUPSの1万台オンサイト充電器計画に後押しされ、27.16%のCAGRで成長する見込みです。
これらの顧客は、統合テレマティクス、エネルギー管理ソフトウェア、単一請求書を好みますが、これらは小規模な地域事業者が提供するのに苦労する能力です。Merchants FleetとEVgoは、設備投資を運用費に転換するサブスクリプション条件で実行された200か所のマネージド充電サイトでこのシフトを示しています。より多くのラストマイルキャリアがスコープ3目標を追求するにつれて、米国EVサービスとしての充電産業はフリート中心の急速な成長に向けて準備が整っています。
最終用途別:
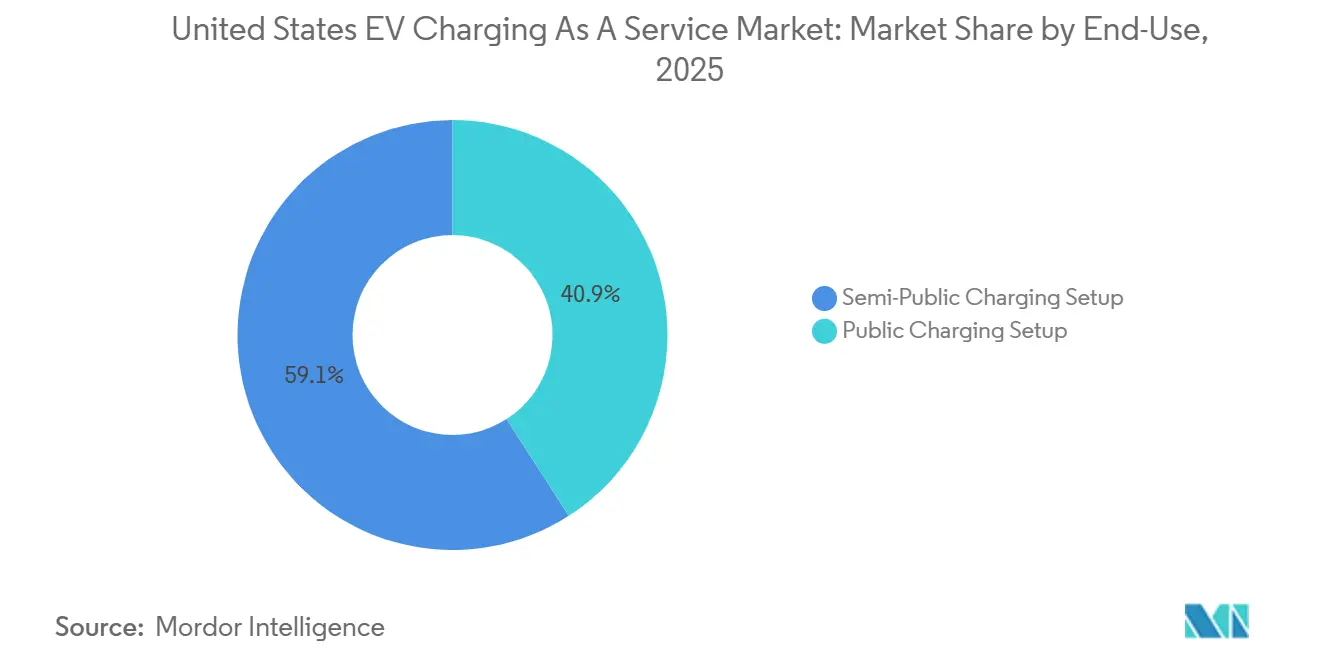
セミパブリックサイトが優位、公共コリドーが拡大職場や集合住宅に多いセミパブリックサイトは、米国EVサービスとしての充電市場内で2025年収益の59.11%を獲得しました。予測可能なユーザーベースにより、事業者は低コストのACハードウェアを展開し、物件オーナーとアイドル料金分配を交渉することができます。公共コリドー設備は、高い破壊行為リスクと設備投資にもかかわらず、コリドー密度が航続距離不安を軽減するために不可欠であるため、NEVIの下で22.84%のCAGRで拡大する見込みです。
Shell Rechargeは燃料小売の不動産を活用して既存のフォーコートに109~180kWの充電器を設置し、FLOの320kWユニットはユーティリティパートナーシップを通じて農村部のギャップを補完しています。公共サイトは利用率が変動しますが、kWhあたりの価格設定がこれらのリスクを相殺し、継続的な投資を支えています。
顧客ビジネスモデル別:
サブスクリプションが収益を固定、ハイブリッドが拡大サブスクリプションは、予算の予測可能性を必要とするフリートに訴求し、2025年の米国EVサービスとしての充電市場における顧客収益の48.16%を生み出しました。固定料金と用量を組み合わせたハイブリッドは、ボリュームディスカウントを放棄することなく季節的なピーク時の柔軟性を可能にするため、22.56%のCAGRで増加しています。月額サブスクリプションを通じて低減されたエネルギー料金を提供するEVgoのPlusMaXは、進化するモデルの代表例です。
匿名性がサブスクリプション採用を抑制する一時的な交通量の多い地域では、従量課金モデルが優勢です。2026年のChargePointのネットワーク料金調整は、オープンプロトコル競合他社への顧客離れを増加させ、業界の価格感応度を浮き彫りにしました。スイッチングコストが低下するにつれて、米国EVサービスとしての充電セクターは、多様なフリートニーズに合わせたダイナミックなプランを策定できるプロバイダーを優遇する方向に向かっています。
地域分析
西部は、カリフォルニア州のZEV義務と有利なオフピークユーティリティ料金に支えられ、2025年の米国EVサービスとしての充電市場収益の37.18%を維持しました[3]。ただし、この地域は課題を抱えています。数か月にわたる系統連系の遅延と高い変圧器コストが、DC急速充電器の迅速な展開を妨げています。オレゴン州とワシントン州はカリフォルニア州に類似した政策を採用していますが、農村部のカバレッジ課題に直面しており、モバイルバッテリーバックアップ型充電器の導入につながっています。
南部は21.74%のCAGRで最も急成長する地域と予測されています。テキサス州は長年にわたりEV登録台数が急増しており、NEVIコリドーサイトに多額の投資を行っています。ヒューストンは追加の市営充電器でインフラを拡大する取り組みを積極的に進めています。一方、フロリダ州とジョージア州は主要コリドー沿いのEVインフラ強化に注力していますが、一人当たりの充電器密度ではカリフォルニア州に依然として遅れをとっています。
北東部は都市密度と充実したインセンティブを活かしています。ニューヨーク州のEvolveNYイニシアチブは、レベル2およびDC充電ポートを大幅に拡大することを目指しています。さらに、Consolidated Edisonのサブスクリプション料金は系統アップグレードリスクをユーティリティに巧みに転嫁しています。マサチューセッツ州とニュージャージー州は、最適な稼働率を監視するサイトに共同投資しています。中西部では、各州が製造業コリドーを転換しており、ミシガン州が戦略的拠点に多額のリソースを配分することでその取り組みをリードしています。
競争環境
米国EVサービスとしての充電市場では、Tesla、ChargePoint、Electrify America、EVgoなどの主要プレイヤーが公共DC容量の分野を支配しています。Teslaが2025年にNACSコネクタのライセンス供与に動いたことで、焦点はハードウェアからソフトウェアイノベーション、ダイナミック負荷分散、フリートテレマティクスへとシフトしました。一方、ChargePointの2026年のネットワーク料金発表により、サイトホストはオープンプロトコルプロバイダー、特にEV Connectへと移行し、市場の価格感応度が浮き彫りになりました。
FreeWireなどのバッテリー統合型企業は戦略的な動きを見せており、BP Pulseとのロールアウトのためのパートナーシップを結び、系統制約のある地域に注力しています。VolteraやFrancis Energyなどの企業は、業界大手が見落としがちなセカンダリーマーケットにモジュール式ハブを設置することでニッチを開拓しています。これらのモジュール式ハブは、サービスが行き届いていない地域における充電インフラへの高まる需要に対応し、これらの企業に競争上の優位性をもたらしています。既存大手が見落とすことの多い拠点をターゲットにすることで、これらの企業はEV充電のアクセシビリティを拡大し、市場の重要なギャップに対処しています。
自動車メーカーの合弁会社であるIONNAは急速に存在感を確立し、2026年初頭までに1,100以上のベイを持つ100サイトを立ち上げ、OEMが充電を顧客維持の要と見なしていることを示しています[4]。この戦略は、ブランドロイヤルティと顧客満足度を高めるツールとしての充電インフラの重要性の高まりを示しています。さらに、Rivianの印象的な稼働率とRivian外の車両による利用は、信頼性がブランドの境界を超えられることを示し、業界のベンチマークを設定しています。これらの動向は、信頼性、アクセシビリティ、顧客中心の戦略が主要な差別化要因となりつつある市場の進化するダイナミクスを強調しています。
米国EV充電サービス産業リーダー
-
ChargePoint, Inc.
-
Tesla, Inc.
-
Electrify America
-
EVgo Inc.
-
Blink Charging Co.
- 注:主要企業の掲載順は順位を示すものではありません。
米国EVサービスとしての充電市場 このレポートでカバーされる企業
- ChargePoint, Inc.
- Tesla, Inc.
- Electrify America
- EVgo Inc.
- Blink Charging Co.
- Shell Recharge
- BP Pulse
- FLO Services USA Inc.
- EV Connect
- Rivian Adventure Network
- IONNA
- Francis Energy
- Voltera
- Tritium Charging
- Enel Group
最近の産業開発事情 米国EVサービスとしての充電市場
- 2026年4月:オハイオ州交通局がNEVI資金5,100万米ドルを支援とする64か所の新規急速充電サイトを選定しました。
- 2026年3月:ニューヨーク市交通局とNYPAがクイーンズ区フラッシングに8スタンド360kWの公共ステーションを開設しました。これは計画されている10か所の都市サイトの第1号です。
- 2026年1月:ワシントン州交通局がNEVIプログラムの下、I-90、US 97、US 195、US 395沿いに14か所のステーションを建設するために1,216万米ドルを授与しました。
- 2026年1月:EVgoは2035年まで全国のKroger店舗に年間少なくとも150か所の急速充電スタンドを設置することを約束しました。
米国EV充電サービス市場レポートの範囲
スコープには、充電器タイプ(ACチャージャー(レベル2チャージャー)およびDC急速充電器)、出力(レベル1/AC(22kW未満)、レベル2(22~50kW)、急速(50~150kW)、高出力(150kW超))、フリートサービスタイプ(社用車および自動車プール、配送・物流、旅客輸送フリート)、最終用途(セミパブリック充電設備および公共充電設備)、顧客ビジネスモデル(サブスクリプション型(サービスとしての充電)、従量課金、ハイブリッドモデル)によるセグメント化が含まれます。分析は、北東部、中西部、南部、西部を含む地域レベルのセグメント化もカバーしています。市場規模と成長予測は米ドルの金額で示されています。
セグメンテーション概要
| ACチャージャー(レベル2サービス) |
| DCファストチャージャー |
| レベル1/AC(22kW未満) |
| レベル2(22~50kW) |
| ファスト(50~150kW) |
| 高出力(150kW超) |
| 社用車・モータープール |
| 配送・物流 |
| 旅客輸送フリート |
| セミパブリック充電設備 |
| パブリック充電設備 |
| サブスクリプション型(サービスとしての充電) |
| 従量課金 |
| ハイブリッドモデル |
| 北東部 |
| 中西部 |
| 南部 |
| 西部 |
| 充電器タイプ別 | ACチャージャー(レベル2サービス) |
| DCファストチャージャー | |
| 電力出力別 | レベル1/AC(22kW未満) |
| レベル2(22~50kW) | |
| ファスト(50~150kW) | |
| 高出力(150kW超) | |
| フリートサービスタイプ別 | 社用車・モータープール |
| 配送・物流 | |
| 旅客輸送フリート | |
| 最終用途別 | セミパブリック充電設備 |
| パブリック充電設備 | |
| 顧客ビジネスモデル別 | サブスクリプション型(サービスとしての充電) |
| 従量課金 | |
| ハイブリッドモデル | |
| 地域別(米国) | 北東部 |
| 中西部 | |
| 南部 | |
| 西部 |
レポートで回答される主要な質問
米国のEVサービスとしての充電支出は2031年までにどの程度になりますか?
米国EVサービスとしての充電市場は、2026年から21.12%のCAGRで成長し、2031年までに2億6,301ミリオン米ドルに達すると予測されています。
どの充電器タイプ最も収益シェアの勢いを獲得していますか?
DC急速充電器は、フリートが迅速なターンアラウンドを優先するため、ACレベル2ユニットを上回り、2031年にかけて25.36%のCAGRが予測されています。
フリート事業者にサブスクリプションが人気な理由は何ですか?
固定料金プランは予算管理を簡素化し、設備投資を運用費に転換し、電力価格の変動から保護するため、2025年収益の48.16%を占めています。
最大の地域成長ホットスポットはどこですか?
テキサス州を筆頭とする南部は、EV登録台数とNEVIコリドー資金が新規サイト展開を加速させるため、21.74%のCAGRが見込まれています。
大規模なDCファスト充電拡大の主な障壁は何ですか?
高いグリッドアップグレードコストと長い系統連系プロセスが、特に農村部および郊外地域において大きな資本上の障壁を加えています。
標準化は決済とコネクタの互換性にどのような影響を与えますか?
2025年のユニバーサルプラグアンドチャージプロトコルと北米充電標準コネクタの展開により、認証が合理化されネットワークの断片化が軽減されると期待されています。