
英国ビジネスインテリジェンス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
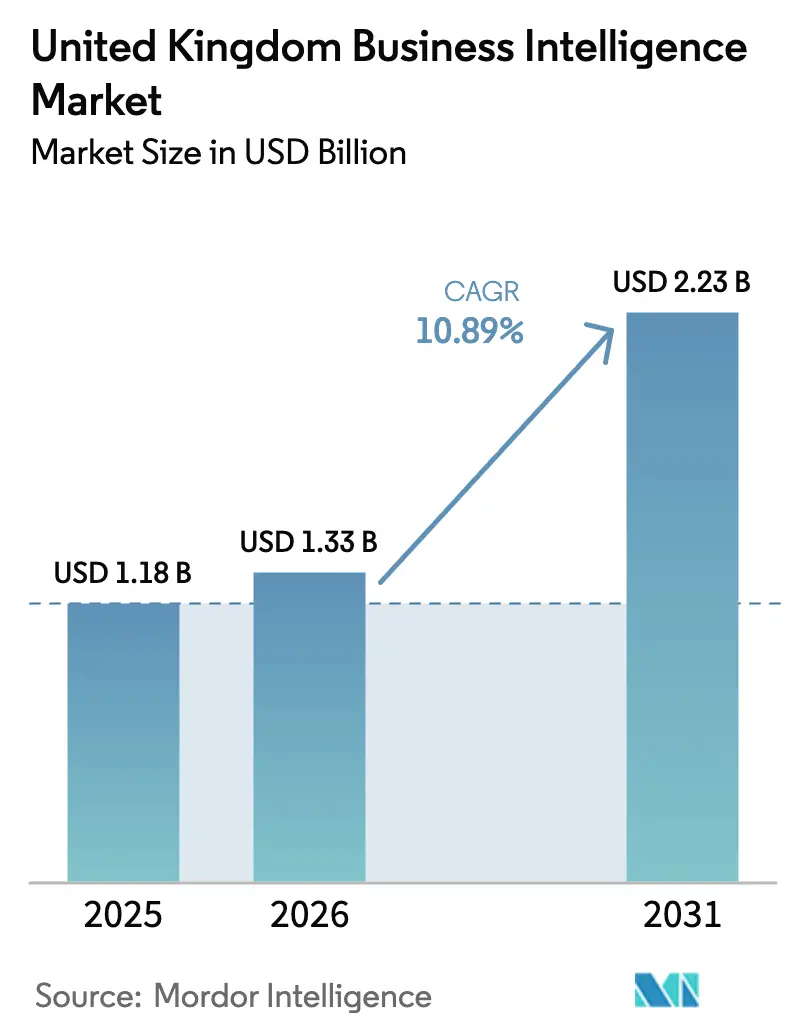
| 基準年の市場規模 (2025) | 1.18 十億米ドル |
| 市場規模 (2026) | 1.33 十億米ドル |
| 市場規模 (2031) | 2.23 十億米ドル |
| Growth Rate (2026 - 2031) | 10.89 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国ビジネスインテリジェンス市場分析
英国ビジネスインテリジェンス市場規模は、2025年の11億8,000万米ドルから2026年には13億3,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率10.89%で2031年までに22億3,000万米ドルに達すると予測されています。ブレグジット後の規制の明確化、中小企業におけるクラウド導入の加速、および分析プラットフォームへの生成AI機能の急速な組み込みが、この拡大を牽引する主要な力となっています。コンプライアンスグレードのデータガバナンスとローコードカスタマイズを組み合わせたベンダーは、銀行、医療、および公共部門のバイヤーから格別の注目を集め続けています。フロントラインの従業員のコンテキスト切り替えを排除する組み込み型分析に投資が流れており、ハイブリッドアーキテクチャが標準となるにつれて実装サービスへの需要も高まっています。同時に、残存する技術的負債、データ主権に関する懸念、および機械学習人材の不足が全体的な成長軌道を抑制しています。
主要レポートのポイント
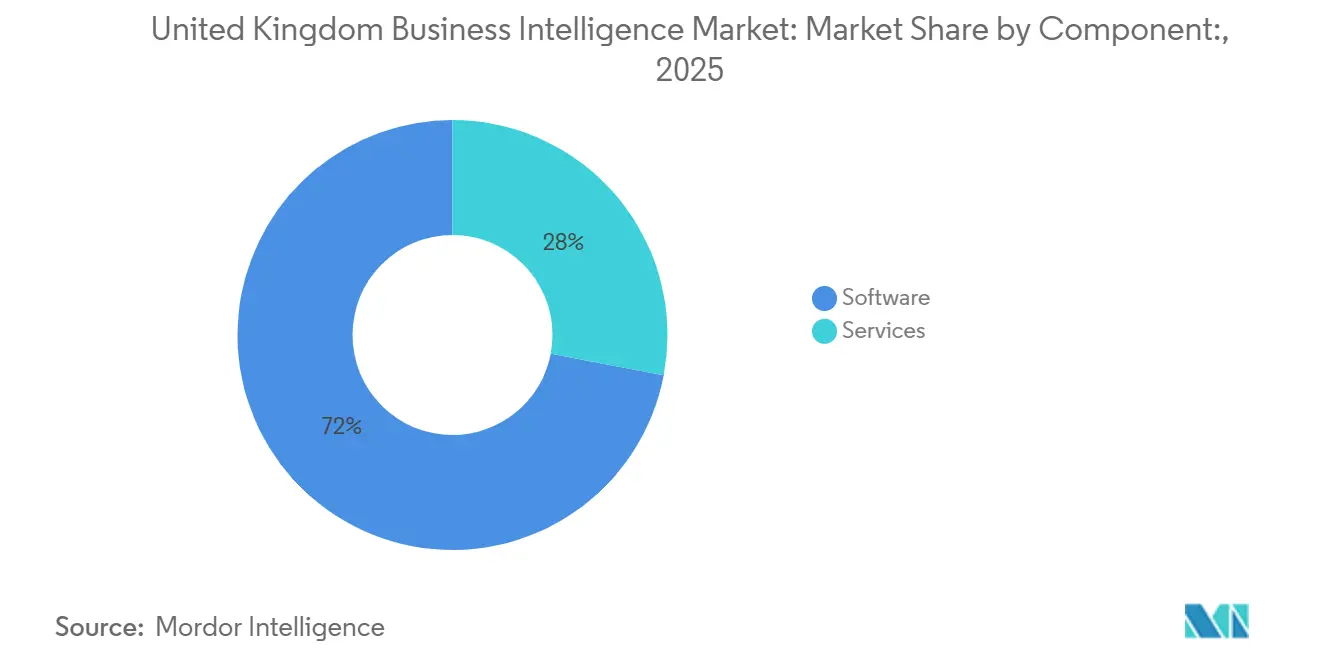
- コンポーネント別では、ソフトウェアが2025年に72.00%の収益シェアを占め、サービスは2031年にかけて年平均成長率15.20%で拡大しています。
- 展開モード別では、クラウドが2025年に英国ビジネスインテリジェンス市場シェアの64.00%を獲得し、2031年にかけて年平均成長率17.80%で拡大しています。
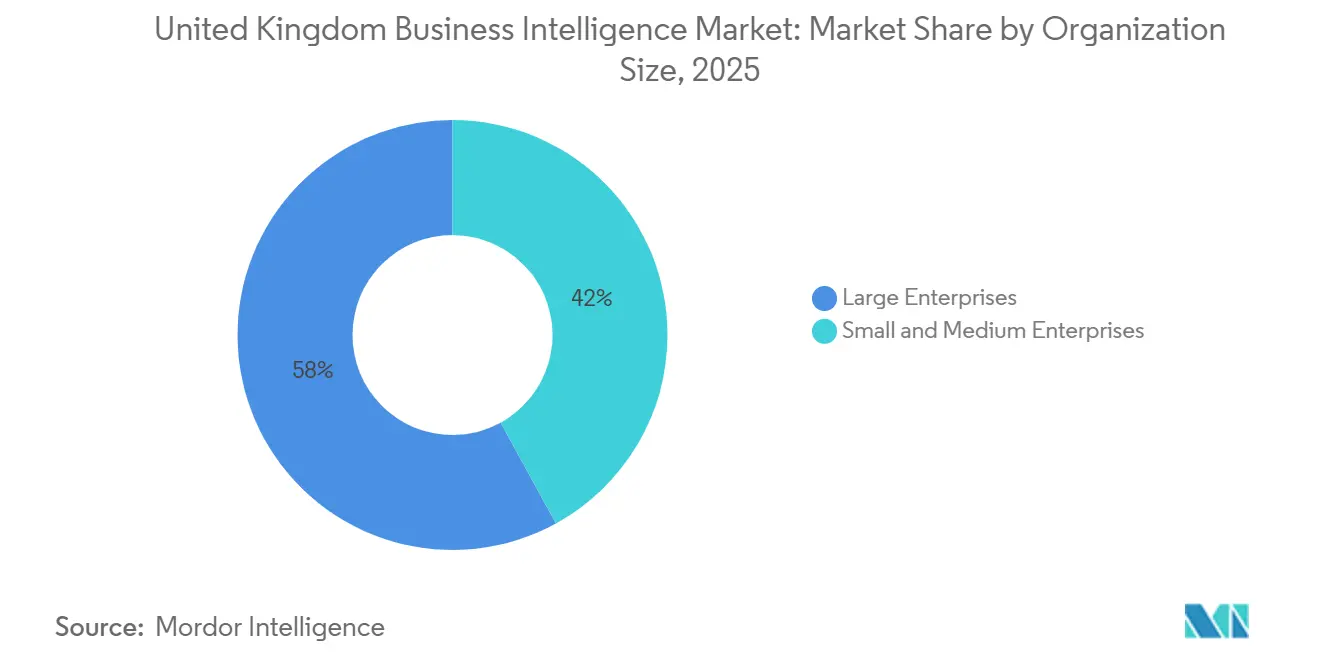
- 組織規模別では、大企業が2025年に58.00%のシェアを保有し、中小企業は2031年にかけて年平均成長率18.30%で成長すると予測されています。
- エンドユーザー業種別では、医療・ライフサイエンスが年平均成長率16.70%で拡大しており、全産業の中で最高となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
英国ビジネスインテリジェンス市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| IoT対応 データストリームの普及 | +2.1% | イングランドの 製造業クラスター、スコットランドおよびウェールズへの波及 | 中期 (2~4年) |
| 英国中小企業における クラウドファースト方針 | +2.8% | ロンドン、マンチェスター、エジンバラで 早期の成果を伴い全国的に展開 | 短期 (2年以内) |
| 金融における リアルタイム意思決定インテリジェンスの必要性 | +1.9% | ロンドンおよびエジンバラの金融地区、 地域ハブへの拡大 | 短期 (2年以内) |
| 政府の スマートシティ構想 | +1.5% | マンチェスター、 バーミンガム、リーズ、グラスゴー、エジンバラ | 長期 (4年以上) |
| 業務アプリにおける 組み込み型ビジネスインテリジェンスの台頭 | +1.7% | 全国的に、 銀行・金融サービス・小売で最も強い | 中期 (2~4年) |
| 生成AI強化型 分析プラットフォーム | +2.4% | 全国的に、 テクノロジー・金融サービス・医療での早期導入 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
英国中小企業におけるクラウドファースト方針
中小企業は英国企業の99.9%を占めており、初期設備投資を回避するサービスとしてのソフトウェア分析へと移行しています。歳入関税庁によると、これらの企業における導入率は2024年から2025年の間に34%上昇し、ビジネスインテリジェンスはメールおよび会計ワークロードに次ぐ人気となっています。[1]歳入関税庁、「デジタル導入統計」、gov.uk 従量課金制の価格設定により運営コストが収益サイクルと連動し、政府補助金が参入障壁を低下させています。ベンダーは現在、実装期間を数ヶ月から数週間に短縮する業界テンプレートを提供しています。この勢いにもかかわらず、中小企業の42%がデータ主権とベンダーロックインを障害として挙げており、機密台帳をオンプレミスに保持するハイブリッドアーキテクチャの採用を促しています。
生成AI強化型分析プラットフォーム
大規模言語モデルを活用した自然言語インターフェースが分析へのアクセスを民主化しています。Microsoft Copilot for Power BIおよびSalesforce Einstein GPT for Tableauはいずれも2025年にデビューし、財務チームやマーケティングチームが平易な英語のプロンプトでダッシュボードを生成できるようになりました。初期のパイロットではダッシュボード作成時間が60%短縮されましたが、幻覚的なインサイトが表面化した際にガバナンス上の課題が生じました。情報コミッショナー事務局は2025年9月に、データ管理者に説明責任が残ることを企業に改めて通知するガイダンスを発行し、説明可能性機能および監査証跡への需要を喚起しました。[2]情報コミッショナー事務局、「AI支援意思決定に関するガイダンス」、ico.org.uk
IoT対応データストリームの普及
ミッドランドおよびノースウェストの英国製造業者は、エッジ処理された振動・温度データをクラウドダッシュボードに送り込み、機械の故障を予測しています。エネルギー小売業者は3,000万世帯にスマートメーターを設置し、動的価格設定に活用される詳細な消費データセットを生成しています。2025年時点でこれらのデータを経営ダッシュボードに統合していた公益事業者はわずか18%にとどまり、大きな成長余地が示唆されています。産業戦略チャレンジファンドを通じた1億7,000万ポンド(2億1,500万米ドル)の公的資金が、先進製造業全体でのセンサー導入を加速させました。
金融におけるリアルタイム意思決定インテリジェンスの必要性
ロンドンおよびエジンバラの金融サービス企業は、夜間バッチ処理からサブ秒間隔で取引および信用シグナルを取り込むストリーミング分析へと移行しています。2024年7月に施行された金融行動監視機構の消費者義務規制は、製品推奨が古い顧客セグメントではなく最新データに基づくことを義務付けています。クラウドネイティブスタックで構築されたチャレンジャーバンクは、リアルタイムで当座貸越オファーをパーソナライズするストリーミングパイプラインを通じて、月間1億件以上のトランザクションをすでに処理しています。大手既存行はメインフレームコアにイベントストリーミング層を後付けしていますが、COBOLと最新フレームワークの両方における人材不足が展開を遅らせています。
制約要因影響分析*
| 制約要因 | (~) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高度分析 人材の不足 | -1.4% | 主要都市以外のスコットランド、ウェールズ、 北アイルランドで深刻な全国的課題 | 長期 (4年以上) |
| ブレグジット後の データ居住地・主権に関する懸念 | -1.1% | 金融サービスおよび公共部門で 特に顕著な全国的課題 | 中期 (2~4年) |
| 中小企業にとっての 最新データプラットフォームの高コスト | -0.9% | 小売、ホスピタリティ、 地域製造業に集中した全国的課題 | 短期 (2年以内) |
| レガシー IT統合の複雑性 | -0.8% | 数十年前のERPおよびメインフレームシステムを 持つイングランドおよびスコットランドの企業 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高度分析人材の不足
テック・ネーションは2025年に17万8,000人のテクノロジー専門家の不足を集計しており、このギャップがビジネスインテリジェンスの展開を直接制約しています。大企業はコンサルタント会社で補填することが多いですが、中堅企業には同等の予算がありません。大学がデータサイエンスの定員を拡大する一方で、卒業生は高報酬のテクノロジー職に流れるか、海外に移住することが多い状況です。見習い制度税は大企業の給与の0.5%を研修に充てますが、雇用主は6ヶ月のブートキャンプがビジネス上の問いを立案できる戦略家ではなく中級技術者を生み出すと主張しています。
ブレグジット後のデータ居住地・主権に関する懸念
EU十分性認定の終了により、英国企業は個人データを輸出する際に標準契約条項または拘束的企業準則を採用することを余儀なくされました。情報コミッショナー事務局は2025年に違法な転送に対して14件の執行通知を発行し、データを英国内に保持する圧力を強化しました。公的機関は機密データセットを海外に保存することを完全に禁じられており、分析ベンダーにソブリンクラウドサービスの提供を促しています。多国籍企業はEU顧客向けと英国業務向けの二分化された環境を運用することがあります。[3]情報コミッショナー事務局、「2025年執行措置」、ico.org.uk
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:複雑性の高まりとともにサービスが急増
ソフトウェアへの支出は2025年に英国ビジネスインテリジェンス市場の72.00%のシェアを占め、Power BI、SAP Analytics Cloud、Tableauなどのプラットフォームの確固たる地位を裏付けています。しかし、企業が老朽化したレポーティングスイートをクラウドに移行し、AIモデルをダッシュボードに組み込むにつれて、実装プロジェクトはより複雑になっています。システムインテグレーターは現在、18ヶ月に及び500万ポンド(630万米ドル)を超えることもあるデータ品質改善、ユーザー受け入れテスト、およびマルチクラウドガバナンスを監督しています。
その結果、サービス収益は年率15.20%で上昇しています。ベンダーはライセンスに事前設定済みダッシュボード、トレーニング、およびマネージドデータパイプラインをパッケージ化し、中小企業の展開サイクルを短縮しています。コンサルティング会社もデータサイエンティストおよびDevOpsエンジニアへの部分的なアクセスをクライアントに提供するサービスとしての分析サブスクリプションを販売しています。その結果、好循環が生まれています。技術的複雑性の高まりが専門知識への需要を促進し、その専門知識がソフトウェア投資から得られる価値を増幅させ、英国ビジネスインテリジェンス市場全体の収益を拡大させています。


展開モード別:クラウドの優位性が加速
クラウド展開は2025年に英国ビジネスインテリジェンス市場シェアの64.00%を獲得し、公的機関にホスト型ソリューションを優先するよう求める政府のクラウドファースト方針を裏付けています。その魅力は明確です。自動アップグレード、使用量ベースの課金、およびハイブリッドワークフォースへのグローバルアクセスです。リスク回避的な銀行でさえ、機密台帳をオンプレミスに保持しながら開発・テストワークロード向けにクラウドサンドボックスを採用しています。
クラウドに帰属する英国ビジネスインテリジェンス市場規模は、英国の法的管轄下でハイパースケーラーが運営するソブリンクラウドリージョンに支えられ、年平均成長率17.80%で拡大すると予測されています。製造業者や医療システムはますますハイブリッドパターンを採用し、レイテンシに敏感なデータをローカルに保持しながら分析ワークロードをスケールのためにパブリッククラウドにバーストさせています。英国ビジネスインテリジェンス市場におけるオンプレミス展開は、極端な居住地またはエアギャップ要件を持つ一部の領域で継続しますが、制御と弾力性のバランスをとるハイブリッドアーキテクチャがデフォルトになりつつあります。
組織規模別:中小企業がギャップを縮小
大企業は2025年に支出の58.00%を占め、より深い予算、複雑なデータ資産、および分析をより広範なテクノロジースイートにバンドルするベンダーとの長年の関係を反映しています。組織階層に割り当てられた英国ビジネスインテリジェンス市場規模の中で、これらの企業はデータ品質改善、変更管理プログラム、および部門横断的なガバナンス評議会を含む複数年契約の大部分を依然として担っています。それでも、財務責任者は総所有コストをより厳密に精査するようになり、一部のワークロードを従量課金制のクラウドサンドボックスに移行しながら、高リスクの台帳をオンプレミスに保持しています。このハイブリッドスタンスは規制対象データの管理を維持しながら、開発チームに実験のための弾力的なコンピューティングを提供し、概念実証サイクルを数ヶ月から数週間に加速させます。日常的な意思決定に予測モデルを組み込む取締役会レベルの緊急性が、インサイトを業務ルーティンに変えるデータエンジニア、市民開発者コーチ、およびドメインスペシャリストを擁する専任分析センターオブエクセレンスへの需要を強化しています。
中小企業は、大企業のほぼ2倍のペースである年平均成長率18.30%でクラウド分析を採用することで成長の構図を書き換えています。「Help to Grow: Digital」などの政府プログラムは適格ソフトウェアコストの最大50%を補助し、ユーザー1人あたり月額50ポンド(63米ドル)未満のスターターティアにより、家族経営の小売業者や地域製造業者がエンタープライズグレードのツールにアクセスできるようになっています。これらの企業は通常、在庫、マーケティング、またはキャッシュフローの可視化のための既製ダッシュボードから始め、データ成熟度が向上するにつれて機械学習の推奨機能を追加していきます。中小企業は適切なフィットを求めて複数のベンダーを試すため、エンタープライズセグメントよりも解約率が高く、この動態は直感的なインターフェースやガイド付きオンボーディングを欠くプラットフォームにとって不利に働きます。ローコードデータモデリング、組み込みトレーニングコンテンツ、およびプロアクティブなカスタマーサクセスアウトリーチを提供するベンダーが、初期段階のパイロットを複数年の更新に転換し、英国ビジネスインテリジェンス市場でのシェアを拡大するうえで最も有利な立場にあります。
エンドユーザー業種別:医療が成長リーダーとして台頭
銀行・金融サービス・保険は2025年に支出の26.00%を占め、リアルタイムリスク分析および規制報告に支えられています。しかし、医療・ライフサイエンスが年平均成長率16.70%で成長チャートのトップに立っています。国民保健サービスは電子健康記録、画像診断、およびゲノミクスを統合し、集団健康管理を可能にする連合型プラットフォームを展開しています。
製薬会社は分析を活用して創薬とファーマコビジランスを加速させており、公共部門機関はダッシュボードを使用してリソース配分を最適化しています。小売、製造、公益事業を含むその他の業種は、予知保全とサプライチェーン最適化のためのIoT対応テレメトリへの投資を継続し、英国ビジネスインテリジェンス市場全体の勢いを強化しています。
地域分析
イングランドはロンドンの金融・テクノロジーエコシステムの強みを背景に、2025年に収益の46.00%を生み出しました。マンチェスター、バーミンガム、リーズなどの第二都市は、ブロードバンドへの公的投資と首都外への政府機能の移転に支えられ、活気ある分析ハブとなっています。これらの都市圏のスマートシティプログラムは、交通、エネルギー、安全データを統合するリアルタイムダッシュボードへの需要を押し上げています。
スコットランドのシェアは小さいものの成長しており、英国の中で最も速い成長を示しています。エジンバラのフィンテック中核、グラスゴーの先進製造業、およびデータインフラへの1億2,000万ポンド(1億5,200万米ドル)の地方政府資金が収束し、飽和度の低い市場を求めるベンダーを引き付けています。ウェールズと北アイルランドは絶対値では遅れをとっていますが、デジタルスキルと接続性のために指定されたレベリングアップ基金の恩恵を受けています。北アイルランドの企業は国境を越えた顧客にサービスを提供する際に英国とEUの両方のデータ保護制度に対応する必要があり、複雑性を増す一方でコンサルティングの機会も生み出しています。
ブロードバンド、ベンチャーキャピタル、および分析人材における地域格差が均一な導入を依然として妨げています。しかし、英国ビジネスインテリジェンス市場は、トレーニングプログラムが成熟しソブリンクラウドリージョンが普及するにつれてこのギャップを縮小すると予想されています。イングランドは2031年まで首位を維持する可能性が高いですが、スコットランドの政策支援と成長するテクノロジー基盤は、長期的な成長エンジンとしての地位を確立しています。
規制環境
英国のビジネスインテリジェンス導入は、UK GDPRおよび2018年データ保護法の下で運用されており、情報コミッショナー事務局(ICO)は分析、自動意思決定、および国境を越えたデータ転送に関する期待をより厳格化している。2025年、ICOは違法な国際データ転送に関連して14件の執行通知を発行し、これはレジデンシー(データ保管地域)を意識したアーキテクチャとガバナンス管理、特に公共部門および金融サービスの購買者にとってその必要性を強めるものである。
プラットフォームの支配力とデータアクセスに関する規則も、ベンダーおよび購買者の戦略に影響を与えている。2024年デジタル市場・競争・消費者法により、競争市場庁(CMA)は企業に戦略的市場ステータスを指定し、支配的プラットフォームがデータ、相互運用性、および流通をどのように管理するかを形づくる行動要件を適用する権限を与えられている。これに加え、2025年データ(利用及びアクセス)法は、データアクセスおよびデジタル認証サービスに関する法的枠組みを確立する。2026年データ保護法(人工知能及び自動意思決定に関する実践規範)規則は、ICOに人工知能および自動意思決定に関する法定規範を策定することを求めており、これは企業をBIワークフロー全体にわたる監査可能なモデルガバナンスおよび文書化された管理へと促すものである。
バリューチェーン分析
英国のBIバリューチェーンは、企業システム(ERP、CRM、コアバンキング)、IoTテレメトリ、公共部門データセットにわたるデータ生成および集約から始まり、取り込みおよび統合レイヤー(コネクタ、ETL/ELT、ストリーミング)を経て進む。続いてデータ管理があり、品質、リネージ、メタデータ、マスターデータを対象とし、その後ダッシュボード、組み込みBI、自然言語インターフェースを通じた分析利用へと至る。ハイパースケールクラウドおよびコロケーションデータセンター事業者がコンピューティングとストレージを提供する一方、Microsoft、SAP、Salesforce/Tableauなどのbiプラットフォームベンダーは、これらの基盤の上にセマンティックレイヤー、ガバナンスツール、AI支援オーサリングを構築する。
実装、移行、マネージドサービスは、下流における最大のレバレッジポイントを占め、ハイブリッドアーキテクチャ、セキュリティ設定、継続的な運用を担うシステムインテグレーター、コンサルタンシー、ベンダーの専門サービスによって提供される。政府の取り組みもチェーンへの入力を形づくっており、2025年1月に採用されたAI機会行動計画に基づく措置、例えばデータセンターの計画承認と電力網アクセスを迅速化するAI成長ゾーンなどが含まれ、これはデータ集約型分析のためのインフラ準備状況に影響を与える。流通と調達に関しては、2024年デジタル市場・競争・消費者法がCMAを通じて大規模デジタル仲介業者に新たなコンプライアンス環境を創出し、ゲートキーパーが分析アプリ、データフロー、組み込みBI配信へのアクセスをどのように形づくるかに影響を与えている。
競争環境
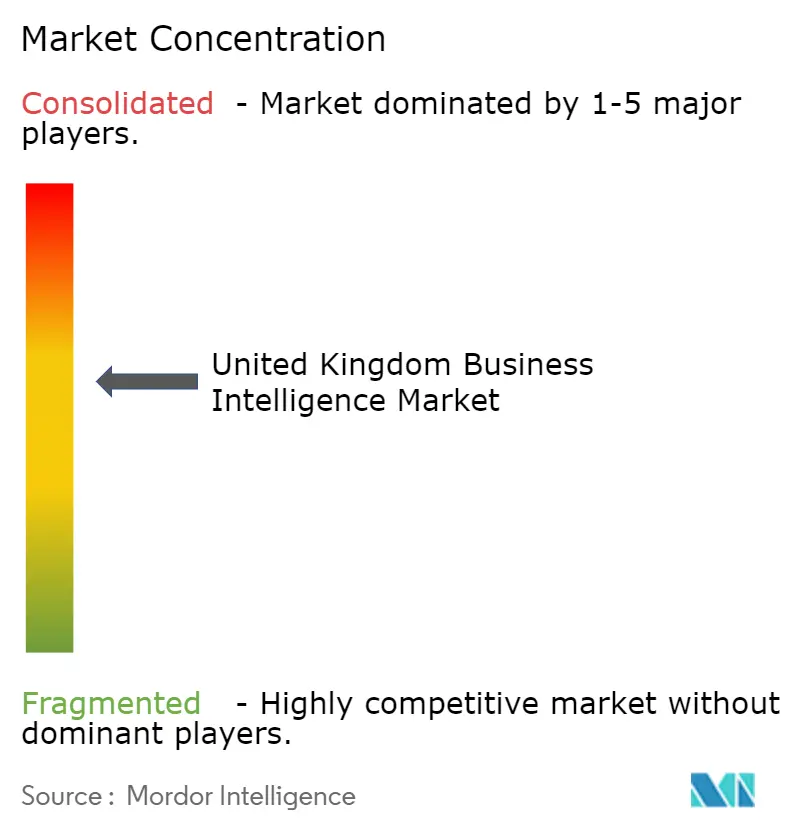
市場集中度は中程度であり、Microsoft、SAP、およびSalesforceが2025年に合計で約40%のシェアを保有しています。その優位性は、生産性、ERP、およびCRMスイート全体にわたる広範な既存顧客基盤にあり、顧客をネイティブ分析モジュールへとシームレスに誘導しています。Qlik、IBM、Oracleなどの中堅プレーヤーは、ドメイン固有のアクセラレーターとオンプレミスオプションで規制産業に対応し、依然として影響力を持っています。
ThoughtSpot、Sisense、Domoなどの新規参入者は、クラウドネイティブアーキテクチャ、従量課金制、および自然言語インターフェースを活用しています。Apache SupersetやMetabaseなどのオープンソース代替品は、カスタマイズと低ライセンスコストを重視するテクノロジースタートアップの間で人気がありますが、より多くの社内エンジニアリングを必要とします。戦略的な優先事項は、スタック全体にAIを組み込むこと、パフォーマンスを最適化するためのクラウドプロバイダーとのパートナーシップを構築すること、およびバイヤーのDevOps負担を軽減するマネージドサービスをバンドルすることを中心に展開しています。
既存企業がデータ準備、組み込み型ビジネスインテリジェンス、および垂直ソリューションの能力ギャップを埋めるため、買収が頻繁に行われています。教育、ホスピタリティ、専門サービスなど、普及率がまだ30%未満のセクターにはホワイトスペースが残っています。サステナビリティレポーティングおよび環境・社会・ガバナンス分析は、規制上の開示義務に刺激された新興ニッチ市場です。競争上の差別化は、コアの可視化機能からドメイン事前設定、ガバナンスツール、および総所有コスト経済性へとシフトしています。
英国ビジネスインテリジェンス業界リーダー
Microsoft Corporation
SAP SE
Salesforce Inc. (Tableau)
IBM Corporation
Oracle Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
公共部門の現代化は、標準化とデータ準備プログラムを通じて、BIプラットフォームおよびサービスの実用的な導入経路を提供する。政府デジタルサービスは2026年1月に現代的なデジタル政府に向けたロードマップを公表し、2026年5月に発行されたデータ資産管理政策は、各省庁に相互運用性とAI準備状況を改善するためデータ資産を特定・報告することを求めている。これはカタログ化、リネージ、統制されたセルフサービス分析への需要増を政府全体で後押しする。企業・貿易省も2026年3月に「スマートデータ2035戦略」を公表し、経済全体での安全なデータ共有を促進しており、これは分析製品内で同意、データ品質、標準化された共有を運用化できるBIベンダーおよびインテグレーターに機会を生み出している。
キャパシティ拡張は、大規模分析、モデル支援型BI、リアルタイムの意思決定インテリジェンスの経済性と実現可能性を改善する、もう一つの近期的なホワイトスペースである。2026年7月、Ark Data Centresはサリーのロングクロス・パーク・キャンパスにおいて8億700万英ポンドの拡張を発表し、新たな36MW施設を含む。一方、Nebiusは英国のより大規模なAIインフラプログラムの一環として、ハーロウのKao Dataとの間で22MWのキャパシティ契約を締結した。これらの発表は英国コンピュートロードマップの方向性と一致し、ダッシュボードと生成AI支援分析やエージェント型自動化を組み合わせたワークロードを含む、BI現代化のための利用可能なコンピューティング能力を拡大する。2026年6月に公表された英国デジタル標準戦略(2026年から2030年)は、AIおよびサイバーセキュリティ標準にわたる相互運用性志向の環境をさらに支援し、英国のBI導入におけるコンプライアンス対応のガバナンス機能およびクロスプラットフォーム統合提供のための追加的な余地を生み出している。
最近の業界動向
- 2026年7月:Ark Data Centresは、サリーのロングクロス・パーク・キャンパスを拡張するため8億700万英ポンドの投資を発表し、新たな36MW施設を含む。地域内キャパシティの増加は、予測可能なパフォーマンスとレジデンシーに適合したホスティングオプションを必要とする、データ集約型BIおよびAI拡張分析の導入を支える。また、クラウド、ハイブリッド、マネージド分析スタックを提供するBIベンダーおよびインテグレーターの対象市場も拡大する。
- 2025年11月:Microsoftは、英国のソブリンクラウドリージョンにおけるFabricの一般提供を発表した。このプラットフォーム利用の拡大は、公共部門および規制対象の購買者が分析とデータ処理をレジデンシーおよびガバナンス要件に合わせるのを支援する。また、英国顧客向けに、単一の統制環境でデータエンジニアリング、ウェアハウジング、BI利用をまとめて提供するMicrosoftの能力を強化する。
- 2024年7月:金融行動監視機構(FCA)の消費者義務規制が施行され、顧客の成果および製品推奨が最新の高品質データによって支えられるべきとの期待が高まった。これにより、英国の金融サービスにおけるストリーミングおよびほぼリアルタイムの分析の緊急性が高まり、BIダッシュボードおよび業務アプリケーションに供給する意思決定インテリジェンスパイプラインへの投資が加速した。このコンプライアンス圧力は、分析ワークフロー全体にわたる監査可能性、リネージ、説明可能性への需要も高めている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、英国のビジネスインテリジェンス市場は、組織がより良い意思決定のためにデータを収集、モデル化、分析、可視化することを支援するBIソフトウェアおよび関連サービスへの支出を対象とし、オンプレミスまたはクラウドプラットフォームを通じて提供される導入を含む。
対象範囲の除外:本市場規模には、BIプラットフォームの提供、実装、または継続的なBI固有のサポートに結び付かない、一般的なITアウトソーシングやカスタムアプリケーション開発作業は含まれない。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- オンプレミス
- クラウド
- ハイブリッド
- 組織規模別
- 中小企業
- 大企業
- エンドユーザー業種別
- 銀行・金融サービス・保険
- 情報技術および通信
- 小売および消費財
- 製造および物流
- 医療・ライフサイエンス
- その他のエンドユーザー業種
データソース、市場規模算定、および検証
デスクリサーチ
まず、英国にとって現実的な前提を保つのに役立つ公開資料を用いて、市場境界と需要シグナルの基盤を固める。英国国家統計局、英国イングランド銀行、英国政府データポータル、および情報コミッショナー事務局のガイダンスなどの資料を用いて、デジタル活動、セクター別支出の方向性、データガバナンスへの期待を枠組み化する。
次に、関連プロバイダーの年次報告書や投資家向け資料、信頼できる業界プレス、英国のテクノロジーおよびデジタル業界団体の刊行物など、広く入手可能な資料を用いて導入状況とサプライヤー側の手がかりを確認する。企業レベルの収益マッピングを強化し、製品重点の変化を追跡するために、企業財務・インテリジェンス向けの有料サブスクリプション、およびBI機能がどこで進化しているかを理解するための有料特許データベースも使用する。ここで挙げたソースは例示に過ぎず、データ収集、検証、および明確化のために他の多くの公開資料および有料資料も確認された。
一次インタビューおよび調査
一次調査は、市場境界の妥当性を検証し、導入シグナルを市場規模算定の入力値へ変換するために用いられ、予算とリニューアルサイクルを直接把握している英国の購買者および提供パートナーに重点を置く。BIプラットフォーム利用者、システムインテグレーター、マネージドサービスチーム、製品スペシャリストと対話することで、価格帯、実装期間、クラウド移行の速度を確認し、それをモデルに反映する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:31% | 最高幹部(CXO):19% |
| ミドルティア:49% | 機能/部門リーダー:28% |
| 中小プレイヤー:20% | マネージャー:53% |
市場規模算定と予測
市場規模は、ソフトウェアおよびサービス需要を企業のデジタル化と分析導入に結び付け、それを対象範囲内のBI用途に配分することで英国のBI支出プールを再構築するトップダウン方式を用いて算定される。サンプル抽出したベンダー収益開示、パートナーチャネルの確認、および典型的な英国の平均販売価格帯に推定アクティブユーザー数またはワークロード量を乗じた選択的なボトムアップ近似を用いて結果を裏付ける。
モデルの主要な入力には、分析ワークロードにおける英国のクラウド導入の速度、リニューアルおよびサブスクリプションのパターン、導入モデル別の典型的な実装作業量、展開時にサービスへ向かう支出の割合、およびプロジェクトのタイムラインに影響を与えうるデータ・プライバシー要件の変化が含まれる。ボトムアップ入力が不完全な場合、比較可能な英国の購買者集団およびパートナー報告の取引構成からの保守的な外挿によってギャップを処理し、その後マクロの支出動向と照合する。
予測にあたっては、シナリオ分析を用いることで、クラウド移行、AI支援分析の普及、公共部門の現代化のタイミングの速度の違いをモデルに反映でき、これらのシナリオはインタビューで最も多く聞かれた見解に基づいて絞り込まれる。出力は、モデル化対象年について一貫した為替レートのタイミング前提を用いて米ドルで維持されるため、通貨変動によって年次の変化が歪められることはない。
データ検証および更新サイクル
モデルは複数のパスで検証され、まず成長率、価格変動、サービス付帯前提における内部の分散チェックから始まり、これにより不合理な急変を早期に発見しやすくなる。次に、サブスクリプション成長パターン、大型取引の発表、英国企業のIT支出動向などの独立した市場シグナルと結果を比較し、外れ値は承認前に検討される。
ギャップや異常な変化が見つかった場合、アナリストチームは選定した回答者に再度連絡し、それが実際の市場変化を反映しているのか、前提の問題であるのかを確認する。報告書は年次で更新され、重要な事象が発生した場合には中間更新が行われ、提供前には最終レビューを実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの英国ビジネスインテリジェンス市場規模と他の公開推計との比較
英国のビジネスインテリジェンスに関する公開された市場規模は、対象範囲の境界が常に同一ではなく、価格および導入前提の適用方法が異なる場合があるため、しばしば差異が生じる。一部の推計はソフトウェア発行元の収益に重点を置く傾向があり、他の推計は必ずしもBI固有ではないより広範な分析業務を含めている。
顧客のリニューアルシグナルと英国パートナーによって検証されたサービス付帯率は、Mordor Intelligenceの推計が隣接するデータサービスや一般的なIT業務へ逸脱することなく、BIプラットフォーム支出に整合させるための確認事項である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.18 B (2025) | |
| 地域コンサルタンシーA | USD 4.30 B (2024) | 隣接する分析業務や変革業務をまとめて含みうるより広範なBIの解釈を用いており、基準年および通貨の取り扱いが単一の支出境界に明確に正規化されていない。 |
| 業界誌B | USD 1.46 B (2025) | ソフトウェア発行元の収益のみに近い印象があり、英国の購買者がプラットフォームサブスクリプションと合わせて通常購入する実装およびマネージドBIサービスを過小に計上しうる。 |
公開値の差異は主に、何がBIとして計上されるか、およびサービスが市場の一部として扱われるか除外されるかによって生じ、これは異なる基準年が使用される場合にさらに拡大される。観測可能なリニューアル行動、現実的なサービス構成、および一貫した米ドル換算のタイミングに前提を結び付けることで、最終的な数値は明確な支出要因と再現可能な手順に追跡可能な状態を維持する。


レポートで回答される主要な質問
英国ビジネスインテリジェンス市場の2031年の予測値はいくらですか?
年平均成長率10.89%で成長し、2031年までに22億3,000万米ドルに達すると予測されています。
最も急速に拡大している展開モードはどれですか?
クラウド展開は政府のクラウドファースト方針とソブリンクラウドリージョンに支えられ、年平均成長率17.80%で拡大しています。
2031年にかけて最も高い成長が見込まれる業種はどれですか?
医療・ライフサイエンスが年平均成長率16.70%でリードしており、国民保健サービスの連合型データプラットフォームへの投資が牽引しています。
中小企業は市場ダイナミクスにどのような影響を与えていますか?
中小企業は年平均成長率18.30%で低コストのクラウドベース分析を採用し、大企業とのギャップを縮小するとともに直感的なプラットフォームへの需要を喚起しています。
導入を遅らせる可能性のある主要な制約要因は何ですか?
2025年に17万8,000件の未充足ポジションと推定される高度分析人材の持続的な不足が、多くの組織のプロジェクト遂行を制約しています。
最終更新日:



