
英国ミューチュアルファンド市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
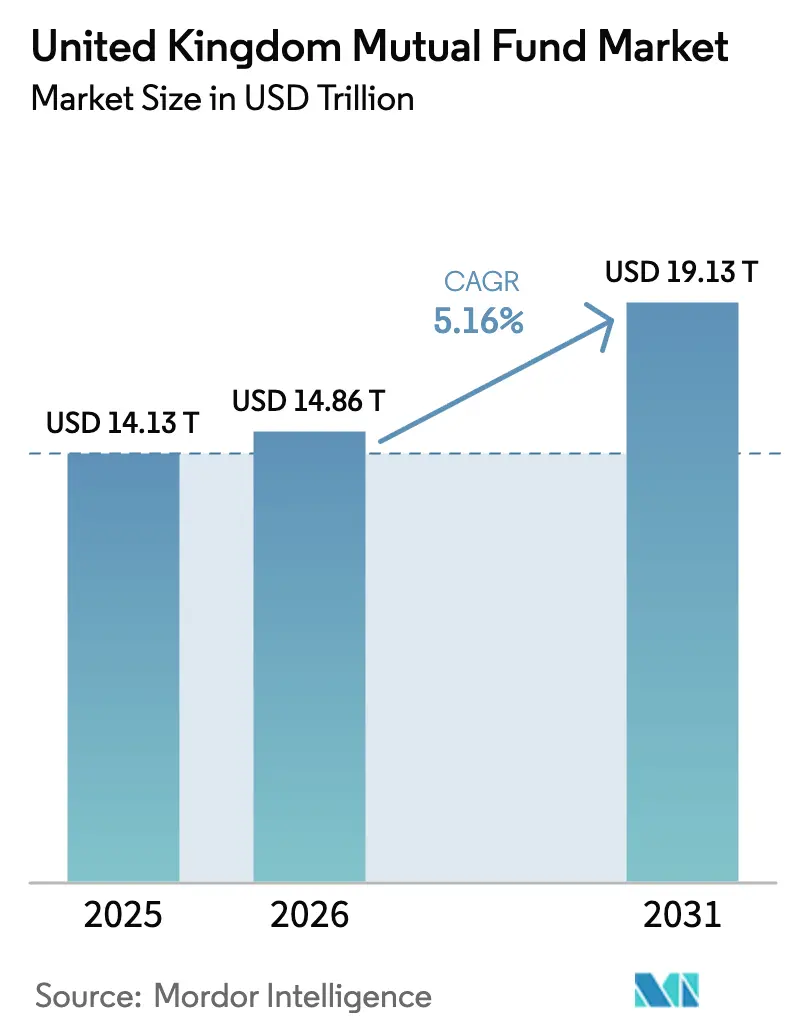
| 基準年の市場規模 (2025) | 14.13 兆米ドル |
| 市場規模 (2026) | 14.86 兆米ドル |
| 市場規模 (2031) | 19.13 兆米ドル |
| 成長率 (2026 - 2031) | 5.16 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国ミューチュアルファンド市場分析
英国ミューチュアルファンド市場は、2025年の14兆1,300億USDから2026年には14兆8,600億USDへと成長し、2026年〜2031年の期間において5.16%のCAGRで、2031年までに19兆1,300億USDに達すると予測されます。堅調な年金制度改革、テクノロジー主導の販売、および規制の近代化が相互に作用し、この成長軌道を持続させています。英国金融行動監視機構(Financial Conduct Authority)のコンシューマー・デューティ(Consumer Duty)フレームワークは手数料体系を再編しており、マンション・ハウス・コンパクト(Mansion House Compact)は成長株への長期資本を誘導しています [1]投資協会(Investment Association)、「2024年のファンド資金流出が大幅減少、投資家の間に慎重ながら楽観的な見通しが広がる」、theia.org。手数料の低下はトラッカーファンドの魅力を高めており、一方でプライベート市場アクセスビークルにおける商品革新は、リスクを意識した投資家向けの選択肢を拡大しています。ファンドのトークン化とAIを活用したポートフォリオ構築の普及が進むことで、運用上のレジリエンスが向上し、リテール向けの個別化が実現します。サステナビリティ情報開示に対する着実な政策支援が、環境・社会・ガバナンス(ESG)商品への信頼をさらに下支えしています。
レポートの主要ポイント
- 資産クラス別では、株式ファンドが2025年の英国ミューチュアルファンド市場シェアの47.50%を占めてトップとなっており、長期資産ファンド(Long-Term Asset Fund)は2031年にかけて12.19%のCAGRで成長すると予測されます。
- 投資家タイプ別では、機関投資家向けマンデートが2025年の英国ミューチュアルファンド市場規模の71.40%を占め、リテール資金フローは2031年にかけて7.06%のCAGRで拡大すると予測されます。
- 販売チャネル別では、オンラインプラットフォームが2025年の英国ミューチュアルファンド市場シェアの53.60%を占め、2031年に向けて9.62%のCAGRで拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
英国ミューチュアルファンド市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 英国金融行動監視機構(FCA)の「過剰現金(excess-cash)」施策によりリテール現金保有が縮小し、ファンドへ資金が誘導される | +1.2% | イングランドおよびウェールズが中心、スコットランドへも波及 | 中期(2〜4年) |
| 確定拠出型(DC)自動加入のグライドパス(glide-path)アップグレードにより、マルチアセット型デフォルトファンドが支持される | +1.8% | 全国 | 長期(4年以上) |
| 手数料低下とコンシューマー・デューティ(Consumer Duty)の情報開示に牽引されたトラッカーファンドへの記録的な資金流入 | +1.5% | イングランドおよびスコットランドが主要 | 短期(2年以内) |
| 年金基金マンション・ハウス・コンパクト(Mansion House Compact)により資産の5%を英国成長株へ振り向ける | +2.1% | イングランドが中心、北アイルランドが新興 | 中期(2〜4年) |
| AIを活用した超個別化ポートフォリオ構築をダイレクト・トゥ・コンシューマー(direct-to-consumer)プラットフォームで展開 | +0.8% | イングランドおよびウェールズ | 長期(4年以上) |
| プライベート市場アクセスを開放する新興の長期資産ファンド(Long-Term Asset Fund)ストラクチャー | +1.3% | イングランドが主要、スコットランドが副次的 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
リテール現金保有の縮小によりファンドへの資金誘導が進む
家計はパンデミック期間中に相当規模の現金ポジションを積み上げましたが、インフレの上昇が預金リターンを侵食し、利回り追求の動きを促しました。英国金融行動監視機構(FCA)の2025年「過剰現金(excess-cash)」に関するガイダンスは、プラットフォームに対して休眠残高にフラグを立て、適切な投資選択肢を提示するよう促しており、英国ミューチュアルファンド市場への新たな資金流入を解放しています。デジタルプロンプトとリスクプロファイリングツールがファンド選択を簡易化する一方、コンシューマー・デューティ(Consumer Duty)規則が金額対価値の透明性を確保しています。銀行は資産運用会社と連携して低コストのファンドバスケットをキュレーションし、預金から投資へのシフトを促進しています。こうした行動変容はイングランドおよびウェールズで最も顕著であり、スコットランドのリテール基盤もこのトレンドを追い始めています[2]英国雇用年金省(Department for Work and Pensions)、「年金基金の投資と英国経済」、gov.uk。
確定拠出型(DC)自動加入のグライドパス(glide-path)アップグレードにより、マルチアセット型デフォルトファンドが支持される
自動加入制度は現在1,000万人超の労働者をカバーしており、プランスポンサーにデフォルトファンドのアップグレードを求める圧力を高めています。提供者は公開市場と非公開市場の投資を組み合わせたマルチアセット型の構成要素を組み込み、スケールメリットによる調達力を活用しています。マンション・ハウス・アコード(Mansion House Accord)は受託者に対してさらなるプライベート市場配分を求め、長期貯蓄者のための分散化とリターン潜在力を高めています。雇用主はシンプルなライフサイクル構造を歓迎し、受託者はコンシューマー・デューティ(Consumer Duty)が規定する透明な手数料メカニズムを評価しています。長期的には、こうした戦略が退職後の成果のばらつきを縮小し、英国ミューチュアルファンド市場への粘着性の高い機関投資家フローを定着させると見込まれます。
手数料低下とコンシューマー・デューティ(Consumer Duty)の情報開示に牽引されたトラッカーファンドへの記録的な資金流入
現在、プラットフォームのダッシュボードではコスト比較が前面に押し出されており、投資家は低コストのインデックス商品を選好するようになっています。Vanguardのダイレクト・トゥ・コンシューマー(direct-to-consumer)チャネルは、ゼロコミッション取引とわかりやすいガイダンスを組み合わせることで、このトレンドを体現しています。アクティブ運用マネージャーはシェアクラスの合理化とパフォーマンス連動型手数料の導入で対応しています。その結果生じた手数料競争は透明性の高いパッシブファンドの普及を加速させ、業界全体での価格の基準を強化しています。マージン圧力が高まる一方で、規模の大きな事業者は運用コストのレバレッジと成功したパッシブフランチャイズのグローバル展開から引き続き恩恵を受けています。
年金基金マンション・ハウス・コンパクト(Mansion House Compact)により資産の5%を英国成長株へ振り向ける
2025年のマンション・ハウス・コンパクト(Mansion House Compact)は主要な年金スキームを結集し、ポートフォリオの少なくとも5%を国内上場成長企業に向けることを促しました。この施策は地域資本市場の活性化と、外国上場に起因する上場廃止の抑制を目的としています。資産運用会社は、持続可能な収益の質とガバナンスを重視するスチュワードシップコードに沿ったエンゲージメント重視の英国株式ファンドを設定しています。インデックスプロバイダーもパフォーマンスのベンチマークとなる独自の英国成長コンポジットの開発を検討しています。配分の期限が迫る中、小型・中型株のリサーチカバレッジへの需要が高まり、ブローカーは株式リサーチ体制の拡充を迫られています。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| バリュエーション割安にもかかわらず、英国株式ファンドからのリテール資金流出が持続 | −1.4% | イングランドおよびスコットランドが主要 | 短期(2年以内) |
| プラットフォーム販売手数料の高い集中度がアクティブ運用マネージャーのマージンを圧迫 | −0.9% | イングランドが中心、ウェールズが副次的 | 中期(2〜4年) |
| コンシューマー・デューティ(Consumer Duty)およびサステナビリティ情報開示要件(Sustainability Disclosure Requirements)に伴う運用コストの上昇 | −1.1% | 全国 | 短期(2年以内) |
| IFPR(投資会社健全性規制、Investment Firms Prudential Regime)に基づく小規模ブティックへの規制資本負担が商品革新を阻害 | −0.7% | イングランドおよびスコットランドのブティック系運用会社 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バリュエーション割安にもかかわらず、英国株式ファンドからのリテール資金流出が持続
国内株式は米国株に比べて顕著な割安水準で取引されていますが、センチメントは依然として低調です。ブレグジット(Brexit)の余波とマクロ経済の停滞がリテールの資金配分を抑制する一方、グローバルETFはより低コストで分散投資を可能にしています。目立ったアンダーパフォーマンスが負のフィードバックループを引き起こし、報道がさらに資金流出の勢いを強化しています。マンション・ハウス・コンパクト(Mansion House Compact)がこの状況の逆転を目指していますが、リテールの行動はポリシーシグナルに対して緩やかにしか反応しません。投資家を再び呼び込むには、英国上場企業の収益レジリエンスに関する具体的な証拠が必要です。
プラットフォーム販売手数料の高い集中度がアクティブ運用マネージャーのマージンを圧迫
三大スーパーマーケット(プラットフォーム)がリベート構造を交渉し、特にブティック系株式ピッカーの表面的な手数料を侵食しています。アクティブ運用マネージャーはMiFID IIのアンバンドリング(unbundling)後にリサーチコストを転嫁することに苦慮しており、表面上のマージンと実質的なマージンとの乖離が広がっています。一部は低コストのクオンツ商品を設定することで対応し、他は機関投資家向けのセグレゲーテッドマンデートへ軸足を移しています。英国金融行動監視機構(FCA)によるプラットフォームの価格スプレッドの精査が、より公正な経済性を促すかもしれませんが、近い将来の収益性への圧力は続きます。マルチチャネルのリーチを持つ大手は交渉力で優位に立ち、競争上の不均衡を激化させています[3]英国国家統計局(Office for National Statistics)、「地域別世帯可処分所得」、ons.gov.uk。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資産クラス別:株式が支配的だが、プライベート市場ビークルが加速
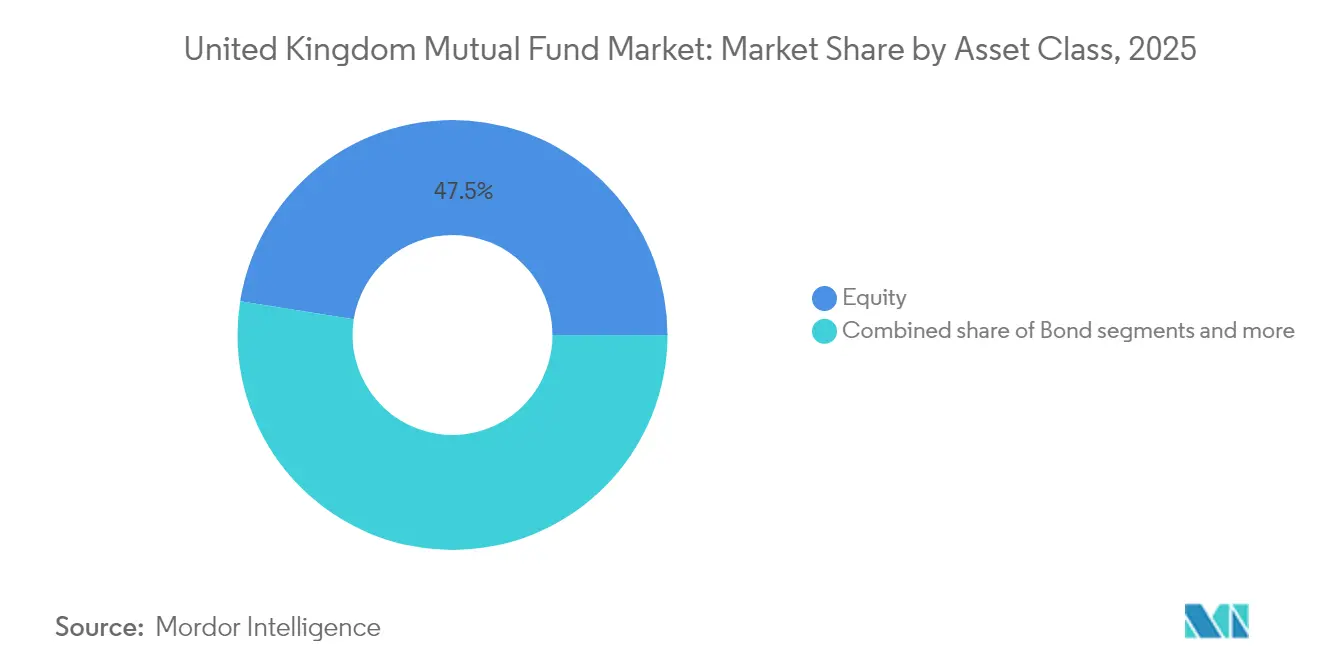
投資家タイプ別:機関投資家の比重が依然として決定的であり、リテールが加速株式ファンドは2025年の英国ミューチュアルファンド市場の47.50%を占め、幅広いインデックス採用と機関投資家の資金配分に支えられています。債券ファンドは負債対応投資(LDI)と国債発行に後押しされ24.20%を占めました。ハイブリッド戦略は、自動加入者向けのデフォルトとしてターゲットデート型ソリューションが普及したことで18.10%を保持しました。マネーマーケット商品は低政策金利が続く中で7.10%にとどまりました。「その他」バケット(主に長期資産ファンド〔Long-Term Asset Fund〕)はわずか3.10%に過ぎませんでしたが、2031年にかけて12.19%のCAGRを記録すると予測されています。このペースは、プライベート資産ビークルが伝統的な株式シェアを侵食することを示唆していますが、分散化の恩恵は投資家に両者を組み合わせる力を与えるはずです。したがって、アクティブ株式チームは関連性を維持し手数料水準を守るため、スチュワードシップ施策を重視しています。
歴史的に見ると、株式ファンドは2019年〜2024年の混乱を、広範な回復ラリーと安定した年金スキームからの資金流入によって乗り越えてきました。2022年の国債危機後、スキームがリスクバジェットを見直したことから、固定収益への配分が増加しました。長期資産ファンド(LTAF)を後押しする勢いは、利回り追求、リアル資産エクスポージャーへのリテールの食欲、および流動性懸念を和らげる規制上のセーフガードから生まれています。テクノロジーも重要であり、トークン化されたシェアクラスはほぼ即時の決済を約束し、非流動性資産の管理コストを低下させます。全体として、資産クラスにわたる分散化が英国ミューチュアルファンド市場のレジリエンスを支えています。
注記: 各セグメントの個別シェアはレポート購入後に閲覧可能です


投資家タイプ別:機関投資家の比重が依然として決定的であり、リテールが加速
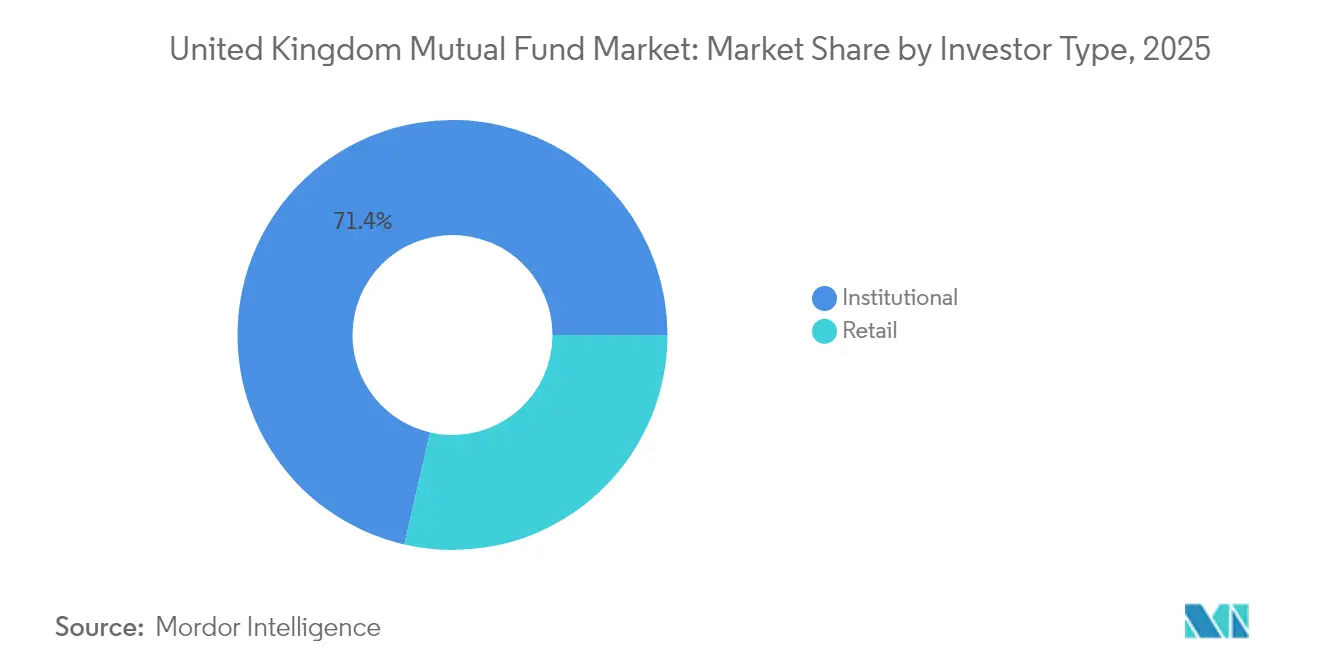
機関投資家向けマンデートは2025年の英国ミューチュアルファンド市場規模の71.40%を占め、企業年金や保険会社の一般勘定の規模を反映しています。リテールチャネルは28.60%を占めるものの、デジタルプラットフォームがアクセスを民主化するにつれてより速く拡大しています。コンシューマー・デューティ(Consumer Duty)主導の透明性は、自己判断型投資家が成果を比較できるよう後押しし、このシフトを支援しています。自動加入の従業員は、モバイルダッシュボードを通じてますます積立を追加しており、職場型フローとリテールフローの境界線が曖昧になっています。一方、プロ投資家はプライベート市場に向けてポートフォリオを再編しており、オルタナティブ戦略の英国ミューチュアルファンド市場シェアを押し上げています。
機関投資家フローは、長寿リスク管理と段階的な拠出率の引き上げに支えられて着実に成長し続けています。ただし、パフォーマンスのばらつきに直面するアクティブマンデートを中心に、手数料の再交渉は依然として激しい状況です。リテールの成長は2031年にかけて7.06%のCAGRで予測されており、個人貯蓄口座(ISA)の株式・投資型(Stocks & Shares ISA)への長期資産ファンド(LTAF)の組み入れによって増幅されます。ESGファンドのクロスセルも訴求力を広げており、若年層向けにマーケティングが調整されています。機関投資家の安定性とリテールのモメンタムの相互作用が、ファンドストラクチャー全体の流動性プロファイルに深みを加えています。
注記: 各セグメントの個別シェアはレポート購入後に閲覧可能です
販売チャネル別:デジタルの優勢が経済構造を再編
オンラインスーパーマーケット(プラットフォーム)は2025年の販売チャネルの53.60%を占め、スピード、透明性、および価格規律のベンチマークを設定しています。ファイナンシャルアドバイザーは27.80%を確保し、年金移換などの複雑なニーズに対してホリスティックなプランニングを提供しています。銀行は12.00%を保持し、バランスシート型商品の製造よりも手数料ベースのアドバイザリーを奨励する資本規制によって制約されています。ファンドハウスからの直接販売は6.60%を占め、主に機関投資家向けセグレゲーテッドアカウントとニッチなテーマ型設定によるものです。2026年〜2031年にかけて、オンラインチャネルは9.62%のCAGRが見込まれ、英国ミューチュアルファンド市場における中心的な役割を強化しています。
プラットフォームの手数料競争はマージンを圧迫しますが、コスト削減が新規投資家を引き付けることで全体的な取引量を拡大させます。小規模ポータルはコンシューマー・デューティ(Consumer Duty)のエビデンス要件に対応するための技術予算が不足しているため、業界再編は避けられません。アドバイザーモデルはハイブリッド型へと進化しており、デジタルオンボーディングと定期的な人間との接点を組み合わせています。銀行は家計なじみのブランドを活用し、住宅ローンや貯蓄商品と並んで投資口座をクロスセルしています。直接チャネルは現在、価格のみの競争との差別化のためにコミュニティ主導の教育ハブの実験を行っています。
地理的分析
イングランドは2025年の運用資産の81.10%を占め、ロンドンの金融ハブ、堅調な家計資産、および充実した企業年金の積立に支えられています。スコットランドはエジンバラの資産運用の伝統とサステナブル投資資本を引き付けるエネルギー転換テーマを活用し、8.20%が続きました。ウェールズは5.70%を記録し、カーディフのフィンテックエコシステムと富裕層の退職者に対応するクロスボーダーのアドバイスネットワークに後押しされています。北アイルランドは5.00%を保持しながら、2031年にかけて最も速い6.38%のCAGRが見込まれており、デジタルスキルプログラムとブレグジット(Brexit)後の議定書の安定によってサービス貿易が促進されています。
地域の政策フレームワークがこうしたダイナミクスを形成しています。シティ・オブ・ロンドン・コーポレーション(City of London Corporation)はフィンテックサンドボックスを推進しイングランドのイノベーションパイプラインに貢献している一方、スコットランド政府はオフショア風力発電の建設と連動したグリーンファイナンスインキュベーターを推進しています。ウェールズ当局は国内の投資家参加を育成するための金融リテラシーカリキュラムを拡充しています。北アイルランドのInvest NIエージェンシーはベルファストをグローバルな資産サービスセンターの費用対効果の高い拠点として売り込んでいます。インフラが整備されるにつれて、デジタルプラットフォームの地域への浸透が高まり、ミューチュアルファンドの保有が歴史的な中心地を超えて広がるでしょう。
経済指標も地域によって異なります。ロンドンの一人当たり可処分家計所得は37,000USD超であるのに対し、北アイルランドでは25,000USDであり、投資額と商品ミックスに影響を与えています。とはいえ、ISAのような税制優遇ラッパーは、初心者向け投資のスコープを標準化しています。年金政策の統一性が、地域を超えたターゲットデート型ファンドへの需要をさらに平準化しています。イングランドの優位は続くでしょうが、周辺地域における成長のホットスポットが英国ミューチュアルファンド市場の収益基盤のレジリエンスと多様化を高めています。
規制環境
英国のミューチュアルファンド市場は、ファンドの認可、販売、行為規制、開示を対象とするFCA主導の枠組みの下で運営されており、資産運用会社やファンド構造に影響を与える主要な制度についてはHM Treasury(英国財務省)が立法上の範囲を定めている。2026年7月、HM TreasuryとFCAは、英国の代替投資ファンド運用会社(AIFM)制度に関する改革パッケージを推進し、FCAの協議文書CP26/28を含め、多資産ソリューションにおいて従来型のミューチュアルファンド商品と併存することが増えている運用会社や代替ファンドを対象に、Brexit後の規則体系を現代化する動きを進めた。
同時に、FCAは2026年7月にCP26/26を公表し、報告の一貫性とデータ品質を改善するための資産運用事業体向けファンド報告(FRAME)枠組みを提案した。報告フォームの試作版は2026年末までに、実装は2028年を目標としている。AIFM改革案では、現行制度に代わり3段階(小規模、中規模、大規模)の分類が導入され、技術的な協議は2026年10月14日まで実施される。この段階的な進め方は、UCITSとLTAFなどの代替アクセス型ビークルの両方を販売する企業のコンプライアンスコストや報告要件、さらには製品ガバナンスに影響を及ぼす可能性が高い。
バリューチェーン分析
英国のミューチュアルファンドのバリューチェーンは、運用会社による製品設計とポートフォリオ管理から始まり、ファンド管理業務、預託・カストディ、移管代理業務、価格算定・NAV算出を経て、サードパーティによるデータ提供とリスク監督を受けた上で、職場経由および個人向けの流通経路を通じて最終投資家へと届けられる。ガバナンスとルール策定はHM TreasuryとFinancial Conduct Authority(金融行為監視機構)が担い、Investment Associationは会員からの意見を集約し市場基準を提供する業界フォーラムとして機能しており、2026年7月に公表されたFCAのFRAME(CP26/26)およびAIFM(CP26/28)提案に関するフィードバックループも含まれる。
販売および顧客サービスはプラットフォームと仲介業者に集中している。Fidelity、Hargreaves Lansdown、Quilter、Transact、Aegonといった主要なファンドプラットフォームおよびラッパーは、商品陳列、継続コストの可視性、アクティブ戦略とパッシブ戦略の経済性を左右している。この集中は、行為規制上の要求のもとでのプラットフォーム統合、データ準備、証拠提出要件の重要性を高める一方で、業務レジリエンス、標準化された報告、そして特にブティック運用会社が製品の革新性や価格で競争する力との結びつきを強めている。
競争環境
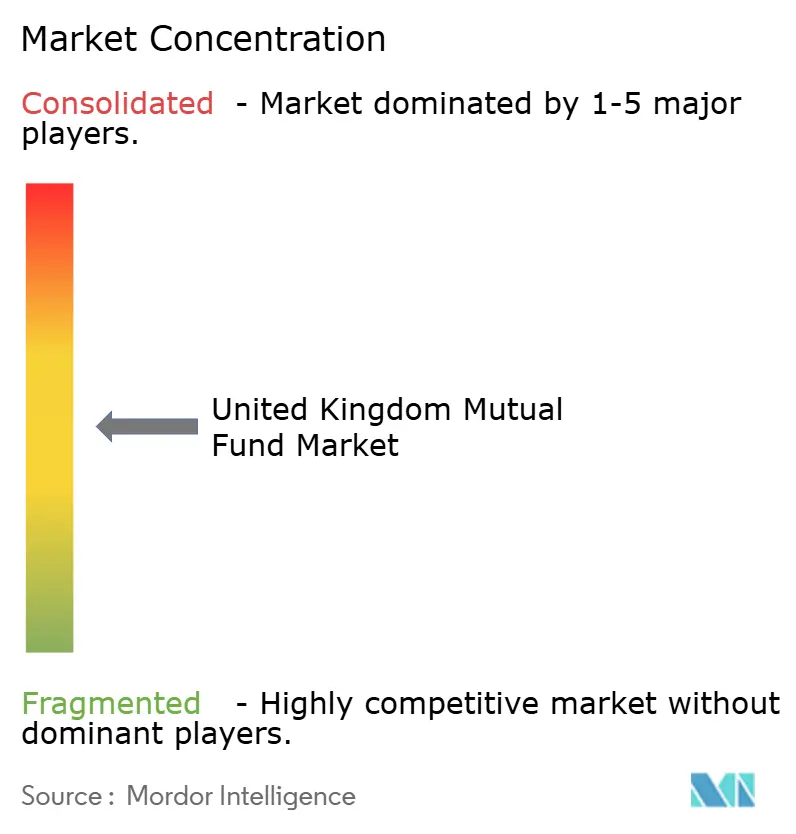
英国ミューチュアルファンド市場は中程度の集中度を示しており、少数の主要企業が総資産の相当部分を掌握しています。これにより、規模のメリットと継続的なイノベーションの必要性のバランスを取る競争環境が生まれています。BlackRockは、インデックス追跡戦略における優位性と機関投資家向け年金スキームへの深い浸透から、リーディングポジションを維持しています。Vanguardは、低コストのパッシブ商品とダイレクト・トゥ・コンシューマー(direct-to-consumer)アプローチにより、リテール市場で急速な勢いを獲得しています。Legal & General Investment Managementは、確定拠出型スキームのデフォルトマネージャーとしての役割と統合型保険事業との緊密な連携を強みとしています。ただし、同社はLegal & General Capitalとの合併を通じた戦略的再編を進めており、長期的に相当の営業利益を目標とする統一されたグローバル資産運用部門を形成する計画です。
英国ミューチュアルファンド業界の統合は、規模と専門化への圧力の高まりを反映して、2024年〜2025年にかけて加速しました。注目すべき取引としては、BlackRockによる主要なプライベート市場データ・分析プロバイダーの買収があり、オルタナティブ資産における能力を強化しました。その他の重要な取引には、Oaktreeによる著名なウェルスマネージャーの買収や、職場年金の統合を目的としたPhoenix GroupとSchrodersによる大規模合弁事業の設立などがあります。これらの動きは、成熟した市場における垂直統合と戦略的パートナーシップへのトレンドを示しています。各社はターゲットを絞った買収やアライアンスを通じて、リテールおよび機関投資家向けのオファリングを強化しようとしています。この統合は競争環境を再形成し、差別化された能力の重要性を高めています。
テクノロジーは、英国ミューチュアルファンド市場全体の競争的なポジショニングにおいて重要な要因として浮上しています。主要企業はAI主導のポートフォリオ構築ツールをますます展開し、トークン化ファンドストラクチャーを探索し、強固なデジタル販売プラットフォームを構築しています。これらのイノベーションは、コストに敏感なリテール投資家を引き付けながら、強固な機関投資家との関係を維持するのに役立っています。Wellington、Vanguard、Blackstoneによる戦略的アライアンスは、公開市場とプライベート市場にわたるコラボレーションへの業界全体のシフトの拡大を示しています。新たな消費者保護規則、サステナビリティ情報開示要件、および運用上のレジリエンス基準を含む規制上の圧力が、参入障壁を高めています。しかし、これらの規制はまた、商品設計、コンプライアンスインフラ、および顧客体験においてイノベーションを行うよう既存プレーヤーを後押ししています。
英国ミューチュアルファンド業界のリーダー企業
BlackRock
Vanguard
LGIM
Fidelity International
Schroders
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
手数料の透明性向上とプラットフォーム主導のコスト比較は、特にパッシブ戦略やモデルポートフォリオにおける低コストの基本構成要素の対象市場を拡大し続けている。2026年、フローデータは需要の兆しを示している。パッシブファンドのフローは2026年上半期に199.2億英ポンドに達し、2026年5月の全ファンドへの純小口販売額は25億英ポンドとなり、7カ月連続の資金流入を記録した。これらの動向は、運用会社とプラットフォームがコアレンジ(インデックス株式、債券、多資産)を拡大しつつ、実行品質、税制優遇ラッパーの活用手順、成果重視のポートフォリオ構築で競争する余地を支えている。
日次取引可能なミューチュアルファンドの利便性を失わずに債券エクスポージャーやボラティリティ管理型のプロファイルを求める投資家向けに、製品と流通のホワイトスペースも拡大している。同時に、LTAFなどの規制対象ビークルを通じたプライベート市場へのアクセスが、製品メニューにおいてより目立つようになっている。2026年のファンドフロー動向は、2026年第2四半期を通じて固定収益および混合債券ソリューションへの個人投資家需要の継続を示しており、2026年4月には北米株式ファンドへの顕著な資金流入があり、英国籍または英国で販売されるファンドを通じたグローバル分散投資への意欲が続いていることを示している。インフラ面では、2026年末までの試作と2028年を目標とする実装を伴うFCAのFRAMEイニシアチブが、運用会社、管理業務会社、プラットフォームに対し、より高品質なデータパイプラインと標準化された報告への投資を促す動機を生み出しており、これによりファンドのオンボーディング、比較可能性、監督下での販売における摩擦が軽減されると見込まれる。
最近の業界動向
- 2026年7月:Fidelity Internationalは、Fidelity Global HY Corp Bond Research Enhanced PAB UCITS ETF(ISIN IE000C1SVLJ9)についてロンドン証券取引所への上場承認を取得した。このロンドン上場により、個人投資家および機関投資家に対してロンドン上場のハイイールド債券UCITS ETFへのアクセスが拡大する。これにより、Fidelityの英国固定収益分野における地位が強化され、公開市場における製品アクセスが広がる。
- 2026年7月:Fidelity Internationalは、London Borough of Bromley Pension Fundからの4,000万英ポンドの委任を受けたロンドンボンド戦略を開始した。この戦略は、プライベートクレジット型の固定収益エクスポージャーを公開市場のビークルにもたらす。これにより、機関投資家向けの流通が拡大し、地域市場とのより深い関わりが支えられる。
- 2026年7月:Schrodersは、Nestと提携し、プライベート市場投資向けの2億英ポンド規模の専用ベンチャーキャピタル枠を立ち上げた。この事業は、戦略的提携を通じてSchrodersのプライベート市場およびベンチャーキャピタルへのエクスポージャーを拡大する。これにより、プライベート市場プラットフォームに多様性が加わり、長期的な成長の可能性が支えられる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、英国のミューチュアルファンド市場は、英国内の投資家に販売されるミューチュアルファンドビークルにおいて保有される運用資産の総額として測定され、年次比較のためにUSDで算出している。
対象範囲の除外事項:本サイジングでは、上場クローズドエンド投資信託、ファンドラッパー外の直接年金資産、または純粋な助言・プラットフォームサービス収益は、ミューチュアルファンド市場価値の一部として扱わない。
セグメンテーション概要
- 資産クラス別
- 株式
- 債券
- ハイブリッド
- マネーマーケット
- その他
- 投資家タイプ別
- リテール
- 機関投資家
- 販売チャネル別
- 銀行
- オンラインプラットフォーム
- ファイナンシャルアドバイザー
- 直接販売
- 地域別
- イングランド
- スコットランド
- ウェールズ
- 北アイルランド
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、英国のミューチュアルファンドに関する需要・供給の背景構築から始まり、次に公的データセット間の定義を整合させることで、同じ資産が二重に計上されないようにする。ファンド資産およびフローについては公式・業界団体系列を利用し、認可ファンド構造として適格となる条件を明確にする規制当局のページも参照する。
一般的な入力情報としては、The Investment Associationのファンド統計、認可・認定ファンドおよび製品販売報告に関するFCAの公表資料、Bank of EnglandおよびUK Office for National Statisticsの補助的マクロ系列などが挙げられる。また、製品構成や手数料動向の変化を把握するため、ファンド運用会社の年次報告書、公開ファクトシート、投資家向け説明資料、信頼性の高い金融専門メディアも確認する。企業レベルの状況を結びつけるためには、企業財務情報や報道を対象とする有料サブスクリプションを利用し、製品構造やファンド運用ツールの変化が重要な場合には特許データベースも選択的に確認する。ここで挙げたデスクソースは例示であり、データ収集、相互確認、明確化のために他にも多くの公開資料が使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチの前提を検証するために用いられ、特にファンド資産のどの部分を対象範囲とすべきか、また英国で販売される他国籍ファンドをどのように扱うかという点に重点を置いている。資産運用会社、販売会社、市場仲介業者などにヒアリングを行い、モデルが各participantが観察する報告実務、製品需要の変化、価格動向を反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | 経営幹部(CXO):18% |
| 中位層:50% | 部門・ユニットリーダー:34% |
| 小規模プレイヤー:22% | マネージャー:48% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの両アプローチを用いて構築された。まず、英国を対象としたファンド統計、対象ファンド構造に関する規制当局の定義、国内販売と海外販売の分布から、ファンド資産の総プールを再構築した。総プールが形成された後、ファンド・オブ・ファンズの重複計上や、特定の月に総額を歪める可能性のある報告の締め切りといった既知の重複要因について調整を行った。
数値の妥当性を保つため、大規模なファンドレンジのサンプルを合計し、ファンドおよび運用会社あたりの想定AUMが通常の範囲内にあるかを確認するといった、選択的なボトムアップの概算により総額を裏付けた。モデルで使用した主要な入力情報には、ファンド運用資産の傾向、純小口販売額および解約額、株式対固定収益の配分変化、インデックス追随型シェアの拡大、年間を通じた英ポンドから米ドルへの換算効果のペースなどが含まれる。小規模カテゴリーでデータ系列が欠落している場合には、最も近い公開代替系列を用いてギャップを処理し、その後インタビューでのフィードバックを通じて前提を精緻化した。
予測にあたっては、シナリオ分析を適用した後、資産成長を市場リターンの方向性、純フローの勢い、金利主導の固定収益需要変化と結びつける軽量な多変量回帰を用いて精緻化した。最終的な将来予測は、想定されるCAGRが、予測期間における投資家のリスク選好や販売行動について一次回答者が説明した内容と整合するよう確認された。
データ検証および更新サイクル
検証は段階的に行われ、まず独立した公開系列間の基本的な差異チェックから始まり、次に成長率、配分変化、想定されるファンド当たり平均値に関する妥当性検証へと進む。急激な変動が見られた場合には、その要因を定義の変更、一時的な市場変動、または報告タイミングの影響のいずれかに追跡し、その後モデルを確定する前に入力情報を再検討する。
また、章をまたいで前提が一貫しているか、また予測ロジックが過去データ構築時に用いたものと同じ市場シグナルに従っているかを確認するため、複数レベルの内部レビューも実施している。規制ルールの変更や大規模な資産再配分の動向といった重大な事象が発生した場合には、関連する回答者に再度連絡し、想定される影響を確認する。レポートは年次で更新され、必要に応じて中間更新も行われ、クライアントが最新の見解を受け取れるよう、納品前には最終確認が実施される。
Mordor Intelligenceによる英国ミューチュアルファンド市場の推定値と他の公表推定値との比較
英国のミューチュアルファンドに関して公表されている市場価値は、各発表元が異なる出発データセット、通貨換算のタイミング、そしてミューチュアルファンドとより広範な投資ファンド全体のどちらとして扱うかという点を選択するため、しばしば異なる値となる。また、その数値が投資家保有ファンド資産、運用会社報告資産、あるいはその両方の組み合わせのいずれから構築されているかによっても差が生じる。
ベンチマーク表には広い分布が見られるが、これは主に対象範囲と換算方法の選択によって説明できる。Mordor Intelligenceのモデルでは、市場価値をUSDでのミューチュアルファンド運用資産総額として報告しており、これにより英国のミューチュアルファンドを他の投資ファンド資産と区別しやすくし、年次比較の一貫性を保っている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 14.13兆米ドル(2025年) | |
| 業界団体A | 1.65兆米ドル(2025年) | 会員報告に基づく英国籍ファンドの総額に限定される場合が多く、非会員の運用会社が除外される可能性があり、より広範な市場モデルで用いられるミューチュアルファンドの機会全体を表すことを目的としていない。 |
| 業界誌B | 4.90兆米ドル(2025年) | 一部の推定値は、海外籍ファンドが大きな割合を占める英国運用の投資ファンド資産を使用しており、これにより対象範囲が英国のミューチュアルファンド保有を超えて拡大し、英国販売重視の見方に比べて数値が高くなる場合がある。 |
これらの数値を合わせて見ると、低い数値はより狭い英国籍ファンドの報告セットを反映する傾向があり、高い数値は通常、英国から運用される海外籍ファンドを含んでいる。測定単位をミューチュアルファンドの運用資産に固定し、それをフローおよび配分のシグナルと照合することで、当社のサイジングは明確な入力情報にまで追跡可能であり、新たな年次データが公表された際にも再現できる。


レポートで回答する主要な質問
英国ミューチュアルファンド市場の2031年の予測規模はいくらですか?
市場は5.16%のCAGRを反映し、2031年までに19兆1,300億USDに達すると予測されています。
現在、英国ミューチュアルファンド市場をリードしている資産クラスはどれですか?
株式ファンドが2025年時点の運用資産の47.50%を占め、トップとなっています。
ファンド販売におけるオンラインプラットフォームはどれほどのスピードで成長していますか?
オンラインプラットフォームは9.62%のCAGRで拡大しており、2025年の53.60%のシェアから2031年にかけてさらに大きなシェアへと成長します。
マンション・ハウス・コンパクト(Mansion House Compact)は投資配分にどのような影響を与えますか?
年金基金が資産の少なくとも5%を英国成長株に向けることを約束させ、国内の資本形成を支援します。
長期資産ファンド(Long-Term Asset Fund)がリテール投資家にとって重要な理由は何ですか?
LTAFは英国金融行動監視機構(FCA)が規制する流動性ツールによってプライベート市場へのアクセスを開放し、新たな分散化の機会を提供します。
最終更新日:



