
インドの投資信託市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
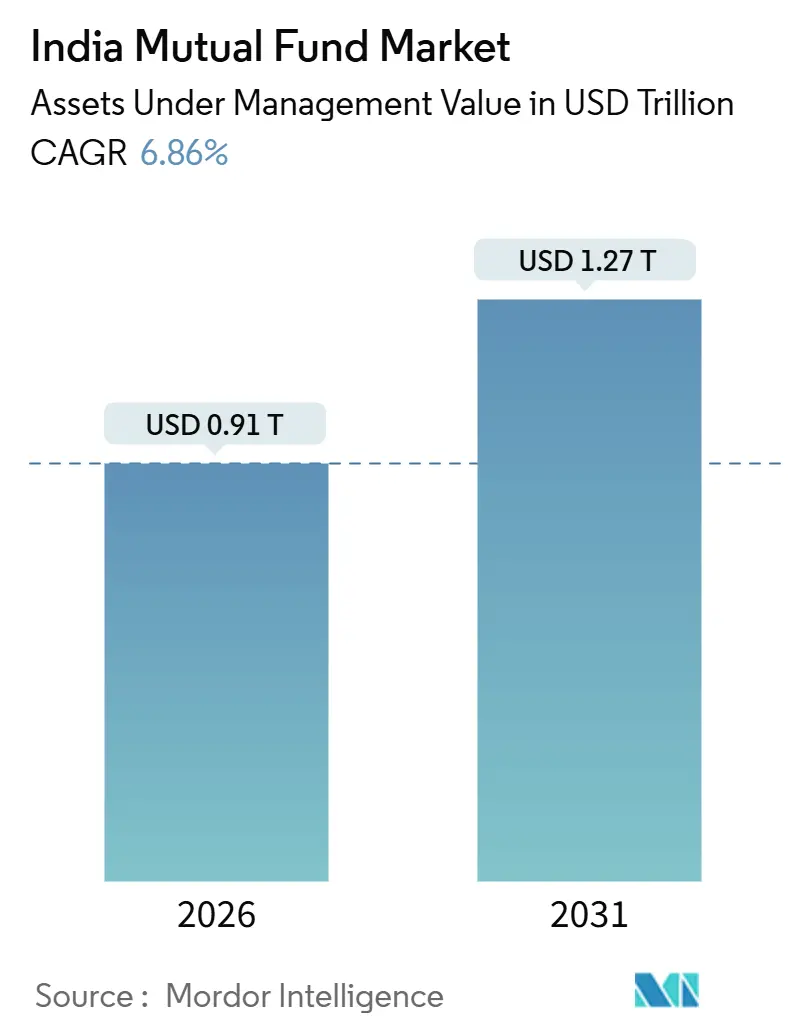
| 市場規模 (2026) | 0.91 兆米ドル |
| 市場規模 (2031) | 1.27 兆米ドル |
| 成長率 (2026 - 2031) | 6.86 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの投資信託市場分析
インドの投資信託市場規模は2026年に9,100億USDに達しており、2031年までに1兆2,700億USDに拡大すると予測され、CAGR 6.86%で成長します。この拡大軌道は、マーク・トゥ・マーケット効果が薄れ、フローが単発の一括投資よりも定期積立に依存するより規律ある形に落ち着くにつれて、2025年までに記録された過大な利益からの正常化を反映しています。インドの投資信託市場は、参入障壁を低下させ取引速度と透明性を向上させるデジタル・オンボーディングの普及と小売参加の拡大から引き続き恩恵を受けています。コスト開示とサイバー・レジリエンスに関する規制上のアップグレードにより、業界はより明確な手数料体系と強固な管理体制へと移行しており、これが投資家の信頼を支え、不必要な摩擦コストを圧縮しています。パッシブ商品は、よりシンプルな価格設定と商品の明確さを背景にシェアを拡大している一方、アクティブ運用会社はリサーチの深さと流動性管理が評価されるセグメントで優位性を維持しています。ユニーク投資家口座が増加し、業界資産に占める上位30都市以外の比率が高まっていることから、数年にわたる積極的なアウトリーチとデジタル決済の普及を背景に、以前よりも民主的なアクセス環境が整っています。
主要レポート要点
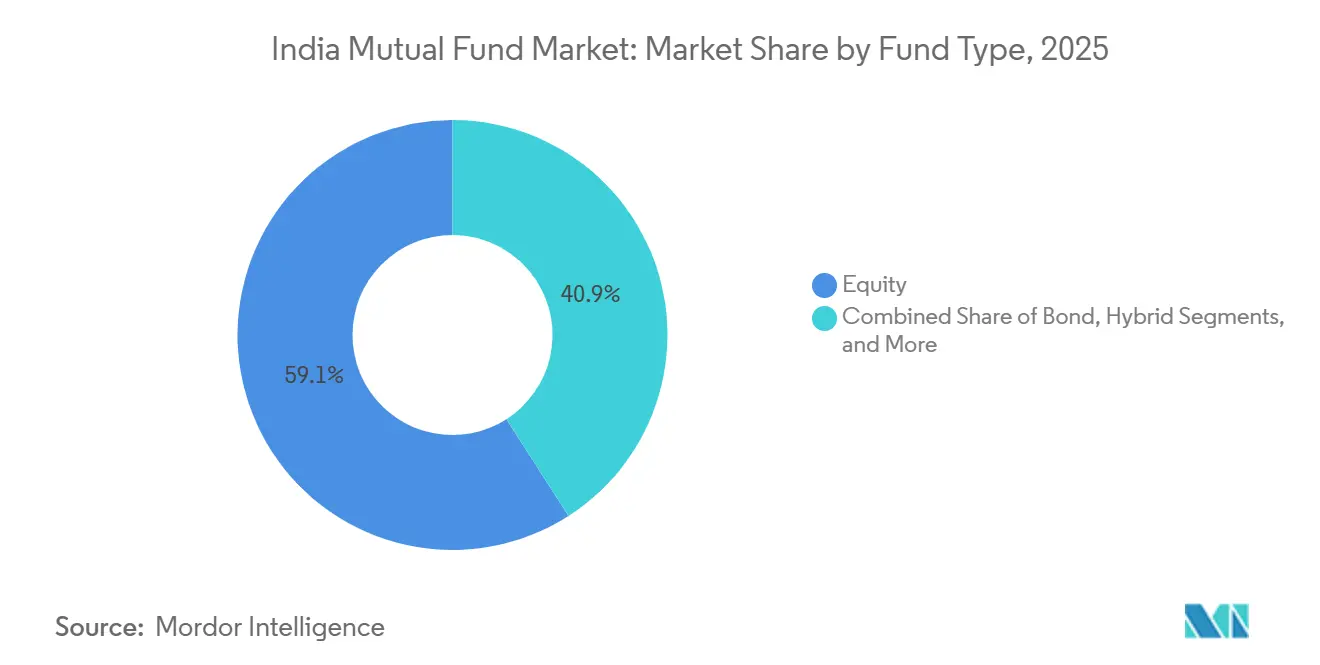
- ファンドタイプ別では、2025年にインドの投資信託市場シェアの59.08%を株式型が占め、2031年に向けて8.14%のCAGRで拡大すると予測されています。
- 投資家タイプ別では、2025年にインドの投資信託市場規模の60.39%を個人投資家が占め、2031年に向けて7.36%のCAGRで成長すると予測されています。
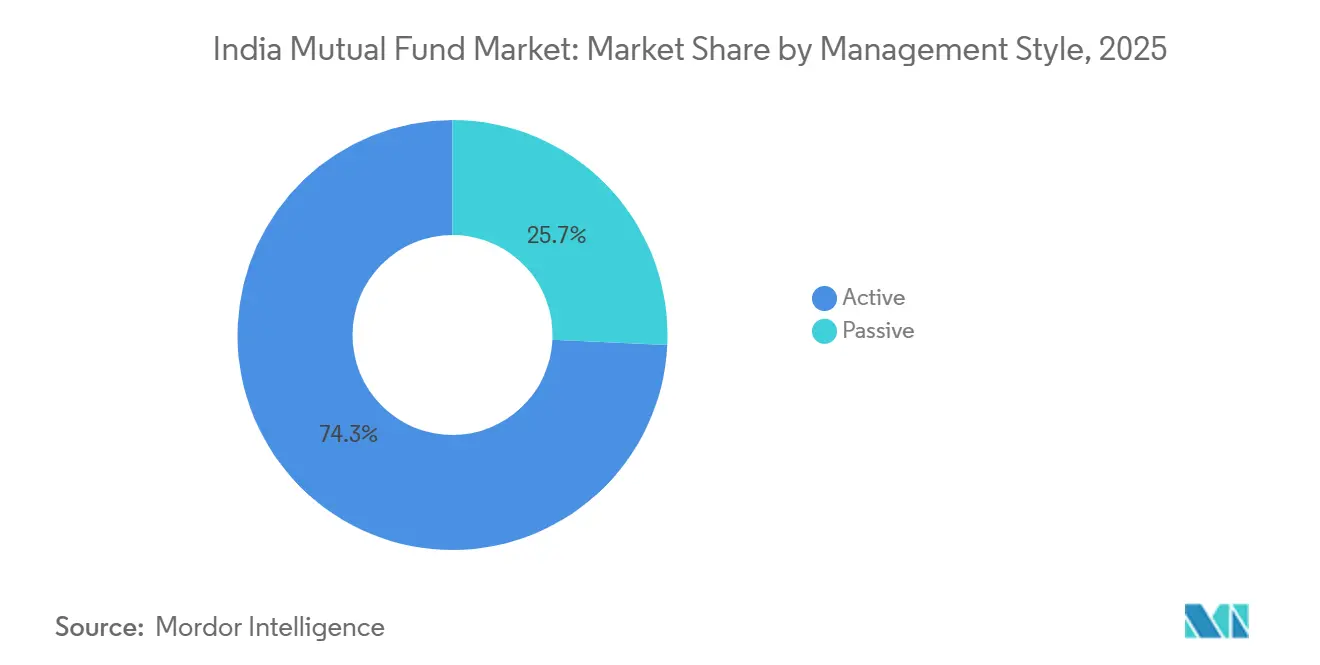
- 運用スタイル別では、2025年にインドの投資信託市場規模の74.26%をアクティブ・ファンドが占め、パッシブ戦略は2031年に向けて8.61%のCAGRと最も急速な成長を示しています。
- 販売チャネル別では、2025年にインドの投資信託市場規模の33.42%をオンライン取引プラットフォームが占め、オンライン・プラットフォームは2031年に向けて9.22%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドの投資信託市場のトレンドと考察
ドライバーのインパクト分析*
| ドライバー | (~)CAGR予測へのインパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| SIPを通じた個人投資参加の拡大 | +1.8% | 大都市を中心として全国的に、第2・第3階層都市への急速な波及効果 | 中期(2~4年) |
| フィンテック&RIAプラットフォームを通じた急速なデジタル流通 | +1.2% | 全国的に、マハラシュトラ州、カルナータカ州、グジャラート州、タミル・ナードゥ州での採用加速 | 短期(2年以内) |
| 株式型ファンドへの有利な税制優遇 | +0.7% | 全国的に、給与所得者の都市居住世帯に対して不均衡な恩恵 | 長期(4年以上) |
| 透明性とコスト低減に向けた規制当局の推進 | +0.9% | 全国的に、すべての資産運用会社(AMC)にわたってコンプライアンス主導 | 中期(2~4年) |
| 長期債務型スキームへの年金資産のシフト | +0.6% | 全国的に、雇用者積立基金機構(EPFO)および国民年金制度(NPS)の配分方針に牽引 | 長期(4年以上) |
| 第3・第4階層都市でのUPIを通じたマイクロSIP | +0.5% | 全国的に、ヒンディー語圏の大規模州に集中し農村部へ波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
SIPを通じた個人投資参加の拡大
定期積立は株式流入の安定した基盤であり続けており、2025年の一部において価格変動が高まった局面においても、時間分散による資金配分とタイミングリスクの低減を通じて新規投資家を支えることで、その堅調さを維持した。SIP(積立投資プラン)主導のフローは、ディストリビューターがルピーコスト平均法と長期的な規律を一時的な投資よりも重視するようになるにつれ、株式流入全体に占める割合が高まっている。デジタルKYCとシンプルな口座替登録の普及により、書類手続きなしで月次積立を開始・増額しやすくなったことで、より多くの地域で新規口座が開設され、投資家基盤が拡大した。AMFIの普及活動と情報開示は、投資家が標準化されたリスク・リターン指標でファンドの動向や相対パフォーマンスを追跡できるようになったことで、調整局面においても高いエンゲージメントの維持に貢献した。インド投資信託市場は現在、サイクルを通じて継続する傾向のある長期保有の個人投資家口座という、より大きな基盤を有しており、これにより評価水準が調整局面にある場合でも安定した純流入が支えられている。
フィンテック&RIAプラットフォームを通じた急速なデジタル流通
デジタルチャネルはインドの投資信託市場の取引の大部分を担っており、フィンテック・プラットフォーム、AMCアプリ、ブローカー・エコシステムがオンボーディング時間を短縮し、SIPの設定を短時間で完結するガイド付きプロセスにしています。AMCの事例研究によると、2026年度までに新規購入取引の非常に高い割合がオンラインに移行しており、これはアダール(Aadhaar)ベースのKYC、DigiLocker、UPIオートペイが口座開設と委任実行において成熟した役割を果たしていることを反映しています。デジタル基盤は、地域語インターフェースと軽量アプリケーションが第2・第3階層都市で普及するにつれ、大都市以外にもリーチを広げており、低コストのダイレクトプランと標準化された情報開示によって流通格差を縮小しています。取引所は、ディストリビューターと投資家が単一のダッシュボードから複数のAMCにわたる取引と保有状況の監視を行える電子ゲートウェイを提供する業界プラットフォームによってこのシフトを支援しています。大手AMCは新規SIP登録と購入におけるデジタル比率の高さを報告しており、これはインドの投資信託市場がフロントエンドの獲得とミドル・オフィスのプロセスの両面でデジタル化を継続していることを裏付けています。
透明性とコスト低減に向けた規制当局の推進
SEBIの2026年新フレームワークは基本経費率の上限を導入し、法定手数料を上限設定手数料から分離し、ブローカレッジ上限を厳格化します。これらにより、不透明なコストが削減され、投資家にとって比較可能な公平な比較が改善されます [1]。また規制は、解約連動型の価格設定や過去のインセンティブも対象とし、現金およびデリバティブ取引で異なっていた執行コストに価格規律をもたらします。運用面では、SEBIのサイバーセキュリティ&サイバー・レジリエンス・フレームワークが、レッドチーミングやエコシステム内のサービス・プロバイダーにまで及ぶデータローカライゼーションを含む、セキュリティ運用と復旧目標に関するベースラインを設定しています。 [2] これらの変更はコンプライアンス基準を引き上げると同時に、情報開示を標準化し、投資家が同種ファンド間で手数料の内訳やインシデント対応態勢をより明確に把握できるようにします。インドの投資信託市場は、コスト規律の強化とより堅固な管理体制という正味の効果を享受し、信頼の維持と投資家リターンへの管理上の負担の軽減に貢献しています。
長期債務型スキームへの年金資産のシフト
大規模な退職積金は長期固定収益に相当の割合を配分しており、これが主要なAMCによって運用される特定の債券戦略に対する流動性と市場の深みを支えています。ETFを通じたEPFOの株式エクスポージャーは、ミューチュアル ファンドが特定のマンデートにおいて引き続き仲介する政府債および高格付け社債への基本的なコア配分を補完しています。NPS加入者数の増加は、退職貯蓄に関する規制当局のフレームワークの下での保守的なデフォルト設定とリスク調整モデルに沿って、長期債への安定的なフローを持続させています。2025年に株式市場のボラティリティが上昇した際には、企業の財務部門および富裕層世帯も債券スキームへの傾斜を強め、AMCが運用する固定収益ポートフォリオにおけるデュレーション管理と流動性の重要性が高まりました。インド ミューチュアル ファンド 市場は、この機関投資家グレードの需要プールが製品開発を支え、個人投資家が低コストでアクセスできる固定収益における規模の優位性を生み出すとともに、より深い機関投資家の参加を通じて幅広いインド 資産運用 市場を強化するという構造的な恩恵を受けています。
リストレイントのインパクト分析*
| リストレイント | (~)CAGR予測へのインパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 株式市場の評価額ボラティリティが流入を抑制 | -1.1% | 全国的に、中型株・小型株セグメントで最も顕著 | 短期(2年以内) |
| SEBIによる総経費率(TER)上限が利益率を圧迫 | -0.4% | 全国的に、運用コストの高いAMCがより大きな利益率圧迫に直面 | 中期(2~4年) |
| 小型株ファンドの流動性ストレスがバッファを必要とする | -0.6% | 全国的に、大規模AUMのスキームにリスクが集中 | 短期(2年以内) |
| サイバーセキュリティ&データプライバシーリスクの高まり | -0.3% | 全国的に、大手AMCおよびカストディアンに対するコンプライアンス負担が増大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
小型株ファンドの流動性ストレスがバッファを必要とする
ストレステストにより、資産規模の大きい小型株スキームに流動性が集中しやすいことが明らかになり、急激な解約時に投資家を保護するためには明示的なバッファーと動的なリバランスが必要です。AMFIとAMCは、ストレス局面においてポートフォリオが市場への過度なインパクトなしに解約に応じられるよう、キャッシュクッションやSIP規模の上限設定などの措置を導入しました [3]。ポートフォリオは大型株、中型株、小型株のミックスに分散し、解約に充当できる少額のキャッシュ配分を保持しながら、回転率と執行コストを慎重に管理しました。インドの投資信託市場は、規制当局の段階的な促しに応じてこれらの取り組みを採用し、投資家が流動性リスクを追跡できるよう、ストレス指標をより頻繁に開示しました。根本的な課題は最も流動性の低い銘柄における市場深度であり、これがこれらのカテゴリーにおいて大規模な一括流入よりも長期保有のSIP参加が選好される理由です。
サイバーセキュリティ&データプライバシーリスクの高まり
SEBIのサイバーセキュリティ・フレームワークは現在、AMCとそのサービスパートナーの運用要件に組み込まれており、重要システム全体の検出、対応、回復の基準を引き上げています。フレームワークには、進化する脅威ベクターからのリスクを管理する体系的なアプローチの一環として、復旧目標、データ主権、および定期的なレッドチーミングに関する明確な期待が含まれています。業界のユーティリティ・プラットフォームはデータ共有のフローを調整し、同意が明確であり、プライバシーとセキュリティの標準フレームワークを通じてアクセスがルーティングされるようにしています。インドの投資信託市場は、規制当局の期待の下でアウトソース先のプロバイダーにまで責任が及ぶため、サイバーセキュリティとベンダー評価にさらに多くのリソースを配分しています。長期的には、管理体制の改善と明確な同意メカニズムにより、データ取り扱いやサービス継続性への信頼を損なうことなくデジタル採用を継続させることができるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファンドタイプ別:パッシブの台頭の中でも株式型の優位が継続
株式型ファンドは2025年に業界総資産の59.08%を占め、2031年にかけて年率8.14%で成長すると予測されており、インド投資信託市場全体のペースを上回っている。インドの投資信託業界規模が株式を中心に据えているのは、積立投資の仕組みと幅広い参加者層が、評価水準のリセット局面においても継続的な純流入を支えているためである。債券スキームは、2025年に価格変動が資産配分担当者を安定したクーポン収入とデュレーション戦略へと向かわせた際に恩恵を受け、深い固定収益チームを持つ確立されたAMCが運用を担った。ハイブリッドカテゴリーは、単一スキーム内で分散投資を好む投資家からの資金流入を取り込み、市場が不安定な局面でスプレッド機会を活用したアービトラージファンドもこれに含まれる。パッシブバスケットは「その他」グループ内で拡大し、コスト意識の高い投資家が厳格な経費上限のもとでシンプルなルールベース商品を好むようになるにつれ、コモディティETFとインデックスレプリケーターが資金を集めた。
株式内では、カテゴリーシェアがサイクル状況に応じてシフトし、流動性が広く確保されていた局面ではフレキシキャップおよびラージキャップスタイルへの流入が強まった一方、スモールキャップおよびミッドキャップは2024年末から2025年の調整局面においてより厳格なリスク管理を必要とした。債券カテゴリーは年金・財務需要に連動した機関投資家の資金配分を集め、長期デュレーションおよび高格付けクレジットスキーム全体でフローを安定させ、着実なAUM成長を支えた。ハイブリッドファンドは、変化する市場環境のもとで自動リバランスと複数のリターン源の組み合わせを求める家計に対して資産配分を簡素化するため、一貫した成長を記録した。ッシブ株式ファンドおよびETFは、2026年の規制が発効したことで基本経費率が低下し、分散ポートフォリオの構成要素としての長期的な魅力が高まった。全体として、インド投資信託市場は、効率性の低いセグメントにおけるアクティブなアルファと、幅広い投資対象におけるパッシブなベータというバーベル構造を維持しており、家計および機関投資家の目標を補完している。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
投資家タイプ別:個人投資家の台頭がフロー・ダイナミクスを再形成
2025年の資産合計の60.39%を個人投資家が保有し、2031年に向けて7.36%の成長が見込まれており、インドの投資信託市場における世帯の恒久的な参加を示しています。インドの投資信託産業は2025年に、投資家教育とSIP主導のオンボーディングが年齢層や所得層を超えた継続的な積立をもたらすことで、そのリーチを深めました。機関投資家は、積立基金、年金、財務フローを通じて安定した存在感を保ち、債務型カテゴリーの深度と、ETFを通じたベータへの戦略的エクスポージャーを支えています。個人投資家の構成は長期目標向けの株式型・ハイブリッド型スキームに傾いた一方、機関投資家は方針やリスクフレームワークに沿った固定利付における流動性、デュレーション、執行に注力しました。インドの投資信託市場は現在、デジタルチャネルを通じた幅広い初回投資家と、目標の進化に応じて配分を調整する経験豊富な世帯の成熟したグループを対象としています。
個人投資家セグメントの中では、SIPの仕組みがほとんどの世帯にとっての入口となっており、購入をサイクルにわたって分散させることで短期的な価格変動への感応度を低下させています。商品開示、リスク指標、ベンチマーク設定がより標準化されるにつれて、世帯はマーケティング上の主張よりもリスク調整後リターンでスキームを比較するようになり、意思決定の質が向上しています。機関投資家は引き続き債務ファンドのフローを形成し、特に退職スキームの資産負債フレームワークが予測可能なエクスポージャーへのニーズを生み出す中で、パッシブ・エコシステムを支えるETF需要の形成にも寄与しています。AMCのレポートは、2025年度および2026年度において個人投資家のデジタル・オンボーディングの力強い成長を示しており、新規SIPと購入の大部分がモバイルおよびウェブチャネルを通じて発生しています。機関投資家が固定利付においてトーンを設定し、個人投資家が株式フローを牽引するというこの二速パターンは、現在、サイクルを超えたインドの投資信託市場の特徴的な構造となっています。
運用スタイル別:パッシブの勢いが増す中でもアクティブが市場シェアを維持
2025年にアクティブ・ファンドが資産の74.26%を占めた一方、パッシブ戦略は低い基盤から2031年に向けて8.61%の成長率見通しで勢いを高めており、アルファ追求型とベータ構築型の配分の現在の組み合わせを示しています。パッシブETFとインデックス・ファンドは、基本経費率の上限が厳格化され、2026年の施行スケジュールを前にカテゴリー間の開示比較可能性が高まったことで拡大しました。商品ETFは、投資家が取引所口座と標準的な決済サイクルを通じて取引できるシンプルなラッパーでヘッジ・エクスポージャーを採用するにつれて、パッシブ内で急速に成長しました。インドの投資信託市場は依然として、流動性が不均一で分散度の高いセグメントにおいてアクティブ運用会社を重視しており、そこではリサーチの深さと執行品質が幅広いベンチマークに対して付加価値を生み出せます。その結果、パッシブが低コストのコア・エクスポージャーとして機能し、アクティブな配分が一完全なサイクルにわたって継続的な超過リターンの可能性がある分野を狙うという複合的なアプローチが生まれています。
経費の透明性が向上するにつれて、投資家は特定のカテゴリーにおいてパッシブ・エクスポージャーの方が適しているか、あるいは反復可能なスキル、適切なキャパシティ、明確な流動性実践を示すアクティブ・ファンドの方が適しているかを評価するようになっています。AMCのパフォーマンス報告と標準化されたリスク開示は、ボラティリティ、ドローダウン、時系列のベンチマーク対比リターンを明確にすることでその評価を支援しています。パッシブの採用はまた、投資家が統一された認証情報と一貫したサービスレベルの下で他の有価証券とともに保有を統合できるブローカレッジ・アプリや取引所連動型プラットフォームを通じた流通からも恩恵を受けています。アクティブ・ファンドは引き続き、ボトムアップの調査と流動性を意識した執行が商品化されたレプリケーションに馴染まないカテゴリーで成果を生み出せる分野で流入を引きつけています。このバランスがインドの投資信託市場の多様な投資スタイルを支えており、異なる投資期間とリスク選好に商品をマッチさせるのに役立っています。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
販売チャネル別:オンライン・プラットフォームが既存の仲介業者を刷新
L32:オンライン取引プラットフォームは2025年の販売チャネルにおいて33.42%のシェアを占め、2031年にかけて9.22%の成長が予測されており、投資家がインド投資信託市場にアクセスする方法における持続的な変化を示している。AMCの報告によれば、一部のファンドハウスでは購入取引のほぼすべてがデジタルで実行されるようになっており、この変化はオンボーディング速度の加速とサービス提供コストの低下をもたらした。取引所を基盤とする取引プラットフォームにより、ディストリビューターと投資家は単一のインターフェースから多数のAMCに注文を出すことができ、執行とポートフォリオ追跡が効率化されている。主要AMCのデータは、新規SIP設定および購入におけるデジタルシェアが過半数を大きく超えていることを示しており、モバイルおよびウェブファーストのジャーニーへの販売チャネルの転換を裏付けている。したがって、インドの投資信託業界規模は、投資家がセルフ型および対面型ジャーニーに適した直接プランと標準化された情報開示フォーマットを採用するにつれ、デジタルチャネルとともに拡大し続けている。
銀行主導および独立ファイナンシャルアドバイザー(IFA)主導の従来型チャネルは、税務・資産配置・リバランスに関する対話型コンサルティングを必要とする富裕層顧客や一括投資の場面において、依然として重要な役割を果たしている。証券会社は、KYCが事前確認済みで決済インフラがすでに整備されている既存の投資家基盤に対して、ブローカレッジアプリを通じて投資信託をクロスセルしており、これはデマット口座エコシステム内でのETF普及にも寄与している。全国および地域のディストリビューターは、デジタルミドルオフィスツールを活用しながらも、物理的なプレゼンスが信頼を築く地方都市や地区においてリーチを維持している。インド投資信託市場は、より明確なルールと高いサイバーセキュリティ基準のもとで、ハイタッチなアドバイザリーと低コストな執行が共存するハイブリッド販売モデルへと収斂しつつある。長期的には、基本経費率(BER)上限の厳格化と情報開示規範により、執行はデジタルチャネルへの移行が進む一方、アドバイスはプランニング、行動コーチング、複雑なニーズへの対応において差別されていくと考えられる。
地理分析
インドの投資信託市場は依然として上位30都市に集中しており、2025年にはAUMの大部分を占めていましたが、デジタル基盤と普及活動への数年にわたる注力を背景に、上位30都市以外の地域のシェアは上昇を続けました。B30の資産は2019年度から2025年度にかけて全国平均を上回るペースで成長しており、この軌道は銀行とモバイル接続が連動して拡大した州都や地区中心部における参加の拡大を反映しています。決済の普及がSIP委任の回収格差の解消に寄与し、UPIと標準化されたKYCにより過去にリーチを制限していたオンボーディング時間と手作業の書類作成が削減されました。投資家教育コンテンツが地域語にローカライズされるにつれて、長期目標に向けた予測可能性と継続的な積立を重視する第2・第3階層都市の初回購入者にとって投資信託がより身近になりました。これらの発展は、最大都市が依然として全体的なフローとパフォーマンスの方向性を主導している中でも、インドの投資信託市場が歴史的なコア大都市圏を超えて着実に広がっていることを支えています。
ムンバイ、デリーNCR、ベンガルール、ハイデラバードなどの大都市は、企業の資金部門、高所得層、パッシブを含む複数カテゴリーにわたって大口取引を行う機関投資家を抱えているため、引き続き資産シェアのリードを維持しています。アフマダーバードをはじめとするグジャラートのハブは、起業家や同族企業が従来の銀行預金や有価証券保有に加えて投資信託への配分を組み込むにつれて、増大するシェアをもたらしています。チェンナイとプネーは製造業や情報サービス業にわたる異なる投資家構成を反映しており、地域産業の構成が債務型、ハイブリッド型、または株式型カテゴリーへの傾斜をどのように形成するかを示しています。AMCの支店網とディストリビューター密度は大都市圏で依然として最も高いものの、支店が存在する地域でも、新規口座開設のほとんどはデジタルチャネルを通じて発生しています。インドの投資信託市場はこうして、大都市が絶対的な資産を支え、大都市以外がより小さな基盤から高い成長率を実現するという二重軌道の上に位置しています。
B30の成長には、投資家がカテゴリー間のコストやリスクについて曖昧さなく商品を比較できるよう、継続的な教育、容易なサービスアクセス、標準化された開示が必要です。サイバー・レジリエンスの向上とデータ管理の明確化により、個人・ポートフォリオデータの悪用から投資家を保護しながら、デジタルチャネルが小規模都市でも拡大し続けることができます。取引所が運営するユーティリティ・プラットフォームは、取引の信頼性を維持し、バックオフィスの処理能力が限られた郊外・農村部のクライアントにサービスを提供するディストリビューターの業務上の不具合を低減します。AMCのレポートは、ハイブリッド流通モデルがB30カバレッジにおける複雑なニーズに対する支店主導のアドバイスと日常的な取引のためのアプリ型執行をどのように組み合わせているかを示しています。このアプローチは、今後数年にわたって最大の大都市圏以外での接続性と信頼の向上に伴い、インドの投資信託市場のフットプリントの拡大を持続させるでしょう。
規制環境
インドのミューチュアルファンド業界は、インド証券取引委員会(SEBI)によって規制されており、そのフレームワークはファンドの構成(受託者およびAMC構造)、スキーム承認、開示、評価、販売手数料、投資者保護を管理する。大きな近代化の節目となったのは、2026年4月1日に施行された2026年インド証券取引委員会(ミューチュアルファンド)規則であり、1996年規則を置き換え、より統合された現代的な運営モデルにルールブックを整合させた。
SEBIはまた、2026年3月20日にミューチュアルファンドのためのマスターサーキュラー(2026年3月20日までの更新を反映)を発行し、2026年4月1日から有効とし、主要な運用要件を統一された参照文書に統合した。SEBIと並んで、インドミューチュアルファンド協会(AMFI)は、仲介業者向けガイダンスを通じて市場行動を形成しており、その中には2025年12月31日までの販売業者向けガイドラインを統合した2026年1月14日付のミューチュアルファンド販売業者向けマスターサーキュラーが含まれる。更新された指名規範やミューチュアルファンドの日中借入制度に関するSEBIガイダンスなど、2026年の追加的なサーキュラー措置も、運用の標準化と投資者サービスの継続性を強化した。
バリューチェーン分析
インドのミューチュアルファンドのバリューチェーンは、SEBIの監督下での製品設計とガバナンス(スポンサー、受託者、AMC、カストディアン)から始まり、続いてポートフォリオ管理、リスク管理、ファンド会計、NAV公表が行われる。執行と決済は市場仲介業者(ブローカー、取引所、ETF類似製品のデポジトリー、資金管理を担う銀行)を通じて行われ、一方でスキームレベルの管理業務と投資者サービスは、レジストラー・アンド・トランスファー・エージェント(RTA)、KYC登録機関、SIPマンデートやオンライン取引を支える決済基盤を通じて大部分が工業化されている。
販売は、銀行、独立系ファイナンシャルアドバイザーおよび販売業者、証券会社、オンライン取引プラットフォームおよびフィンテックインターフェースからなるハイブリッドなスタックを通じて行われる。取引所の仕組み(BSE StAR MFやNSE MFSS/NMF IIなど)は、幅広い仲介業者にとっての取引パイプとして機能する。バックオフィス処理は集中しており、CAMSとKFin Technologiesが支配的なRTA層を形成し、フォリオ記録を維持し、購入・償還、明細書、サービス依頼を大規模に処理している。最近のSEBI改正(2025年4月1日施行)は、特定スキームに対するストレステスト開示の正式化や、販売関連支払いに関する規則の厳格化など、運用の厳密さを高め、AMC、RTA、販売業者網全体にわたるコンプライアンス、データ取得、報告の要件を高めた。
競争環境
インドの投資信託市場は中程度の集中度で運営されており、主要AMCが増分資産の大部分を占める一方、50社を超える登録プレーヤーがアクティブ、パッシブ、ハイブリッド・カテゴリーにわたってフローを競い合っています。規模は流通リーチ、デジタル取引の浸透度、商品の幅において優位性をもたらし、これにより大手プレーヤーはサービス水準を維持しながら低コストで顧客を獲得できます。AMCの開示は新規購入とSIPにおけるデジタル比率の上昇を示しており、これが既存顧客基盤内でのクロスセルとアップセルの摩擦を低減しています。パッシブのリーダーシップは、ETFの規模と流動性を強化する取引所連動型流通と機関投資家との関係を持つ大手スポンサーによって確立されています。これらの構造は、コスト・リーダーシップとアルファの差別化がより強固な開示とサイバーセキュリティへの期待の下で共存する二層競争パターンを促進しています。
2025年以降の戦略的動向には、投資家が低コストのベータとターゲット型株式バスケットを採用する中でのAMC主導のデジタル加速とパッシブおよびテーマ型エクスポージャーへの商品ラインナップの拡充が含まれます。取引所ユーティリティ・プラットフォームは流通の中核に留まっており、これは統一された認証情報と一貫したサービスレベルの下で注文、残高報告、サービスイベントを統合するブローカーとAMCに有利に働いています。主要AMCによる海外展開は、規制が許可する範囲で国内専門知識に連動するオフショア・ラッパーを提供するとともに、非居住インド人投資家にサービスを提供するため、GIFTシティおよび特定の海外センターに焦点を当てています。経費率上限とサイバーセキュリティに関する規制変更は、準備の整ったプラットフォームにとって営業レバレッジを高め、より厳格なコスト・トゥ・サーブの閾値を満たさない規模の小さいスキーム間での統合を促しています。インドの投資信託市場では、開示と標準化された指標が重複する商品の存在意義を低下させるにつれて、スキームのさらなる簡素化とポジショニングの明確化が見込まれます。
パートナーシップとコーポレート・アクションは、スポンサーが既存のAMCプラットフォームにリーチとブランドをもたらす流通主導の戦略と商品アップグレードにより、中堅フランチャイズを再形成し続けています。データとテクノロジーにおけるイノベーションは、大手AMCにおけるマーケティングとサービスのワークフローを支援しており、運用上の間接費を削減しながら投資家のアウトカムを改善することを目的としたターゲット型エンゲージメントやポートフォリオ・ナッジを含んでいます。パッシブ・ラインナップは、経費率上限と透明性の高いトラッキング・データが比較可能性を高める中で、分散されたポートフォリオ内での戦術的配分を可能にするセクターおよびファクター・ファンドを通じて拡充しています。競争ダイナミクスが成熟するにつれて、リーダー企業はサービスの可用性と信頼を維持しながら、デジタル・フローの規模の拡大に対応するサイバーセキュリティとコンプライアンス基盤に投資しています。インドの投資信託市場はこのため、広範な競合ブランドにわたって規模主導の効率性と商品・サービスの専門性のバランスを保っています。
インドの投資信託産業リーダー
-
SBI Mutual Fund
-
HDFC Mutual Fund
-
ICICI Prudential Mutual Fund
-
Nippon India Mutual Fund
-
Aditya Birla Sun Life Mutual Fund
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
最も明確なホワイトスペース領域の一つは、デジタル化された販売と体系的投資の交差点であり、決済基盤とマンデートの枠組みが、より高額の体系的な資金流入の障壁を減らしている。2026年4月21日、インド準備銀行は2026年デジタル決済Eマンデート枠組みを発表し、初回マンデート登録後の追加要素認証なしでのミューチュアルファンド購入の自動引き落とし上限を1回の取引当たり10万インドルピーに引き上げた。この変更は、アプリ主導のプロセスを通じたSIPなどの定期的な資金投入形式の円滑な拡大を支える。
規制の統合は、準拠可能な枠組み内での製品・戦略の差別化の余地も生み出している。SEBIは、2025年2月発行のサーキュラー(2025年4月1日施行)を通じて、特化型投資ファンド(SIF)の枠組みを導入し、資産運用会社が単純なミューチュアルファンドカテゴリーを超えた差別化戦略を構築できるようにした。2026年SEBI(ミューチュアルファンド)規則および2026年4月1日施行のマスターサーキュラーと合わせて、これらの更新は継続的なコンプライアンスの参照点を簡素化する。AMFIの業界深度指標は、より広い対象基盤を示している:AUMは2025年3月時点で65.74ラーククロールインドルピーに達し、投資者フォリオは2024会計年度の17.78クロールから2025会計年度には約23.45クロールに増加した。この背景は、B30浸透、低コストのパッシブ構成要素、銀行・ブローカー・オンラインプラットフォームにわたるアドバイス+執行モデルに関する機会を支えている。
最近の業界動向
- 2026年7月:SBI Funds Management Limitedが予定している新規株式公開のための目論見書(レッドヘリング・プロスペクタス)を提出し、対象範囲内のAMCスポンサーグループによる最も重大な資本市場行動の一つとなった。この提出は開示および公開市場の監視の水準を高め、規模、技術投資、販売パートナーシップに関する競争行動に影響を与える可能性がある。
- 2025年11月:IndusInd International HoldingsとInvescoは、Invesco Mutual Fundに関する共同スポンサー契約を完了した。この動きはスポンサーによる支援を強化し、規模とブランド認知度が決定的な要因となるカテゴリーにおける販売および製品ラインアップ拡大のための、より明確な基盤を提供した。
- 2024年12月:SEBIは、2024年インド証券取引委員会(ミューチュアルファンド)第三次改正規則を発表し、AMCおよびそのガバナンス構造全体にわたる運営規律を強化するコンプライアンス要件を追加した。これらの改正は、統合された2026年規則に至った規制の道筋の一部を形成し、リスク管理と開示に関する継続的な期待を高めた。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、インド ミューチュアル ファンド 市場は、インド国内のSEBI登録ミューチュアル ファンド スキームで保有される運用資産残高(AUM)の合計として定義され、米ドル建てで表示され、過去実績期間および予測期間にわたって追跡されます。
対象除外範囲:ポートフォリオ マネジメント サービス(PMS)、オルタナティブ インベストメント ファンド(AIF)、および保険連動型投資商品は、本市場規模の算定から除外されます。
セグメンテーション 概要
- ファンドタイプ別
- 株式型
- 債券型
- ハイブリッド型
- マネーマーケット型
- その他
- 投資家タイプ別
- 個人
- 機関
- 運用スタイル別
- アクティブ
- パッシブ
- 販売チャネル別
- オンライン取引プラットフォーム
- 銀行
- 証券会社
- その他
データソース、市場規模算定、および検証
デスク リサーチ
業界AUM、スキームカテゴリーの定義、およびフロー動向について、まず正確なファクトベースを構築することから着手します。これらのインプットが、何をカウントするか、また米ドルへの換算をどのように行うかの基準となるためす。定期的に使用する公開情報源には、SEBIミューチュアル ファンド統計(スキームカテゴリー、AAUM注記、フォリオ数、フロー)、AMFI刊行物(年次報告書および月次注記)、マクロ経済および金利動向に関するインド準備銀行の公表資料、ならびに家計貯蓄の背景把握のための統計・計画実施省のデータセットが含まれます。
第二層は、トレンドのクロスチェックおよび単一情報源バイアスの低減に使用され、ファンド ハウスの年次報告書、投資家向けプレゼンテーション、監査済み財務諸表のほか、フローに影響を与えうるイベントのタイムラインを把握するための信頼性の高い金融メディアを活用します。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、および特許データベース(主に流通・サービシングにおける製品・プロセスの変化を追跡するため)の有料サービスも参照します。これらのデスク情報源は例示的なものであり、網羅的ではなく、データ収集、前提条件の検証、および定義の明確化のために他の公開文書も参照しています。
プライマリー インタビューおよサーベイ
プライマリー調査は、デスク情報源では十分に説明できない事項、特にAUMがカテゴリー間でどのようにシフトするか、また流通・商品規則が報告合計値にどのような影響を与えるかを検証するために活用されます。インド全土の資産運用会社、ディストリビューター、プラットフォーム、および金融専門家と幅広く対話することで、SIPの行動パターン、株式対債券の配分、および規制主導のカテゴリーマッピングに関する前提条件を必要に応じて確認・修正しています。
プライマリー リサーチ フィールドワーク 回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:18% |
| 中位層:41% | 部門・ユニット リーダー:30% |
| 中小規模プレイヤー:21% | マネージャー:52% |
市場規模算定と予測
コアモデルは、公式AUMシリーズおよびカテゴリー別合計値を時系列で再構築し、前年比の動向が比較可能となるよう一貫した通貨換算タイミングを用いて米ドルに変換するトップダウン アプローチで構築されています。このベースラインが設定された後、ファンド ハウスのAUM開示サプル、カテゴリー ミックス シェア、および純フローに関するチャネルレベルのサニティ チェックを用いた選択的なボトムアップ検証を実施し、合計値が一時的な動きによて歪められていないことを確認します。
モデルで使用する主要インプットには、業界AUM水準、純販売・解約パターン、SIP拠出動向、株式市場の方向性(時価評価益に影響)、金利環境(債券ファンドの魅力度に影響)、および新規フォリオ追加ペースが含まれます。カテゴリー分割や情報源間のタイミング整合に乖離が生じた場合、欠損値は短期間の補間によって処理され、採用前に実務家のフィードバックで再確認されます。
予測においては、AUM成長率を期待純流入額、市場リターン前提、および株式・債券・ハイブリッド カテゴリー間の予想シェアシフトに連動させるシンプルな多変量構造に支えられたシナリオ分析を使用します。将来見通しは、投資家のリスク選好度、主要都市以外でのディストリビューター活動、および規制の継続性見通しに関するプライマリー インプットでストレス テストを行い、複数のシグナルが同一方向を示す場合にのみ調整を加えます。
データ検証と更新サイクル
アウトプットは、モデル化されたAUMの推移を、報告された業界合計値、カテゴリー ミクスの動き、フロー モメンタムなどの独立したシグナルと比較することで検証され、観察された市場環境と一致しない急激な変動を検出するのに役立ちます。大きな乖離が生じた場合は、通貨換算タイミング、カテゴリーマッピング、リターン寄与度などの前提条件を再確認する二次レビューを実施し、問題が定義に起因すると判断された場合は選定した回答者への迅速な再コンタクトを行います。
最終承認前に、計算ロジック、単位の一貫性、および時系列の連続性を検証するための多段階アナリスト レビューを実施します。レポートは年次で更新され、主要な規制変更や予想を上回るペースでAUMを変動させる急激な市場変動など、重要なイベントが発生した場合には中間更新を行います。納品直前には、最新の公開データポイントが反映されていることを確認するための最終チェックを実施します。
Mordor Intelligenceのインド ミューチュアル ファンド 市場規模と他の公表推計値との比較
インド ミューチュアル ファンドの公表市場規模がしばしば一致しないのは、著者によって指標の混在が見られ、期末AUMを使用するものと平均AUMを使用するものがあり、またINRが変動した年には通貨換算タイミングが米ドル換算値を大きく変えうるためです。もう一つの一般的な理由は、規制・報告体系が異なるにもかかわらず、隣接する商品が同一にグループ化される場合があることです。
ベンチマーク表は米ドル換算値に有意な幅があることを示しており、Mordor Intelligenceのモデルでは、PMSおよびAIF資産を市場合計から除外した上で、SEBI登録ミューチュアル ファンド スキームのAUM(株式、債券、ハイブリッド、マネー マーケット、ETF、ファンド オブ ファンズにわたるオープンエンドおよびクローズドエンド スキームを含む)のみを計上しています。差異は、発行者が単一の会計年度末INR対米ドルレートを使用しているかどうか、時価評価益が成長経路にどのように反映されているか、AUMベースが動いた際に最新のAMFIおよびSEBI公表資料がどの程度迅速に取り込まれているかによっても生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.91 トリリオン 米ドル(2026年) | |
| 業界団体A | 0.77 トリリオン 米ドル(2025年) | 会計年度末にINRで報告された業界AUMを単一期間の為替レートで米ドルに換算しており、通貨換算タイミングを規模算定年に合わせるアプローチと比較して米ドル合計値が乖離する可能性があります。 |
| 業界誌B | 0.81 トリリオン 米ドル(2024年) | 月末AUMのスナップショットを引用することが多く、参照する注記によってはより狭いスキームセットを適用する場合があり(例えばETFやファンド オブ ファンズの取り扱いが異なる)、完全なスキームカバレッジと比較して計上対象プールが変わります。 |
3つの数値を比較すると、乖離の大部分は年度の整合性とAUMプール内で正確に何がカウントされているかによって説明され、次いで通貨換算タイミングの選択が影響しています。公式AUM公表値、カテゴリーマッピング、およびフロー モメンタムとの照合により、新たなデータが入手された際にクリーンに更新可能な再現性のある手順にアウトプットを紐付けています。
レポートで回答される主な質問
インドの投資信託市場の2031年までの見通しはどうですか?
インドの投資信託市場規模は2026年に9,100億USDであり、SIP主導の個人フロー、デジタル流通、および厳格なコスト透明性に支えられ、CAGR 6.86%で2031年までに1兆2,700億USDに達する見込みです。
インドの投資信託市場において資産をリードする投資家層はどこですか?
個人投資家は2025年に資産の60.39%を保有しており、大都市および第2・第3階層都市にわたる持続的なSIP採用とデジタル・オンボーディングを反映し、引き続きCAGR 7.36%の軌道に乗っています。
規制はインド投資信託のコストと透明性をどのように変えていますか?
SEBIの2026年フレームワークは主要カテゴリーの基本経費率を引き下げ、課徴金を上限から分離し、ブローカレッジ上限を厳格化することで、投資家にとっての比較可能性を向上させ、コストを圧縮します。
パッシブ商品はインドの投資信託市場においてどのような役割を果たしていますか?
パッシブ戦略は、経費率上限の引き締めと明確な開示により、インデックス・ファンドとETFが分散ポートフォリオのコア・ビルディングブロックとして魅力的になるにつれて、2031年に向けて8.61%の成長率で拡大しています。
デジタルチャネルはインドの流通をどのように変えていますか?
オンライン・プラットフォームは2025年に33.42%のシェアを占め、2031年に向けてCAGR 9.22%で成長すると予測されており、取引所ユーティリティとAMCアプリが迅速なオンボーディング、ダイレクトプランへのアクセス、統合されたポートフォリオ管理を実現しています。
インド国内の地理的成長はどこから生まれていますか?
上位30都市以外の地域は2019年度から2025年度にかけてより速い成長を示しており、現在は決済の普及、地域コンテンツ、ハイブリッドな支店・デジタル・サービスモデルにより、資産においてより大きなシェアを占めています。