
トルコ クーリエ、エクスプレス、および小包市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
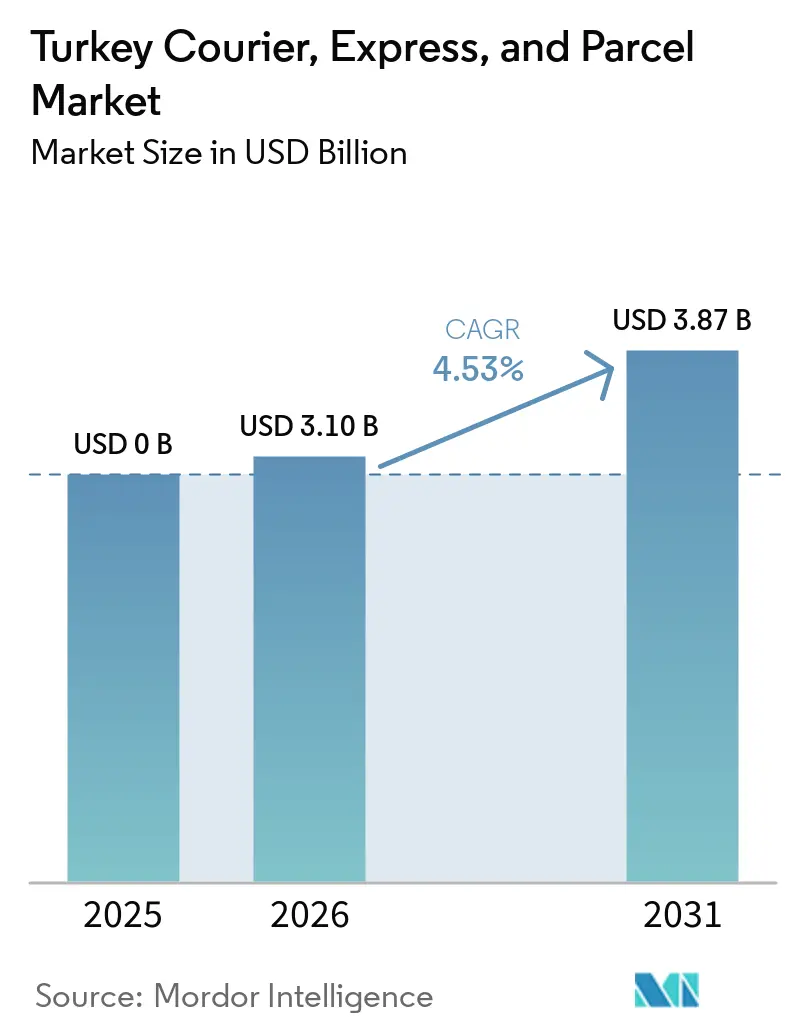
| 基準年の市場規模 (2025) | 0 十億米ドル |
| 市場規模 (2026) | 3.10 十億米ドル |
| 市場規模 (2031) | 3.87 十億米ドル |
| 成長率 (2026 - 2031) | 4.53 % |
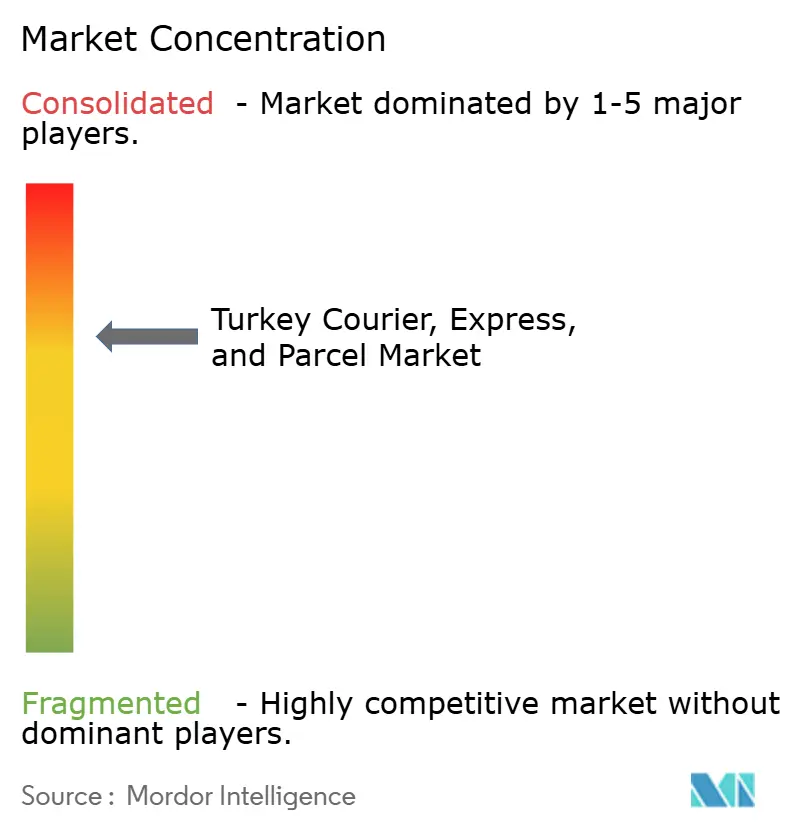
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトルコ クーリエ、エクスプレス、および小包市場分析
トルコの宅配便・エクスプレス・小包市場規模は2026年に30億1,000万米ドルと推定され、予測期間(2026年〜2031年)にCAGR 4.53%で、2031年までに38億7,000万米ドルに達する見込みです。この成長軌跡は、Eコマース量の倍増、イスタンブール空港のヨーロッパ最大の貨物ハブとしての台頭、および人口密度の高い都市圏における当日配達サービスへの需要拡大という強力な組み合わせを反映しています。国内配達が現在の取扱量を支配していますが、通関プロセスのデジタル化とニアショアリングによる欧州バイヤーとの連携強化に伴い、国際フローはより速いペースで拡大しています。各事業者は、燃料インフレ、リラ安、および都市部の交通渋滞を相殺するために、自動化ハブ、電気自動車フリート、およびルート最適化ソフトウェアへの投資を行っています。こうした動向は、トルコの宅配便・エクスプレス・小包市場において、グローバルインテグレーター、資金力豊富な既存事業者、およびテクノロジー先進参入者の間の競争を激化させています。
主要レポートの要点
- 配送先別では、国内輸送が2025年のトルコ宅配便・エクスプレス・小包市場シェアの76.53%を占め、国際フローは2026年〜2031年にCAGR 4.82%で成長すると予測されています。
- 配送速度別では、ノンエクスプレスサービスが2025年に83.31%の収益シェアをリードし、エクスプレスサービスは2026年〜2031年にCAGR 5.64%で拡大すると予測されています。
- ビジネスモデル別では、B2Cが2025年のトルコ宅配便・エクスプレス・小包市場規模の53.44%を占め、2026年〜2031年にCAGR 5.91%で拡大すると予測されています。
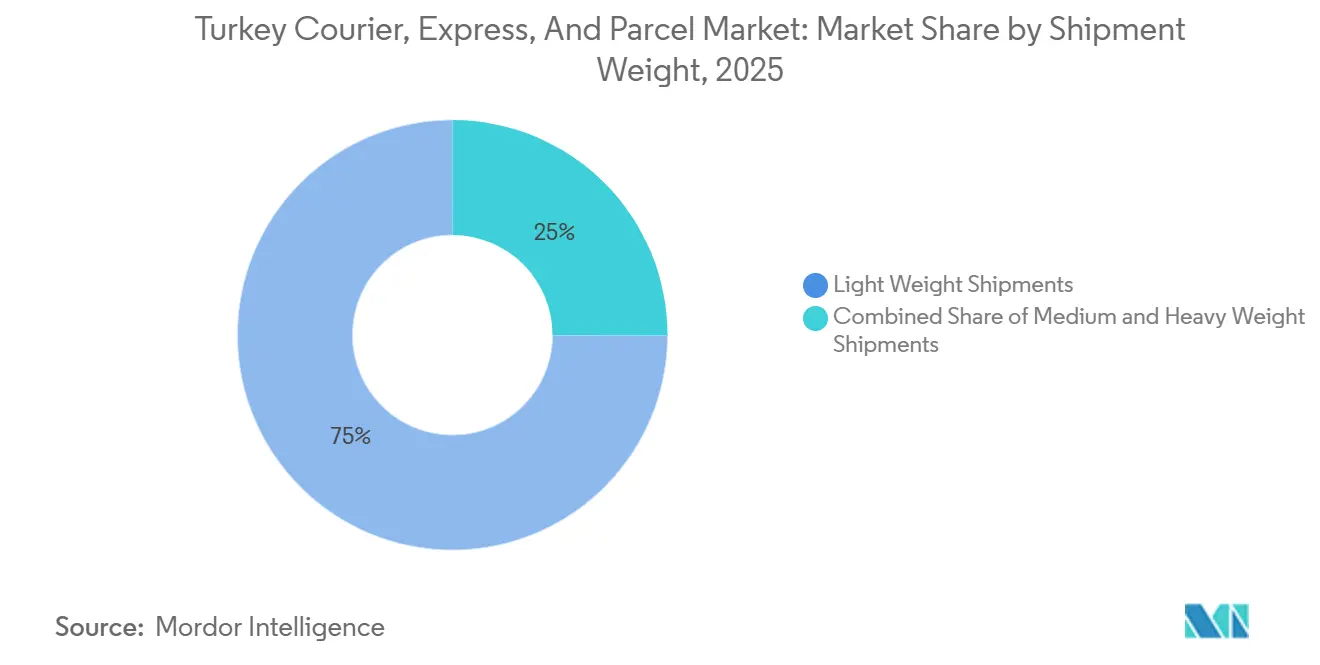
- 貨物重量別では、5kg未満の軽量小包が2025年に74.96%のシェアを占め、2026年〜2031年にCAGR 4.99%で成長すると予測されています。
- 輸送手段別では、道路輸送が2025年に69.10%のシェアを維持し、マルチモーダル代替手段は2026年〜2031年にCAGR 5.67%で拡大すると予測されています。
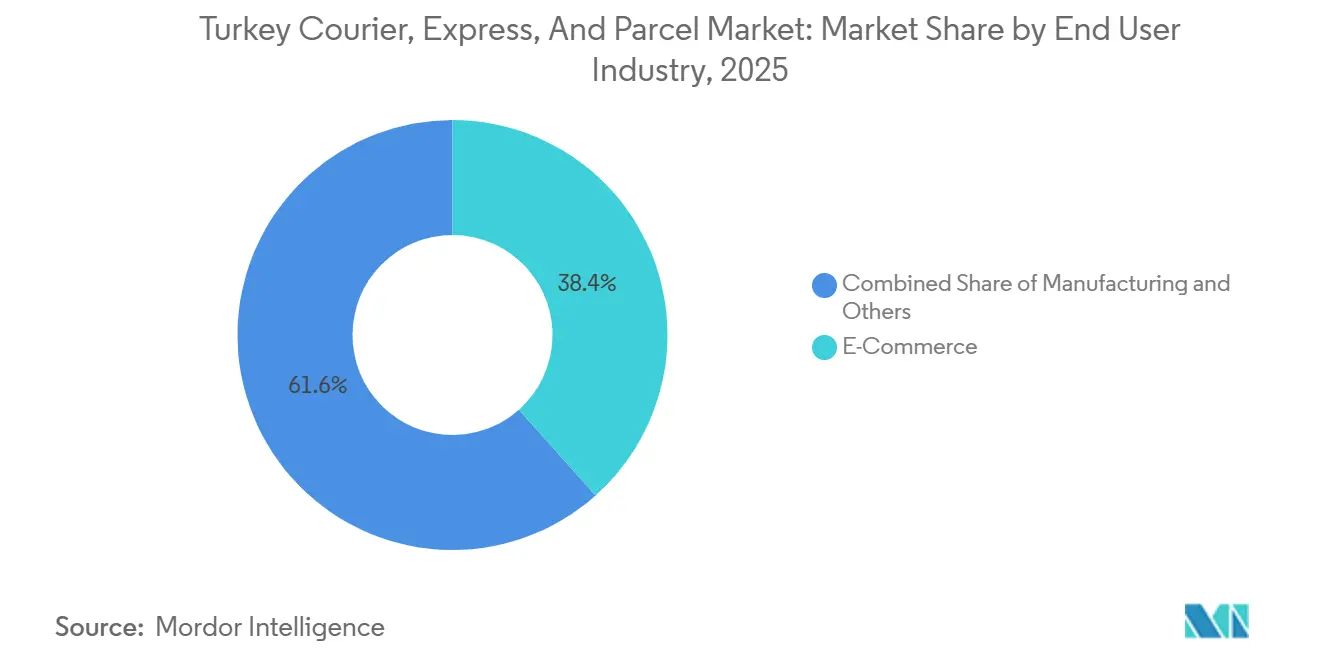
- エンドユーザー産業別では、Eコマースが2025年に38.42%の収益シェアを創出し、2026年〜2031年にCAGR 4.95%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
トルコ クーリエ、エクスプレス、および小包市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| Eコマース量の急増 | +1.2% | 国内全土、特にイスタンブール、アンカラ、イズミル都市圏に集中 | 短期(2年以内) |
| 地域ハブとしてのイスタンブール空港 | +0.7% | 国内統合の国内向け、EUおよび中央アジア・中東向けの越境フローの国際向け | 中期(2〜4年) |
| 通関プロセスのデジタル化 | +0.5% | 国内全土、越境回廊(EU、ジョージア、アゼルバイジャン)へのスピルオーバーを含む | 中期(2〜4年) |
| ニアショアリング主導のB2Bフロー | +0.4% | 国内全土、マルマラおよびエーゲ海工業地帯での早期利益 | 長期(4年以上) |
| 当日・オンデマンド配達需要 | +0.6% | 都市中核部(イスタンブール、アンカラ、イズミル、ブルサ) | 短期(2年以内) |
| 越境Eコマースイニシアチブ | +0.5% | 国内全土、イスタンブール空港ゲートウェイおよびEU向け陸上回廊に重点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマース量の急増
トルコのオンライン消費支出は2023年に1兆8,500億トルコリラ(520億3,800万米ドル)に倍増し、2024年には3兆1,600億トルコリラ(894億7,000万米ドル)に達し、2024年第4四半期だけで4億7,600万個の小包が生成されました。モバイルコマースが取引の50%を占め、軽量・高頻度注文を促進しています。約22万社のEコマース企業がイスタンブールで事業を展開し、宅配業者が1日50〜80回の配達を行う最終マイル需要が集中しています。クイックコマースによる食料品販売は2023年に1,260億トルコリラ(35億6,000万米ドル)に達し、配達時間帯をさらに短縮しています。ミクロフルフィルメントセンターと自動化ハブは、事業者がサイクルタイムを労働力に比例しない形で短縮しようとする中で急速に普及しています。これらの要因は、トルコ宅配便・エクスプレス・小包市場全体で見られる成長プレミアムを支えています[1]。
地域ハブとしてのイスタンブール空港
同空港は2024年に197万トンの貨物を取り扱い、前年比39.6%増となり、ヨーロッパのランキングのトップに躍り出ました。FedExは2025年9月に2万5,300平方メートルのハブを開設し、1時間あたり7,000個の小包処理能力を実現しました。UPS、DHL、およびターキッシュ カーゴがケルン、パリ、ドバイに接続する夜間ネットワークにイスタンブールを組み込む追加便を運航しています。ペルシャ湾への鉄道・道路回廊の整備が進むことで、フローはさらに集約される見込みです。その結果、国際小包はトルコ宅配便・エクスプレス・小包市場において国内成長を上回る勢いが見込まれます。
通関プロセスのデジタル化
2024年8月に簡易通関の閾値がユーロ1,500(米ドル1,562.34)からユーロ30(米ドル31.24)に引き下げられたことにより、多くの輸入小包に関税費用が追加される一方で、電子事前通関が迅速化されました。シングルウィンドウプラットフォームは22の機関を連携し、国境での滞留時間を約20%削減しています。トルコはまた、近隣諸国とeTIRロードマップに署名し、通過保証をデジタル化することで道路貨物の遅延を30%削減しています。こうした改革は越境フローに速度を加え、トルコ宅配便・エクスプレス・小包市場の競争力を高めています[2]。
当日・オンデマンド配達需要
イスタンブール、アンカラ、イズミルにおける24時間以内配達の普及が進んでおり、プラットフォームが30分以内の食料品配達や2〜4時間以内の一般商品配達を約束しています。Getirの自国市場への戦略的撤退は、迅速フルフィルメントへの注力を裏付けています。HepsiJetの特許取得済みルート最適化により、2024年にフリートの走行キロ数が8%削減され、高密度都市ルートに対応する電気自動車フリートの拡大と連携しています。しかし、渋滞は依然として深刻であり、需要クラスターから5km以内にマイクロデポを設置することへの投資を企業に迫っています。このアプローチはトルコ宅配便・エクスプレス・小包市場全体の設備投資計画を支配しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 燃料費の変動 | -0.8% | 東部諸州に対応する長距離道路事業者に急激な影響をもたらす国内全土 | 短期(2年以内) |
| 都市部の交通渋滞と配達時間帯 | -0.5% | イスタンブール、アンカラ、イズミル、ブルサ都市圏 | 中期(2〜4年) |
| 輸入資産に対するリラ安 | -0.6% | 輸入車両、仕分け機器、ITシステムに依存する事業者に影響を与える国内全土 | 中期(2〜4年) |
| ドライバー人材不足 | -0.4% | 年間離職率が40%を超える都市中核部に集中する国内全土 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
燃料費の変動
2024年にディーゼル価格が44%急騰し、道路系事業者の輸送コストが最大35%上昇しました。道路輸送がモーダルシェアの69.10%を依然として占める中、ディーゼル価格が10%上昇するたびに、ヘッジを持たない事業者の小包当たりコストは3〜4%増加します。鉄道・道路インターモーダルルートへの投資と電気バンの初期展開が戦術的な対策となっていますが、高い初期資本と充電インフラの不足が急速な拡大を妨げています[3]。
都市部の交通渋滞と配達時間帯
イスタンブールは世界で2番目に交通渋滞が激しい都市であり、住民は年間105時間を失っています。歴史地区での時間外車両制限により、配達活動は費用のかかる夜間シフトに押し込まれています。全長31kmのノース・マルマラ・バイパスは2027年までに完成予定ですが、トルコ宅配便・エクスプレス・小包市場における近期の利益率圧迫を緩和するには、その容量緩和は十分に早く実現しない見込みです[4]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:EコマースがリードSし、製造業が台頭
Eコマースは2025年の総収益の38.42%を占め、CAGR 4.95%(2026年〜2031年)で成長すると予測されています。製造業は、2024年の自動車生産台数が140万台に達し、EU工場向けの部品のジャストインタイム供給を必要としており、次位に続いています。
医薬品および銀行業は温度管理および機密文書サービスへのニッチ需要を加え、専門的な能力への投資を厭わない事業者に収益多様化の機会を提供しています。
注記: 各セグメントのシェアはレポート購入後にご利用いただけます
配送先別:国際量が大きな国内基盤を凌駕
国内輸送は2025年に76.53%の小包を配送し、トルコの8,500万人の人口と西部都市圏における高密度のEコマース活動を反映しています。それでも、イスタンブール空港が越境仕分けを加速し、A.TRオートメーションがEU向け輸出を効率化するにつれ、国際小包は2026年〜2031年にCAGR 4.82%で増加すると予測されています。国際フローに関するトルコ宅配便・エクスプレス・小包市場規模は、海外向け販売者が欧州および中央アジアの需要を取り込むにつれ、総収益において拡大する割合を獲得すると予測されています。長距離の収益は、国内ルートで感じられる当日配達のコスト圧力に対する緩衝材となり、越境輸送能力への戦略的転換を裏付けています。
EUが輸出小包の55%を吸収し、eTIRフレームワークが東行き回廊の通関摩擦を削減しています。東アナトリアにおけるトラックから鉄道への転換は、貨物輸送能力が拡大すれば利益率の向上をもたらします。反対に、新たなユーロ30(米ドル31.24)の閾値が30〜60%の関税を課したため、輸入B2C小包は冷え込み、消費者は国内プラットフォームを好む傾向にあります。
配送速度別:エクスプレスが時間的緊急性の需要を受けて加速
ノンエクスプレスサービスが2025年に83.31%のシェアを維持する一方、エクスプレスは最も成長率の高いセグメントとしてCAGR 5.64%(2026年〜2031年)の軌道に乗っています。イスタンブールの住民は2〜4時間でのフルフィルメントを期待しており、商店主は時間確定輸送能力に対してプレミアムを支払うようになっています。FedExの1億3,000万米ドルのハブとUPSの毎日のケルン便は、エクスプレス輸送能力の拡充を急ぐ姿勢を示しています。スペアパーツや生地サンプルの輸送から得られる高い利益率も、トルコ宅配便・エクスプレス・小包市場内のエクスプレス経済性を高めています。
燃料費と人件費が高騰する中でも、アルゴリズムによるルーティングと宅配ロッカーの展開が生産性向上を支えています。3日標準サービスは価格感度の高い商店主にとって依然として重要ですが、消費者の期待の変化に伴い成長は鈍化しています。
貨物重量別:軽量小包がミックスを支配
5kg未満の軽量小包は2025年の収益の74.96%を占め、オンラインで好まれるファッション、家電製品、化粧品のバスケットを反映しています。この重量帯のトルコ宅配便・エクスプレス・小包市場規模は、モバイルファーストの購買パターンと小型カートンに最適化されたロッカーネットワークに支えられ、CAGR 4.99%(2026年〜2031年)で拡大すると予測されています。
白物家電や家具の配達に関連する中量・重量小包は、旧市街の狭い道路や渋滞という障壁のために成長がより緩やかです。
注記: 各セグメントのシェアはレポート購入後にご利用いただけます
輸送手段別:道路輸送が依然として支配的だが、マルチモーダルが台頭
道路輸送は2025年に69.10%の収益シェアを維持していますが、ディーゼルインフレの影響を受けて鉄道連携回廊はCAGR 5.67%(2026年〜2031年)で成長しています。東部トルコの中回廊鉄道は2028年までに輸送能力を26倍に拡大し、大量のB2B小包をインターモーダルサービスに転換させる見込みです。
航空貨物はエクスプレス拡大を支え、イスタンブール空港がトルコ宅配便・エクスプレス・小包市場全体のプレミアムレーンを支える迅速仕分け能力を追加しています。
ビジネスモデル別:B2Cが成長のリードを持続
B2Cは2025年のトルコ宅配便・エクスプレス・小包市場シェアの53.44%を占め、全オンライン購入の半数に相当するモバイルコマース販売に後押しされてCAGR 5.91%(2026年〜2031年)で拡大しています。クイックコマースの量は小包密度を高め、バンの積載率を高水準に維持しています。自動車および繊維輸出業者が主導するB2B輸送は、1小包当たりの収益が優れているものの、拡大はより緩やかです。C2Cは最も小さなニッチに留まっていますが、マーケットプレイスを通じて取引するトルコの若くデジタルに精通した消費者の恩恵を受けています。
HepsiJetのルート最適化エンジンなどのテクノロジー投資は、薄い利益率と厳しい配達時間帯の両立に苦慮するB2C事業者にとって重要です。アルゴリズム効率に賭けるプラットフォームは、トルコ宅配便・エクスプレス・小包市場内で増分シェアを獲得する見込みです。
地理的分析
マルマラ、エーゲ海、中央アナトリアの各地域が合わせて2025年の国内量の約60%を生成しており、イスタンブールの22万社のEコマース企業とアンカラの戦略的配送拠点の立地によって支えられています。2027年までに完成予定のノース・マルマラ・ハイウェイは、ラッシュアワーの遅延を推定20%削減し、トルコ宅配便・エクスプレス・小包市場における配送の予測可能性を改善する見込みです。
エーゲ海の繊維産業クラスターは迅速なB2Bターンアラウンドを促進し、東アナトリアは2028年までに貨物輸送能力を2,000万トンに拡大する16億1,500万米ドルの鉄道整備の恩恵を受けています。地中海の港湾はロールオン・ロールオフ(RoRo)および沿岸海運を可能にし、2024年にディーゼル価格が44%上昇した後の長距離トラックへの圧力を緩和しています。
国際的には、A.TR関税優遇を背景にEUが輸出小包の55%を獲得し、eTIRデジタル化を背景に中央アジアが最大20%を吸収し、地理的近接性に助けられた中東が25%を占めています。予定されている湾岸向け開発道路は追加のB2Bフローを集約し、3大陸間のトルコのブリッジとしての地位を強化する見込みです。
規制環境
トルコの宅配便、エクスプレス、パーセル事業は、主に郵便法第6475号に基づいて規制され、情報通信技術庁(BTK)によって監督されている。受付、収集、処理、輸送、配分、配達を含む郵便サービスを提供する事業者は、BTK認可証を取得しなければならず、このためライセンスとサービス義務は既存のパーセル網および新興のEコマース主導の配送プロバイダーにとって重要なコンプライアンスの関門となっている。
もう一つの監督層は道路輸送規則によるものである。2025年5月、道路輸送規制(官報第32901号)の改正により、用語が「配送事業」から「宅配便事業」に更新され、セグメント固有の運用要件が追加され、宅配便業務とより広範な道路輸送ライセンスとの結びつきが強化された。2025年6月、貨物運送業者規制(官報第32931号)の改正により、外国籍車両による国内輸送と外国籍船舶によるカボタージュが禁止され、ハブ、港湾、空港を結ぶパーセルの幹線輸送および複合輸送区間全体における現地コンプライアンス要件が強化された。
バリューチェーン分析
トルコのCEPバリューチェーンは、Eコマースマーケットプレイスや加盟店、B2B発送者による出荷作成から始まる。パーセルはその後、集荷ポイント、店頭カウンター、宅配ロッカー、または加盟店倉庫での投入を経て、ファーストマイル集荷、都市間・都市内ハブでの仕分け、幹線輸送(道路が主体で、エクスプレスや選択的な複合輸送リンクには航空が用いられる)、そして経路計画と配達確認に支えられたラストマイル配達へと進む。イスタンブールは国内の主要な集約ノードであり、アンカラ、イズミル、アンタルヤ、コジャエリも主要な物量・配送拠点として機能している。イスタンブール空港でのハブ投資は、インテグレーターによる航空連携の国境を越えた処理をさらに支えている。
サービス提供は、デジタル文書化、追跡・トレースプラットフォーム、決済・返品ワークフローといった支援層にも依存している。ロジスティクス企業に影響を与える電子インボイスや電子アーカイブの利用基準を含むデジタルコンプライアンス要件は、発送者のオンボーディングや請求業務における形式化とデータ取得を強化している。物量が拡大するにつれ、ピーク管理と逆物流が運用上の優先事項となり、Sürat Kargoの11月キャンペーン期間中の1日90万件の配達など、事業者から報告されるキャンペーン期間の記録的スループットに支えられている。倉庫・配送施設への投資拡大も続いており、例えばEkol Logisticsによるコジャエリ州シェケルピナルへの2.5億ユーロのハイテクハブ投資は、2026年半ばまでの初期稼働が予定されている。
競合環境
競争は中程度に集約されており、上位3社の国内企業と4社のグローバルインテグレーターが取扱小包の約75〜80%を占めています。FedExの1億3,000万米ドルのハブ、DHL GroupによるMNG Kargoの買収、およびオーストリア・ポストのAras Kargoへの投資は、ネットワークの自動化と高密度化に向けた資本集約型の競争を示しています。
HepsiJetやKolay Gelsinのようなテクノロジー中心の新規参入者は、電気自動車フリートとAIベースのルーティングを通じてニッチな利益を追求し、フリートの走行キロ数と燃料費を削減しています。
規制は依然として許容的ですが、労働力の不安定さとリラ安が資金力豊富な多国籍企業とリラ建ての地元事業者との間のパフォーマンスの格差を拡大しています。宅配ロッカーのエコシステムとヘルスケア・コールドチェーンプロジェクトは、トルコ宅配便・エクスプレス・小包市場内のシェア分布を再構築する可能性のある新たな競争の場として台頭しています。
トルコ クーリエ、エクスプレス、および小包業界のリーダー企業
-
Aras Kargo
-
PTT Kargo
-
Yurtici Kargo
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
道路輸送が依然として支配的である中でも、国境を越えた輸送および都市間輸送能力の向上は実質的なホワイトスペースとして際立っている。鉄道能力を追加するインフラプログラムは、パーセルの幹線輸送や密度の高い東西間の流れの経済性を変える可能性がある。具体的な支柱となるのは、2026年3月に世界銀行が承認したイスタンブール北部鉄道横断プロジェクト(INRAIL)への20億米ドルの融資であり、これはボスポラス海峡を横断する鉄道貨物容量を年間300万トンから5,000万トンに引き上げることを目的としている。この変化は、時間に敏感な国境を越えた輸送や輸出関連のB2B輸送のための新たな鉄道幹線輸送オプションを支える。並行して進む回廊・ノードプロジェクトもこの拡張を強化しており、これにはバクー・トビリシ・カルス鉄道が完全稼働に達すること(業界報道によれば2026年6月)や、カイセリ鉄道物流センターが70%完成に達すること(2026年4月)が含まれる。これらのプロジェクトは合わせて、CEP事業者や3PLがメーカーや国境を越えた販売者向けに鉄道連携型の時間指定サービスをパッケージ化することを支えている。
Eコマース主導のネットワーク構築や新規参入者もまた、標準的なパーセル配達を超えて、フルフィルメント、返品、業界特化型の取扱いへとサービス層を拡大している。Arvatoがコジャエリ州チャイロヴァに5万平方メートルの物流施設を開設(2026年6月)することは、マルマラ地域の消費・生産クラスターに近接した拡張可能なファッション・Eコマースフルフィルメントへの需要を示している。GLSがGLSトルキエとの合弁事業を発表(2026年7月)するなど、国際的なパーセル競争も広がっており、全国的なカバレッジと国境を越えた連携を目指すもう一つのブランドが加わった。トルコが2025年に記録的な郵便貨物量を記録し、BTKが規制対象事業者基盤を報告している中、機会は自動化、宅配ロッカーを含む集荷・引渡しネットワーク、そして混雑した大都市圏でのラストマイルの摩擦を軽減しつつサービス品質と追跡可能性を向上させる返品管理に集中している。
最近の業界動向
- 2026年7月:GLSは現地投資家との合弁事業を通じてGLSトルキエの設立を発表し、トルコのパーセル市場への直接参入を果たした。この動きは国内ネットワークに新たな国際ブランドの事業者を加え、サービス品質、カバレッジの拡張、国境を越えた連携をめぐる競争激化を招く。
- 2025年9月:FedExは1.3億米ドルの投資に支えられ、時間当たり7,000個の処理を目指して設計されたイスタンブール空港の25,300平方メートルのエクスプレスハブを開設した。これはトルコの主要な航空玄関口における時間指定・国際仕分け能力を強化し、欧州・地域ネットワークへの夜間輸送ルートを支える。
- 2024年10月:UPSはトルコ全土で18のハブに拠点を拡大し、イスタンブール・ケルン間の毎日運航のフライトでこのネットワークを支えた。この拡張は、EU連携回廊における輸出パーセルや時間に敏感なB2B出荷の頻度と統合オプションを改善する。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、市場はトルコ国内における有償のクーリエ、エクスプレス、および小包配送サービスを対象とし、組織化された事業者が取り扱い、物流サービスとして価格設定された国内および国際輸送を含みます。
対象外の範囲:郵便レター便、バルクカーゴの貨物輸送、および単一の小売業者のためだけに運営される自社配送フリートは、独立したCEPサービスとして販売されていない場合は除外されます。
セグメンテーション概要
- 配送先
- 国内
- 国際
- 配送速度
- エクスプレス
- ノンエクスプレス
- ビジネスモデル
- 企業間取引(B2B)
- 企業・消費者間取引(B2C)
- 消費者間取引(C2C)
- 貨物重量
- 重量貨物
- 軽量貨物
- 中量貨物
- 輸送手段
- 航空
- 道路
- その他
- エンドユーザー産業
- Eコマース
- 金融サービス(BFSI)
- ヘルスケア
- 製造業
- 一次産業
- 卸売・小売業(オフライン)
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、何が動いているか、どのように価格設定されているか、需要がどこから来ているかについての事実的な基盤を構築します。TurkStat指標、トルコ共和国中央銀行の発表、貿易省の刊行物、ならびにUPUおよびUN Comtradeなどのソースからの国際貿易・輸送シリーズなどの公開統計および参照シリーズを活用しました。
需要と配送活動を結びつけるため、トルコ情報産業協会スタイルのセクターノート、税関および越境商取引の最新情報、ラストマイルおよび都市配送に関する学術論文などのソースからの電子商取引および小包関連の開示情報も検討しました。企業の提出書類、投資家向け資料、および信頼性の高い報道は、ネットワーク拡張、サービス開始、および価格設定行動を把握するために使用されました。有用な場合、企業財務および出荷レベルの貿易可視性をサポートする有料サブスクリプションは、方向性と規模の相互確認のみに使用されました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くのソースも参照されました。
一次インタビューおよびサーベイ
一次調査は、トルコにおける量と価格を動かす要因を確認し、次いで事業者が市場変化をどのように説明しているかに対してモデルのアウトプットをストレステストすることに重点を置きました。インタビューは、国内対国際の比率、エクスプレスシェア、および実際の価格フロアを検証するために、キャリア側のリーダー、3PLおよびブローカーの担当者、大手荷主の物流マネージャー、および選定されたオンライン販売者を対象としました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:15% |
| 中位層:57% | 部門・ユニットリーダー:37% |
| 中小規模プレイヤー:16% | マネージャー:48% |
市場規模算定と予測
規模算定は、トルコの出荷活動と小包集約度シグナルを用いたトップダウンの需要プール構築から始まり、観察された価格帯を用いてサービス価値に換算されます。実際には、国内小包フロー、越境小型小包の動き、および電子商取引出荷指標がコアの需要アンカーとして扱われ、その後サービスミックスの調整が行われました。
事業者収益のサンプルを積み上げる、一人当たり小包数の妥当性を確認する、ローカル市場における割引とサーチャジの仕組みと整合する平均販売価格×出荷量の組み合わせをテストするなど、選択的なボトムアップ確認によって合計値を裏付けました。モデルで使用した主要インプットには、国内対国際シェア、エクスプレス対標準ミックス、電子商取引注文成長、燃料および人件費の圧力、ならびにトルコリラから米ドルへの換算タイミングが含まれます。これは、小包数が安定していても報告される価値を変動させる可能性があるためです。
予測については、マクロ需要ドライバーと価格転嫁に関するシナリオ分析を適用し、ネットワークとハブが当該期間にわたって現実的に提供できる内容についての専門家フィードバックを用いて精緻化しました。中小規模または非公開事業者についてボトムアップの要素が欠けている場合、ルート密度とサービスフットプリントに紐付けたピアベンチマークを用いてギャップを処理し、最終的な数値が追跡可能なままとなるようトップラインに統合しました。
データ検証と更新サイクル
アウトプットは、最終承認前に貿易活動、電子商取引の勢い、物流コストの動きなどの独立したシグナルと照合して確認されました。結果が乖離しているように見えた場合は、まず単位の前提を再検討し、次いでソースに再連絡してミックスシフトや価格変更が差異を説明するかどうかを確認しました。
モデルのロジック、単位、および換算が年度をまたいで一貫性を保つよう、多段階の内部レビューが実施されます。レポートは年次で更新され、急激な通貨変動、越境フローに影響する規制変更、または大規模な設備増強など、重要なイベントが発生した場合には中間更新が行われます。納品前に最新の更新済みビューをクライアントが受け取れるよう、最終確認が完了されます。
Mordor Intelligenceのトルコ クーリエ、エクスプレス、および小包市場規模算定と他の公表推計との比較
トルコCEPの公表値は、市場が価格設定、通貨換算タイミング、および各出版社がCEPと隣接する物流サービスとして何をカウントするかに敏感であるため、大きく乖離して見える場合があります。差異はまた、国内と国際の出荷がどのように混在しているか、および標準配送が一つの平均価格のもでより速い商品と混合されているかどうかによっても生じます。
本調査では、年次更新ステップが最新のトルコリラから米ドルへのレートウィンドウおよびサービス速度と目的地別の平均販売価格ラダーの再確認に紐付けられており、これにより名目収益が実際の配送活動よりも速く上昇する変動期においてMordor Intelligenceが価値を過大評価することを防いでいます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.10 ビリオン 米ドル(2026年) | |
| 業界データポータルA | 2.30 ビリオン 米ドル(2024年) | より古いベースイヤーを使用しており、エクスプレス対標準価格設定を完全に再分類せずに過去の収益合計に依存する傾向がある可能性があり、サービスミックスが変化している際に示唆される平均販売価格を引き下げる可能性があります。 |
| 市場インサイト出版社B | 2.00 ビリオン 米ドル(2025年) | 異なる調査期間でクーリエサービス収益に焦点を当てており、通貨換算タイミングが国内燃料および賃金サーチャージが価格設定を実質的に変化させた期間と常に一致しているわけではありません。 |
この差異は主にタイミングと価格設定ロジックを反映しており、需要のみを反映しているわけではありません。出荷活動の確認を維持し、各サイクルで外国為替タイミングおよび平均販売価格の前提を更新することで、明確なステップで繰り返し説明可能なバランスの取れたビューを得ることができます。
レポートで回答する主な質問
2026年におけるトルコ クーリエ、エクスプレス、および小包市場の規模はどのくらいですか?
トルコ クーリエ、エクスプレス、および小包市場規模は2026年に3.10 ビリオン 米ドルとなっています。
2031年までの予測成長率はどのくらいですか?
トルコ クーリエ、エクプレス、および小包市場は2031年までCAGR 4.53%で成長し、2026年の3.10 ビリオン 米ドルから3.87 ビリオン 米ドルに達すると予測されています。
最も成長が速い配送速度セグメントはどれですか?
エクスプレス配送は最も成長が速いスピードセグメントの一つであり、2026年から2031年にかけてCAGR 5.64%で成長すると予測されています。
国内配達はどの程度支配的ですか?
国内配送は2025年の小包量の76.53%を占め、市場の主要な牽引力の一つとなっています。
どの地域が最も多くの小包トラフィックに貢献していますか?
マルマラ、エーゲ海、および中央アナトリア地域は2025年の国内小包量の約60%を合計で占めており、イスタンブールが主要な国内集約ノードとして機能しています。
主要プレイヤーは誰ですか?
Aras Kargo、Yurtici Kargo、PTT Kargo、DHL、FedEx、およびUPSが取扱量において主要な事業者です。