
タイ二輪車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
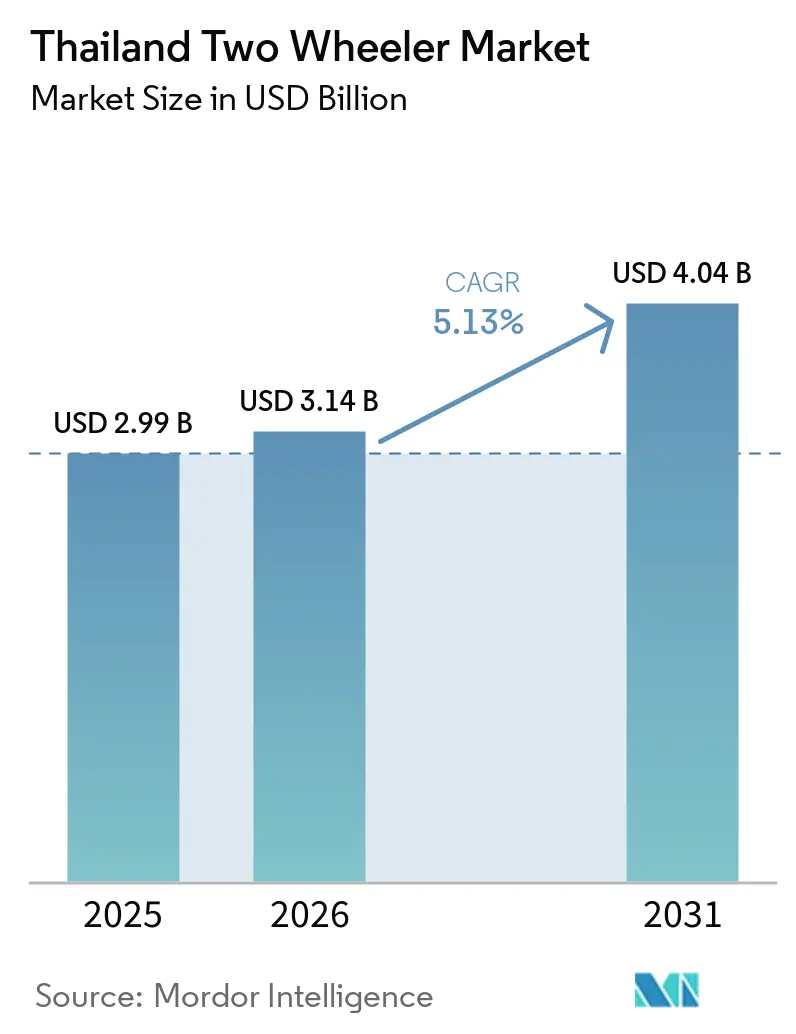
| 市場規模 (2026) | 3.14 十億米ドル |
| 市場規模 (2031) | 4.04 十億米ドル |
| 成長率 (2026 - 2031) | 5.13 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイ二輪車市場分析
タイ二輪車市場規模は2025年に29.9億米ドルと評価され、2026年の31.4億米ドルから2031年には40.4億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.13%です。堅調な経済回復、EV3.5スキームの下での補助金、およびラストマイル物流の急成長が、消費者信用の引き締めにもかかわらずユニット需要を下支えしています。PTTによる複数のバッテリー交換ステーションの急速な設置により充電ダウンタイムが短縮され、電動モデルが配送フリートにとって実用的な選択肢となっています [1]。Hondaによる2026年の地元設計UC3電動モーターサイクルの発売は、市場リーダーが内燃機関セグメントでの注目すべきシェアを守りながら電動化へと方向転換していることを示しています。一方、ShopeeおよびLazadaのオンラインストアフロントが0%分割払いプランをバンドルすることで購入の障壁を下げ、地方都市における潜在的な顧客層を拡大しています。
主要レポートのポイント
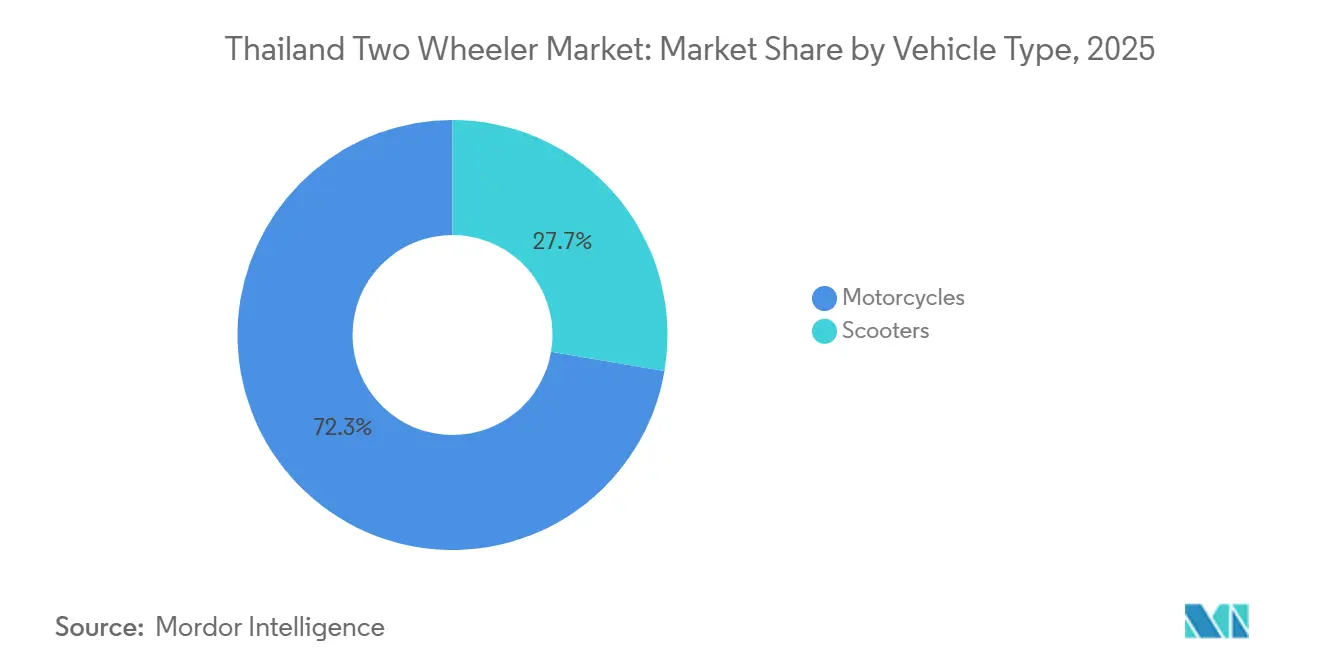
- 車両タイプ別では、モーターサイクルが2025年のタイ二輪車市場シェアの72.33%をリードし、スクーターは2031年にかけてCAGR 6.48%で成長すると予測されています。
- 推進タイプ別では、内燃機関が2025年に91.25%のシェアを維持しましたが、電動二輪車は2031年にかけてCAGR 11.25%で成長すると予測されています。
- 駆動タイプ別では、チェーンシステムが2025年に76.11%のシェアを占め、ベルト駆動は予測期間においてCAGR 7.36%で増加すると見込まれています。
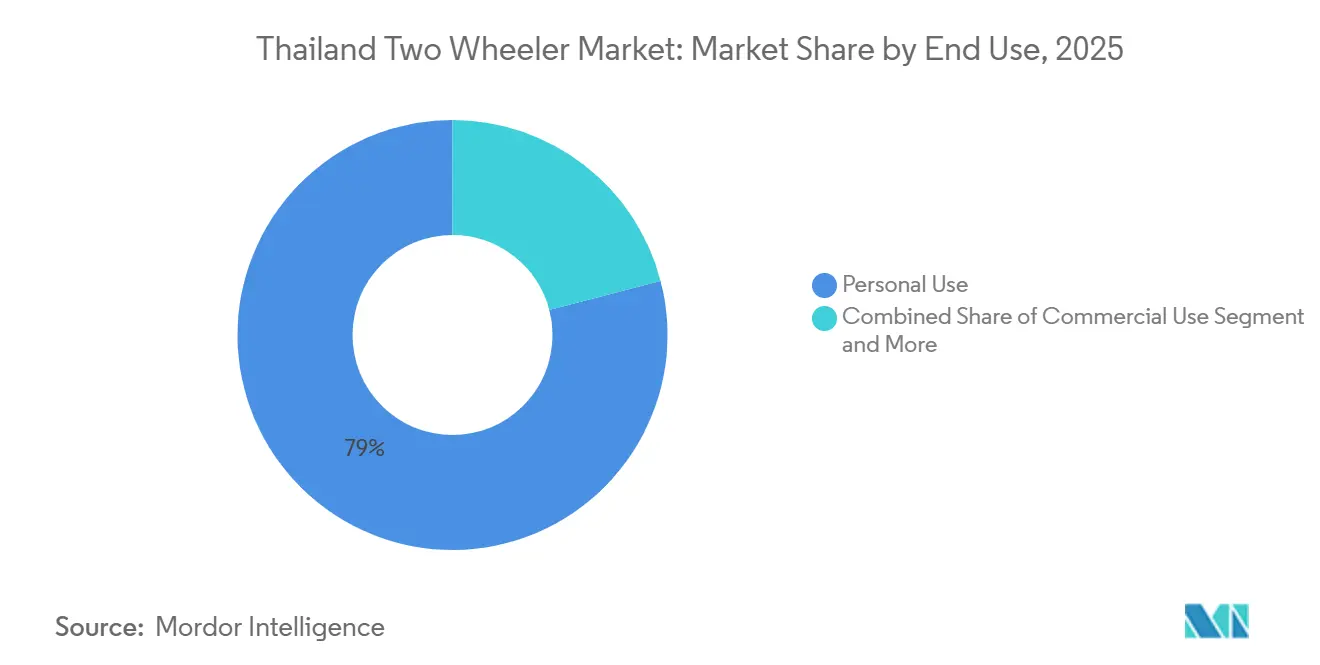
- 最終用途別では、個人乗用が2025年に79.04%のシェアを獲得しましたが、配送・フリートサービスは2031年にかけてCAGR 8.45%で拡大する見通しです。
- 販売チャネル別では、オフライン店舗が2025年に85.22%のシェアを保持しましたが、オンライン取引は2031年にかけてCAGR 7.89%で増加すると予測されています。
- 地域別では、バンコクおよびタイ中部が2025年に38.04%の地域シェアを占め、東部経済回廊は2026年から2031年にかけてCAGR 6.95%を記録すると見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
タイ二輪車市場のトレンドとインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ラストマイル配送需要 | +1.2% | バンコクおよびタイ中部、東部経済回廊への波及 | 中期(2~4年) |
| 政府の電気自動車補助金制度 | +0.9% | 全国、バンコク・チョンブリー・ラヨーンに重点 | 短期(2年以内) |
| バッテリー交換ステーションの拡大 | +0.7% | バンコクおよびタイ中部、北部へ拡大中 | 中期(2~4年) |
| モーターサイクルファイナンスの普及 | +0.6% | 全国、大都市でより高い | 短期(2年以内) |
| 観光回復によるレンタル需要の増加 | +0.5% | 南部および北部の観光拠点 | 短期(2年以内) |
| サブスクリプション型モーターサイクルリース | +0.4% | バンコクおよびタイ中部、リゾートでの試験運用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ラストマイル配送用モーターサイクル需要の増大
Eコマース物流事業者は、燃料費とアイドルタイムを削減する低メンテナンスの電動ユニットを中心にフリート戦略を再構築しています。タイポストは2025年に25,000台規模のフリートの一環として複数の電動バイクをフィールドテストし、カーボンニュートラル目標に連動したさらなる展開を計画しています。Grabは2026年4月までにプラットフォームに30,000台以上の電動車両を追加し、EVライドが35%増加を達成するとともに競争力のある日額料金を提供しており、1日100~150km走行するドライバーにとって電動車両がコスト競争力を持つものとなっています [2]。フードデリバリーセグメントは当年に大幅な成長を経験し、電動トルクが明確な優位性を発揮する発進・停止を繰り返すバイクへの強い需要を維持しました。GrabBike Saverのトリップ数は大幅に増加し、電動モビリティへのシフトの拡大を浮き彫りにしています。バンコクがこの移行の最前線にある一方、今後数年でレムチャバン港およびウタパオ空港ハブへとトレンドが拡大すると予想されています。
電動二輪車の初期費用を削減する政府の電気自動車補助金制度
EV3.5フレームワークは特定の価格帯の電動バイクに対してリベートを提供し、2027年までに大幅な登録台数の達成を目指しています。2025年に行われた改正により期限が延長され、輸出クレジットが強化されたことで、アセンブラーの信頼感が高まりました。HondaのUC3は補助金の対象となり、マスマーケットの閾値を下回る価格帯に位置付けられています。一方、国内ブランドはインセンティブを活用するために複数の新モデルを発表し、2026年にバッテリー工場を建設する計画を概説しました。恩恵は10年代中盤に集中しており、政策終了前に初めてEVを購入する消費者を促進しています。
石油・エネルギー大手によるバッテリー交換ステーションネットワークの拡大
PTTのArun Plus部門はセル・トゥ・パック施設に185億タイバーツを投資し、消耗したパックを2分以内に交換できる500か所以上のスワップキオスクを展開しました。2026年には、HondaがTesco LotusおよびCentral Groupとの協力のもと、CHAdeMO充電ポイントを設置する予定であり、2029年までにさらなる拡張が計画されています。一方、台湾でのGogoro の広範なモデルは東南アジアへの野心を示しています。しかし、規格の相違が地域内での分断リスクをもたらしています。広範なネットワークをいち早く構築することで、これらの企業は特に長時間の充電ダウンタイムを許容できない宅配業者の電動化への道を切り開いています。数年以内に、地方都市においても充電ステーションの臨界密度が形成されると予想されています。
モバイルアプリを通じたデジタルモーターサイクルファイナンスの急速な普及
Siam Digital Lendingのようなフィンテック貸し手は、従来の割賦購入規範を大幅に下回る競争力のある金利でローンを提供し、スマートフォンアプリを通じて数時間以内に承認を確保しています。Grabはライドヘイリングの収入データを活用し、魅力的な条件でバイクリースをパッケージ化しています。Tidlorのタイトルローンはギグワーカーに流動性を提供し、合理的な金利を設定しています。Krungsri Autoは、デジタルチャネルおよび多数のディーラーとのパートナーシップを通じてポートフォリオの成長を維持しながら金利を調整しており、これが限界的な借り手への圧迫を強めています。スマートフォンの普及率が高い都市部では、ファイナンスがシームレスになっています。一方、地方のユーザーは依然としてディーラーの書類手続きに依存する従来の方法を利用しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 割賦購入信用の引き締め | −0.8% | 全国、東北部および北部でより顕著 | 短期(2年以内) |
| 急速充電インフラの不足 | −0.6% | 地方の県 | 中期(2〜4年) |
| モーターサイクル死亡事故率の高さ | −0.5% | 全国、バンコク・プーケット・チェンマイでは厳格な規制区域 | 短期(2年以内) |
| リチウムイオン電池セルの供給不足 | −0.4% | 全国、東部経済回廊のアセンブラー | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
割賦購入信用承認基準の引き締め
2025年、家計債務が大幅な水準に達したことで貸し手は慎重姿勢を強めました。Krungsri Autoは金利を引き上げ、より大きな頭金を要求したことで、多くのエントリーレベルの購入者が排除されました。AEONが競争力のある金利を提供する一方、Siam Digitalはより高い価格設定でより小さな顧客基盤をターゲットにしました。影響は農業県で最も深刻であり、バンコクなどの都市部と比較して収入が著しく低い地域です。その結果、消費者は所有サイクルを延長し、アップグレードを先送りし、予測期間中の新規ユニット購入を減少させています。
都市中心部以外での公共急速充電インフラの不足
バンコクとそのリゾートハブでは、CHAdeMO充電器が集中しています。Hondaは2029年までに相当数の充電ポイントを設置することを目指していますが、農村部への展開は遅れています。PTTは東北部での展開スケジュールについて明確なコミットメントをしていません。さらに、EV3.5の輸入上限が外国のネットワーク事業者の参入を妨げており、少なくとも2026年半ばまで緩和は見込まれていません。その結果、航続距離への不安が電動バイクを都市内通勤に限定させており、専用の高速道路回廊が整備されるまで都市間移動への普及が停滞しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:スクーターが都市部シェアを拡大
スクーターは全体的な成長を上回るペースで拡大し、2031年までにタイ二輪車市場におけるシェアを高めると予測されています。モーターサイクルは2025年に72.33%のシェアを支配しており、これは農村部でのマニュアルシフト選好の名残ですが、バンコクの渋滞がオートマチックギアやシート下収納などのスクーターの優位性を増幅させています。Hondaの限定版ScoopyおよびADV160のリフレッシュはイメージ意識の高いミレニアル世代に訴求し、YamahaのNMAX ConnectedはBlue Core効率で競争しています。ファッション志向のデザインとスマートフォン連携への注力が、マニュアルセグメントで歴史的に少数派であった女性ライダー層を拡大しています。
観光回復がプーケットとチェンマイでのスクーターレンタルを増加させています。1日200タイバーツからの料金がタイの交通に不慣れな訪問者を引き付け、Skootの保険バンドルアプリが信頼を構築しています。配送量の増加も、大型リアボックスを取り付けられるステップスルーフレームを後押ししています。スクーターのタイ二輪車市場規模はCAGR 6.48%で拡大すると予測されており、HondaはWN7電動コンセプトを次世代価格帯でスクーターの利便性とモーターサイクルのスタイリングを融合させるものとして位置付けています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
推進タイプ別:ICE優位の中でE2Wが急増
内燃機関バイクは2025年においても91.25%のシェアを占めていますが、その支配力は弱まりつつあります。101~125ccクラスは39,000~48,800タイバーツの手頃な価格帯を支え、農村部の需要を下支えしています。Zontesは2026年初頭に日本のライバルを下回る価格設定で大幅な成長を遂げました。同時に、バッテリー交換と補助金が電動販売にCAGR 11.25%の成長軌道を生み出しています。6kWおよび航続距離122kmのHondaのUC3は、10,000タイバーツのリベート対象となるマスマーケット向け電動車両の典型例です。
1日100~150km走行する配送フリートは、燃料節約と低いサービス間隔を計算すると18か月以内に投資回収が見込まれます。発表されたバッテリー工場が現在の電池供給不足を解消すれば、電動モデルのタイ二輪車市場規模は2031年までにさらに拡大する可能性があります。代替燃料は、政策の焦点とインフラ予算がバッテリー路線に沿っているため、依然として微小なシェアにとどまっています。
駆動タイプ別:メンテナンス優位性でベルトがシェアを拡大
チェーンは低コストと定着したサプライチェーンにより、2025年に76.11%のシェアで優位を維持しました。Thai Motor Chainはビッグバイクアフターマーケットを対象とした新しい520サイズ製品を発売し、このセクターへの継続的な投資を示しています。しかし、長寿命設計と潤滑の必要性が低いベルトキットの人気が高まっています。Enfield Techは変換パッケージを提供し、都市居住者に対してほぼ無音の動作を訴求しています。
Royal EnfieldのCKD施設は生産を拡大し、毎年より多くのユニットを追加しています。この拡大により、ベルトアップグレードの対象となるユニット数が増加しています。一方、通常ベルト駆動または直接駆動を搭載する電動モーターサイクルは、E2Wセグメントの急速な成長に伴い普及が急増しています。ベルトシステムのタイ二輪車市場シェアは、特に腐食によりチェーン寿命が短縮される沿岸都市において、2031年までに二桁台に突入する軌道にあります。
最終用途別:配送フリートの電動化が加速
個人使用は2025年に79.04%のシェアを保持していますが、横ばいになりつつあります。配送・フリートサービスはフードデリバリーの成長とライドヘイリングのインセンティブに後押しされ、CAGR 8.45%で急速に拡大しています。タイポストやGrabなどの企業は多数の電動車両を導入し、ガソリン車と比較して運営コストを大幅に削減しています。さらに、柔軟なサブスクリプションプランにより、ギグワーカーは長期的なコミットメントの負担なく電動オプションを検討できるようになっています。
規制上のインセンティブが経済的な魅力をさらに高めています。リベートが設備投資を削減し、バッテリー交換ステーションがダウンタイムを最小化することで、宅配業者は1日の稼働率を最大化できます。その結果、タイの二輪車産業は大きな変革を遂げており、商業事業者が従来の愛好家を上回るペースで主要な技術採用者として台頭しています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
販売チャネル別:フィンテック統合によるオンラインの拡大
オフラインディーラーは、信頼性、試乗、下取り交渉のため、2025年においても85.22%のユニットを販売しました。しかし、没入型360度製品ビューと0%ファイナンスを提供するオンラインストアフロントがこの優位性を侵食しています。KawasakiのShopeeおよびLazadaページでは、購入者が少額の頭金と玄関先への配送でNinja ZX-25Rを予約できます。20社以上のHondaおよびYamahaディーラーが現在、在庫をオンラインでリアルタイム掲載しています。
Eコマースの自動車部品への親しみが消費者をバイク全体の取引へと準備させています。ショッピングアプリ内のフィンテック信用審査は数分以内に承認され、宅配パートナーが登録準備済みのナンバープレートと書類を配達します。したがって、タイ二輪車市場はCAGR 7.89%で2031年までにデジタルシェアが大幅に上昇すると予想されていますが、ハイタッチのプレミアムセグメントはブランド体験のために引き続き実店舗を重視するでしょう。
地域分析
バンコクおよびタイ中部は2025年の需要の38.04%を獲得し、タイ二輪車市場の中心地であり続けています。高い可処分所得と時速25km以下の日常的な交通速度が二輪車を不可欠なものにしています。多数のPTTスワップキオスクとHondaが計画するCHAdeMOポイントにより、首都は最も密度の高い充電グリッドを誇っています。一方、フードデリバリー経済は繰り返し購入を通じて都市最適化モデルの魅力を高め続けています。
東部経済回廊はCAGR 6.95%の見通しで最も成長の速い地域としてランク付けされています。BOIのインセンティブがチョンブリー、ラヨーン、チャチェンサオにバッテリーおよび車両工場を誘致し、中産階級のモーターサイクルアップグレードを支える高賃金の工場雇用を創出しています [3]。レムチャバン港との緊密な連携がCKDコンポーネントの物流を簡素化しており、2024年に開設されたRoyal Enfieldの30,000台規模の工場がその好例です。
チェンマイなどの北部観光ハブは山岳景観ルートのプレミアムレンタル需要を引き付け、南部のビーチ県はヘルメット法の施行に敏感な季節的な観光客の流れに依存しています。東北部のイサーンは低所得と充電ポイントの少なさにより遅れており、二桁の金利で融資される低価格ICEバイクの優位性が続いています。地域格差は、したがってタイ二輪車市場における二速の普及曲線を生み出しています。
競争環境
市場集中度
2025年、タイホンダは市場を支配し、大幅な販売を達成しました。同社はBigWing、Wing Centers、CUB Houseという三層チャネルを巧みに活用し、様々な価格帯の顧客に対応しました。一方、Yamahaはミッドサイクルリフレッシュ時のプレミアム価格設定を正当化するためにY-Connectスマートフォン統合に賭けています。Kawasakiはオンライン販売を通じてマルチシリンダースポーツバイクを提供することで愛好家に訴求しています。一方、Zontesは破壊的な価格戦略で中国からの輸入品による競争圧力を浮き彫りにしています。
Royal Enfieldは2024年12月に開始したCKD操業を活用し、価格引き下げを実現することで250~750ccのミッドサイズセグメントで注目すべきシェアを獲得しました [4]。さらに、Enfield Techは拡大する既存ユーザーベースをベルト駆動キットで収益化しています。今後を見据えると、DECOは地元コンテンツ割当を満たすだけでなくEVラインナップを拡大するために2026年にバッテリー工場を設立することを目指しており、補助金対象となる価格帯をターゲットにしています。一方、サブスクリプションプラットフォームのZendrianTechは、所有よりも柔軟性を優先するライダーに対応しており、これは主流のOEMにほぼ見過ごされてきたセグメントです。
戦略的な動きはインフラの支配に向けてますます集中しています。PTTの独自スワップネットワークはArun Plusブランドとのフリート互換性を確保し、競合他社に同様の規格を採用するかローミング交渉に参加するかを迫っています。オープンなCHAdeMO規格に賭けるHondaは、規制の影響が市場をより高い相互運用性へと押し進めると楽観視しています。さらに、Siam Digitalのインスタントアプリローンから、Grabのエコシステム内リースに至るまでのファイナンスイノベーョンが競争を増幅させ、単なる車両価格から顧客獲得コスト全体へと焦点を移しています。
タイ二輪車産業のリーダー企業
-
Honda Motor Co., Ltd.
-
Yamaha Motor Co., Ltd.
-
GP Motor Thailand Company Limited
-
Suzuki Motor Corporation
-
Kawasaki Motors, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年2月:バンコク都庁とドイツのGIZが、モーターサイクルタクシーライダーを電動車両に移行させる試験運用を開始し、電動化に対する公共部門の支援を拡大しました。
- 2026年2月:Honda BigBikeが、Honda Megafesto 2026イベントにて「The Soul of Classic」をテーマにレトロスタイルのGB350Cを発売しました。
- 2026年1月:タイホンダが初の電動モーターサイクルUC3を発表し、電動二輪車の輸出ハブとしてのタイの役割を強調しました。
タイ二輪車市場レポートの範囲
レポートの範囲には、車両タイプ(モーターサイクル、スクーター、モペット)、推進タイプ(内燃機関エンジン〔100cc未満、101~125cc、126~250cc、250cc超〕、電動二輪車〔1kW未満、1~3kW、3~7.5kW、7.5kW超〕、その他代替燃料〔CNG/LPG〕)、駆動タイプ(チェーン駆動、ベルト駆動、シャフト駆動)、最終用途(個人使用、商業使用、配送・フリートサービス)、および販売チャネル(オンラインおよびオフライン)によるセグメント化が含まれます。分析はまた、バンコク・タイ中部、東部経済回廊、タイ北部、タイ東北部、タイ南部を含む地域レベルのセグメント化もカバーしています。市場規模と成長予測は、米ドルによる金額および台数による数量で提示されます。
| モーターサイクル |
| スクーター |
| モペッド |
| 内燃機関(ICE) | 100cc未満 |
| 101〜125cc | |
| 126〜250cc | |
| 250cc超 | |
| 電動二輪車(E2W) | 1kW未満 |
| 1kW〜3kW | |
| 3kW〜7.5kW | |
| 7.5kW超 | |
| その他の代替燃料 | CNG/LPG |
| チェーン駆動 |
| ベルト駆動 |
| シャフト駆動 |
| 個人使用 |
| 商業使用 |
| 配送・フリートサービス |
| オンライン |
| オフライン |
| バンコクおよびタイ中部 |
| 東部経済回廊 |
| 北部タイ |
| 北東部タイ |
| 南部タイ |
| 車両タイプ別 | モーターサイクル | |
| スクーター | ||
| モペッド | ||
| 推進タイプ別 | 内燃機関(ICE) | 100cc未満 |
| 101〜125cc | ||
| 126〜250cc | ||
| 250cc超 | ||
| 電動二輪車(E2W) | 1kW未満 | |
| 1kW〜3kW | ||
| 3kW〜7.5kW | ||
| 7.5kW超 | ||
| その他の代替燃料 | CNG/LPG | |
| 駆動タイプ別 | チェーン駆動 | |
| ベルト駆動 | ||
| シャフト駆動 | ||
| 最終用途別 | 個人使用 | |
| 商業使用 | ||
| 配送・フリートサービス | ||
| 販売チャネル別 | オンライン | |
| オフライン | ||
| 地域別 | バンコクおよびタイ中部 | |
| 東部経済回廊 | ||
| 北部タイ | ||
| 北東部タイ | ||
| 南部タイ | ||
レポートで回答される主要な質問
タイ二輪車市場の現在の規模はいくらですか?
タイ二輪車市場規模は2026年に31.4億米ドルであり、2031年までに40.4億米ドルに達する軌道にあります。
タイにおける電動モーターサイクルはどのくらいの速さで成長しますか?
電動モデルは2026年から2031年にかけてCAGR 11.25%で拡大すると予測されており、EV3.5補助金とバッテリー交換ネットワークの支援を受け、市場全体のペースのほぼ2倍です。
二輪車において最も成長の速い地域はどこですか?
チョンブリー、ラヨーン、チャチェンサオの東部経済回廊は、EV製造インセンティブに支えられ、2031年にかけてCAGR 6.95%を記録すると予測されています。
オンラインでのモーターサイクル販売は拡大していますか?
はい、バーチャルショールームとインスタントフィンテックローンを組み合わせたオンラインチャネルはCAGR 7.89%で成長し、2031年までにデジタルシェアを拡大すると予想されています。