
ベトナムデータセンターネットワーキング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
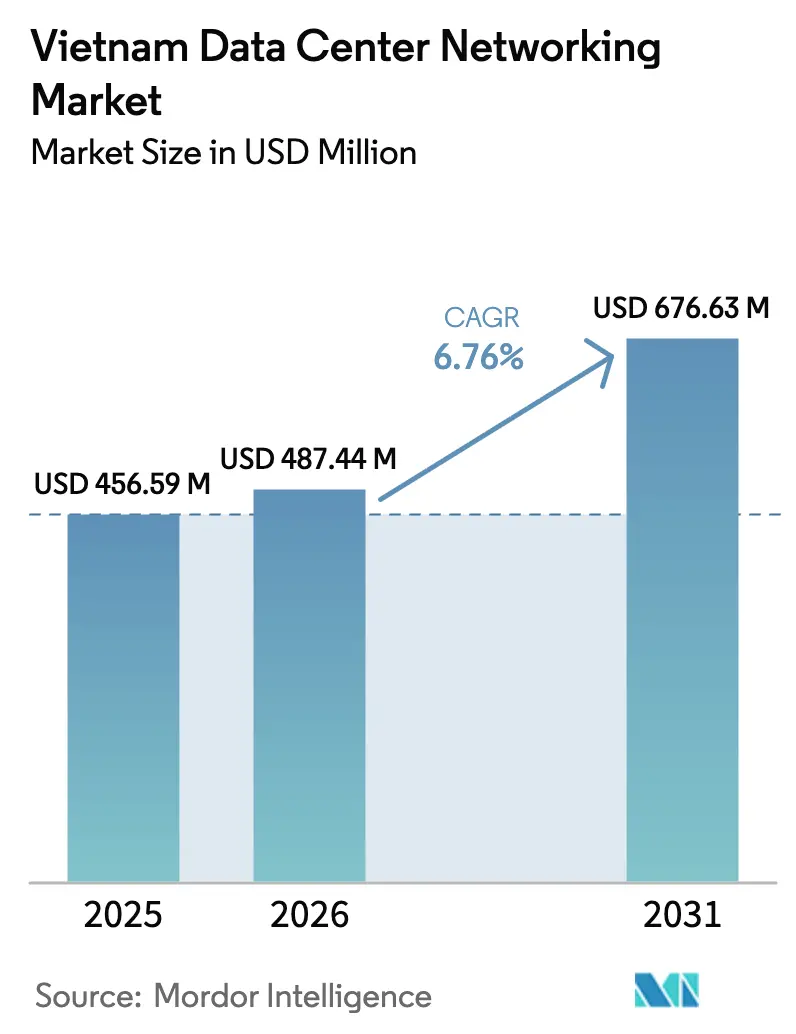
| 基準年の市場規模 (2025) | 456.59 百万米ドル |
| 市場規模 (2026) | 487.44 百万米ドル |
| 市場規模 (2031) | 676.63 百万米ドル |
| Growth Rate (2026 - 2031) | 6.76 % |
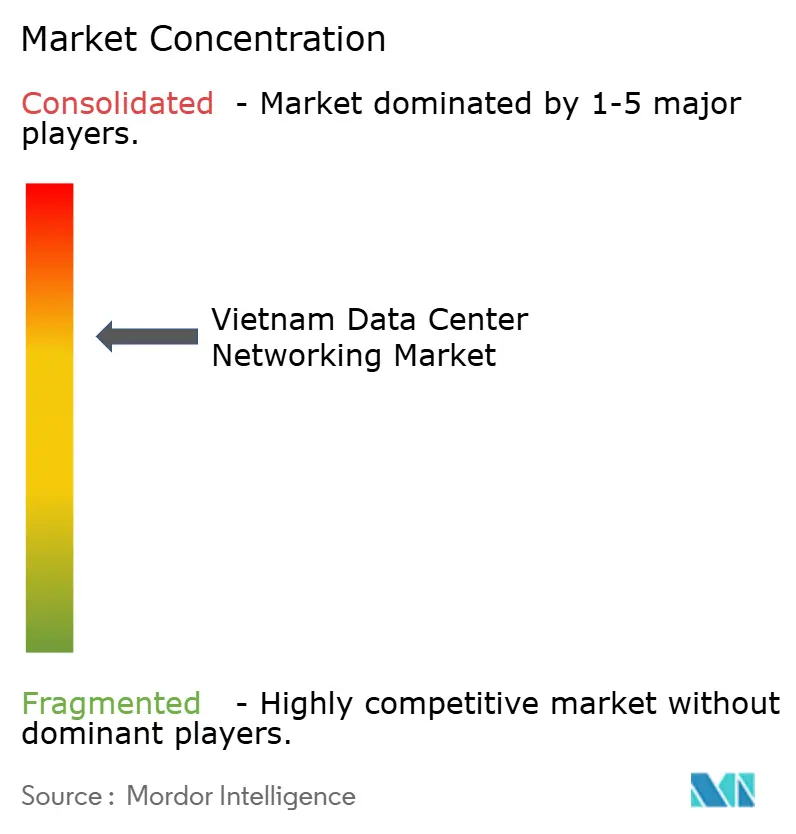
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナムデータセンターネットワーキング市場分析
ベトナムデータセンターネットワーキング市場規模は2025年に4億5,659万米ドルと評価され、2026年の4億8,744万米ドルから2031年には6億7,663万米ドルへ、予測期間(2026年〜2031年)において年間複合成長率(CAGR)6.76%で成長すると推定されます。データローカライゼーション義務規制、5Gの継続的な展開、および大規模なクラウド設備投資が市場の堅固な成長基盤を与えています。公共部門のデジタルプログラム—とりわけ2025年までの国家デジタルトランスフォーメーションプログラム—が短期需要を支え、Viettelの140MWファシリティに代表される過去最大規模の民間投資が長期的な持続的モメンタムを示しています。ハイパースケーラー、金融サービス機関、および製造業者が同時に25GbEおよび100GbEアーキテクチャへアップグレードしており、スイッチング、ルーティング、および光インターコネクトの収益を押し上げています。先端シリコンのサプライチェーンの逼迫と電力料金の上昇は逆風として残りますが、国内外の幅広い投資が全体的な見通しをポジティブに保っています。
レポートの主要なポイント
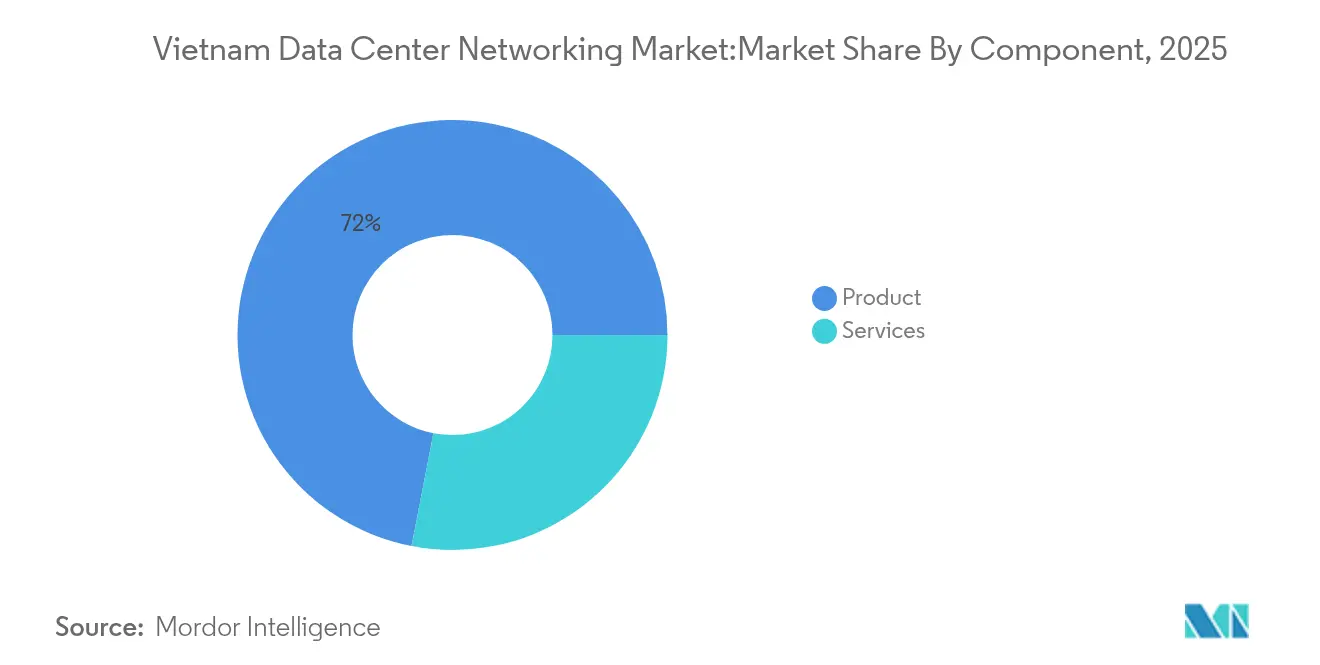
- コンポーネント別では、製品が2025年のベトナムデータセンターネットワーキング市場シェアの71.95%を占め、サービスが2031年に向けて最速の年間複合成長率(CAGR)6.88%を記録すると予測されます。
- エンドユーザー別では、ITおよび通信が2025年に35.30%の収益シェアでリードし、製造・工業が2031年にかけて最高の年間複合成長率(CAGR)7.05%を記録する見込みです。
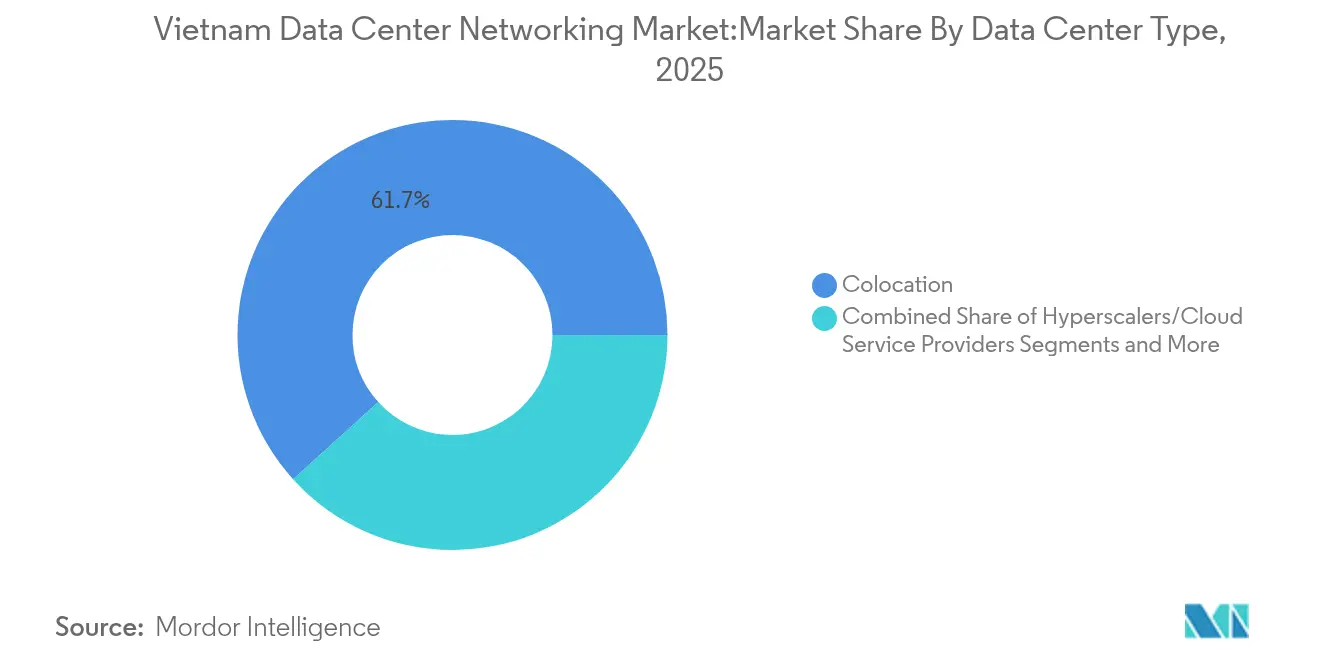
- データセンタータイプ別では、コロケーション施設が2025年のベトナムデータセンターネットワーキング市場規模の61.70%を占め、ハイパースケーラーおよびクラウドサービスプロバイダーが2031年に向けて年間複合成長率(CAGR)7.95%で成長すると予測されます。
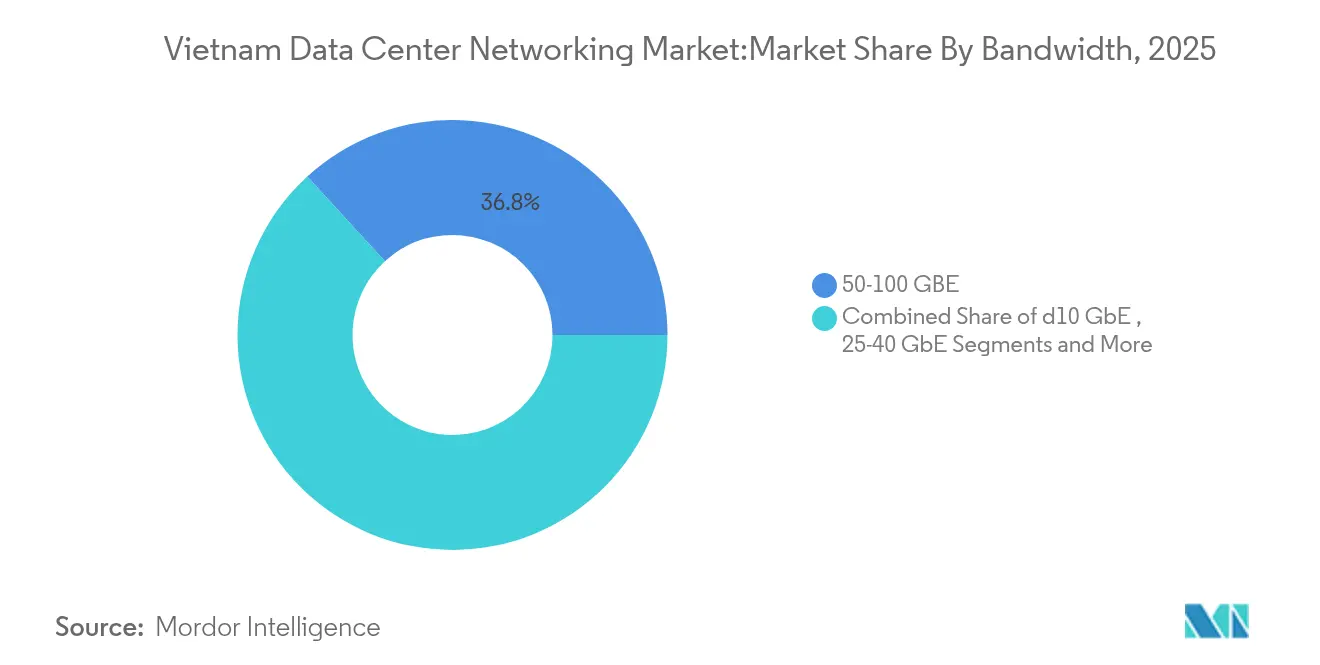
- 帯域幅別では、50〜100GbEクラスが2025年のベトナムデータセンターネットワーキング市場規模の36.80%を占め、100GbE超の展開が同期間において年間複合成長率(CAGR)8.35%で進展する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ベトナムデータセンターネットワーキング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | 年間複合成長率(CAGR)予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ベトナムにおけるハイパースケールおよびクラウドの設備投資(CAPEX)の増加 | +1.8% | 国内全域、ホーチミン市およびハノイに集中 | 中期(2〜4年) |
| スマートシティおよび製造プロジェクト向けエッジコンピューティング需要の急増 | +1.2% | 国内全域、ホーチミン市・ダナン・ビンズオンで先行 | 長期(4年以上) |
| 政府インセンティブ(国家データセンター戦略2025) | +1.5% | 国内全域 | 短期(2年以内) |
| SDNおよびインテントベースネットワーキングへの移行 | +0.9% | 国内全域、エンタープライズ重点 | 中期(2〜4年) |
| 5G展開によるデータセンタールーターの更新 | +1.1% | 国内全域、通信事業者主導 | 短期(2年以内) |
| エネルギー効率の高いシリコンを優先する企業ESG義務 | +0.7% | 国内全域、多国籍企業重点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベトナムにおけるハイパースケールおよびクラウドの設備投資(CAPEX)の増加
ハイパースケール構築は現在、データローカライゼーション規制と地域ハブとしての野望を満たすべく競い合う事業者の間で、大口ICT支出を支配しています。Viettelの2億6,100万米ドル、140MWキャンパスは国内の新たなベンチマークを打ち立て、AIワークロード向けに最適化された10kWラックを提供しています。[1]Viettel Group、「Viettelが140MWデータセンターを開設」、viettel.com.vn VNPTのハノイにおける2万3,000㎡の施設は2,000ラックを擁し、ラックあたり2Gbpsをサポートしており、スイッチングバックボーンが1GbEから25GbEおよび100GbEへと急速に移行していることを示しています。2030年までに870MWの国内容量を目標とする政府目標が、高帯域ルーティング、光トランスポート、およびソフトウェア定義ファブリックに対する複数年にわたる需要を支えています。Alibaba Cloudなどの海外クラウドプロバイダーがストレージ規制に準拠するためにローカルゾーンを発表し、ベトナムデータセンターネットワーキング市場に新たな調達量をもたらしています。
スマートシティおよび製造プロジェクト向けエッジコンピューティング需要の急増
Samsungの200億米ドルのクラスター—9億2,500万台のハンドセットを製造—は、ローカルコンピュートノードと低遅延イーサネットファブリックを必要とする数千のリアルタイム品質管理センサーを運用しています。Foxconnの6工場にわたる2,500台の仮想デスクトップインフラストラクチャ(VDI)の導入は、工場フロアへのマイクロデータセンターおよびSDNコントローラーへの移行を示しています。ビンズオンおよびダナン市のプログラムが公共部門のエッジ需要を追加し、スイッチおよびファイアウォールの出荷台数を増加させています。事業者が5Gラジオを高密度化するにつれ、タワーベースのマイクロデータセンターがベトナムデータセンターネットワーキング市場のフットプリントをさらに拡大しています。
政府インセンティブ(国家データセンター戦略2025)
重要な市民データおよび企業データの国内処理義務化により、クラウド移行が国内サイトへと強制されています。国家デジタルトランスフォーメーションプログラムは2030年までに国家機関の100%クラウド導入を規定しており、プロジェクト06の生体認証IDロールアウトはすでに5,000万人の市民にサービスを提供しています。半導体およびAIプロジェクトに対する税制優遇措置と土地リース割引が設備投資負担を軽減し、施設建設を촉進しています。合計241.5MWの2つの新たなグリーンデータセンターが2025年までに完成する予定であり、対象となるスイッチおよびルーターのプールをさらに拡大しています。
SDNおよびインテントベースネットワーキングへの移行
ベトナム・インターナショナル・バンクは400のアプリケーションをCisco Application Centric Infrastructure(アプリケーション中心インフラストラクチャ)に移行した後、トランザクション遅延を85%削減し、ほぼ月次でのモバイルバンキング機能リリースを実現しました。[2]Cisco Systems、「VIBはCisco ACIで加速する」、cisco.com 銀行のデジタル化—93%の機関が技術アップグレードを追求—が、ポリシー、セキュリティ、およびQoSを自動化するコントローラーベースファブリックへの持続的な需要を生み出しています。Huaweiのインテントベースポートフォリオは、単一ベンダーへの依存を懸念する企業に響いています。製造ファブも、生産ラインがSKU(最小在庫管理単位)を切り替える際に迅速なポリシー駆動型ネットワーク再構成を必要とし、ベトナムデータセンターネットワーキング市場全体でSDNの普及を押し上げています。
制約要因の影響分析*
| 制約要因 | 年間複合成長率(CAGR)予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 輸出規制に起因するASICリードタイムリスク | -1.4% | ベトナムに影響するグローバルサプライチェーン | 短期(2年以内) |
| 高度なネットワークアーキテクチャ人材の不足 | -0.8% | 国内全域、主要都市に集中 | 中期(2〜4年) |
| 電力料金の上昇による総所有コスト(TCO)の侵食 | -0.6% | 国内全域 | 長期(4年以上) |
| 企業における持続的なサイバーセキュリティの脆弱性 | -0.5% | 国内全域、中小企業重点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
輸出規制に起因するASICリードタイムリスク
米国の二重用途規制の拡大により、先端スイッチングシリコンのリードタイムは現在40〜60週を要するようになり、従来の水準の2倍となり、設備投資を膨らませています。[3]産業安全保障局、「商業管理リストの更新」、commerce.govベトナムは依然として年間500億米ドルの電子部品を輸入しており、地元のデータセンター建設が出荷遅延や価格高騰にさらされています。世界的な調査では、部品不足に起因する停止を経験した事業者が44%にのぼり、ベトナムデータセンターネットワーキング市場内の運用リスクが浮き彫りになっています。
高度なネットワークアーキテクチャ人材の不足
ベトナムの半導体エンジニアは6,000人にとどまる一方、2030年までに100万人の技術者を目標としています。CiscoのNetworking Academy(ネットワーキングアカデミー)が10万人の専門家を認定していても、AI対応の高密度データセンター設計者への需要は供給を上回っています。スキルギャップが人件費を押し上げ、導入スケジュールを長期化させ、多くの事業者にネットワーク運用のアウトソーシングを余儀なくさせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:製品が収益優位性を維持
2025年のベトナムデータセンターネットワーキング市場収益の71.95%を製品が生み出しており、同国のデジタル構築の設備集約的な段階を反映しています。コアからエッジへのスイッチ更新(1GbEから25GbEおよび100GbEへ)が大部分を占め、ルーターのアップグレードが5Gバックホール拡大に合わせて進んでいます。ストレージエリアネットワーク(SAN)、アプリケーションデリバリーコントローラー(ADC)、および次世代ファイアウォールが、データローカライゼーション法による国内ストレージおよびセキュリティニーズの増大に伴い、追加量を積み上げています。製品のベトナムデータセンターネットワーキング市場規模は、サービスに比べて成長が減速しても絶対値では拡大する見込みです。サービスは2025年の支出の28.05%にとどまりますが、2031年にかけて年間複合成長率(CAGR)6.88%で成長する見込みです。スキル不足により、設計、移行、およびライフサイクルサポートにおいてプロフェッショナルサービスが不可欠となっています。マネージドネットワークサービスは、設備投資を削減し運用リスクを軽減する成果ベースの契約を求める中規模製造業者や銀行にとって特に魅力的です。SDNおよびインテントベースプラットフォームが普及するにつれ、ベンダーはコントローラーライセンス、ネットワーク分析サブスクリプション、およびセキュリティポリシー自動化から継続的な収益を得て、ベトナムデータセンターネットワーキング産業全体でサービスの上昇トレンドを強化しています。
注記: 各セグメントのシェアはレポート購入時にご確認いただけます


エンドユーザー別:通信がリード、製造が急速に拡大
通信・IT事業者が2025年収益の35.30%を占め、Viettel、VNPT、FPTによる積極的な5Gおよびクラウド展開を反映しています。Techcombankのトランザクションスループットを4倍にしたLinuxONEスタックは、金融機関がいかにエンタープライズグレードのルーティングおよびスイッチング需要を牽引するかを示しています。国家デジタルアイデンティティに関連した政府プロジェクトがユーザーベースを拡大し、メディア、ヘルスケア、教育がUHDストリーミングやテレヘルスサービスなど新たなワークロードを追加しています。製造・工業分野は、中国プラスワン移転に後押しされ、年間複合成長率(CAGR)7.05%が見込まれます。タイグエンおよびバクニンのSamsungの工場では、AIを活用した欠陥検査とIoTテレメトリが必要とされ、マイクロデータセンターと高帯域スイッチの設置を促しています。工業団地がこのテンプレートを踏襲し、ベトナムデータセンターネットワーキング市場が従来の大都市圏を超えて拡大することを確実にしています。
データセンタータイプ別:コロケーションが現在支配
コロケーション施設は2025年のベトナムデータセンターネットワーキング市場シェアの61.70%を占めました。Viettel IDC、CMC Telecom、およびVNPTは、多額の初期設備投資を伴わずにTier IIIの稼働時間を求めるエンタープライズおよび公共部門のワークロードを確保しています。高密度コロケーションスイートはすでに10kWラックを提供しており、AIハードウェア導入の素地を整えています。ハイパースケーラーおよびクラウドサービスプロバイダーは最速のセグメント成長となる年間複合成長率(CAGR)7.95%を記録する見込みです。Alibaba Cloudの計画中のローカルゾーンとViettelの140MWキャンパスがハイパースケールへのピボットを示しています。これらの施設はリーフスパインファブリック、400GbEアグリゲーション、および自動化オプティクスを必要とし、予測期間にわたってベトナムデータセンターネットワーキング市場規模を大幅に押し上げます。
注記: 各セグメントのシェアはレポート購入時にご確認いただけます
帯域幅別:100GbE超への移行が加速
50〜100GbEクラスは2025年に36.80%のシェアを保持し、ほとんどの企業にとってコストとパフォーマンスのバランスをとっています。VNPTのラックあたり2Gbpsというエンジニアリングルールは、現在の構築における典型的な設計を反映しています。10GbE以下のレガシーリンクはブランチおよびエッジサイトに残り、25〜40GbEが主流の移行パスとして機能しています。100GbEは年間複合成長率(CAGR)8.35%で最も急速に成長するクラスです。Viettelの新データセンターは平均ラック電力10kW、最大60kWをサポートし、400GbEスパイン接続が必要となっています。CiscoとNVIDIAのSpectrum-Xロードマップは統合された400/800GbE AIファブリックを提供し、超高速オプションの普及を拡大しています。Asia Direct Cableの50Tbpsリンクがこれらのデータセンターを結びつける長距離容量を供給しています。
注記: 各セグメントのシェアはレポート購入時にご確認いただけます
地理的分析
ホーチミン市とハノイが、強固な通信バックボーン、データ対応の電力グリッド、および企業本社への近接性により、ベトナムデータセンターネットワーキング市場の拠点となっています。ホーチミン市はViettelの140MWスーパー施設とNTTのサイゴンハイテクパーク構築を擁し、主要ハイパースケールクラスターとしての役割を強固にしています。市当局のスマートシティロードマップは広範なIoT普及を義務付け、区役所や公共交通回廊にエッジノードを必要としています。行政およびR&DセンターであるハノイはSamsungの2億2,000万米ドルの研究拠点とVNPTの最新2,000ラックデータセンターの恩恵を受けています。国家デジタル政府ワークロードが低遅延要件をもたらし、プレミアムルーティングとサイバーセキュリティ支出を押し上げています。ダナンは6つの稼働施設と90Tbpsの帯域幅を提供する海底ケーブル陸揚げ局を持ち、第3の拠点として台頭しています。ビンズオン、タイグエン、バクニンなどの地方圏は製造クラスターを活用してマイクロデータセンターと5Gエッジノードを正当化しています。2025年に道路と光ファイバーバックボーンに360億米ドルを配分する連邦インフラ計画が、これらの成長回廊間の遅延を短縮し、ベトナムデータセンターネットワーキング市場の全国的な普及を深めています。
規制環境
ベトナムは、2024年から2026年にかけて順次施行される一連の法律により、データセンターをより明確な電気通信・データガバナンスの枠組みの下に置くこととなった。2023年電気通信法(2024年7月1日施行)は、データセンターサービスを情報通信省(MIC)の監督下にある付加価値電気通信サービスとして認定しており、一方でデータ法(2025年7月1日施行)は、重要データに関するデータ分類の枠組みと国内保存義務を定めている。コンプライアンスの観点からは、個人データ保護法(2026年1月1日施行)が、プライバシー、越境データ移転、および重要情報インフラに関するセキュリティ義務に関する要件を強化しており、その実施は情報セキュリティ庁(AIS)によって支援されている。
インフラ面では、通達42/2025/TT-BKHCN(2026年2月1日施行)が、TCVN 9250:2021を参照し、ANSI/TIA-942-C:2024やUptime Instituteの実務など広く用いられている枠組みと整合させることで、ベトナムのデータセンター基準を更新している。これは、スイッチング、ルーティング、セキュリティアーキテクチャの選択に影響を与える、Tier志向の設計と運用管理を強化するものである。投資家およびデベロッパーにとっては、政令96/2026/ND-CPが、ハイテクゾーン内の事業に対する特別投資手続きを導入し、承認手続きを迅速化しインセンティブを拡大している。これは、より迅速な認可・建設サイクルを求めるハイパースケールおよび半導体関連プロジェクトにとって関連性が高い。
競合環境
ベトナムデータセンターネットワーキング市場は、現地生産を行う多国籍ベンダーと国有通信事業者を組み合わせた構造をしています。Viettel IDCの40%のサービスシェアとVNPTのクラウド拡大が国内企業に調達規模を与えていますが、スイッチング、ルーティング、およびSDNコントローラーについてはCisco、HPE、Juniper、Huaweiに依存しています。Ciscoがグローバルハードウェア組立の30%をベトナムに移転したことで、サプライチェーンの強靭性が高まり輸入関税が低下し、競争力のある価格設定が可能となっています。
戦略的な差別化は現在、AIの最適化とサステナビリティに依存しています。CiscoのSilicon OneとNVIDIA Spectrum-Xスタックは、ESG義務に対応したエネルギー効率の高い400GbEニューラルネットワーク学習クラスターを標的としています。NVIDIAとHPEとともに構築されたFPTのAIファクトリーは、ベトナムのインテグレーターがバリューチェーンを上昇させる姿を示しています。BroadcomやIntelなどの専門プレーヤーがマーチャントシリコンを供給する一方、CMC TelecomなどのベトナムのSD-WANオーバーレイを開発する国内企業は現地コンプライアンス規制に合わせたものを提供しています。
市場参入障壁は依然として中程度です。コロケーション事業者が既製のリーフスパインファブリックを調達することで、NTTやST Telemediaなどの新規参入者がグリーンフィールド構築によりフットプリントを確立できます。逆に、エッジコンピューティングとSME(中小企業)クラウドは断片化した状態であり、ソフトウェア定義セキュリティまたはインテントベースネットワーク分析に特化したスタートアップのための空白領域(ホワイトスペース)を生み出しています。全体的に、競争は激しいながらも参入禁止的ではなく、ベトナムデータセンターネットワーキング産業のエンドユーザーにとってのイノベーションを維持しています。
ベトナムデータセンターネットワーキング産業リーダー
Cisco Systems Inc.
Arista Networks Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise
Huawei Technologies Co. Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
AI志向およびハイパースケールキャンパスの構築は、より高帯域のリーフスパインスイッチング、光インターコネクト、低遅延セキュリティスタックへの需要を高めるため、ベトナムにおける主要な機会となっている。2026年4月に主要パークで承認・発表された内容は、近い将来の勢いを示している。ホーチミン市では、サイゴンハイテクパークにおける2件のハイパースケールプロジェクト(52MWのEvolution DC VN HCMCと60MWのStarMason)が承認され、その総額は約10億米ドルに達する。また、CMC Corporationは、サイゴンハイテクパークにおける初期30MWのハイパースケールデータセンター(投資額2.5億米ドル)の承認を得ている。ハノイでは、G-Group Technology Corporationが、Hoa Lacにおける投資額3億米ドル、30MWのTier III AI特化型データセンターキャンパスを発表し、Viettelも、NVIDIA H200クラスのスーパーコンピューティングを備えたUptime Tier IIIサイトとしてHoa Lac 2を公表しており、AI対応ネットワークファブリックへのシフトを裏付けている。
第2の機会は、進化するデータガバナンスおよび国家デジタルインフラプログラムに関連した、コンプライアンス主導のネットワーク近代化から生まれる。これは、安全で監査可能なデータセンターネットワーキングおよびマネージドサービスへの需要を高める。決定1091/QD-TTg(2026年6月17日)は、国家デジタルインフラを開発するための少なくとも10社の大規模戦略技術企業の設立を求めており、これには少なくとも5つの新規大規模データセンターが含まれる。これにより、サプライヤーがスイッチング、ルーティング、SDNコントローラー、セキュリティアプライアンスを標準化された参照アーキテクチャにパッケージ化する余地が生まれる。同時に、政令96/2026/ND-CPは、ハイテクゾーンにおける投資処理の迅速化を支援しており、再現可能なネットワーク設計を実行し、それをPDPL時代のプライバシーおよび越境データ移転管理の下で運用できるデベロッパーおよびオペレーターに利益をもたらす。
最近の業界動向
- 2026年7月:G-Group Technology Corporationが、Hoa Lacハイテクパークにおける投資額3億米ドルのG-Campus AI対応データセンター・ハイテク複合施設の投資証明書を取得。この開始により、ベトナムのAIコンピューティング能力が拡大し、データセンター開発と隣接する工業団地エコシステムとの統合が強化される。
- 2026年7月:Sembcorp Developmentが、BB HoldingsとのStarMasonジョイントベンチャーを通じて、ホーチミン市のサイゴンハイテクパークにおける90MWのデータセンター複合施設の承認を取得。ホーチミン市における容量追加は、国内のデータセンター規模を拡大し、地域のクラウドサービスネットワーク内における国境を越えた協力を支えている。
- 2026年7月:Saigon Asset Management SAMが、VSIPにおいてベトナム最大級とされる150MWのSAM DigitalHubの計画を発表。このプロジェクトは市場規模の拡大を加速させ、キャンパス規模の展開における新たな基準を打ち立てることで、デベロッパー間の競争を激化させている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、市場はベトナム国内のデータセンター内で使用され、ラック、ロウ、および外部リンク間でトラフィックを移動、管理、保護するために使用されるネットワーキングハードウェアおよび関連ソフトウェアを対象とし、分析対象期間について収益ベースで規模を算出している。
対象範囲外:サーバー、ストレージシステム、施設の電源および冷却設備、およびデータセンターネットワーク外で提供される通信アクセスサービスは除外される。
セグメンテーション概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーキング(SDN)コントローラー
- 光インターコネクト
- サービス
- インストールおよびインテグレーション
- トレーニングおよびコンサルティング
- サポートおよびメンテナンス
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- ITおよび通信
- 銀行・金融サービス・保険(BFSI)
- 政府および防衛
- メディアおよびエンターテインメント
- ヘルスケアおよびライフサイエンス
- 製造および工業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー/クラウドサービスプロバイダー
- エッジ/マイクロデータセンター
- 帯域幅別
- 10GbE以下
- 25〜40GbE
- 50〜100GbE
- 100GbE超
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、国別の需要背景を設定し、観測可能なインフラ構築指標にモデルを固定するために使用された。データ成長要因やアップグレードに影響を与える供給制約を理解するために、ベトナムMICのデジタルインフラおよび電気通信に関する公表資料、GSOの統計発表、ITU指標、IEAの電力・電気統計などの公開資料を確認した。また、投資サイクルおよび輸入依存度を相互確認するために、世界銀行などの組織のデータセットおよび解説、ASEAN関連のデジタル経済参照資料も使用した。
業界側では、企業提出資料、投資家向け資料、および信頼性の高い報道を基に、容量発表、新施設のタイムライン、コロケーションおよびエンタープライズサイトにおける典型的な更新動向を特定した。輸出入の出荷レベルデータおよび特許データベースも、機器の流れと技術の方向性を確認するために選択的に参照され、その後、一次検証の前に前提条件が精緻化された。挙げられているデスクソースは例示的なものであり、データ収集、相互確認、および明確化のために他の多くの公開参照資料が使用された。
一次インタビューおよび調査
一次調査では、公表されたインフラニュースが必ずしも短期的なネットワーク支出に反映されるわけではないため、ベトナムのデータセンターで実際に何が購入されているか、およびそうした更新がいつ行われるかを確認することに重点を置いた。国内の主要な需要地域における事業者、システムインテグレーター、ディストリビューター、およびエンタープライズITチームの組み合わせに聞き取りを行い、より高速なアーキテクチャの導入、典型的なポート構成、予算編成行動を検証した。これらの議論からの入力は、利用率、価格推移、アップグレードのタイミングに関するギャップを解消するために使用され、その後、総計はデスクリサーチの情報と整合された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:31% | CXO:15% |
| ミドルティア:54% | 機能/部門リーダー:31% |
| 中小プレーヤー:15% | マネージャー:54% |
市場規模の算定と予測
市場規模の算定は、ベトナムのデータセンター容量追加とアップグレードの強度から対象となるネットワーキング支出を再構築するトップダウン方式から始まり、その後、典型的な機器更新サイクルにマッピングされる。実際には、需要プールを新規データセンター建設・拡張、ラックおよび電力密度の傾向、25GbEおよび100GbEリンクへの移行、コロケーションとエンタープライズ展開の比率といった指標にリンクさせた。これらはネットワークの更新速度に影響を与える要素である。
総計を現実的なものとするために、この結果は選択的なボトムアップ近似によって裏付けられた。例えば、主要機器クラスのサンプル価格×数量チェック、出荷動向に関するディストリビューターチャネルからのフィードバック、コンピュートとネットワーキング間の事業者レベルの資本支出配分などである。小規模施設についてボトムアップの見解が不十分な場合は、類似施設で観測された導入比率を用いてギャップを補完し、その後、結果をインタビューフィードバックで再確認した。
予測については、投資タイミングが許認可、電力供給可能性、大口顧客のコミットメントによって変動し得るため、主要な推進要因に関する短期平滑化を伴うシナリオ分析を使用した。将来見通しは、調達リードタイム、予想される速度移行、高速ポートおよび光学部品の価格変動に関する一次情報に基づいて調整され、これにより予測が単なるヘッドライン容量ではなく、購買行動に基づいたものとなるようにした。
データ検証と更新サイクル
検証は、独立した複数の信号間での三角測量によって行われ、その後、承認前に外れ値を確認した。モデル化されたネットワーキング支出を、容量発表、観測された輸入強度、および回答者から共有された実際の更新期間と比較し、大きな差異が生じた場合は、アップグレードのタイミングや高速ポートの比率などの前提条件について再検討を行った。
最終確定前に、モデルは複数段階のアナリストレビューを経て、計算が年をまたいで整合しているか、既知の構築スケジュールと一致しない急激な変化がないかを確認する。レポートは年次で更新され、主要施設の発表、規制変更、急激な価格変動などの重大な事象が発生した場合には、中間更新が行われる。提供前には、アナリストが最新の見直しを行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによるベトナムのデータセンターネットワーキング市場規模と他の公表推定値との比較
ベトナムのデータセンターネットワーキングに関する公表市場価値は、ソースが必ずしも同じ支出プールを算定対象としていないため、しばしば異なる。また、基準年、価格前提、および新規プロジェクト発表をどれだけ迅速に反映するかについても差異がある。
マネージドネットワークサービスおよびより広範なエンタープライズキャンパスのアップグレードは、ここでのMordor Intelligenceの対象範囲外である。そのため、サービスやデータセンター以外のネットワークを含めた推定値は、類似の需要要因を挙げていても、より高く見える場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 456.59 M (2025) | |
| 地域コンサルティング会社A | USD 501.00 M (2023) | より早い基準年を使用しており、機器に加えてソフトウェアおよびサービスを含めているように見える。これは、サービスが継続的な収益として価格設定される場合、総額を膨らませる可能性がある。 |
| 業界ポータルB | USD 427.36 M (2022) | より狭い機器バスケットおよび古い価格ポイントを反映している可能性が高く、2022年以降の高速アップグレードおよび新施設タイムラインの急増を捉えていない可能性がある。 |
全体として、この差異は主に、何がネットワーキング支出として計上されるか、および各推定値が価格および速度移行のタイミングをどれだけ迅速に更新するかによって説明される。対象範囲をデータセンター内ネットワーキング収益に固定し、事業者およびチャネルからのフィードバックでアップグレードの強度を検証することにより、この推定値は明確な推進要因および再現可能な検証に基づいて追跡可能なものとなっている。


レポートで回答される主な質問
ベトナムデータセンターネットワーキング市場の現在の規模はどのくらいですか?
ベトナムデータセンターネットワーキング市場は2026年に4億8,744万米ドルに達しており、2031年までに6億7,663万米ドルに達すると予測されています。
最も急速に拡大しているコンポーネントカテゴリーはどれですか?
サービスは2031年にかけて年間複合成長率(CAGR)6.88%で成長し、設計、インテグレーション、およびマネージドネットワーク運用への需要が牽引しています。
100GbE超の展開が加速している理由は何ですか?
AIワークロード、ハイパースケール構築、および新たな海底ケーブルが超高スループットを必要とし、多くの事業者が直接400GbEクラスへと移行しています。
データローカライゼーション法は市場成長においてどのような役割を果たしていますか?
ベトナムのユーザーデータの国内ストレージを義務付ける規制が、外資系・国内企業に国内施設の建設を強制し、ハードウェアおよびサービス需要を押し上げています。
最終更新日:
- データセンターサーバー市場 世界市場のサーバーを、ティア、施設規模、施設タイプ別に分析。
- 人工知能(AI)データセンター市場 世界市場のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター建設市場 世界の建設市場を、ティア、施設規模、施設タイプ別に分析。
- ベトナムデータセンターストレージ市場 ベトナムのストレージ市場を、ストレージ技術、ストレージタイプ、施設タイプ別に分類。
- ベトナムデータセンターラック市場 ベトナムのラックを、施設規模と階層別に分類。
- ベトナム データセンター電力市場 ベトナムの電源システム(コンポーネント、施設タイプ、施設規模別)
- インドネシアデータセンタープロセッサ市場 インドネシア全域におけるプロセッサー需要(プロセッサータイプ別、アプリケーション別、アーキテクチャ別)。
- メキシコ データセンター冷却市場 メキシコの冷却について、冷却技術、タイプ、エンドユーザー業界別に分類します。
- ベトナムハイパースケールデータセンター市場 ベトナムのハイパースケール施設(施設タイプ、コンポーネント、ティア別)。



