
台湾モバイル決済市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
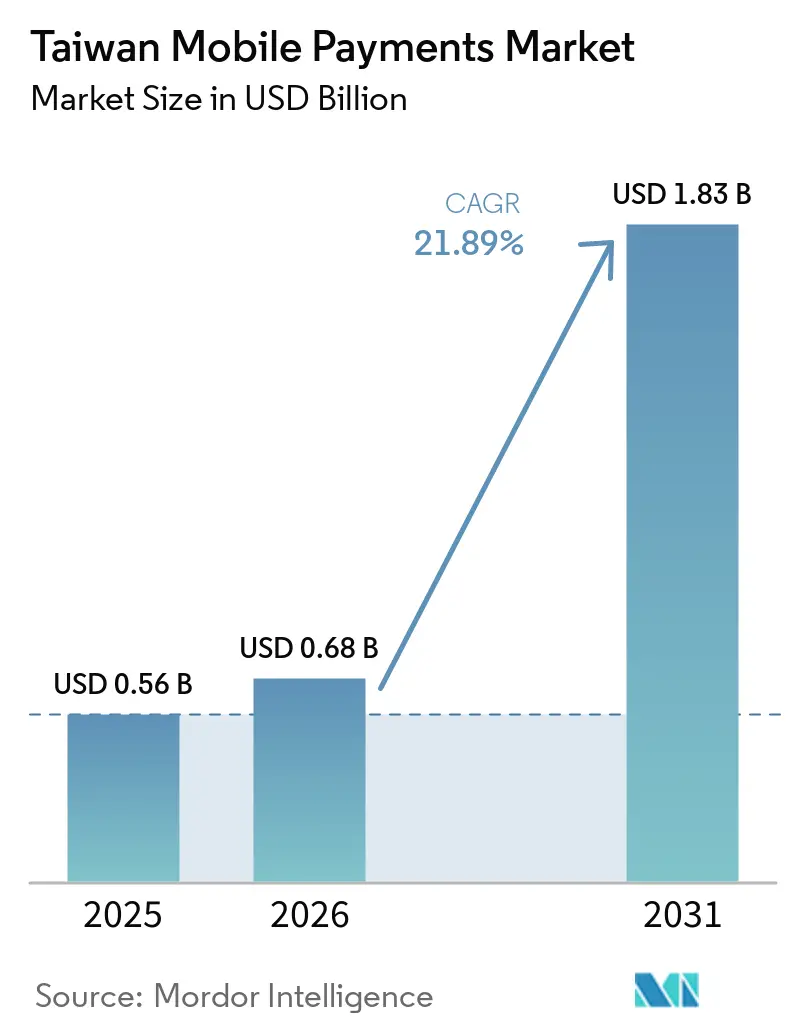
| 基準年の市場規模 (2025) | 0.56 十億米ドル |
| 市場規模 (2026) | 0.68 十億米ドル |
| 市場規模 (2031) | 1.83 十億米ドル |
| 成長率 (2026 - 2031) | 21.89 % |
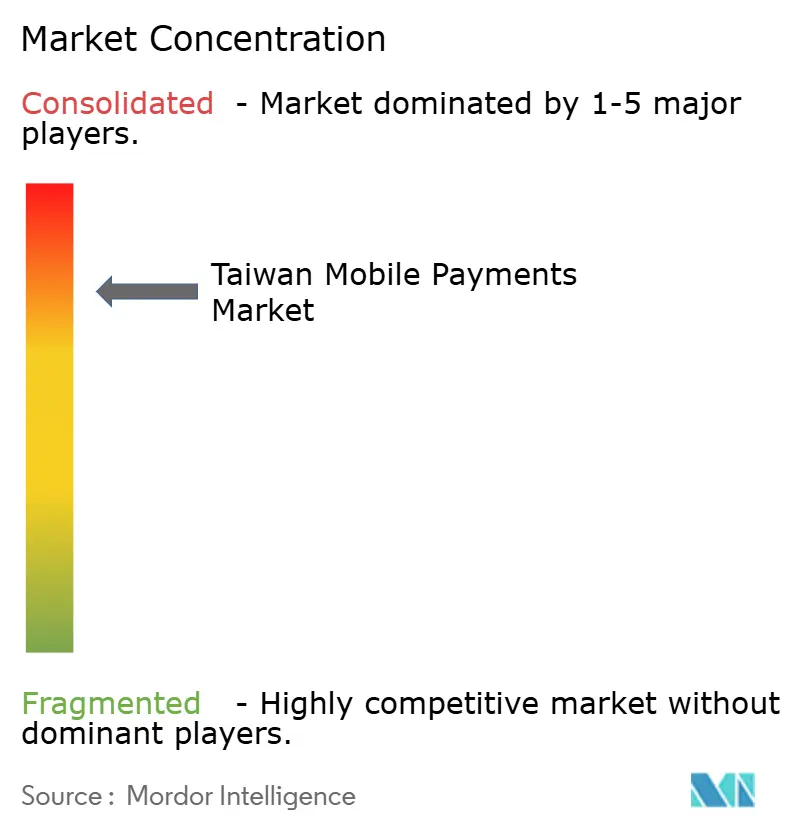
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる台湾モバイル決済市場分析
台湾モバイル決済市場規模は、2025年の5.6億米ドル(0.56 ビリオン 米ドル)から2026年には6.8億米ドル(0.68 ビリオン 米ドル)に拡大し、2031年までに18.3億米ドル(1.83 ビリオン 米ドル)に達すると予測されており、2026年から2031年にかけて21.89%のCAGRで成長する見込みです。この急成長は、行政院による90%普及率達成義務、決済遅延を大幅に削減するリアルタイム決済基盤、そして消費者向けアプリが決済を起動できるオープンAPIフレームワークによって牽引されています。高速ブロードバンドの広範なカバレッジ、ほぼ全国民に及ぶスマートフォン普及率、およびウォレット間QRコードの相互運用性により、ユースケースはeコマースを超え、交通機関、公共料金支払い、個人間送金にまで拡大しています。ウォレット事業者はロイヤルティプログラムを組み込んでユーザーの定着率を高めており、バーチャルバンクやカードネットワークはQR、NFC、口座間決済の各モダリティを単一の加盟店エンドポイントに統合しています。競争は依然として激しいものの、市場の構造的な追い風と支援的な規制環境が対応可能な取引量の拡大を継続的に後押ししています。
レポートの主要な示唆
- 決済手段別では、モバイルウォレットが2025年の台湾モバイル決済市場において47.83%のシェアを占めており、一方でリアルタイム口座間送金は2031年にかけて22.73%のCAGRで成長する見込みです。
- 取引チャネル別では、eコマースが2025年の台湾モバイル決済市場規模において47.83%のシェアを占めており、越境決済および観光客向け決済は2031年にかけて23.63%のCAGRを記録すると予測されています。
- 決済タイプ別では、リモート決済が2025年の台湾モバイル決済市場において67.72%を占めており、モバイルファーストのチェックアウトフローがカート放棄率を低下させることで、22.73%のCAGRで拡大を続ける見込みです。
- エンドユーザー産業別では、小売および日用消費財が2025年に34.72%の益シェアでトップとなっており、ホスピタリティおよび観光は2031年にかけて25.62%という最も高いCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
成長ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 2025年までにモバイル決済普及率90%を達成するという政府目標 | +3.2% | 全国規模、台北市・新北市・台中市・台南市・高雄市・桃園市での早期効果 | 短期(2年以内) |
| 公共交通機関および公共料金向けQRコード決済の拡大 | +2.8% | 全国規模、台北メトロ・高雄MRT・都市間バスネットワークでの積極的な展開 | 中期(2〜4年) |
| Eウォレットとロイヤルティエコシステムの統合(例:「モコイン」) | +2.4% | 全国規模、都市部の小売集積地およびコンビニエンスストアチェーンで特に顕著 | 中期(2〜4年) |
| Eコマースの急成長とオムニチャネル小売インセンティブ | +3.5% | 全国規模、台北市・新北市・台中市の都市圏に集中 | 短期(2年以内) |
| 越境TWQRおよびリアルタイムRTP展開による旅行者消費の促進 | +2.1% | 全国規模、花蓮・台東・恒春の観光コリドーへの波及効果あり | 中期(2〜4年) |
| バーチャルバンクとオープンAPIレールの台頭による組み込み型決済の実現 | +2.9% | 全国規模、LINEバンク・楽天銀行・NEXTバンクのデジタルネイティブユーザー基盤が牽引 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2025年までにモバイル決済普及率90%を達成するという政府目標
継続的な政策的圧力がウォレットへのオンボーディングを加速させ、電子決済口座数は2025年10月に3,481万件に達し、前年同期比15.8%増となりました。[1] 各省庁は税金・公共料金・交通費のデジタル化を推進し、全国クレジットカードセンターは夜市の屋台や地方の農業協同組合が1台の端末で複数のウォレットを処理できる統一TWQRの受け入れ基準を導入しました。この取り組みは口座開設数を押し上げましたが、すべての登録者が定期的に取引しているわけではなく、習慣的な利用を促進するという第二段階の課題を示しています。
公共交通機関および公共料金向けQRコード決済の拡大
台北メトロは2026年1月にQRコードチケッティングを開始し、利用者は改札口でウォレットをスキャンするだけで乗車でき、物理的な電子マネーカードが不要になりました。[2] iPASS Corporationはすでに2025年3月に高雄MRTおよび都市間バスへのTWQR対応を拡大していました。続いて台湾電力および台湾自来水公司も迅速にLINE Pay及びJKOPayの公共料金決済ポータルを統合しました。日常の必需品における利用シーンはウォレットの利用頻度を高め、現金への依存度を低下させています。
Eウォレットとロイヤルティエコシステムの統合
小売事業者はショッパーがウォレットアプリ内でmomo「モコイン」などのポイントを獲得・交換できるようになり、実店舗とデジタルショッピングを融合した閉じたループを形成しています。コンビニエンスストアチェーンは広範な店舗網を活用して顧客を独自ウォレットへ誘導し、来店頻度とリテンションを向上させています。このモデルはネットワーク効果を強化する一方、補助金コストが継続し、純粋なフィンテック企業の営業利益率を圧迫しています。
Eコマースの急成長とオムニチャネル小売インセンティブ
2024年上半期のオンライン小売売上高は3,139億台湾ドル(96億USD)に達し、モバイルが注文全体の60%を占めました。加盟店はオンライン購入・店舗受取割引やウォレット連動キャッシュバックにより転換率を向上させており、ライブストリーム販売事業者はワンクリック決済リンクを組み込んで視聴者をソーシャルメディアフィード内に留めています。集約型APIゲートウェイが統合を簡素化し、中小規模の加盟店が単一の契約でウォレット・カード・銀行振込を受け付けることを可能にしています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 地方・高齢者層における現金選好の根強さ | -2.1% | 非都市圏、農村地域、高齢者が多く居住する地区 | 長期(4年以上) |
| ウォレット事業者における収益性の低さと高い補助金負担 | -1.8% | 全国規模、すべての認可電子決済機関に影響 | 中期(2〜4年) |
| QRコード規格の断片化による加盟店統合の複雑さ | -1.4% | 全国規模、中小企業および伝統的な市場で特に深刻 | 中期(2〜4年) |
| ウォレットの多角化に関する規制強化(例:JKO資金) | -1.2% | 全国規模、資産管理ライセンスを求める事業者に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
地方・高齢者層における現金選好の根強さ
2025年9月のクレジットカード取引額のうち、6大都市以外での取引はわずか7%にとどまり、農村部における普及の遅れが浮き彫りになっています。インフラ格差、デジタルリテラシーの不足、および信頼の問題が65歳以上の市民の間で現金を主流に保っています。2025年の1万台湾ドルの現金給付などの政府プログラムは多くの高齢者をオンラインへ誘導しましたが、休眠口座を能動的な決済ユーザーに転換するには継続的な教育、大きなフォントのインターフェース、および加盟店への補助金が必要です。
ウォレット事業者における収益性の低さと高い補助金負担
台湾には29の認可電子決済機関があり、金融監督管理委員会によって規制された低手数料環境でシェア争いを繰り広げています。積極的なキャッシュバックや割引キャンペーンはユーザーを獲得しますが利益率を侵食し、一部のウォレットは高収益サービスへの進出を模索しています。JKOPayの2025年の株式再編に見られるように、未承認の資産管理商品に対する規制上の障壁が多角化の道を制限し、業界の再編を触媒する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済手段別:
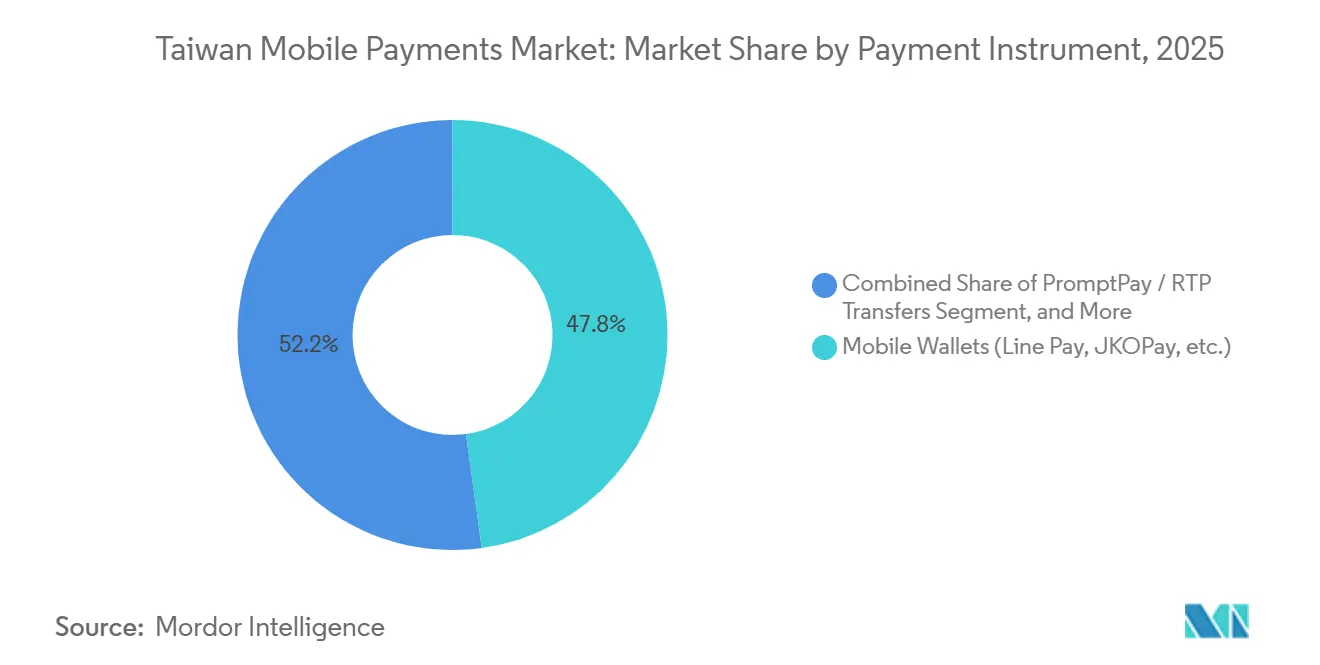
リアルタイム決済がウォレットのダイナミクスを再編モバイルウォレットは2025年の台湾モバイル決済市場において47.83%を占めていましたが、銀行主導のリアルタイム送金はCIFSインフラが年間2億6,000万件以上のTWQR取引を処理する中、2031年にかけて22.73%のCAGRで拡大すると予測されています。[3] QR、NFC、口座間決済基盤の統合により、加盟店は複数のスキームにわたって単一の端末を運用できるようになり、ハードウェアコストが削減されます。
日常的なバンキングアプリに組み込まれたPromptPay方式のRTPフックにより、ストアドバリューアカウントへの事前入金が不要となり、フロート経済性が向上します。Apple PayやGoogle Payなどのカードトークンソリューションは、複数のウォレットに残高を分散させたくいユーザーにとって引き続き魅力的であり、その成長は共食いではなく純粋な追加的成長として機能しています。LINE Payの2025年12月の刷新により直接銀行口座引き落としが可能となったことで、ウォレット事業者はフロートを保有する機関というよりも決済起動サービスプロバイダーに近い存在となりつつあり、資本要件が緩和される一方で取引上限が引き上げられています。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
取引チャネル別:
越境コリドーが旅行者消費を解放eコマースは2025年に47.83%のシェアを獲得しましたが、TWQRが韓国のBC CardおよびVisaクラウドベース決済との相互運用性を獲得するにつれ、越境決済および観光客向け取引は2031年にかけて23.63%のCAGRで拡大すると予測されています。インバウンド観光収入は2024年に100.28億米ドル(10.028 ビリオン 米ドル)まで回復しており、リアルタイム決済により加盟店が即座に資金を受け取れることから、小規模なホテルやレストランにとってQRコード対応が魅力的な選択肢となっいます。
Alipay+などの統合QRゲートウェイにより、小売業者は自国のウォレットを使用する18億人の潜在的な訪問者にリーチできます。国内通勤者も日常的な取引量を支えており、台北メトロの2026年1月のQRコード導入や伝統的な市場でのSoftPOSスマートフォン端末の普及により、高コストなハードウェアなしに加盟店網が拡大し、地方部のギャップを埋めながら日常的な利用が深化しています。
決済タイプ別:
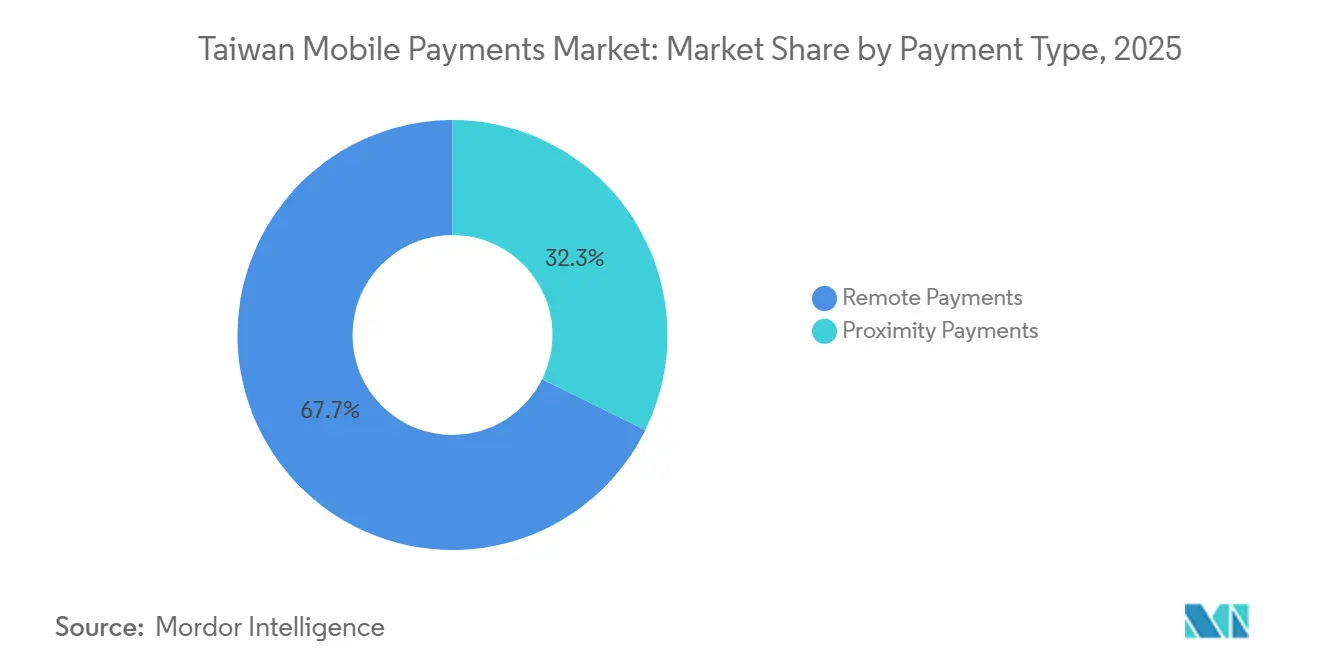
リモート決済の優勢がモバイルファースト商取引を反映リモート決済は2025年の台湾モバイル決済市場において67.72%を占めており、ショッピング、ソーシャル、メッセージングアプリにおけるワンクリック認証が摩擦を取り除くことで、2031年にかけて22.73%のCAGRで拡大すると予測されています。スマートフォンへのアクセスは人口全体にわたって広く普及しており、ほぼ全国民へのリーチが確保されています。
近接型決済は、特に台北メトロが2026年にクレジットカードのタップアンドゴーを導入した後、交通機関、食料品、クイックサービス小売において引き続き重要な役割を果たします。しかし、モバイルコマースおよび個人間送金への構造的な斜により、リモートフローの持続的な優位性が確保されており、近接型の利用は取引価値の主要エンジンではなく高頻度の補完的手段として機能しています。
エンドユーザー産業別:
旅行回復に伴うホスピタリティの急成長小売および日用消費財は、日常的な支出を独自ウォレットに誘導するコンビニエンスストアのエコシステムを活用し、2025年収益の34.72%を供給しました。President Chain Storeのicash PayおよびPX MartのPXPay Plusは、大手小売業者が決済をロイヤルティと結びつけてリピート客を確保する方法を示しています。
しかしながら、ホスピタリティおよび観光は、QRの相互運用性により訪問者が自国のウォレットで支払いを行い、地元企業が即座に現地通貨で決済を受け取れるようになることで、2031年にかけて25.62%のCAGRを記録すると予測されています。中央銀行のリアルタイムインフラはチャージバックリスクを低減し、小規模な宿泊施設や飲食店による導入を加速させいます。交通機関、公共事業、教育などの新興セクターは特定のユースケースで着実に前進していますが、観光関連カテゴリーが最も速いペースを設定しています。
地理的分析
台北、新北、台中、台南、高雄、桃園は、2025年9月のクレジットカード取引額の93.87%を占めており、これは優れた端末密度、高い可処分所得、若い人口構成を反映している。農村部の町村では、QRハードウェアとマーチャント向けトレーニングの両方が不足しており、高齢の住民はデジタル決済に対して依然として慎重な姿勢を保っている。国家クレジットカードセンターは2023年に伝統的な市場や漁港への補助金付きTWQRリーダーの展開を開始したが、普及は段階的に進んでいる。
こうした格差にもかかわらず、全国のインターネットカバレッジは96.7%に達しており、モバイル契約数は人口の127%に相当することから、インフラ上の制約はネットワークの可用性よりも、ラストマイルにおけるマーチャント機器の問題が主因となっている。政府のキャッシュリベートプログラムはオンライン登録を必要とするため、日常的な利用が遅れている農村部の住民であっても、電子決済口座を開設するよう促している。
越境連携が地域的な影響力を高めている。例えば、TWQRとBC Cardの提携により韓国人観光客がウォンで支払いを行えるようになり、2024年11月のVisaによるLINE Pay統合により東南アジア全域での加盟店受け入れが拡大した。琉球銀行との相互取り決めにより、EasyWalletユーザーが沖縄の端末を利用できるほか、日本人観光客がTWQRをスキャンすることも可能となっている。即時決済はマーチャントの外国為替リスクを軽減し、台湾をキャッシュレス観光ハブとして位置づけている。
規制環境
台湾では、モバイル決済は分割された枠組みの下で規制されている。金融監督管理委員会(FSC)は、電子決済機構管理法(2024年10月11日最終改正)および関連する電子決済業務規則に基づき電子決済機構を監督する一方、デジタル発展部(MoDA)は、2024年に導入されたより厳格な不正防止・AML関連要件を伴い第三者決済事業者を監督している。この構造は、ウォレット事業者、PSP、プラットフォーム型ペイファクモデルのライセンス取得、許容される事業範囲、コンプライアンス負担に影響を与える。
相互運用性は国家決済網に基づいている。中央銀行(台湾)は共通QRコード標準としてTWQRを推進しており、TWQR Inboundは2026年4月末にFISCによって開始され、海外ウォレット(日本やシンガポールのスキームを含む)を利用する外国人観光客が台湾国内のTWQR対応加盟店で決済できるようになった。加盟店側では、財政部が対象となる小規模事業者向けのモバイル決済関連税制優遇措置を2028年12月31日まで延長し、零細加盟店や従来型小売業におけるQR決済受け入れの継続的普及を支援している。
バリューチェーン分析
バリューチェーンは、中央銀行とFSCが主導するルール設定と共有インフラから始まり、TWQRの共有清算・相互運用プラットフォームを運営するFinancial Information Service Co.(FISC)などの業界ユーティリティを通じて実行される。上流の実現要因には、電子決済機構および第三者決済事業者全体に適用される本人確認・セキュリティ管理(AML/KYC、不正防止)が含まれ、MoDAの要件は非銀行系決済事業者に追加の登録・コンプライアンス手続きを課している。
中流では、ウォレット事業者、銀行、カードネットワークが、アクワイアラー、アグリゲーター、ゲートウェイプロバイダーを介して加盟店と接続し、QR、NFC、口座間決済開始を単一の加盟店決済フローにまとめている。TWQRの加盟店カバレッジは2025年末までに約678,000店に拡大し、TBCASoft、FISC、玉山銀行(E.SUN Bank)が関与する2026年4月の協業(日本のPayPayユーザーがTWQR加盟店で利用可能になる)のようなクロスボーダー拡張は、スキーム運営者や技術ネットワークが導入基盤を収益化する方法を示している。下流では、高頻度カテゴリー(交通、公共料金、コンビニ小売)や訪日・訪外の旅行動線によって採用が強化される一方、加盟店オンボーディングコスト、補助金経済性、コンプライアンス負担が主要なボトルネックとして残っている。
競争環境
台湾には金融監督管理委員会の監督下にある29の認可電子決済機関があります。LINE Pay、JKOPay、PXPay Plus、およびiPASS Moneyは2025年にウォレットユーザーの大半を維持しましたが、消費者獲得がキャッシュバックと手数料免除に依存しているため、いずれも持続可能な利益を確保できていません。LINE Payはアプリ内コマースのために1,200万人のチャットユーザーを活用し、PXPay Plusは1,100店のスーパーマーケットにおけるロイヤルティ連動型食料品支出を取り込み、iPASS Moneyは高雄MRTの乗客基盤を活用しています。
グローバルカードネットワークは既存のNFCインフラの上にQRコード機能を組み込んでおり、1台のカウンタートップリーダーでタップまたはスキャンの両方に対応できることは、ハードウェア予算が限られた中小規模小売業者にとって有益です。バーチャルバンクはオープンAPIを提供し、ライドヘイリングや料理デリバリープラットフォームが顧客口座から直接決済を起動できるようにしており、伝統的な発行体にとっての競争リスクを高めています。
規制の厳格さが戦略を形成しています。JKOPayの2025年7月の株式再編は、ガバナンスと資金多様化における警戒の必要性を浮き彫りにしました。新たな不正防止法令はより強力な本人確認を求め、コンプライアンスコストを引き上げる一方で参入障壁を高めています。補助金疲れが増す中、中堅ウォレットは統合または撤退する可能性があり、大規模なエコシステムは小売・ソーシャルメディア・交通機関を中心とした垂直統合を深化させるでしょう。
台湾モバイル決済産業リーダー
-
LINE Pay Corporation
-
Apple Inc.(Apple Pay)
-
JKOPay Co., Ltd.
-
Taiwan Mobile Payment Co., Ltd.(Taiwan Pay)
-
Alphabet Inc.(Google Pay)
- 注:主要企業の掲載順は順位を示すものではありません。
台湾モバイル決済市場
- Financial Information Service Co., Ltd. (FISC)
- Boku, Inc.
- Stripe, Inc.
- Adyen N.V.
- Worldline S.A.
- Visa Inc.
- Mastercard Incorporated
- American Express Company
- JCB Co., Ltd.
- UnionPay International Co., Ltd.
- LINE Pay Corporation
- JKOPay Co., Ltd.
- PX Mart Co., Ltd. (PXPay Plus)
- Taiwan Mobile Payment Co., Ltd. (Taiwan Pay)
- EasyCard Corporation (EasyWallet)
- iPASS Corporation (iPASS Money)
- President Chain Store Corp. (icash Pay)
- Apple Inc. (Apple Pay)
- Alphabet Inc. (Google Pay)
- Samsung Electronics Co., Ltd. (Samsung Pay)
- Ant Group Co., Ltd. (Alipay)
- Tencent Holdings Ltd. (WeChat Pay)
市場機会と将来展望
クロスボーダーQR決済受け入れは、既存のTWQR加盟店密度とインバウンド対応の展開に基づく最も直近のホワイトスペースである。FISCによる2026年4月末のTWQR Inbound開始は、海外ウォレット(日本やシンガポールのスキームを含む)をTWQR対応加盟店に接続し、観光客の多い加盟店(宿泊、観光施設、交通関連小売)に現金またはカードのみの受け入れを超えた収益化の道を提供する。また、国内ウォレットと訪日外国人向けに単一のQRエンドポイントを求める加盟店に統一されたチェックアウトを提供する決済サービス提供者にとってのユースケースも生み出す。
零細加盟店や対象となる小規模事業者は、政策がデジタル決済受け入れの障壁を下げるにつれて構造的な機会を代表している。財政部による対象納税者向けモバイル決済税制優遇措置の2028年12月31日までの延長は、従来型市場や小規模店舗のQR決済への継続的な転換を支援し、数十万の加盟店にわたるTWQRの普及は新規参入者の統合の複雑さを軽減する。製品層では、既に購買、税金、公共料金の支払いをサポートするFISCが維持する共有プラットフォームが、各ウォレットが独立した決済受け入れインフラを構築する必要なく、組み込み型決済開始および付加価値層(加盟店分析、ロイヤルティ連携、リコンシリエーションサービス)の基盤を提供している。
Recent Industry Developments in 台湾モバイル決済市場
- 2026年7月:台北捷運(Taipei Metro)が改札口で非接触型クレジットカードおよびモバイルウォレット(Apple Pay、Google Pay、Samsung Payを含む)の受け入れを開始した。これにより、オープンループ型モバイルウォレットの日常的かつ高頻度なユースケースが拡大し、交通環境におけるシームレスなトークン化決済性能の重要性が高まる。
- 2026年5月:LINE Pay台湾は、OLIVE YOUNG店舗でのLINE Pay利用の実現やロッテ免税店経由のオンライン決済受け入れの追加などの提携を通じて、韓国におけるクロスボーダー受け入れを拡大した。この動きは、訪外旅行支出の取り込みを強化し、国際的な加盟店提携を持たない国内ウォレットへの競争圧力を高める。
- 2026年1月:JKOPayがXsolla Pay Stationに統合され、台湾市場に販売するグローバルなゲーム開発者およびパブリッシャー向けの決済オプションとしてJKOPayが追加された。これにより、国際決済アグリゲーター内でローカルウォレットのレールを提供することで、デジタル商品やサブスクリプションのコンバージョンが向上する。
台湾モバイル決済市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、スマートフォンまたはその他のモバイルデバイスを使用して台湾で実施されたモバイル決済取引から生み出される価値を対象としており、決済はアプリまたはウォレットを通じて起動・承認され、承認された決済基盤を通じて決済されるものを指します。
対象外の範囲:現金支払い、紙の商品券、およびモバイルによる起動ステップを伴わない純粋なカード対面取引は除外しています。
セグメンテーション概要
- 決済手段別
- プロンプトペイ/RTP送金
- モバイルウォレット(LINE Pay、JKOPay等)
- カードベースのモバイル決済
- キャリア課金/その他
- 取引チャネル別
- 店舗内POS
- Eコマース
- P2P送金
- 公共料金・政府支払い
- 越境/旅行者
- 決済タイプ別
- 近接決済
- リモート決済
- エンドユーザー産業別
- 小売・日用消費財
- 交通・モビリティ
- ホスピタリティ・観光
- 公共料金・通信
- ヘルスケア・教育
- その他のエンドユーザー産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、台湾における主要な決済基盤と普及シグナルをマッピングし、それらをモバイル決済フローにおける価値創造に結びつけることから始まりました。台湾の中央銀行、金融監督管理委員会、経済部、および人口、スマートフォン利用状況、小売売上高のトレンドを追跡するオープンデータセットなどのソースからの公開統計および開示情報を精査しました。
前提条件を現実的に保つため、ウォレットの拡大、加盟店の受け入れ状況、およびプロモーションの強度を把握するために、企業の年次報告書、投資家向け資料、および信頼性の高い地元ビジネス紙も活用しました。並行して、企業財務情報やニュースの有料サブスクリプション、および認証機能とウォレット機能の進化を把握するための特許データベースも参照しました。これらのデスクリサーチソースはあくまで例示的なものであり、データの収集、相互検証、および明確化のために他にも多数の文書を確認しています。
一次インタビューおよびサーベイ
台湾の決済プロバイダー、加盟店側ユーザー、金融機関、テクノロジースペシャリスト、および流通パートナーとのインタビューおよびサーベイにより、チャネル別のモバイル決済シェアの違いを明確にしています。回答者はまた、推計が確定される前に、平均取引金額、取引行動、および二次データのギャップについての確認も提供しています。
一次調査フィールドワーク回答の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:15% |
| 中位層:47% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:25% | マネージャー:53% |
市場規模算定と予測
規模算定は、台湾における決済活動を普及率および利用指標から再構築し、チャネル分割とウォレット普及率のインプットを通じてモバイル起動取引に絞り込むトップダウンアプローチに依拠しました。合計値を現実に即したものとするため、典型的な加盟店割引率の範囲のサンプリング、関連する場合のウォレット手数料率ロジックの活用、インタビュー対象者が説明したユースケース別の取引量の比較など、選択的なボトムアップ検証によって結果を裏付けました。
モデルで使用した主要インプットには、モバイル決済ユーザーの普及率、アクティブ利用頻度、平均取引金額、加盟店受け入れ密度、および店舗内QRまたはNFCとリモートアプリ内チェックアウト間の取引ミックスの変化が含まれます。直接的な分割が一貫して公表されていない場合は保守的な範囲を適用し、インタビューによる検証を通じてギャップが対応可能な価値を過大評価しないよう絞り込みました。
台湾の近期成長はプロモーションサイクル、規制ガイダンス、および加盟店オンボーディングのペースに敏感であるため、予測はシナリオ分析を用いて作成されました。各シナリオは、スマートフォン基盤の予想される変化、小売およびeコマース活動、ならびに予測期間中のインセンティブの正常化の見込みに対してストレステストが実施されました。
データ検証と更新サイクル
アウトプットは、報告されたモバイル決済普及統計、公開決済報告、および方向性を示すウォレット活動声明などの独立したシグナルと相互検証され、既知の市場イベントと一致しない前年比の急変がないかレビューされました。差異が生じた場合は前提条件を再検討し、変化がスコープ、チャネルミックス、または価格設定のいずれに起因するかを確認するために関連する回答者へのフォローアップ質問を実施しました。
承認前に、定義、通貨処理、および成長計算が時系列全体にわたって一貫していることを確認するため、モデルは複数のアナリストテップでレビューされます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前レビューが実施されます。
Mordor Intelligenceの台湾モバイル決済市場規模算定と他の公表推計との比較
台湾モバイル決済に関する公表数値は、各発行者が独自の方法で市場を定義し、何を価値として計上するかについて異なる前提を適用するため、しばしば異なります。差異は通常、推計がプロバイダー収益を反映しているか取引価値を反映しているか、店舗内利用とオンライン利用の分割方法、および政策や価格変更後に前提がどれだけ迅速に更新されるかによって生じます。
主なギャップは、取引価値方式の推計と収益方式の規模算定を混在させることから生じており、Mordor Intelligenceはモバイル起動決済フローに紐づく収益化された価値のみを計上し、加盟店と消費者が取引する全額のパススルー決済額を含めることを避けています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.68 ビリオン 米ドル(2026年) | |
| 業界調査出版社A | 0.65 ビリオン 米ドル(2024年) | 報告数値は異なる基準年に紐づいており、市場規模の定義(収益対取引価値)が明確に記載されていないため、収益化価値アプローチと比較した場合に数値が圧縮または拡大される可能性があります。 |
| デジタル決済出版社B | 34.53 ビリオン 米ドル(2024年) | この推計はfintechが可能にするモバイルPOS決済を対象としており、取引価値またはより広範なPOS決済プールに近いと考えられ、ウォレット主導の起動に紐づくモバイル決済収益よりも広い範囲を対象としています。 |
3つの数値にわたる乖離は、普及方向性に関する真の意見の相違よりも、スコープと測定方法の選択によって最もよく説明されます。定義を一貫して保ち、利用頻度、取引金額、チャネルミックスなどのインプットをインタビューを通じて検証することで、算出された市場価値は再現可能なステップに追跡可能となり、年度間の比較が容易になります。
レポートで回答される主要な質問
台湾モバイル決済市場の現在の規模と拡大スピードはどの程度ですか?
台湾モバイル決済市場規模は、2025年の0.56 ビリオン 米ドルから2026年には0.68 ビリオン 米ドルに拡大し、2031年までに1.83 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて21.89%のCAGRで成長する見込みす。
台湾において最も急速に成長している決済手段はどれですか?
バンキングアプリ内のリアルタイム口座間送金は、2031年にかけて22.73%のCAGRで成長し、モバイルウォレットとの差を徐々に縮めると予測されています。
台湾の消費者がモバイルウォレットを日常的に利用する動機は何ですか?
メトロおよびバス乗車のためのQRコードチケッティング、公共料金支払い統合、およびコンビニエンスストアでのロイヤルティポイント交換により、ウォレットが日常業務に組み込まれ、取引頻度が向上しています。
台湾にとって越境QRコード決済の受け入れが重要な理由は何ですか?
韓国のBC CardおよびビザのCloud-Based Paymentsとの提携により、旅行者が自国ウォレットで支払えるようになり、地元加盟店への資金が即座に決済されることで訪問者の消費が促進されます。
主要都市以外でのモバイル決済普及を制限する課題は何ですか?
農村部ではQRコード端末が少なく、高齢者人口が依然として現金を好むため、全国的なインターネットカバレッジと政府のインセンティブにもかかわらず普及が遅れています。