
スウェーデン高級住宅不動産市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 6.78 十億米ドル |
| 市場規模 (2026) | 7.35 十億米ドル |
| 市場規模 (2031) | 11.03 十億米ドル |
| Growth Rate (2026 - 2031) | 8.46 % |
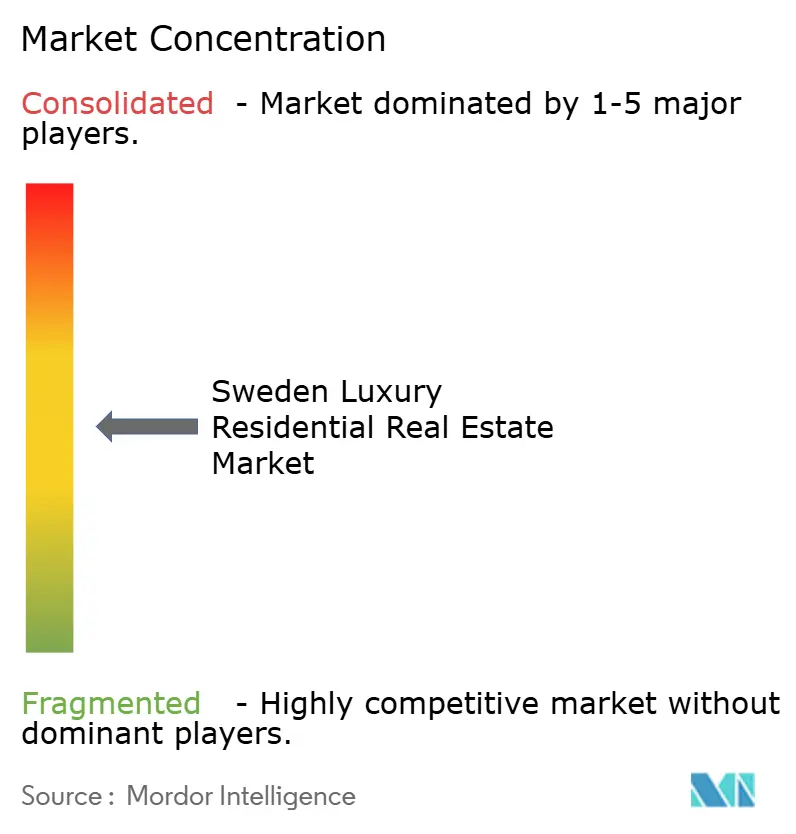
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスウェーデン高級住宅不動産市場分析
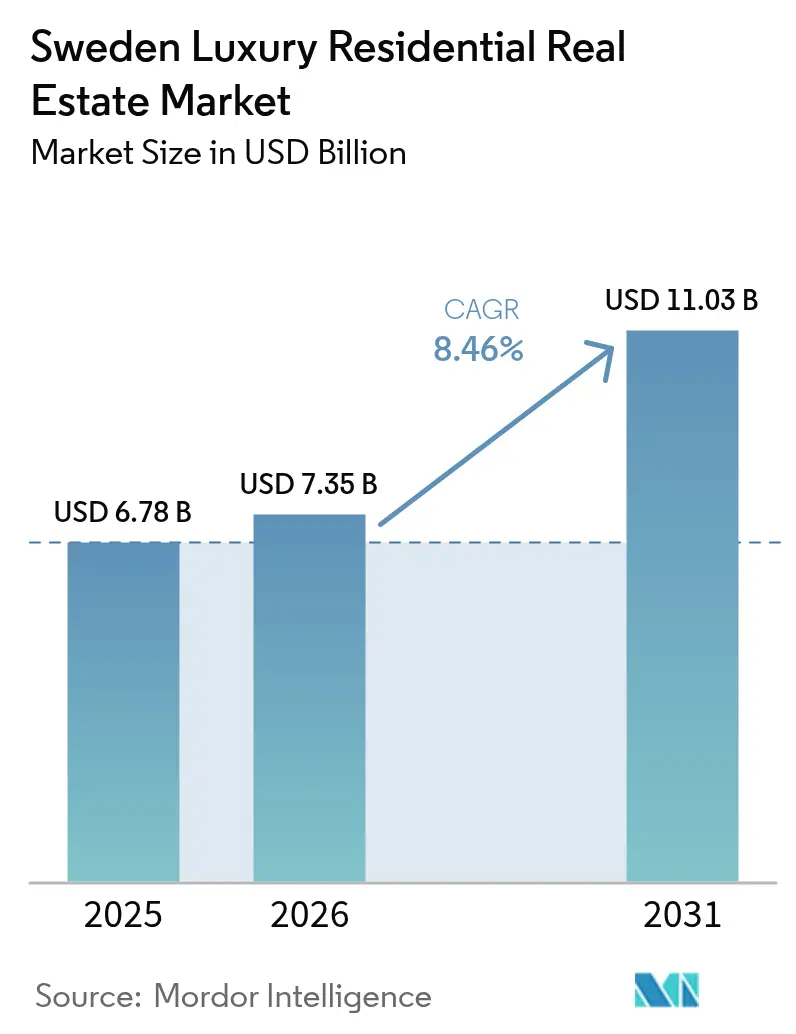
スウェーデン高級住宅不動産市場規模は2025年にUSD 67.8億と評価され、2026年のUSD 73.5億から2031年にはUSD 110.3億に達すると推計されており、予測期間(2026年〜2031年)においてCAGR 8.46%で成長する見通しです。この上昇傾向は、スウェーデンの優良住宅を安全資産ヘッジおよびクローナ割安な価値保全手段とみなす超富裕層(UHNW)バイヤーからの強固な資金流入を反映しています。為替レートの優位性、緩和的な金融政策、および透明性の高い法的枠組みが総合的に需要を押し上げ、新規供給が追いつかない速度で市場拡大が続いています。デベロッパーはゾーニング上の障壁に直面し続けていますが、機関投資家は収益を生む賃貸フォーマットに新規資本を投入し、予測可能な利回りの確保を図る一方、国内世帯は直接所有を通じて資産を保全しています。供給逼迫、デジタル化の深化、ウェルネスへの高まる期待がスウェーデン高級住宅不動産市場における価格上昇と製品革新の肥沃な土台を提供しています。
レポートの主要ポイント
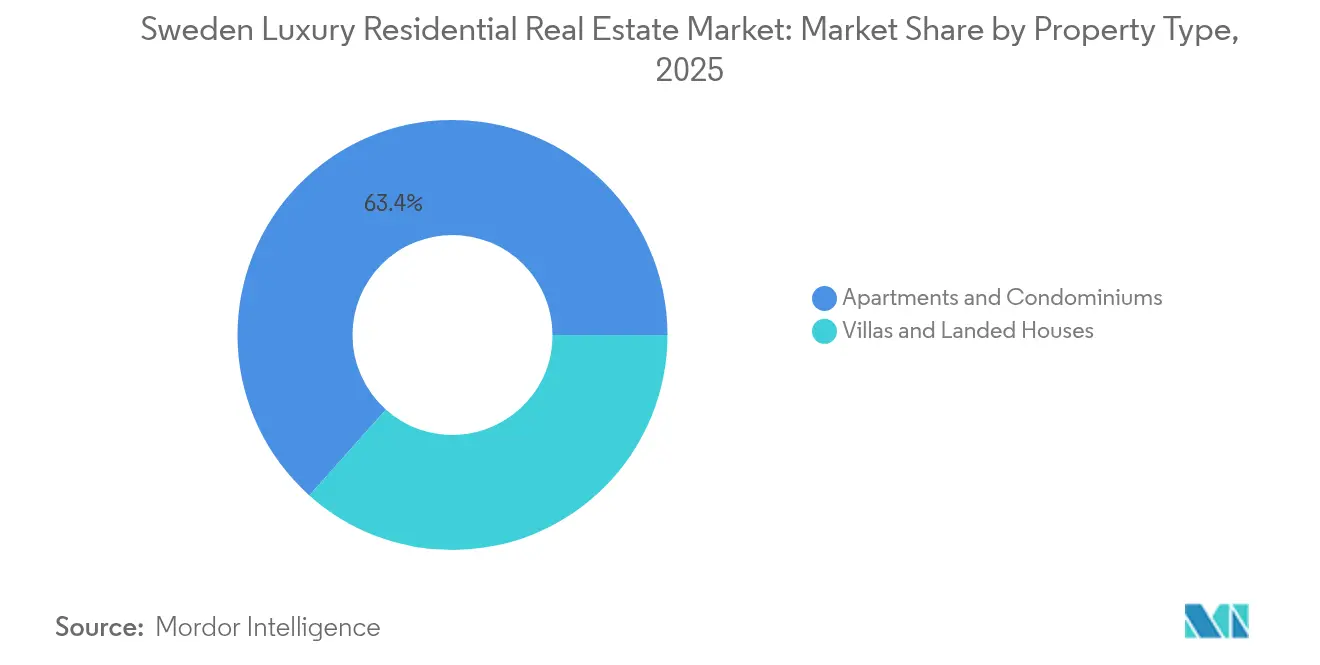
- 物件タイプ別では、アパート・コンドミニアムが2025年のスウェーデン高級住宅不動産市場収益シェアの63.40%を占め首位となっています。ヴィラ・一戸建て住宅のスウェーデン高級住宅不動産市場は、2026年〜2031年にかけてCAGR 8.72%で拡大する見込みです。
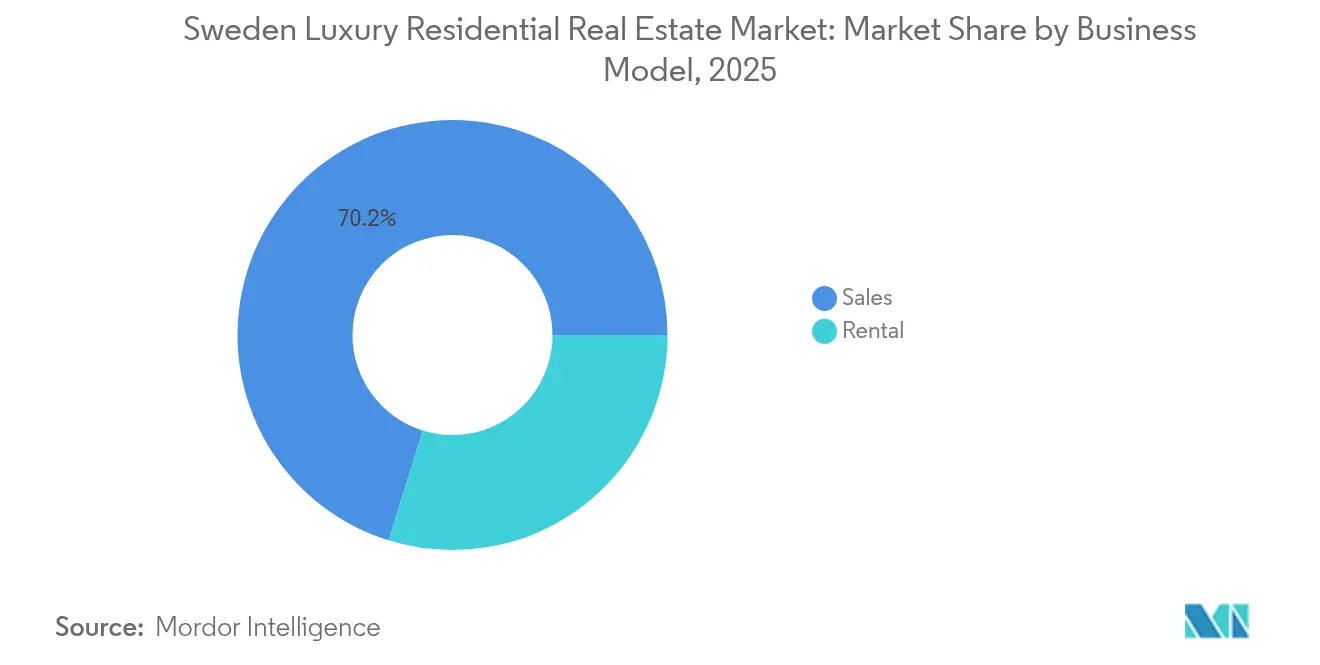
- ビジネスモデル別では、売買取引が2025年のスウェーデン高級住宅不動産市場シェアの70.20%を占めています。賃貸のスウェーデン高級住宅不動産市場は、2026年〜2031年にかけてCAGR 9.35%で拡大しています。
- 販売方式別では、二次取引が2025年のスウェーデン高級住宅不動産市場規模の58.30%を占めています。新築物件に関するスウェーデン高級住宅不動産市場は、2026年〜2031年にかけてCAGR 8.93%で成長する見込みです。
- 地域別では、ストックホルムが2025年の国内総価値においてスウェーデン高級住宅不動産市場の45.60%を占め首位となっています。マルメのスウェーデン高級住宅不動産市場は、2026年〜2031年にかけてCAGR 9.58%と最も高い成長率を示している都市です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スウェーデン高級住宅不動産市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 強固な UHNW資金流入とスウェーデンの安全資産としての魅力 | +2.1% | ストックホルム、 ヨーテボリ | 長期 (4年以上) |
| 負/低実質金利が実物資産配分を促進 | +1.8% | 全国規模、 大都市圏に集中 | 中期 (2〜4年) |
| クローナ割安を求めるEUおよびイギリスのバイヤーによるセカンドホーム需要 | +1.2% | 沿岸地域、 群島、スキーリゾート | 短期 (2年以下) |
| 暗号資産による資産投入を可能にするトークン化不動産プラットフォーム | +0.9% | ストックホルム およびヨーテボリのテックコリドー | 中期 (2〜4年) |
| ウェルネス中心の 「健康的な住まい」がプレミアムを獲得 | +0.7% | 都市中心部と 高級郊外プロジェクト | 長期 (4年以上) |
| ストックホルムの テック人材ブームが高級住宅需要を押し上げ | +0.6% | ストックホルム 広域圏 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
強固なUHNW資金流入とスウェーデンの安全資産としての魅力
スウェーデンの中立的外交政策、盤石な法的機関、AAAの信用格付けが、不安定な金融資産から資本を移したいUHNWファミリーを引き続き引き寄せています。セカンドホームの外国人所有は2024年に6.3%増加し、購入はストックホルムの群島の島々とヨーテボリのウォーターフロントに集中しており、トロフィー資産のほぼすべてがキャッシュで取引されています。低固定資産税と外国人購入者制限のなさが参入を障壁なきものとし、スウェーデン高級住宅不動産市場を好まれる分散投資先としています。このレバレッジを使わない資本流入は価格サイクルを安定させ、上位四分位の流動性を高め、国内入札者のハードルを引き上げています。その結果生まれるグローバル需要の深さが、国内サイクルが軟化した場合でも長期的な価格上昇の見通しを支えています。
負/低実質金利が実物資産配分を促進
リクスバンクは政策金利を4.0%から3.75%に引き下げ、さらなる利下げを示唆しており、住宅価格インフレを考慮すると実質金利はマイナスのままとなっています。裕福なスウェーデン人はSEK 16兆(USD 1.5兆)相当の金融資産を保有しており、家計借入の約79%がすでに住宅に向けられています。安価なレバレッジにより国内バイヤーは投資規模を拡大できる一方、外国人投資家は金利スプレッドとクローナ安の両方を活用して優れた利回りを確保しています。この姿勢が資産評価を高め、供給が補充される速度より速く吸収を促し、スウェーデン高級住宅不動産市場の複利成長を育んでいます。
クローナ割安を求めるEUおよびイギリスのバイヤーによるセカンドホーム需要
クローナは2022年以降ユーロに対して13%下落しており、欧州および英国のバイヤーがスカンジナビアのライフスタイル資産を実質的な割引で取得できる機会を生み出しています。ブレグジット後の英国住宅市場の見通しに不満を持つ多くの資金豊富な世帯がスウェーデンの海岸・スキーエリアに目を向け、ステッカー価格が歴史的なピークを下回っているエリアを狙っています。通貨裁定購入は短期賃貸セグメントにも波及し、スウェーデンの拡大する観光パイプラインに高利回り在庫を供給しています。この国境を越えた旺盛な需要が国内取引の低迷期に流動性を注入し、スウェーデン高級住宅不動産市場の高級物件価格を安定させています。
暗号資産による資産投入を可能にするトークン化不動産プラットフォーム
ストックホルムのフィンテックシーンは、高級住宅を分割所有化して暗号通貨で決済するブロックチェーン取引所を育成しています。初期段階のプラットフォームは、賃貸利回りと流動性がトークン化構造を正当化する優良地区を対象としており、従来は機関投資家のみがアクセスできたセグメントを開放しています。進歩的な規制当局と最先端のデジタルインフラにより、スウェーデンはヨーロッパで最も準拠したトークン化を実施しやすい場所の一つとなっています。暗号資産がコンプライアントな実物資産エクスポージャーを求めるにつれて、トークン取引のシェアが拡大し、スウェーデン高級住宅不動産市場全体で透明性が高まり、クロージング時間が短縮されることが期待されています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 中核都市における 開発可能地の希少性と厳しいゾーニング | -1.4% | ストックホルム、 ヨーテボリ、マルメ都市中核部 | 長期 (4年以上) |
| 歴史的建築物の より厳しいエネルギー効率改修の設備投資 | -0.8% | 全国の 歴史的地区 | 中期 (2〜4年) |
| 気候リスクに起因する 沿岸資産の保険料急騰 | -0.6% | 群島および その他のウォーターフロントゾーン | 長期 (4年以上) |
| 建設業界の 倒産による供給側の逼迫 | -0.5% | 全国規模、 主要都市圏で深刻 | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
中核都市における開発可能地の希少性と厳しいゾーニング
地理的制約と歴史的建築物の多い地区が、スウェーデンの主要3都市で現実的に建設できる新規高級住宅の量を制限しています。開発計画の承認には長期間の協議が必要であり、最低敷地面積や建物高さ制限が高密度化を妨げています。供給不足が再販プレミアムを固定化する一方で、取引速度を抑制し、成熟したエンクレーブで価格が届かないバイヤーを市場から排除しています[1]Karin Wanngård、「詳細計画統計2025年」、ストックホルム市、start.stockholm。その純粋な効果は、スウェーデン高級住宅不動産市場の全体的な吸収と長期的な拡大に対する構造的な重荷となっています。
歴史的建築物に対するより厳しいエネルギー効率改修コスト
スウェーデンの気候戦略により、2000年以前の建物の所有者は特にランドマークエリアにおいて、大規模な断熱材、換気、再生可能エネルギーへのアップグレードの実施が義務付けられています。保護されたファサードの改修により取得予算が15〜25%増加する場合があり、ターンキーの効率性を好む一部の国境を越えたバイヤーを躊躇させています。コンプライアンスが設備投資を増大させ改修サイクルを長引かせ、CAGR軌道を押し下げています[2]Anders Sjelvgren、「既存建物のエネルギー効率基準2025年」、ボーベルケット、boverket.se。ただし、歴史的な魅力と低い運用コストの組み合わせに成功した資産は、しばしば相当な価格プレミアムを達成し、スウェーデン高級住宅不動産市場における当初の抑制要因の一部を相殺しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:アパートが都市の高級需要を牽引
アパート・コンドミニアムは、管理の手間が少なく中心部に立地し、コンシェルジュサービスを備えた資産をグローバル投資家が好む傾向から、2025年の取引高の63.40%を占めています。エステルマルム、セーデルマルム、ヴァサスタンのセカンダリー物件は、流動的な再販チャネルと堅調な家具付き賃貸利回りに支えられ、迅速に取引されています。デベロッパーは新規在庫を差別化するためにアメニティパッケージをエスカレートさせており、フィットネススタジオ、共有ルーフトップガーデン、EV対応駐車場を中層階設計に組み込んでいます。外国人バイヤーはスウェーデンのコンドミニアム組合の即時利用可能性と分かりやすいガバナンスを好んでおり、信用状況が引き締まった場合でも持続的な需要につながっています。ヴィラおよび一戸建て住宅は金額的にはより小さなセグメントですが、プライバシーを求めるエグゼクティブと資金豊富なEUバイヤーが沿岸・群島の別荘を追求することから、CAGR 8.72%と最も高い成長率を示しています。リジンゲ島、ジュールスホルム、ザルツショーバーデン周辺の大型土地区画は、新規供給を抑制するゾーニング規制によりトレンドを上回るプレミアムを実現しています。建設能力が回復すれば、スウェーデン高級住宅不動産市場シェアにおけるヴィラの割合は2031年までに39.50%に近づく可能性があります。規模を拡大する家族はハイブリッドワーキングレイアウト、バイオフィリックデザイン、庭園スペースを求め、高純資産の外国人は海岸部の邸宅を長期的な資本保全手段および季節の余暇拠点として活用しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご覧いただけます


ビジネスモデル別:所有権が優位だが賃貸が加速
UHNW バイヤーが資産保全とライフスタイルの確実性のために直接所有を選ぶ傾向から、売買が市場活動の70.20%を占め依然として優位となっています。クローナ連動割引と薄い取引コストの摩擦に支えられ、上位層ではレバレッジをキャッシュが引き続き置き換えています。ブローカーはオフマーケット取引の急増を報告しており、スウェーデン高級住宅不動産市場の売買取引においてより深い流動性と高いプライバシーへの需要を示しています。デベロッパーはターンキー仕上げに注力し、バイヤー側の改修負担を軽減し、競争の激しいパイプライン内でのクロージングを加速させています。一方、賃貸フォーマットは予測可能なキャッシュフローを求める機関資本により、CAGR 9.35%を達成しています。フレミングスベリやハーガスタデンなどの新興サブマーケット周辺のビルド・トゥ・レント(BTR)キャンパスは、テックセクターの人材と企業駐在員を吸収し、ホテルグレードのサービスとフレックス賃貸期間を提供しています。トークン化とコリビングのハイブリッドが、所有よりも流動性を重視する若い専門家へのアクセスをさらに拡大しています。高級ランドロードは、従来の在庫に対して厳格な家賃規制が適用される都市において、グロス利回りのプレミアムを達成しており、スウェーデン高級住宅不動産市場においてリスク調整後リターンの強固なスタックを支えています。
注記: 全セグメントのセグメントシェアはレポート購入後にご覧いただけます
販売方式別:セカンダリー資産がリード
歴史的に重要なアパートやヴィラが超富裕層の間で売買されることから、再販住宅が2025年の取引フローの58.30%を占めています。これらの物件は比類なきウォーターフロントまたは歴史的なフットプリントを持ち、希少性が平方フィートあたりの価格を押し上げています。スウェーデン高級住宅不動産市場シェアのうちセカンダリー物件に紐づく部分は、ゾーニングと環境影響評価が新規プロジェクトのパイプラインを制限するため、わずかに低下しつつも優位を保ち続けるでしょう。高解像度バーチャルツアーとデータ豊富なレポーティングによりマーケティングサイクルが短縮され、グローバルな入札者が広範な現地視察なしに意思決定できるようになっています。一次販売、すなわち新築物件在庫は、ウェルネス技術、ESG認証、スマートホームプラットフォームを当初から組み込むデベロッパーにより、2031年までにCAGR 8.93%で成長すると見込まれています。ミルヨービッグナードシルバー以上の認証が基準となりつつあり、バイヤーはオンサイトの太陽光発電、グレイウォーターリサイクル、パッシブハウスエンベロープに対してプレミアムを支払っています。建設業界の倒産が新規プロジェクトの着工を遅らせており、労働力と資材の制約が解消されるまで、スウェーデン高級住宅不動産市場における新築住宅は制約された状態が続くことが見込まれます。
地域分析
ストックホルムは2025年価値の45.60%を占め、国内高級需要の中核を担っています。同市は金融サービスの規模と、2024年だけで5社のユニコーンを生み出した活発なスタートアップエコシステムを融合させ、キャッシュを選ぶ新世代のバイヤーを豊かにしています。ジュルゴーデン、スケップスホルメン、フィェーデルホルマルナなどの優良島嶼ではトロフィーマンションがますます希少化する中、記録的な価格が実現されています。賃貸面では、エグゼクティブ向け移転パッケージが高仕様フラットの二桁台の年間成長を支えており、この傾向がスウェーデン高級住宅不動産市場内のランドロードの収入を安定させています。
マルメはÖresundブリッジを通じた国境を越えた移動性によりデンマークおよびヨーロッパ大陸の資金を引き付け、CAGR 9.58%と最も高い成長率を記録しています。メディコン・ヴィレッジとヴェストラ・ハムネンのエコ地区における旺盛なライフサイエンスクラスターが、EUタクソノミー規則に沿ったESG DNAを新規高級物件に組み込んでいます。地熱暖房システムを備えたウォーターフロントのペントハウスは、平方フィートあたりUSD 1,200を超えることが多く、ストックホルムとの歴史的な価格差を縮めています。鉄道接続の改善がマルメをパン・ノルディックのエグゼクティブ行程にさらに組み込み、スウェーデン高級住宅不動産市場の国内需要を超えた集客範囲を拡大するでしょう。
ヨーテボリとウプサラは補完的な役割を担っています。ヨーテボリでは、ボルボ・グループ、ノースボルト、SKFのCスイートエグゼクティブが独自の港湾都市の商業と群島のレジャーを融合したライフスタイルを見出しています。エングゴーデンやホーヴァスなどのサブマーケットは、バイヤーが都市へのアクセスと自然の調和のとれたバランスを求めるため、安定性を享受しています。ウプサラの高級セクターは、500年の歴史を持つ大学を核とした文化的魅力と学術的威信に支えられています。バイオテクハブから徒歩圏内の19世紀の改修されたタウンハウスは活発に取引され、教授やグローバルな研究開発エグゼクティブの関心を集めています。両都市はスウェーデン高級住宅不動産市場内で地理的な参加を広げ、分散投資の経路を追加しています。
規制環境
スウェーデンの高級住宅開発およびリノベーションは、計画建築法(PBL, 2012:546)のもとで行われており、自治体が詳細計画と建築許可を管理し、国家住宅建築計画委員会(Boverket)が国の建築規則とガイダンスを定めている。Boverketは、従来のBBRおよびEKS規定の後継となる新たな建築規則の規制構造を発表し、これは2025年7月1日に施行された。旧規則の使用を認める移行期間は2026年6月30日まで続いたため、2026年はプロジェクトの設計、文書化、承認における重要なコンプライアンス見直しの節目として機能する。
既存および新築の高級住宅ストックについては、実務上の規制圧力は住居の適合性および技術的特性(BFS 2024:11を含む)に関する性能要件に集中している。また、より広範なEU政策の方向性に沿ったエネルギーおよびシステムに関する要求も厳格化している。Boverketは、2026年10月1日に施行予定の新たなエネルギー管理規制を示しており、これにより高級新築物件における事前のエンジニアリング選択の必要性が高まり、また、遺産価値のある物件やプライムな二次資産に対するより深いレトロフィット計画の必要性も高まっている。こうした物件では、プレミアム価格が保護された特性と近代的な性能とのバランスに依存している。
バリューチェーン分析
スウェーデンの高級住宅不動産のバリューチェーンは、自治体の詳細計画や建築許可を含む用地調達と計画から始まる。次に、上場および非上場デベロッパーによる開発・プロジェクト管理、専門的な設計・エンジニアリング(建築、設備、サステナビリティやエネルギーコンサルタント)、そしてゼネコンおよび下請け業者による建設実施へと移行する。商業化は、グローバルフランチャイズとスウェーデンのブティックを含む仲介業者ネットワークやブランド化された高級仲介業者を通じて行われ、資金調達には、特にプレミアム賃貸やビルド・トゥ・レント形態において、国内銀行、プライベートウェルス、機関投資家資本が関与する。継続的な運営には、不動産管理・コンシェルジュサービス、および省エネアップグレードやウェルネス主導のリノベーションを支援するレトロフィット業者が含まれる。
ボトルネックは、上流では権利確定のリードタイム、下流では建設能力や下請け業者の運転資金の availability に現れる傾向がある。これにより、代替的なサプライチェーンファイナンスツールとより厳格な調達の重要性が高まっている。最近のグレーターストックホルムでのプロジェクト活動は、これらの制約がパイプラインをどのように形作っているかを示している。Wallinは2026年6月に、Parkstaden Arstafaltet内のMargoプロジェクト(110ユニット)について最初の建築許可申請を提出し、Sveafastigheterは2026年6月にSpangaのHedvigプロジェクト(127ユニット)の建設を開始した。Fabegeの子会社であるBirger Bostadは、2026年7月にHaga Norraで132ユニットの生産を開始し、複数の完成が2028年前後に集中している。これらの動きは、許可処理、施工業者の availability、段階的な地区開発が、ストックホルムの最も需要の高いサブマーケットにおける新規プレミアム隣接供給の主要な推進要因であることを示している。
競合環境
分散化はスウェーデン高級住宅不動産市場の競争力の特徴であり続けています。Sotheby's International Realty、Christie's International Real Estate、Engel & Völkersなどの国際フランチャイズはストックホルムと沿岸のトロフィーニッチにリソースを投じていますが、いずれも国内シェアで二桁台を超える企業はありません。Fantastic Frank、ESNYやBjurfors Premiumなどのスウェーデン系ブティックは、超ローカルなデータ、スカンジナビアンデザインの美学、キュレーションされたデジタルストーリーテリングを活用して、秘密保持を重視する顧客を獲得しています。テクノロジーが主要な競争の場となっており、バーチャルリアリティによるウォークスルー、ブロックチェーンエスクロー、AI支援による評価エンジン、ホワイトラベルのトークン化ソリューションが混雑した分野でブローカーを差別化しています。
デベロッパーは垂直サービスを統合し、ブランド体験の包括的な管理を維持するために社内ブローカレッジおよびアセットマネジメント部門を設立しています。機関投資家はブランデッドレジデンス概念と長期リース区分所有を通じて売買スペースに参入する一方、プロップテックスタートアップは若い富裕層に即時購入オファーや共同投資クラブを提供しています。パートナーシップが拡大しており、JLLの国境を越えたアドバイザリー、EQTのBTRの展開、ボーベルケットの許可簡素化が、それぞれ資本投入または承認の摩擦を低下させ、スウェーデン高級住宅不動産市場の洗練度の上限を引き上げています。
スケールへの障壁は依然として存在しています。ゾーニングの不均一性、契約における言語的ニュアンス、超ローカルなバイヤー文化が、通常単一の全国チャンピオンを生み出すネットワーク効果を妨げています。その結果、上位5社の仲介業者は依然として取引価値の35%未満を支配しています。この状況は、専門的なアドバイザーにとって手数料マージンを健全に保ちながら、顧客獲得とリテンションにおける継続的な革新を促しています。スカンジナビアの真正性とグローバルなリーチを組み合わせたエコシステム参加者が、スウェーデン高級住宅不動産市場で最も迅速にシェアを拡大できるでしょう。
スウェーデン高級住宅不動産業界リーダー
Sotheby's International Realty Sweden
Skeppsholmen Sotheby's
Eklund Stockholm New York (ESNY)
Bjurfors Premium
Svensk Fastighetsförmedling Luxury
- *免責事項:主要選手の並び順不同

市場機会と将来展望
規制および技術の変化は、プレミアム新築およびリノベーション主導戦略のより明確な実行経路を生み出している。旧規則が2026年6月30日までしか使用できなかったBoverketの移行後の建築規則フレームワークは、2026年10月1日に予定されているエネルギー管理規制とともに、性能を文書化し、コンプライアンスに準拠した技術的解決策を提供し、ESGグレードの仕様を高級提案の一部としてパッケージ化できるデベロッパーや所有者に競争力学を移行させている。許可の面では、政府は2026年3月にProp. 2025/26:180を公表し、建物改修に関する規則の近代化と簡素化を図った。また、2026年6月の法案照会では、特定の住宅増築に対する建築許可要件の明確化が提案された。これにより、遺産保護の制約と省エネアップグレードが重なる場合の高価値リノベーションの範囲設定がより予測可能になる。
取引のデジタル化も短期的な機会であり、検索やマーケティングの摩擦を減らし、遠隔・国境を越えた需要に対する買主の信頼を支えるためである。2026年、Hemnetは統合アプリをChatGPTに導入し、ユーザーが物件掲載上で直接インテリアのアップグレードを可視化できるAIベースの画像ツールを開始した。これは、データが充実したデジタル支援型の購買体験への移行を強化するものであり、質の高いプレゼンテーション資産を持つプレミアム仲介業者や売主に有利に働く可能性がある。市場背景で説明されたトークン化への関心と併せて、これらのプラットフォームおよびプロセスの変化は、高級専門の仲介業者やデベロッパーが、より速い資格審査、より説得力のあるデジタルストーリーテリング、建物性能やリノベーション可能性のより良い文書化によって差別化する余地を生み出している。
最近の業界動向
- 2026年7月:Fabegeは子会社Birger Bostadを通じて、ストックホルムのHaga Norraで132戸の住宅ユニットの生産を開始し、完成は2028年を予定している。このプロジェクトは、権利確定や建設の制約が新規供給を制限しているコアなプレミアム集客圏において、目に見えるパイプラインの深さを追加する。また、不均一な建設サイクルの中で施工業者の能力を確保し、プロジェクトを前進させる上で、大規模で資本力のあるデベロッパーの役割を強化するものである。
- 2026年6月:Skeppsholmen Sotheby's International Realtyは、ストックホルムのプレミアムセグメントにおける継続的な活動を報告し、今四半期は複数の高価値掲載が仲介チャネルを通じて動いた。この実績は、トップティア市場における流動性を強調し、高級取引に対する仲介プラットフォームのリーチを強化するものである。
- 2025年5月:ストックホルム市は、迅速承認により1か月間で1,790件の高級不動産取引を可能にした官民連携フレームワークを展開した。この動きは、タイミングと確実性が価格決定力を左右する供給が厳しいサブマーケットにおいて、自治体のプロセス変更がスループットを加速できることを示した。承認の迅速化は、プレミアムリノベーションや再配置を目指すデベロッパーや投資家にとって、プロジェクトの実現可能性も改善する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、スウェーデンにおける高級住宅物件の価値として定義され、住宅は人が居住するために建てられ、立地、建築品質、高級アメニティによってプレミアムとして位置付けられ、それが取引価格に反映される。
対象範囲の除外:商業不動産、住宅ユニットを含まない純粋な土地取引、およびモデルで使用される高級価格・仕様のしきい値を満たさない非高級のマス住宅取引を除外する。
セグメンテーション概要
- 物件タイプ別
- アパート・コンドミニアム
- ヴィラ・一戸建て住宅
- ビジネスモデル別
- 売買
- 賃貸
- 販売方式別
- 一次販売(新築)
- 二次販売(再販)
- 都市別
- ストックホルム
- ヨーテボリ
- マルメ
- ウプサラ
- その他都市
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の境界を設定し、スウェーデンの住宅活動、価格、資金調達条件に関する基礎的な時系列データを構築するために使用された。スウェーデン統計局(SCB)の住宅・人口統計表、政策金利や家庭の借入に関するスウェーデン国立銀行(Sveriges Riksbank)の刊行物、ユーロスタットの住宅価格指標、不動産・所有権移転関連の参照資料としてのスウェーデン地図・地籍・土地登記局(Lantmateriet)などの公的・公式資料を検討した。また、供給の追加やプライムな立地周辺の制約を説明するのに役立つため、自治体の計画ポータルや、可能な場合は国の建築・住宅関連発表も使用した。
これらの指標を市場モデルに変換するため、上場デベロッパーや不動産グループの年次報告書や投資家向け説明資料、信頼できる仲介業者団体のコメント、ストックホルムや他の主要都市における取引動向に関する信頼できる報道など、一般的な二次資料を追加した。有料データベースの購読は、企業財務やインテリジェンス、および買主の心理を変化させ得る主要プロジェクトの発表、資金調達の変化、政策の更新を追跡するのに役立つニュースおよび財務スクリーニングのために選択的に使用された。上記に列挙したソースは例示にすぎず、調査中のデータ収集、検証、明確化のために他にも多数の参照資料が使用された。
一次インタビューと調査
一次インタビューと短時間の調査は、仲介業界のリーダー、デベロッパー、不動産アドバイザー、取引フローを把握する一部の資金調達・法律専門家を含む、高級住宅取引および開発に近い関係者を対象に実施された。これらの議論は、都市および物件タイプ別にスウェーデンで「高級」がどのように適用されているかを確認し、その後、割引、市場滞留期間、買主構成、モルゲージレートの変動が及ぼす実際的な影響に関する仮定を検証するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | 経営幹部(CXO):15% |
| ミドルティア:52% | 機能/事業部門リーダー:37% |
| 小規模企業:17% | マネージャー:48% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップを組み合わせたロジックを用いて構築されており、総計はスウェーデンの住宅活動に基づいて固定され、その後、市場で観察可能な価格・数量チェックを通じて検証される。トップダウン構築では、都市レベルの取引パターンと価格指標を用いて高級需要プールを再構築し、それを高級シェアと高級住宅の一般的な取引価値を適用することで価値に変換した。この構造を設定した後、サンプル抽出された高級物件の掲載・成約、仲介業者との取引件数のチャネルチェック、詳細が公開されているプレミアムプロジェクト発表の妥当性ロールアップなど、選択的なボトムアップ近似を用いて裏付けを行った。
主要都市別の高級住宅の平方メートル当たり価格、取引量と回転率、在庫の逼迫度と市場滞留期間、モルゲージレートと信用availabilityの変化、チケットサイズが異なるためアパートとヴィラの構成比など、いくつかの入力は特に大きな影響を持ち、頻繁に更新された。小規模都市で直接的な観測が薄い場合は、比較可能な都市市場から代理比率を適用し、インタビューのフィードバックを用いて調整することで、過度に精密な仮定でギャップを埋めないようにした。
予測は、金利経路、家計所得予想、供給提供のタイミングを現実的な範囲内で変化させたシナリオ分析を用いて実施され、一次回答者が今後数年間で妥当と考える範囲と整合させた。最終的な軌道は、これらの入力全体で最も整合性のあるシナリオを反映しており、主要変数が変化した際に何が動いたかを利用者が確認できるよう追跡可能性を保持している。
データ検証と更新サイクル
検証は複数の層で行われ、単一のデータ系列が最終的な数値を決定することはなかった。モデルの出力は、価格指数の方向性、取引動向に関する仲介業者のコメント、モルゲージレートの変動、掲載供給の観察された変化などの独立した指標と照合され、不整合は承認前に調査された。
都市や物件タイプ別に大きな差異が現れた場合は、仮定を再確認し、必要に応じて市場参加者に再度連絡し、その変化が実際の市場変動なのか、データにおけるタイミングの影響なのかを確認した。数式、単位の整合性、年次比較の妥当性チェックについて、第二の分析者によるレビューが実施された。レポートは年次で更新され、重要な事象が発生した場合は中間更新が行われ、クライアントが最新の情報を受け取れるよう、納品前に最終スキャンが実施される。
Mordor Intelligenceのスウェーデン高級住宅不動産市場規模算定と他の公開推定値との比較
高級住宅不動産の市場規模が発表元によって異なるのは通常のことであり、これは発表元が何を「高級」とみなすか、どの都市に重点を置くか、取引、掲載、あるいはプレミアム住宅に関連するより広範な不動産活動を規模算定の対象とするかについて必ずしも一致しないためである。タイミングも重要であり、スウェーデンの住宅需要はモルゲージレート、信用条件、買主の心理の変化に応じて急速に変化しうる。
都市別の取引スピードと市場滞留期間を確認し、SEKからUSDへの換算タイミングを更新し、明確な高級価格しきい値を適用することで、Mordor Intelligenceは、一般的な不動産サービスや高価値住宅ストック全体を混同することなく、スウェーデンの高級住宅取引に紐づけた数値を維持している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.78 B (2025) | |
| 業界アナリストブリーフA | USD 13.40 B (2024) | この推定値は、市場をより広範な高級住宅セグメントの価値として扱っているようであり、高級取引をより広範なプレミアム価格帯と組み合わせている可能性があり、より強い価格形成期を反映している可能性のある異なる基準年に基づいている。 |
| 不動産サービストラッカーB | USD 34.70 B (2025) | この数値は、仲介サービスや一般的な不動産事業を含む可能性のある広範な不動産活動の定義に近く、高級住宅不動産の取引価値に限定されていない。 |
3つの数値の差異の主な要因は、対象範囲の境界と何が測定されているか、つまり取引のみか、より広範な高級ストック価値か、またはセクターに関連する不動産活動であるかという点である。当社は、各年を観察可能な価格・需要指標に結び付け、シリーズを確定する前に現地市場のフィードバックを通じて最も影響の大きい仮定を確認することで、最終的な総計の再現性を維持している。


レポートで回答される主要な質問
スウェーデン高級住宅不動産市場の現在の評価額はいくらですか?
市場は2026年にUSD 73.5億と評価されており、CAGR 8.46%で2031年までにUSD 110.3億に成長すると予測されています。
スウェーデンのどの都市が高級住宅価値で最大のシェアを持っていますか?
ストックホルムは2025年の国内取引高の45.60%を占め首位となっており、同国の金融・テクノロジーセンターとしての役割を反映しています。
高級バイヤーにはアパートとヴィラのどちらが人気ですか?
アパートが都市の利便性から63.40%のシェアで優位を占め、ヴィラはライフスタイルとプライバシーのニーズに牽引されてCAGR 8.72%と最も高い成長率を示しています。
金利は高級不動産需要にどのような影響を与えていますか?
マイナスの実質金利と予想される金融緩和が資金調達コストを低下させ、国内外の投資家を優良住宅のような実物資産に向かわせています。
トークン化はスウェーデンの高級不動産市場においてどのような役割を果たしていますか?
ブロックチェーンベースのプラットフォームが高級住宅の分割所有化を可能にし、暗号通貨投資家がコンプライアントな不動産にアクセスできるようにし、セグメントに流動性を追加しています。
なぜマルメは高成長の高級市場と見なされていますか?
Öresundブリッジを通じた強固な国境を越えた接続性と持続可能なウォーターフロント開発が、2031年までにCAGR 9.58%のマルメをポジショニングしています。
最終更新日:



