
外科用縫合糸市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
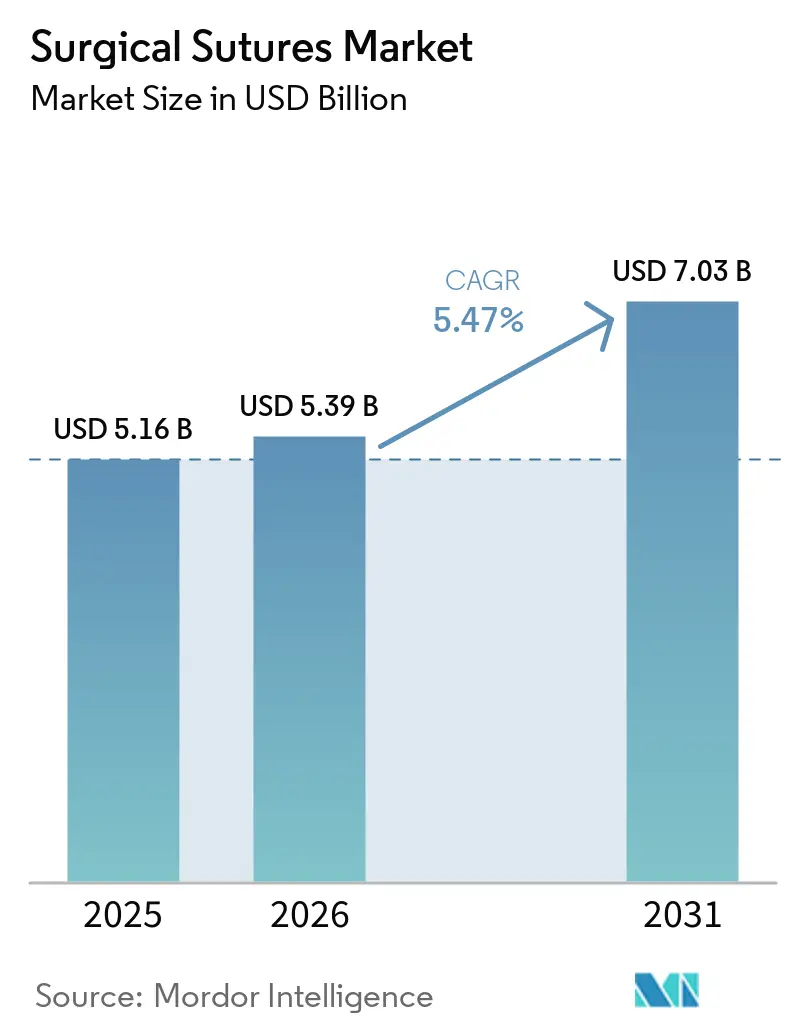
| 市場規模 (2026) | 5.39 十億米ドル |
| 市場規模 (2031) | 7.03 十億米ドル |
| 成長率 (2026 - 2031) | 5.47 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
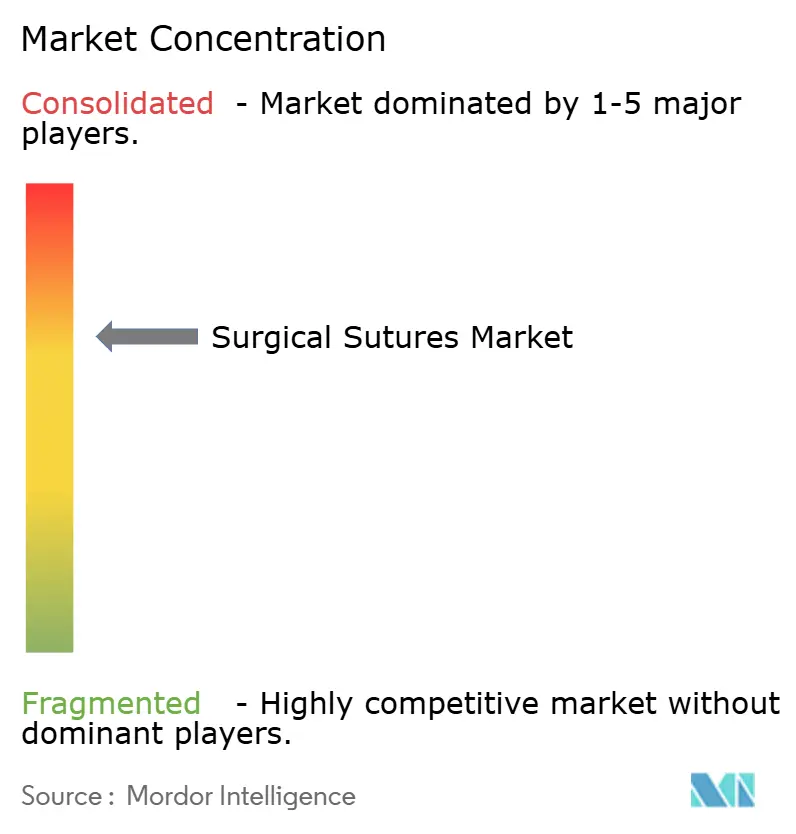
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる外科用縫合糸市場分析
外科用縫合糸市場の規模は、2025年の51億6,000万米ドルから2026年には53億9,000万米ドルに増加し、2031年までに70億3,000万米ドルに達する見込みで、2026年〜2031年にかけてCAGR 5.47%で成長します。
市場の成長は、病院および外来手術センターが吸収性・抗菌コーティング・速吸収性フィラメントを採用し、感染モニタリングコストの削減と手術室の回転時間短縮を実現していることと密接に結びついています。吸収性ポリグリコール酸およびポリジオキサノン縫合糸、単線モノフィラメント、予測可能な合成ポリマーは、縫合糸抜去の受診を不要にし、感染リスクを低減し、価値に基づくケアモデルに適合するため、従来の選択肢に取って代わりつつあります。同時に、慢性疾患に関連する待機手術の件数増加、世界的な高齢化、アジア太平洋地域における民間病院への旺盛な投資が、外科用縫合糸市場のアドレス可能なベースを継続的に拡大しています。北米および欧州におけるサプライチェーンの統合は、ベンダーを縫合糸とステープラー・止血剤を組み合わせたバンドル契約へと向かわせており、単独製品のマージンを圧迫する一方で、価格競争力を維持するための製品革新を促しています。ロボット式ステープリングプラットフォーム、組織接着剤、原材料価格の変動といった逆風要因も存在しますが、これらの力は外科用縫合糸市場全体の拡大軌道を妨げるには至っていません。
主要レポートのポイント
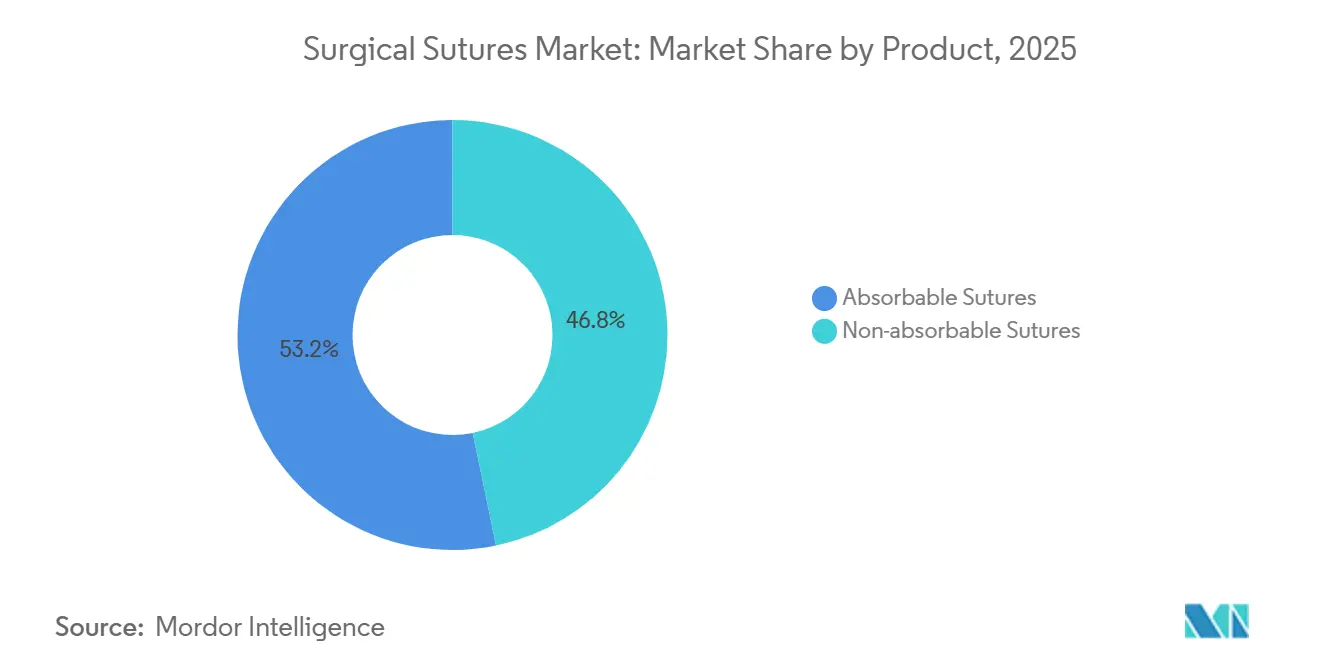
- 製品別では、吸収性縫合糸が2025年の外科用縫合糸市場シェアの53.24%を占め、2031年にかけてCAGR 7.56%で拡大する見込みです。
- フィラメント構造別では、モノフィラメント設計が2025年に売上高シェアの58.46%を保持し、予測期間にわたってCAGR 8.02%で進展しています。
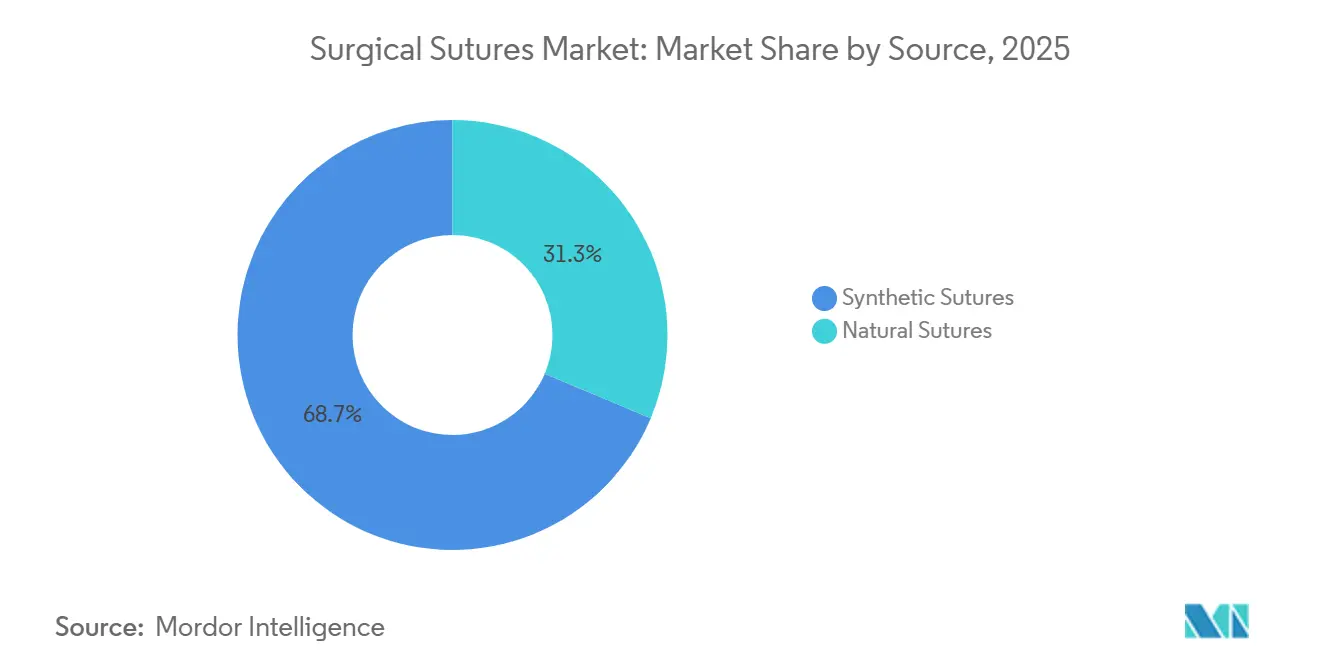
- 原料別では、合成ポリマーが2025年に売上高の68.68%を占め、CAGR 6.46%で2031年まで最も急成長するカテゴリーであり続けています。
- コーティング別では、抗菌コーティング縫合糸が2025年の売上高の64.24%を占め、予測期間にわたってCAGR 7.01%で進展しています。
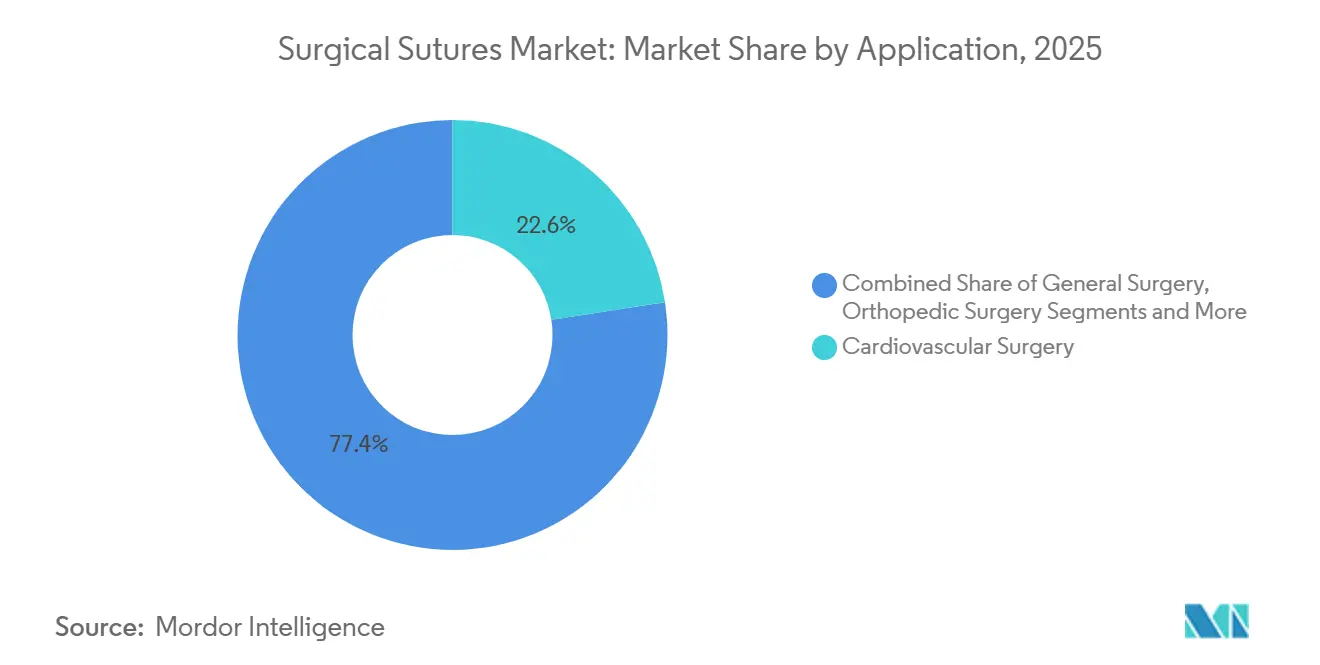
- 用途別では、心臓血管外科が2025年に22.57%のシェアでトップとなり、形成・再建外科が2031年にかけて最も高いCAGR 8.73%を記録しています。
- エンドユーザー別では、病院が2025年に65.36%のシェアを維持し、外来手術センターが2031年に向けて最高のCAGR 8.46%を記録しています。
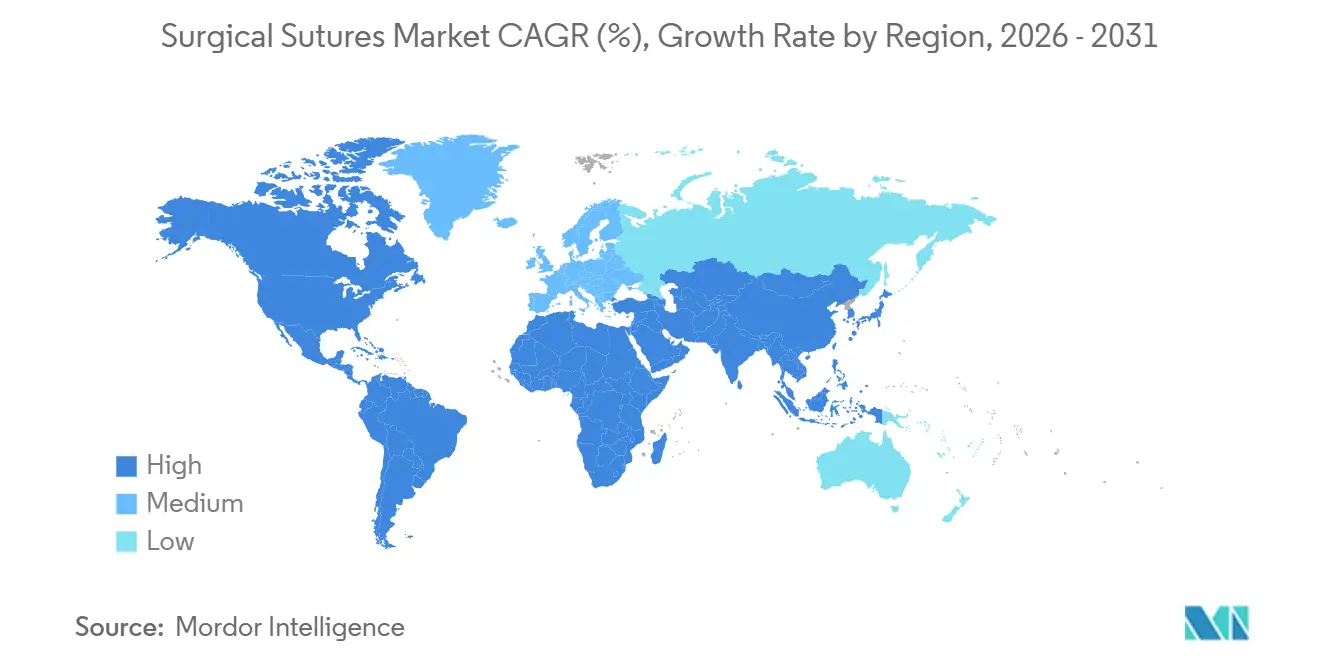
- 地域別では、北米が2025年に37.47%の売上高シェアで首位を占めていますが、アジア太平洋地域が2031年に向けて最速のCAGR 7.36%を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高齢化人口における 外科手術件数の増加 | +1.2% | 北米、欧州、日本 | 長期(4年以上) |
| 待機手術を促進する 慢性疾患負担の増大 | +0.9% | 北米、西欧 | 中期(2〜4年) |
| 生体吸収性・抗菌糸における 技術的進歩 | +0.8% | 北米、欧州、波及効果 アジア太平洋 | 中期(2〜4年) |
| 新興国における医療 インフラの拡充 | +1.0% | 中国、インド、中東・アフリカ、南米 | 長期(4年以上) |
| 速吸収性縫合糸を必要とする 外来手術の急増 | +0.7% | 北米、欧州、都市部 アジア太平洋 | 短期(2年以内) |
| スマートセンサー搭載縫合糸の 初期研究開発 | +0.3% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化人口における外科手術件数の増加
高齢者人口動態は、整形外科、脊椎、心臓血管の手術件数を増加させることで縫合糸の需要を再形成しており、心臓用縫合糸を必要とする処置を含め、60〜90日間引張強度を維持する長期吸収性フィラメントの需要も高まっています。米国では65歳以上の成人が2040年までに人口の21.6%を占めるようになり、年間の股関節および膝関節形成術は470万件に向けて増加する見込みです。研究期間中、人工関節置換術患者の90%以上が50歳以上でした。人工股関節全置換術(THR)患者の平均年齢は70歳、人工膝関節全置換術(TKR)患者の平均年齢は67歳でした。2036年までに人工股関節全置換術は65%増加し、膝関節形成術は49%増加すると予測されています。[1] 2023年、日本の国立臨床デタベースは895,606件の消化器・腹部外科手術を記録しました。腹腔鏡下胆嚢摘出術が118,825件で最多となり、次いで腹腔鏡下鼠径ヘルニア手術(82,669件)、開腹鼠径ヘルニア手術(63,234件)が続きました。[2] 75歳以上の患者では感染率が2倍になるため、病院はリスクの高い高齢者手術にトリクロサンコーティング縫合糸の使用を義務付けています。
待機手術を促進する慢性疾患負担の増大
糖尿病、肥満、心臓血管疾患、がんは、標準化された縫合糸ラインを好む予測可能な高件数手術を促進しています。米国における肥満手術は2023年に270,089件に達し、標準的な腹部手術と比較して30%多くの縫合糸材料を消費しました。[3] 冠動脈バイパス術は2024年に371,000件に達し、編み込みポリエステル血管縫合糸の需要を支えています。腫瘍切除術では、免疫抑制患者における術後抜糸を不要にする吸収性皮下縫合への依存が高まっています。
生体吸収性・抗菌糸における技術的進歩
銀ナノ粒子をドープしたポリ(3-ヒドロキシ酪酸-co-4-ヒドロキシ酪酸)縫合糸は、28日時点で引張強度の80%を維持しながら、黄色ブドウ球菌の定着を94%低減します。ファロペネム溶出糸は14日間にわたって殺菌レベルを放出し、第一世代トリクロサンコーティングを超える抗菌ウィンドウを延長します。臨床評価中のポリブチレンサクシネート製剤は、病院の持続可能性要件を満たすカーボンニュートラルなフットプリントを実現することが期待されています。
新興国における医療インフラの拡充
インドは2024年に民間病院のベッド数を10,000床増加させ、MedTech Mitraプログラムを通じて医療機器の承認を合理化しました。サウジアラビアのビジョン2030による290病院の民営化には、縫合糸を含む医療機器調達に650億米ドルが必要とされています。中国の第14次五カ年計画は新たな郡レベル病院に750億米ドルを予算計上し、2024年に国内縫合糸メーカー23社を承認したことで、価格競争が激化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ステープラー、シーラント、 ロボット閉創システムへのシフト | -0.6% | 北米、欧州 | 中期(2〜4年) |
| 接着性ドレッシングへの切り替えを 促す感染リスク | -0.3% | 世界の小児・眼科手術 | 短期(2年以内) |
| 抗菌コーティングフィラメントへの 規制強化 | -0.2% | 北米、欧州 | 短期(2年以内) |
| 地政学的な原材料供給 の混乱 | -0.4% | 世界の単一供給源地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ステープラー、シーラント、ロボット閉創システムへのシフト
ダ・ヴィンチプラットフォームによるロボット式ステープリングは、2024年に手術件数が228万9,000件に達する中、大腸手術1件あたりの縫合糸使用量を20%削減しました。フィブリンシーラントおよびシアノアクリレート接着剤は、2024年にFDAが8種類の新しい組織接着剤バリアントを承認したことを受け、小児・肝臓手術において縫合糸に取って代わっています。CMSはステープル式肥満手術の償還額を220米ドル引き上げ、代替経済性を強化しました。
接着性ドレッシングへの切り替えを促す感染リスク
CDCのサーベイランスは2024年に157,500件の手術部位感染を記録し、縫合糸が18%に関与していました。マルチフィラメント糸は感染リスクプロファイルが2.3倍高く、汚染創傷ではモノフィラメントを優先するガイドライン改訂の動機となっています。JAMA Surgeryは、接着剤で閉創した汚染・清潔腹部手術において、吸収性縫合糸と比較して感染率が4.7%から2.9%に低下したことを示しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
償還が受診排除を優遇する中で吸収性縫合糸が優位2025年における吸収性縫合糸の53.24%のシェアは、構造的な償還シフトを裏付けています。メディケアの2024年医師報酬スケジュールは縫合糸抜去受診への支払いを削減し、外科医をポリグリコール酸およびポリジオキサノン製品へと向かわせています。吸収性縫合糸の外科用縫合糸市場規模の中で、有棘設計は手術室時間を6〜9分短縮し、整形外科修復における採用率が14%上昇しました。非吸収性縫合糸は永続的な引張強度を必要とする血管・角膜用途で存続していますが、支払者がフォローアップ受診の排除を評価するため、そのCAGR 3.12%は低調に推移しています。
ISO 13485認証は前年比9%増加し、2024年には縫合糸メーカー1,247社が認証を取得しており、品質コンプライアンスがGPO契約の閾値となっています。カーボンニュートラルなバイオベース吸収性縫合糸は、40〜60%の価格プレミアムにもかかわらず購買基準を書き換える可能性がありますが、初期の採用は学術センターに限定されています。
フィラメント構造別:
感染管理義務化によりモノフィラメントが優勢にモノフィラメント縫合糸は2025年に売上高の58.46%を占め、病院プロトコルが汚染環境でのマルチフィラメント使用を禁止する中、CAGR 8.02%で推移しています。47,000人の患者を対象としたランセットのメタ分析では、単線閉創が大腸・胆道手術における感染を52%削減することが証明されました。マルチフィラメントは顕微外科における結節の安全性において依然として支持されていますが、編み込み糸への抗菌コーティングは感染管理義務化の中での暫定的な解決策にとどまっています。有棘設計は、手術室時間を短縮し繰り返し閉創における手袋疲労を軽減する結節不要の閉創を提供することで、構造的な境界線を曖昧にしています。
原料別:
合成ポリマーが天然素材を周縁化合成縫合糸は2025年の売上高の68.68%を占め、組織治癒のタイムラインに合わせた加水分解が設計されていることからCAGR 6.46%で拡大しています。ポリジオキサノンは28日時点で引張強度の70%を維持し、筋膜修復に最適です。粘膜層に依然として好まれる天然カットガットは、EU調達禁止の影響で供給が18%縮小しており、CAGR 3.87%に制限されています。絹の高い組織反応性も、編み込みポリエステルによる段階的な置き換えを促進しています。
コーティング別:
抗菌製剤が規制上の逆風に直面コーティング縫合糸は2025年に売上高シェアの64.24%を保持し、病院が感染率指標に償還を結びつける中、CAGR 7.01%が持続しています。トリクロサンコーティング製剤は、2024年のコクランメタ分析において15,000人の患者で感染リスクを31%低減しました。しかしFDAの耐性警告を受け、長期的な抗菌曝露を軽減するために設計された銀ナノ粒子やファロペネム溶出層などの次世代コーティングへの移行が進んでいます。
用途別:
美容の一般化により形成外科が急増心臓血管外科の22.57%のシェアは、ポリエステル縫合糸を必要とする年間371,000件の冠動脈バイパス術によって支えられています。形成・再建外科は2024年の米国での2,820万件の手術を背景にCAGR 8.73%で加速しています。有棘ポリジオキサノンは結節不要のフェイスリフトを可能にし、吸収性皮下縫合は乳房再建における瘢痕を最小化します。整形外科手術は日本および米国でCAGR 6.89%で関節置換の勢いに乗っています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
外来移行の加速により外来手術センターが拡大病院は65.36%のシェアを保持していますが、バンドル購買契約によるマージン圧縮に直面しています。外来手術センターはCAGR 8.46%で成長し、滅菌済みパックと90日間の支払い条件を求めています。専門クリニックは院内皮膚科・静脈瘤手術によりCAGR 5.23%で拡大しています。
地域分析
北米外科用縫合糸市場
北米の37.47%のシェアは、年間5,100万件の手術件数と、コーティング縫合糸およびバーブド縫合糸のプレミアム採用に起因しています。840億米ドルの契約を管理するGPO(グループ購買組織)は、バンドル契約を強制し、2025年までに単独縫合糸のマージンを200〜300ベーシスポイント削減しました。
アジア太平洋、欧州・中東・アフリカおよび南米外科用縫合糸市場
アジア太平洋地域は7.36%のCAGRを記録しており、インドの病床数拡大、中国の病院建設、および日本の高齢化に伴う整形外科需要に牽引されています。欧州は、製造業者の14%を市場から退出させたMDR再認証の障壁と、トリクロサン使用を制限するEMAの審査によって成長が抑制されています。中東・アフリカは、サウジアラビアのビジョン2030民営化政策が集中調達を促進することで成長しています。南米のシェアは、最低コスト供給を重視するブラジルのSUSテンダーの下で価格感応度が高い状況が続いています。
規制環境
外科用縫合糸は成熟した規格主導の規制経路に従っており、要件は生体適合性、無菌性保証、品質システムを中心としている。米国では、FDAが主に510(k)フレームワークの下で縫合糸を医療機器として規制している(一部製品にはより高い基準が適用される)が、抗菌コーティング縫合糸はその薬剤成分のために追加的な審査を受ける可能性がある。世界的には、ISO 14971のリスクマネジメントプロセス内でのISO 10993-1に基づく生物学的評価が、吸収性・非吸収性材料両方の安全性を示すための中核的な要求事項であり続けている。
欧州では、縫合糸はEU医療機器規則(MDR)の下で確立された技術として扱われ、新規の臨床試験ではなく、確立された臨床評価、市販後調査、および承認済みのモノグラフ(欧州薬局方の参照を含む)に大きく依拠する適合性評価ルートを支えている。機器規則を超えて、貿易政策はグローバルサプライヤーのコンプライアンスと価格設定にとってますます重要になっており、2025年9月に開始された米国商務省による医療用消耗品輸入に関するセクション232調査、および2026年6月のUSTRセクション301提案は、欧州の一部からの医療技術輸入に影響を与える追加関税の可能性を導入している。
バリューチェーン分析
外科用縫合糸のバリューチェーンは、上流のポリマーおよびステンレススチール原料から、フィラメントと針への精密加工、その後の下流の無菌仕上げ、包装、そして病院、外来手術センター、入札先への流通に至る。多くの製造業者は複数の専門施設で操業し、ポリマー生産、針の製造、最終組立(針の取り付け)を分離するとともに、厳格なクリーンルームおよび無菌性要件を満たすために滅菌とラベリングを行っている。この体制は、合成吸収性材料用の特殊モノマー(ポリグリコール酸やPDOを含む)や高精度の針といった重要な原材料の切り替えコストを高め、検証済みの包装材料と温度管理された物流の重要性を一層高めている。
下流では、購買が統合された調達と一括契約によって形成されることが増えており、これは単独の縫合糸の価格設定に圧力をかけ、より広範な製品カタログと一貫したサービスレベルを持つサプライヤーに有利に働く可能性がある。最近の供給継続性に関する動きは、ボトルネックがどこで発生しているかを示している。NHSサプライチェーンは、ジョンソン・エンド・ジョンソン・メディカル・リミテッドの外科用縫合糸に影響を及ぼす継続的な供給問題を指摘し、2026年6月の更新では製造の遅延、原材料の不足、生産能力の制約を挙げ、一部の不足について2026年7月31日までの解決を目指している。提供者側では、FDAによる機器不足に関する通知が、混乱発生時に重要な外科用消耗品の在庫を保全し、供給源を多様化するといった運用対応を強化している。
競合環境
エシコン、Medtronic、B. Braunが世界売上高のほぼ半分を占めていますが、インドおよび中国の国内メーカーが公開入札において輸入品より30〜40%安い価格を提示し、市場の断片化を維持しています。エシコンの原材料垂直統合は15〜20%のマージンプレミアムを支え、MedtronicのCovidien買収は心臓血管ニッチの幅を強化しました。B. Braunのマレーシア工場はアジア太平洋需要に対して着地コストを25%削減しています。Surgical SpecialtiesのSharpointは±2µmの精度で超精細眼科カテゴリーを支配し、DemeTechの外来手術センター直販モデルは米国外来シェアの8%を保持しています。2024年に47件の新たな510(k)承認が得られたことは急速なイノベーションサイクルを示していますが、6件のクラスII回収は製造リスクを露呈しています。
外科用縫合糸業界のリーダー
-
B. Braun Melsungen AG
-
Johnson & Johnson Services, Inc.
-
Medtronic plc
-
Smith & Nephew plc
-
Teleflex Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
外科用縫合糸市場 このレポートでカバーされる企業
- Assut Medical Sàrl
- B. Braun
- Boston Scientific
- Conmed
- DemeTech Corporation
- Internacional Farmacéutica
- Johnson & Johnson
- Kono Seisakusho Co., Ltd.
- Lotus Surgicals Pvt Ltd
- Medtronic
- Mellon Medical
- Meril Life Sciences
- Peters Surgical
- Samyang Biopharm
- Smiths Group
- Surgical Specialties
- Sutures India (Healthium)
- Teleflex
- W. L. Gore & Associates
市場機会と将来展望
手術室がマイクロサージェリー・ロボティクスと時間短縮の縫合ワークフローを採用する中、術式最適化・プラットフォーム対応型縫合糸は実践的な空白領域として残っている。2026年4月、Medical Microinstruments(MMI)は、Kono Seisakusho(Crownjun)と共同開発したSymani Surgical System向けのRobotic Sutureの米国での商業展開を発表し、ロボット操作、針の形状、極めて小さいスケールでの一貫した取り扱いに合わせた製品形態を示した。これは、性能の一貫性と機器の互換性が購買基準の一部となるロボット対応マイクロサージェリーおよび高精度専門分野向けに設計された縫合糸ポートフォリオを支えている。
2つ目の機会軸は、抗菌コーティングに対する審査の高まりに対応しつつ、手術部位感染の圧力に応える多機能感染管理・薬剤溶出型縫合糸の設計を中心としている。研究活動は、生分解性・多剤溶出型縫合糸や代替抗菌コーティングを中心に広がりを見せており、従来のトリクロサン系アプローチのみに依存せずに、局所的な抗生物質および抗炎症剤の放出を実現することを目指している。隣接する縫合糸使用ワークフローにおける商業的機器イノベーションも、縫合糸の取り扱いおよび固定構造の改善需要を支えており、スポーツ医学および軟部組織手術向けに2025年から2026年にかけて発表された新しい全縫合糸型・ノットレス固定製品を含み、外科医と外来医療現場向けにサプライヤーが縫合糸、アンカー、通糸器具をワークフローバンドルとして共同開発する動機を強めている。
最近の産業開発事情 外科用縫合糸市場
- 2026年6月:メドトロニックはScientia Vascularの買収を5億5,000万米ドルで完了し、神経血管アクセス能力をポートフォリオに追加した。買収対象は縫合糸メーカーではないが、この取引はメドトロニックの手術関連の事業範囲を広げ、インターベンショナルおよび外科用製品カテゴリー全体でのより包括的な契約締結を支えるものであり、これは創傷閉鎖ラインが一括交渉の中でどのように位置づけられるかに影響を与える可能性がある。
- 2026年5月:メドトロニックは、Trexon単フィラメント合成吸収性縫合糸についてFDAの510(k)認可(K253530)を取得した。この認可は、感染管理プロトコルに向けた単フィラメント設計への市場のシフトに合わせた新しい合成吸収性製品を追加するもので、メドトロニックに大規模病院およびASCの顧客獲得のための刷新されたプラットフォームを与える。
- 2025年10月:Mesh Suture, Inc.は、DURAMESHについてEU MDRおよびMDSAP認証を取得した。この認証により、同社は欧州およびMDSAPを認める他の規制市場での商業化能力を拡大し、臨床および品質に関する文書が参入障壁の重要な要素となる術式特化型・強化縫合糸カテゴリーにおける競争の激化をもたらしている。
外科用縫合糸市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、外科的切開部の閉鎖や処置後の血管・組織の結紮に使用される外科用縫合糸から得られる収益を対象としています。縫合糸材料の価値は、一般的な外科的環境で使用される縫合糸材料の販売時点で追跡されます。
調査範囲の除外事項:ステープル、外科用シーラント、局所接着剤、および創傷被覆材は除外されます。縫合デバイスは、販売単位において縫合糸と一体化されている場合にのみ計上されます。
セグメンテーション概要
- 製品別
- 吸収性縫合糸
- 非吸収性縫合糸
- フィラメント構造別
- モノフィラメント縫合糸
- マルチフィラメント縫合糸
- 原料別
- 天然縫合糸
- 合成縫合糸
- コーティング別
- コーティングあり縫合糸
- コーティングなし縫合糸
- 用途別
- 心臓血管外科
- 一般外科
- 整形外科
- 婦人科・産科
- 眼科手術
- 歯科手術
- 形成・再建外科
- その他の用途
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、外科用縫合糸の需要と供給のコンテキストを構築し、それを手術件数、医療環境、および国レベルの医療活動にマッピングすることから始まります。縫合糸の使用に影響を与える外科および医療システム指標については、世界保健機関、世界銀行、OECD医療統計、CDC刊行物、および各国保健省などのオープンソースを活用しています。
業界側では、公開企業の提出書類、年次報告書、投資家向けプレゼンテーション、製品パンフレット、および診療科別の使用パターンを記述した医学会や病院協会からの参考資料を精査しています。必要に応じて、企業財務情報やニュース報道、特許調査、国レベルの入手可能性と価格動向を検証するための輸出入データの有料サービスも活用しています。ここに記載されているソースは例示であり、網羅的なものではなく、データ収集、調査結果の検証、および前提条件の明確化のために他の参考資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、規模算定のロジックを検証し、吸収性縫合糸と非吸収性縫合糸の間の製品ミックスの変化や処置あたりの標準的な使用単位数など、公開データが十分に詳細でない部分のギャップを埋めるために使用されます。主要地域のメーカー、販売業者、調達チーム、外科医、および外来手術センターの関係者と幅広く対話することで、地域別の価格帯、入札行動、コーティング縫合糸や特殊縫合糸の採用状況を実際の発注状況と照合して確認しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:16% | アジア太平洋地域:44% |
| 中位層:44% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ地域:29% |
| 中小規模プレイヤー:17% | マネージャー:47% | 南北アメリカ地域:27% |
市場規模算定と予測
規模算定は、手術件数と診療科ミックスを対応可能な縫合糸需要プールに変換し、医療環境と国レベルのアクセス状況でフィルタリングするトップダウンロジックを用いて構築されます。需要プールが構築されると、処置あたりの平均縫合糸使用数、吸収性対非吸収性の比率、コーティング対非コーティングの普及率が適用され、地域別の平均販売価格レイヤーに反映されます。
モデルを実用的に保つため、提出書類で開示されたサプライヤーの収益内訳、販売ャネルの確認、病院および外来手術センターの調達からサンプリングされた価格ポイントなど、選択的なボトムアップ近似値を用いて合計値を裏付けています。一部の国で信頼性の高い手術件数データが不足している場合は、入院・外来手術率、帝王切開の動向、整形外科・心臓血管の症例数シグナル、医療費の成長などの代替指標を使用し、専門家のフィードバックを受けて調整しています。予測は、手術件数の成長、高齢化人口動態、病院インフラの拡大、価格変動に関する前提条件を組み合わせた多変量回帰を用いて形成され、選択的手術の変動やインフレによる平均販売価格変化に対するシナリオ分析によって検証されています。
データ検証と更新サイクル
検証は、モデル化された市場の方向性が、手術件数の成長、輸出入の動向、現場からの価格に関するコメントなどの独立したシグナルと一致しているかどうかを確認することで行われます。外れ値は国ごとに精査され、ミックスや価格では説明できない差異が生じた場合は、前提条件を再検討し、回答者に再確認を求めます。
承認前に、モデルと説明文は多段階のアナリストレビューを経て、インプット、単位、通貨換算の一貫性に重点が置かれます。レポートは年次で更新され、主要な規制変更、選択的手術の需要の急激な変化、または顕著な価格変動などの重要なイベントが発生した場合には中間更新が実施されます。納品直前に最終確認が行われ、クライアントが最新の更新されたビューを受け取れるようにしています。
Mordor Intelligenceの外科用縫合糸市場推計と他の公表推計との比較
外科用縫合糸の公表市場規模は、各出版社が縫合糸の定義、使用する基準年、価格の繰り越し方法をどのように設定するかによって大きく異なる場合があります。また、モデルが手術件数ベースの需要積み上げに依存するか、報告収益や広範な医療消耗品グループに依存するかによっても差異が生じます。
ベンチマーク表は、ある外部数値よりも低い2025年の値を示し、別の数値よりも高い値を示しています。Mordor Intelligenceのモデルでは、この差異は主に、ステープル、シーラント、局所接着剤などの隣接する閉鎖製品を含めるのではなく外科的閉鎖と結紮に使用される縫合糸材料のみを計上していることで説明されます。その他のギャップは、入札主導の病院チャネルにおける平均販売価格の上昇速度の設定方法、および外来手術センターの件数成長が入院手術と同じペースでスケールされているかどうかによって生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.16 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 6.03 ビリオン 米ドル(2025年) | 隣接する創傷閉鎖関連支出を含む可能性のある広範な閉鎖フレームワークを使用しており、入札によって年間増加が制限されることが多い地域でより高い価格上昇率を適用しています。 |
| 業界出版社B | 4.75 ビリオン 米ドル(2024年) | より早い基準年と緩やかな成長経路を使用しており、国別の手術ミックスと外来件数の拡大を十分にスケールせずに、高レベルの吸収性対非吸収性の分類に大きく依存しています。 |
総合すると、この差異は主に隣接する閉鎖製品の包含選択、基準年の設定、および価格の経時的な更新方法によって説明されます当社の方法論は、手術需要、ミックス、価格が明確なステップで連携され、合計値が確定される前に独立したシグナルと照合されるため、追跡可能性が維持されています。
レポートで回答される主要な質問
外科用縫合糸市場の現在の価値はいくらですか?
外科用縫合糸市場の規模は2026年に53億9,000万米ドルです。
世界の売上高はどのくらいの速度で成長すると予測されていますか?
売上高は2031年までに70億3,000万米ドルに達し、CAGR 5.47%を反映する見込みです。
どの製品タイプが販売をリードしていますか?
吸収性縫合糸は2025年に53.24%のシェアを保持し、2031年にかけてCAGR 7.56%で非吸収性縫合糸を上回るペースで成長すると予測されています。
モノフィラメント縫合糸が支持を集めている理由は何ですか?
モノフィラメントは編み込み代替品と比較して手術部位感染を50%以上削減します。
最も急成長している用途分野はどこですか?
形成・再建外科は2031年にかけてCAGR 8.73%で拡大すると予測されています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域は病院キャパシティの拡大を背景に2031年にかけてCAGR 7.36%で進展すると予測されています。